
バイオ-プラスタサイザー市場:規模・シェア・予測 2031
バイオ可塑剤市場の規模と予測(2021年 - 2031年)、世界および地域別シェア、傾向、成長機会分析レポートの対象範囲:タイプ別(エポキシ化大豆油(ESBO)、ヒマシ油、クエン酸塩、コハク酸、その他)、用途別(電線・ケーブル、フィルム・シート、床材・壁紙、医療機器、包装材、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米、中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00004506
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
28億6000 万米ドル
基準年値
2034年の予測
58億6000 万米ドル
2034年までに予測される
2025年~2034年の年平均成長率(CAGR)
8.3 %
成長率
対象市場
391億7000 万米ドル
(2025年~2034年)
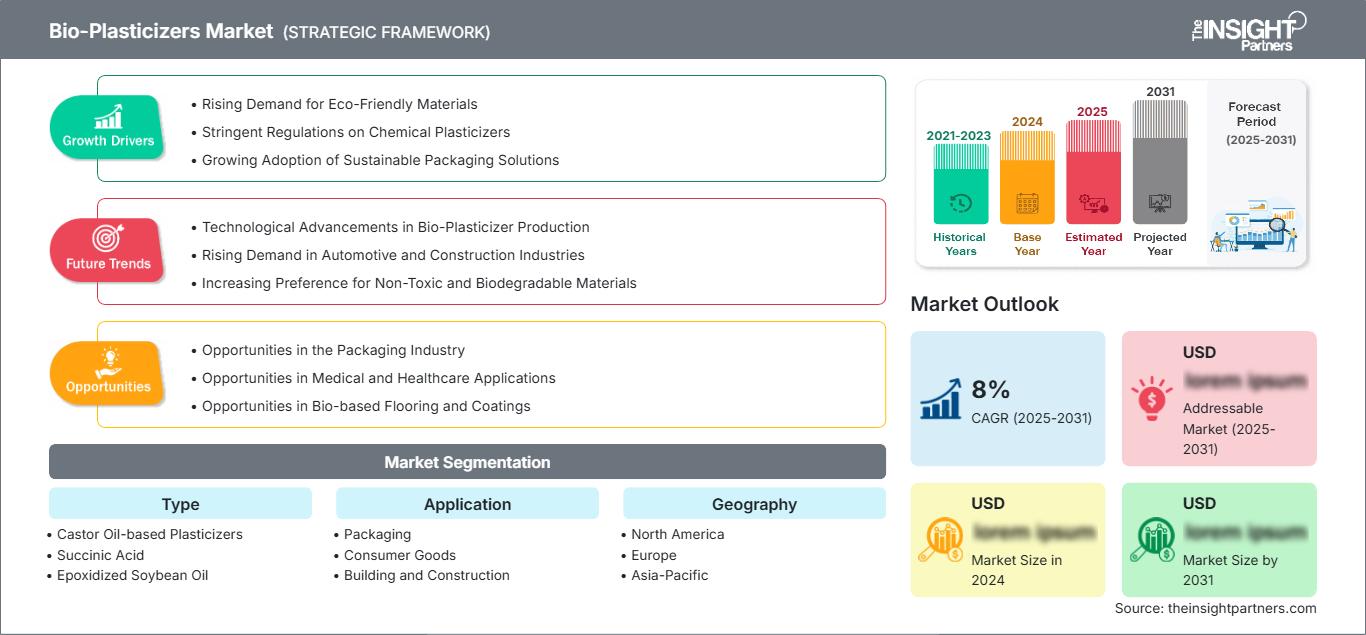
バイオ可塑剤市場は、2025年には28億6,000万米ドルと評価され、2034年には58億6,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.3%を記録する見込みです。この市場は、製造業者が従来の石油系添加剤から、柔軟性、耐久性、化石燃料への依存度の低さ、製品の安全基準を満たす原料系添加剤へと切り替えるにつれて拡大していくでしょう。
北米は、フタル酸エステルを含まない添加剤、持続可能な柔軟性ポリマー、再生可能な成分を含む配合物への需要により、重要な市場としての地位を維持すると予測されています。バイオ可塑剤市場規模の成長要因としては、化学物質への曝露規制、企業の炭素削減努力、地域内でのポリマーおよび添加剤の生産への投資などが挙げられます。バイオ可塑剤の採用は、2026年から2034年の間に年平均成長率(CAGR)7.4~8.2%で推移すると予測されており、米国が地域需要の主要な貢献国となる見込みです。
バイオ可塑剤市場の評価と洞察
- 北米:北米は2025年には18~22%のシェアを占めると予測されており、持続可能な包装、医療用ポリマー、自動車内装、認証済みの低炭素添加剤の需要に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)7.4~8.2%で成長すると予想されています。
- 米国:米国は2025年には14~17%のシェアを占めると予測されており、包装、ヘルスケア、建設、および従来の可塑剤の規制上の代替を原動力として、 2026年から2034年の間に7.3~8.1%の年平均成長率で拡大すると予測されている。
- 欧州:欧州は2025年には24~28%のシェアを占めると予測されており、 2026年から2034年の間に7.8~8.6%の年平均成長率(CAGR)を記録すると予想されている。この成長を牽引するのはドイツ、フランス、イタリア、英国であり、これらの国々では化学物質の安全性、循環性、炭素削減への取り組みが材料選定に影響を与えている。
- アジア太平洋地域:アジア太平洋地域は、2025年には42~46%のシェアを占めると予測されており、包装、建設、自動車、電子機器製造の拡大を通じて、中国、日本、韓国、インドが牽引し、 2026年から2034年の間に8.7~9.5%の年平均成長率(CAGR)を記録すると予想されています。
- 最大のセグメントである エポキシ化大豆油は、2025年には28~33%の市場シェアを占めると予測されており、確立された相溶性と幅広いポリマー用途に支えられ、 2026年から2034年の間に7.8~8.5%のCAGRで成長すると予測されています。
- 高成長分野: 医療用途は、2025年には8~11%のシェアを占めると予測されており、安全性を重視した材料代替に支えられ、 2026年から2034年の間に年平均成長率(CAGR)9.1~10.0%で成長すると予測されている。
- 詳細に分析された主要企業: BASF SE、Emery Oleochemicals LLC、Galata Chemicals LLC、LANXESS AG、Avient Corporation、Dow Inc.、Cargill, Incorporated、Evonik Industries AG、DIC Corporation、およびRoquette Frères SA
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
バイオ可塑剤は、ニッチな再生可能資源から、実績のあるポリマー加工方法の代替材料として利用できる、配合可能な選択肢へと発展しました。技術革新の中心は、エポキシ化植物油、コハク酸技術、再生可能なアルコール、そしてバランスの取れた原料です。メーカーは、熱安定性、移行防止性、相溶性、加工性を向上させると同時に、加工業者にとって必要な配合変更の数を最小限に抑えています。こうした技術革新により、軟質PVC、包装フィルム、電線被覆、自動車部品、消費財などにおける代替の可能性が拡大しています。
今後の成長は、原料供給源、認証制度、および各地域の製造経済状況に左右されるだろう。アジア太平洋地域は高分子加工能力の向上から恩恵を受ける一方、ヨーロッパは再生可能な原料、化学物質の安全性、および循環型経済を優先するだろう。北米のバイオ可塑剤メーカーは、現在の生産プロセスにバイオマスバランスの取れた原料をますます取り入れている。これらの取り組みは、顧客が実績のある高分子加工技術を再構築することなく、化石資源の利用を最小限に抑えるのに役立つはずだ。
バイオ可塑剤市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 28億6000万米ドル |
| 2034年までの市場規模 | 58億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.3% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2025年~2034年 |
バイオ可塑剤市場分析
バイオ可塑剤市場の需要は、フタル酸エステル類を使用した可塑剤から、より持続可能で安全な代替品への移行に直接的に関連しています。さらに、包装メーカーは持続可能性と食品接触に関する要件を満たす可塑剤を求めており、自動車および建設業界は低炭素可塑剤を求めていますが、耐久性も必要としています。バイオ可塑剤のバリューチェーンには、農産物原料、その化学変換、可塑剤の製造、ポリマー配合、および製品製造が含まれます。したがって、供給は植物油の入手可能性、コハク酸の生産、原料価格、認証、および地域の加工施設に依存します。
再生可能な原料を利用する利点は、既存のポリマーシステムに設備を大幅に変更することなく組み込むことができる点にある。例えば、BASFは認証されたマスバランス方式を用いてバイオマスバランスの取れた可塑剤を製造している。これは、再生可能な原料を現在の生産プロセスにどのように組み込むことができるかを示す好例である。
競争上の差別化は、単なる再生可能成分の主張から、測定可能な性能、認証、原料の入手可能性、用途に応じた配合といった指標へと移行しつつあります。バイオ可塑剤市場レポートによると、BASF SE、LANXESS AG、Emery Oleochemicals LLC、Galata Chemicals LLC、Dow Inc.、およびEvonik Industries AGは、顧客に合わせてカスタマイズされた包括的な化学および配合能力に基づいて競争しています。一方、Cargill, IncorporatedとRoquette Frères SAは独自の再生可能原料とバイオリファイナリー能力を有しており、Avient Corporationはバイオポリマーシステム向けの添加剤技術を専門としています。
再生可能な原料や代替ソリューションへの投資は行われているものの、新たな下流処理施設への投資は行われていない。BASFのバイオマスバランス型製品ポートフォリオは、認証済み代替品の商業的実現可能性を示しており、ロケットのバイオリファイナリー製品ポートフォリオは、再生可能な原料の統合を実証している。したがって、競争力を維持するには、原料の安定性、認証、製剤性能、技術支援、そして規制対象用途への対応が不可欠となる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
バイオ可塑剤市場:戦略的洞察
地域別分析
北米バイオ可塑剤市場
北米は2025年にバイオ可塑剤市場の18~22%のシェアを占めると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.4~8.2%で成長すると見込まれています。米国は、軟質PVC、包装材、医療製品、自動車部品、電線・ケーブル用途に支えられ、地域における主要な需要拠点となっています。メキシコは自動車および消費財の輸出を通じて製造需要を支え、カナダは包装材、建設、工業用ポリマー加工を通じて貢献しています。
地域産品の利用は、企業における再生可能資源含有量や炭素会計に関する認証と徐々に結びつきつつあります。BASFは2025年に、テキサス州パサデナとオンタリオ州コーンウォール産のバイオマスバランス型およびCcycled製品を使用し、ISCC PLUS認証を取得した持続可能な可塑剤の新製品を北米で発売しました。これは、化石燃料に頼ることなく加工業者が通常のプロセスを継続できるドロップイン製品の利用が拡大していることを示しています。
米国バイオ可塑剤市場
2025年には、北米全体の需要の約76~79%を米国が占め、世界全体では14~17%のシェアを占めると予測され、2034年までの年平均成長率(CAGR)は7.3~8.1%と見込まれています。用途における材料の安全性とトレーサビリティの重要性の高まりにより、包装やヘルスケア分野で新たなビジネスチャンスが生まれています。
再生可能資源由来の可塑剤に関する認証済みマスバランスシステムは、米国の生産者と消費者の間でますます需要が高まっている。例えば、BASFは2025年に北米でバイオマスバランス型およびCサイクル可塑剤グレードを発売する予定である。これは、ポリマー変換能力が高く、化学添加剤に関する規制が確立されている地域である米国にとって戦略的に重要な意味を持つ。
欧州バイオ可塑剤市場
欧州は2025年時点で市場シェアの24~28%を占めると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.6%で成長すると見込まれています。中でもドイツは地域最大の消費国です。ドイツの自動車、建設、電気、工業用ポリマー分野では、環境に優しい可塑剤ソリューションに対する幅広いニーズがあり、フランスとイタリアは包装および消費財分野で大きな需要を誇っています。
英国は、包装、建設、および消費者向け最終用途市場において、持続可能な素材と化学物質の普及促進に引き続き取り組んでいます。ドイツの強みは堅調な自動車産業と製造業にあり、フランス、イタリア、スペインの強みは包装、建築資材、床材、消費財、自動車分野にあります。ヨーロッパの環境配慮型購買担当者は現在、バイオ含有量と持続可能性に加え、移行特性とライフサイクルへの影響を総合的に評価しています。
アジア太平洋地域のバイオ可塑剤市場
アジア太平洋地域は、2025年には42~46%の市場シェアを占めると予測されており、2034年まで年平均成長率(CAGR)8.7~9.5%で成長すると見込まれています。中国は、PVC、包装、建設、自動車、電子機器の製造を通じて、この地域の消費を牽引しています。日本と韓国は高性能材料に注力しており、インドとオーストラリアは包装とインフラ投資を通じて成長の可能性を秘めています。
業界の成長、ポリマー製造能力、そして持続可能性への取り組みは、地域におけるバイオプラスチックの普及を促進する要因となるでしょう。中国は引き続き業界をリードし、インドは包装材や自動車製造活動の拡大に伴い、力強い消費量の増加が見込まれます。バイオプラスチックは、既存の配合・変換プロセスと互換性のある再生可能な可塑剤を求める地域メーカーの需要の高まりにより、力強い成長を遂げるでしょう。
中東・アフリカのバイオ可塑剤市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)7.0~8.0%で成長すると予測されています。中東では、サウジアラビアとアラブ首長国連邦の2カ国が下流材料産業の発展に注力しており、アフリカ地域では、南アフリカが包装、建設、自動車、消費財製造などの用途を通じて、この分野の需要を牽引しています。その他の中東・アフリカ地域における需要は小規模ながら、インフラ整備とポリマー加工技術の輸入によって恩恵を受けています。
アラブ首長国連邦とサウジアラビアは、産業分野の多様化と非石油製品製造への投資により、この地域における主要市場となっています。南アフリカ市場は、より幅広い消費者層を有しています。バイオ可塑剤の採用は価格と供給に左右されますが、輸出製品における再生可能原料含有率の要件により、需要は増加する可能性があります。
セグメンテーション分析
タイプ
バイオ可塑剤市場の範囲はタイプと用途のセグメントに及び、市場の動向は再生可能な原料の入手可能性、配合性能、規制要件、および従来の可塑剤の代替によって影響を受けます。タイプのセグメントには、ヒマシ油ベースの可塑剤、コハク酸、エポキシ化大豆油、エポキシ化亜麻仁油が含まれ、用途の需要は包装、消費財、建築および建設、医療、電線およびケーブル、自動車に及びます。タイプセグメントは、 2026年から2034年にかけて、モデル化された年平均成長率7.8~8.6%で拡大すると予測されています。製品の選択は、適合性、移行耐性、熱安定性、再生可能成分要件、および原料の経済性に依存します。エポキシ化油は商業的に確立されていますが、コハク酸とヒマシ油システムは、差別化された再生可能化学の機会を提供します。
- ヒマシ油系可塑剤:これらの材料は、再生可能な原料が入手可能であることと、特定のポリマーシステムとの適合性という利点があります。配合者が従来の植物油を超える性能要件を満たす植物由来の可塑剤を求める場合、その戦略的価値は高まります。
- コハク酸:コハク酸をベースとしたシステムは、再生可能な化学中間体への道筋を提供し、制御された性能を必要とする用途をサポートできます。バイオベース化学品の生産が産業用バイオ精製施設とより統合されるにつれて、その重要性は高まるでしょう。
- エポキシ化大豆油: ESBOは、大豆由来の原料が広く入手可能であり、エポキシ化構造がPVC配合物において可塑化および安定化機能を提供できるため、商業的に確立された主要なカテゴリーとなっています。
- エポキシ化亜麻仁油:エポキシ化亜麻仁油は、再生可能な原料という利点と、特定のポリマーシステムにおける機能的な適合性を提供します。酸化関連の性能向上効果を持つ植物由来添加剤を必要とする用途において、需要が高まっています。
応用
バイオ可塑剤市場の用途分野は、 2026年から2034年にかけて年平均成長率(CAGR)8.1~8.9%を記録すると予測されています。採用は、従来の柔軟性ポリマー用途から、規制対象製品や持続可能性を重視した製品へと移行しており、包装材や消費財が販売量を供給する一方、医療および自動車用途はより高付加価値の機会を生み出しています。
- 包装:包装は主要な需要分野であり、加工業者は食品接触適合性、移行性能、リサイクル性、およびカーボンフットプリント目標と並行して、再生可能な添加剤を評価することが増えている。
- 消費財:消費財分野では、柔軟性のある部品、家庭用品、玩具、ライフスタイル製品などにおいて、バイオベース添加剤の活用機会が拡大しています。これらの分野では、材料の安全性と環境への配慮が購買決定に影響を与えます。
- 建築・建設分野:建築用途としては、床材、壁材、フレキシブル部品、シーリング関連ポリマーシステムなどが挙げられます。需要は、耐久性、低移行性、規制遵守、グリーンビルディング材料仕様によって左右されます。
- 医療分野:医療用途では、移行性、抽出物、適合性、生体適合性に関して厳格な管理が求められます。これらの要件により、技術認定の期間は長くなりますが、適切なバイオベース製剤の優位性を確立するのに役立ちます。
- 電線・ケーブル:電線・ケーブルメーカーは、柔軟性、電気的性能、熱安定性、そして長寿命を求めています。再生可能成分の要件と必要な絶縁性能が一致する分野では、バイオベースの可塑剤がシェアを拡大する可能性があります。
- 自動車分野:自動車用途では、耐熱性、耐久性、低曇り性、低移行性といった要件を満たしつつ、持続可能な内装材への評価がますます高まっています。こうしたニーズの高まりは、特殊なバイオベース可塑剤の開発を後押ししています。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
パッケージ |
高い |
安全な梱包 |
スケーリング |
|
消費財 |
中くらい |
無毒性材料 |
スケーリング |
|
建築・建設 |
中くらい |
グリーンフローリング |
スケーリング |
|
医学 |
中くらい |
低移住 |
新興 |
|
電線とケーブル |
中くらい |
再生可能な断熱材 |
新興 |
|
自動車 |
高い |
持続可能なインテリア |
スケーリング |
バイオ可塑剤市場の成長要因と影響分析
安全要件による従来型可塑剤の代替
従来型可塑剤に対する規制や監視の強化により、配合担当者は安全性プロファイルが向上し、再生可能な原料を使用できる代替品を検討するようになっています。この影響は、包装、医療製品、玩具、消費財、および移行や化学物質への曝露が厳しく規制される用途において最も顕著です。そのため、バイオ可塑剤は、性能と規制要件を同時に満たす限り、材料コストが従来型代替品よりも高い場合でも採用される可能性があります。この動きにより、購買決定は単純な価格比較から、配合全体の適合性へとシフトしています。移行性能、規制関連文書、一貫した品質、およびトレーサブルな原料を実証できるサプライヤーは、認証取得の障壁を低減できます。時間の経過とともに、代替サイクルによって加工業者は複数のバイオベース化学物質をテストするようになり、配合効率、技術サポート、および認証に関する競争圧力が高まるでしょう。
持続可能な包装材およびフレキシブルポリマー用途の拡大
包装メーカーは、材料性能の維持と化石燃料由来原料への依存度低減という相反する圧力に直面しています。バイオ可塑剤は、特定のポリマー系において柔軟性と加工性を向上させると同時に、再生可能な成分の特性をもたらすことで、この移行を支援できます。商業的な効果は、フィルムや軟包装から、蓋、消費者向け容器、特殊包装部品にまで及びます。需要は、持続可能性に関する主張が認証によって裏付けられ、添加剤の移行が適用要件の範囲内にとどまる場合に最も高まるでしょう。包装加工業者も、既存の押出成形、混練、加工設備で稼働できるソリューションを好みます。したがって、既存の設備にそのまま組み込める製品を提供するサプライヤーは、大規模な設備改造を必要とする技術よりも優位に立つことができます。再生可能な原料と認証済みのマスバランスシステムの継続的な開発により、バイオベース可塑化に適した包装用途の範囲はさらに拡大するでしょう。
化学製造における再生可能原料の統合の拡大
化学メーカーは、専用の新規生産設備にのみ頼るのではなく、既存の製造システムに再生可能な原料を統合する傾向を強めている。バイオマスバランス型アプローチでは、従来の製造性能を維持しながら、認証済みのマスバランスチェーンを通じて再生可能な原料を供給できる。BASFの持続可能な可塑剤ポートフォリオは、このモデルを体現しており、従来の製品の特性を維持するように設計された認証済みのバイオマスバランス型グレードを提供している。このような統合により、下流工程の加工業者は必ずしも設備を再設計したり、加工条件を変更したりする必要がないため、導入障壁を低減できる。また、農業およびバイオ精製企業がバリューチェーンの上流工程にさらに参画する機会も生まれる。結果として構築されるエコシステムは、供給の信頼性を強化し、トレーサビリティを向上させ、再生可能な炭素含有量に基づいた差別化された製品ポートフォリオを支えることができる。
バイオ可塑剤市場の将来動向
認証済みマスバランス可塑剤の拡大
バイオ可塑剤市場の動向既存のポリマー加工システムを混乱させることなく化石資源の消費量を測定可能な形で削減したいというメーカーの要望から、認証済みのマスバランス生産へとますますシフトしています。生産者は、全く新しい化学経路を必要とするのではなく、再生可能または循環型の原料を既存の生産ネットワークに統合し、認知された認証を通じてその使用状況を示すことができます。BASFのISCC PLUS認証取得済みバイオマスバランス可塑剤ポートフォリオは、この方向性を示しています。将来の製品は、再生可能成分に関するより透明性の高い文書、カーボンフットプリント情報、およびトレーサビリティの証拠を提供するようになるでしょう。このアプローチは、複数の地域で一貫した材料を必要とする多国籍コンバーターにとって特に重要です。調達チームがサプライヤーの選定にライフサイクルとカーボン指標を取り入れるにつれて、認証済みのマスバランス可塑剤は、物理的にバイオ由来の製品と並んでますます重要になるでしょう。
高性能再生可能可塑剤システムの開発
将来の配合は、従来バイオベース添加剤が耐熱性、移行制御、耐久性、ポリマー適合性において限界を抱えていた用途をますますターゲットとするようになるだろう。研究開発および商業開発においては、再生可能な原料を主要な製品特性とするのではなく、性能を向上させる分子設計戦略と組み合わせる傾向が強まる。この変化は、自動車内装、医療機器部品、電線絶縁材、建築製品、そして要求の厳しい消費者向け用途において新たな機会を生み出す可能性がある。サプライヤーは、用途に特化した配合、制御された分子構造、そして長期安定性の向上によって差別化を図ることが期待される。その結果、既存の植物油製品にとどまらない、より幅広い製品ポートフォリオが実現するだろう。性能の差が縮まるにつれ、調達決定においては、再生可能成分含有量だけでなく、ライフサイクルへの影響、規制文書、信頼性、そして配合全体の経済性といった要素がますます重視されるようになるだろう。
バイオ可塑剤市場の機会
統合型バイオリファイナリーによる再生可能原料供給の規模拡大
バイオ可塑剤市場の予測によると、可塑剤生産者と統合型バイオ精製所を結びつけることで、上流原料の安定性を強化できる機会が示されています。コハク酸、ヒマシ油由来の中間体、大豆油、その他の再生可能な原料は、トレーサビリティを向上させ、断片的な調達のリスクを低減する垂直統合型の供給体制から恩恵を受けることができます。再生可能な作物とセルロースを工業用原料に加工するロケット社の統合型バイオ精製所モデルは、上流統合がいかにして安定したバイオベース化学品の生産を支えることができるかを示しています。地域における原料転換への投資は、物流リスクをさらに低減し、供給の迅速性を向上させることができます。長期的な調達パートナーシップを確立した企業は、下流の加工業者にとってより予測可能な経済性を実現すると同時に、再生可能原料含有量の検証を向上させることができます。この機会は、大規模な加工拠点が地域密着型の供給ネットワークを支えることができるアジア太平洋地域と北米において特に重要です。
医療および自動車分野への重点的な事業拡大
医療および自動車分野は、いずれも汎用品レベルの価格設定ではなく、差別化された性能が求められるため、魅力的なビジネスチャンスを提供します。医療機器メーカーは、移行性、抽出物、生体適合性、および規制文書を優先的に考慮するため、一貫した仕様を満たすバイオベース配合物の需要が生まれます。自動車メーカーは、耐熱性、防曇性、耐久性、および臭気に関する厳しい要件を維持しながら、内装材として再生可能な材料をますます評価しています。サプライヤーは、汎用品の代替ではなく、特殊グレードを通じてこれらの用途に対応できます。戦略的な開発は、用途試験、長期劣化性能、規制適合性、および既存のポリマー化合物との適合性に重点を置くべきです。添加剤サプライヤー、配合業者、OEM、および部品メーカー間のパートナーシップは、検証を加速させることができます。これらの分野で認定に成功すれば、より高付加価値の需要を確立し、包装や一般消費者向け用途以外の収益源を多様化できる可能性があります。
最近の動向
- 2025年7月:ピレリ ―ピレリは、 FSC認証天然ゴム、再生鋼、籾殻由来シリカ、植物由来素材など、 70%以上がバイオベースおよび再生素材で構成された標準生産のP Zeroタイヤを発表しました。ジャガー・ランドローバー向けに開発されたこのタイヤは、一部の22インチレンジローバー用です。ピレリは、欧州工場で使用されるすべての天然ゴムを2026年までにFSC認証取得済みにすると発表しました。
- 2025年11月:IG Petrochemicals Limited ― IG Petrochemicalsは、可塑剤プラントの完成予定時期を2026年3月まで延長し、完全子会社であるIG Biofuels Limitedへの10億ルピーの投資を承認した。これは、バイオ燃料および圧縮バイオガス事業の可能性を探るためである。この動きは、可塑剤生産能力とバイオベース原料関連事業への並行投資を示唆している。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -