
Mercato del bioplastificantes: dimensioni, quota e previsioni 2031
Rapporto di analisi sulle dimensioni e le previsioni del mercato dei bioplastificanti (2021-2031), quota globale e regionale, tendenze e opportunità di crescita. Copertura: per tipo (olio di soia epossidato (ESBO), olio di ricino, citrati, acido succinico, altri); applicazione (fili e cavi, pellicole e fogli, pavimenti e rivestimenti murali, dispositivi medici, materiali di imballaggio, altri) e geografia (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004506
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 27, 2026


Dimensioni del mercato nel 2025
2,86 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
5,86 miliardi di dollari USA
Previsione entro il 2034
CAGR 2025-2034
8,3 %
Tasso di crescita
Mercato di riferimento
39,17 miliardi di dollari USA
(2025-2034)
Il mercato dei bioplastificanti aveva un valore di 2,86 miliardi di dollari nel 2025 e si prevede che raggiungerà i 5,86 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'8,3% dal 2026 al 2034. Il mercato si espanderà man mano che i produttori sostituiranno i tradizionali additivi a base di petrolio con additivi derivati da materie prime che offrono flessibilità, durata, bassa dipendenza dai combustibili fossili e standard di sicurezza dei prodotti.
Si prevede che il Nord America manterrà la sua importanza come mercato grazie alla domanda di additivi non ftalati, polimeri flessibili sostenibili e formulazioni con contenuto rinnovabile. I fattori trainanti della crescita del mercato dei bioplastificanti includono la regolamentazione dell'esposizione a sostanze chimiche, gli sforzi delle aziende per la riduzione delle emissioni di carbonio e gli investimenti nella produzione di polimeri e additivi nella regione. Si prevede che l'adozione di bioplastificanti procederà a un tasso di crescita annuo composto (CAGR) del 7,4-8,2% tra il 2026 e il 2034, con gli Stati Uniti come principale contributore alla domanda regionale.
Analisi e approfondimenti sul mercato dei bioplastificanti
- Nord America: Il Nord America rappresentava una quota stimata tra il 18% e il 22% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,4-8,2% tra il 2026 e il 2034 , grazie al supporto di imballaggi sostenibili, polimeri per il settore medicale, interni automobilistici e domanda di additivi certificati a basse emissioni di carbonio.
- USA: Gli Stati Uniti hanno rappresentato una quota stimata tra il 14% e il 17% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,3-8,1% tra il 2026 e il 2034 , trainati da imballaggi, sanità, edilizia e dalla sostituzione normativa dei plastificanti convenzionali.
- Europa: Nel 2025 l'Europa deteneva una quota stimata tra il 24% e il 28% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,8-8,6% tra il 2026 e il 2034 , trainata da Germania, Francia, Italia e Regno Unito, dove le iniziative in materia di sicurezza chimica, economia circolare e riduzione delle emissioni di carbonio influenzano la selezione dei materiali.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota stimata tra il 42% e il 46% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) compreso tra l'8,7% e il 9,5% tra il 2026 e il 2034 , trainata da Cina, Giappone, Corea del Sud e India grazie all'espansione dei settori manifatturiero degli imballaggi, delle costruzioni, dell'automotive e dell'elettronica.
- Segmento più ampio: l'olio di soia epossidato deteneva una quota di mercato stimata tra il 28% e il 33% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,5% tra il 2026 e il 2034 , grazie alla comprovata compatibilità e all'ampio utilizzo dei polimeri.
- Segmento ad alta crescita: le applicazioni mediche rappresentavano una quota stimata tra l'8% e l'11% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9,1-10,0% tra il 2026 e il 2034 , grazie alla sostituzione dei materiali con soluzioni incentrate sulla sicurezza.
- Aziende chiave analizzate nel dettaglio: BASF SE, Emery Oleochemicals LLC, Galata Chemicals LLC, LANXESS AG, Avient Corporation, Dow Inc., Cargill, Incorporated, Evonik Industries AG, DIC Corporation e Roquette Frères SA
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I bioplastificanti si sono evoluti da risorse rinnovabili di nicchia a opzioni pronte per la formulazione, in grado di fornire materiali alternativi ai collaudati metodi di lavorazione dei polimeri. Le innovazioni tecnologiche si concentrano su oli vegetali epossidati, tecnologia dell'acido succinico, alcoli rinnovabili e materie prime bilanciate. I produttori stanno migliorando la stabilità termica, le proprietà anti-migrazione, la compatibilità e la processabilità, riducendo al minimo il numero di modifiche di formulazione necessarie per i trasformatori. Tali innovazioni stanno ampliando le possibilità di sostituzione in PVC flessibile, pellicole per imballaggio, isolamento dei cavi, componenti automobilistici e beni di consumo.
La crescita futura dipenderà dalle fonti di materie prime, dal quadro di certificazione e dalla redditività della produzione nelle diverse regioni. L'Asia-Pacifico trarrebbe vantaggio da elevate capacità di lavorazione dei polimeri, mentre l'Europa darebbe priorità alle materie prime rinnovabili, alla sicurezza chimica e all'economia circolare. I produttori nordamericani di bioplastificanti stanno integrando sempre più materie prime a base di biomassa nei processi produttivi attuali. Queste iniziative dovrebbero aiutare i clienti a minimizzare l'utilizzo di risorse fossili senza dover riconfigurare le loro consolidate tecniche di lavorazione dei polimeri.
Ambito del rapporto sul mercato dei bioplastificanti
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,86 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 5,86 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,3% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2025-2034 |
Analisi di mercato dei bioplastificanti
La domanda di bioplastificanti sarà direttamente collegata al passaggio dai plastificanti a base di ftalati ad alternative più sostenibili e sicure. Inoltre, i produttori di imballaggi richiedono plastificanti che soddisfino i requisiti di sostenibilità e di idoneità al contatto con gli alimenti, mentre i settori automobilistico e delle costruzioni sono alla ricerca di plastificanti a basso impatto ambientale, ma che siano comunque durevoli. La catena del valore dei bioplastificanti comprende materie prime agricole, la loro conversione chimica, la produzione di plastificanti, la miscelazione dei polimeri e la fabbricazione del prodotto finito. Pertanto, l'offerta dipende dalla disponibilità di oli vegetali, dalla produzione di acido succinico, dai prezzi delle materie prime, dalle certificazioni e dagli impianti di trasformazione regionali.
Il vantaggio derivante dall'utilizzo di materie prime rinnovabili risiede nella possibilità di integrarle nel sistema polimerico esistente senza apportare modifiche sostanziali alle apparecchiature. Ad esempio, BASF produce plastificanti a base di biomassa attraverso un approccio di bilancio di massa certificato. Ciò dimostra come l'utilizzo di materie prime rinnovabili possa essere integrato nel processo produttivo attuale.
La differenziazione competitiva si sta spostando dalle semplici dichiarazioni sul contenuto di materiali rinnovabili a parametri che includono prestazioni misurabili, certificazioni, disponibilità di materie prime e formulazione per applicazione. Il rapporto sul mercato dei bioplastificanti rivela che BASF SE, LANXESS AG, Emery Oleochemicals LLC, Galata Chemicals LLC, Dow Inc. ed Evonik Industries AG competono sulla base di una completa capacità di chimica e formulazione personalizzata per i clienti. D'altro canto, Cargill, Incorporated e Roquette Frères SA vantano competenze uniche in materia di materie prime rinnovabili e bioraffinerie, mentre Avient Corporation è specializzata in tecnologie di additivi per sistemi di biopolimeri.
Si stanno effettuando investimenti in materie prime rinnovabili e soluzioni "drop-in", ma non in nuovi impianti di trasformazione a valle. Il portafoglio bilanciato di biomassa di BASF dimostra la redditività commerciale della sostituzione certificata, mentre il portafoglio di bioraffinerie di Roquette mette in luce l'integrazione di materie prime rinnovabili. Pertanto, il posizionamento competitivo deve basarsi sulla sicurezza dell'approvvigionamento, sulla certificazione, sulle prestazioni delle formulazioni, sull'assistenza tecnica e sulla capacità di servire applicazioni regolamentate.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei bioplastificanti: approfondimenti strategici
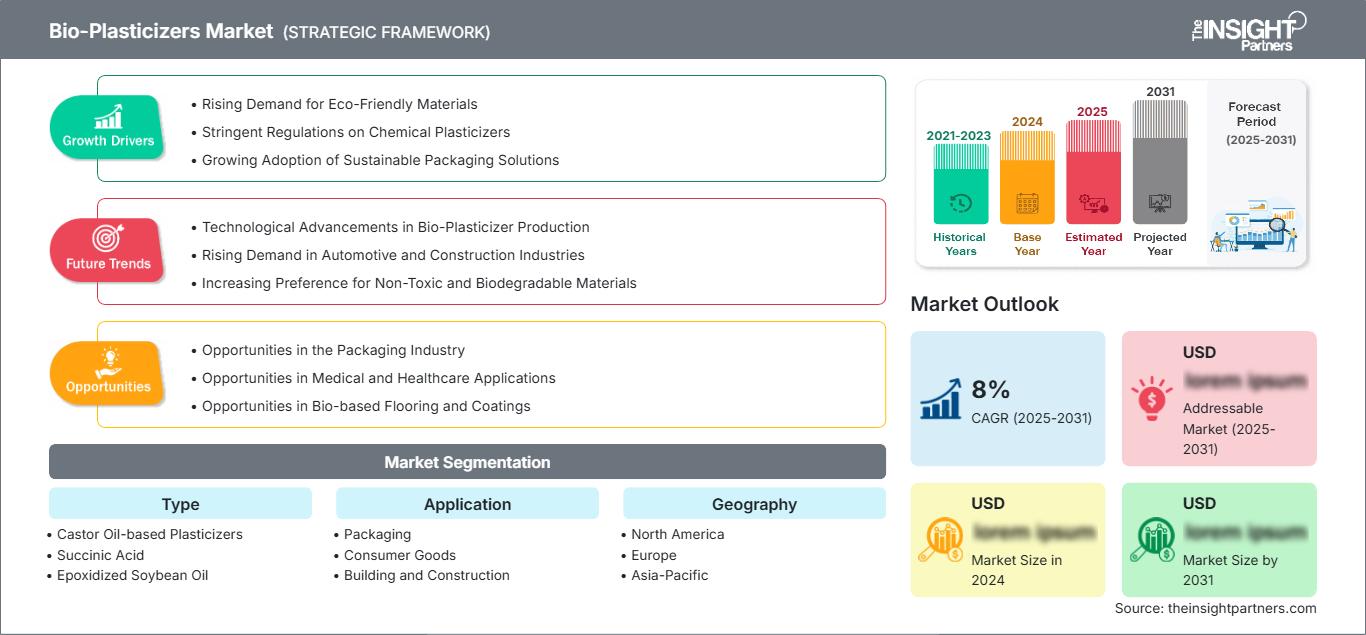
Approfondimenti regionali
Mercato dei bioplastificanti in Nord America
Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 18% e il 22% nel settore dei bioplastificanti, con una crescita prevista a un tasso annuo composto (CAGR) del 7,4-8,2% dal 2026 al 2034. Gli Stati Uniti rappresentano il principale centro di domanda regionale, trainati dai settori del PVC flessibile, degli imballaggi, dei dispositivi medici, dei componenti automobilistici e dei cavi elettrici. Il Messico contribuisce alla domanda manifatturiera attraverso l'esportazione di prodotti automobilistici e di consumo, mentre il Canada apporta il suo contributo tramite imballaggi, edilizia e lavorazione di polimeri industriali.
L'utilizzo di prodotti regionali si sta gradualmente associando alle certificazioni per il contenuto rinnovabile e alla contabilità del carbonio all'interno delle aziende. Nel 2025, BASF ha lanciato in Nord America nuovi plastificanti sostenibili utilizzando prodotti a base di biomassa bilanciata e riciclati provenienti da Pasadena, in Texas, e Cornwall, in Ontario, con certificazione ISCC PLUS. Ciò dimostra una crescente tendenza all'utilizzo di prodotti "drop-in", che consentono ai trasformatori di continuare i loro normali processi senza dipendere dai combustibili fossili.
Mercato statunitense dei bioplastificanti
Nel 2025, gli Stati Uniti rappresentavano circa il 76-79% della domanda totale del Nord America, il che si traduce in una quota globale prevista del 14-17%, con un tasso di crescita annuo composto (CAGR) del 7,3-8,1% previsto fino al 2034. Si aprono opportunità nei settori dell'imballaggio e della sanità, grazie alla crescente importanza della sicurezza e della tracciabilità del materiale in termini di applicazione.
I sistemi di bilancio di massa certificati per i plastificanti a base di fonti rinnovabili sono sempre più richiesti da produttori e consumatori negli Stati Uniti. Un esempio è il lancio, da parte di BASF in Nord America nel 2025, di plastificanti con bilancio di massa basato su biomasse e riciclati. Questo è strategicamente significativo per gli Stati Uniti, in quanto regione con una forte capacità di conversione dei polimeri e una consolidata regolamentazione degli additivi chimici.
Mercato europeo dei bioplastificanti
Si prevede che l'Europa deterrà una quota di mercato compresa tra il 24% e il 28% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 7,8-8,6% dal 2026 al 2034, con la Germania come principale consumatore regionale. I settori automobilistico, edile, elettrico e dei polimeri industriali in Germania presentano un'ampia gamma di esigenze in termini di soluzioni di plastificanti ecocompatibili, mentre Francia e Italia contribuiscono in modo significativo alla domanda di imballaggi e beni di consumo.
Il Regno Unito continua a impegnarsi nella promozione di materiali e prodotti chimici sostenibili nei settori degli imballaggi, dell'edilizia e dei beni di consumo. I punti di forza della Germania risiedono nelle sue solide industrie automobilistiche e manifatturiere, mentre quelli di Francia, Italia e Spagna derivano dai settori degli imballaggi, dei materiali da costruzione, delle pavimentazioni, dei prodotti di consumo e dell'automotive. Gli acquirenti di prodotti ecocompatibili in Europa valutano ora congiuntamente il contenuto biologico e la sostenibilità dei materiali, nonché le proprietà di migrazione e l'impatto sul ciclo di vita.
Mercato dei bioplastificanti nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico (APAC) raggiungerà una quota di mercato stimata tra il 42% e il 46% nel 2025, con una crescita annua composta (CAGR) dell'8,7-9,5% fino al 2034. La Cina è leader nei consumi della regione grazie alla produzione di PVC, imballaggi, edilizia, automobili ed elettronica. Giappone e Corea del Sud si concentrano su materiali ad alte prestazioni, mentre India e Australia offrono prospettive di crescita grazie agli investimenti in imballaggi e infrastrutture.
La crescita del settore, le capacità di produzione di polimeri e le tendenze in materia di sostenibilità sono fattori che guideranno l'adozione a livello regionale. La Cina continuerà a essere leader, mentre l'India è ben posizionata per una forte crescita incrementale dei consumi grazie alla crescente attività nel settore degli imballaggi e dell'industria automobilistica. I bioplastificanti godranno di una forte crescita poiché i produttori regionali sono alla ricerca di plastificanti rinnovabili compatibili con i processi di compounding/conversione esistenti.
Mercato dei bioplastificanti in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) compreso tra il 7,0% e l'8,0% nel periodo 2026-2034. I due paesi del Medio Oriente, Arabia Saudita ed Emirati Arabi Uniti, stanno investendo nello sviluppo delle loro industrie di materiali a valle, mentre in Africa il Sudafrica sta sostenendo la domanda del settore attraverso applicazioni nel packaging, nell'edilizia, nell'industria automobilistica e nella produzione di beni di consumo. La domanda nel resto della regione MEA, sebbene di dimensioni ridotte, beneficia dello sviluppo delle infrastrutture e dell'utilizzo di tecnologie di lavorazione dei polimeri importate.
Gli Emirati Arabi Uniti e l'Arabia Saudita sono i mercati leader nella regione grazie alla diversificazione dei loro settori industriali e agli investimenti effettuati nella produzione di prodotti non petroliferi. Il mercato sudafricano vanta una base di consumatori più ampia. L'adozione dei bioplastificanti dipende dal prezzo e dall'offerta; tuttavia, la domanda potrebbe migliorare grazie ai requisiti di contenuto rinnovabile per i prodotti destinati all'esportazione.
Analisi di segmentazione
Tipo
Il mercato dei bioplastificanti comprende i segmenti per tipologia e applicazione, con dinamiche di mercato influenzate dalla disponibilità di materie prime rinnovabili, dalle prestazioni delle formulazioni, dai requisiti normativi e dalla sostituzione dei plastificanti convenzionali. La segmentazione per tipologia include plastificanti a base di olio di ricino, acido succinico, olio di soia epossidato e olio di lino epossidato, mentre la domanda per applicazione spazia tra imballaggi, beni di consumo, edilizia e costruzioni, settore medicale, cavi e fili e settore automobilistico. Si prevede che il segmento per tipologia crescerà a un tasso annuo composto (CAGR) del 7,8-8,6% dal 2026 al 2034. La scelta del prodotto dipende da compatibilità, resistenza alla migrazione, stabilità termica, requisiti di contenuto rinnovabile ed economicità delle materie prime. Gli oli epossidati rimangono commercialmente consolidati, mentre i sistemi a base di acido succinico e olio di ricino offrono opportunità per una chimica rinnovabile differenziata.
- Plastificanti a base di olio di ricino: questi materiali beneficiano della disponibilità di materie prime rinnovabili e della compatibilità con specifici sistemi polimerici. Il loro valore strategico aumenta laddove i formulisti ricercano plastificanti di origine vegetale con requisiti prestazionali superiori a quelli degli oli vegetali convenzionali.
- Acido succinico: i sistemi basati sull'acido succinico offrono una via per ottenere intermedi chimici rinnovabili e possono supportare applicazioni che richiedono prestazioni controllate. La loro importanza è destinata ad aumentare con la crescente integrazione della produzione chimica di origine biologica con le bioraffinerie industriali.
- Olio di soia epossidato: l'ESBO è una categoria commerciale di primaria importanza perché la materia prima derivata dalla soia è ampiamente disponibile e la struttura epossidata può fornire funzionalità plastificanti e stabilizzanti nelle formulazioni di PVC.
- Olio di semi di lino epossidato: l'olio di semi di lino epossidato offre vantaggi in termini di contenuto rinnovabile e compatibilità funzionale in determinati sistemi polimerici. La domanda è supportata da applicazioni che richiedono additivi di origine vegetale con benefici prestazionali legati all'ossidazione.
Applicazione
Si prevede che il segmento Applicazioni nel mercato dei bioplastificanti registrerà un tasso di crescita annuo composto (CAGR) stimato tra l'8,1% e l'8,9% dal 2026 al 2034. L'adozione si sta spostando dagli usi convenzionali dei polimeri flessibili verso prodotti regolamentati e attenti alla sostenibilità, con imballaggi e beni di consumo che forniscono i volumi maggiori, mentre le applicazioni mediche e automobilistiche creano opportunità di maggior valore.
- Imballaggio: Il confezionamento rappresenta un importante centro di domanda perché i trasformatori valutano sempre più gli additivi rinnovabili insieme all'idoneità al contatto con gli alimenti, alle prestazioni di migrazione, alla riciclabilità e agli obiettivi di impronta di carbonio.
- Beni di consumo: i prodotti di consumo offrono opportunità in espansione per gli additivi di origine biologica in componenti flessibili, prodotti per la casa, giocattoli e articoli per il tempo libero, dove la sicurezza dei materiali e il posizionamento ambientale influenzano le decisioni di acquisto.
- Edilizia e costruzioni: le applicazioni nel settore edile includono pavimentazioni, rivestimenti murali, componenti flessibili e sistemi polimerici per sigillature. La domanda dipende da durabilità, bassa migrazione, conformità normativa e specifiche dei materiali per l'edilizia sostenibile.
- Settore medico: Le applicazioni mediche richiedono un controllo rigoroso su migrazione, sostanze estraibili, compatibilità e biocompatibilità. Questi requisiti allungano i tempi di qualificazione tecnica, ma possono favorire un posizionamento premium per formulazioni a base biologica idonee.
- Fili e cavi: i produttori di fili e cavi richiedono flessibilità, prestazioni elettriche, stabilità termica e lunga durata. I plastificanti di origine biologica possono conquistare quote di mercato laddove i requisiti relativi al contenuto di materiali rinnovabili si allineano con le prestazioni di isolamento richieste.
- Settore automobilistico: nelle applicazioni automobilistiche si valuta sempre più l'utilizzo di materiali per interni sostenibili, pur mantenendo requisiti di resistenza al calore, durata, bassa formazione di condensa e bassa migrazione. Questa combinazione favorisce lo sviluppo di plastificanti specializzati di origine biologica.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Confezione |
Alto |
Imballaggio sicuro |
Scalatura |
|
Beni di consumo |
Mezzo |
Materiali non tossici |
Scalatura |
|
Edilizia e costruzioni |
Mezzo |
Pavimentazione verde |
Scalatura |
|
Medico |
Mezzo |
Bassa migrazione |
Emergenti |
|
Fili e cavi |
Mezzo |
Isolamento rinnovabile |
Emergenti |
|
Automobilistico |
Alto |
Interni sostenibili |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei bioplastificanti.
Sostituzione dei plastificanti convenzionali attraverso requisiti di sicurezza
Le restrizioni e i controlli rigorosi che gravano su alcuni plastificanti convenzionali stanno spingendo i formulisti a valutare alternative con profili di sicurezza migliorati e materie prime rinnovabili. L'impatto è più forte nei settori degli imballaggi, dei dispositivi medici, dei giocattoli, dei beni di consumo e delle applicazioni in cui la migrazione o l'esposizione a sostanze chimiche sono oggetto di particolare attenzione normativa. I bioplastificanti possono quindi diffondersi anche quando il loro costo rimane superiore a quello delle alternative convenzionali, a condizione che soddisfino contemporaneamente i requisiti di prestazione e conformità. Questa dinamica sta spostando le decisioni di acquisto dal semplice confronto dei prezzi alla valutazione complessiva dell'idoneità della formulazione. I fornitori che dimostrano prestazioni di migrazione, documentazione normativa, qualità costante e materie prime tracciabili possono ridurre gli ostacoli alla qualificazione. Nel tempo, il ciclo di sostituzione dovrebbe incoraggiare i trasformatori a testare diverse formulazioni chimiche di origine biologica, aumentando la pressione competitiva in termini di efficienza della formulazione, supporto tecnico e certificazione.
Espansione delle applicazioni di imballaggi sostenibili e polimeri flessibili.
I produttori di imballaggi si trovano ad affrontare la pressione simultanea di mantenere le prestazioni dei materiali e di ridurre la dipendenza da materie prime di origine fossile. I bioplastificanti possono supportare questa transizione migliorando la flessibilità e la processabilità di determinati sistemi polimerici, contribuendo al contempo con caratteristiche di contenuto rinnovabile. L'impatto commerciale si estende da film e imballaggi flessibili a chiusure, contenitori per il consumo e componenti speciali per imballaggi. La domanda dovrebbe rimanere più forte laddove le dichiarazioni di sostenibilità siano supportate da certificazioni riconosciute e dove la migrazione degli additivi rimanga entro i limiti previsti. I trasformatori di imballaggi prediligono inoltre soluzioni che possano operare attraverso le infrastrutture esistenti di estrusione, compounding e trasformazione. Di conseguenza, i fornitori con prodotti "drop-in" hanno un vantaggio rispetto alle tecnologie che richiedono modifiche sostanziali alle apparecchiature. Il continuo sviluppo di materie prime rinnovabili e di sistemi di bilancio di massa certificati dovrebbe ampliare ulteriormente la gamma di applicazioni di imballaggio adatte alla plastificazione a base biologica.
Crescita dell'integrazione delle materie prime rinnovabili nella produzione chimica
I produttori chimici stanno integrando sempre più materie prime rinnovabili nei sistemi di produzione consolidati, anziché affidarsi esclusivamente a nuovi impianti di produzione dedicati. Gli approcci basati sul bilancio di massa della biomassa consentono di attribuire le materie prime rinnovabili attraverso filiere certificate, preservando al contempo le prestazioni dei processi produttivi convenzionali. Il portafoglio di plastificanti sostenibili di BASF illustra questo modello, con formulazioni certificate basate sul bilancio di massa della biomassa, progettate per mantenere le proprietà dei prodotti convenzionali. Tale integrazione può ridurre le barriere all'adozione, poiché i trasformatori a valle non hanno necessariamente bisogno di riprogettare le apparecchiature o modificare le condizioni di processo. Crea inoltre opportunità per le aziende agricole e di bioraffineria di partecipare più a monte nella catena del valore. L'ecosistema risultante può rafforzare l'affidabilità dell'approvvigionamento, migliorare la tracciabilità e supportare portafogli di prodotti differenziati in base al contenuto di carbonio rinnovabile.
Tendenze future del mercato dei bioplastificanti
Espansione dei plastificanti certificati a bilancio di massa
Il mercato dei bioplastificanti si sta orientando sempre più verso una produzione certificata a bilancio di massa, poiché i produttori desiderano ridurre in modo misurabile il consumo di risorse fossili senza interrompere i sistemi di lavorazione dei polimeri già consolidati. Invece di dover sviluppare processi chimici completamente nuovi, i produttori possono integrare materie prime rinnovabili o circolari nelle reti di produzione esistenti e attribuirne l'utilizzo tramite una certificazione riconosciuta. Il portafoglio di plastificanti a bilancio di massa di biomassa certificati ISCC PLUS di BASF illustra questa direzione. È probabile che i prodotti futuri forniranno una documentazione più trasparente sul contenuto di materie prime rinnovabili, informazioni sull'impronta di carbonio e prove della tracciabilità. Questo approccio può essere particolarmente rilevante per le aziende di trasformazione multinazionali che necessitano di materiali uniformi in diverse regioni. Man mano che i team di approvvigionamento integreranno metriche relative al ciclo di vita e alle emissioni di carbonio nella qualificazione dei fornitori, i plastificanti certificati a bilancio di massa acquisiranno sempre maggiore importanza, al pari dei prodotti di origine biologica.
Sviluppo di sistemi di plastificazione rinnovabile ad alte prestazioni
Le formulazioni future si concentreranno sempre più su applicazioni in cui gli additivi convenzionali di origine biologica hanno storicamente incontrato limitazioni in termini di resistenza al calore, controllo della migrazione, durabilità o compatibilità con i polimeri. La ricerca e lo sviluppo commerciale probabilmente combineranno materie prime rinnovabili con strategie di progettazione molecolare che migliorino le prestazioni, anziché considerare l'origine rinnovabile come attributo primario del prodotto. Questo cambiamento può aprire opportunità negli interni automobilistici, nei componenti medicali, nell'isolamento dei cavi, nei prodotti per l'edilizia e nelle applicazioni di consumo più esigenti. Ci si aspetta che i fornitori si differenzino attraverso formulazioni specifiche per l'applicazione, strutture molecolari controllate e una migliore stabilità a lungo termine. Il risultato dovrebbe essere un portafoglio più ampio che si estenda oltre i tradizionali prodotti a base di oli vegetali. Man mano che il divario prestazionale si riduce, le decisioni di approvvigionamento potranno dare sempre maggiore importanza all'impatto sul ciclo di vita, alla documentazione normativa, all'affidabilità e all'economia complessiva della formulazione, piuttosto che al solo contenuto rinnovabile.
Opportunità di mercato per i bioplastificanti
Ampliamento dell'offerta di materie prime rinnovabili attraverso bioraffinerie integrate.
Le previsioni di mercato sui bioplastificanti indicano un'opportunità per rafforzare la sicurezza dell'approvvigionamento di materie prime a monte, collegando i produttori di plastificanti con bioraffinerie integrate. L'acido succinico, gli intermedi derivati dall'olio di ricino, l'olio di soia e altri input rinnovabili possono beneficiare di accordi di fornitura coordinati verticalmente che migliorano la tracciabilità e riducono l'esposizione a un approvvigionamento frammentato. Il modello di bioraffineria integrata di Roquette, che trasforma colture rinnovabili e cellulosa in ingredienti industriali, dimostra come l'integrazione a monte possa supportare una produzione chimica di origine biologica costante. Gli investimenti nella conversione di materie prime a livello regionale possono ulteriormente ridurre l'esposizione logistica e migliorare la reattività dell'offerta. Le aziende che instaurano partnership di approvvigionamento a lungo termine possono creare una maggiore prevedibilità economica per i trasformatori a valle, migliorando al contempo la verifica del contenuto di materie prime rinnovabili. Questa opportunità è particolarmente rilevante nell'area Asia-Pacifico e in Nord America, dove grandi basi di trasformazione possono supportare reti di fornitura localizzate.
Espansione mirata in applicazioni mediche e automobilistiche
Le applicazioni mediche e automobilistiche offrono interessanti opportunità perché entrambe richiedono prestazioni differenziate piuttosto che prezzi standardizzati. I produttori di dispositivi medici danno priorità alla migrazione, all'estraibilità, alla biocompatibilità e alla documentazione normativa, creando spazio per formulazioni a base biologica qualificate con specifiche uniformi. I produttori automobilistici valutano sempre più i materiali rinnovabili per gli interni, mantenendo al contempo requisiti stringenti in termini di resistenza al calore, appannamento, durata e odore. I fornitori possono rivolgersi a queste applicazioni attraverso gradi specializzati piuttosto che con una sostituzione generalizzata con prodotti standard. Lo sviluppo strategico dovrebbe concentrarsi sui test applicativi, sulle prestazioni di invecchiamento a lungo termine, sulla qualificazione normativa e sulla compatibilità con i composti polimerici esistenti. Le partnership tra fornitori di additivi, produttori di compound, OEM e produttori di componenti possono accelerare la validazione. Una qualificazione di successo in questi settori potrebbe generare una domanda di maggior valore e diversificare i ricavi, riducendo le spese per imballaggi e applicazioni di consumo generiche.
Sviluppi recenti
- Luglio 2025: Pirelli — Pirelli ha lanciato uno pneumatico P Zero di produzione standard contenente oltre il 70% di materiali di origine biologica e riciclati , tra cui gomma naturale certificata FSC, acciaio riciclato, silice derivata dalla lolla di riso e materiali di origine vegetale. Sviluppato per Jaguar Land Rover, lo pneumatico è destinato ad alcune applicazioni Range Rover da 22 pollici. Pirelli ha dichiarato che entro il 2026 tutta la gomma naturale utilizzata nei suoi stabilimenti europei sarà certificata FSC.
- Novembre 2025: IG Petrochemicals Limited — IG Petrochemicals ha esteso la data di completamento del suo impianto di plastificanti fino a marzo 2026 e ha approvato un investimento di 100 crore di rupie in IG Biofuels Limited, sua controllata al 100%, per esplorare le opportunità nel settore dei biocarburanti e del biogas compresso. Questo sviluppo indica un investimento parallelo nella capacità di produzione di plastificanti e nelle attività legate alle materie prime di origine biologica.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -