
Markt für Bio-Plasticizers: Größe, Marktanteil & Prognose 2031
Marktgröße und Prognosen für Bio-Weichmacher (2021 – 2031), globaler und regionaler Anteil, Trends und Berichtsabdeckung zur Analyse von Wachstumschancen: nach Typ (epoxidiertes Sojaöl (ESBO), Rizinusöl, Citrate, Bernsteinsäure, andere); Anwendung (Drähte und Kabel, Filme und Platten, Bodenbeläge und Wandverkleidungen, medizinische Geräte, Verpackungsmaterialien, andere) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004506
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


Marktgröße 2025
2,86 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
5,86 Mrd. US-Dollar
Prognose bis 2034
CAGR 2025-2034
8,3 %
Wachstumsrate
Adressierbarer Markt
39,17 Mrd. US-Dollar
(2025–2034)
Der Markt für Bio-Weichmacher wurde 2025 auf 2,86 Milliarden US-Dollar geschätzt und soll bis 2034 auf 5,86 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3 % von 2026 bis 2034 entspricht. Das Marktwachstum wird darauf zurückzuführen sein, dass die Hersteller ihre traditionellen, erdölbasierten Additive durch rohstoffbasierte Additive ersetzen, die Flexibilität, Langlebigkeit, eine geringere Abhängigkeit von fossilen Brennstoffen und höhere Sicherheitsstandards für Produkte ermöglichen.
Nordamerika wird voraussichtlich aufgrund der Nachfrage nach phthalatfreien Additiven, nachhaltigen flexiblen Polymeren und Formulierungen mit nachwachsenden Rohstoffen ein wichtiger Markt bleiben. Zu den Wachstumstreibern des Marktes für Bio-Weichmacher zählen die Regulierung des Chemikalieneinsatzes, die Bemühungen von Unternehmen zur Reduzierung des CO₂-Ausstoßes sowie Investitionen in die Produktion von Polymeren und Additiven in der Region. Die Verwendung von Bio-Weichmachern wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,2 % zunehmen, wobei die USA den größten Beitrag zur regionalen Nachfrage leisten.
Marktanalyse und Einblicke zu Bio-Weichmachern
- Nordamerika: Nordamerika dürfte im Jahr 2025 einen Marktanteil von 18–22 % erreichen und zwischen 2026 und 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,2 % wachsen . Unterstützt wird dies durch nachhaltige Verpackungen, medizinische Polymere, Fahrzeuginnenausstattungen und die Nachfrage nach zertifizierten kohlenstoffärmeren Additiven.
- USA: Die USA hatten im Jahr 2025 einen modellierten Anteil von 14–17 % und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,3–8,1 % wachsen . Treiber dieses Wachstums sind die Bereiche Verpackung, Gesundheitswesen, Bauwesen und die regulatorische Substitution herkömmlicher Weichmacher.
- Europa: Europa hielt im Modell 2025 einen Marktanteil von 24–28 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 7,8–8,6 % verzeichnen , angeführt von Deutschland, Frankreich, Italien und Großbritannien, wo Initiativen zur Chemikaliensicherheit, Kreislaufwirtschaft und Kohlenstoffreduzierung die Materialauswahl beeinflussen.
- Asien-Pazifik: Für Asien-Pazifik wird im Jahr 2025 ein Anteil von 42–46 % prognostiziert. Zwischen 2026 und 2034 wird ein durchschnittliches jährliches Wachstum von 8,7–9,5 % erwartet , angeführt von China, Japan, Südkorea und Indien durch die Expansion der Verpackungs-, Bau-, Automobil- und Elektronikfertigung.
- Größtes Segment: Epoxidiertes Sojaöl hatte im Jahr 2025 einen modellierten Marktanteil von 28–33 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,5 % wachsen , was auf die etablierte Kompatibilität und die breite Verwendung von Polymeren zurückzuführen ist.
- Wachstumsstarkes Segment: Medizinische Anwendungen machten im Modell 2025 einen Anteil von 8–11 % aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,1–10,0 % wachsen , unterstützt durch sicherheitsorientierte Materialsubstitution.
- Die wichtigsten analysierten Unternehmen: BASF SE, Emery Oleochemicals LLC, Galata Chemicals LLC, LANXESS AG, Avient Corporation, Dow Inc., Cargill, Incorporated, Evonik Industries AG, DIC Corporation und Roquette Frères SA
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Bio-Weichmacher haben sich von Nischenprodukten aus nachwachsenden Rohstoffen zu anwendungsfertigen Alternativen entwickelt, die bewährte Polymerverarbeitungsverfahren ergänzen. Technologische Innovationen konzentrieren sich auf epoxidiertes Pflanzenöl, Bernsteinsäuretechnologie, erneuerbaren Alkohol und ausgewogene Rohstoffe. Hersteller verbessern die thermische Stabilität, die Migrationsbeständigkeit, die Kompatibilität und die Verarbeitbarkeit und minimieren gleichzeitig den Aufwand für die Anpassung der Rezeptur. Diese Innovationen erweitern die Substitutionsmöglichkeiten in flexiblem PVC, Verpackungsfolien, Kabelisolierungen, Automobilteilen und Konsumgütern.
Das zukünftige Wachstum hängt von den Rohstoffquellen, dem Zertifizierungsrahmen und der Wirtschaftlichkeit der Produktion in den jeweiligen Regionen ab. Der asiatisch-pazifische Raum profitiert von hohen Polymerverarbeitungskapazitäten, während Europa erneuerbare Rohstoffe, Chemikaliensicherheit und Kreislaufwirtschaft priorisiert. Nordamerikanische Hersteller von Bio-Weichmachern integrieren zunehmend biomassebasierte Rohstoffe in ihre Produktionsprozesse. Diese Initiativen helfen den Kunden, ihren Verbrauch fossiler Ressourcen zu minimieren, ohne ihre bewährten Polymerverarbeitungstechniken umstellen zu müssen.
Umfang des Marktberichts zu Bio-Weichmachern
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,86 Milliarden US-Dollar |
| Marktgröße bis 2034 | 5,86 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,3 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2025–2034 |
Marktanalyse für Bio-Weichmacher
Die Nachfrage nach Bio-Weichmachern wird direkt mit dem Wandel von phthalatbasierten Weichmachern hin zu nachhaltigeren und sichereren Alternativen verknüpft sein. Verpackungshersteller fordern zudem Weichmacher, die den Anforderungen an Nachhaltigkeit und Lebensmittelkontakt gerecht werden, während die Automobil- und Bauindustrie nach CO₂-armen, aber dennoch langlebigen Weichmachern sucht. Die Wertschöpfungskette der Bio-Weichmacher umfasst landwirtschaftliche Rohstoffe, deren chemische Umwandlung, die Herstellung von Weichmachern, die Polymercompoundierung und die Produktfertigung. Das Angebot hängt somit von der Verfügbarkeit von Pflanzenölen, der Bernsteinsäureproduktion, den Rohstoffpreisen, Zertifizierungen und regionalen Verarbeitungsanlagen ab.
Der Vorteil der Nutzung nachwachsender Rohstoffe liegt in der Möglichkeit, diese ohne wesentliche Anlagenänderungen in das bestehende Polymersystem zu integrieren. BASF beispielsweise stellt biomassebasierte Weichmacher mithilfe eines zertifizierten Massenbilanzverfahrens her. Dies zeigt, wie der Einsatz nachwachsender Rohstoffe in den aktuellen Produktionsprozess eingebunden werden kann.
Die Wettbewerbsdifferenzierung verlagert sich von reinen Angaben zum Anteil erneuerbarer Rohstoffe hin zu Kennzahlen, die messbare Leistung, Zertifizierung, Rohstoffverfügbarkeit und anwendungsspezifische Formulierungen umfassen. Der Marktbericht für Bio-Weichmacher zeigt, dass BASF SE, LANXESS AG, Emery Oleochemicals LLC, Galata Chemicals LLC, Dow Inc. und Evonik Industries AG durch umfassende Chemie- und kundenspezifische Formulierungskompetenz konkurrieren. Cargill, Incorporated und Roquette Frères SA hingegen verfügen über einzigartige Kompetenzen im Bereich erneuerbarer Rohstoffe und Bioraffinerien, während Avient Corporation auf Additivtechnologie für Biopolymersysteme spezialisiert ist.
Es wird in erneuerbare Rohstoffe und Drop-in-Lösungen investiert, jedoch nicht in neue Anlagen zur Weiterverarbeitung. Das Biomasse-Portfolio von BASF belegt die wirtschaftliche Rentabilität zertifizierter Substitution, während das Bioraffinerie-Portfolio von Roquette die Integration erneuerbarer Rohstoffe demonstriert. Daher muss die Wettbewerbspositionierung auf Rohstoffsicherheit, Zertifizierung, Formulierungsleistung, technischer Unterstützung und der Bedienung regulierter Anwendungen beruhen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Bio-Weichmacher: Strategische Einblicke
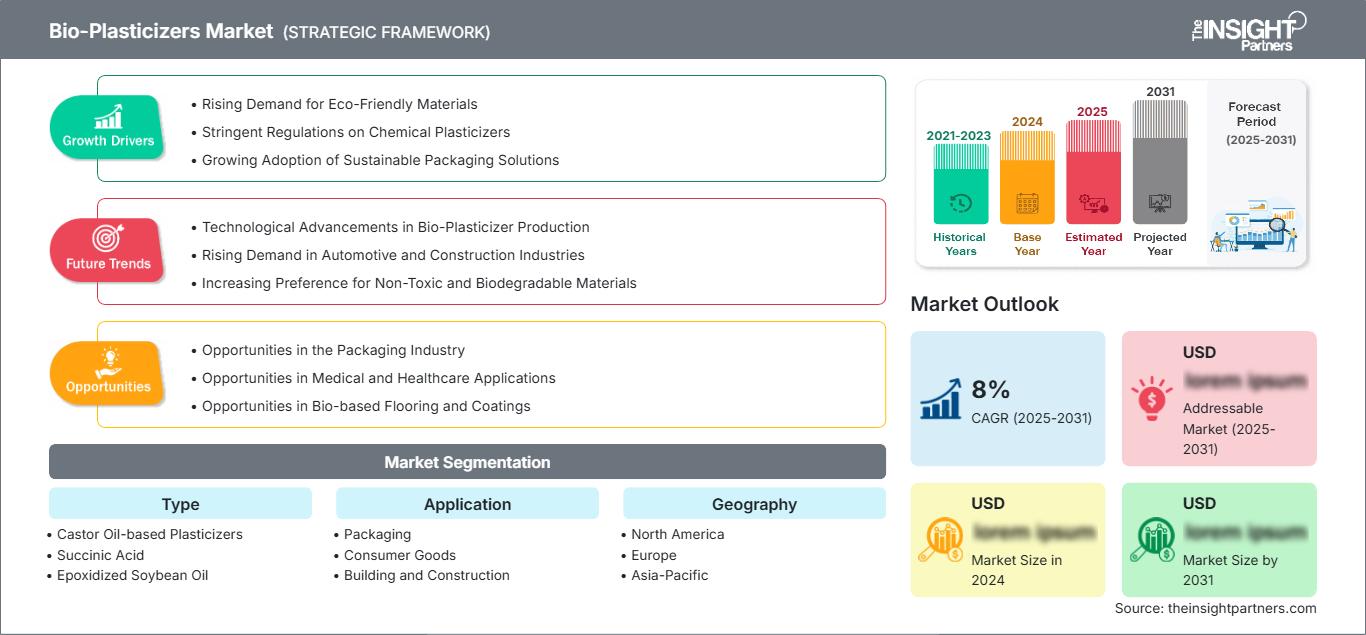
Regionale Einblicke
Markt für Bio-Weichmacher in Nordamerika
Nordamerika hielt 2025 einen prognostizierten Marktanteil von 18–22 % bei Bio-Weichmachern und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,2 % wachsen. Die USA stellen das dominierende regionale Nachfragezentrum dar, gestützt durch die Bereiche flexibles PVC, Verpackungen, Medizinprodukte, Automobilkomponenten sowie Draht- und Kabelanwendungen. Mexiko trägt durch den Export von Automobil- und Konsumgütern zur Produktionsnachfrage bei, während Kanada durch Verpackungen, das Baugewerbe und die industrielle Polymerverarbeitung seinen Beitrag leistet.
Der Einsatz regionaler Produkte wird zunehmend mit Zertifizierungen für erneuerbare Rohstoffe und der CO₂-Bilanzierung in Unternehmen verknüpft. 2025 brachte BASF in Nordamerika neue nachhaltige Weichmacherprodukte auf den Markt, die auf Biomassebasis hergestellte und recycelte Produkte aus Pasadena, Texas, und Cornwall, Ontario, mit ISCC-PLUS-Zertifizierung verwenden. Dies belegt den wachsenden Trend hin zu Drop-in-Produkten, mit denen Verarbeiter ihre gewohnten Prozesse ohne Abhängigkeit von fossilen Brennstoffen fortführen können.
US-Markt für Bio-Weichmacher
Die USA machten im Jahr 2025 etwa 76–79 % der nordamerikanischen Gesamtnachfrage aus, was einem prognostizierten globalen Anteil von 14–17 % entspricht, mit einer erwarteten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–8,1 % bis 2034. Im Verpackungs- und Gesundheitswesen ergeben sich Chancen aufgrund der zunehmenden Bedeutung der Materialsicherheit und Rückverfolgbarkeit im Hinblick auf die Anwendung.
Zertifizierte Massenbilanzsysteme für Weichmacher auf Basis erneuerbarer Rohstoffe erfreuen sich in den USA zunehmender Beliebtheit bei Herstellern und Verbrauchern. Ein Beispiel hierfür ist die Markteinführung von biomassebasierten und recycelten Weichmachern durch BASF in Nordamerika im Jahr 2025. Dies ist für die USA von strategischer Bedeutung, da die Region über eine hohe Polymerverarbeitungskapazität und etablierte Regulierungen für chemische Additive verfügt.
Markt für Bio-Weichmacher in Europa
Europa wird voraussichtlich 2025 einen Marktanteil von 24–28 % halten und von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,6 % wachsen, wobei Deutschland der größte regionale Verbraucher ist. Die deutschen Branchen Automobil, Bauwesen, Elektrotechnik und Industriepolymere haben einen breiten Bedarf an umweltfreundlichen Weichmacherlösungen, während Frankreich und Italien einen wesentlichen Beitrag zur Nachfrage im Verpackungs- und Konsumgüterbereich leisten.
Großbritannien setzt sich weiterhin für die Förderung nachhaltiger Materialien und Chemikalien in den Bereichen Verpackung, Bauwesen und Konsumgüter ein. Deutschlands Stärken liegen in seiner robusten Automobil- und Fertigungsindustrie, während Frankreich, Italien und Spanien auf den Sektoren Verpackung, Baustoffe, Bodenbeläge, Konsumgüter und Automobile setzen. Umweltbewusste Einkäufer in Europa beurteilen heute neben den Migrationseigenschaften und den Auswirkungen auf den Lebenszyklus auch den Bioanteil und die Nachhaltigkeit von Materialien.
Markt für Bio-Weichmacher im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum wurde ein Marktanteil von 42–46 % im Jahr 2025 prognostiziert, mit einem erwarteten jährlichen Wachstum von 8,7–9,5 % bis 2034. China ist der führende Konsument in der Region und produziert PVC, Verpackungen, Bauprodukte, Automobile und Elektronik. Japan und Südkorea konzentrieren sich auf Hochleistungsmaterialien, während Indien und Australien durch Investitionen in Verpackungen und Infrastruktur Wachstumschancen bieten.
Branchenwachstum, Polymerfertigungskapazitäten und Nachhaltigkeitstrends werden die regionale Nachfrage ankurbeln. China wird weiterhin führend sein, während Indien mit wachsenden Aktivitäten in der Verpackungs- und Automobilindustrie für ein starkes zusätzliches Verbrauchswachstum gut positioniert ist. Bio-Weichmacher werden ein starkes Wachstum verzeichnen, da regionale Hersteller nach erneuerbaren Weichmachern suchen, die mit bestehenden Compoundierungs-/Konversionsprozessen kompatibel sind.
Markt für Bio-Weichmacher im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 7,0–8,0 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) im Nahen Osten fördern die Entwicklung ihrer nachgelagerten Materialindustrien, während Südafrika in Afrika die Nachfrage in diesem Segment durch Anwendungen in den Bereichen Verpackung, Bauwesen, Automobilindustrie und Konsumgüterherstellung ankurbelt. Die Nachfrage im übrigen Nahen Osten und Afrika profitiert, wenn auch geringer, vom Infrastrukturausbau und dem Import von Polymerverarbeitungstechnologien.
Die Vereinigten Arabischen Emirate und Saudi-Arabien sind aufgrund der Diversifizierung ihrer Industriezweige und der Investitionen in die Herstellung von Nicht-Öl-Produkten die führenden Märkte in der Region. Der südafrikanische Markt verfügt über eine breitere Verbraucherbasis. Die Akzeptanz von Bio-Weichmachern ist preis- und angebotsabhängig; die Nachfrage könnte sich jedoch aufgrund der Anforderungen an den Anteil erneuerbarer Rohstoffe bei Exportprodukten verbessern.
Segmentierungsanalyse
Typ
Der Markt für Bio-Weichmacher umfasst die Segmente Typ und Anwendung. Die Marktdynamik wird durch die Verfügbarkeit nachwachsender Rohstoffe, die Formulierungsleistung, regulatorische Anforderungen und die Substitution konventioneller Weichmacher beeinflusst. Die Segmentierung nach Typ umfasst Weichmacher auf Rizinusölbasis, Bernsteinsäure, epoxidiertes Sojaöl und epoxidiertes Leinöl. Die Anwendungsbereiche erstrecken sich von Verpackung und Konsumgütern über das Bauwesen und die Medizintechnik bis hin zu Kabeln und Leitungen sowie der Automobilindustrie. Für das Segment Typ wird ein jährliches Wachstum von 7,8–8,6 % im Zeitraum von 2026 bis 2034 prognostiziert . Die Produktauswahl hängt von Kompatibilität, Migrationsbeständigkeit, thermischer Stabilität, Anforderungen an den Anteil nachwachsender Rohstoffe und der Wirtschaftlichkeit der Rohstoffe ab. Epoxidierte Öle sind weiterhin kommerziell etabliert, während Bernsteinsäure- und Rizinusölsysteme Möglichkeiten für differenzierte, auf nachwachsenden Rohstoffen basierende Chemie bieten.
- Weichmacher auf Rizinusölbasis: Diese Materialien profitieren von der Verfügbarkeit nachwachsender Rohstoffe und ihrer Kompatibilität mit ausgewählten Polymersystemen. Ihr strategischer Wert steigt dort, wo Formulierer pflanzliche Weichmacher mit Leistungsanforderungen suchen, die über die von herkömmlichen Pflanzenölen hinausgehen.
- Bernsteinsäure: Systeme auf Bernsteinsäurebasis bieten einen Weg zu erneuerbaren chemischen Zwischenprodukten und können Anwendungen unterstützen, die eine kontrollierte Leistung erfordern. Ihre Bedeutung dürfte mit der zunehmenden Integration der biobasierten chemischen Produktion in industrielle Bioraffinerien steigen.
- Epoxidiertes Sojaöl: ESBO ist eine etablierte und bedeutende Produktkategorie, da Sojabohnen als Rohstoff weit verbreitet sind und die epoxidierte Struktur in PVC-Formulierungen weichmachende und stabilisierende Eigenschaften aufweisen kann.
- Epoxidiertes Leinöl: Epoxidiertes Leinöl bietet Vorteile hinsichtlich seines nachwachsenden Rohstoffanteils und seiner funktionellen Kompatibilität in ausgewählten Polymersystemen. Die Nachfrage wird durch Anwendungen gestützt, die pflanzliche Additive mit oxidationsbedingten Leistungsvorteilen erfordern.
Anwendung
Für das Anwendungssegment im Markt für Bio-Weichmacher wird von 2026 bis 2034 ein modelliertes jährliches Wachstum von 8,1–8,9 % erwartet . Die Anwendung geht über herkömmliche flexible Polymere hinaus und erstreckt sich auf regulierte und nachhaltigkeitssensible Produkte. Verpackungen und Konsumgüter liefern das größte Volumen, während medizinische und automobile Anwendungen höherwertige Möglichkeiten eröffnen.
- Verpackung: Verpackungen stellen einen wichtigen Nachfragebereich dar, da Verarbeiter zunehmend erneuerbare Zusatzstoffe neben der Eignung für den Lebensmittelkontakt, dem Migrationsverhalten, der Recyclingfähigkeit und den Zielen hinsichtlich des CO2-Fußabdrucks bewerten.
- Konsumgüter: Konsumgüter bieten wachsende Möglichkeiten für biobasierte Zusatzstoffe in flexiblen Bauteilen, Haushaltsprodukten, Spielzeug und Lifestyle-Produkten, wo Materialsicherheit und Umweltverträglichkeit die Kaufentscheidungen beeinflussen.
- Bauwesen: Anwendungsbereiche im Bauwesen umfassen Bodenbeläge, Wandverkleidungen, flexible Bauteile und Dichtungssysteme aus Polymer. Die Nachfrage richtet sich nach Langlebigkeit, geringer Migration, Einhaltung gesetzlicher Vorschriften und den Anforderungen an umweltfreundliche Baumaterialien.
- Medizinische Anwendungen erfordern eine strenge Kontrolle von Migration, extrahierbaren Stoffen, Kompatibilität und Biokompatibilität. Diese Anforderungen verlängern zwar die technische Qualifizierung, können aber eine Premium-Positionierung geeigneter biobasierter Formulierungen ermöglichen.
- Drähte und Kabel: Hersteller von Drähten und Kabeln benötigen Flexibilität, elektrische Leistungsfähigkeit, thermische Stabilität und lange Lebensdauer. Biobasierte Weichmacher können Marktanteile gewinnen, wenn die Anforderungen an nachwachsende Rohstoffe mit den geforderten Isolationseigenschaften übereinstimmen.
- Automobilindustrie: Im Automobilbereich werden zunehmend nachhaltige Innenraummaterialien eingesetzt, wobei gleichzeitig Anforderungen an Hitzebeständigkeit, Langlebigkeit, geringe Beschlagbildung und geringe Migration bestehen bleiben. Diese Kombination fördert die Entwicklung spezialisierter biobasierter Weichmacher.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Verpackung |
Hoch |
Sichere Verpackung |
Skalierung |
|
Konsumgüter |
Medium |
Ungiftige Materialien |
Skalierung |
|
Hochbau und Konstruktion |
Medium |
Grüne Bodenbeläge |
Skalierung |
|
Medizinisch |
Medium |
Geringe Migration |
Aufkommen |
|
Drähte und Kabel |
Medium |
Erneuerbare Isolierung |
Aufkommen |
|
Automobil |
Hoch |
Nachhaltige Inneneinrichtungen |
Skalierung |
Markttreiber und Wirkungsanalyse für Bio-Weichmacher
Ersatz herkömmlicher Weichmacher durch Sicherheitsanforderungen
Beschränkungen und strenge Kontrollen bestimmter konventioneller Weichmacher veranlassen Hersteller, Alternativen mit verbessertem Sicherheitsprofil und nachwachsenden Rohstoffen zu evaluieren. Besonders stark ist dies bei Verpackungen, Medizinprodukten, Spielzeug, Konsumgütern und Anwendungen, bei denen Migration oder chemische Belastung strengen regulatorischen Auflagen unterliegen. Bioweichmacher können sich daher auch dann durchsetzen, wenn ihre Materialkosten über denen konventioneller Alternativen liegen, sofern sie gleichzeitig die Leistungs- und Konformitätsanforderungen erfüllen. Diese Entwicklung verschiebt Kaufentscheidungen vom reinen Preisvergleich hin zur Gesamteignung der Formulierung. Lieferanten, die Migrationsverhalten, regulatorische Dokumentation, gleichbleibende Qualität und rückverfolgbare Rohstoffe nachweisen können, reduzieren die Qualifizierungshürden. Langfristig dürfte der Austauschzyklus Verarbeiter dazu anregen, verschiedene biobasierte Verfahren zu testen und so den Wettbewerbsdruck hinsichtlich Formulierungseffizienz, technischem Support und Zertifizierung zu erhöhen.
Erweiterung der Anwendungen für nachhaltige Verpackungen und flexible Polymere
Verpackungshersteller stehen unter dem Druck, die Materialeigenschaften zu erhalten und gleichzeitig die Abhängigkeit von fossilen Rohstoffen zu reduzieren. Bio-Weichmacher können diesen Wandel unterstützen, indem sie die Flexibilität und Verarbeitbarkeit ausgewählter Polymersysteme verbessern und gleichzeitig nachwachsende Rohstoffe einbringen. Die wirtschaftlichen Auswirkungen reichen von Folien und flexiblen Verpackungen bis hin zu Verschlüssen, Konsumbehältern und Spezialverpackungskomponenten. Die Nachfrage dürfte dort am stärksten sein, wo Nachhaltigkeitsversprechen durch anerkannte Zertifizierungen belegt sind und die Migration von Additiven innerhalb der geltenden Grenzwerte bleibt. Verpackungshersteller bevorzugen zudem Lösungen, die sich in bestehende Extrusions-, Compoundierungs- und Verarbeitungsanlagen integrieren lassen. Daher haben Anbieter mit sofort einsetzbaren Produkten einen Vorteil gegenüber Technologien, die umfangreiche Anlagenmodifikationen erfordern. Die kontinuierliche Entwicklung nachwachsender Rohstoffe und zertifizierter Massenbilanzsysteme dürfte das Anwendungsspektrum von Verpackungen, die sich für biobasierte Weichmacher eignen, weiter ausdehnen.
Wachstum der Integration erneuerbarer Rohstoffe in der chemischen Produktion
Chemieproduzenten integrieren zunehmend erneuerbare Rohstoffe in etablierte Produktionssysteme, anstatt ausschließlich auf neue, dedizierte Produktionsanlagen zu setzen. Biomassebilanzierte Ansätze ermöglichen die Zuordnung erneuerbarer Rohstoffe über zertifizierte Massenbilanzketten und erhalten gleichzeitig die Leistung konventioneller Produktionsprozesse. Das Portfolio nachhaltiger Weichmacher von BASF veranschaulicht dieses Modell: Zertifizierte, biomassebilanzierte Produkte sind so konzipiert, dass sie die Eigenschaften konventioneller Produkte bewahren. Diese Integration senkt die Einführungshürden, da nachgelagerte Verarbeiter ihre Anlagen nicht unbedingt umbauen oder die Prozessbedingungen ändern müssen. Sie eröffnet zudem Agrar- und Bioraffinerieunternehmen die Möglichkeit, sich weiter oben in der Wertschöpfungskette zu engagieren. Das entstehende Ökosystem stärkt die Versorgungssicherheit, verbessert die Rückverfolgbarkeit und unterstützt differenzierte Produktportfolios auf Basis erneuerbarer Kohlenstoffanteile.
Markt für Bio-Weichmacher: Zukunftstrends
Erweiterung der zertifizierten Massenbilanz-Weichmacher
Die Trends im Markt für Bio-Weichmacher gehen zunehmend in Richtung zertifizierter Massenbilanzproduktion, da Hersteller messbare Reduzierungen des Verbrauchs fossiler Ressourcen anstreben, ohne etablierte Polymerverarbeitungssysteme zu beeinträchtigen. Anstatt völlig neue chemische Verfahren zu entwickeln, können Produzenten erneuerbare oder zirkuläre Rohstoffe in bestehende Produktionsnetzwerke integrieren und deren Verwendung durch anerkannte Zertifizierungen nachweisen. Das ISCC PLUS-zertifizierte Portfolio an biomassebasierten Weichmachern von BASF veranschaulicht diese Entwicklung. Zukünftige Produkte werden voraussichtlich eine transparentere Dokumentation des Anteils erneuerbarer Rohstoffe, Informationen zum CO₂-Fußabdruck und Nachweise zur Herkunft der Rohstoffe bieten. Dieser Ansatz ist insbesondere für multinationale Verarbeiter relevant, die in verschiedenen Regionen auf einheitliche Materialien angewiesen sind. Da Einkaufsteams Lebenszyklus- und CO₂-Kennzahlen in die Lieferantenqualifizierung einbeziehen, dürften zertifizierte Massenbilanz-Weichmacher neben physikalisch biobasierten Produkten zunehmend an Bedeutung gewinnen.
Entwicklung leistungsfähigerer, erneuerbarer Weichmachersysteme
Zukünftige Formulierungen werden sich verstärkt auf Anwendungen konzentrieren, bei denen herkömmliche biobasierte Additive in der Vergangenheit hinsichtlich Hitzebeständigkeit, Migrationskontrolle, Haltbarkeit oder Polymerkompatibilität an ihre Grenzen stießen. Forschung und Entwicklung werden voraussichtlich erneuerbare Rohstoffe mit molekularen Designstrategien kombinieren, die die Leistung verbessern, anstatt den nachwachsenden Rohstoff als primäres Produktmerkmal zu betrachten. Dieser Wandel kann neue Möglichkeiten in Bereichen wie Fahrzeuginnenausstattung, Medizintechnik, Kabelisolierung, Bauprodukte und anspruchsvolle Konsumgüter eröffnen. Anbieter werden sich voraussichtlich durch anwendungsspezifische Formulierungen, kontrollierte Molekularstrukturen und verbesserte Langzeitstabilität differenzieren. Das Ergebnis dürfte ein breiteres Portfolio sein, das über etablierte Pflanzenölprodukte hinausgeht. Mit sinkenden Leistungsunterschieden können Beschaffungsentscheidungen zunehmend die Auswirkungen über den gesamten Lebenszyklus, die regulatorische Dokumentation, die Zuverlässigkeit und die Gesamtwirtschaftlichkeit der Formulierung stärker in den Vordergrund rücken als allein den Anteil nachwachsender Rohstoffe.
Marktchancen für Bio-Weichmacher
Skalierung der Versorgung mit erneuerbaren Rohstoffen durch integrierte Bioraffinerien
Marktprognosen für Bio-Weichmacher deuten auf die Möglichkeit hin, die Versorgungssicherheit mit Rohstoffen durch die Vernetzung von Weichmacherherstellern mit integrierten Bioraffinerien zu stärken. Bernsteinsäure, Rizinusöl-basierte Zwischenprodukte, Sojaöl und andere nachwachsende Rohstoffe können von vertikal koordinierten Liefervereinbarungen profitieren, die die Rückverfolgbarkeit verbessern und die Abhängigkeit von fragmentierter Beschaffung verringern. Das integrierte Bioraffineriemodell von Roquette, das nachwachsende Rohstoffe und Cellulose zu Industriechemikalien verarbeitet, zeigt, wie die Integration in die vorgelagerte Wertschöpfungskette eine kontinuierliche Produktion biobasierter Chemikalien unterstützen kann. Investitionen in die regionale Rohstoffverarbeitung können die logistischen Risiken weiter reduzieren und die Reaktionsfähigkeit der Lieferkette verbessern. Unternehmen, die langfristige Beschaffungspartnerschaften eingehen, können für nachgelagerte Verarbeiter eine planbarere Wirtschaftlichkeit schaffen und gleichzeitig die Überprüfung des Anteils nachwachsender Rohstoffe verbessern. Diese Chance ist besonders relevant für den asiatisch-pazifischen Raum und Nordamerika, wo große Verarbeitungsstandorte lokale Liefernetzwerke unterstützen können.
Gezielte Expansion in die Bereiche Medizin und Automobilanwendungen
Medizin- und Automobilanwendungen bieten attraktive Chancen, da beide Bereiche differenzierte Leistungsmerkmale anstelle von Standardpreisen erfordern. Medizinproduktehersteller legen Wert auf Migration, extrahierbare Stoffe, Biokompatibilität und regulatorische Dokumentation und schaffen so Raum für qualifizierte biobasierte Formulierungen mit einheitlichen Spezifikationen. Automobilhersteller evaluieren zunehmend erneuerbare Materialien für den Innenraum und halten gleichzeitig an hohen Anforderungen an Hitzebeständigkeit, Antibeschlag, Langlebigkeit und Geruchsneutralität fest. Lieferanten können diese Anwendungen durch spezialisierte Qualitäten anstelle einer breiten Substitution von Standardprodukten gezielt ansprechen. Die strategische Entwicklung sollte sich auf Anwendungstests, Langzeitbeständigkeit, regulatorische Qualifizierung und Kompatibilität mit bestehenden Polymerverbindungen konzentrieren. Partnerschaften zwischen Additivlieferanten, Compoundierern, OEMs und Komponentenherstellern können die Validierung beschleunigen. Eine erfolgreiche Qualifizierung in diesen Sektoren könnte eine höherwertige Nachfrage generieren und die Einnahmen weg von Verpackungen und allgemeinen Konsumgüteranwendungen diversifizieren.
Aktuelle Entwicklungen
- Juli 2025: Pirelli – Pirelli hat einen Serienreifen der Marke P Zero auf den Markt gebracht, der zu über 70 % aus biobasierten und recycelten Materialien besteht , darunter FSC-zertifizierter Naturkautschuk, recycelter Stahl, aus Reishülsen gewonnenes Siliciumdioxid und pflanzliche Rohstoffe. Der für Jaguar Land Rover entwickelte Reifen ist für ausgewählte 22-Zoll-Modelle des Range Rover vorgesehen. Pirelli gab bekannt, dass bis 2026 der gesamte in seinen europäischen Werken verwendete Naturkautschuk FSC-zertifiziert sein wird.
- November 2025: IG Petrochemicals Limited – IG Petrochemicals verlängerte den Fertigstellungstermin für ihre Weichmacheranlage auf März 2026 und genehmigte eine Investition von 100 Crore ₹ in ihre hundertprozentige Tochtergesellschaft IG Biofuels Limited, um Möglichkeiten im Bereich Biokraftstoffe und komprimiertes Biogas zu erkunden. Diese Entwicklung deutet auf parallele Investitionen in die Weichmacherkapazität und in biobasierte Rohstoffgeschäfte hin.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -