
Marché des bioplastifiants : taille, part de marché et prévisions 2031
Analyse du marché des bioplastifiants : taille et prévisions (2021-2031), parts mondiales et régionales, tendances et opportunités de croissance. Rapport d'analyse : par type (huile de soja époxydée (ESBO), huile de ricin, citrates, acide succinique, autres), applications (fils et câbles, films et feuilles, revêtements de sol et muraux, dispositifs médicaux, matériaux d'emballage, autres) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Amérique centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004506
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
2,86 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
5,86 milliards de dollars américains
Prévisions pour 2034
TCAC 2025-2034
8,3 %
taux de croissance
Marché adressable
39,17 milliards de dollars américains
(2025-2034)
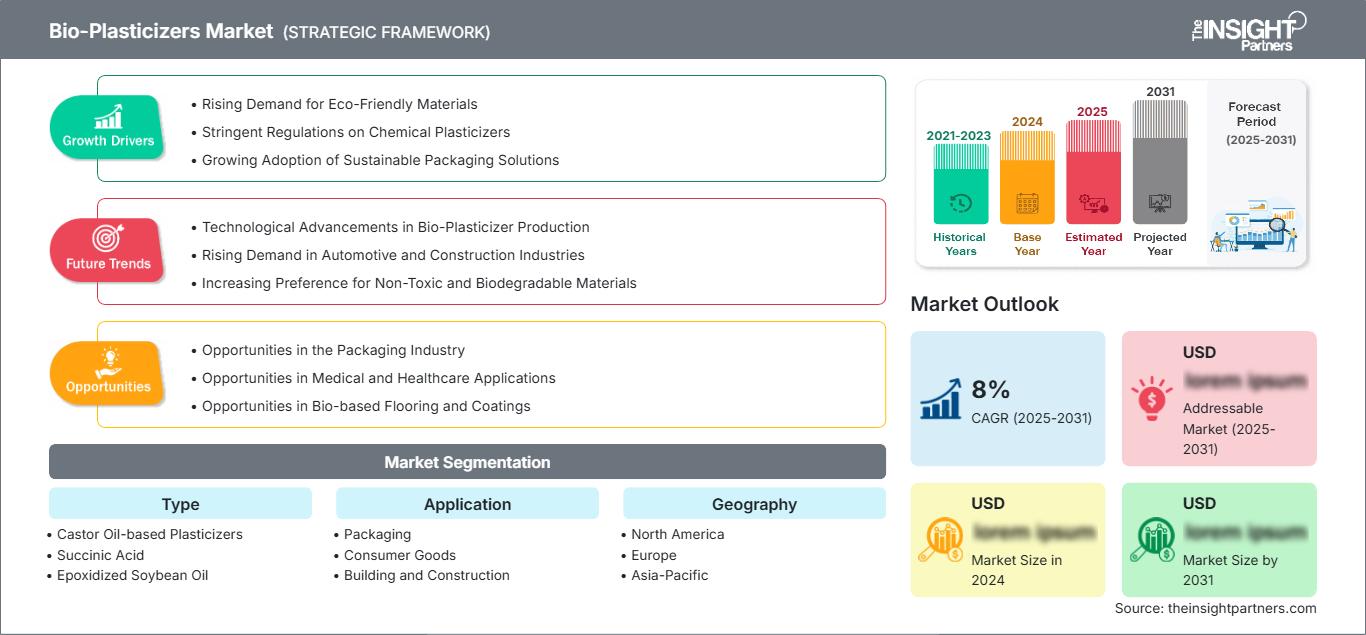
Le marché des bioplastifiants était évalué à 2,86 milliards de dollars américains en 2025 et devrait atteindre 5,86 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 8,3 % de 2026 à 2034. Le marché se développera à mesure que les producteurs remplaceront leurs additifs traditionnels à base de pétrole par des additifs à base de matières premières qui facilitent la flexibilité, la durabilité, une faible dépendance aux combustibles fossiles et les normes de sécurité des produits.
L'Amérique du Nord devrait conserver son importance sur le marché des bioplastifiants, portée par la demande d'additifs sans phtalates, de polymères flexibles durables et de formulations à base de matières renouvelables. La croissance de ce marché est notamment due à la réglementation de l'exposition aux produits chimiques, aux efforts des entreprises pour réduire leur empreinte carbone et aux investissements dans la production de polymères et d'additifs dans la région. L'adoption des bioplastifiants devrait progresser à un TCAC (taux de croissance annuel composé) de 7,4 % à 8,2 % entre 2026 et 2034, les États-Unis étant le principal moteur de la demande régionale.
Analyse et perspectives du marché des bioplastifiants
- Amérique du Nord : L’Amérique du Nord représentait une part modélisée de 18 à 22 % en 2025 et devrait croître à un TCAC de 7,4 à 8,2 % entre 2026 et 2034 , soutenue par les emballages durables, les polymères médicaux, les intérieurs automobiles et la demande d’additifs certifiés à faible teneur en carbone.
- États-Unis : Les États-Unis représentaient une part modélisée de 14 à 17 % en 2025 et devraient connaître une croissance annuelle composée de 7,3 à 8,1 % entre 2026 et 2034 , tirée par l'emballage, les soins de santé, la construction et la substitution réglementaire des plastifiants conventionnels.
- Europe : L’Europe détenait une part de marché estimée entre 24 et 28 % en 2025 et devrait enregistrer un TCAC de 7,8 à 8,6 % entre 2026 et 2034 , sous l’impulsion de l’Allemagne, de la France, de l’Italie et du Royaume-Uni, où les initiatives en matière de sécurité chimique, de circularité et de réduction des émissions de carbone influencent le choix des matériaux.
- Asie-Pacifique : La région Asie-Pacifique représentait une part modélisée de 42 à 46 % en 2025 et devrait enregistrer un TCAC de 8,7 à 9,5 % entre 2026 et 2034 , tirée par la Chine, le Japon, la Corée du Sud et l'Inde grâce à l'expansion des secteurs de l'emballage, de la construction, de l'automobile et de la fabrication électronique.
- Segment le plus important : L’huile de soja époxydée détenait une part de marché estimée entre 28 et 33 % en 2025 et devrait croître à un TCAC de 7,8 à 8,5 % entre 2026 et 2034 , grâce à sa compatibilité établie et à sa large utilisation de polymères.
- Segment à forte croissance : Les applications médicales représentaient une part de marché modélisée de 8 à 11 % en 2025 et devraient croître à un TCAC de 9,1 à 10,0 % entre 2026 et 2034. , soutenues par la substitution de matériaux axée sur la sécurité.
- Principales entreprises analysées en détail : BASF SE, Emery Oleochemicals LLC, Galata Chemicals LLC, LANXESS AG, Avient Corporation, Dow Inc., Cargill, Incorporated, Evonik Industries AG, DIC Corporation et Roquette Frères SA.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les bioplastifiants, initialement des ressources renouvelables de niche, sont devenus des solutions prêtes à l'emploi offrant des matériaux alternatifs aux procédés de transformation des polymères éprouvés. Les innovations technologiques s'articulent autour des huiles végétales époxydées, de la technologie de l'acide succinique, des alcools renouvelables et de matières premières équilibrées. Les fabricants améliorent la stabilité thermique, les propriétés anti-migration, la compatibilité et la transformabilité, tout en minimisant les modifications de formulation nécessaires aux transformateurs. Ces innovations élargissent les possibilités de substitution dans le PVC souple, les films d'emballage, l'isolation des câbles, les pièces automobiles et les biens de consommation.
La croissance future dépendra des sources de matières premières, du cadre de certification et des conditions économiques de production dans les différentes régions. La région Asie-Pacifique bénéficierait de capacités élevées de transformation des polymères, tandis que l'Europe privilégierait les intrants renouvelables, la sécurité chimique et l'économie circulaire. Les producteurs nord-américains de bioplastifiants intègrent de plus en plus de matières premières issues de la biomasse dans leurs procédés de production actuels. Ces initiatives devraient permettre aux clients de minimiser leur consommation de ressources fossiles sans avoir à modifier leurs techniques éprouvées de transformation des polymères.
Portée du rapport sur le marché des bioplastifiants
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,86 milliards de dollars américains |
| Taille du marché d'ici 2034 | 5,86 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,3% |
| Données historiques | 2021-2024 |
| Période de prévision | 2025-2034 |
Analyse du marché des bioplastifiants
La demande du marché des bioplastifiants sera directement liée à la transition des plastifiants à base de phtalates vers des alternatives plus durables et plus sûres. Par ailleurs, les fabricants d'emballages exigent des plastifiants répondant aux exigences de durabilité et de contact alimentaire, tandis que les secteurs de l'automobile et de la construction recherchent des plastifiants à faible empreinte carbone, tout en conservant leur durabilité. La chaîne de valeur des bioplastifiants comprend les matières premières agricoles, leur transformation chimique, la production de plastifiants, le compoundage de polymères et la fabrication du produit fini. L'offre dépend donc de la disponibilité des huiles végétales, de la production d'acide succinique, du prix des matières premières, des certifications et des capacités de transformation régionales.
L'avantage d'utiliser des matières premières renouvelables réside dans la possibilité de les intégrer au système polymère existant sans modification substantielle des équipements. Par exemple, BASF produit des plastifiants biosourcés grâce à une approche de bilan massique certifiée. Ceci illustre comment l'utilisation de matières premières renouvelables peut être intégrée au processus de production actuel.
La différenciation concurrentielle évolue, passant de simples allégations de contenu renouvelable à des indicateurs de performance mesurables, de certification, de disponibilité des matières premières et de formulation adaptée à l'application. Le rapport sur le marché des bioplastifiants révèle que BASF SE, LANXESS AG, Emery Oleochemicals LLC, Galata Chemicals LLC, Dow Inc. et Evonik Industries AG se positionnent sur un marché concurrentiel fondé sur une expertise pointue en chimie et en formulation, avec des solutions personnalisées. Cargill, Incorporated et Roquette Frères SA, quant à elles, bénéficient d'une capacité unique en matière de matières premières renouvelables et de bioraffineries, tandis qu'Avient Corporation se spécialise dans les technologies d'additifs pour les systèmes biopolymères.
Des investissements sont réalisés dans les matières premières renouvelables et les solutions de substitution, mais pas dans de nouvelles installations de traitement en aval. Le portefeuille équilibré de BASF, basé sur la biomasse, démontre la viabilité commerciale de la substitution certifiée, tandis que le portefeuille de bioraffineries de Roquette illustre l'intégration de matières premières renouvelables. Par conséquent, un positionnement concurrentiel solide repose sur la sécurité d'approvisionnement, la certification, la performance des formulations, l'assistance technique et la prise en charge d'applications réglementées.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des bioplastifiants : Perspectives stratégiques
Perspectives régionales
Marché des bioplastifiants en Amérique du Nord
L'Amérique du Nord détenait une part de marché estimée entre 18 et 22 % pour les bioplastifiants en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 7,4 à 8,2 % entre 2026 et 2034. Les États-Unis constituent le principal centre de demande régional, soutenus par le PVC souple, l'emballage, les produits médicaux, les composants automobiles et les applications liées aux fils et câbles. Le Mexique contribue à la demande manufacturière grâce à ses exportations de produits automobiles et de biens de consommation, tandis que le Canada y contribue par le biais de l'emballage, de la construction et de la transformation des polymères industriels.
L'utilisation de produits régionaux s'accompagne progressivement de certifications relatives aux contenus renouvelables et à la comptabilité carbone au sein des entreprises. En 2025, BASF a lancé en Amérique du Nord de nouveaux plastifiants durables, élaborés à partir de biomasse équilibrée et de produits recyclés provenant de Pasadena (Texas) et de Cornwall (Ontario), et certifiés ISCC PLUS. Ceci témoigne d'une tendance croissante à l'utilisation de produits de substitution, permettant aux transformateurs de poursuivre leurs procédés habituels sans dépendre des énergies fossiles.
Marché américain des bioplastifiants
Les États-Unis représentaient environ 76 à 79 % de la demande totale de l'Amérique du Nord en 2025, ce qui se traduit par une part projetée de 14 à 17 % à l'échelle mondiale, avec un TCAC de 7,3 à 8,1 % prévu jusqu'en 2034. Des opportunités se présentent dans les secteurs de l'emballage et de la santé en raison de l'importance croissante de la sécurité et de la traçabilité des matériaux en termes d'application.
Les systèmes de bilan massique certifiés pour les plastifiants d'origine renouvelable sont de plus en plus recherchés par les producteurs et les consommateurs américains. À titre d'exemple, BASF a lancé en Amérique du Nord en 2025 des plastifiants à bilan massique équilibré et issus du recyclage de la biomasse. Cette initiative revêt une importance stratégique pour les États-Unis, région dotée d'une forte capacité de conversion des polymères et d'une réglementation bien établie en matière d'additifs chimiques.
Marché européen des bioplastifiants
L'Europe devrait détenir une part de marché estimée entre 24 et 28 % en 2025 et connaître une croissance annuelle composée de 7,8 % à 8,6 % entre 2026 et 2034, l'Allemagne étant le principal consommateur régional. Les secteurs allemands de l'automobile, de la construction, de l'électronique et des polymères industriels ont des besoins importants en solutions plastifiantes écologiques, tandis que la France et l'Italie contribuent de manière significative à la demande dans les secteurs de l'emballage et des biens de consommation.
Le Royaume-Uni reste déterminé à promouvoir les matériaux et produits chimiques durables dans les secteurs de l'emballage, de la construction et des biens de consommation. L'Allemagne mise sur la robustesse de ses industries automobile et manufacturière, tandis que la France, l'Italie et l'Espagne excellent dans les secteurs de l'emballage, des matériaux de construction, des revêtements de sol, des biens de consommation et de l'automobile. En Europe, les consommateurs soucieux de l'environnement évaluent désormais conjointement la teneur en matières biosourcées et la durabilité des matériaux, ainsi que leurs propriétés de migration et leur impact sur leur cycle de vie.
Marché des bioplastifiants en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 42 et 46 % du marché en 2025 et afficher une croissance annuelle composée (TCAC) de 8,7 à 9,5 % jusqu'en 2034. La Chine domine la consommation dans la région grâce à la fabrication de PVC, d'emballages, aux secteurs de la construction, de l'automobile et de l'électronique. Le Japon et la Corée du Sud privilégient les matériaux haute performance, tandis que l'Inde et l'Australie offrent des perspectives de croissance intéressantes grâce aux investissements dans les emballages et les infrastructures.
La croissance industrielle, les capacités de production de polymères et les tendances en matière de développement durable sont autant de facteurs qui stimuleront l'adoption régionale. La Chine restera en tête, tandis que l'Inde est bien positionnée pour une forte croissance de sa consommation, grâce à l'essor de ses activités dans les secteurs de l'emballage et de l'automobile. Les bioplastifiants connaîtront une forte croissance, les fabricants régionaux recherchant des plastifiants renouvelables compatibles avec leurs procédés de compoundage et de conversion existants.
Marché des bioplastifiants au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) de 7,0 à 8,0 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis, deux pays du Moyen-Orient, développent leurs industries de transformation des matériaux. En Afrique, l'Afrique du Sud stimule la demande dans ce secteur grâce à ses applications dans l'emballage, la construction, l'automobile et les biens de consommation. La demande dans le reste de la région MENA, bien que plus modeste, bénéficie du développement des infrastructures et de l'importation de technologies de transformation des polymères.
Les Émirats arabes unis et l'Arabie saoudite sont les principaux marchés de la région grâce à la diversification de leurs secteurs industriels et aux investissements réalisés dans la fabrication de produits non pétroliers. Le marché sud-africain dispose d'une clientèle plus large. L'adoption des bioplastifiants dépend des prix et de l'offre ; cependant, la demande pourrait augmenter en raison des exigences en matière de contenu renouvelable pour les produits d'exportation.
Analyse de segmentation
Taper
Le marché des bioplastifiants se divise en deux segments : le type et l’application. Sa dynamique est influencée par la disponibilité des matières premières renouvelables, les performances des formulations, les exigences réglementaires et la substitution des plastifiants conventionnels. La segmentation par type comprend les plastifiants à base d’huile de ricin, l’acide succinique, l’huile de soja époxydée et l’huile de lin époxydée. Quant aux applications, elles concernent l’emballage, les biens de consommation, le bâtiment et la construction, le secteur médical, les câbles et fils électriques, et l’automobile. Le segment par type devrait connaître une croissance annuelle composée (TCAC) de 7,8 % à 8,6 % entre 2026 et 2034. Le choix du produit dépend de sa compatibilité, de sa résistance à la migration, de sa stabilité thermique, des exigences en matière de contenu renouvelable et du coût des matières premières. Les huiles époxydées restent des solutions bien établies sur le marché, tandis que l’acide succinique et les systèmes à base d’huile de ricin offrent des perspectives pour une chimie renouvelable différenciée.
- Plastifiants à base d'huile de ricin : Ces matériaux bénéficient de l'approvisionnement en matières premières renouvelables et de leur compatibilité avec certains systèmes polymères. Leur intérêt stratégique s'accroît lorsque les formulateurs recherchent une plastification d'origine végétale répondant à des exigences de performance supérieures à celles des huiles végétales classiques.
- Acide succinique : Les systèmes à base d’acide succinique offrent une voie d’accès aux intermédiaires chimiques renouvelables et peuvent répondre aux exigences d’applications nécessitant un contrôle précis des performances. Leur importance devrait croître à mesure que la production de produits chimiques biosourcés s’intègre davantage aux bioraffineries industrielles.
- Huile de soja époxydée : l’ESBO est une catégorie commerciale majeure car la matière première dérivée du soja est largement disponible et la structure époxydée peut fournir une fonctionnalité plastifiante et stabilisante dans les formulations de PVC.
- Huile de lin époxydée : L’huile de lin époxydée présente l’avantage d’être renouvelable et offre une compatibilité fonctionnelle avec certains systèmes polymères. La demande est soutenue par des applications nécessitant des additifs d’origine végétale aux performances améliorées grâce à l’oxydation.
Application
Le segment des applications du marché des bioplastifiants devrait enregistrer un TCAC modélisé de 8,1 à 8,9 % entre 2026 et 2034. L'adoption s'étend au-delà des utilisations conventionnelles des polymères flexibles vers des produits réglementés et sensibles à la durabilité, l'emballage et les biens de consommation fournissant le plus de volume tandis que les applications médicales et automobiles créent des opportunités à plus forte valeur ajoutée.
- Emballage : L’emballage représente un important centre de demande, car les transformateurs évaluent de plus en plus les additifs renouvelables en fonction de leur aptitude au contact alimentaire, de leur performance en matière de migration, de leur recyclabilité et des objectifs liés à l’empreinte carbone.
- Biens de consommation : Les produits de consommation offrent des opportunités croissantes pour les additifs biosourcés dans les composants flexibles, les produits ménagers, les jouets et les articles de mode de vie, où la sécurité des matériaux et le positionnement environnemental influencent les décisions d’achat.
- Bâtiment et construction : Les applications dans le secteur de la construction comprennent les revêtements de sol, les revêtements muraux, les composants flexibles et les systèmes polymères d’étanchéité. La demande dépend de la durabilité, de la faible migration, de la conformité réglementaire et des spécifications relatives aux matériaux de construction écologiques.
- Applications médicales : Les applications médicales exigent un contrôle rigoureux de la migration, des substances extractibles, de la compatibilité et de la biocompatibilité. Ces exigences allongent la durée de la qualification technique, mais peuvent favoriser un positionnement haut de gamme pour les formulations biosourcées adaptées.
- Fils et câbles : Les fabricants de fils et de câbles recherchent flexibilité, performance électrique, stabilité thermique et longue durée de vie. Les plastifiants biosourcés peuvent gagner des parts de marché lorsque les exigences en matière de contenu renouvelable correspondent aux performances d’isolation requises.
- Automobile : Les applications automobiles privilégient de plus en plus les matériaux intérieurs durables, tout en maintenant des exigences de résistance à la chaleur, de durabilité, de faible formation de buée et de faible migration. Cette combinaison favorise le développement de plastifiants biosourcés spécialisés.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Conditionnement |
Haut |
Emballage sécurisé |
Mise à l'échelle |
|
Biens de consommation |
Moyen |
Matériaux non toxiques |
Mise à l'échelle |
|
Bâtiment et construction |
Moyen |
Revêtements de sol écologiques |
Mise à l'échelle |
|
Médical |
Moyen |
Faible migration |
Émergent |
|
Fils et câbles |
Moyen |
Isolation renouvelable |
Émergent |
|
Automobile |
Haut |
Intérieurs durables |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des bioplastifiants
Remplacement des plastifiants conventionnels par des exigences de sécurité
Les restrictions et la surveillance accrues imposées à certains plastifiants conventionnels incitent les formulateurs à évaluer des alternatives présentant des profils de sécurité améliorés et issues de matières premières renouvelables. Cet impact est particulièrement marqué dans les secteurs de l'emballage, des dispositifs médicaux, des jouets, des biens de consommation et des applications où la migration ou l'exposition chimique font l'objet d'une surveillance réglementaire stricte. Les bioplastifiants peuvent ainsi s'imposer même si leur coût reste supérieur à celui des alternatives conventionnelles, à condition qu'ils répondent simultanément aux exigences de performance et de conformité. Cette dynamique fait évoluer les décisions d'achat, passant d'une simple comparaison des prix à une évaluation globale de l'adéquation de la formulation. Les fournisseurs qui démontrent leur maîtrise de la migration, leur documentation réglementaire, la constance de leur qualité et la traçabilité de leurs matières premières peuvent faciliter l'obtention de la certification. À terme, ce cycle de remplacement devrait inciter les transformateurs à tester plusieurs formulations biosourcées, renforçant ainsi la concurrence autour de l'efficacité des formulations, du support technique et de la certification.
Développement des applications d'emballage durable et de polymères flexibles
Les fabricants d'emballages sont confrontés à une double pression : maintenir la performance des matériaux et réduire leur dépendance aux matières premières d'origine fossile. Les bioplastifiants peuvent faciliter cette transition en améliorant la flexibilité et la transformabilité de certains systèmes polymères, tout en contribuant à l'apport de matières renouvelables. L'impact commercial s'étend des films et emballages souples aux bouchons, contenants de consommation et composants d'emballages spécifiques. La demande devrait rester la plus forte lorsque les allégations de durabilité sont étayées par une certification reconnue et que la migration des additifs demeure conforme aux exigences applicables. Les transformateurs d'emballages privilégient également les solutions compatibles avec les infrastructures d'extrusion, de compoundage et de transformation existantes. Par conséquent, les fournisseurs proposant des produits prêts à l'emploi ont un avantage sur les technologies nécessitant d'importantes modifications d'équipement. Le développement continu de matières premières renouvelables et de systèmes certifiés de bilan massique devrait élargir encore la gamme d'applications d'emballage adaptées à la plastification biosourcée.
Croissance de l'intégration des matières premières renouvelables dans la fabrication de produits chimiques
Les producteurs de produits chimiques intègrent de plus en plus de matières premières renouvelables dans leurs systèmes de fabrication existants, au lieu de dépendre exclusivement de nouvelles installations de production dédiées. Les approches basées sur le bilan biomasse permettent d'attribuer les matières premières renouvelables via des chaînes de production certifiées, tout en préservant les performances des procédés de fabrication conventionnels. La gamme de plastifiants durables de BASF illustre ce modèle, avec des qualités certifiées à base de biomasse conçues pour maintenir les propriétés des produits conventionnels. Cette intégration peut faciliter l'adoption de ces technologies, car les transformateurs en aval n'ont pas nécessairement besoin de repenser leurs équipements ni de modifier leurs conditions de traitement. Elle offre également aux entreprises agricoles et de bioraffinerie la possibilité de s'impliquer davantage en amont de la chaîne de valeur. L'écosystème ainsi créé peut renforcer la fiabilité de l'approvisionnement, améliorer la traçabilité et soutenir des gammes de produits différenciées en fonction de leur teneur en carbone renouvelable.
Tendances futures du marché des bioplastifiants
Expansion des plastifiants certifiés à bilan massique
Le marché des bioplastifiants s'oriente de plus en plus vers une production certifiée à bilan massique, car les fabricants recherchent des réductions mesurables de leur consommation de ressources fossiles sans perturber leurs systèmes de transformation des polymères. Au lieu d'avoir recours à de nouvelles voies de synthèse, les producteurs peuvent intégrer des matières premières renouvelables ou issues de l'économie circulaire dans leurs réseaux de production existants et justifier leur utilisation par une certification reconnue. La gamme de plastifiants à bilan massique certifiés ISCC PLUS de BASF illustre cette tendance. Les futurs produits devraient offrir une documentation plus transparente sur la teneur en matières renouvelables, l'empreinte carbone et la traçabilité. Cette approche peut s'avérer particulièrement pertinente pour les transformateurs multinationaux qui ont besoin de matériaux homogènes dans plusieurs régions. À mesure que les équipes d'approvisionnement intègrent l'analyse du cycle de vie et les indicateurs carbone dans la qualification des fournisseurs, les plastifiants à bilan massique certifiés devraient gagner en importance, au même titre que les produits biosourcés.
Développement de systèmes de plastifiants renouvelables plus performants
Les formulations futures cibleront de plus en plus les applications où les additifs biosourcés classiques ont historiquement présenté des limitations en termes de résistance à la chaleur, de contrôle de la migration, de durabilité ou de compatibilité avec les polymères. La recherche et le développement commercial devraient combiner des matières premières renouvelables à des stratégies de conception moléculaire visant à améliorer les performances, plutôt que de considérer l'origine renouvelable comme le principal attribut du produit. Cette évolution peut ouvrir des perspectives dans les intérieurs automobiles, les composants médicaux, l'isolation des câbles, les matériaux de construction et les applications grand public exigeantes. Les fournisseurs devraient se différencier par des formulations adaptées à chaque application, des structures moléculaires contrôlées et une stabilité à long terme améliorée. Il en résultera une gamme de produits plus étendue, allant au-delà des huiles végétales traditionnelles. À mesure que les écarts de performance se réduisent, les décisions d'achat pourront privilégier l'impact sur le cycle de vie, la documentation réglementaire, la fiabilité et le coût global de la formulation, plutôt que le seul contenu renouvelable.
Opportunités du marché des bioplastifiants
Développement de l'approvisionnement en matières premières renouvelables grâce aux bioraffineries intégrées
Les prévisions du marché des bioplastifiants indiquent une opportunité de renforcer la sécurité d'approvisionnement en matières premières en amont en connectant les producteurs de plastifiants aux bioraffineries intégrées. L'acide succinique, les intermédiaires dérivés du ricin, l'huile de soja et d'autres intrants renouvelables peuvent bénéficier d'accords d'approvisionnement coordonnés verticalement, améliorant la traçabilité et réduisant la dépendance à un approvisionnement fragmenté. Le modèle de bioraffinerie intégrée de Roquette, qui transforme des cultures renouvelables et de la cellulose en ingrédients industriels, démontre comment l'intégration en amont peut soutenir une production chimique biosourcée constante. Les investissements dans la conversion régionale des matières premières peuvent réduire davantage la dépendance logistique et améliorer la réactivité de l'approvisionnement. Les entreprises qui établissent des partenariats d'approvisionnement à long terme peuvent créer des économies plus prévisibles pour les transformateurs en aval tout en améliorant la vérification du contenu renouvelable. Cette opportunité est particulièrement pertinente dans la région Asie-Pacifique et en Amérique du Nord, où d'importantes bases de transformation peuvent soutenir des réseaux d'approvisionnement locaux.
Expansion ciblée dans les applications médicales et automobiles
Les applications médicales et automobiles offrent des opportunités intéressantes car elles exigent des performances différenciées plutôt qu'une tarification standardisée. Les fabricants de dispositifs médicaux privilégient la migration, les substances extractibles, la biocompatibilité et la documentation réglementaire, ce qui ouvre la voie à des formulations biosourcées qualifiées aux spécifications constantes. Les constructeurs automobiles évaluent de plus en plus les matériaux renouvelables pour les intérieurs tout en maintenant des exigences élevées en matière de résistance à la chaleur, de formation de buée, de durabilité et d'odeur. Les fournisseurs peuvent cibler ces applications grâce à des qualités spécialisées plutôt qu'à une substitution généralisée des produits de base. Le développement stratégique doit se concentrer sur les essais d'application, la performance au vieillissement à long terme, la qualification réglementaire et la compatibilité avec les composés polymères existants. Les partenariats entre les fournisseurs d'additifs, les formulateurs, les équipementiers et les fabricants de composants peuvent accélérer la validation. Une qualification réussie dans ces secteurs pourrait générer une demande à plus forte valeur ajoutée et diversifier les revenus en dehors des emballages et des applications grand public.
Développements récents
- Juillet 2025 : Pirelli — Pirelli lance le pneu P Zero de série, composé à plus de 70 % de matériaux biosourcés et recyclés , dont du caoutchouc naturel certifié FSC, de l’acier recyclé, de la silice issue de la balle de riz et des matériaux d’origine végétale. Développé pour Jaguar Land Rover, ce pneu est destiné à certains modèles Range Rover de 22 pouces. Pirelli annonce que tout le caoutchouc naturel utilisé dans ses usines européennes sera certifié FSC d’ici 2026.
- Novembre 2025 : IG Petrochemicals Limited — IG Petrochemicals a repoussé à mars 2026 le délai d’achèvement de son usine de plastifiants et a approuvé un investissement de 100 crores de roupies dans IG Biofuels Limited, sa filiale à 100 %, afin d’explorer les opportunités offertes par les biocarburants et le biogaz comprimé. Cette initiative témoigne d’un investissement simultané dans la production de plastifiants et dans les activités liées aux matières premières biosourcées.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -