
Mercado de equipos cardíacos: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de equipos cardíacos y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (bombas de balón, bombas de derivación cardiopulmonar, dispositivos de ultrasonido cardíaco, desfibrilador cardioversor implantable, terapia de resincronización cardíaca, desfibriladores, marcapasos, dispositivos de asistencia ventricular, corazón artificial total, dispositivos de contrapulsación) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00004565
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 08, 2026


Tamaño del mercado en 2025
US$ 50,90 millones
Valor del año base
Pronóstico para 2034
US$ 81,77 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5.41 %
Índice de crecimiento
Mercado potencial
US$ 601,70 millones
(2026-2034)
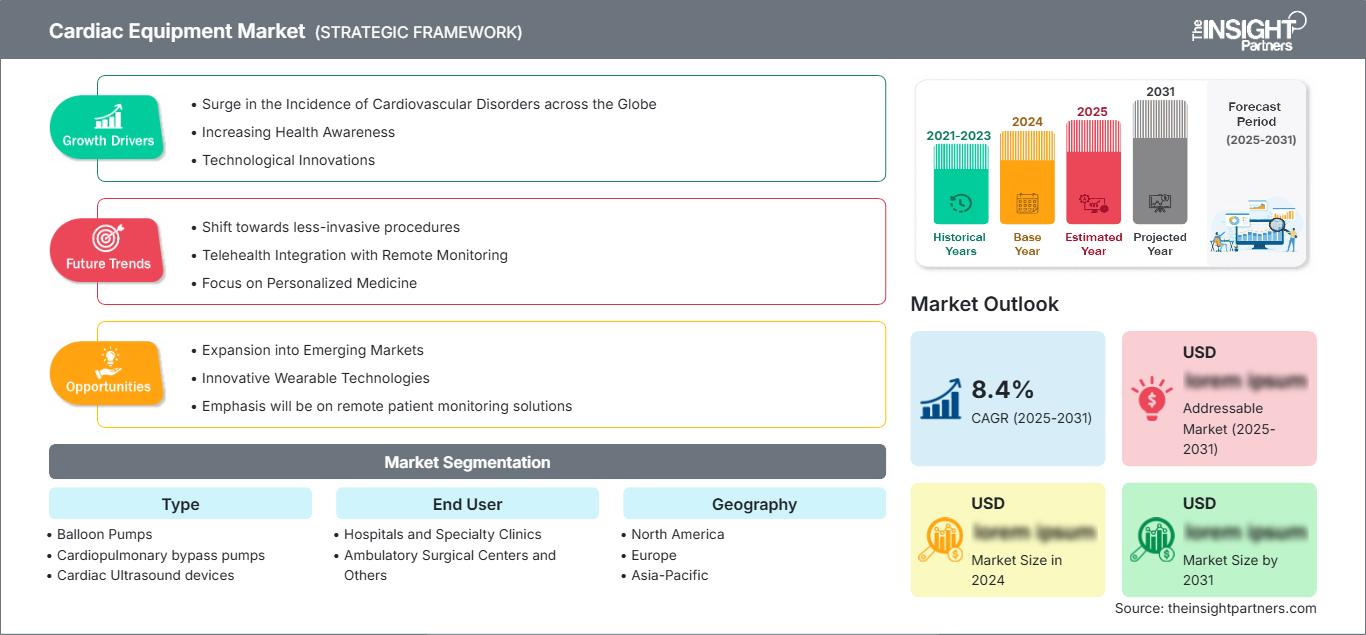
El mercado de equipos cardíacos alcanzó un valor de 50.900 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 81.770 millones de dólares estadounidenses en 2034. Se proyecta que el mercado registre una tasa de crecimiento anual compuesta (CAGR) del 5,41 % durante el período 2026-2034. , impulsada por la demanda constante de tecnologías de imagen cardíaca, control del ritmo, soporte circulatorio, reanimación y derivación cardiopulmonar en entornos de atención cardiovascular aguda, quirúrgica y de larga duración.
En toda Norteamérica, el tamaño del mercado de equipos cardíacos crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,3 % entre 2026 y 2034. El elevado volumen de procedimientos, los sistemas de reembolso establecidos y la temprana adopción de sistemas implantables de gestión del ritmo cardíaco impulsan la demanda. La base de datos de la Sociedad de Cirujanos Torácicos abarca más de 8,3 millones de procedimientos y más de 1000 instituciones participantes, lo que demuestra la magnitud de la infraestructura de cirugía cardíaca en la región.
Evaluación y perspectivas del mercado de equipos cardíacos
- América del norte: La región representó entre el 38 % y el 42 % de la cuota de mercado de equipos cardíacos en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) de entre el 4,8 % y el 5,3 % durante el período 2026-2034, gracias a los centros cardíacos avanzados, la cobertura de reembolso y la demanda de reemplazo de equipos implantados.
- A NOSOTROS: El país representó entre el 84 % y el 88 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,9 % y el 5,4 % durante el período 2026-2034.
- Europa: Europa representó entre el 26 % y el 30 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,6 % y el 5,1 % durante el período 2026-2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: La región de Asia Pacífico representó entre el 21 % y el 25 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) de entre el 6,3 % y el 6,9 % durante el período 2026-2034, con China, Japón, India y Corea del Sur impulsando su adopción.
- Segmento más grande: Desfibriladores. Los marcapasos representaron entre el 25 % y el 29 % de la cuota de mercado en 2025 y se prevé que registren una tasa de crecimiento anual compuesta (CAGR) de entre el 5,2 % y el 5,8 % durante el período 2026-2034.
- Segmento de alto crecimiento: Los dispositivos de asistencia ventricular representaron entre el 8 % y el 12 % de la cuota de mercado en 2025 y se espera que registren una tasa de crecimiento anual compuesta (CAGR) de entre el 6,7 % y el 7,3 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: Medtronic plc, Boston Scientific Corporation, Abbott Laboratories, SynCardia Systems, LLC, enVVeno Medical Corporation, LivaNova PLC, BIOTRONIK SE & Co. KG, Berlin Heart GmbH, Getinge AB y GE HealthCare Technologies Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tendencia de la demanda clínica se ha alejado de los dispositivos independientes para centrarse en plataformas integradas de dispositivos implantables, programadores, soluciones de telemonitorización, análisis de datos avanzados e incluso sistemas de información hospitalaria. Los fabricantes de dispositivos se concentran en la miniaturización de cables y generadores, la mejora del rendimiento de las baterías, la resolución de imagen, la precisión de las alarmas y la hemocompatibilidad. El entorno de producción sigue estando influenciado por la dinámica de la cadena de suministro de semiconductores, polímeros de grado médico, componentes de titanio y transductores especiales. Al mismo tiempo, los requisitos de ciberseguridad, vigilancia posterior a la comercialización y evidencia clínica han incrementado el coste de desarrollo y han contribuido a diferenciar a las empresas que cuentan con procesos integrados de ingeniería y calidad.
El crecimiento del mercado de equipos cardíacos se verá impulsado por países que mejoren sus capacidades en laboratorios de cateterismo, cirugías cardíacas y servicios de emergencia. Las inversiones en infraestructura en Asia Pacífico y Oriente Medio han ampliado la disponibilidad de centros de atención cardiovascular más allá de los grandes hospitales metropolitanos. Los procesos regulatorios para tecnologías innovadoras y los programas de adquisición basados en evidencia constituyen otro factor favorable. En agosto de 2025, se registraron 243 designaciones de dispositivos innovadores en Estados Unidos relacionadas con dispositivos cardiovasculares.
Alcance del informe de mercado de equipos cardíacos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 50.900 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 81.770 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,41% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de equipos cardíacos
El aumento de la incidencia de enfermedades cardiovasculares sigue impulsando la expansión del mercado de equipos cardíacos. Según la Organización Mundial de la Salud, en 2022 fallecieron 19,8 millones de personas a causa de enfermedades cardiovasculares, lo que representa aproximadamente el 32 % de las muertes a nivel mundial. La demanda de equipos cardíacos se distribuye a través de una cadena de suministro que incluye proveedores de componentes, fabricantes por contrato, fabricantes de equipos originales, distribuidores, hospitales, profesionales clínicos y servicios de mantenimiento. Los dispositivos implantables se someten a extensos estudios clínicos, mientras que la demanda de dispositivos de ultrasonido y desfibrilación externa depende más de las mejoras de software y la disponibilidad de servicios.
La resiliencia del suministro en el mercado de equipos cardíacos se ha convertido en un factor estratégico debido a las características únicas de los componentes electrónicos, los consumibles esterilizados, las baterías, los sensores y los componentes mecanizados de precisión que conforman dichos equipos. Los fabricantes están evaluando proveedores alternativos y localizando los procesos de ensamblaje final sin perder la trazabilidad. Los hospitales están dejando de centrarse en el costo de adquisición para evaluar el costo total de propiedad, considerando los consumibles, los contratos de mantenimiento, las actualizaciones de seguridad del software, el reemplazo de baterías y la capacitación clínica.
El análisis del mercado de equipos cardíacos sugiere que la competencia se centra en los sistemas implantables de gestión del ritmo cardíaco y de soporte circulatorio, mientras que la base de proveedores es mucho más amplia en las áreas de ultrasonido cardíaco y desfibrilación externa. Medtronic plc, Boston Scientific Corporation, Abbott Laboratories y BIOTRONIK SE & Co. KG compiten en amplitud de productos, evidencia clínica, redes de médicos y ecosistemas de atención conectada. LivaNova PLC, Getinge AB, Berlin Heart GmbH y SynCardia Systems, LLC ocupan posiciones competitivas de nicho en las categorías de soporte quirúrgico y mecánico.
Las inversiones actuales en el mercado de equipos cardíacos abarcan la estimulación cardíaca sin cables, la estimulación fisiológica, la monitorización predictiva, los dispositivos de asistencia ventricular en miniatura y las tecnologías de imagen asistidas por inteligencia artificial. Algunos ejemplos de desarrollos competitivos incluyen el cable de desfibrilación OmniaSecure de Medtronic, de diámetro mínimo y sin luz, y el ensayo clínico del marcapasos sin cables LivIQ de BIOTRONIK. El posicionamiento competitivo depende cada vez más de estudios longitudinales, indicaciones y la integración de datos en los flujos de trabajo clínicos, en lugar de mejoras incrementales únicamente en el hardware.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de equipos cardíacos: Perspectivas estratégicas
Perspectivas regionales
Mercado de equipos cardíacos de Norteamérica
América del Norte representó entre el 38 % y el 42 % de la cuota de mercado de equipos cardíacos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,3 % durante el período 2026-2034. La abundancia de equipos electrofisiológicos, cirugía cardíaca, servicios de cuidados intensivos y capacidades de diagnóstico por imagen genera una demanda constante de marcapasos, desfibriladores, equipos de ultrasonido, bombas de balón y maquinaria de circulación extracorpórea. Los ciclos de reemplazo repetitivos y los contratos de monitorización generan ingresos constantes.
La presión clínica impulsa las demandas de compra. Entre 2017 y 2020, 127,9 millones de adultos estadounidenses padecieron algún tipo de enfermedad cardiovascular; se estimó que el costo de la atención cardiovascular directa e indirecta alcanzaría los 417.900 millones de dólares en 2020-2021. La adquisición de equipos en Canadá se centra en la interoperabilidad y la disponibilidad de atención en toda la provincia. Los proveedores deben competir en cuanto a eficacia clínica, ciberseguridad, tiempo de actividad y seguimiento.
Mercado de equipos cardíacos de EE. UU.
Estados Unidos representó entre el 84 % y el 88 % de los ingresos de Norteamérica en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,4 % durante el periodo 2026-2034. El elevado volumen de implantes, la presencia de servicios de urgencias bien desarrollados y la tecnología de imagen cardíaca contribuyen a su liderazgo en este sector. Los hospitales están invirtiendo en desfibriladores conectados, estimulación del sistema de conducción, ecocardiografía avanzada y equipos que pueden reducir el tiempo de los procedimientos o las complicaciones para el paciente.
Medtronic plc, Boston Scientific Corporation, Abbott Laboratories, GE HealthCare Technologies Inc. y BIOTRONIK SE & Co. KG participan activamente en el ámbito comercial, clínico y de soporte técnico en el país. El desarrollo de aplicaciones se centra en procedimientos mínimamente invasivos y monitorización basada en datos. En 2023, se realizaron más de 100 000 reemplazos de válvula aórtica transcatéter en EE. UU., frente a menos de 60 000 reemplazos quirúrgicos.
Mercado europeo de equipos cardíacos
Europa alcanzó una cuota de mercado del 26-30% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6-5,1% entre 2026 y 2034. Alemania lidera los ingresos regionales gracias a la densidad de sus hospitales, su capacidad de ingeniería y su infraestructura de electrofisiología y cirugía cardíaca. Las compras dependen cada vez más del cumplimiento del Reglamento de Dispositivos Médicos, la medicina basada en la evidencia, los servicios de ciclo de vida y la transferencia segura de información del paciente.
El Reino Unido se beneficia de la política centralizada de evaluación y reemplazo de tecnología en los hospitales públicos. Francia promueve su adopción a través de su red de especialistas en cardiología. Italia y España generan la demanda gracias al envejecimiento de su población y a sus programas de modernización regional. Alemania sigue siendo el país líder, pero las compras podrían retrasarse debido a restricciones presupuestarias. La carga cardiovascular en Europa se mantiene elevada e impulsa la demanda de dispositivos de diagnóstico, control del ritmo cardíaco, asistencia y reanimación.
Mercado de equipos cardíacos en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 21 % y el 25 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 6,9 % durante el periodo 2026-2034. China lidera los ingresos regionales gracias a la construcción de hospitales, la fabricación nacional y la ampliación de su capacidad de intervención cardiovascular. Japón contribuye con una demanda de alto valor para sistemas de control del ritmo cardíaco y de ultrasonido, mientras que India está incorporando centros cardíacos en ciudades metropolitanas y secundarias.
Corea del Sur apuesta por equipos con integración digital, y Australia mantiene estándares de adquisición consolidados. Las políticas de localización, la expansión del seguro médico, las alianzas para la formación y el mayor gasto de capital en infraestructura quirúrgica y de cuidados intensivos están ampliando la base instalada.
Mercado de equipos cardíacos de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África registre una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,1 % durante el periodo 2026-2034. Arabia Saudita lidera la adopción, ya que los programas de transformación sanitaria financian hospitales, centros especializados, sistemas de urgencias y el desarrollo del personal clínico. Los Emiratos Árabes Unidos priorizan la atención terciaria conectada digitalmente y el turismo médico, fomentando la adquisición de equipos de diagnóstico por imagen y de monitorización del ritmo cardíaco de alta gama.
Sudáfrica es un referente en la demanda subsahariana, pero enfrenta limitaciones en materia de adquisiciones y servicios. En el resto de Oriente Medio y África, la inversión pública en energía, las alianzas para el desarrollo de infraestructuras y la capacitación impartida por distribuidores mejoran el acceso, si bien la volatilidad cambiaria y la escasez de especialistas cardíacos limitan la adopción de implantes avanzados.
Análisis de segmentación
Tipo
Se prevé que el segmento de Tipo registre una CAGR del 5,3-5,8% durante el periodo 2026-2034. El mercado de Equipos Cardíacos abarca la estabilización de emergencia, la imagen cardiovascular, la cirugía cardíaca, el tratamiento de arritmias y el soporte avanzado para la insuficiencia cardíaca. Los patrones de compra difieren según el riesgo clínico, la reutilización, la integración de software y la formación especializada requerida. Las categorías de implantes generan ingresos recurrentes por reemplazo y monitorización, mientras que los equipos de capital dependen de los ciclos de expansión y modernización de los hospitales.
- Bombas de balón: Las bombas de balón conservan una relevancia estratégica para la estabilización hemodinámica temporal en intervenciones de alto riesgo seleccionadas y casos de shock cardiogénico, con una demanda concentrada en hospitales terciarios y unidades de cuidados intensivos cardíacos.
- Bombas de derivación cardiopulmonar: Estas bombas son esenciales para procedimientos a corazón abierto que requieren circulación extracorpórea controlada. La demanda está ligada al volumen de cirugías cardíacas, la necesidad de reemplazar equipos, la seguridad de la perfusión y la capacidad de gestionar el flujo con precisión.
- Dispositivos de ultrasonido cardíaco: Los dispositivos de ultrasonido cardíaco ocupan una posición diagnóstica esencial en hospitales y clínicas, beneficiándose de plataformas portátiles, procesamiento de imágenes mejorado, mediciones automatizadas y un uso más amplio de la ecocardiografía en el punto de atención.
- Desfibrilador cardioversor implantable: Los DCI están indicados para pacientes con riesgo de arritmias ventriculares potencialmente mortales. La evidencia clínica, la durabilidad del dispositivo, la fiabilidad de los electrodos, la monitorización remota y la discriminación precisa del ritmo influyen en la elección del médico.
- Terapia de resincronización cardíaca: Los sistemas de TRC brindan apoyo a pacientes con insuficiencia cardíaca que cumplen los requisitos mediante la estimulación ventricular coordinada. Su adopción depende de la selección del paciente, el éxito en la colocación de los electrodos, las estrategias de estimulación fisiológica y la evidencia de resultados a largo plazo.
- Desfibriladores y marcapasos: Esta categoría líder se beneficia de los procedimientos de reemplazo, el envejecimiento de la población, la preparación para emergencias y los continuos avances en la estimulación sin cables, la estimulación del sistema de conducción, el rendimiento de las baterías y la monitorización conectada.
- Dispositivos de asistencia ventricular: La adopción de dispositivos de asistencia ventricular (DAV) está aumentando como puente al trasplante y como terapia definitiva. Su importancia estratégica refleja la limitada disponibilidad de corazones de donantes, la necesidad de mejorar el manejo del paciente y la demanda de soporte circulatorio mecánico duradero.
- Corazón artificial total: Los corazones artificiales totales están destinados a una población altamente especializada con insuficiencia biventricular grave. Su adopción se concentra en instituciones de trasplante avanzadas con capacidades quirúrgicas multidisciplinarias y de apoyo postimplante.
- Dispositivos de contrapulsación: Los equipos de contrapulsación brindan asistencia circulatoria temporal a pacientes cuidadosamente seleccionados. La demanda depende de los protocolos clínicos, la rapidez de implementación, la familiaridad del personal y la integración con los sistemas de monitorización de cuidados intensivos.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,7 % durante el periodo 2026-2034. Los hospitales y las clínicas especializadas predominan debido a que los implantes, la cirugía cardíaca, las técnicas de imagen avanzadas y el soporte mecánico requieren equipos multidisciplinarios y una monitorización intensiva. Los centros quirúrgicos ambulatorios están adquiriendo relevancia para los procedimientos de control del ritmo cardíaco, donde el reembolso, el riesgo del paciente y los protocolos de alta permiten ofrecer una atención a menor coste.
- Hospitales y clínicas especializadas: Estas instituciones representan el principal canal de compra debido a sus laboratorios de cateterismo, quirófanos, capacidad de cuidados intensivos, personal especializado, volumen de adquisiciones y capacidad para atender a pacientes cardíacos complejos.
- Centros quirúrgicos ambulatorios: Los centros ambulatorios permiten realizar procedimientos de diagnóstico e implantación específicos con estancias hospitalarias más cortas. Su importancia estratégica aumenta cuando se establecen flujos de trabajo estandarizados, la aceptación por parte de las aseguradoras y sistemas fiables de traslado de emergencia.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción (emergente/en expansión/madura) |
|
Hospitales y clínicas especializadas |
Alto |
Atención conectada |
Maduro |
|
Centros quirúrgicos ambulatorios |
Medio |
Implantes ambulatorios |
Escalada |
|
Otros |
Bajo |
Acceso comunitario |
Emergente |
Factores que impulsan el crecimiento del mercado de equipos cardíacos y análisis de su impacto
Aumento de la carga de enfermedades cardiovasculares y de las necesidades de tratamiento.
La prevalencia de las enfermedades cardiovasculares genera una demanda constante de dispositivos médicos para diagnóstico, urgencias, cirugía y cuidados crónicos. A medida que aumenta el número de personas afectadas por enfermedades cardiovasculares, como la enfermedad coronaria, las arritmias, la insuficiencia cardíaca y los defectos estructurales, también aumenta el uso de ecocardiogramas, implantes de dispositivos de ritmo, capacidades de reanimación y soporte circulatorio. La OMS afirma que en 2022 se registraron 19,8 millones de muertes por enfermedades cardiovasculares, de las cuales más de tres cuartas partes ocurrieron en países de ingresos bajos y medios. Esto crea dos mercados para los dispositivos médicos: los países desarrollados reemplazan los equipos existentes e instalan tecnología de punta, mientras que los países en desarrollo amplían sus capacidades.
Transición hacia terapias mínimamente invasivas y fisiológicas
Dado que la cardiología avanza hacia intervenciones fisiológicas, sin cables y basadas en catéteres que minimizan el riesgo de lesiones quirúrgicas o problemas con los cables o el bolsillo, es importante que los hospitales inviertan en equipos de imagen y navegación, así como en programadores y monitores compatibles con los nuevos dispositivos, mientras que los fabricantes innovan en las plataformas que se implantan. El desarrollo de marcapasos sin cables implica optimizar la sincronicidad auriculoventricular, la facilidad de recuperación, la duración de la batería y ampliar las indicaciones. La estimulación del sistema de conducción busca imitar la conducción natural de los impulsos con mayor precisión que la estimulación convencional. Comercialmente, el impacto va más allá de la implantación, ya que cada plataforma requiere herramientas de administración específicas, capacitación para los médicos, software, mecanismos de seguimiento y estudios.
Modernización de la infraestructura de cirugía cardíaca y cuidados intensivos
La adquisición de quirófanos, unidades de cuidados intensivos, programas de trasplantes y servicios de urgencias genera directamente la demanda de dispositivos médicos como bombas de derivación, bombas de balón intraaórtico, desfibriladores, ecógrafos, dispositivos de asistencia ventricular y corazones artificiales. Se estima que anualmente se realizan más de un millón de cirugías cardíacas, pero existen grandes diferencias en la disponibilidad de procedimientos según el nivel de desarrollo del país y la especialización de los médicos en este campo. Mientras que los países de altos ingresos realizan un promedio de 123,2 procedimientos cardíacos por cada 100 000 habitantes al año, se evidencian los desafíos de infraestructura que enfrentan los nuevos sistemas de salud. Para un mayor desarrollo, la adquisición de equipos debe complementarse con capacitación en perfusionistas, ingenieros biomédicos, servicios de mantenimiento, consumibles y control de infecciones.
Tendencias futuras del mercado de equipos cardíacos
Monitorización predictiva integrada en sistemas implantables
Las tendencias del mercado de equipos cardíacos se centrarán cada vez más en algoritmos que transforman los datos de los dispositivos en alertas clínicas tempranas. Los desfibriladores y resincronizadores implantables pueden monitorizar la frecuencia cardíaca, los sonidos cardíacos, la impedancia torácica, la respiración y la actividad física. Los algoritmos predictivos seleccionarán a los pacientes que necesitan intervención, lo que permitirá a los médicos ajustar la medicación o evaluar su estado antes de que se produzca un deterioro. Boston Scientific afirma que HeartLogic puede detectar el 70 % de los casos de insuficiencia cardíaca con un deterioro progresivo, con un promedio de 34 días de anticipación.
Estimulación cardíaca personalizada con menos electrodos e implantes más pequeños.
La tecnología de estimulación cardíaca en la próxima década integrará tecnologías sin cables, la colocación del sistema de conducción, la sincronización auriculoventricular y software personalizable para ofrecer tratamientos basados en las necesidades fisiológicas. Las empresas están probando sistemas diseñados para usuarios activos y con indicaciones de estimulación ampliadas, minimizando el hardware presente en el sistema vascular. La evidencia disponible sobre los dispositivos CRT de dos derivaciones y los cables de desfibrilación sin luz también puede influir en la elección de los implantes. Se espera que el proceso de adopción se base en la evidencia, considerando factores como las opciones de explante, el cambio de batería, las capacidades de detección a largo plazo, la comunicación entre dispositivos y el proceso de aprendizaje de los operadores.
Oportunidades de mercado para equipos cardíacos
Plataformas localizadas de atención cardíaca para redes hospitalarias emergentes
Los hospitales en rápida expansión deben contar con equipos que se ajusten a su presupuesto, disponibilidad de mano de obra, fiabilidad del sistema y capacidad de mantenimiento. El pronóstico del mercado de equipos cardíacos puede facilitar la adquisición de sistemas ultrasónicos escalables, desfibriladores externos automáticos, máquinas de circulación extracorpórea y sistemas de control del ritmo cardíaco. Los fabricantes pueden establecer centros de reacondicionamiento, repuestos, capacitación y servicio en sus regiones para minimizar el tiempo de inactividad y los costos de propiedad. Las alianzas estratégicas con gobiernos, cadenas hospitalarias, distribuidores y centros de capacitación pueden agilizar el proceso. Las acciones estratégicas deben centrarse en las ciudades metropolitanas con programas de cateterismo y cirugía bien desarrollados, seguidas de centros secundarios con soporte para tele-ecocardiografía.
Servicios integrados de ciclo de vida y contratación basada en resultados
Los proveedores de equipos pueden aumentar sus ingresos recurrentes combinando dispositivos con mantenimiento, software, consumibles, ciberseguridad, monitorización remota y formación clínica. Los hospitales se enfrentan a la presión de demostrar la utilización, el tiempo de actividad, la seguridad y los resultados de los pacientes, lo que genera interés en contratos vinculados al rendimiento en lugar de a la compra de productos individuales. Los proveedores deben desarrollar paneles de control que abarquen el estado de la flota, el estado de la batería, los programas de mantenimiento, el seguimiento de los implantes y la escalada de alertas. Los modelos basados en resultados son especialmente relevantes para las plataformas de alto valor de VAD, CRT, ICD e imagenología. Una implementación exitosa requiere métricas transparentes, datos interoperables, capacidad de servicio predecible y acuerdos que asignen responsabilidades clínicas, operativas y financieras entre fabricantes y proveedores.
Novedades recientes
- Mayo de 2026: BIOTRONIK SE & Co. KG anunció los primeros implantes europeos de su marcapasos sin cables LivIQ en el marco del estudio BIO-LivIQ. El programa evalúa la seguridad, la eficacia y la estimulación auriculoventricular sincrónica en reposo y durante el ejercicio, con el objetivo de fomentar un uso más extendido entre pacientes más jóvenes y activos.
- Marzo de 2026: Medtronic plc recibió la aprobación de la FDA de EE. UU. para una indicación ampliada del electrodo de desfibrilación OmniaSecure, que permite su colocación en la rama izquierda del haz de His para la estimulación del sistema de conducción. El electrodo sin luz de 4,7 French se conecta con los sistemas ICD y CRT-D y admite estrategias de estimulación fisiológica para pacientes elegibles.
- Diciembre de 2025: Abbott Laboratories recibió la aprobación de la FDA de EE. UU. para el sistema de ablación por campo pulsado Volt para el tratamiento de pacientes con fibrilación auricular. Esta plataforma no térmica utiliza pulsos eléctricos para actuar sobre el tejido cardíaco asociado con ritmos cardíacos anormales, ampliando así la oferta de electrofisiología de Abbott para el tratamiento de arritmias mediante catéter.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -