
心臓機器市場:規模・成長・予測 2034
心臓機器市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(バルーンポンプ、心肺バイパスポンプ、心臓超音波装置、植込み型除細動器、心臓再同期療法、除細動器ペースメーカー、心室補助装置、完全人工心臓、カウンターパルセーション装置)、および地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00004565
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 08, 2026


2025年の市場規模
509 億米ドル
基準年値
2034年の予測
817億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.41 %
成長率
対象市場
6,017 億米ドル
(2026年~2034年)
心臓医療機器市場は、2025年には509億米ドルと評価され、 2034年までに817億7000万米ドルに達すると予測されています。この市場は、急性期、外科手術、および長期の心血管ケアの現場における心臓画像診断、リズム管理、循環補助、蘇生、および心肺バイパス技術に対する継続的な需要に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)5.41%を記録すると予測されています。
北米における心臓医療機器市場は、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.3%で拡大すると予測されています。手術件数の多さ、確立された診療報酬制度、そして植込み型リズム管理システムの早期導入が需要を支えています。米国胸部外科学会(STS)のデータベースには、830万件を超える手術データと1,000以上の参加医療機関が収録されており、この地域の心臓外科インフラの規模の大きさを物語っています。
心臓医療機器市場の評価と洞察
- 北米:この地域は2025年には心臓医療機器市場の38~42%のシェアを占め、高度な心臓医療センター、医療費償還制度、埋め込み型機器の交換需要に支えられ、2026~2034年には年平均成長率(CAGR)4.8~5.3%を記録すると予測されています。
- 米国: 2025年には北米の収益の84~88%を占め、2026年から2034年にかけて年平均成長率(CAGR)4.9~5.4%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には26~30%のシェアを占め、ドイツ、イギリス、フランス、イタリア、スペインが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.1%で拡大すると予測されている。
- アジア太平洋地域:アジア太平洋地域は2025年には21~25%のシェアを占め、2026~2034年には年平均成長率(CAGR)6.3~6.9%を記録すると予測されており、中国、日本、インド、韓国が普及を牽引する見込みです。
- 最大のセグメント:除細動器ペースメーカーは、2025年には市場シェアの25~29%を占め、2026~2034年には年平均成長率(CAGR)が5.2~5.8%になると予測されています。
- 高成長分野:心室補助装置は2025年には市場シェアの8~12%を占め、2026年から2034年の間に年平均成長率(CAGR)6.7~7.3%を記録すると予想されています。
- 詳細に分析された主要企業:メドトロニック社、ボストン・サイエンティフィック社、アボット・ラボラトリーズ社、シンカーディア・システムズ社、エンヴェノ・メディカル社、リヴァノヴァ社、ビオトロニック社、ベルリン・ハート社、ゲティンゲ社、GEヘルスケア・テクノロジーズ社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
臨床現場における需要動向は、個々のハードウェア単体から、埋め込み型医療機器、プログラマー、遠隔モニタリングソリューション、高度なデータ分析、さらには病院情報システムといった統合プラットフォームへと移行しつつあります。機器メーカーは、リード線やジェネレーターの小型化、バッテリー性能の向上、画像解像度の向上、アラーム精度の向上、血液適合性の向上に注力しています。生産環境は依然として、半導体、医療用ポリマー、チタン部品、特殊トランスデューサーなどのサプライチェーンの動向に左右されています。同時に、サイバーセキュリティ、市販後監視、臨床エビデンスに関する要件が開発コストを押し上げ、統合されたエンジニアリングおよび品質プロセスを有する企業の差別化を促進しています。
心臓医療機器市場のさらなる成長は、カテーテル検査室、心臓外科手術、救急医療サービスの能力を強化する国々によって牽引されるでしょう。アジア太平洋地域と中東地域におけるインフラ投資により、大都市圏の病院以外にも心血管医療施設が拡大しています。画期的な技術に関する規制経路とエビデンスに基づいた調達プログラムも、市場を支える要因となっています。2025年8月までに、米国では心血管医療機器に関連する画期的な医療機器指定が243件ありました。
心臓医療機器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 509億米ドル |
| 2034年までの市場規模 | 817億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.41% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
心臓医療機器市場分析
心血管疾患の発生率増加は、心臓医療機器市場の拡大を牽引し続けています。世界保健機関(WHO)によると、2022年には1,980万人が心血管疾患で死亡し、これは世界の死亡者数の約32%を占めています。心臓医療機器の需要は、部品供給業者、受託製造業者、機器メーカー、販売代理店、病院、臨床医、保守サービス業者からなるサプライチェーンを通じて発生します。埋め込み型医療機器は広範な臨床研究を経て普及しますが、超音波装置や体外式除細動器の需要は、ソフトウェアの改良やサービス提供状況に大きく左右されます。
心臓医療機器市場における供給の安定性は、電子機器、滅菌済み消耗品、バッテリー、センサー、精密加工部品といった、機器を構成する特有の特性から、戦略的な要素となっています。メーカーは、トレーサビリティを損なうことなく、代替サプライヤーの選定や最終組立工程の現地化を進めています。病院側も、購入コストに着目するのではなく、消耗品、保守契約、ソフトウェアのセキュリティアップデート、バッテリー交換、臨床研修など、所有コストを評価する方向にシフトしています。
心臓医療機器市場の分析によると、競争は植込み型リズム管理機器と循環補助機器に集中している一方、心臓超音波検査装置や体外式除細動器の分野ではサプライヤー基盤がはるかに広範であることが示唆されています。メドトロニック、ボストン・サイエンティフィック、アボット・ラボラトリーズ、バイオトロニックSE & Co. KGは、製品の幅広さ、臨床的実証、医師ネットワーク、コネクテッドケア・エコシステムにおいて競合しています。リバノバPLC、ゲティンゲAB、ベルリン・ハートGmbH、シンカーディア・システムズLLCは、外科的および機械的補助の分野でニッチな競争上の地位を確立しています。
心臓医療機器市場における現在の投資対象は、リードレスペースメーカー、生理的ペースメーカー、予測モニタリング、小型心室補助装置、および人工知能支援画像技術など多岐にわたります。競合する開発例としては、メドトロニック社の最小径ルーメンレス除細動リード「OmniaSecure」や、バイオトロニック社のリードレスペースメーカー「LivIQ」の臨床試験などが挙げられます。競争力の確立は、ハードウェアの漸進的な改良だけでなく、長期的な研究、適応症、および臨床ワークフローへのデータ統合にますます依存するようになっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
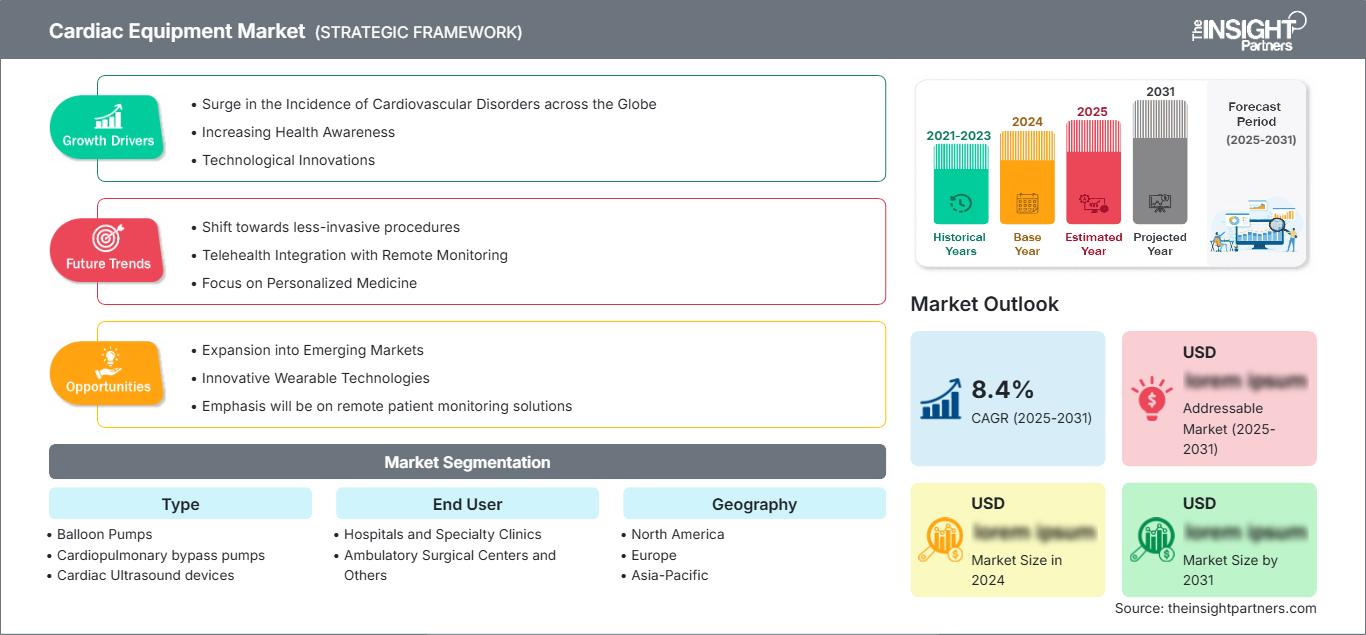
心臓医療機器市場:戦略的洞察
地域別分析
北米心臓医療機器市場
北米は2025年に心臓医療機器市場の38~42%のシェアを占め、2026~2034年には年平均成長率(CAGR)4.8~5.3%で拡大すると予測されています。電気生理学的機器、心臓外科手術、集中治療サービス、画像診断機能の豊富さから、ペースメーカー、除細動器、超音波装置、バルーンポンプ、体外循環装置に対する継続的な需要が生じています。繰り返し行われる交換サイクルとモニタリング契約により、安定した収入が生まれています。
臨床現場からの圧力は、機器購入需要の根底にある。2017年から2020年の間に、米国では1億2790万人の成人が何らかの心血管疾患を患い、直接的および間接的な心血管疾患治療費は2020年から2021年にかけて4179億ドルに達すると推定された。カナダにおける機器調達は、相互運用性と州全体での医療提供体制に重点を置いている。サプライヤーは、臨床効果、サイバーセキュリティ、稼働時間、フォローアップモニタリングといった点で競争しなければならない。
米国心臓医療機器市場
2025年には北米全体の収益の84~88%を米国が占め、2026~2034年には年平均成長率(CAGR)4.9~5.4%を記録すると予測されている。インプラント手術件数の多さ、高度に発達した救急医療サービスの存在、そして心臓画像診断技術の進歩が、この分野を牽引している。病院は、接続型除細動器、伝導系ペースメーカー、高度な心エコー検査、そして手術時間や患者の合併症を軽減できる機器への投資を進めている。
メドトロニック社、ボストン・サイエンティフィック社、アボット・ラボラトリーズ社、GEヘルスケア・テクノロジーズ社、およびビオトロニック社は、米国において商業、臨床、および技術サポートの面で積極的に活動している。アプリケーション開発は、低侵襲手術とデータ駆動型モニタリングに重点を置いている。2023年には、米国で10万件以上の経カテーテル大動脈弁置換術が実施されたのに対し、外科的置換術は6万件未満であった。
欧州心臓医療機器市場
欧州は2025年には26~30%のシェアを獲得し、2026~2034年には年平均成長率(CAGR)4.6~5.1%で拡大すると予測されている。ドイツは病院の密度、技術力、電気生理学および心臓外科のインフラ整備により、地域別収益で首位に立っている。購買は、医療機器規制の遵守、エビデンスに基づいた医療、ライフサイクルサービス、患者情報の安全な転送にますます依存するようになっている。
英国は、公立病院における技術評価と更新に関する一元的な方針から優位性を得ている。フランスは、心臓専門医ネットワークを通じて導入を推進している。イタリアとスペインは、高齢化と地域近代化プログラムによって需要を生み出している。ドイツは依然として主導国であるが、予算制約のため購入が遅れる可能性がある。ヨーロッパにおける心血管疾患の負担は依然として高く、診断、リズム管理、補助、蘇生装置への需要を高めている。
アジア太平洋地域の心臓医療機器市場
アジア太平洋地域は2025年には21~25%のシェアを占め、2026~2034年には年平均成長率(CAGR)6.3~6.9%で成長すると予測されている。中国は病院建設、国内製造、心血管インターベンション能力の拡大を通じて、この地域の収益を牽引している。日本はリズムマネジメントシステムと超音波システムの高付加価値需要に貢献しており、インドは都市部および地方都市で心臓センターを増設している。
韓国はデジタル統合型機器を優先的に採用しており、オーストラリアは成熟した調達基準を維持している。現地化政策、医療保険の拡充、研修提携、集中治療室や外科手術施設への設備投資の増加などが、導入基盤の拡大につながっている。
中東・アフリカの心臓医療機器市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.1%を記録すると予測されている。サウジアラビアは、医療改革プログラムが病院、専門センター、救急医療システム、臨床人材育成に資金を提供していることから、導入をリードしている。アラブ首長国連邦は、デジタル接続された三次医療と医療ツーリズムを優先し、高性能画像診断装置や心拍リズム管理装置の購入を促進している。
南アフリカはサハラ以南のアフリカにおける需要の中心となっているが、調達とサービス提供に制約を抱えている。中東・アフリカのその他の地域では、エネルギー関連の公共投資、インフラ整備におけるパートナーシップ、販売代理店主導の研修などによりアクセスは改善されているものの、通貨の変動や心臓専門医の不足が高度なインプラントの普及を阻害している。
セグメンテーション分析
タイプ
タイプ別セグメントは、2026年から2034年の間に年平均成長率(CAGR)5.3~5.8%を記録すると予測されています。心臓機器市場の範囲は、緊急安定化、心血管イメージング、心臓手術、不整脈管理、および高度心不全サポートに及びます。購入パターンは、臨床リスク、再利用性、ソフトウェア統合、および必要な専門家トレーニングによって異なります。埋め込み型機器は、定期的な交換とモニタリングによる収益を生み出しますが、設備投資は病院の拡張と近代化のサイクルに依存します。
- バルーンポンプ:バルーンポンプは、特定の高リスク介入や心原性ショック症例における一時的な血行動態安定化のための戦略的な重要性を維持しており、需要は三次医療機関や心臓集中治療室に集中している。
- 心肺バイパスポンプ:これらのポンプは、制御された体外循環を必要とする開心手術をサポートします。需要は、心臓手術の件数、機器の交換、灌流の安全性、および精密な流量管理機能に関連しています。
- 心臓超音波装置:心臓超音波装置は、病院や診療所において不可欠な診断機器としての地位を占めており、携帯型プラットフォーム、画像処理の向上、自動測定、そしてより広範なポイントオブケア心エコー検査の利用といった利点を享受している。
- 植込み型除細動器(ICD): ICDは、生命を脅かす心室性不整脈のリスクがある患者を対象としています。臨床的エビデンス、デバイスの長寿命、リードの信頼性、遠隔モニタリング、および正確なリズム判別能力が、医師によるICDの選択に影響を与えます。
- 心臓再同期療法(CRT): CRTシステムは、心室ペーシングを協調させることで、適格な心不全患者をサポートします。その導入は、患者の選択、リード留置の成功、生理的なペーシング戦略、および長期的な治療成績のエビデンスに依存します。
- 除細動器・ペースメーカー:この主要カテゴリーは、交換手順、高齢化社会、緊急時対応、そしてリード線不要のペースメーカー、伝導系ペースメーカー、バッテリー性能、接続型モニタリングにおける継続的な進歩の恩恵を受けています。
- 心室補助装置(VAD): VADは、移植までのつなぎ療法および最終治療として普及が進んでいます。その戦略的重要性は、ドナー心臓の不足、患者管理の改善、そして耐久性のある機械的循環補助装置への需要の高まりを反映しています。
- 完全人工心臓:完全人工心臓は、重度の両心室不全を抱える高度に専門的な患者層に用いられます。その普及は、多分野にわたる外科手術および術後サポート体制を備えた高度な移植医療機関に集中しています。
- カウンターパルセーション装置:カウンターパルセーション装置は、厳選された患者において一時的な循環補助を行うための装置です。その需要は、臨床プロトコル、迅速な導入、スタッフの習熟度、および集中治療モニタリングシステムとの統合状況によって異なります。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.2~5.7%で拡大すると予測されています。病院や専門クリニックが中心となっているのは、植込み手術、心臓外科手術、高度な画像診断、機械的補助装置の使用には、多職種チームによる集中的なモニタリングが必要となるためです。外来手術センターは、適切なリズム管理処置を行う場所として重要性を増しており、そこでは診療報酬、患者リスク、退院プロトコルなどの条件が整い、より低コストの医療提供が可能となっています。
- 病院および専門クリニック:これらの施設は、カテーテル検査室、手術室、集中治療室の設備、専門医療従事者、調達規模、複雑な心臓疾患患者の管理能力を備えているため、主要な購買チャネルとなっています。
- 外来手術センター:外来手術センターは、患者の入院期間を短縮し、特定の診断およびインプラント手術をサポートします。標準化されたワークフロー、保険適用、および信頼できる緊急搬送体制が確立されている場合、その戦略的重要性は高まります。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階(初期段階/拡大段階/成熟段階) |
|
病院および専門クリニック |
高い |
コネクテッドケア |
成熟した |
|
外来手術センター |
中くらい |
外来インプラント |
スケーリング |
|
その他 |
低い |
コミュニティアクセス |
新興 |
心臓医療機器市場の成長要因と影響分析
心血管疾患の負担と治療ニーズの拡大
心血管疾患の蔓延は、診断、救急医療、手術、慢性期医療機器に対する継続的な需要を生み出しています。冠動脈疾患、不整脈、心不全、構造的欠陥など、心血管疾患に罹患する人の数が増加するにつれて、心エコー検査、リズムデバイスの植込み、蘇生機能、循環補助の使用が増加しています。WHOによると、2022年には心血管疾患で1,980万人が死亡し、心血管疾患による死亡の4分の3以上が低・中所得国で発生しています。これにより、医療機器には2つの市場が生まれています。先進国は既存の機器を更新し、ハイエンド技術を導入する一方、発展途上国は能力を強化しています。
低侵襲性および生理学的治療への移行
心臓病学が、外科的損傷やリードまたはポケットの問題のリスクを最小限に抑えるカテーテルベースのリードレス生理学的介入へと移行するにつれて、病院は新しいデバイスと互換性のある画像診断装置やナビゲーション装置、プログラマーやモニターに投資することが重要であり、メーカーは植え込まれるプラットフォームの革新を進めています。リードレスペースメーカーの開発には、房室同期、回収可能性、バッテリー寿命の最適化、適応症の拡大が含まれます。伝導系ペーシングは、従来のペーシングと比較して、インパルスの自然な伝導をより忠実に模倣することを目的としています。商業的には、各プラットフォームには専用の送達ツール、臨床医のトレーニング、ソフトウェア、フォローアップメカニズム、および研究が必要となるため、その影響は植え込みにとどまりません。
心臓外科および集中治療インフラの近代化
手術室、集中治療施設、移植プログラム、救急施設の購入は、バイパスポンプ、バルーンポンプ、除細動器、超音波診断装置、心室補助装置、人工心臓などの医療機器の需要に直接つながります。年間100万件以上の心臓手術が行われていると推定されていますが、手術の実施状況は、国の発展レベルや医師の専門性レベルによって大きく異なります。高所得国では年間平均10万人あたり123.2件の心臓手術が行われていますが、新たな医療システムが直面するインフラ面での課題は明らかです。さらなる発展のためには、機器の調達に加えて、灌流技師の研修、バイオメディカルエンジニア、保守サービス、消耗品、感染管理なども必要となります。
心臓医療機器市場の将来動向
埋め込み型システムに組み込まれた予測モニタリング
心臓医療機器市場のトレンドは、機器からのデータを早期の臨床アラームに変換するアルゴリズムを中心に展開していくでしょう。植込み型除細動器や心臓再同期装置は、心拍数、心音、胸郭インピーダンス、呼吸、活動データを追跡できます。予測アルゴリズムは介入が必要な患者を選別し、医師が患者の状態が悪化する前に投薬を調整したり、状態を評価したりすることを可能にします。ボストン・サイエンティフィック社は、HeartLogicが心不全の悪化症例の70%を、発症の平均34日前に検出できると主張しています。
リード線の削減とインプラントの小型化による、個々の患者に合わせたペースメーカー治療
今後10年間で、ペースメーカー技術は、リード線不要技術、伝導系配置、房室同期、および生理学的ニーズに基づいた治療を提供するカスタマイズ可能なソフトウェアを統合するでしょう。各社は、アクティブなユーザー向けに設計され、ペースメーカー適応症が拡大されたシステムを試しており、体内の血管系に存在するハードウェアを最小限に抑えています。2リードCRTデバイスとルーメンレス除細動リードに関するエビデンスが得られれば、植込み型デバイスの選択も変わる可能性があります。導入プロセスは、抜去オプション、バッテリー交換、長期センシング機能、デバイス間通信、およびオペレーターの学習プロセスといった要素を考慮したエビデンスに基づいたものになると予想されます。
心臓医療機器市場の機会
新興病院ネットワーク向け地域密着型心臓ケアプラットフォーム
急速に拡大する病院は、予算レベル、労働力の確保、システムの信頼性、保守能力に適した機器セットを装備する必要があります。心臓機器市場予測は、拡張可能な超音波システム、自動体外式除細動器、心肺バイパス装置、リズム管理システムの購入に役立ちます。メーカーは、ダウンタイムと所有コストを最小限に抑えるために、地域に再生、スペアパーツ、トレーニング、サービスセンターを設置する場合があります。政府、病院チェーン、販売代理店、トレーニングセンターとの合弁事業は、プロセスを迅速化するのに役立ちます。戦略的な行動は、カテーテル検査と外科プログラムが十分に発達している大都市に焦点を当て、次に遠隔心エコー検査でサポートされる二次的な場所に焦点を当てるべきです。
統合ライフサイクルサービスと成果ベースの契約
機器サプライヤーは、機器とメンテナンス、ソフトウェア、消耗品、サイバーセキュリティ、遠隔監視、臨床教育を組み合わせることで、継続的な収益を拡大できます。病院は、利用率、稼働時間、安全性、患者の転帰を示すようプレッシャーを受けており、個々の製品購入ではなく、パフォーマンスに連動した契約への関心が高まっています。ベンダーは、機器の状態、バッテリーの状態、サービススケジュール、植込み後のフォローアップ、アラートのエスカレーションを網羅するダッシュボードを開発する必要があります。成果ベースのモデルは、特に高価値のVAD、CRT、ICD、および画像診断プラットフォームに有効です。導入を成功させるには、透明性の高い指標、相互運用可能なデータ、予測可能なサービス能力、および製造業者とプロバイダー間で臨床、運用、財務上の責任を割り当てる契約が必要です。
最近の動向
- 2026年5月: BIOTRONIK SE & Co. KGは、BIO-LivIQ試験において、同社のリードレスペースメーカー「LivIQ」の欧州における初の植込み手術が行われたと発表しました。この試験では、安全性、有効性、および安静時と運動時の房室同期ペーシングを評価し、より若く活動的なペースメーカー患者への幅広い使用を促進することを目的としています。
- 2026年3月:メドトロニック社は、OmniaSecure除細動リードの適応拡大について米国FDAの承認を取得しました。これにより、左脚ブロック領域への留置が可能となり、伝導系ペーシングが可能になります。4.7フレンチのルーメンレスリードは、ICDおよびCRT-Dシステムに接続でき、適格患者に対する生理的ペーシング戦略をサポートします。
- 2025年12月:アボット・ラボラトリーズは、心房細動患者の治療を目的としたパルスフィールドアブレーションシステム「Volt」について、米国FDAの承認を取得しました。この非熱式プラットフォームは、電気パルスを用いて異常なリズム経路に関連する心臓組織を標的とし、カテーテルを用いた不整脈治療におけるアボットの電気生理学的製品群を拡充するものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -