
Markt für Kardial Ausrüstung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Herzgeräte (2021 - 2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Ballonpumpen, Herz-Lungen-Maschinen, Herzultraschallgeräte, implantierbare Kardioverter-Defibrillatoren, kardiale Resynchronisationstherapie, Defibrillatoren, Herzschrittmacher, ventrikuläre Unterstützungssysteme, künstliche Herzen, Gegenpulsationsgeräte) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004565
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


Marktgröße 2025
50,90 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
81,77 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,41 %
Wachstumsrate
Adressierbarer Markt
601,70 Mrd. US-Dollar
(2026–2034)
Der Markt für Herzgeräte wurde 2025 auf 50,90 Milliarden US-Dollar geschätzt und soll bis 2034 auf 81,77 Milliarden US-Dollar anwachsen . Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 5,41 % prognostiziert , bedingt durch den anhaltenden Bedarf an Technologien für die kardiale Bildgebung, das Rhythmusmanagement, die Kreislaufunterstützung, die Reanimation und die Herz-Lungen-Maschine in der Akutversorgung, der chirurgischen Versorgung und der Langzeitpflege von Herz-Kreislauf-Erkrankungen.
In Nordamerika wird der Markt für Herzgeräte im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,3 % wachsen. Hohe Fallzahlen, etablierte Erstattungswege und die frühzeitige Einführung implantierbarer Rhythmusmanagementsysteme stützen die Nachfrage. Die Datenbank der Society of Thoracic Surgeons umfasst mehr als 8,3 Millionen Eingriffe und über 1.000 teilnehmende Einrichtungen und verdeutlicht damit die Größe der herzchirurgischen Infrastruktur der Region.
Marktanalyse und Einblicke für Herzgeräte
- Nordamerika: Die Region repräsentierte im Jahr 2025 einen Marktanteil von 38–42 % am Markt für Herzgeräte und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 4,8 und 5,3 % verzeichnen, unterstützt durch fortschrittliche Herzzentren, Kostenerstattung und Ersatzbedarf für implantierte Geräte.
- USA: Das Land machte im Jahr 2025 84–88 % des nordamerikanischen Umsatzes aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 4,9 und 5,4 % wachsen.
- Europa: Europa hielt im Jahr 2025 einen Marktanteil von 26–30 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 4,6 und 5,1 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 21–25 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 6,3 und 6,9 % erreichen, wobei China, Japan, Indien und Südkorea die treibende Kraft für die Akzeptanz sind.
- Größtes Segment: Defibrillatoren und Herzschrittmacher erreichten 2025 einen Marktanteil von 25–29 % und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 5,2 und 5,8 % verzeichnen.
- Wachstumsstarkes Segment: Ventrikuläre Unterstützungssysteme machten im Jahr 2025 einen Marktanteil von 8–12 % aus und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 6,7 und 7,3 % verzeichnen.
- Detaillierte Analyse der wichtigsten Unternehmen: Medtronic plc, Boston Scientific Corporation, Abbott Laboratories, SynCardia Systems, LLC, enVVeno Medical Corporation, LivaNova PLC, BIOTRONIK SE & Co. KG, Berlin Heart GmbH, Getinge AB und GE HealthCare Technologies Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Trend in der klinischen Nachfrage hat sich von unabhängigen Hardwarekomponenten hin zu integrierten Plattformen aus implantierbaren Geräten, Programmiergeräten, Telemonitoring-Lösungen, fortschrittlicher Datenanalyse und sogar Krankenhausinformationssystemen verlagert. Gerätehersteller konzentrieren sich auf die Miniaturisierung von Leitungen und Generatoren sowie auf die Verbesserung der Batterieleistung, der Bildauflösung, der Alarmgenauigkeit und der Hämokompatibilität. Die Produktionsumgebung wird weiterhin von der Lieferkettendynamik für Halbleiter, medizinische Polymere, Titanbauteile und spezielle Wandler beeinflusst. Gleichzeitig haben Anforderungen an Cybersicherheit, Marktüberwachung und klinische Evidenz die Entwicklungskosten erhöht und die Differenzierung von Unternehmen mit integrierten Entwicklungs- und Qualitätsprozessen gestärkt.
Das weitere Wachstum des Marktes für Herzgeräte wird von Ländern getragen, die ihre Kapazitäten in Herzkatheterlaboren, Herzchirurgie und Notfallversorgung ausbauen. Infrastrukturinvestitionen im asiatisch-pazifischen Raum und im Nahen Osten haben die Verfügbarkeit von Einrichtungen für die kardiovaskuläre Versorgung über die großen städtischen Krankenhäuser hinaus erweitert. Bahnbrechende regulatorische Verfahren für Technologien und evidenzbasierte Beschaffungsprogramme wirken sich zusätzlich positiv aus. Bis August 2025 wurden in den USA 243 bahnbrechende Medizinprodukte im Bereich der Herz-Kreislauf-Geräte zugelassen.
Berichtsumfang zum Markt für Herzgeräte
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 50,90 Milliarden US-Dollar |
| Marktgröße bis 2034 | 81,77 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,41 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Herzgeräte
Die steigende Zahl von Herz-Kreislauf-Erkrankungen treibt das Wachstum des Marktes für Herzgeräte weiter an. Laut Weltgesundheitsorganisation (WHO) starben im Jahr 2022 weltweit 19,8 Millionen Menschen an Herz-Kreislauf-Erkrankungen, was etwa 32 % aller Todesfälle ausmacht. Die Nachfrage nach Herzgeräten durchläuft eine Lieferkette, die Komponentenlieferanten, Auftragsfertiger, Originalgerätehersteller (OEMs), Distributoren, Krankenhäuser, Ärzte und Wartungsdienste umfasst. Implantierbare Geräte werden umfangreichen klinischen Studien unterzogen, während die Nachfrage nach Ultraschall- und externen Defibrillationsgeräten stärker von Softwareverbesserungen und der Verfügbarkeit von Serviceleistungen abhängt.
Die Versorgungssicherheit im Markt für Herzgeräte ist aufgrund der besonderen Eigenschaften von Elektronik, sterilen Einwegartikeln, Batterien, Sensoren und präzisionsgefertigten Komponenten zu einem strategischen Faktor geworden. Hersteller qualifizieren alternative Lieferanten und lokalisieren die Endmontage, ohne die Rückverfolgbarkeit zu beeinträchtigen. Krankenhäuser konzentrieren sich zunehmend weniger auf die Anschaffungskosten und bewerten stattdessen die Gesamtbetriebskosten anhand von Einwegartikeln, Wartungsverträgen, Software-Sicherheitsupdates, Batteriewechseln und klinischen Schulungen.
Die Analyse des Marktes für Herzgeräte zeigt, dass der Wettbewerb auf implantierbare Systeme zur Rhythmuskontrolle und Kreislaufunterstützung fokussiert ist, während im Bereich der Herzultraschallgeräte und externen Defibrillatoren ein deutlich breiteres Anbieterspektrum besteht. Medtronic plc, Boston Scientific Corporation, Abbott Laboratories und BIOTRONIK SE & Co. KG konkurrieren hinsichtlich Produktvielfalt, klinischer Wirksamkeitsnachweise, Ärztenetzwerken und vernetzten Versorgungssystemen. LivaNova PLC, Getinge AB, Berlin Heart GmbH und SynCardia Systems, LLC belegen Nischenpositionen im Bereich der chirurgischen und mechanischen Unterstützungssysteme.
Aktuelle Investitionen im Markt für Herzgeräte umfassen kabellose Schrittmacher, physiologische Schrittmacher, prädiktive Überwachung, miniaturisierte ventrikuläre Unterstützungssysteme und KI-gestützte Bildgebungstechnologien. Beispiele für konkurrierende Entwicklungen sind die lumenlose Defibrillationssonde OmniaSecure von Medtronic mit dem kleinsten Durchmesser und die Studie zum kabellosen Herzschrittmacher LivIQ von BIOTRONIK. Die Wettbewerbspositionierung basiert zunehmend auf Langzeitstudien, Indikationen und der Integration von Daten in klinische Arbeitsabläufe anstatt allein auf inkrementellen Hardwareverbesserungen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
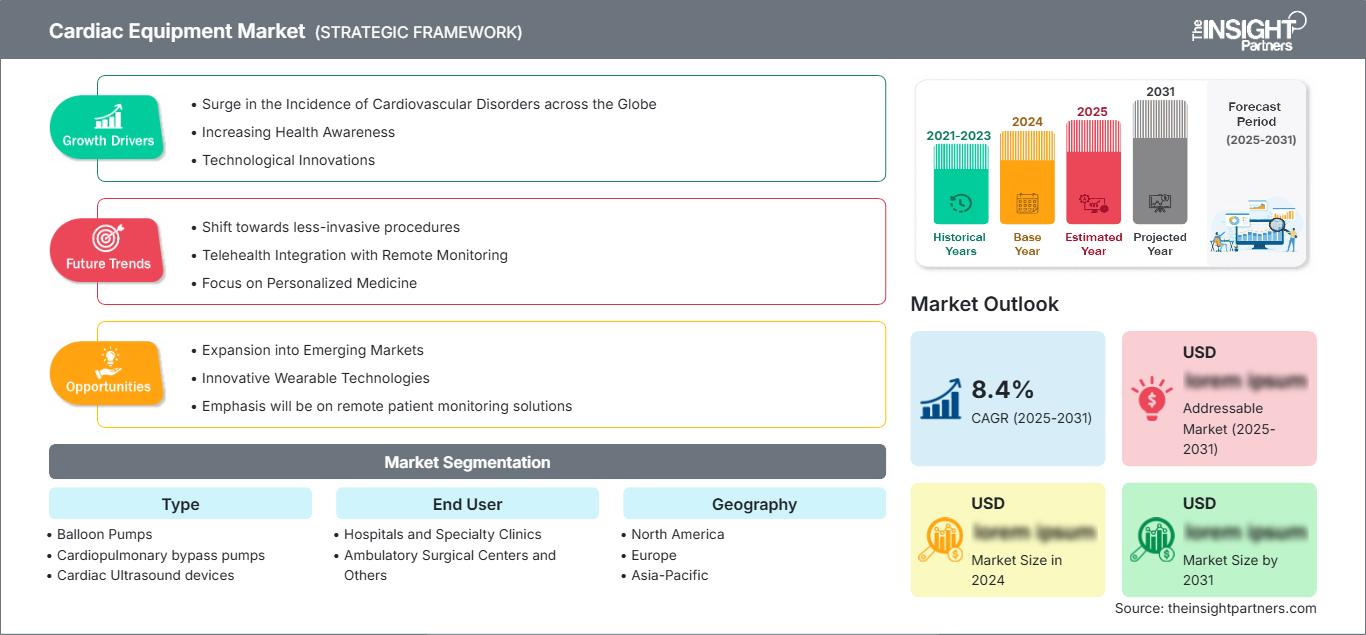
Markt für Herzgeräte: Strategische Einblicke
Regionale Einblicke
Markt für Herzgeräte in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 38–42 % am Markt für Herzgeräte und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,3 % wachsen. Die Vielzahl an elektrophysiologischen Geräten, Herzoperationen, intensivmedizinischen Leistungen und diagnostischen Bildgebungsverfahren führt zu einem kontinuierlichen Bedarf an Herzschrittmachern, Defibrillatoren, Ultraschallgeräten, Ballonpumpen und extrakorporalen Zirkulationssystemen. Wiederkehrende Austauschzyklen und Überwachungsverträge generieren stetige Einnahmen.
Der klinische Bedarf treibt die Kaufnachfrage an. Zwischen 2017 und 2020 litten 127,9 Millionen Erwachsene in den USA an einer Herz-Kreislauf-Erkrankung; die Kosten für die direkte und indirekte Versorgung von Herz-Kreislauf-Patienten wurden für 2020/21 auf 417,9 Milliarden US-Dollar geschätzt. Bei der Beschaffung von Medizintechnik in Kanada stehen Interoperabilität und die flächendeckende Verfügbarkeit der Versorgung im Vordergrund. Anbieter konkurrieren um klinische Wirksamkeit, Cybersicherheit, Verfügbarkeit und Nachsorge.
US-Markt für Herzgeräte
Die USA trugen 2025 mit 84–88 % zum nordamerikanischen Umsatz bei und werden voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,9–5,4 % verzeichnen. Hohe Implantationszahlen, gut ausgebaute Notfalldienste und die kardiale Bildgebung tragen maßgeblich zur führenden Position in diesem Segment bei. Krankenhäuser investieren in vernetzte Defibrillatoren, Herzschrittmacher, moderne Echokardiographie sowie in Geräte, die die Eingriffsdauer verkürzen und Komplikationen für Patienten reduzieren können.
Medtronic plc, Boston Scientific Corporation, Abbott Laboratories, GE HealthCare Technologies Inc. und BIOTRONIK SE & Co. KG sind in den USA im Bereich Vertrieb, klinische Forschung und technischer Support aktiv. Die Anwendungsentwicklung konzentriert sich auf minimalinvasive Eingriffe und datengestütztes Monitoring. Im Jahr 2023 wurden in den USA über 100.000 Transkatheter-Aortenklappenimplantationen durchgeführt, während es weniger als 60.000 chirurgische Eingriffe gab.
Europäischer Markt für Herzgeräte
Europa erreichte 2025 einen Marktanteil von 26–30 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,1 % wachsen. Deutschland ist aufgrund seiner hohen Krankenhausdichte, seiner technischen Kompetenz sowie seiner Infrastruktur für Elektrophysiologie und Herzchirurgie führend bei den regionalen Umsätzen. Die Beschaffung hängt zunehmend von der Einhaltung der Medizinprodukteverordnung, evidenzbasierter Medizin, Lifecycle-Services und der sicheren Übermittlung von Patientendaten ab.
Großbritannien profitiert von der zentralisierten Technologiebewertung und -erneuerung in öffentlichen Krankenhäusern. Frankreich fördert die Einführung durch sein Netzwerk von Kardiologen. Italien und Spanien schaffen mit ihrer alternden Bevölkerung und regionalen Modernisierungsprogrammen die Nachfrage. Deutschland bleibt führend, doch könnten sich Anschaffungen aufgrund von Budgetbeschränkungen verzögern. Die Belastung durch Herz-Kreislauf-Erkrankungen in Europa bleibt hoch und treibt die Nachfrage nach Diagnose-, Rhythmusmanagement-, Unterstützungs- und Reanimationsgeräten an.
Markt für Herzgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 21–25 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–6,9 % wachsen. China ist führend im regionalen Umsatzwachstum durch Krankenhausbau, heimische Produktion und den Ausbau der Kapazitäten für kardiovaskuläre Eingriffe. Japan trägt mit seiner hohen Nachfrage nach Rhythmusmanagement- und Ultraschallsystemen maßgeblich zum Umsatz bei, während Indien in Metropolen und kleineren Städten neue Herzzentren eröffnet.
Südkorea bevorzugt digital integrierte Geräte, und Australien pflegt ausgereifte Beschaffungsstandards. Lokalisierungspolitiken, der Ausbau der Krankenversicherung, Ausbildungspartnerschaften und höhere Investitionen in die Infrastruktur für Intensivpflege und Chirurgie erweitern die installierte Basis.
Markt für Herzgeräte im Nahen Osten und Afrika
Für den Markt im Nahen Osten und in Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,5–6,1 % prognostiziert. Saudi-Arabien ist führend bei der Einführung digitaler Technologien, da Programme zur Transformation des Gesundheitswesens Krankenhäuser, Fachzentren, Notfallversorgungssysteme und die Weiterbildung des klinischen Personals finanzieren. Die VAE priorisieren die digital vernetzte tertiäre Versorgung und den Medizintourismus und fördern so die Anschaffung hochwertiger Bildgebungs- und Rhythmusmanagementgeräte.
Südafrika ist der wichtigste Nachfragefaktor in Subsahara-Afrika, steht aber vor Herausforderungen bei Beschaffung und Service. Im übrigen Nahen Osten und Afrika verbessern energiepolitische Investitionen, Infrastrukturpartnerschaften und Schulungen durch Vertriebspartner den Zugang, obwohl Währungsschwankungen und der Mangel an Kardiologen die Verbreitung fortschrittlicher Implantate einschränken.
Segmentierungsanalyse
Typ
Für das Segment „Typ“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,3–5,8 % prognostiziert. Der Markt für Herzgeräte umfasst Notfallstabilisierung, kardiovaskuläre Bildgebung, Herzchirurgie, Arrhythmiemanagement und fortgeschrittene Herzinsuffizienztherapie. Die Kaufmuster variieren je nach klinischem Risiko, Wiederverwendbarkeit, Softwareintegration und erforderlicher Fachschulung. Implantierbare Geräte generieren wiederkehrende Umsätze durch Ersatz und Überwachung, während Investitionsgüter von Krankenhauserweiterungen und Modernisierungszyklen abhängen.
- Ballonpumpen: Ballonpumpen behalten ihre strategische Relevanz für die vorübergehende hämodynamische Stabilisierung bei ausgewählten Hochrisikoeingriffen und Fällen von kardiogenem Schock, wobei der Bedarf sich auf tertiäre Krankenhäuser und kardiologische Intensivstationen konzentriert.
- Kardiopulmonale Bypass-Pumpen: Diese Pumpen unterstützen Operationen am offenen Herzen, die eine kontrollierte extrakorporale Zirkulation erfordern. Der Bedarf hängt von der Anzahl der Herzoperationen, dem Geräteersatz, der Perfusionssicherheit und den Möglichkeiten zur präzisen Durchflusssteuerung ab.
- Kardio-Ultraschallgeräte: Kardio-Ultraschallgeräte nehmen in Krankenhäusern und Kliniken eine wichtige diagnostische Stellung ein und profitieren von tragbaren Plattformen, verbesserter Bildverarbeitung, automatisierten Messungen und einem breiteren Einsatz der patientennahen Echokardiographie.
- Implantierbarer Kardioverter-Defibrillator (ICD): ICDs werden bei Patienten mit einem Risiko für lebensbedrohliche ventrikuläre Arrhythmien eingesetzt. Klinische Evidenz, Gerätelebensdauer, Zuverlässigkeit der Elektroden, Fernüberwachung und präzise Rhythmusdiskriminierung beeinflussen die Auswahl durch den Arzt.
- Kardiale Resynchronisationstherapie (CRT): CRT-Systeme unterstützen geeignete Patienten mit Herzinsuffizienz durch koordinierte ventrikuläre Stimulation. Die Anwendung hängt von der Patientenauswahl, dem Erfolg der Elektrodenplatzierung, physiologischen Stimulationsstrategien und Langzeitergebnissen ab.
- Defibrillatoren und Herzschrittmacher: Diese führende Kategorie profitiert von Austauschverfahren, der alternden Bevölkerung, der Notfallvorsorge und den ständigen Fortschritten bei der kabellosen Stimulation, der Reizleitungssystem-Stimulation, der Batterieleistung und der vernetzten Überwachung.
- Ventrikuläre Unterstützungssysteme: Die Anwendung von VADs nimmt sowohl zur Überbrückung bis zur Transplantation als auch zur dauerhaften Therapie zu. Ihre strategische Bedeutung spiegelt die begrenzte Verfügbarkeit von Spenderherzen, die Verbesserung des Patientenmanagements und die Nachfrage nach dauerhafter mechanischer Kreislaufunterstützung wider.
- Totales Kunstherz: Totale Kunstherzen werden bei einer hochspezialisierten Patientengruppe mit schwerer biventrikulärer Herzinsuffizienz eingesetzt. Die Anwendung konzentriert sich weiterhin auf spezialisierte Transplantationszentren mit multidisziplinären chirurgischen und postoperativen Betreuungsmöglichkeiten.
- Gegenpulsationsgeräte: Gegenpulsationsgeräte unterstützen die temporäre Kreislaufunterstützung bei sorgfältig ausgewählten Patienten. Der Bedarf hängt von klinischen Protokollen, der schnellen Einsatzbereitschaft, der Vertrautheit des Personals mit den Geräten und der Integration in die intensivmedizinischen Überwachungssysteme ab.
Endbenutzer
Für das Endkundensegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,2–5,7 % erwartet. Krankenhäuser und Fachkliniken dominieren den Markt, da Implantationen, Herzoperationen, moderne Bildgebungsverfahren und mechanische Unterstützung multidisziplinäre Teams und eine intensive Überwachung erfordern. Ambulante Operationszentren gewinnen für geeignete Verfahren zur Rhythmustherapie an Bedeutung, da Kostenerstattung, Patientenrisiko und Entlassungsprotokolle eine kostengünstigere Versorgung ermöglichen.
- Krankenhäuser und Fachkliniken: Diese Einrichtungen stellen den wichtigsten Beschaffungskanal dar, da sie über Herzkatheterlabore, Operationssäle, Intensivpflegekapazitäten, spezialisierte Fachkräfte, einen großen Beschaffungsumfang und die Fähigkeit verfügen, komplexe Herzpatienten zu behandeln.
- Ambulante Operationszentren: Ambulante Zentren unterstützen ausgewählte Diagnose- und Implantationsverfahren mit kürzeren Krankenhausaufenthalten. Ihre strategische Bedeutung steigt dort, wo standardisierte Arbeitsabläufe, die Akzeptanz durch die Kostenträger und zuverlässige Notfalltransportvereinbarungen etabliert sind.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Krankenhäuser und Fachkliniken |
Hoch |
Vernetzte Pflege |
Reifen |
|
Ambulante Operationszentren |
Medium |
Ambulante Implantate |
Skalierung |
|
Andere |
Niedrig |
Zugang für die Gemeinschaft |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Herzgeräte
Zunehmende Belastung durch Herz-Kreislauf-Erkrankungen und steigender Behandlungsbedarf
Die zunehmende Verbreitung von Herz-Kreislauf-Erkrankungen führt zu einer stetigen Nachfrage nach Medizinprodukten für Diagnostik, Notfallversorgung, Chirurgie und die Langzeitpflege. Mit der steigenden Zahl von Menschen, die an Herz-Kreislauf-Erkrankungen wie koronarer Herzkrankheit, Herzrhythmusstörungen, Herzinsuffizienz und strukturellen Defekten leiden, nimmt auch der Einsatz von Echokardiografien, implantierbaren Herzrhythmusgeräten, Reanimationsgeräten und Kreislaufunterstützungssystemen zu. Laut WHO starben im Jahr 2022 weltweit 19,8 Millionen Menschen an Herz-Kreislauf-Erkrankungen, wobei mehr als drei Viertel aller Todesfälle in Ländern mit niedrigem und mittlerem Einkommen auftraten. Dies schafft zwei Märkte für Medizinprodukte: Industrieländer rüsten ihre bestehende Ausstattung auf und installieren Spitzentechnologie, während Entwicklungsländer ihre Kapazitäten erweitern.
Übergang zu minimalinvasiven und physiologischen Therapien
Da sich die Kardiologie zunehmend auf katheterbasierte, kabellose und physiologische Interventionen konzentriert, die das Risiko von chirurgischen Verletzungen oder Problemen mit Elektroden oder Implantattasche minimieren, ist es wichtig, dass Krankenhäuser in Bildgebungs- und Navigationsgeräte sowie Programmiergeräte und Monitore investieren, die mit den neuen Geräten kompatibel sind, während die Hersteller die implantierten Plattformen weiterentwickeln. Die Entwicklung kabelloser Herzschrittmacher umfasst die Optimierung der atrioventrikulären Synchronität, der Rückholbarkeit, der Batterielebensdauer und die Erweiterung der Indikationen. Die Reizleitungssystem-Stimulation zielt darauf ab, die natürliche Impulsleitung im Vergleich zur konventionellen Stimulation genauer nachzuahmen. Die kommerziellen Auswirkungen reichen über die Implantation hinaus, da jede Plattform spezifische Applikationsinstrumente, Schulungen für Klinikpersonal, Software, Nachsorgemechanismen und Studien erfordert.
Modernisierung der Infrastruktur für Herzchirurgie und Intensivmedizin
Die Anschaffung von Operationssälen, Intensivstationen, Transplantationszentren und Notfalleinrichtungen führt direkt zu einer Nachfrage nach Medizinprodukten wie Herz-Lungen-Maschinen, Ballonpumpen, Defibrillatoren, Ultraschallgeräten, Herzunterstützungssystemen und Kunstherzen. Schätzungsweise werden jährlich über eine Million Herzoperationen durchgeführt, doch die Verfügbarkeit dieser Eingriffe variiert stark je nach Entwicklungsstand des Landes und Qualifikation der Ärzte. Während in Ländern mit hohem Einkommen durchschnittlich 123,2 Herzoperationen pro 100.000 Einwohner jährlich durchgeführt werden, wird deutlich, vor welchen infrastrukturellen Herausforderungen neue Gesundheitssysteme stehen. Für die weitere Entwicklung muss die Beschaffung von Ausrüstung durch die Ausbildung von Perfusionisten, Medizintechnikern, Wartungsdiensten, Verbrauchsmaterialien und Infektionsprävention ergänzt werden.
Zukunftstrends im Markt für Herzgeräte
Prädiktive Überwachung in implantierbaren Systemen
Die Trends im Markt für Herzgeräte werden sich zunehmend um Algorithmen drehen, die Gerätedaten in frühzeitige klinische Alarme umwandeln. Implantierbare Defibrillatoren und Resynchronisationsgeräte können Herzfrequenz, Herztöne, thorakale Impedanz, Atmung und Aktivitätsdaten erfassen. Prädiktive Algorithmen werden Patienten identifizieren, die einen Eingriff benötigen. Dies ermöglicht es Ärzten, die Medikation anzupassen oder den Zustand des Patienten zu beurteilen, bevor es zu einer Verschlechterung kommt. Boston Scientific gibt an, dass HeartLogic 70 Prozent der sich verschlechternden Fälle von Herzinsuffizienz mit einer durchschnittlichen Vorwarnzeit von 34 Tagen erkennen kann.
Personalisierte Herzschrittmachertherapie mit weniger Elektroden und kleineren Implantaten
Die Schrittmachertechnologie des kommenden Jahrzehnts wird kabellose Technologien, die Platzierung im Reizleitungssystem, die atrioventrikuläre Synchronisation und anpassbare Software integrieren, um Behandlungen basierend auf den physiologischen Bedürfnissen zu ermöglichen. Unternehmen erproben Systeme, die für aktive Anwender und erweiterte Indikationen für die Schrittmachertherapie konzipiert sind und die im Gefäßsystem des Körpers vorhandene Hardware minimieren. Die vorliegenden Erkenntnisse zu 2-Kanal-CRT-Geräten und lumenlosen Defibrillator-Elektroden können die Wahl der Implantate ebenfalls verändern. Der Einführungsprozess wird voraussichtlich evidenzbasiert sein und Faktoren wie Explantationsmöglichkeiten, Batteriewechsel, Langzeit-Sensorik, Geräte-zu-Gerät-Kommunikation und den Lernprozess der Anwender berücksichtigen.
Marktchancen für Herzgeräte
Lokalisierte Plattformen für die Herzversorgung in neu entstehenden Krankenhausnetzwerken
Schnell expandierende Krankenhäuser benötigen Geräte, die ihrem Budget, der Personalverfügbarkeit, der Systemzuverlässigkeit und den Wartungsmöglichkeiten entsprechen. Die Marktprognose für Herzgeräte unterstützt den Kauf skalierbarer Ultraschallsysteme, automatisierter externer Defibrillatoren (AEDs), Herz-Lungen-Maschinen (HLM) und Rhythmusmanagementsysteme. Hersteller können in ihren Regionen Aufarbeitungs-, Ersatzteil-, Schulungs- und Servicezentren einrichten, um Ausfallzeiten und Betriebskosten zu minimieren. Joint Ventures mit Regierungen, Krankenhausketten, Distributoren und Schulungszentren können diesen Prozess beschleunigen. Strategische Maßnahmen sollten sich auf Metropolen mit gut entwickelten Herzkatheter- und chirurgischen Programmen konzentrieren, gefolgt von kleineren Standorten mit tele-echokardiographischer Versorgung.
Integrierte Lebenszyklusdienstleistungen und ergebnisorientierte Vertragsgestaltung
Geräteanbieter können ihre wiederkehrenden Einnahmen steigern, indem sie Geräte mit Wartung, Software, Verbrauchsmaterialien, Cybersicherheit, Fernüberwachung und klinischer Schulung kombinieren. Krankenhäuser stehen unter Druck, Auslastung, Verfügbarkeit, Sicherheit und Patientenergebnisse nachzuweisen, was das Interesse an leistungsbezogenen Verträgen anstelle von Einzelproduktkäufen weckt. Anbieter sollten Dashboards entwickeln, die den Flottenstatus, den Batteriezustand, Wartungspläne, die Nachsorge nach Implantationen und die Eskalation von Alarmen abdecken. Ergebnisorientierte Modelle sind besonders relevant für hochwertige VAD-, CRT-, ICD- und Bildgebungsplattformen. Eine erfolgreiche Implementierung erfordert transparente Kennzahlen, interoperable Daten, planbare Servicekapazitäten und Vereinbarungen, die die klinischen, betrieblichen und finanziellen Verantwortlichkeiten zwischen Herstellern und Anbietern regeln.
Aktuelle Entwicklungen
- Mai 2026: BIOTRONIK SE & Co. KG gab die ersten europäischen Implantationen ihres kabellosen Herzschrittmachers LivIQ im Rahmen der BIO-LivIQ-Studie bekannt. Das Programm untersucht Sicherheit, Wirksamkeit und atrioventrikuläre Synchronstimulation in Ruhe und unter Belastung mit dem Ziel, eine breitere Anwendung bei jüngeren und aktiveren Patienten mit Herzschrittmachern zu ermöglichen.
- März 2026: Medtronic plc erhielt von der US-amerikanischen Arzneimittelbehörde FDA die Zulassung für eine erweiterte Indikation der OmniaSecure-Defibrillationssonde. Diese ermöglicht die Platzierung im Bereich des linken Tawara-Schenkels zur Reizleitungsstimulation. Die lumenlose Sonde (4,7 French) ist mit ICD- und CRT-D-Systemen kompatibel und unterstützt physiologische Stimulationsstrategien für geeignete Patienten.
- Dezember 2025: Abbott Laboratories erhielt die FDA-Zulassung für das Volt-Pulsfeldablationssystem zur Behandlung von Patienten mit Vorhofflimmern. Die nicht-thermische Plattform nutzt elektrische Impulse, um Herzgewebe mit abnormalen Rhythmusbahnen gezielt zu behandeln und erweitert damit Abbotts Angebot im Bereich der Elektrophysiologie für die katheterbasierte Arrhythmietherapie.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -