
Marché des équipements cardiaques : taille, part de marché et prévisions 2034
Taille et prévisions du marché des équipements cardiaques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (pompes à ballonnet, pompes de circulation extracorporelle, appareils d’échographie cardiaque, défibrillateurs cardioverteurs implantables, thérapie de resynchronisation cardiaque, défibrillateurs, stimulateurs cardiaques, dispositifs d’assistance ventriculaire, cœurs artificiels totaux, dispositifs de contrepulsion) et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004565
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
50,90 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
81,77 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,41 %
taux de croissance
Marché adressable
601,70 milliards de dollars américains
(2026-2034)
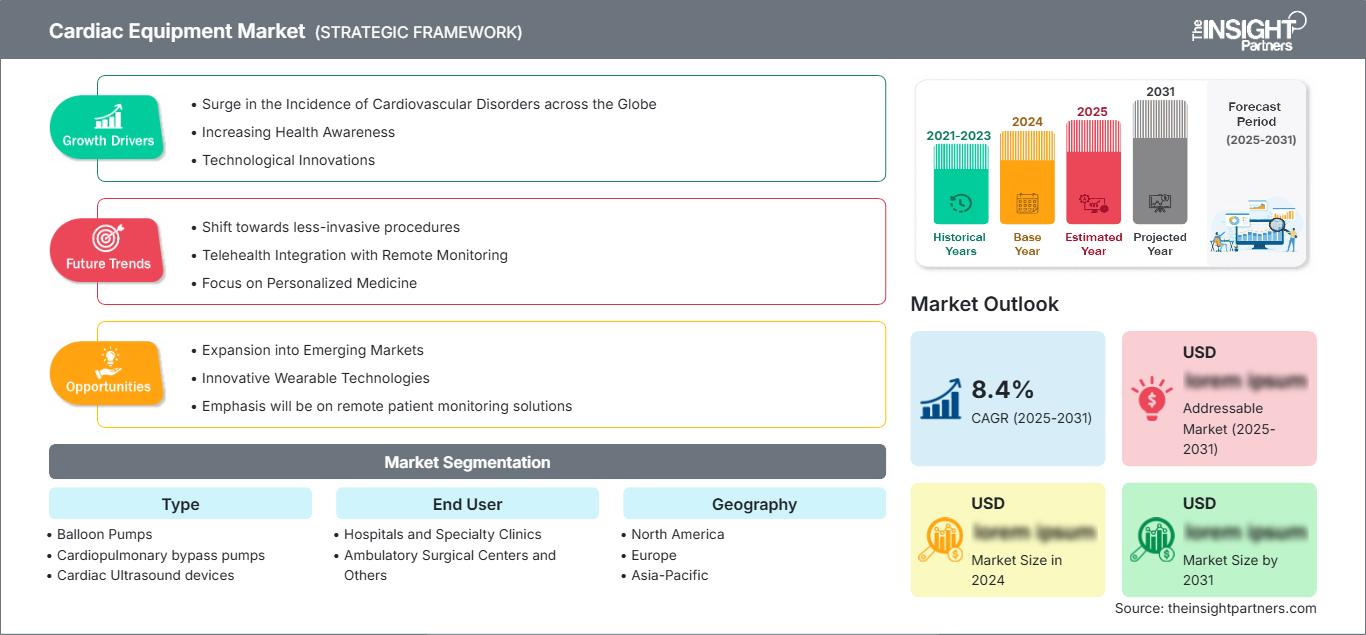
Le marché des équipements cardiaques était évalué à 50,90 milliards de dollars américains en 2025 et devrait atteindre 81,77 milliards de dollars américains d'ici 2034. Ce marché devrait enregistrer un TCAC de 5,41 % entre 2026 et 2034 , soutenu par des besoins constants en imagerie cardiaque, en gestion du rythme cardiaque, en assistance circulatoire, en réanimation et en circulation extracorporelle dans les services de soins cardiovasculaires aigus, chirurgicaux et de longue durée.
En Amérique du Nord, le marché des équipements cardiaques devrait croître à un TCAC de 4,8 % à 5,3 % entre 2026 et 2034. Le volume élevé d'interventions, les mécanismes de remboursement établis et l'adoption précoce des systèmes implantables de gestion du rythme cardiaque soutiennent la demande. La base de données de la Society of Thoracic Surgeons recense plus de 8,3 millions d'interventions et plus de 1 000 établissements participants, illustrant l'importance de l'infrastructure de chirurgie cardiaque dans la région.
Analyse et perspectives du marché des équipements cardiaques
- Amérique du Nord : La région représentait 38 à 42 % du marché des équipements cardiaques en 2025 et devrait enregistrer un TCAC entre 4,8 et 5,3 % entre 2026 et 2034, grâce aux centres cardiaques de pointe, à la couverture des remboursements et à la demande de remplacement des équipements implantés.
- États-Unis : Le pays représentait 84 à 88 % des revenus nord-américains en 2025 et devrait connaître une croissance annuelle composée (TCAC) comprise entre 4,9 et 5,4 % entre 2026 et 2034.
- Europe : L'Europe détenait une part de marché de 26 à 30 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,6 à 5,1 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : L'Asie-Pacifique représentait une part de 21 à 25 % en 2025 et devrait enregistrer un TCAC entre 6,3 et 6,9 % entre 2026 et 2034, la Chine, le Japon, l'Inde et la Corée du Sud étant les principaux moteurs de l'adoption.
- Segment le plus important : Défibrillateurs. Les stimulateurs cardiaques représentaient 25 à 29 % des parts de marché en 2025 et devraient enregistrer un TCAC entre 5,2 et 5,8 % entre 2026 et 2034.
- Segment à forte croissance : Les dispositifs d'assistance ventriculaire représentaient 8 à 12 % de parts de marché en 2025 et devraient enregistrer un TCAC entre 6,7 et 7,3 % entre 2026 et 2034.
- Principales sociétés analysées en détail : Medtronic plc, Boston Scientific Corporation, Abbott Laboratories, SynCardia Systems, LLC, enVVeno Medical Corporation, LivaNova PLC, BIOTRONIK SE & Co. KG, Berlin Heart GmbH, Getinge AB et GE HealthCare Technologies Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution de la demande clinique s'est éloignée des dispositifs isolés pour privilégier les plateformes intégrées comprenant dispositifs implantables, programmateurs, solutions de télésurveillance, analyse de données avancée et même systèmes d'information hospitaliers. Les fabricants de dispositifs s'attachent à miniaturiser les électrodes et les générateurs, à améliorer les performances des batteries, la résolution d'imagerie, la précision des alarmes et l'hémocompatibilité. L'environnement de production reste tributaire de la dynamique des chaînes d'approvisionnement en semi-conducteurs, polymères de qualité médicale, pièces en titane et transducteurs spéciaux. Parallèlement, les exigences en matière de cybersécurité, de surveillance post-commercialisation et de preuves cliniques ont accru les coûts de développement et renforcé la différenciation des entreprises maîtrisant l'ingénierie et les processus qualité intégrés.
La croissance future du marché des équipements cardiaques sera portée par les pays qui renforcent leurs capacités en matière de cathétérisme cardiaque, de chirurgie cardiaque et de services d'urgence. Les investissements dans les infrastructures en Asie-Pacifique et au Moyen-Orient ont permis d'étendre l'accès aux soins cardiovasculaires au-delà des grands hôpitaux métropolitains. Les procédures réglementaires favorisant les innovations technologiques et les programmes d'achat fondés sur des données probantes constituent un autre facteur de croissance. Aux États-Unis, 243 dispositifs cardiovasculaires ont fait l'objet de désignations de dispositifs révolutionnaires en août 2025.
Portée du rapport sur le marché des équipements cardiaques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 50,90 milliards de dollars américains |
| Taille du marché d'ici 2034 | 81,77 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,41% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des équipements cardiaques
L'augmentation des cas de maladies cardiovasculaires continue de stimuler la croissance du marché des équipements cardiaques. Selon l'Organisation mondiale de la Santé, 19,8 millions de personnes sont décédées en 2022 des suites de maladies cardiovasculaires, soit environ 32 % de la mortalité mondiale. La demande en équipements cardiaques est alimentée par une chaîne d'approvisionnement comprenant les fournisseurs de composants, les fabricants sous contrat, les fabricants d'équipement d'origine (OEM), les distributeurs, les hôpitaux, les cliniciens et les services de maintenance. Les dispositifs implantables font l'objet d'études cliniques approfondies, tandis que la demande en appareils à ultrasons et en défibrillation externe dépend davantage des améliorations logicielles et de la disponibilité des services.
La résilience de l'approvisionnement sur le marché des équipements cardiaques est devenue un facteur stratégique en raison des caractéristiques uniques des composants électroniques, des dispositifs médicaux stériles, des batteries, des capteurs et des pièces usinées avec précision qui constituent ces équipements. Les fabricants qualifient des fournisseurs alternatifs et localisent les processus d'assemblage final tout en assurant la traçabilité. Les hôpitaux délaissent le coût d'acquisition au profit d'une évaluation du coût total de possession, prenant en compte les dispositifs médicaux, les contrats de maintenance, les mises à jour de sécurité logicielle, le remplacement des batteries et la formation clinique.
L'analyse du marché des équipements cardiaques révèle que la concurrence se concentre sur les dispositifs implantables de gestion du rythme cardiaque et d'assistance circulatoire, tandis que le nombre de fournisseurs est beaucoup plus important dans les domaines de l'échographie cardiaque et de la défibrillation externe. Medtronic plc, Boston Scientific Corporation, Abbott Laboratories et BIOTRONIK SE & Co. KG se disputent la vedette en termes d'étendue de leur gamme de produits, de preuves cliniques, de réseaux de médecins et d'écosystèmes de soins connectés. LivaNova PLC, Getinge AB, Berlin Heart GmbH et SynCardia Systems, LLC occupent des positions concurrentielles de niche dans les catégories des dispositifs chirurgicaux et d'assistance circulatoire mécanique.
Les investissements actuels sur le marché des équipements cardiaques concernent la stimulation sans sonde, la stimulation physiologique, la surveillance prédictive, les dispositifs d'assistance ventriculaire miniatures et les technologies d'imagerie assistée par intelligence artificielle. Parmi les innovations concurrentes, on peut citer la sonde de défibrillation OmniaSecure sans lumière de plus petit diamètre de Medtronic et l'essai clinique du stimulateur cardiaque sans sonde LivIQ de BIOTRONIK. Le positionnement concurrentiel repose de plus en plus sur des études longitudinales, des indications précises et l'intégration des données dans les flux de travail cliniques, plutôt que sur de simples améliorations matérielles.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des équipements cardiaques : Perspectives stratégiques
Perspectives régionales
Marché des équipements cardiaques en Amérique du Nord
L'Amérique du Nord détenait entre 38 et 42 % des parts de marché des équipements cardiaques en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,8 à 5,3 % entre 2026 et 2034. L'abondance d'équipements d'électrophysiologie, de chirurgie cardiaque, de services de soins intensifs et de capacités d'imagerie diagnostique engendre un besoin constant en stimulateurs cardiaques, défibrillateurs, appareils d'échographie, pompes à ballonnet et dispositifs de circulation extracorporelle. Les cycles de remplacement réguliers et les contrats de surveillance génèrent des revenus stables.
La pression clinique sous-tend les demandes d'achat. Aux États-Unis, 127,9 millions d'adultes ont souffert d'une maladie cardiovasculaire entre 2017 et 2020 ; le coût des soins cardiovasculaires directs et indirects devrait atteindre 417,9 milliards de dollars en 2020-2021. Au Canada, l'acquisition d'équipements privilégie l'interopérabilité et l'accès aux soins à l'échelle de la province. Les fournisseurs doivent se faire concurrence en matière d'efficacité clinique, de cybersécurité, de disponibilité et de suivi.
Marché américain des équipements cardiaques
Les États-Unis représentaient 84 à 88 % des revenus nord-américains en 2025 et devraient enregistrer un TCAC de 4,9 à 5,4 % entre 2026 et 2034. Le volume élevé d'implantations, la présence de services d'urgence performants et l'imagerie cardiaque contribuent à leur position de leader dans ce secteur. Les hôpitaux investissent dans des défibrillateurs connectés, la stimulation du système de conduction, l'échocardiographie avancée, ainsi que dans des équipements permettant de réduire la durée des interventions et les complications chez les patients.
Medtronic plc, Boston Scientific Corporation, Abbott Laboratories, GE HealthCare Technologies Inc. et BIOTRONIK SE & Co. KG sont des acteurs clés du développement commercial, clinique et technique aux États-Unis. Leurs efforts se concentrent sur les procédures mini-invasives et la surveillance basée sur les données. En 2023, plus de 100 000 remplacements valvulaires aortiques par voie transcathéter ont été réalisés aux États-Unis, contre moins de 60 000 remplacements chirurgicaux.
Marché européen des équipements cardiaques
L'Europe a représenté 26 à 30 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,6 à 5,1 % entre 2026 et 2034. L'Allemagne domine les revenus régionaux grâce à la forte densité de ses hôpitaux, ses capacités d'ingénierie et ses infrastructures en électrophysiologie et chirurgie cardiaque. Les achats sont de plus en plus conditionnés par le respect de la réglementation relative aux dispositifs médicaux, la médecine factuelle, les services tout au long du cycle de vie et le transfert sécurisé des données des patients.
Le Royaume-Uni tire profit de sa politique centralisée d'évaluation et de remplacement des technologies au sein des hôpitaux publics. La France favorise leur adoption grâce à son réseau de cardiologues spécialisés. L'Italie et l'Espagne créent la demande du fait du vieillissement de leur population et de leurs programmes régionaux de modernisation. L'Allemagne demeure le pays leader, mais les acquisitions pourraient être retardées par des contraintes budgétaires. La prévalence des maladies cardiovasculaires en Europe reste élevée et alimente la demande en dispositifs de diagnostic, de gestion du rythme cardiaque, d'assistance et de réanimation.
Marché des équipements cardiaques de la région Asie-Pacifique
La région Asie-Pacifique représentait 21 à 25 % du marché en 2025 et devrait connaître une croissance annuelle composée de 6,3 à 6,9 % entre 2026 et 2034. La Chine est le principal moteur des revenus régionaux grâce à la construction d'hôpitaux, à la production nationale et à l'augmentation des capacités d'intervention cardiovasculaire. Le Japon contribue à une forte demande en matière de gestion du rythme cardiaque et de systèmes d'échographie, tandis que l'Inde développe de nouveaux centres de cardiologie dans les métropoles et les villes secondaires.
La Corée du Sud privilégie les équipements à intégration numérique, tandis que l'Australie maintient des normes d'acquisition rigoureuses. Les politiques de localisation, l'extension de la couverture d'assurance maladie, les partenariats de formation et l'augmentation des investissements dans les infrastructures de soins intensifs et chirurgicales contribuent à l'élargissement du parc installé.
Marché des équipements cardiaques au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait enregistrer un TCAC de 5,5 % à 6,1 % entre 2026 et 2034. L'Arabie saoudite est en tête de l'adoption de ces technologies, grâce à des programmes de transformation du système de santé finançant les hôpitaux, les centres spécialisés, les services d'urgence et la formation du personnel médical. Les Émirats arabes unis privilégient les soins tertiaires connectés et le tourisme médical, encourageant ainsi l'acquisition d'équipements d'imagerie et de gestion du rythme cardiaque de pointe.
L’Afrique du Sud concentre la demande subsaharienne, mais se heurte à des difficultés d’approvisionnement et de maintenance. Dans le reste du Moyen-Orient et de l’Afrique, les investissements publics soutenus par le secteur de l’énergie, les partenariats en matière d’infrastructures et les formations dispensées par les distributeurs améliorent l’accès aux soins, même si la volatilité des devises et le nombre limité de cardiologues freinent l’adoption des implants avancés.
Analyse de segmentation
Taper
Le segment « Type » devrait enregistrer un TCAC de 5,3 % à 5,8 % entre 2026 et 2034. Le marché des équipements cardiaques couvre la stabilisation d’urgence, l’imagerie cardiovasculaire, la chirurgie cardiaque, la prise en charge des arythmies et les soins avancés en cas d’insuffisance cardiaque. Les comportements d’achat varient selon le risque clinique, la réutilisabilité, l’intégration logicielle et la formation spécialisée requise. Les dispositifs implantables génèrent des revenus récurrents liés au remplacement et au suivi, tandis que les équipements lourds dépendent des cycles d’expansion et de modernisation des hôpitaux.
- Pompes à ballonnet : Les pompes à ballonnet conservent une importance stratégique pour la stabilisation hémodynamique temporaire dans certaines interventions à haut risque et dans les cas de choc cardiogénique, la demande étant concentrée dans les hôpitaux de niveau tertiaire et les unités de soins intensifs cardiaques.
- Pompes de circulation extracorporelle : ces pompes sont utilisées lors des interventions à cœur ouvert nécessitant une circulation extracorporelle contrôlée. Leur utilisation dépend du volume d’activité chirurgicale cardiaque, du renouvellement du matériel, de la sécurité de la perfusion et de la précision du contrôle du débit.
- Appareils d'échographie cardiaque : Les appareils d'échographie cardiaque occupent une place essentielle dans le diagnostic des hôpitaux et des cliniques, grâce à des plateformes portables, un traitement d'image amélioré, des mesures automatisées et une utilisation plus large de l'échocardiographie au point de soins.
- Défibrillateur automatique implantable (DAI) : les DAI sont destinés aux patients à risque d’arythmie ventriculaire potentiellement mortelle. Le choix du médecin repose sur des données cliniques probantes, la durée de vie du dispositif, la fiabilité des sondes, la télésurveillance et la précision de la discrimination du rythme.
- Thérapie de resynchronisation cardiaque : les systèmes de TRC prennent en charge les patients souffrant d’insuffisance cardiaque éligibles grâce à une stimulation ventriculaire coordonnée. Leur adoption dépend de la sélection des patients, du succès du positionnement des sondes, des stratégies de stimulation physiologique et des données de suivi à long terme.
- Défibrillateurs et stimulateurs cardiaques : cette catégorie de pointe bénéficie des procédures de remplacement, du vieillissement de la population, de la préparation aux situations d’urgence et des progrès constants en matière de stimulation sans sonde, de stimulation du système de conduction, de performances des batteries et de surveillance connectée.
- Dispositifs d'assistance ventriculaire : leur utilisation est en hausse, que ce soit comme traitement transitoire en attente de transplantation ou comme traitement définitif. Leur importance stratégique s'explique par la disponibilité limitée des cœurs de donneurs, l'amélioration de la prise en charge des patients et la demande croissante d'une assistance circulatoire mécanique durable.
- Cœur artificiel total : Les cœurs artificiels totaux sont destinés à une population très spécifique souffrant d’insuffisance biventriculaire sévère. Leur utilisation reste principalement concentrée dans les centres de transplantation de pointe disposant de capacités chirurgicales et de suivi post-implantation multidisciplinaires.
- Dispositifs de contre-pulsion : Ces dispositifs assurent une assistance circulatoire temporaire chez des patients soigneusement sélectionnés. Leur utilisation dépend des protocoles cliniques, de la rapidité de déploiement, de la maîtrise de ces dispositifs par le personnel et de leur intégration aux systèmes de monitorage des soins intensifs.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 5,2 % à 5,7 % entre 2026 et 2034. Les hôpitaux et les cliniques spécialisées dominent le marché, car les implantations, la chirurgie cardiaque, l'imagerie avancée et l'assistance circulatoire mécanique nécessitent des équipes multidisciplinaires et une surveillance intensive. Les centres de chirurgie ambulatoire gagnent en importance pour les interventions de gestion du rythme cardiaque, grâce à des modalités de remboursement, une évaluation des risques pour le patient et des protocoles de sortie permettant une prise en charge à moindre coût.
- Hôpitaux et cliniques spécialisées : ces établissements constituent le principal canal d’achat en raison de leurs laboratoires de cathétérisme, de leurs salles d’opération, de leur capacité en soins intensifs, de leur personnel spécialisé, de leur envergure d’approvisionnement et de leur capacité à prendre en charge des patients cardiaques complexes.
- Centres de chirurgie ambulatoire : Ces centres prennent en charge certaines interventions diagnostiques et d’implantation nécessitant une hospitalisation plus courte. Leur importance stratégique s’accroît lorsque des protocoles standardisés, la prise en charge par les organismes payeurs et des dispositifs fiables de transfert d’urgence sont mis en place.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Hôpitaux et cliniques spécialisées |
Haut |
Soins connectés |
Mature |
|
Centres de chirurgie ambulatoire |
Moyen |
Implants ambulatoires |
Mise à l'échelle |
|
Autres |
Faible |
Accès communautaire |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des équipements cardiaques
Augmentation du fardeau des maladies cardiovasculaires et des besoins de traitement
La prévalence des maladies cardiovasculaires engendre une demande constante en dispositifs médicaux pour le diagnostic, les urgences, la chirurgie et les soins de longue durée. Face à l'augmentation du nombre de personnes atteintes de maladies cardiovasculaires, notamment les maladies coronariennes, les arythmies, l'insuffisance cardiaque et les malformations cardiaques, le recours aux échocardiographies, aux implants de stimulateurs cardiaques, aux techniques de réanimation et à l'assistance circulatoire est en hausse. L'OMS indique que 19,8 millions de décès étaient dus à des maladies cardiovasculaires en 2022, dont plus des trois quarts survenus dans les pays à revenu faible ou intermédiaire. Cette situation crée deux marchés pour les dispositifs médicaux : les pays développés remplacent leurs équipements existants et installent des technologies de pointe, tandis que les pays en développement renforcent leurs capacités.
Transition vers des thérapies minimalement invasives et physiologiques
Face à l'évolution de la cardiologie vers des interventions par cathéter, sans sonde et physiologiques minimisant les risques de lésions chirurgicales ou de problèmes liés aux sondes ou aux loges d'implantation, il est essentiel que les hôpitaux investissent dans des équipements d'imagerie et de navigation, ainsi que dans des programmateurs et des moniteurs compatibles avec ces nouveaux dispositifs. Parallèlement, les fabricants innovent sur les plateformes implantables. Le développement des stimulateurs cardiaques sans sonde implique l'optimisation de la synchronisation auriculo-ventriculaire, la possibilité de retrait, la durée de vie de la batterie et l'élargissement des indications. La stimulation du système de conduction vise à reproduire plus fidèlement la conduction naturelle des impulsions que la stimulation conventionnelle. Sur le plan commercial, l'impact dépasse le cadre de l'implantation, chaque plateforme nécessitant des outils de pose spécifiques, une formation pour les cliniciens, des logiciels, des mécanismes de suivi et des études.
Modernisation des infrastructures de chirurgie cardiaque et de soins intensifs
L'acquisition de blocs opératoires, d'unités de soins intensifs, de programmes de transplantation et de services d'urgence engendre directement une demande en dispositifs médicaux tels que les pompes de circulation extracorporelle, les pompes à ballonnet, les défibrillateurs, les appareils d'échographie, les dispositifs d'assistance ventriculaire et les cœurs artificiels. On estime à plus d'un million le nombre d'opérations cardiaques réalisées chaque année, mais l'accès à ces interventions varie considérablement selon le niveau de développement du pays et l'expertise des médecins spécialistes. Si les pays à revenu élevé pratiquent en moyenne 123,2 interventions cardiaques pour 100 000 habitants par an, les défis infrastructurels auxquels sont confrontés les nouveaux systèmes de santé apparaissent clairement. Pour poursuivre leur développement, l'acquisition d'équipements doit s'accompagner de formations pour les perfusionnistes, d'ingénieurs biomédicaux, de services de maintenance, de consommables et de mesures de contrôle des infections.
Tendances futures du marché des équipements cardiaques
Surveillance prédictive intégrée aux systèmes implantables
Les tendances du marché des équipements cardiaques vont s'orienter de plus en plus vers des algorithmes qui transforment les données des dispositifs en alertes cliniques précoces. Les défibrillateurs et resynchroniseurs implantables peuvent surveiller la fréquence cardiaque, les bruits cardiaques, l'impédance thoracique, la respiration et l'activité physique. Des algorithmes prédictifs permettront de sélectionner les patients nécessitant une intervention, ce qui permettra aux médecins d'ajuster leur traitement ou d'évaluer l'état du patient avant toute aggravation. Boston Scientific affirme que HeartLogic peut détecter 70 % des cas d'aggravation de l'insuffisance cardiaque avec un délai moyen de 34 jours avant l'incident.
Stimulation cardiaque personnalisée avec moins d'électrodes et des implants plus petits
Au cours de la prochaine décennie, les technologies de stimulation cardiaque intégreront des dispositifs sans sonde, le positionnement du système de conduction, la synchronisation auriculo-ventriculaire et des logiciels personnalisables afin de proposer des traitements adaptés aux besoins physiologiques. Les entreprises testent actuellement des systèmes conçus pour les utilisateurs actifs et des indications de stimulation élargies, minimisant ainsi le matériel présent dans le système vasculaire. Les données probantes concernant les dispositifs de resynchronisation cardiaque à deux sondes et les sondes de défibrillateur sans lumière pourraient également influencer le choix des implants. L'adoption de ces dispositifs devrait s'appuyer sur des données probantes, en tenant compte des options d'explantation, du remplacement de la batterie, des capacités de détection à long terme, de la communication entre les dispositifs et de la formation des opérateurs.
Opportunités du marché des équipements cardiaques
Plateformes de soins cardiaques localisées pour les réseaux hospitaliers émergents
Les hôpitaux en pleine expansion doivent s'équiper de matériel adapté à leur budget, à la disponibilité de leur personnel, à la fiabilité de leurs systèmes et à leurs capacités de maintenance. Les prévisions du marché des équipements cardiaques peuvent faciliter l'acquisition de systèmes à ultrasons évolutifs, de défibrillateurs externes automatisés, de machines de circulation extracorporelle et de systèmes de gestion du rythme cardiaque. Les fabricants peuvent implanter des centres de remise à neuf, de pièces détachées, de formation et de service après-vente dans leurs régions afin de minimiser les temps d'arrêt et les coûts d'exploitation. Les coentreprises avec les gouvernements, les chaînes hospitalières, les distributeurs et les centres de formation peuvent accélérer ce processus. Les actions stratégiques devraient privilégier les grandes métropoles disposant de programmes de cathétérisme et de chirurgie bien développés, puis les sites secondaires bénéficiant de la télééchocardiographie.
Services intégrés tout au long du cycle de vie et contrats axés sur les résultats
Les fournisseurs d'équipements peuvent accroître leurs revenus récurrents en proposant des services associés à la maintenance, aux logiciels, aux consommables, à la cybersécurité, à la télésurveillance et à la formation clinique. Les hôpitaux sont soumis à une forte pression pour démontrer l'utilisation, la disponibilité, la sécurité et les résultats cliniques, ce qui favorise les contrats liés à la performance plutôt qu'à l'achat individuel de produits. Les fournisseurs devraient développer des tableaux de bord couvrant l'état du parc, le niveau des batteries, les calendriers de maintenance, le suivi des implants et la gestion des alertes. Les modèles basés sur les résultats sont particulièrement pertinents pour les plateformes VAD, CRT, ICD et d'imagerie à forte valeur ajoutée. Une mise en œuvre réussie exige des indicateurs transparents, des données interopérables, une capacité de service prévisible et des accords répartissant les responsabilités cliniques, opérationnelles et financières entre fabricants et fournisseurs.
Développements récents
- Mai 2026 : BIOTRONIK SE & Co. KG a annoncé les premières implantations européennes de son stimulateur cardiaque sans sonde LivIQ dans le cadre de l’étude BIO-LivIQ. Ce programme évalue la sécurité, l’efficacité et la stimulation auriculo-ventriculaire synchrone au repos et à l’effort, dans le but de favoriser une utilisation plus large chez les patients plus jeunes et plus actifs.
- Mars 2026 : Medtronic plc a obtenu l’approbation de la FDA américaine pour une indication élargie de la sonde de défibrillation OmniaSecure, permettant son placement dans la région de la branche gauche du faisceau de His pour la stimulation du système de conduction. Cette sonde sans lumière de 4,7 French se connecte aux systèmes de défibrillateur automatique implantable (DAI) et de resynchronisation cardiaque avec défibrillateur (CRT-D) et prend en charge les stratégies de stimulation physiologique chez les patients éligibles.
- Décembre 2025 : Abbott Laboratories obtient l’approbation de la FDA américaine pour le système d’ablation par champ pulsé Volt, destiné au traitement de la fibrillation auriculaire. Cette plateforme non thermique utilise des impulsions électriques pour cibler le tissu cardiaque associé aux voies de rythme anormales, élargissant ainsi l’offre d’Abbott en électrophysiologie pour le traitement des arythmies par cathéter.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -