
Mercato delle apparecchiature cardiaci: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle apparecchiature cardiache (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (pompe a palloncino, pompe per bypass cardiopolmonare, dispositivi a ultrasuoni cardiaci, defibrillatori cardioverter impiantabili, terapia di resincronizzazione cardiaca, defibrillatori pacemaker, dispositivi di assistenza ventricolare, cuore artificiale totale, dispositivi di contropulsazione) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004565
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 08, 2026


Dimensioni del mercato nel 2025
50,90 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
81,77 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,41 %
Tasso di crescita
Mercato di riferimento
601,70 miliardi di dollari USA
(2026-2034)
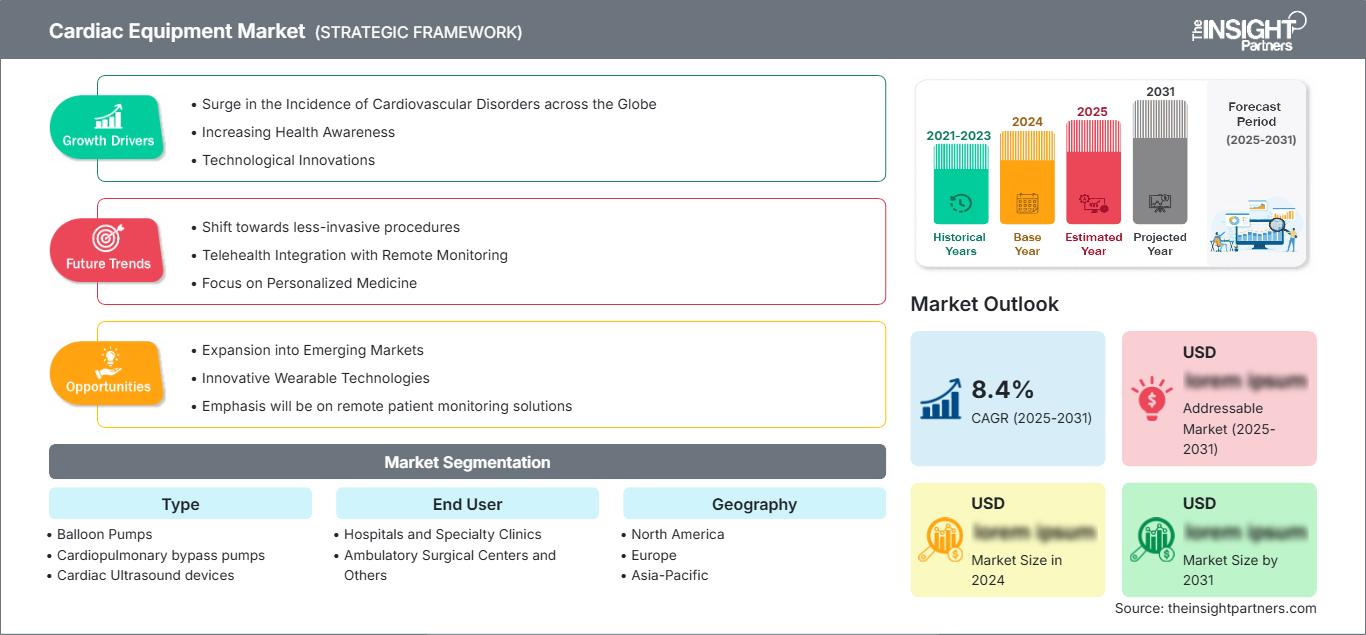
Il mercato delle apparecchiature cardiache aveva un valore di 50,90 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 81,77 miliardi di dollari entro il 2034. Si prevede che il mercato registrerà un tasso di crescita annuo composto (CAGR) del 5,41% nel periodo 2026-2034 , sostenuto dalla costante domanda di tecnologie per l'imaging cardiaco, la gestione del ritmo cardiaco, il supporto circolatorio, la rianimazione e la circolazione extracorporea in contesti di assistenza cardiovascolare acuta, chirurgica e a lungo termine.
In tutto il Nord America, si stima che il mercato delle apparecchiature cardiache crescerà a un tasso annuo composto (CAGR) del 4,8-5,3% nel periodo 2026-2034. L'elevato volume di procedure, i consolidati sistemi di rimborso e la precoce adozione di sistemi impiantabili per la gestione del ritmo cardiaco sostengono la domanda. Il database della Society of Thoracic Surgeons comprende oltre 8,3 milioni di procedure e più di 1.000 istituzioni partecipanti, a dimostrazione della portata dell'infrastruttura di cardiochirurgia nella regione.
Analisi e approfondimenti sul mercato delle apparecchiature cardiache
- Nord America: nel 2025, la regione rappresentava una quota di mercato del 38-42% nel settore delle apparecchiature cardiache e si prevede che registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 4,8% e il 5,3% nel periodo 2026-2034, grazie alla presenza di centri cardiologici all'avanguardia, alla copertura dei rimborsi e alla domanda di sostituzione delle apparecchiature impiantate.
- USA: Nel 2025 il Paese ha rappresentato l'84-88% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 4,9% e il 5,4% nel periodo 2026-2034.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 26% e il 30% e si prevede che crescerà a un tasso annuo composto (CAGR) tra il 4,6% e il 5,1% nel periodo 2026-2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: la regione Asia-Pacifico ha rappresentato una quota di mercato del 21-25% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 6,3% e il 6,9% nel periodo 2026-2034, con Cina, Giappone, India e Corea del Sud a trainare l'adozione.
- Segmento più ampio: Defibrillatori. I pacemaker rappresentavano una quota di mercato del 25-29% nel 2025 e si prevede che registreranno un CAGR (tasso di crescita annuale composto) tra il 5,2% e il 5,8% nel periodo 2026-2034.
- Segmento ad alta crescita: i dispositivi di assistenza ventricolare rappresentavano una quota di mercato compresa tra l'8% e il 12% nel 2025 e si prevede che registreranno un CAGR (tasso di crescita annuale composto) tra il 6,7% e il 7,3% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Medtronic plc, Boston Scientific Corporation, Abbott Laboratories, SynCardia Systems, LLC, enVVeno Medical Corporation, LivaNova PLC, BIOTRONIK SE & Co. KG, Berlin Heart GmbH, Getinge AB e GE HealthCare Technologies Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La domanda clinica si è allontanata dai singoli componenti hardware per orientarsi verso piattaforme integrate di dispositivi impiantabili, programmatori, soluzioni di telemonitoraggio, analisi avanzata dei dati e persino sistemi informativi ospedalieri. I produttori di dispositivi si stanno concentrando sulla miniaturizzazione di elettrodi e generatori, sul miglioramento delle prestazioni delle batterie, della risoluzione delle immagini, della precisione degli allarmi e dell'emocompatibilità. L'ambiente produttivo è ancora influenzato dalle dinamiche della catena di approvvigionamento di semiconduttori, polimeri di grado medicale, componenti in titanio e trasduttori speciali. Allo stesso tempo, i requisiti in materia di sicurezza informatica, sorveglianza post-commercializzazione e dati clinici hanno aumentato i costi di sviluppo e contribuito a rafforzare il vantaggio competitivo delle aziende che possiedono processi integrati di ingegneria e controllo qualità.
Un'ulteriore crescita del mercato delle apparecchiature cardiache sarà trainata dai paesi che potenzieranno le proprie capacità nei laboratori di cateterizzazione, nella cardiochirurgia e nei servizi di emergenza. Gli investimenti infrastrutturali nelle regioni dell'Asia-Pacifico e del Medio Oriente hanno ampliato la disponibilità di strutture per la cura cardiovascolare al di là dei grandi ospedali metropolitani. Percorsi normativi innovativi per le tecnologie e programmi di approvvigionamento basati su evidenze scientifiche rappresentano un ulteriore fattore di supporto. Negli Stati Uniti, ad agosto 2025, erano state concesse 243 designazioni di dispositivi innovativi relativi a dispositivi cardiovascolari.
Ambito del rapporto sul mercato delle apparecchiature cardiache
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 50,90 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 81,77 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,41% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle apparecchiature cardiache
L'aumento dei casi di malattie cardiovascolari continua a trainare l'espansione del mercato delle apparecchiature cardiache. Secondo l'Organizzazione Mondiale della Sanità, nel 2022 19,8 milioni di persone sono morte a causa di malattie cardiovascolari, pari a circa il 32% dei decessi a livello globale. La domanda di apparecchiature cardiache si distribuisce lungo una catena di fornitura che comprende fornitori di componenti, produttori a contratto, produttori di apparecchiature originali, distributori, ospedali, medici e servizi di manutenzione. I dispositivi impiantabili sono sottoposti a numerosi studi clinici, mentre la domanda di dispositivi a ultrasuoni e defibrillatori esterni dipende maggiormente dai miglioramenti del software e dalla disponibilità dei servizi.
La resilienza dell'offerta nel mercato delle apparecchiature cardiache è diventata un fattore strategico a causa delle caratteristiche uniche dei componenti elettronici, dei materiali di consumo sterilizzati, delle batterie, dei sensori e dei componenti lavorati con precisione che costituiscono tali apparecchiature. I produttori stanno qualificando fornitori alternativi e localizzando i processi di assemblaggio finale senza compromettere la tracciabilità. Gli ospedali si stanno allontanando dalla focalizzazione sul costo di acquisizione per concentrarsi sulla valutazione del costo totale di proprietà, considerando materiali di consumo, contratti di manutenzione, aggiornamenti di sicurezza del software, sostituzione delle batterie e formazione clinica.
L'analisi del mercato delle apparecchiature cardiache suggerisce che la concorrenza si concentra sui dispositivi impiantabili per la gestione del ritmo cardiaco e il supporto circolatorio, mentre la base di fornitori è molto più ampia nei settori dell'ecografia cardiaca e della defibrillazione esterna. Medtronic plc, Boston Scientific Corporation, Abbott Laboratories e BIOTRONIK SE & Co. KG competono in termini di ampiezza della gamma di prodotti, evidenze cliniche, reti di medici ed ecosistemi di assistenza connessa. LivaNova PLC, Getinge AB, Berlin Heart GmbH e SynCardia Systems, LLC occupano posizioni competitive di nicchia nelle categorie di supporto chirurgico e meccanico.
Gli investimenti attuali nel mercato delle apparecchiature cardiache riguardano la stimolazione cardiaca senza fili, la stimolazione fisiologica, il monitoraggio predittivo, i dispositivi di assistenza ventricolare miniaturizzati e le tecnologie di imaging assistite dall'intelligenza artificiale. Esempi di sviluppi concorrenti includono l'elettrocatetere di defibrillazione senza lume OmniaSecure di Medtronic, dal diametro più piccolo, e la sperimentazione del pacemaker senza fili LivIQ di BIOTRONIK. Il posizionamento competitivo si basa sempre più su studi longitudinali, indicazioni e integrazione dei dati nei flussi di lavoro clinici, piuttosto che su miglioramenti incrementali del solo hardware.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle apparecchiature cardiache: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle apparecchiature cardiache
Nel 2025, il Nord America deteneva una quota di mercato compresa tra il 38% e il 42% nel settore delle apparecchiature cardiache, con una previsione di crescita annua composta (CAGR) del 4,8-5,3% nel periodo 2026-2034. L'abbondanza di apparecchiature elettrofisiologiche, interventi di cardiochirurgia, servizi di terapia intensiva e capacità di diagnostica per immagini determina una costante necessità di pacemaker, defibrillatori, apparecchiature a ultrasuoni, pompe a palloncino e macchine per la circolazione extracorporea. I cicli di sostituzione ripetuti e i contratti di monitoraggio generano un reddito costante.
La pressione clinica è alla base delle richieste di acquisto. Tra il 2017 e il 2020, 127,9 milioni di adulti statunitensi hanno sofferto di qualche tipo di malattia cardiovascolare; si stima che il costo dell'assistenza cardiovascolare, diretta e indiretta, abbia raggiunto i 417,9 miliardi di dollari nel biennio 2020-2021. L'acquisizione di apparecchiature in Canada si concentra sull'interoperabilità e sulla disponibilità dell'assistenza a livello provinciale. I fornitori devono competere in termini di efficacia clinica, sicurezza informatica, tempi di attività e monitoraggio di follow-up.
Mercato statunitense delle apparecchiature cardiache
Nel 2025 gli Stati Uniti hanno rappresentato l'84-88% del fatturato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 4,9-5,4% nel periodo 2026-2034. L'elevato numero di impianti, la presenza di servizi di emergenza ben sviluppati e la diagnostica per immagini cardiaca contribuiscono a consolidare la leadership in questo settore. Gli ospedali stanno investendo in defibrillatori connessi, stimolatori del sistema di conduzione, ecocardiografia avanzata e apparecchiature in grado di ridurre i tempi procedurali o le complicanze per il paziente.
Medtronic plc, Boston Scientific Corporation, Abbott Laboratories, GE HealthCare Technologies Inc. e BIOTRONIK SE & Co. KG sono attive nel Paese in termini di supporto commerciale, clinico e tecnico. Lo sviluppo di applicazioni si concentra su procedure minimamente invasive e sul monitoraggio basato sui dati. Nel 2023, negli Stati Uniti sono stati eseguiti oltre 100.000 interventi di sostituzione valvolare aortica transcatetere, a fronte di meno di 60.000 interventi chirurgici.
Mercato europeo delle apparecchiature cardiache
Nel 2025 l'Europa ha conquistato una quota di mercato del 26-30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,6-5,1% nel periodo 2026-2034. La Germania è leader a livello regionale per fatturato grazie alla densità del suo sistema ospedaliero, alle capacità ingegneristiche e alle infrastrutture per l'elettrofisiologia e la cardiochirurgia. Gli acquisti dipendono sempre più dal rispetto del Regolamento sui dispositivi medici, dalla medicina basata sull'evidenza, dai servizi per l'intero ciclo di vita del prodotto e dal trasferimento sicuro delle informazioni sui pazienti.
Il Regno Unito trae vantaggio dalla politica centralizzata di valutazione e sostituzione delle tecnologie all'interno degli ospedali pubblici. La Francia promuove l'adozione attraverso la sua rete di specialisti in cardiologia. Italia e Spagna creano la domanda grazie all'invecchiamento della popolazione e ai programmi regionali di modernizzazione. La Germania rimane il paese leader, ma gli acquisti potrebbero essere ritardati a causa di vincoli di bilancio. L'incidenza delle malattie cardiovascolari in Europa rimane elevata e alimenta la domanda di dispositivi per la diagnostica, la gestione del ritmo cardiaco, l'assistenza e la rianimazione.
Mercato delle apparecchiature cardiache nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava una quota di mercato compresa tra il 21% e il 25%, con una previsione di crescita annua composta (CAGR) del 6,3-6,9% nel periodo 2026-2034. La Cina è leader nel fatturato regionale grazie alla costruzione di ospedali, alla produzione interna e all'ampliamento della capacità di intervento cardiovascolare. Il Giappone contribuisce con un'elevata domanda di sistemi di gestione del ritmo cardiaco e di ecografia, mentre l'India sta ampliando la propria offerta di centri cardiologici nelle città metropolitane e secondarie.
La Corea del Sud privilegia le apparecchiature integrate digitalmente, mentre l'Australia mantiene standard di approvvigionamento consolidati. Le politiche di localizzazione, l'espansione dell'assicurazione sanitaria, le partnership per la formazione e maggiori investimenti in infrastrutture di terapia intensiva e chirurgiche stanno ampliando la base installata.
Mercato delle apparecchiature cardiache in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) del 5,5-6,1% nel periodo 2026-2034. L'Arabia Saudita è all'avanguardia nell'adozione di queste tecnologie, grazie ai programmi di trasformazione del settore sanitario che finanziano ospedali, centri specialistici, sistemi di emergenza e lo sviluppo del personale clinico. Gli Emirati Arabi Uniti danno priorità all'assistenza terziaria digitalizzata e al turismo medico, incentivando l'acquisto di apparecchiature di imaging e di gestione del ritmo cardiaco di alta gamma.
Il Sudafrica rappresenta il punto di riferimento per la domanda sub-sahariana, ma deve affrontare limitazioni in termini di approvvigionamento e assistenza. Nel resto del Medio Oriente e dell'Africa, gli investimenti pubblici sostenuti dal settore energetico, le partnership infrastrutturali e la formazione guidata dai distributori migliorano l'accesso, sebbene la volatilità valutaria e la scarsità di specialisti in cardiologia limitino l'adozione di impianti avanzati.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipologia" registrerà un CAGR del 5,3-5,8% nel periodo 2026-2034. Il mercato delle apparecchiature cardiache comprende la stabilizzazione d'emergenza, l'imaging cardiovascolare, la cardiochirurgia, la gestione delle aritmie e il supporto avanzato per l'insufficienza cardiaca. I modelli di acquisto variano in base al rischio clinico, alla riutilizzabilità, all'integrazione del software e alla formazione specialistica richiesta. Le categorie impiantabili generano ricavi ricorrenti derivanti dalla sostituzione e dal monitoraggio, mentre le apparecchiature capitali dipendono dai cicli di espansione e modernizzazione degli ospedali.
- Pompe a palloncino: le pompe a palloncino mantengono un'importanza strategica per la stabilizzazione emodinamica temporanea in interventi ad alto rischio selezionati e nei casi di shock cardiogeno, con una domanda concentrata negli ospedali di terzo livello e nelle unità di terapia intensiva cardiologica.
- Pompe per bypass cardiopolmonare: queste pompe sono utilizzate negli interventi a cuore aperto che richiedono una circolazione extracorporea controllata. La domanda è legata al volume degli interventi di cardiochirurgia, alla sostituzione delle apparecchiature, alla sicurezza della perfusione e alla capacità di gestire con precisione il flusso.
- Dispositivi per ecografia cardiaca: i dispositivi per ecografia cardiaca rivestono un ruolo diagnostico essenziale in ospedali e cliniche, beneficiando di piattaforme portatili, elaborazione delle immagini migliorata, misurazioni automatizzate e un utilizzo più ampio dell'ecocardiografia point-of-care.
- Defibrillatore cardioverter impiantabile (ICD): gli ICD sono indicati per i pazienti a rischio di aritmie ventricolari potenzialmente letali. Le evidenze cliniche, la durata del dispositivo, l'affidabilità degli elettrocateteri, il monitoraggio remoto e l'accurata discriminazione del ritmo influenzano la scelta del medico.
- Terapia di resincronizzazione cardiaca (CRT): i sistemi CRT supportano i pazienti con insufficienza cardiaca idonei attraverso la stimolazione ventricolare coordinata. L'adozione dipende dalla selezione dei pazienti, dal successo del posizionamento degli elettrocateteri, dalle strategie di stimolazione fisiologica e dai dati longitudinali sugli esiti.
- Defibrillatori e pacemaker: questa categoria leader beneficia delle procedure di sostituzione, dell'invecchiamento della popolazione, della preparazione alle emergenze e dei continui progressi nella stimolazione cardiaca senza fili, nella stimolazione del sistema di conduzione, nelle prestazioni delle batterie e nel monitoraggio connesso.
- Dispositivi di assistenza ventricolare (VAD): l'adozione dei VAD è in aumento come terapia ponte al trapianto e come terapia definitiva. La loro importanza strategica è dovuta alla limitata disponibilità di cuori da donatore, al miglioramento della gestione del paziente e alla crescente domanda di supporto circolatorio meccanico duraturo.
- Cuore artificiale totale: I cuori artificiali totali sono destinati a una popolazione di pazienti altamente specializzata affetta da grave insufficienza biventricolare. La loro adozione rimane concentrata in centri di trapianto all'avanguardia, dotati di capacità chirurgiche multidisciplinari e di supporto post-impianto.
- Dispositivi di contropulsazione: le apparecchiature di contropulsazione forniscono assistenza circolatoria temporanea in pazienti accuratamente selezionati. La domanda dipende dai protocolli clinici, dalla rapidità di implementazione, dalla familiarità del personale con il dispositivo e dall'integrazione con i sistemi di monitoraggio in terapia intensiva.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 5,2-5,7% nel periodo 2026-2034. Gli ospedali e le cliniche specializzate dominano il mercato perché gli impianti, la cardiochirurgia, la diagnostica per immagini avanzata e il supporto meccanico richiedono team multidisciplinari e un monitoraggio intensivo. I centri di chirurgia ambulatoriale stanno acquisendo importanza per le procedure di gestione del ritmo cardiaco, laddove i rimborsi, il rischio per il paziente e i protocolli di dimissione consentono un'erogazione di cure a costi inferiori.
- Ospedali e cliniche specializzate: queste istituzioni rappresentano il principale canale di acquisto grazie ai loro laboratori di cateterizzazione, sale operatorie, capacità di terapia intensiva, personale specializzato, dimensioni degli acquisti e capacità di gestire pazienti cardiaci complessi.
- Centri di chirurgia ambulatoriale: i centri ambulatoriali supportano procedure diagnostiche e di impianto selezionate con degenze più brevi per i pazienti. La loro importanza strategica aumenta laddove sono consolidati flussi di lavoro standardizzati, l'accettazione da parte degli enti pagatori e accordi affidabili per il trasferimento in caso di emergenza.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Ospedali e cliniche specialistiche |
Alto |
Assistenza connessa |
Maturo |
|
Centri chirurgici ambulatoriali |
Mezzo |
Impianti ambulatoriali |
Scalatura |
|
Altri |
Basso |
Accesso comunitario |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato delle apparecchiature cardiache
Aumento del carico di malattie cardiovascolari e delle esigenze di trattamento.
La prevalenza delle malattie cardiovascolari genera una domanda costante di dispositivi medici per la diagnostica, le emergenze, la chirurgia e la cura delle patologie croniche. Con l'aumento del numero di persone affette da malattie cardiovascolari, tra cui coronaropatie, aritmie, insufficienza cardiaca e difetti strutturali, cresce anche l'utilizzo di ecocardiogrammi, impianti di dispositivi per la regolazione del ritmo cardiaco, sistemi di rianimazione e supporti circolatori. L'OMS afferma che nel 2022 si sono registrati 19,8 milioni di decessi per malattie cardiovascolari, di cui oltre i tre quarti nei paesi a basso e medio reddito. Questo crea due mercati per i dispositivi medici: i paesi avanzati sostituiscono le apparecchiature esistenti e installano tecnologie all'avanguardia, mentre i paesi in via di sviluppo potenziano le proprie capacità.
Transizione verso terapie minimamente invasive e fisiologiche.
Con la cardiologia che si sta orientando verso interventi fisiologici, senza fili e basati su cateteri, che minimizzano il rischio di lesioni chirurgiche o problemi relativi agli elettrocateteri o alla sede di impianto, è fondamentale che gli ospedali investano in apparecchiature di imaging e navigazione, nonché in programmatori e monitor compatibili con i nuovi dispositivi, mentre i produttori innovano sulle piattaforme impiantabili. Lo sviluppo di pacemaker senza fili prevede l'ottimizzazione della sincronia atrioventricolare, la recuperabilità, la durata della batteria e l'ampliamento delle indicazioni. La stimolazione del sistema di conduzione mira a imitare più fedelmente la conduzione naturale degli impulsi rispetto alla stimolazione convenzionale. Dal punto di vista commerciale, l'impatto va oltre l'impianto, poiché ogni piattaforma richiede strumenti di erogazione specifici, formazione per i medici, software, meccanismi di follow-up e studi.
Ammodernamento della chirurgia cardiaca e delle infrastrutture di terapia intensiva.
L'acquisto di sale operatorie, reparti di terapia intensiva, programmi di trapianto e strutture di emergenza comporta direttamente una domanda di dispositivi medici come pompe per bypass, contropulsatori, defibrillatori, ecografi, dispositivi di assistenza ventricolare e cuori artificiali. Si stima che ogni anno vengano eseguiti oltre un milione di interventi di cardiochirurgia, ma la disponibilità di tali procedure varia notevolmente a seconda del livello di sviluppo del Paese e del livello di competenza dei medici specializzati. Mentre nei Paesi ad alto reddito si effettuano in media 123,2 interventi cardiaci ogni 100.000 abitanti all'anno, emerge chiaramente la sfida infrastrutturale che i nuovi sistemi sanitari si trovano ad affrontare. Per un ulteriore sviluppo, l'acquisto di attrezzature deve essere integrato con la formazione di perfusionisti, ingegneri biomedici, servizi di manutenzione, materiali di consumo e controllo delle infezioni.
Tendenze future del mercato delle apparecchiature cardiache
Monitoraggio predittivo integrato in sistemi impiantabili
Le tendenze del mercato delle apparecchiature cardiache ruoteranno sempre più attorno ad algoritmi che traducono i dati provenienti dai dispositivi in allarmi clinici precoci. I defibrillatori e i resincronizzatori impiantabili possono monitorare la frequenza cardiaca, i toni cardiaci, l'impedenza toracica, la respirazione e i dati relativi all'attività fisica. Gli algoritmi predittivi selezioneranno i pazienti che necessitano di un intervento, consentendo ai medici di modificare le terapie farmacologiche o valutare le condizioni del paziente prima che si verifichi un peggioramento. Boston Scientific afferma che HeartLogic è in grado di rilevare il 70% dei casi di insufficienza cardiaca in fase avanzata con un anticipo medio di 34 giorni rispetto all'evento.
Stimolazione cardiaca personalizzata con un numero ridotto di elettrocateteri e impianti più piccoli.
Nei prossimi dieci anni, la tecnologia di stimolazione cardiaca integrerà tecnologie senza fili, posizionamento del sistema di conduzione, sincronizzazione atrioventricolare e software personalizzabili per erogare trattamenti basati sulle esigenze fisiologiche. Le aziende stanno sperimentando sistemi progettati per utenti attivi e con indicazioni di stimolazione ampliate, riducendo al minimo l'hardware presente nel sistema vascolare del corpo. Le evidenze disponibili per i dispositivi CRT a 2 derivazioni e per gli elettrocateteri defibrillatori senza lume potrebbero anche influenzare la scelta degli impianti. Si prevede che il processo di adozione sarà basato su evidenze scientifiche, considerando fattori quali le opzioni di espianto, la sostituzione della batteria, le capacità di rilevamento a lungo termine, la comunicazione tra dispositivi e il processo di apprendimento da parte degli operatori.
Opportunità di mercato per le apparecchiature cardiache
Piattaforme localizzate per la cura cardiaca destinate alle reti ospedaliere emergenti.
Gli ospedali in rapida espansione devono essere dotati di apparecchiature adatte al loro budget, alla disponibilità di personale, all'affidabilità del sistema e alla capacità di manutenzione. Le previsioni del mercato delle apparecchiature cardiache possono essere d'aiuto nell'acquisto di sistemi a ultrasuoni scalabili, defibrillatori automatici esterni, macchine per la circolazione extracorporea e sistemi di gestione del ritmo cardiaco. I produttori possono istituire centri di ricondizionamento, ricambi, formazione e assistenza nelle loro regioni per ridurre al minimo i tempi di inattività e i costi di gestione. Le joint venture con governi, catene ospedaliere, distributori e centri di formazione possono contribuire ad accelerare il processo. Le azioni strategiche dovrebbero concentrarsi sulle città metropolitane con programmi di cateterizzazione e chirurgia ben sviluppati, seguite da sedi secondarie supportate dalla tele-ecocardiografia.
Servizi integrati per l'intero ciclo di vita e contratti basati sui risultati
I fornitori di apparecchiature possono incrementare i ricavi ricorrenti combinando i dispositivi con servizi di manutenzione, software, materiali di consumo, sicurezza informatica, monitoraggio remoto e formazione clinica. Gli ospedali sono sotto pressione per dimostrare l'utilizzo, il tempo di attività, la sicurezza e gli esiti per i pazienti, il che crea interesse per contratti legati alle prestazioni piuttosto che all'acquisto di singoli prodotti. I fornitori dovrebbero sviluppare dashboard che coprano lo stato della flotta, le condizioni della batteria, i programmi di manutenzione, il follow-up degli impianti e la gestione degli avvisi. I modelli basati sui risultati sono particolarmente rilevanti per piattaforme di alto valore come VAD, CRT, ICD e imaging. Un'implementazione di successo richiede metriche trasparenti, dati interoperabili, capacità di assistenza prevedibile e accordi che ripartiscano le responsabilità cliniche, operative e finanziarie tra produttori e fornitori.
Sviluppi recenti
- Maggio 2026: BIOTRONIK SE & Co. KG ha annunciato i primi impianti europei del suo pacemaker senza fili LivIQ nell'ambito dello studio BIO-LivIQ. Il programma sta valutando la sicurezza, l'efficacia e la stimolazione atrioventricolare sincrona a riposo e durante l'esercizio, con l'obiettivo di favorire un utilizzo più ampio tra i pazienti portatori di pacemaker più giovani e attivi.
- Marzo 2026: Medtronic plc ha ricevuto l'approvazione della FDA statunitense per un'indicazione ampliata per l'elettrocatetere di defibrillazione OmniaSecure, che ne consente l'impianto nell'area del fascio di His sinistro per la stimolazione del sistema di conduzione. L'elettrocatetere senza lume da 4,7 French si collega ai sistemi ICD e CRT-D e supporta strategie di stimolazione fisiologica per i pazienti idonei.
- Dicembre 2025: Abbott Laboratories ha ricevuto l'approvazione della FDA statunitense per il sistema di ablazione a campo pulsato Volt per il trattamento dei pazienti affetti da fibrillazione atriale. La piattaforma non termica utilizza impulsi elettrici per colpire il tessuto cardiaco associato a percorsi ritmici anomali, ampliando l'offerta di Abbott nel campo dell'elettrofisiologia per il trattamento delle aritmie tramite catetere.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -