
Mercado de posicionadores de robots industriales: tamaño, crecimiento y previsiones 2034
Tamaño y pronóstico del mercado de posicionadores de robots industriales (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (posicionadores de un eje, posicionadores de dos ejes y posicionadores de tres ejes), aplicación (logística, ensamblaje, manipulación de materiales y otros) y geografía.
- Estado : Datos publicados
- Código de informe : TIPTE100001046
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 21, 2026


Tamaño del mercado en 2025
787 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
US$ 1.325,96 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,97 %
Índice de crecimiento
Mercado potencial
9.571,68 millones de dólares estadounidenses
(2026-2034)
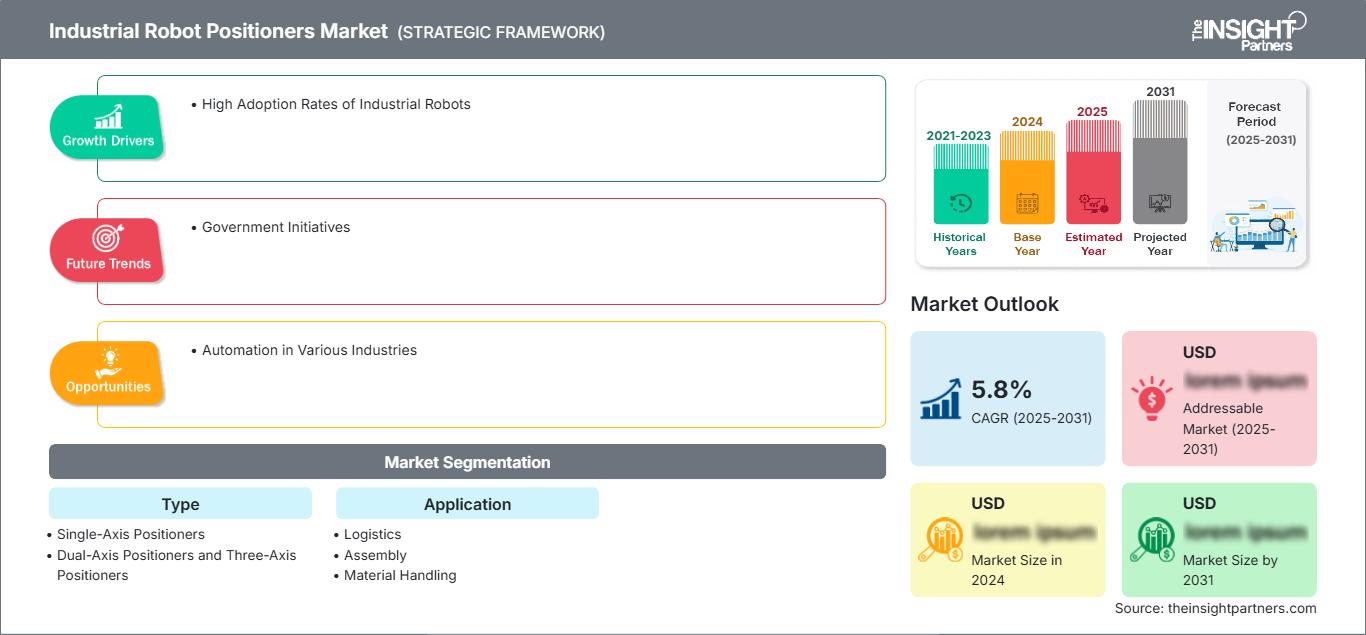
El mercado de posicionadores de robots industriales alcanzó un valor de 787 millones de dólares en 2025 y se prevé que alcance los 1.325,96 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,97% entre 2026 y 2034. La demanda se verá impulsada por la creciente automatización en aplicaciones de automoción, fabricación, logística y manipulación de materiales. El mercado experimentará un crecimiento continuo debido a la necesidad de mayor precisión en la soldadura, una rotación más rápida de las piezas y un mejor aprovechamiento de las células robóticas.
En Norteamérica, el crecimiento provendrá de la relocalización de la producción, la escasez de mano de obra cualificada y la instalación de células robóticas flexibles. Se prevé que el mercado de posicionadores de robots industriales crezca a una tasa de crecimiento anual compuesta (CAGR) proyectada del 6,2 % al 6,8 % entre 2026 y 2034, impulsado por la demanda de los sectores de soldadura, fabricación de maquinaria pesada y manipulación automatizada de materiales.
Evaluación y perspectivas del mercado de posicionadores para robots industriales
- América del Norte: Se prevé que América del Norte represente entre el 27 % y el 31 % del mercado en 2025 , con una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,8 % entre 2026 y 2034. La automatización automotriz, la relocalización de la producción, la producción aeroespacial y la disponibilidad de mano de obra impulsan la demanda de posicionamiento coordinado de piezas.
- EE. UU.: Se estima que EE. UU. representará entre el 70 % y el 75 % de la cuota de mercado de Norteamérica en 2025 , con un crecimiento anual compuesto del 6,0 % al 6,6 % entre 2026 y 2034 , impulsado por la modernización de las fábricas y las inversiones en soldadura robótica.
- Europa: Se prevé que Europa alcance una cuota de mercado del 28-32% en 2025 , con una tasa de crecimiento anual compuesta (TCAC) del 5,6-6,2% entre 2026 y 2034. Alemania, Italia, Francia, España y el Reino Unido siguen siendo mercados importantes debido a sus consolidados ecosistemas de automatización industrial y automotriz.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 34-38% en 2025 , con un crecimiento anual compuesto del 6,5-7,1% entre 2026 y 2034. China, Japón, Corea del Sur e India lideran la demanda a través de inversiones en los sectores automotriz, electrónico, de fabricación y de automatización industrial.
- Segmento más importante: Se estima que los posicionadores de un solo eje representarán una cuota de mercado del 40-44% en 2025 , con un crecimiento anual compuesto del 5,5-6,0% entre 2026 y 2034 , impulsado por las aplicaciones de soldadura y manipulación.
- Segmento de alto crecimiento: Se estima que los posicionadores de tres ejes tendrán una cuota de mercado del 12-16% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 6,8-7,5% entre 2026 y 2034 , impulsada por la manipulación compleja de piezas de trabajo en múltiples ejes.
- Empresas clave analizadas en detalle: ABB, Comau, FANUC Corporation, KUKA Robotics, Yaskawa Electric Corporation, CLOOS Robotic Welding, Deuma, Drupe Engineering, Easom Automation Systems y Hawk Technology.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología ha evolucionado desde fijaciones mecánicas hacia posicionadores con servomotores sincronizados con el controlador del robot. Cada vez más, los sistemas modernos utilizan modelado dinámico, movimiento programable, estandarización de interfaces y detección de carga. Por lo tanto, el crecimiento del mercado de posicionadores para robots industriales forma parte de una tendencia general hacia celdas robóticas integradas, donde el movimiento del posicionador contribuye a la reducción del tiempo de ciclo, el acceso a las soldaduras, la disponibilidad de fijaciones y la repetibilidad, en lugar de ser un componente mecánico auxiliar.
Se prevé que la demanda de automatización aumente más allá de los talleres de soldadura automotriz tradicionales. Países del sudeste asiático, India, Europa del Este, México e incluso algunos de Oriente Medio han comenzado a desarrollar sus capacidades de automatización, pero los fabricantes buscan celdas robóticas flexibles que puedan adaptarse a productos con geometrías variables. La eficiencia energética, la seguridad funcional, el mantenimiento predictivo y la puesta en marcha digital se están convirtiendo en criterios importantes en las compras, lo que impulsa a los proveedores a combinar sistemas de posicionamiento mecánico con software de control de movimiento.
Alcance del informe de mercado de posicionadores de robots industriales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 787 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.325,96 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,97% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de posicionadores de robots industriales
La fabricación automatizada exige ahora una manipulación precisa de piezas grandes o de formas irregulares para procesos como la soldadura, el ensamblaje, la inspección o la manipulación por robot. El mercado de posicionadores para robots industriales se beneficiará de esta necesidad, ya que los posicionadores aumentan el alcance efectivo de los robots sin necesidad de utilizar robots más potentes y voluminosos. Entre los principales participantes se incluyen proveedores de posicionadores, fabricantes de robots, fabricantes de servomotores y accionamientos, fabricantes de equipos de soldadura, integradores de sistemas, fabricantes de utillajes y usuarios. La fabricación de automóviles representa una importante fuente de demanda.
Entre los factores que influyen en los posicionadores se incluyen la capacidad de carga, el diseño de los ejes, la precisión de los movimientos, la velocidad de rotación, la compatibilidad de los accesorios y el tipo de integración. Los posicionadores estandarizados garantizan instalaciones repetibles, mientras que los posicionadores a medida se adaptan a piezas de gran tamaño, cargas asimétricas y sistemas de soldadura. Los proveedores están desarrollando sistemas basados en sistemas de control y comunicación comunes, lo que favorece a aquellos capaces de ofrecer la solución integral, incluyendo sistemas mecánicos, de accionamiento, de programación y de seguridad.
El informe del mercado de posicionadores para robots industriales refleja un mercado con una estructura competitiva en la que participan importantes fabricantes de robótica y empresas de ingeniería especializada. ABB, FANUC Corporation, KUKA Robotics y Yaskawa Electric Corporation cuentan con una ventaja gracias a sus bases de robots ya establecidas, lo que les permite ofrecer equipos de posicionamiento junto con otros elementos para celdas de automatización. Comau aprovecha sus relaciones con la industria automotriz, mientras que CLOOS Robotic Welding ofrece posicionadores específicos para soldadura.
Se observa un mayor interés en la inversión en automatización flexible, integración de software y celdas específicas para cada aplicación, además de los posicionadores de robots. La diferenciación se logra mediante la capacidad de carga útil, la precisión, el tamaño compacto, los cambios rápidos de accesorios, la integración de seguridad y la sincronización entre el robot y el posicionador. La colaboración con los integradores de sistemas sigue siendo fundamental, ya que los clientes suelen requerir celdas de automatización completas, como las de soldadura y manipulación. La creciente competencia impulsa a los proveedores a reducir el tiempo de instalación y a preservar la robustez mecánica y la vida útil.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de posicionadores para robots industriales: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de posicionadores para robots industriales
Se estima que Norteamérica representará entre el 27 % y el 31 % de la cuota de mercado de posicionadores para robots industriales en 2025, y se prevé que el mercado de la región experimente un crecimiento anual compuesto del 6,2 % al 6,8 % hasta 2034. Estados Unidos domina la demanda regional, impulsada por la fabricación de automóviles, la industria aeroespacial, la maquinaria pesada, el conformado de metales y las iniciativas destinadas a reducir la dependencia de la fabricación manual. Los posicionadores se especifican cada vez más como parte de las células robóticas de soldadura y manipulación.
Canadá y México ofrecen oportunidades adicionales gracias a las inversiones en las cadenas de suministro de los sectores automotriz e industrial. Las empresas prefieren posicionadores basados en servomotores, que permiten el uso de múltiples fijaciones y diversas geometrías de piezas. Otros factores que influyen en la demanda regional incluyen la escasez de mano de obra y el aumento de la eficiencia en la fabricación. ABB, FANUC Corporation, KUKA Robotics, Comau y Yaskawa Electric Corporation mantienen la relevancia de sus productos de automatización.
Mercado de posicionadores de robots industriales en EE. UU.
Se estima que Estados Unidos representará entre el 70 % y el 75 % de la cuota de mercado de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,6 % hasta 2034. Los sectores automotriz, aeroespacial, de defensa, de maquinaria y de fabricación de metales son usuarios importantes, especialmente en aquellos casos donde las celdas de soldadura requieren una orientación constante y un posicionamiento repetible. La relocalización de la producción también impulsa la inversión en equipos de fabricación automatizados.
Entre las empresas relevantes se encuentran ABB, FANUC Corporation, KUKA Robotics, Comau y Yaskawa Electric Corporation. La tendencia actual del sector apunta al desarrollo de sistemas que incluyan robots, posicionadores, soldadoras, sensores y controladores. Los posicionadores de dos estaciones, capaces de realizar rotaciones rápidas e intercambios de accesorios, son especialmente importantes para instalaciones con alta demanda sin necesidad de aumentar la plantilla.
Mercado europeo de posicionadores para robots industriales
Se prevé que Europa alcance una cuota de mercado del 28-32% en 2025 y experimente una tasa de crecimiento anual compuesta (TCAC) del 5,6-6,2% hasta 2034. Alemania lidera la región gracias a su ingeniería automotriz y sus avanzadas tecnologías de automatización industrial. Otros países que contribuyen son el Reino Unido, Francia, Italia y España, a través de sus industrias de fabricación de maquinaria, maquinaria, aeroespacial, metalurgia y maquinaria industrial.
El Reino Unido se centra en la modernización de fábricas y la automatización en la fabricación flexible. Alemania se beneficia de la integración de la tecnología robótica y de una amplia cadena de suministro. Francia tiene buenas perspectivas en la fabricación aeroespacial y automotriz, mientras que Italia las tiene en la fabricación de maquinaria y metalurgia. España cuenta con buenas perspectivas en la fabricación de automóviles y componentes industriales. En toda Europa, la eficiencia energética, la seguridad laboral, la fabricación flexible y los programas de fábrica digital impulsan las decisiones de compra de sistemas de posicionamiento.
Mercado de posicionadores de robots industriales en la región Asia-Pacífico
Se prevé que la participación de la región Asia-Pacífico (APAC) se sitúe entre el 34 % y el 38 %, y se anticipa que la tasa de crecimiento durante el periodo 2025-2034 alcance entre el 6,5 % y el 7,1 %. Los cuatro principales mercados de APAC son China, Japón, Corea del Sur, India y Australia. Estos mercados abarcan la producción automotriz, la fabricación de productos electrónicos, la metalurgia y la automatización de maquinaria.
China posee una enorme capacidad de fabricación y modernas instalaciones automatizadas, mientras que Japón y Corea del Sur se centran en la precisión y la eficiencia. India trabaja para impulsar la demanda en los sectores automotriz, de infraestructura y manufacturero. En Australia existen oportunidades más reducidas, especialmente en equipos de minería y fabricación pesada. Gracias a los programas gubernamentales de fabricación, la escasez de mano de obra y el desarrollo de fábricas inteligentes, se reforzará el uso de posicionadores robóticos coordinados en la región Asia-Pacífico.
Mercado de posicionadores de robots industriales de Oriente Medio y África
La demanda en Oriente Medio y África sigue siendo relativamente menor, pero crece a un ritmo anual compuesto del 5,1 % al 5,7 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la actividad regional mediante la diversificación industrial, el desarrollo de infraestructuras y las inversiones en manufactura avanzada. Sudáfrica sigue siendo importante para las aplicaciones automotrices y metalúrgicas, mientras que el resto de Oriente Medio y África presenta oportunidades selectivas.
El uso de posicionadores es especialmente importante en casos donde la automatización de la soldadura y la manipulación de materiales permite aumentar la productividad en grandes estructuras prefabricadas y equipos industriales. La inversión en el sector energético también genera demanda de fabricación repetitiva de piezas y ensamblajes. Los clientes regionales muestran preferencia por células de automatización total, integradas localmente y con capacidades de ingeniería de seguridad.
Análisis de segmentación
Tipo
Se prevé que el segmento de tipos en el mercado de posicionadores de robots industriales crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,7 % al 6,2 % entre 2026 y 2034. Los sistemas de un solo eje siguen siendo ampliamente aplicables para el posicionamiento rotacional sencillo, mientras que las configuraciones de dos y tres ejes abordan piezas de trabajo cada vez más complejas. La selección depende de la carga útil, la orientación requerida, el alcance del robot, el tiempo de ciclo y la arquitectura de la fijación. Por lo tanto, el alcance del segmento se está expandiendo junto con el diseño flexible de las celdas robóticas.
- Posicionadores de un solo eje: Estos sistemas proporcionan un movimiento de rotación sencillo y siguen siendo ampliamente utilizados en células de soldadura, ensamblaje y manipulación. Su arquitectura más simple permite una implementación económica, un mantenimiento más fácil y la compatibilidad con fijaciones estandarizadas.
- Posicionadores de doble eje: Los equipos de doble eje permiten una orientación más flexible de piezas complejas, mejorando la accesibilidad del robot y el posicionamiento de la soldadura. Son de vital importancia para componentes de automoción, estructuras fabricadas y aplicaciones que requieren múltiples ángulos de aproximación.
- Posicionadores de tres ejes: Los sistemas de tres ejes permiten una manipulación avanzada de piezas para componentes de geometría compleja. La demanda se concentra en aplicaciones que requieren posicionamiento sincronizado, mayor accesibilidad y mayor flexibilidad en celdas robóticas multioperación.
Solicitud
Se prevé que el segmento de aplicaciones en el mercado de posicionadores de robots industriales crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,6 % durante el período 2026-2034 . La logística, el ensamblaje y la manipulación de materiales utilizan cada vez más el posicionamiento robótico para coordinar las piezas con los procesos automatizados. El crecimiento depende de la complejidad de la carga útil, el volumen de producción, la precisión requerida y la integración con brazos robóticos, cintas transportadoras, sistemas de soldadura y tecnologías de inspección automatizada.
- Logística: Los equipos de posicionamiento permiten la orientación y transferencia automatizadas de componentes dentro de los entornos de producción. La demanda está relacionada con sistemas flexibles de flujo de materiales, manipulación de palés, interfaces de almacenamiento automatizadas y movimiento robótico de piezas irregulares.
- Ensamblaje: Las aplicaciones de ensamblaje requieren una orientación repetible de los componentes y un acceso preciso para la fijación, unión, inspección e instalación. Los posicionadores mejoran las condiciones ergonómicas y permiten que los robots alcancen múltiples lados de ensamblajes complejos.
- Manipulación de materiales: Las aplicaciones de manipulación de materiales utilizan posicionadores para rotar, presentar y transferir piezas entre las distintas etapas de fabricación. Su uso es más frecuente cuando componentes pesados o de formas irregulares requieren un movimiento controlado y un posicionamiento preciso.
Tipo de IPC
Se prevé que el segmento de controladores industriales tipo IPC en el mercado de posicionadores de robots industriales registre una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,1 % entre 2026 y 2034, a medida que los controladores industriales coordinen cada vez más brazos robóticos, posicionadores, sensores, dispositivos de seguridad y software de producción. Las configuraciones de panel, montaje en rack, caja, integradas y para riel DIN se adaptan a diferentes arquitecturas de automatización, y la selección está influenciada por el espacio de instalación, los requisitos de procesamiento, la conectividad y las condiciones ambientales.
- Panel IPC: Los sistemas Panel IPC integran la informática y las interfaces de operador en gabinetes industriales compactos. Permiten la monitorización centralizada, la visualización y las funciones de control de máquinas en células de producción con uso intensivo de posicionadores.
- PCs para montaje en rack: Los PCs para montaje en rack son ideales para entornos de control centralizado que requieren una instalación estandarizada y recursos informáticos ampliables. Son especialmente útiles para sistemas de automatización de mayor tamaño que integran varias células robóticas y aplicaciones de control de producción.
- Ordenadores industriales compactos (Box IPC): Los ordenadores industriales compactos ofrecen computación en espacios reducidos para arquitecturas de automatización distribuida. Su montaje flexible y su diseño industrial los hacen idóneos para celdas robóticas donde el espacio y la protección del medio ambiente son factores importantes.
- IPC integrado: Los IPC integrados admiten inteligencia artificial descentralizada y procesamiento en tiempo real. Son estratégicamente relevantes para posicionadores inteligentes, coordinación de movimiento, diagnóstico, análisis en el borde de la red y sistemas de fabricación conectados.
- PC industriales para carril DIN: Los PC industriales para carril DIN ofrecen soluciones informáticas industriales que optimizan el espacio en armarios de control. Su instalación estandarizada permite el uso de sistemas de automatización compactos y facilita la integración con controladores, variadores, redes y componentes de seguridad.
Industria de uso final
Se prevé que el segmento de industria de uso final en el mercado de posicionadores de robots industriales crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,4 % durante el período 2026-2034 . El sector automotriz sigue siendo una base de aplicación importante, mientras que la atención médica, la industria aeroespacial y de defensa, los semiconductores y la electrónica, la energía y el petróleo y el gas ofrecen oportunidades diversificadas. Cada industria impone diferentes requisitos de carga útil, limpieza, precisión, seguridad y trazabilidad.
- Automoción: Las plantas de automoción utilizan ampliamente posicionadores para soldadura, ensamblaje de carrocerías, manipulación de componentes y fabricación flexible. Los altos volúmenes de producción favorecen el uso de equipos sincronizados capaces de soportar ciclos de producción rápidos y cambios de utillaje repetibles.
- Sector sanitario: La fabricación de productos sanitarios requiere un posicionamiento preciso de equipos, dispositivos y conjuntos especializados. Su adopción es más selectiva, con énfasis en la precisión, la trazabilidad, la producción limpia y la repetibilidad de las operaciones de ensamblaje.
- Aeroespacial y Defensa: Las aplicaciones aeroespaciales y de defensa priorizan la precisión, el manejo de piezas de gran tamaño, el movimiento controlado y la repetibilidad de los procesos. Los posicionadores facilitan la fabricación y el ensamblaje de estructuras complejas donde la accesibilidad y el control de calidad son fundamentales.
- Semiconductores y electrónica: Las aplicaciones electrónicas exigen precisión, equipos compactos y manipulación controlada. Las soluciones de posicionamiento facilitan el ensamblaje, la inspección, las pruebas y el movimiento de materiales, donde se requieren tolerancias mínimas y automatización fiable.
- Energía y potencia: Las aplicaciones energéticas implican componentes grandes y pesados, lo que genera demanda de posicionadores robustos con alta capacidad de carga. El equipo se utiliza en entornos de fabricación, ensamblaje, soldadura y mantenimiento.
- Petróleo y gas: La industria del petróleo y el gas utiliza posicionadores para componentes pesados fabricados, ensamblajes de tuberías y producción de equipos. La fiabilidad, la capacidad de manejo de carga, la seguridad y el funcionamiento en entornos industriales exigentes influyen en la selección del equipo.
Canal de ventas
Se prevé que el segmento de canales de venta en el mercado de posicionadores de robots industriales crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 5,9 % durante el período 2026-2034 . Los canales tradicionales siguen siendo dominantes, ya que los posicionadores industriales requieren ingeniería de aplicaciones, dimensionamiento, puesta en marcha, integración y soporte posventa. Los canales en línea se están expandiendo gradualmente para componentes estandarizados, equipos de repuesto, accesorios y sistemas de automatización más pequeños.
- En línea: Las compras en línea están ganando relevancia para productos estandarizados y componentes de repuesto. Los catálogos digitales simplifican la comparación técnica, mientras que los clientes utilizan cada vez más los canales en línea para la investigación preliminar de especificaciones y adquisiciones.
- Sin conexión: Los canales sin conexión siguen siendo esenciales para sistemas de ingeniería que requieren evaluación del sitio, cálculos de carga útil, sincronización de robots, diseño de accesorios, instalación y puesta en marcha. Las relaciones con los integradores influyen notablemente en las decisiones de compra para implementaciones complejas.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Logística |
Medio |
Manejo flexible |
Escalada |
|
Asamblea |
Alto |
Ensamblaje robótico |
Maduro |
|
Manipulación de materiales |
Alto |
Manipulación pesada |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de posicionadores de robots industriales
Aumento de la automatización en la industria automotriz y la fabricación de metales.
Las empresas de automoción y metalurgia siguen implementando células robóticas para aumentar la productividad, la eficiencia y la seguridad de los trabajadores. Los sistemas de posicionamiento contribuyen directamente al espacio de trabajo efectivo del robot mediante la rotación o el posicionamiento de componentes en el ángulo correcto para su procesamiento. Esto aumenta la eficiencia del robot y facilita procesos consistentes como la soldadura o el ensamblaje. A medida que los sistemas de fabricación se vuelven más flexibles, los posicionadores se consideran con mayor frecuencia junto con los robots, en lugar de adquirirlos como equipos individuales. El efecto se nota especialmente en la producción en volumen, donde incluso pequeñas reducciones en el tiempo de ciclo se traducen en un aumento de la producción anual. Los proveedores de posicionadores que ofrecen sistemas de control integrados, cambios rápidos de utillaje e ingeniería de aplicaciones también pueden beneficiarse de esta tendencia.
Mayor necesidad de abordar la escasez de mano de obra calificada mediante células robóticas.
Los fabricantes se enfrentan a una creciente presión para mantener la producción en marcha, incluso ante la escasez de personal cualificado como soldadores, operarios de maquinaria y técnicos de automatización. Los posicionadores ayudan a los robots a manipular y mover materiales difíciles. Esto es especialmente relevante en procesos de fabricación que incluyen soldadura, ensamblaje y manipulación de materiales, ya que la intervención humana podría limitar la eficiencia. El beneficio va más allá de la simple sustitución de mano de obra, puesto que el uso del posicionamiento automático puede aumentar la reproducibilidad del proceso y minimizar el riesgo ergonómico. La estandarización del proceso de producción también podría ser más fácil de lograr en el caso de varios turnos, ya que el uso de posicionadores podría contribuir a obtener resultados de calidad uniformes. Esto crea una oportunidad para que los integradores de sistemas creen paquetes que incluyan robots, posicionadores, dispositivos de seguridad, sensores y programación.
Expansión de la fabricación flexible y las células de producción multiproducto.
El desarrollo de ciclos de producción más cortos y productos más personalizados está impulsando a los fabricantes a adoptar células robóticas flexibles en lugar de máquinas de producción dedicadas. Los posicionadores facilitan esta tendencia al permitir que los robots alcancen diversos ángulos de posicionamiento de la pieza y al proporcionar fijaciones intercambiables. En estos casos, una célula flexible podrá gestionar múltiples familias de piezas sin grandes modificaciones mecánicas. Esta tendencia ha sido especialmente útil para fabricantes por contrato, proveedores de nivel 1 y aquellos que atienden a diversos segmentos de clientes industriales. Desde la perspectiva empresarial, se observará una mayor utilización de los equipos y una mejor justificación económica para la automatización, incluso con volúmenes de producción moderados. Los fabricantes de posicionadores pueden obtener una ventaja competitiva al adoptar la modularidad, la programabilidad de los movimientos, la capacidad de interfaz con fijaciones y la capacidad de reconfiguración rápida.
Tendencias futuras del mercado de posicionadores de robots industriales
Optimización de movimiento asistida por IA y puesta en marcha digital
Es probable que las futuras plataformas de posicionamiento incorporen software cada vez más sofisticado para la optimización del movimiento, la puesta en marcha virtual y la monitorización de la producción. Los sistemas con IA podrían evaluar conjuntamente las trayectorias del robot y del posicionador, identificando riesgos de colisión, movimientos innecesarios y oportunidades para reducir el tiempo de ciclo antes del despliegue físico. Los gemelos digitales permitirán a los fabricantes validar fijaciones, cargas útiles y movimientos sincronizados en entornos simulados. El flujo de trabajo resultante puede acortar la puesta en marcha y mejorar la productividad de la ingeniería, especialmente para celdas multieje complejas. Por lo tanto, se espera que las tendencias del mercado de posicionadores de robots industriales se orienten hacia la coordinación de movimiento definida por software en lugar de la diferenciación puramente mecánica. Los proveedores con entornos de programación abiertos y sólidas capacidades de simulación estarán en posición de apoyar a los fabricantes que operan múltiples celdas robóticas con procesos de ingeniería digital estandarizados.
Arquitecturas de posicionadores modulares para una producción flexible
Se prevé que los diseños de posicionadores se vuelvan más modulares, ya que los fabricantes demandan equipos que se adapten a los cambios en los productos y los volúmenes de producción. Es probable que las plataformas futuras utilicen cada vez más módulos de accionamiento estandarizados, placas de trabajo intercambiables, configuraciones de ejes escalables y sistemas de seguridad configurables. Estas arquitecturas pueden reducir el tiempo de ingeniería y, al mismo tiempo, permitir a los fabricantes aumentar la capacidad de carga o posicionamiento sin necesidad de reemplazar toda la celda. Los diseños modulares también facilitan el mantenimiento, ya que los componentes individuales se pueden reemplazar o actualizar de forma independiente. Esta tendencia es especialmente relevante para los fabricantes pequeños y medianos que buscan la automatización sin comprometerse con equipos altamente personalizados. A medida que mejora la modularidad, los proveedores pueden ampliar su base de clientes potenciales, mientras que los integradores de sistemas obtienen mayor libertad para configurar las celdas de automatización según la carga útil, el espacio disponible, la secuencia del proceso y los requisitos de producción.
Oportunidades de mercado para posicionadores de robots industriales
Expansión hacia centros de fabricación emergentes
La expansión de la producción en India, el sudeste asiático, México, Europa del Este y algunas economías de Oriente Medio ofrece oportunidades para que los proveedores establezcan capacidades locales de integración y servicio. Muchas plantas nuevas están adoptando la automatización desde la fase inicial de diseño, lo que permite especificar posicionadores como parte de células robóticas completas. Los proveedores pueden aprovechar esta oportunidad asociándose con integradores de sistemas regionales, desarrollando soporte de ingeniería local y manteniendo instalaciones de demostración específicas para cada aplicación. Las previsiones del mercado de posicionadores para robots industriales pueden ayudar a priorizar las inversiones comparando la penetración de la automatización, la producción, la disponibilidad de mano de obra y los patrones de gasto de capital en los países objetivo. Los proveedores deben priorizar las industrias con soldadura repetitiva, manipulación de materiales pesados y ensamblaje de múltiples productos, ya que estas aplicaciones justifican claramente la implementación de posicionadores en términos de productividad.
Soluciones de modernización y reacondicionamiento para el mercado de repuestos
Existe una gran oportunidad en la modernización de las celdas robóticas instaladas, en lugar de reemplazar los sistemas de automatización completos. Los posicionadores antiguos pueden seguir funcionando mecánicamente, aunque carezcan de servomotores modernos, controles sincronizados, funciones de seguridad o diagnósticos digitales. Los paquetes de modernización pueden prolongar la vida útil del equipo, a la vez que mejoran la precisión, la conectividad y la productividad. Los proveedores pueden desarrollar kits de modernización estandarizados que incluyan variadores, motores, controladores, codificadores, dispositivos de seguridad e interfaces de comunicación. Este enfoque puede acortar los ciclos de inversión de los clientes, ya que se puede conservar la infraestructura existente de robots, accesorios y celdas. Además, genera ingresos recurrentes a través del mantenimiento, la calibración, las piezas de repuesto y el soporte de software. Las empresas con una amplia base instalada pueden utilizar programas de modernización para fortalecer las relaciones con sus clientes y establecer estrategias para su eventual reemplazo por sistemas de posicionamiento de última generación totalmente integrados.
Novedades recientes
- Julio de 2026: ABB Ltd. anunció una colaboración con NVIDIA centrada en la IA física y publicó un informe técnico sobre la transformación de la automatización industrial. Esta iniciativa se basa en RobotStudio y en las capacidades de simulación con IA, reforzando la estrategia de ABB en torno a la robótica inteligente, la ingeniería digital y la automatización escalable en diversas aplicaciones de fabricación.
- Marzo de 2026: KUKA Robotics presentó su plataforma de gestión de automatización KUKA en la conferencia NVIDIA GTC 2026. La plataforma está diseñada para conectar robots, células de automatización, gemelos digitales y software a través de una arquitectura abierta, lo que permite la orquestación basada en IA y una implementación más flexible en fábricas y almacenes.
- Junio de 2025: Yaskawa Electric Corporation anunció una inversión de al menos 180 millones de dólares estadounidenses y planes para crear más de 700 puestos de trabajo como parte de una expansión en Wisconsin y el traslado de su sede central en Norteamérica. La inversión también incluye la futura fabricación de robots en Franklin, lo que fortalecerá la presencia regional de Yaskawa en el sector de la manufactura avanzada.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -