
産業用ロボットプオスイションエル市場:規模・成長・予測 2034
産業用ロボットポジショナー市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(単軸ポジショナー、二軸ポジショナー、三軸ポジショナー)、用途別(物流、組立、マテリアルハンドリング、その他)、地域別
- ステータス : 公開されたデータ
- レポートコード : TIPTE100001046
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 21, 2026


2025年の市場規模
7億8700 万米ドル
基準年値
2034年の予測
13億2596 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.97 %
成長率
対象市場
95億7168 万米ドル
(2026年~2034年)
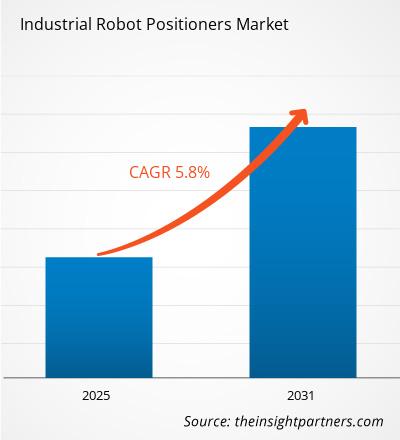
産業用ロボットポジショナー市場は、2025年には7億8,700万米ドルと評価され、2034年には13億2,596万米ドルに達すると予測されており、2026年から2034年までの年平均成長率(CAGR)は5.97%です。自動車、製造、物流、マテリアルハンドリングなどの分野における自動化の進展が需要を押し上げるでしょう。溶接における精度向上、ワークピースの高速回転、ロボットセルのより効率的な活用といったニーズの高まりにより、市場は継続的な成長を遂げると考えられます。
北米では、国内回帰の傾向、熟練労働者の不足、柔軟なロボットセルの導入などが成長の原動力となるでしょう。産業用ロボットポジショナー市場規模は、溶接、重機製造、自動マテリアルハンドリングなどの需要により、2026年から2034年にかけて年平均成長率(CAGR)6.2~6.8%で拡大すると予測されています。
産業用ロボットポジショナー市場の評価と洞察
- 北米:北米は2025年には27~31%のシェアを占めると予想され、2026年から2034年にかけて年平均成長率(CAGR)6.2~6.8%で拡大する見込みです。自動車の自動化、国内回帰、航空宇宙生産、そして労働力の確保が、ワークピースの精密位置決めに対する需要を支えています。
- 米国:米国は、工場近代化とロボット溶接への投資に支えられ、 2026年から2034年にかけて年平均成長率6.0~6.6%で成長し、2025年には北米のシェアの70~75%を占めると推定されている。
- 欧州:欧州は2025年には28~32%のシェアを占めると予測されており、2026年から2034年にかけては年平均成長率(CAGR)5.6~6.2%で成長すると見込まれています。ドイツ、イタリア、フランス、スペイン、英国は、確立された自動車および産業オートメーションのエコシステムを有しているため、引き続き重要な市場となります。
- アジア太平洋地域:アジア太平洋地域は2025年には34~38%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)6.5~7.1%で成長すると予測されています。中国、日本、韓国、インドは、自動車、エレクトロニクス、製造、産業オートメーションへの投資を通じて需要を牽引しています。
- 最大のセグメント:単軸ポジショナーは、溶接およびハンドリング用途に支えられ、 2025年には40~44%の市場シェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)5.5~6.0%で成長すると予測されています。
- 高成長分野: 3軸ポジショナーは、複雑な多軸ワークピース操作に牽引され、2025年には市場シェア12~16%を占め、 2026~2034年の間に年平均成長率6.8~7.5%で拡大すると予測されています。
- 詳細に分析された主要企業: ABB、Comau、FANUC Corporation、KUKA Robotics、Yaskawa Electric Corporation、CLOOS Robotic Welding、Deuma、Drupe Engineering、Easom Automation Systems、およびHawk Technology。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術基盤は、機械式治具から、ロボットコントローラと同期するサーボモーターを用いたポジショナーへと移行しています。現代のシステムでは、動的モデリング、プログラマブルモーション、インターフェースの標準化、負荷センシングなどがますます活用されています。このように、産業用ロボットポジショナー市場の成長は、ポジショナーの動作が補助的な機械部品ではなく、サイクルタイムの短縮、溶接部へのアクセス性、治具の可用性、再現性といった面で重要な役割を果たす、統合型ロボットセルへの一般的なトレンドの一部となっています。
将来的な需要は、従来の自動車溶接工場にとどまらず、さらに拡大すると予測されている。東南アジア、インド、東欧、メキシコ、そして中東の一部の国々では、自動化能力の開発が始まっているが、メーカーは様々な形状の製品に対応できる柔軟なロボットセルを求めている。エネルギー効率、機能安全性、予知保全、デジタルコミッショニングといった要素が、購入における重要な基準として浮上しており、サプライヤーは機械式位置決めシステムとモーションコントロールソフトウェアを組み合わせることを余儀なくされている。
産業用ロボットポジショナー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 7億8700万米ドル |
| 2034年までの市場規模 | 13億2596万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.97% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
産業用ロボットポジショナー市場分析
自動化された製造工程では、溶接、組み立て、検査、ロボットによるハンドリングなどのプロセスにおいて、大型または扱いにくいワークピースを精密に操作することが求められています。産業用ロボットポジショナー市場は、より強力で大型のロボットを使用することなくロボットの有効範囲を拡大できるため、このニーズから恩恵を受けるでしょう。主要な参加企業には、ポジショナーサプライヤー、ロボットメーカー、サーボおよびドライブメーカー、溶接装置メーカー、システムインテグレーター、治具メーカー、およびユーザーが含まれます。自動車製造は、需要の大きな源泉となっています。
ポジショナーの供給に影響を与える要因には、耐荷重、軸設計、動作精度、回転速度、治具との互換性、および統合タイプなどがあります。標準化されたポジショナーは再現性の高い設置を保証する一方、特注のポジショナーは大型ワークピース、非対称荷重、溶接システムに対応します。サプライヤーは共通の制御システムと通信システムに基づいたシステムを開発しており、機械、駆動装置、プログラミング、安全システムを含むパッケージ全体を提供できるサプライヤーが有利となっています。
産業用ロボットポジショナー市場レポートは、主要なロボットメーカーと専門エンジニアリング企業が参入する競争構造の市場を示しています。ABB、ファナック株式会社、KUKA Robotics、安川電機株式会社は、既存のロボット基盤を活かし、自動化セル内の他の要素とともにポジショナー機器を提供できるという強みを持っています。Comauは自動車業界との関係を活用しており、CLOOS Robotic Weldingは溶接専用のポジショナーを提供しています。
ロボットポジショナーに加え、柔軟な自動化、ソフトウェア統合、および用途別セルへの投資がますます重視されるようになっている。差別化は、ペイロード容量、精度、設置面積の小ささ、迅速な治具交換、安全統合、およびロボットとポジショナーの同期によって実現される。顧客は溶接セルやハンドリングセルといった完全自動化セルを必要とすることが多いため、システムインテグレーターとの連携は引き続き不可欠である。競争の激化に伴い、ベンダーは設置時間の短縮と機械的堅牢性およびライフサイクルの維持を迫られている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
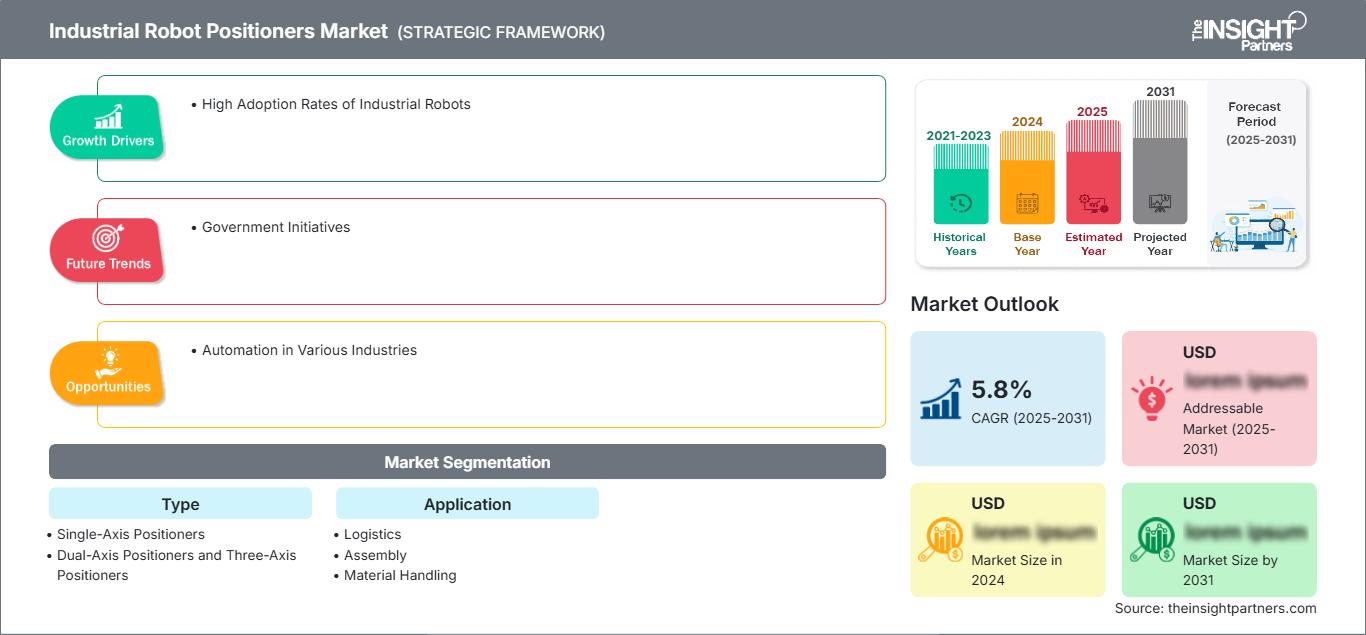
産業用ロボットポジショナー市場:戦略的洞察
地域別分析
北米産業用ロボットポジショナー市場
北米は、2025年には産業用ロボットポジショナー市場の推定27~31%を占め、2034年までの年平均成長率(CAGR)は6.2~6.8%と予測されています。米国は、自動車製造、航空宇宙製造、重機械、金属成形、および手作業による製造への依存度を低減するための取り組みに牽引され、地域需要を支配しています。ポジショナーは、ロボット溶接セルやハンドリングセルの一部として、ますます多く採用されています。
自動車および産業サプライチェーンへの投資により、カナダとメキシコからも新たなビジネスチャンスが生まれています。企業は、複数の治具や多様なワーク形状に対応できるサーボ式ポジショナーを好んで採用しています。地域需要に影響を与えるその他の要因としては、労働力不足と製造効率の向上などが挙げられます。ABB、ファナック株式会社、KUKA Robotics、Comau、安川電機株式会社は、自動化製品を通じてアプリケーションの関連性を維持しています。
米国産業用ロボットポジショナー市場
米国は2025年までに北米市場全体の70~75%を占めると推定されており、2034年まで年平均成長率(CAGR)6.0~6.6%で拡大すると予測されている。自動車、航空宇宙、防衛、機械、金属加工メーカーは重要なユーザーであり、特に溶接セルにおいて一貫した向きと再現性のある位置決めが求められる分野では顕著である。国内回帰は、自動化された製造設備への投資も後押ししている。
関連企業としては、ABB、ファナック株式会社、KUKA Robotics、Comau、安川電機株式会社などが挙げられます。業界の現状としては、ロボット、ポジショナー、溶接機、センサー、コントローラーなどを含むシステムの開発が求められています。特に、人員を増やすことなく高い稼働率が求められる施設では、高速回転と治具交換が可能な2ステーションポジショナーが重要となります。
欧州産業用ロボットポジショナー市場
欧州は2025年には市場シェアの28~32%を占めると予測されており、2034年まで年平均成長率(CAGR)は5.6~6.2%となる見込みです。ドイツは自動車工学と高度な産業オートメーション技術を背景に、この地域を牽引しています。その他、英国、フランス、イタリア、スペインも、自動車、機械、航空宇宙、金属加工、産業機械製造などの産業を通じて貢献しています。
英国は、フレキシブル生産における工場近代化と自動化に重点を置いている。ドイツは、ロボット技術の統合と幅広いサプライチェーンの恩恵を受けている。フランスは航空宇宙および自動車製造分野に、イタリアは機械製造および金属加工分野にそれぞれ有望性がある。スペインは自動車製造および産業部品分野に有望性がある。ヨーロッパ全体では、エネルギー効率、労働安全、フレキシブル生産、デジタルファクトリープログラムが、ポジショナーシステムの購入決定を左右する要因となっている。
アジア太平洋地域の産業用ロボットポジショナー市場
アジア太平洋地域の市場シェアは34~38%と予測されており、2025~2034年の成長率は6.5~7.1%に達すると見込まれています。アジア太平洋地域の主要4市場は、中国、日本、韓国、インド、オーストラリアです。これらの市場には、自動車生産、電子機器製造、金属加工、機械自動化などの分野が含まれます。
中国は自動化された製造設備を備えた巨大な製造能力を有し、日本と韓国は精度と効率性を重視している。インドは自動車、インフラ、製造分野における需要拡大に取り組んでいる。オーストラリアには、特に鉱山機械や重工業製造において、小規模ながらビジネスチャンスが存在する。政府主導の製造業支援プログラム、労働力不足、スマートファクトリー開発の推進により、アジア太平洋地域におけるロボットポジショナーの連携利用は強化されるだろう。
中東・アフリカの産業用ロボットポジショナー市場
中東・アフリカ地域の需要は依然として比較的小さいものの、2034年まで年平均成長率(CAGR)5.1~5.7%で成長すると予測されている。サウジアラビアとアラブ首長国連邦は、産業の多角化、インフラ開発、先端製造業への投資を通じて、この地域の活動を牽引している。南アフリカは自動車および金属加工用途において依然として重要な位置を占めており、その他の中東・アフリカ地域には限定的なビジネスチャンスが存在する。
ポジショナーの使用は、自動化された溶接やマテリアルハンドリングによって大型構造物や産業機器の生産性向上につながる場合に特に重要です。エネルギー分野への投資は、部品やアセンブリの反復製造に対する需要も高めています。地域のお客様は、現地で統合され、安全工学機能を備えた完全自動化セルを好んでいます。
セグメンテーション分析
タイプ
産業用ロボットポジショナー市場におけるタイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.7~6.2%で拡大すると予測されています。単軸システムは、単純な回転位置決めにおいて依然として広く利用されていますが、二軸および三軸構成は、ますます複雑化するワークピースに対応しています。選択は、可搬重量、必要な向き、ロボットの到達範囲、サイクルタイム、および治具の構造によって決まります。したがって、このセグメントの範囲は、柔軟なロボットセル設計とともに拡大しています。
- 単軸ポジショナー:これらのシステムは、単純な回転動作を提供し、溶接、組立、および搬送セルで広く使用されています。シンプルな構造により、経済的な導入、容易なメンテナンス、および標準化された治具との互換性が実現されています。
- 二軸ポジショナー:二軸装置を使用することで、複雑なワークピースの向きをより柔軟に変更でき、ロボットのアクセス性や溶接位置決め精度が向上します。自動車部品、加工構造物、および複数のアプローチ角度を必要とする用途において、戦略的に重要な役割を果たします。
- 三軸ポジショナー:三軸システムは、幾何学的に複雑な部品に対して高度なワーク操作機能を提供します。需要は、同期位置決め、アクセス性の向上、および多機能ロボットセルにおける柔軟性の向上を必要とする用途に集中しています。
応用
産業用ロボットポジショナー市場のアプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)6.0~6.6%で成長すると予測されています。物流、組立、マテリアルハンドリングの分野では、ワークピースと自動化されたプロセスを連携させるために、ロボットポジショニングの利用がますます拡大しています。成長は、ペイロードの複雑さ、生産量、要求される精度、そしてロボットアーム、コンベア、溶接システム、自動検査技術との統合によって左右されます。
- 物流:位置決め装置は、生産環境内における部品の自動的な位置決めと搬送をサポートします。需要は、柔軟なマテリアルフローシステム、パレットハンドリング、自動保管インターフェース、および不規則な形状のワークピースのロボットによる搬送に関連しています。
- 組立作業:組立作業では、部品の向きを常に正確に再現し、締結、接合、検査、設置のための正確なアクセスが求められます。ポジショナーは、ロボットが複雑な組立品の複数の側面にアクセスできるようにすると同時に、人間工学的な作業環境を改善します。
- マテリアルハンドリング:マテリアルハンドリング用途では、ポジショナーを使用して、製造工程間でワークピースを回転、提示、および搬送します。重量物や扱いにくい部品を制御された動きと一貫した位置決めで取り扱う場合に、ポジショナーの採用が最も盛んです。
IPCタイプ
産業用ロボットポジショナー市場におけるIPCタイプセグメントは、産業用コントローラがロボットアーム、ポジショナー、センサー、安全装置、および生産ソフトウェアをますます連携させるようになるにつれて、2026年から2034年にかけて5.5~6.1%のCAGRを記録すると予想されています。パネル型、ラックマウント型、ボックス型、組み込み型、およびDINレール型の構成は、さまざまな自動化アーキテクチャに対応しており、選択は設置スペース、処理要件、接続性、および環境条件によって左右されます。
- パネル型IPC:パネル型IPCシステムは、コンピューティング機能とオペレータインターフェースをコンパクトな産業用筐体に統合します。位置決め装置を多用する生産セルにおいて、集中監視、可視化、および機械制御機能をサポートします。
- ラックマウント型IPC:ラックマウント型IPCは、標準化された設置と拡張可能なコンピューティングリソースを必要とする集中制御環境に適しています。複数のロボットセルと生産制御アプリケーションを統合する大規模な自動化システムに最適です。
- ボックス型IPC:ボックス型IPCは、分散型自動化アーキテクチャ向けにコンパクトなコンピューティング機能を提供します。柔軟な取り付け方法と工業デザインにより、スペースと環境保護が重要なロボットセルに最適です。
- 組み込みIPC:組み込みIPCは、分散型機械知能とリアルタイム処理をサポートします。スマートポジショナー、モーションコーディネーション、診断、エッジアナリティクス、コネクテッドマニュファクチャリングシステムにとって戦略的に重要な存在です。
- DINレール式産業用コンピュータ: DINレール式産業用コンピュータは、制御盤向けに省スペースな産業用コンピューティングを提供します。標準化された設置方法により、コンパクトな自動化システムをサポートし、コントローラ、ドライブ、ネットワーク機器、安全機器との統合を容易にします。
最終用途産業
産業用ロボットポジショナー市場におけるエンドユーザー産業セグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で成長すると予測されています。自動車産業は依然として重要なアプリケーション基盤であり、ヘルスケア、航空宇宙・防衛、半導体・エレクトロニクス、エネルギー・電力、石油・ガスといった分野も多様な機会を提供しています。各産業は、それぞれ異なるペイロード、清浄度、精度、安全性、トレーサビリティに関する要件を課しています。
- 自動車産業:自動車工場では、溶接、車体組立、部品搬送、フレキシブル生産などにおいて、ポジショナーが幅広く使用されています。大量生産においては、サイクルタイムの短縮と治具交換の繰り返しに対応できる同期装置が求められます。
- 医療分野:医療機器の製造においては、機器、装置、および特殊なアセンブリの位置決めを正確に制御する必要があります。そのため、導入はより選択的になり、精度、トレーサビリティ、クリーン生産、および再現性の高い組立作業が重視されます。
- 航空宇宙・防衛分野:航空宇宙・防衛分野では、精度、大型ワークピースの取り扱い、制御された動作、およびプロセスの再現性が最優先事項となります。ポジショナーは、アクセス性と品質保証が極めて重要な複雑な構造物の製造および組み立てをサポートします。
- 半導体および電子機器:電子機器の用途では、精度、小型機器、および制御されたハンドリングが重視されます。位置決めソリューションは、小さな公差と信頼性の高い自動化が求められる組み立て、検査、試験、および材料搬送をサポートします。
- エネルギー・電力分野:エネルギー関連用途では、大型で重量のある部品が使用されるため、高い耐荷重能力を備えた堅牢なポジショナーが求められます。これらの機器は、製造、組立、溶接、保守といった製造現場で使用されます。
- 石油・ガス産業:石油・ガス製造業では、重量のある加工部品、配管関連アセンブリ、および機器製造においてポジショナーが使用されます。信頼性、荷重処理能力、安全性、および過酷な産業環境下での運用性能が、機器選定の重要な要素となります。
販売チャネル
産業用ロボットポジショナー市場における販売チャネルセグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.3~5.9%で成長すると予測されています。産業用ポジショナーは、アプリケーションエンジニアリング、サイジング、試運転、システム統合、アフターサービスを必要とするため、オフラインチャネルが依然として主流です。一方、標準化されたコンポーネント、交換機器、アクセサリ、および小型自動化システム向けには、オンラインチャネルが徐々に拡大しています。
- オンライン:標準化された製品や交換部品のオンライン購入は、ますます重要性を増しています。デジタルカタログは技術的な比較を容易にし、顧客は予備的な仕様検討や調達調査にオンラインチャネルを利用するケースが増えています。
- オフライン:現場調査、ペイロード計算、ロボット同期、治具設計、設置、試運転を必要とするエンジニアリングシステムにとって、オフラインチャネルは依然として不可欠です。複雑な導入においては、インテグレーターとの関係が購買決定に大きな影響を与えます。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
ロジスティクス |
中くらい |
柔軟な取り扱い |
スケーリング |
|
組み立て |
高い |
ロボットによる組み立て |
成熟した |
|
資材運搬 |
高い |
重量物の取り扱い |
スケーリング |
産業用ロボットポジショナー市場の成長要因と影響分析
自動車および金属加工における自動化の強度の高まり
自動車および金属加工会社は、生産性、効率性、および作業員の安全性を向上させるために、ロボットセルを導入し続けています。位置決めシステムは、部品を適切な角度で回転または位置決めすることで、ロボットの作業空間を有効活用する上で即座に貢献します。これにより、ロボットの効率が向上し、溶接や組み立てなどの一貫したプロセスが実現します。製造システムがより柔軟になるにつれて、位置決め装置は個別の機器として購入するのではなく、ロボットと一体的に検討されることが多くなっています。この効果は、サイクルタイムのわずかな短縮でも年間生産量の増加につながる量産において最も顕著に現れます。統合制御システム、迅速な治具交換、およびアプリケーションエンジニアリングを提供する位置決め装置ベンダーも、この恩恵を受けることができます。
ロボットセルによる熟練労働者不足への対応の必要性が高まっている
溶接工、機械オペレーター、自動化技術者などの熟練人材が不足している状況下でも生産を継続するよう、製造業者はますます強いプレッシャーにさらされています。ポジショナーは、ロボットが扱いにくい材料を取り扱う際に役立ちます。これは、溶接、組み立て、材料の取り扱いを含む製造工程において特に重要です。なぜなら、人間の介入によって工程の効率が制限される可能性があるからです。自動位置決めを使用することで工程の再現性が向上し、人間工学的リスクを最小限に抑えることができるため、労働力の代替にとどまらないメリットがあります。ポジショナーを使用することで一貫した品質を実現できるため、複数シフト制の場合でも生産工程の標準化が容易になります。これにより、システムインテグレーターは、ロボット、ポジショナー、安全装置、センサー、プログラミングを含むパッケージを作成する機会を得ることができます。
フレキシブル生産および多品種生産セルの拡張
製品サイクルの短縮化と製品のカスタマイズ化が進むにつれ、メーカーは専用生産機械ではなく、柔軟なロボットセルを採用する傾向が強まっています。ポジショナーは、ロボットがワークピースを様々な角度で位置決めできるようにし、交換可能な治具を提供することで、この傾向を後押しします。このような場合、柔軟なセルは、大きな機械的変更を加えることなく、複数の部品ファミリーに対応できます。この傾向は、受託製造業者、ティア1メーカー、多様な産業顧客セグメントにサービスを提供する企業にとって特に有益です。ビジネスの観点から見ると、生産量が中程度であっても、設備稼働率の向上と自動化の経済的正当性の向上が期待できます。ポジショナーメーカーは、モジュール性、動作のプログラマビリティ、治具インターフェース機能、迅速な再構成機能を採用することで、競争優位性を獲得できます。
産業用ロボットポジショナー市場の将来動向
AIを活用したモーション最適化とデジタルコミッショニング
将来のポジショナープラットフォームには、モーション最適化、仮想コミッショニング、および生産監視のための高度なソフトウェアが組み込まれる可能性が高い。AI対応システムは、ロボットとポジショナーの軌道を一緒に評価し、物理的な展開前に衝突リスク、不要な動き、およびサイクルタイムを短縮する機会を特定できる。デジタルツインにより、製造業者は、治具、ペイロード、および同期モーションをシミュレーション環境で検証できる。結果として得られるワークフローは、特に複雑な多軸セルにおいて、コミッショニングを短縮し、エンジニアリング生産性を向上させることができる。したがって、産業用ロボットポジショナー市場のトレンドは、純粋に機械的な差別化ではなく、ソフトウェア定義のモーション協調へと移行すると予想される。オープンなプログラミング環境と強力なシミュレーション機能を備えたサプライヤーは、標準化されたデジタルエンジニアリングプロセスで複数のロボットセルを運用する製造業者をサポートする立場になるだろう。
柔軟な生産を実現するモジュール式ポジショナーアーキテクチャ
ポジショナーの設計は、変化する製品や生産量に対応できる機器を求めるメーカーのニーズの高まりに伴い、よりモジュール化が進むと予想されます。将来のプラットフォームでは、標準化された駆動モジュール、交換可能なワークプレート、拡張可能な軸構成、構成可能な安全システムがますます活用されるようになるでしょう。このようなアーキテクチャにより、エンジニアリング時間を短縮できるだけでなく、メーカーはセル全体を交換することなく、ペイロードや位置決め能力を向上させることができます。モジュール設計は、個々のコンポーネントを個別に交換またはアップグレードできるため、保守性も向上させます。この方向性は、高度にカスタマイズされた機器を導入することなく自動化を求める中小規模のメーカーにとって特に重要です。モジュール化が進むにつれて、サプライヤーは対象顧客層を拡大でき、システムインテグレーターはペイロード、設置面積、プロセスシーケンス、生産要件に応じて自動化セルをより自由に構成できるようになります。
産業用ロボットポジショナーの市場機会
新興製造拠点への事業拡大
インド、東南アジア、メキシコ、東欧、および一部の中東諸国における製造業の拡大は、サプライヤーが現地での統合とサービス能力を確立する機会を生み出しています。多くの新工場では、設備設計の初期段階から自動化を採用しており、ポジショナーを完全なロボットセルの一部として指定することが可能になっています。ベンダーは、地域のシステムインテグレーターと提携し、現地のエンジニアリングサポートを開発し、アプリケーション固有のデモンストレーション施設を維持することで、この機会を捉えることができます。産業用ロボットポジショナー市場予測は、対象国全体の自動化普及率、製造生産量、労働力の確保状況、および設備投資パターンを比較することで、投資の優先順位付けを支援します。サプライヤーは、反復溶接、重量物の取り扱い、および複数製品の組み立てを行う産業を優先すべきです。これらのアプリケーションは、ポジショナー導入の生産性向上を明確に正当化するからです。
アフターマーケット向け近代化および改修ソリューション
既存のロボットセルをアップグレードすることで、自動化システム全体を交換するのではなく、大きなビジネスチャンスが生まれます。古いポジショナーは、最新のサーボドライブ、同期制御、安全機能、デジタル診断機能を備えていないものの、機械的には使用可能な場合があります。レトロフィットパッケージを利用することで、機器の寿命を延ばし、精度、接続性、生産性を向上させることができます。サプライヤーは、ドライブ、モーター、コントローラー、エンコーダー、安全装置、通信インターフェースを網羅した標準化された近代化キットを開発できます。このアプローチにより、既存のロボット、治具、セルインフラストラクチャを維持できるため、顧客の投資サイクルを短縮できます。また、メンテナンス、校正、スペアパーツ、ソフトウェアサポートを通じて、継続的な収益を生み出すことができます。大規模な導入実績を持つ企業は、レトロフィットプログラムを活用して顧客との関係を強化し、将来的には完全に統合された次世代ポジショナーシステムへの置き換えに向けた道筋を確立できます。
最近の動向
- 2026年7月:ABB Ltd.は、物理AIに焦点を当てたNVIDIAとの協業を発表し、産業オートメーションの変革に関する関連ホワイトペーパーを公開しました。この取り組みは、RobotStudioとAIを活用したシミュレーション機能を基盤としており、インテリジェントロボット、デジタルエンジニアリング、製造アプリケーション全体にわたる拡張可能なオートメーションに関するABBの戦略を強化するものです。
- 2026年3月:KUKA Roboticsは、 NVIDIA GTC 2026においてKUKAオートメーション管理プラットフォームを発表しました。このプラットフォームは、オープンアーキテクチャを通じてロボット、オートメーションセル、デジタルツイン、ソフトウェアを接続するように設計されており、AI主導のオーケストレーションと、工場や倉庫全体におけるより柔軟な導入をサポートします。
- 2025年6月:安川電機株式会社は、ウィスコンシン州での事業拡大と北米本社移転の一環として、少なくとも1億8,000万米ドルの投資と700人以上の雇用創出計画を発表した。この投資には、フランクリンにおける将来のロボット製造も含まれており、安川電機の地域における先端製造拠点としての地位を強化するものである。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -