
Mercato dei posizionatori di robot industriali: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei posizionatori per robot industriali (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (posizionatori a singolo asse, posizionatori a doppio asse e posizionatori a tre assi), applicazione (logistica, assemblaggio, movimentazione materiali e altro) e area geografica.
- Stato : Dati rilasciati
- Codice del report : TIPTE100001046
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
787 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
1.325,96 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,97 %
Tasso di crescita
Mercato di riferimento
9.571,68 milioni di dollari USA
(2026-2034)
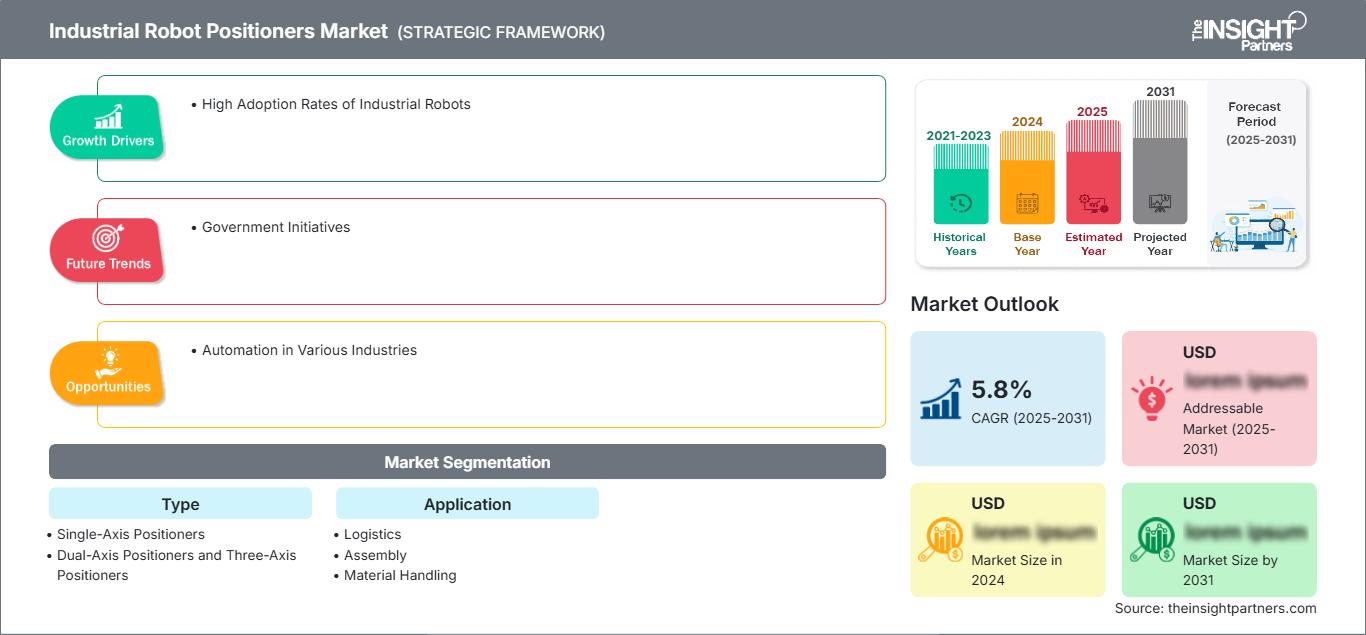
Il mercato dei posizionatori per robot industriali ha un valore di 787 milioni di dollari nel 2025 e si prevede che raggiungerà i 1.325,96 milioni di dollari entro il 2034, registrando un CAGR del 5,97% dal 2026 al 2034. La domanda sarà sostenuta dalla crescente automazione nei settori automobilistico, manifatturiero, logistico e della movimentazione dei materiali. Il mercato registrerà una crescita continua grazie alla necessità di precisione nella saldatura, di una rotazione più rapida dei pezzi e di un migliore utilizzo delle celle robotizzate.
In Nord America, la crescita deriverà dalle tendenze di reshoring, dalla carenza di manodopera qualificata e dall'installazione di celle robotizzate flessibili. Si prevede che il mercato dei posizionatori per robot industriali crescerà a un tasso annuo composto (CAGR) del 6,2-6,8% dal 2026 al 2034, con una domanda proveniente dalla saldatura, dalla produzione di macchinari pesanti e dalla movimentazione automatizzata dei materiali.
Analisi e approfondimenti sul mercato dei posizionatori per robot industriali
- Nord America: Si prevede che il Nord America rappresenterà una quota del 27-31% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 6,2-6,8% tra il 2026 e il 2034. L'automazione nel settore automobilistico, il rientro della produzione in patria, la produzione aerospaziale e la disponibilità di manodopera sostengono la domanda di posizionamento coordinato dei pezzi.
- USA: Si stima che gli Stati Uniti rappresenteranno il 70-75% della quota nordamericana nel 2025 , con una crescita annua composta (CAGR) del 6,0-6,6% tra il 2026 e il 2034 , grazie alla modernizzazione degli stabilimenti e agli investimenti nella saldatura robotizzata.
- Europa: si prevede che l'Europa deterrà una quota di mercato compresa tra il 28% e il 32% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 5,6-6,2% tra il 2026 e il 2034. Germania, Italia, Francia, Spagna e Regno Unito rimangono mercati importanti grazie ai consolidati ecosistemi dell'automazione automobilistica e industriale.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 34-38% nel 2025 , con una crescita annua composta (CAGR) del 6,5-7,1% tra il 2026 e il 2034. Cina, Giappone, Corea del Sud e India sono i principali motori della domanda grazie agli investimenti nei settori automobilistico, elettronico, manifatturiero e dell'automazione industriale.
- Segmento più ampio: si stima che i posizionatori monoasse deterranno una quota di mercato del 40-44% nel 2025 , con una crescita annua composta (CAGR) del 5,5-6,0% tra il 2026 e il 2034 , grazie alle applicazioni di saldatura e movimentazione.
- Segmento ad alta crescita: si stima che i posizionatori a tre assi deterranno una quota di mercato del 12-16% nel 2025 , con un'espansione a un CAGR del 6,8-7,5% tra il 2026 e il 2034 , trainata dalla complessa manipolazione multiasse dei pezzi.
- Aziende chiave analizzate nel dettaglio: ABB, Comau, FANUC Corporation, KUKA Robotics, Yaskawa Electric Corporation, CLOOS Robotic Welding, Deuma, Drupe Engineering, Easom Automation Systems e Hawk Technology.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia si è evoluta, passando da dispositivi di fissaggio a funzionamento meccanico a posizionatori che utilizzano servomotori, sincronizzati con il controllore del robot. I sistemi moderni utilizzano sempre più spesso la modellazione dinamica, il movimento programmabile, la standardizzazione delle interfacce e il rilevamento del carico. Pertanto, la crescita del mercato dei posizionatori per robot industriali si inserisce in una tendenza generale verso celle robotizzate integrate, in cui il movimento del posizionatore gioca un ruolo fondamentale nella riduzione dei tempi di ciclo, nell'accesso alle saldature, nella disponibilità dei dispositivi di fissaggio e nella ripetibilità, anziché essere un semplice componente meccanico ausiliario.
Si prevede che la domanda per il futuro aumenterà oltre le tradizionali officine di saldatura automobilistica. Paesi del Sud-Est asiatico, India, Europa orientale, Messico e persino alcuni del Medio Oriente hanno iniziato a sviluppare le proprie capacità di automazione, ma i produttori desiderano celle robotizzate flessibili in grado di gestire prodotti con geometrie variabili. Considerazioni come l'efficienza energetica, la sicurezza funzionale, la manutenzione predittiva e la messa in servizio digitale stanno emergendo come criteri importanti negli acquisti, spingendo i fornitori a combinare sistemi di posizionamento meccanico con software di controllo del movimento.
Ambito del rapporto di mercato sui posizionatori per robot industriali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 787 milioni di dollari |
| Dimensioni del mercato entro il 2034 | 1.325,96 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,97% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei posizionatori per robot industriali
La produzione automatizzata richiede oggi la manipolazione precisa di pezzi di grandi dimensioni o di forma ingombrante per processi come saldatura, assemblaggio, ispezione o movimentazione da parte di robot. Il mercato dei posizionatori per robot industriali trarrà quindi vantaggio da questa esigenza, poiché i posizionatori aumentano il raggio d'azione effettivo dei robot senza la necessità di utilizzare robot più potenti e ingombranti. Tra i principali attori del mercato figurano fornitori di posizionatori, produttori di robot, produttori di servomotori e azionamenti, produttori di apparecchiature per la saldatura, integratori di sistemi, produttori di attrezzature e utenti finali. La produzione di automobili rappresenta un'importante fonte di domanda.
I fattori di fornitura che influenzano i posizionatori includono la capacità di carico, il design degli assi, la precisione dei movimenti, la velocità di rotazione, la compatibilità dei dispositivi di fissaggio e il tipo di integrazione. I posizionatori standardizzati garantiscono installazioni ripetibili, mentre i posizionatori personalizzati sono adatti a pezzi di grandi dimensioni, carichi asimmetrici e sistemi di saldatura. I fornitori stanno sviluppando sistemi basati su sistemi di controllo e comunicazione comuni, privilegiando quindi coloro che sono in grado di fornire un pacchetto completo, comprensivo di sistemi meccanici, di azionamento, di programmazione e di sicurezza.
Il rapporto sul mercato dei posizionatori per robot industriali indica un mercato con una struttura competitiva in cui partecipano i principali attori del settore robotico e società di ingegneria specializzate. ABB, FANUC Corporation, KUKA Robotics e Yaskawa Electric Corporation godono di un vantaggio grazie alle basi robotiche esistenti che consentono loro di offrire posizionatori insieme ad altri elementi nelle celle di automazione. Comau sfrutta le sue relazioni con l'industria automobilistica, mentre CLOOS Robotic Welding offre posizionatori specifici per la saldatura.
Oltre ai posizionatori robotizzati, si registra una crescente attenzione agli investimenti in automazione flessibile, integrazione software e celle specifiche per applicazioni. La differenziazione si basa su capacità di carico, precisione, ingombro ridotto, cambi rapidi di attrezzatura, integrazione della sicurezza e sincronizzazione tra robot e posizionatori. La collaborazione con gli integratori di sistemi continua a essere fondamentale, poiché i clienti spesso necessitano di celle di automazione complete, come quelle per la saldatura e la movimentazione. La crescente concorrenza spinge i fornitori a ridurre i tempi di installazione e a preservare la robustezza meccanica e la durata del ciclo di vita.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei posizionatori per robot industriali: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei posizionatori per robot industriali
Si stima che il Nord America rappresenti una quota di mercato del 27-31% nel settore dei posizionatori per robot industriali nel 2025, con una crescita prevista a un tasso annuo composto (CAGR) del 6,2-6,8% entro il 2034. Gli Stati Uniti dominano la domanda regionale, trainata dalla produzione automobilistica, aerospaziale, di macchinari pesanti, di formatura dei metalli e dalle iniziative volte a ridurre la dipendenza dalla produzione manuale. I posizionatori sono sempre più spesso specificati come parte integrante delle celle robotizzate di saldatura e movimentazione.
Ulteriori opportunità provengono da Canada e Messico grazie agli investimenti nelle catene di fornitura del settore automobilistico e industriale. Le aziende prediligono posizionatori servoassistiti che consentono l'utilizzo di più dispositivi di fissaggio e di geometrie variabili dei pezzi. Altri fattori che influenzano la domanda regionale includono la carenza di manodopera e l'aumento dell'efficienza produttiva. ABB, FANUC Corporation, KUKA Robotics, Comau e Yaskawa Electric Corporation mantengono la rilevanza applicativa dei loro prodotti di automazione.
Mercato statunitense dei posizionatori per robot industriali
Si stima che gli Stati Uniti rappresenteranno il 70-75% della quota nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,0-6,6% fino al 2034. I settori automobilistico, aerospaziale, della difesa, della meccanica e della lavorazione dei metalli sono importanti utilizzatori, in particolare laddove le celle di saldatura richiedono un orientamento costante e un posizionamento ripetibile. Il reshoring favorisce inoltre gli investimenti in apparecchiature di produzione automatizzate.
Tra le aziende rilevanti si possono citare ABB, FANUC Corporation, KUKA Robotics, Comau e Yaskawa Electric Corporation. La tendenza attuale del settore è la necessità di sviluppare sistemi che includano robot, posizionatori, saldatrici, sensori e controllori. I posizionatori a due stazioni, in grado di eseguire rotazioni rapide e cambi di attrezzatura, sono particolarmente importanti per gli impianti che richiedono un utilizzo intensivo senza aumentare la forza lavoro.
Mercato europeo dei posizionatori per robot industriali
Si prevede che l'Europa deterrà una quota di mercato del 28-32% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 5,6-6,2% fino al 2034. La Germania è leader nella regione, grazie all'ingegneria automobilistica e alle tecnologie avanzate di automazione industriale. Altri paesi che contribuiscono sono Regno Unito, Francia, Italia e Spagna, con i loro settori di produzione automobilistica, meccanica, aerospaziale, metallurgica e dei macchinari industriali.
Il Regno Unito si concentra sulla modernizzazione e l'automazione degli stabilimenti produttivi nel settore della produzione flessibile. La Germania beneficia dell'integrazione della tecnologia robotica e di un'ampia catena di fornitura. La Francia ha prospettive promettenti nei settori aerospaziale e automobilistico, mentre l'Italia eccelle nella produzione di macchinari e nella lavorazione dei metalli. La Spagna ha prospettive nel settore automobilistico e dei componenti industriali. In tutta Europa, l'efficienza energetica, la sicurezza sul lavoro, la produzione flessibile e i programmi di fabbrica digitale sono i fattori che guidano le decisioni di acquisto dei sistemi di posizionamento.
Mercato dei posizionatori per robot industriali nella regione Asia-Pacifico
Si prevede che la quota dell'area APAC si attesti tra il 34% e il 38%, con un tasso di crescita stimato tra il 6,5% e il 7,1% nel periodo 2025-2034. I quattro principali mercati dell'area APAC includono Cina, Giappone, Corea del Sud, India e Australia. Questi mercati comprendono la produzione automobilistica, la produzione di componenti elettronici, la lavorazione dei metalli e l'automazione industriale.
La Cina possiede un'enorme capacità produttiva, unitamente a impianti di produzione automatizzati, mentre Giappone e Corea del Sud si concentrano su precisione ed efficienza. L'India sta lavorando per sviluppare la domanda nei settori automobilistico, delle infrastrutture e manifatturiero. In Australia si presentano opportunità minori, soprattutto nel settore delle attrezzature minerarie e della carpenteria pesante. Grazie ai programmi di sostegno governativo alla produzione, alla carenza di manodopera e allo sviluppo delle fabbriche intelligenti, l'utilizzo di posizionatori robotici coordinati nella regione Asia-Pacifico sarà rafforzato.
Mercato dei posizionatori per robot industriali in Medio Oriente e Africa
La domanda in Medio Oriente e Africa rimane relativamente inferiore, ma si sta sviluppando a un tasso annuo composto (CAGR) del 5,1-5,7% fino al 2034. Arabia Saudita ed Emirati Arabi Uniti guidano l'attività regionale grazie alla diversificazione industriale, allo sviluppo delle infrastrutture e agli investimenti nella produzione avanzata. Il Sudafrica rimane importante per le applicazioni nel settore automobilistico e metallurgico, mentre il resto del Medio Oriente e dell'Africa offre opportunità mirate.
L'utilizzo di posizionatori è particolarmente importante nei casi in cui l'automazione della saldatura e della movimentazione dei materiali consentirebbe di aumentare la produttività nella produzione di grandi strutture prefabbricate e attrezzature industriali. Gli investimenti nel settore energetico comportano inoltre una crescente domanda di produzione ripetitiva di componenti e assiemi. I clienti regionali mostrano una preferenza per le celle di automazione complete, integrate localmente e dotate di competenze in materia di sicurezza.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipologia" del mercato dei posizionatori per robot industriali crescerà a un tasso annuo composto (CAGR) del 5,7-6,2% dal 2026 al 2034. I sistemi a singolo asse rimangono ampiamente utilizzati per il posizionamento rotazionale semplice, mentre le configurazioni a doppio e triplo asse sono adatte a pezzi sempre più complessi. La scelta dipende dal carico utile, dall'orientamento richiesto, dalla portata del robot, dal tempo di ciclo e dall'architettura del dispositivo di fissaggio. L' ambito di applicazione del segmento si sta quindi espandendo di pari passo con la flessibilità nella progettazione delle celle robotizzate.
- Posizionatori ad asse singolo: questi sistemi offrono un movimento rotatorio semplice e sono tuttora ampiamente utilizzati nelle celle di saldatura, assemblaggio e movimentazione. La loro architettura più semplice favorisce un'implementazione economica, una manutenzione più agevole e la compatibilità con dispositivi di fissaggio standardizzati.
- Posizionatori a doppio asse: le apparecchiature a doppio asse consentono un orientamento più flessibile di pezzi complessi, migliorando l'accessibilità del robot e il posizionamento della saldatura. Sono strategicamente importanti per i componenti automobilistici, le strutture prefabbricate e le applicazioni che richiedono angoli di approccio multipli.
- Posizionatori a tre assi: i sistemi a tre assi offrono una manipolazione avanzata dei pezzi per componenti geometricamente complessi. La domanda si concentra in applicazioni che richiedono posizionamento sincronizzato, migliore accessibilità e maggiore flessibilità in celle robotizzate multi-operazione.
Applicazione
Si prevede che il segmento Applicazioni nel mercato dei posizionatori robotici industriali crescerà a un CAGR del 6,0-6,6% nel periodo 2026-2034 . La logistica, l'assemblaggio e la movimentazione dei materiali utilizzano sempre più il posizionamento robotico per coordinare i pezzi con i processi automatizzati. La crescita dipende dalla complessità del carico utile, dal volume di produzione, dalla precisione richiesta e dall'integrazione con bracci robotici, nastri trasportatori, sistemi di saldatura e tecnologie di ispezione automatizzata.
- Logistica: le apparecchiature di posizionamento supportano l'orientamento e il trasferimento automatizzati dei componenti all'interno degli ambienti di produzione. La domanda è legata a sistemi flessibili di flusso dei materiali, movimentazione dei pallet, interfacce di stoccaggio automatizzate e movimentazione robotizzata di pezzi irregolari.
- Assemblaggio: Le applicazioni di assemblaggio richiedono un orientamento ripetibile dei componenti e un accesso preciso per il fissaggio, l'unione, l'ispezione e l'installazione. I posizionatori migliorano le condizioni ergonomiche consentendo al contempo ai robot di raggiungere più lati di assemblaggi complessi.
- Movimentazione dei materiali: le applicazioni di movimentazione dei materiali utilizzano posizionatori per ruotare, presentare e trasferire i pezzi tra le diverse fasi di produzione. La loro adozione è più diffusa laddove componenti pesanti o ingombranti richiedono movimenti controllati e un posizionamento preciso.
Tipo IPC
Si prevede che il segmento IPC ( Industrial Robot Positioners) del mercato dei posizionatori per robot industriali registrerà un CAGR (tasso di crescita annuale composto) del 5,5-6,1% dal 2026 al 2034, grazie al crescente coordinamento di bracci robotici, posizionatori, sensori, dispositivi di sicurezza e software di produzione da parte dei controllori industriali. Le configurazioni a pannello, a rack, a scatola, integrate e su guida DIN si adattano a diverse architetture di automazione, la cui scelta è influenzata dallo spazio di installazione, dai requisiti di elaborazione, dalla connettività e dalle condizioni ambientali.
- IPC a pannello: I sistemi IPC a pannello integrano sistemi di elaborazione e interfacce operatore in compatti contenitori industriali. Supportano funzioni centralizzate di monitoraggio, visualizzazione e controllo delle macchine in celle di produzione ad alta intensità di posizionatori.
- IPC montabili su rack: gli IPC montabili su rack sono adatti ad ambienti di controllo centralizzati che richiedono un'installazione standardizzata e risorse di calcolo espandibili. Sono indicati per sistemi di automazione di grandi dimensioni che integrano diverse celle robotizzate e applicazioni di controllo della produzione.
- Box IPC: I Box IPC offrono soluzioni di elaborazione compatte per architetture di automazione distribuite. La loro flessibilità di montaggio e il design industriale li rendono adatti alle celle robotizzate, dove lo spazio e la protezione ambientale sono fattori importanti.
- IPC integrati: gli IPC integrati supportano l'intelligenza artificiale decentralizzata e l'elaborazione in tempo reale. Sono strategicamente rilevanti per posizionatori intelligenti, coordinamento del movimento, diagnostica, analisi edge e sistemi di produzione connessi.
- IPC su guida DIN: gli IPC su guida DIN offrono soluzioni di elaborazione industriale compatte per i quadri elettrici. La loro installazione standardizzata supporta sistemi di automazione compatti e facilita l'integrazione con controllori, azionamenti, reti e componenti di sicurezza.
Settore di utilizzo finale
Si prevede che il segmento "Settore di utilizzo finale" del mercato dei posizionatori per robot industriali crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% nel periodo 2026-2034 . Il settore automobilistico rimane una base applicativa significativa, mentre i settori sanitario, aerospaziale e della difesa, dei semiconduttori e dell'elettronica, dell'energia e del petrolio e del gas offrono opportunità diversificate. Ciascun settore impone requisiti diversi in termini di carico utile, pulizia, precisione, sicurezza e tracciabilità.
- Settore automobilistico: gli impianti automobilistici utilizzano ampiamente i posizionatori per la saldatura, l'assemblaggio della carrozzeria, la movimentazione dei componenti e la produzione flessibile. Gli elevati volumi di produzione favoriscono l'utilizzo di apparecchiature sincronizzate in grado di supportare cicli di produzione rapidi e cambi di attrezzatura ripetibili.
- Settore sanitario: la produzione in ambito sanitario richiede un posizionamento controllato per apparecchiature, dispositivi e assemblaggi specializzati. L'adozione di tali tecnologie è più selettiva, con particolare attenzione alla precisione, alla tracciabilità, alla produzione pulita e alla ripetibilità delle operazioni di assemblaggio.
- Settore aerospaziale e della difesa: le applicazioni in questo settore privilegiano la precisione, la movimentazione di pezzi di grandi dimensioni, il controllo del movimento e la ripetibilità dei processi. I posizionatori supportano la fabbricazione e l'assemblaggio di strutture complesse, dove l'accessibilità e la garanzia della qualità sono fondamentali.
- Semiconduttori ed elettronica: le applicazioni elettroniche richiedono precisione, apparecchiature compatte e movimentazione controllata. Le soluzioni di posizionamento supportano l'assemblaggio, l'ispezione, il collaudo e la movimentazione dei materiali, dove sono necessarie tolleranze ridotte e un'automazione affidabile.
- Energia e potenza: le applicazioni nel settore energetico coinvolgono componenti di grandi dimensioni e pesanti, creando la necessità di posizionatori robusti con elevata capacità di carico. Le apparecchiature vengono utilizzate in ambienti di produzione orientati alla fabbricazione, all'assemblaggio, alla saldatura e alla manutenzione.
- Settore petrolifero e del gas: nell'industria petrolifera e del gas si utilizzano posizionatori per componenti pesanti, assemblaggi di tubazioni e produzione di apparecchiature. Affidabilità, capacità di carico, sicurezza e funzionamento in ambienti industriali esigenti influenzano la scelta delle apparecchiature.
Canale di vendita
Si prevede che il segmento dei canali di vendita nel mercato dei posizionatori per robot industriali crescerà a un tasso annuo composto (CAGR) del 5,3-5,9% nel periodo 2026-2034 . I canali offline rimangono dominanti perché i posizionatori industriali richiedono progettazione applicativa, dimensionamento, messa in servizio, integrazione e assistenza post-vendita. I canali online si stanno gradualmente espandendo per componenti standardizzati, apparecchiature di ricambio, accessori e sistemi di automazione di dimensioni ridotte.
- Online: Gli acquisti online stanno acquisendo sempre maggiore importanza per prodotti standardizzati e componenti di ricambio. I cataloghi digitali semplificano il confronto tecnico, mentre i clienti utilizzano sempre più i canali online per la ricerca preliminare di specifiche e per l'approvvigionamento.
- Offline: I canali offline rimangono essenziali per i sistemi ingegnerizzati che richiedono valutazione del sito, calcolo del carico utile, sincronizzazione dei robot, progettazione degli accessori, installazione e collaudo. Le relazioni con gli integratori influenzano fortemente le decisioni di acquisto per implementazioni complesse.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Logistica |
Mezzo |
Gestione flessibile |
Scalatura |
|
Assemblea |
Alto |
Assemblaggio Robotico |
Maturo |
|
Movimentazione dei materiali |
Alto |
movimentazione pesante |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei posizionatori per robot industriali.
Aumento dell'intensità dell'automazione nei settori automobilistico e della lavorazione dei metalli.
Le aziende del settore automobilistico e metallurgico continuano a implementare celle robotizzate per aumentare la produttività, l'efficienza e la sicurezza dei lavoratori. I sistemi di posizionamento contribuiscono immediatamente all'ottimizzazione dello spazio di lavoro del robot, consentendo la rotazione o il posizionamento dei componenti con l'angolazione corretta per la lavorazione. Ciò aumenta l'efficienza del robot e favorisce la coerenza dei processi, come la saldatura o l'assemblaggio. Con la crescente flessibilità dei sistemi di produzione, i posizionatori vengono sempre più spesso considerati insieme ai robot, anziché come singoli componenti da acquistare separatamente. L'effetto è particolarmente evidente nella produzione di grandi volumi, dove anche piccole riduzioni dei tempi di ciclo si traducono in un aumento della produzione annua. Anche i fornitori di posizionatori che offrono sistemi di controllo integrati, cambi rapidi di attrezzatura e consulenza applicativa possono trarne vantaggio.
Crescente necessità di affrontare la carenza di manodopera qualificata attraverso celle robotizzate
Le aziende manifatturiere sono sottoposte a una pressione crescente per mantenere la produzione attiva nonostante la carenza di personale qualificato come saldatori, operatori di macchine e tecnici dell'automazione. I posizionatori aiutano i robot a gestire materiali difficili da manipolare e movimentare. Ciò è particolarmente rilevante nei casi in cui il processo produttivo prevede saldatura, assemblaggio e movimentazione dei materiali, poiché l'intervento umano potrebbe limitare l'efficienza del processo. Il vantaggio va oltre la semplice sostituzione della manodopera, in quanto l'utilizzo del posizionamento automatico può aumentare la riproducibilità del processo e minimizzare il rischio ergonomico. La standardizzazione del processo produttivo potrebbe inoltre essere più facile da raggiungere in caso di turni multipli, poiché l'uso dei posizionatori può contribuire a ottenere risultati di qualità costanti. Questo crea un'opportunità per gli integratori di sistemi di realizzare pacchetti che includono robot, posizionatori, dispositivi di sicurezza, sensori e programmazione.
Espansione della produzione flessibile e delle celle di produzione multiprodotto
Lo sviluppo di cicli di produzione più brevi e di prodotti più personalizzati sta spingendo i produttori ad adottare celle robotizzate flessibili anziché macchine di produzione dedicate. I posizionatori contribuiscono a questa tendenza, consentendo ai robot di raggiungere diverse angolazioni di posizionamento del pezzo e fornendo dispositivi di fissaggio intercambiabili. In questi casi, una cella flessibile è in grado di gestire diverse famiglie di componenti senza la necessità di modifiche meccaniche sostanziali. Questa tendenza si è rivelata particolarmente vantaggiosa per i produttori a contratto, i produttori di primo livello e le aziende che servono diversi segmenti di clientela industriale. Dal punto di vista commerciale, si registrerà un maggiore utilizzo delle attrezzature e una migliore giustificazione economica per l'automazione, anche a volumi di produzione moderati. I produttori di posizionatori possono ottenere un vantaggio competitivo adottando modularità, programmabilità dei movimenti, capacità di interfaccia con dispositivi di fissaggio e capacità di riconfigurazione rapida.
Mercato dei posizionatori per robot industriali: tendenze future
Ottimizzazione del movimento e messa in servizio digitale assistite dall'intelligenza artificiale
Le future piattaforme di posizionamento integreranno probabilmente software sempre più sofisticati per l'ottimizzazione del movimento, la messa in servizio virtuale e il monitoraggio della produzione. I sistemi basati sull'intelligenza artificiale potrebbero valutare congiuntamente le traiettorie del robot e del posizionatore, identificando rischi di collisione, movimenti superflui e opportunità per ridurre i tempi di ciclo prima dell'implementazione fisica. I gemelli digitali consentiranno ai produttori di convalidare dispositivi, carichi utili e movimenti sincronizzati in ambienti simulati. Il flusso di lavoro risultante può abbreviare i tempi di messa in servizio e migliorare la produttività ingegneristica, in particolare per celle complesse multiasse. Si prevede pertanto che le tendenze del mercato dei posizionatori per robot industriali si orienteranno verso il coordinamento del movimento definito dal software piuttosto che verso una differenziazione puramente meccanica. I fornitori con ambienti di programmazione aperti e solide capacità di simulazione saranno in grado di supportare i produttori che gestiscono più celle robotizzate con processi di ingegneria digitale standardizzati.
Architetture di posizionatori modulari per una produzione flessibile
Si prevede che i progetti dei posizionatori diventeranno sempre più modulari, in quanto i produttori richiedono apparecchiature adattabili a prodotti e volumi di produzione in continua evoluzione. Le piattaforme future potrebbero utilizzare sempre più moduli di azionamento standardizzati, piastre di lavoro intercambiabili, configurazioni di assi scalabili e sistemi di sicurezza configurabili. Tali architetture possono ridurre i tempi di progettazione, consentendo al contempo ai produttori di aumentare il carico utile o la capacità di posizionamento senza dover sostituire l'intera cella. I progetti modulari facilitano anche la manutenzione, poiché i singoli componenti possono essere sostituiti o aggiornati in modo indipendente. Questa tendenza è particolarmente rilevante per le piccole e medie imprese che desiderano automatizzare i processi senza dover ricorrere ad apparecchiature altamente personalizzate. Con il miglioramento della modularità, i fornitori possono ampliare la propria base di clienti, mentre gli integratori di sistemi acquisiscono maggiore libertà nella configurazione delle celle di automazione in base al carico utile, allo spazio disponibile, alla sequenza di processo e ai requisiti di produzione.
Opportunità di mercato per i posizionatori di robot industriali
Espansione nei centri manifatturieri emergenti
L'espansione della produzione in India, nel Sud-est asiatico, in Messico, nell'Europa orientale e in alcune economie del Medio Oriente crea opportunità per i fornitori di stabilire capacità di integrazione e assistenza a livello locale. Molti nuovi impianti stanno adottando l'automazione fin dalla fase iniziale di progettazione, consentendo di specificare i posizionatori come parte integrante di celle robotizzate complete. I fornitori possono cogliere questa opportunità collaborando con integratori di sistemi regionali, sviluppando un supporto ingegneristico localizzato e mantenendo impianti dimostrativi specifici per le applicazioni. Le previsioni di mercato sui posizionatori per robot industriali possono supportare la definizione delle priorità di investimento confrontando la penetrazione dell'automazione, la produzione manifatturiera, la disponibilità di manodopera e i modelli di spesa in conto capitale nei paesi target. I fornitori dovrebbero dare priorità ai settori con saldatura ripetitiva, movimentazione di materiali pesanti e assemblaggio multiprodotto, poiché queste applicazioni offrono una chiara giustificazione in termini di produttività per l'impiego dei posizionatori.
Soluzioni di modernizzazione e retrofit per il mercato post-vendita
Esiste una notevole opportunità nell'aggiornare le celle robotizzate installate anziché sostituire completamente i sistemi di automazione. I posizionatori più datati possono rimanere meccanicamente funzionanti pur essendo privi di servomotori moderni, controlli sincronizzati, funzioni di sicurezza o diagnostica digitale. I pacchetti di retrofit possono prolungare la vita utile delle apparecchiature, migliorandone al contempo la precisione, la connettività e la produttività. I fornitori possono sviluppare kit di modernizzazione standardizzati che includono azionamenti, motori, controllori, encoder, dispositivi di sicurezza e interfacce di comunicazione. Questo approccio può ridurre i cicli di investimento per i clienti, poiché l'infrastruttura esistente di robot, attrezzature e celle può essere mantenuta. Inoltre, genera entrate ricorrenti attraverso la manutenzione, la calibrazione, i pezzi di ricambio e l'assistenza software. Le aziende con un'ampia base installata possono utilizzare i programmi di retrofit per consolidare i rapporti con i clienti e definire percorsi verso un'eventuale sostituzione con sistemi di posizionamento di nuova generazione completamente integrati.
Sviluppi recenti
- Luglio 2026: ABB Ltd. ha annunciato una collaborazione con NVIDIA incentrata sull'intelligenza artificiale applicata alla fisica e ha pubblicato un white paper sull'argomento, relativo alla trasformazione dell'automazione industriale. L'iniziativa si basa su RobotStudio e sulle funzionalità di simulazione abilitate dall'IA, rafforzando la strategia di ABB in materia di robotica intelligente, ingegneria digitale e automazione scalabile per le applicazioni manifatturiere.
- Marzo 2026: KUKA Robotics ha presentato la sua piattaforma di gestione dell'automazione KUKA all'NVIDIA GTC 2026. La piattaforma è progettata per connettere robot, celle di automazione, gemelli digitali e software attraverso un'architettura aperta, supportando l'orchestrazione basata sull'intelligenza artificiale e una distribuzione più flessibile in fabbriche e magazzini.
- Giugno 2025: Yaskawa Electric Corporation ha annunciato un investimento di almeno 180 milioni di dollari e prevede di creare oltre 700 posti di lavoro nell'ambito di un'espansione nel Wisconsin e del trasferimento della sede centrale nordamericana. L'investimento include anche la futura produzione di robot a Franklin, rafforzando la presenza regionale di Yaskawa nel settore della produzione avanzata.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -