
Markt für Industrie Roboter Positioners: Größe, Wachstum & Prognose 2034
Marktgröße und Prognose für Positioniersysteme für Industrieroboter (2021–2034): Globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Typ (Einachs-, Zweiachs- und Dreiachs-Positioniersysteme), Anwendung (Logistik, Montage, Materialtransport und Sonstige) und Region
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100001046
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 21, 2026


Marktgröße 2025
787 Millionen US-Dollar
Basisjahrwert
Prognose für 2034
1.325,96 Mio. US$
Prognose bis 2034
CAGR 2026-2034
5,97 %
Wachstumsrate
Adressierbarer Markt
9.571,68 Mio. US$
(2026–2034)
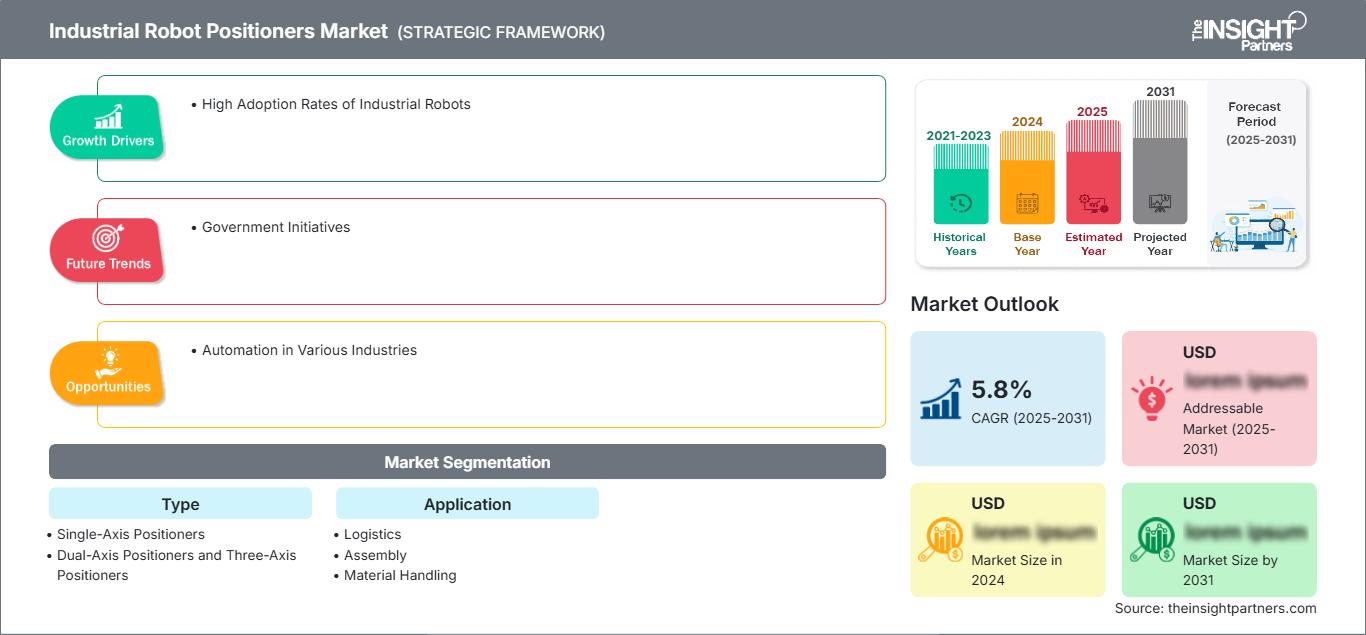
Der Markt für Industrieroboterpositionierer wird im Jahr 2025 auf 787 Millionen US-Dollar geschätzt und soll bis 2034 auf 1.325,96 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,97 % von 2026 bis 2034 entspricht. Die Nachfrage wird durch die zunehmende Automatisierung in der Automobilindustrie, der Fertigung, der Logistik und der Materialhandhabung beflügelt. Der Markt wird aufgrund des Bedarfs an Präzision beim Schweißen, schnellerer Werkstückrotation und optimierter Nutzung von Roboterzellen kontinuierlich wachsen.
In Nordamerika wird das Wachstum durch die Rückverlagerung von Produktionsstätten, den Fachkräftemangel und die Installation flexibler Roboterzellen getragen. Der Markt für Industrieroboterpositionierer wird Prognosen zufolge von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % wachsen. Die Nachfrage wird hauptsächlich durch Schweißen, die Fertigung von Schwermaschinen und die automatisierte Materialhandhabung getrieben.
Marktanalyse und Einblicke für Positioniersysteme für Industrieroboter
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 27–31 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % wachsen wird . Automobilautomatisierung, Rückverlagerung von Produktionsstätten, Luft- und Raumfahrtproduktion und die Verfügbarkeit von Arbeitskräften stützen die Nachfrage nach koordinierter Werkstückpositionierung.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 einen Marktanteil von 70–75 % in Nordamerika ausmachen werden , was einem jährlichen Wachstum von 6,0–6,6 % zwischen 2026 und 2034 entspricht , unterstützt durch Investitionen in die Modernisierung von Fabriken und in das Roboterschweißen.
- Europa: Prognosen zufolge wird Europa im Jahr 2025 einen Marktanteil von 28–32 % halten , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,2 % zwischen 2026 und 2034. Deutschland, Italien, Frankreich, Spanien und Großbritannien bleiben aufgrund etablierter Ökosysteme für die Automobil- und Industrieautomatisierung wichtige Märkte.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 34–38 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,1 % wachsen . China, Japan, Südkorea und Indien sind die führenden Nachfragetreiber durch Investitionen in die Automobilindustrie, Elektronik, Fertigung und industrielle Automatisierung.
- Größtes Segment: Es wird geschätzt, dass einachsige Positionierer im Jahr 2025 einen Marktanteil von 40–44 % halten werden und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,0 % wachsen werden , unterstützt durch Schweiß- und Handhabungsanwendungen.
- Wachstumsstarkes Segment: Drei-Achsen-Positionierer werden im Jahr 2025 voraussichtlich einen Marktanteil von 12–16 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,5 % wachsen , angetrieben durch die komplexe mehrachsige Werkstückmanipulation.
- Die wichtigsten analysierten Unternehmen: ABB, Comau, FANUC Corporation, KUKA Robotics, Yaskawa Electric Corporation, CLOOS Robotic Welding, Deuma, Drupe Engineering, Easom Automation Systems und Hawk Technology.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Technologiebasis hat sich von mechanisch betätigten Vorrichtungen hin zu Positionierern mit Servoantrieb entwickelt, die mit der Robotersteuerung synchronisiert sind. Moderne Systeme nutzen zunehmend dynamische Modellierung, programmierbare Bewegungsabläufe, standardisierte Schnittstellen und Lastmessung. Das Wachstum des Marktes für industrielle Roboterpositionierer ist somit Teil eines allgemeinen Trends hin zu integrierten Roboterzellen, in denen die Positioniererbewegung – anstatt nur eine mechanische Hilfskomponente zu sein – zur Reduzierung der Zykluszeit, zur Verbesserung des Zugangs zu Schweißnähten, zur Sicherstellung der Vorrichtungsverfügbarkeit und zur Erhöhung der Wiederholgenauigkeit beiträgt.
Die Nachfrage nach zukunftsfähigen Automatisierungslösungen wird voraussichtlich über die traditionellen Schweißereien der Automobilindustrie hinaus steigen. Länder in Südostasien, Indien, Osteuropa, Mexiko und sogar einige im Nahen Osten haben begonnen, ihre Automatisierungskapazitäten auszubauen. Hersteller wünschen sich jedoch flexible Roboterzellen, die Produkte mit unterschiedlichen Geometrien bearbeiten können. Energieeffizienz, funktionale Sicherheit, vorausschauende Wartung und digitale Inbetriebnahme gewinnen als wichtige Kaufkriterien an Bedeutung und drängen Anbieter dazu, mechanische Positioniersysteme mit Bewegungssteuerungssoftware zu kombinieren.
Marktbericht für Positioniersysteme für Industrieroboter – Umfang
| Nachrichtenattribut | Details |
|---|---|
| Marktgröße im Jahr 2025 | 787 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.325,96 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,97 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für industrielle Roboterpositionierer
Die automatisierte Fertigung erfordert heute die präzise Handhabung großer oder unhandlicher Werkstücke für Prozesse wie Schweißen, Montage, Inspektion oder die Handhabung durch Roboter. Der Markt für Industrieroboter-Positionierer profitiert von diesem Bedarf, da Positionierer den effektiven Aktionsradius der Roboter vergrößern, ohne dass leistungsstärkere und sperrigere Roboter benötigt werden. Zu den wichtigsten Marktteilnehmern zählen Anbieter von Positionierern, Roboterhersteller, Servo- und Antriebshersteller, Hersteller von Schweißgeräten, Systemintegratoren, Vorrichtungsbauer und Anwender. Die Automobilindustrie ist ein bedeutender Nachfragetreiber.
Zu den Lieferfaktoren, die Positionierer beeinflussen, gehören Tragfähigkeit, Achsenkonstruktion, Bewegungsgenauigkeit, Drehzahl, Kompatibilität mit Vorrichtungen und Integrationsart. Standardisierte Positionierer gewährleisten wiederholbare Installationen, während kundenspezifische Positionierer für übergroße Werkstücke, asymmetrische Lasten und Schweißsysteme geeignet sind. Anbieter entwickeln Systeme auf Basis gemeinsamer Steuerungs- und Kommunikationssysteme und bevorzugen daher Anbieter, die das Gesamtpaket inklusive Mechanik, Antrieben, Programmierung und Sicherheitssystemen liefern können.
Der Marktbericht für Industrieroboter-Positionierer zeigt einen wettbewerbsintensiven Markt, an dem führende Roboterhersteller und spezialisierte Ingenieurbüros beteiligt sind. ABB, FANUC Corporation, KUKA Robotics und Yaskawa Electric Corporation haben aufgrund ihrer bestehenden Roboterbasis einen Vorteil, da sie neben anderen Komponenten für Automatisierungszellen auch Positionierer anbieten können. Comau nutzt seine Beziehungen zur Automobilindustrie, während CLOOS Robotic Welding Positionierer speziell für das Schweißen anbietet.
Neben Roboterpositionierern liegt der Fokus verstärkt auf Investitionen in flexible Automatisierung, Softwareintegration und anwendungsspezifische Zellen. Die Differenzierung erfolgt durch Nutzlastkapazität, Genauigkeit, geringen Platzbedarf, schnelle Vorrichtungswechsel, Sicherheitsintegration sowie die Synchronisierung von Roboter und Positionierer. Die Zusammenarbeit mit Systemintegratoren bleibt unerlässlich, da Kunden häufig komplette Automatisierungszellen, beispielsweise für Schweiß- und Handhabungsanwendungen, benötigen. Der zunehmende Wettbewerb spornt Anbieter an, die Installationszeiten zu verkürzen und gleichzeitig die mechanische Robustheit und Lebensdauer zu erhalten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Industrieroboter-Positionierer: Strategische Einblicke
Regionale Einblicke
Markt für industrielle Roboterpositionierer in Nordamerika
Nordamerika wird 2025 voraussichtlich einen Marktanteil von 27–31 % am Markt für Industrieroboterpositionierer ausmachen. Für die Region wird ein jährliches Wachstum von 6,2–6,8 % bis 2034 prognostiziert. Die USA dominieren die regionale Nachfrage, angetrieben von der Automobil-, Luft- und Raumfahrtindustrie, dem Schwermaschinenbau, der Metallverarbeitung und Initiativen zur Reduzierung der Abhängigkeit von manueller Fertigung. Positionierer werden zunehmend als Bestandteil von Roboterschweiß- und Handhabungszellen eingesetzt.
Zusätzliche Chancen ergeben sich aus Kanada und Mexiko aufgrund von Investitionen in die Automobil- und Industrielieferkette. Unternehmen bevorzugen servogesteuerte Positionierer, die den Einsatz mehrerer Vorrichtungen und die Bearbeitung unterschiedlicher Werkstückgeometrien ermöglichen. Weitere Faktoren, die die regionale Nachfrage beeinflussen, sind der Fachkräftemangel und die gesteigerte Fertigungseffizienz. ABB, FANUC Corporation, KUKA Robotics, Comau und Yaskawa Electric Corporation sichern durch ihre Automatisierungsprodukte die Anwendungsrelevanz.
US-Markt für Industrieroboter-Positionierer
Schätzungen zufolge werden die USA im Jahr 2025 70–75 % des nordamerikanischen Marktanteils ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 % wachsen. Wichtige Abnehmer sind die Automobil-, Luft- und Raumfahrt-, Verteidigungs-, Maschinenbau- und Metallverarbeitungsindustrie, insbesondere dort, wo Schweißzellen eine gleichbleibende Ausrichtung und wiederholbare Positionierung erfordern. Die Rückverlagerung von Produktionsstätten fördert zudem Investitionen in automatisierte Fertigungsanlagen.
Zu den relevanten Unternehmen zählen ABB, FANUC Corporation, KUKA Robotics, Comau und Yaskawa Electric Corporation. Der aktuelle Trend in der Branche geht hin zur Entwicklung von Systemen, die Roboter, Positionierer, Schweißgeräte, Sensoren und Steuerungen umfassen. Zwei-Stationen-Positionierer, die schnelle Drehungen und einen einfachen Vorrichtungswechsel ermöglichen, sind besonders wichtig für Anlagen mit hohem Durchsatz, bei denen kein zusätzliches Personal benötigt wird.
Markt für industrielle Roboterpositionierer in Europa
Europa wird Prognosen zufolge im Jahr 2025 einen Marktanteil von 28–32 % erreichen und bis 2034 ein jährliches Wachstum von 5,6–6,2 % verzeichnen. Deutschland ist aufgrund seiner Automobiltechnik und fortschrittlichen Automatisierungstechnologien führend in der Region. Weitere wichtige Länder sind Großbritannien, Frankreich, Italien und Spanien, die in den Bereichen Automobilbau, Maschinenbau, Luft- und Raumfahrt, Metallverarbeitung und Industriemaschinenbau tätig sind.
Großbritannien konzentriert sich auf die Modernisierung und Automatisierung von Fabriken in der flexiblen Fertigung. Deutschland profitiert von der Integration von Robotertechnologie und einer breiten Lieferkette. Frankreich sieht Potenzial in der Luft- und Raumfahrt sowie der Automobilindustrie, Italien im Maschinenbau und in der Metallverarbeitung. Spanien hat Potenzial in der Automobilindustrie und der Herstellung von Industriekomponenten. Europaweit sind Energieeffizienz, Arbeitssicherheit, flexible Fertigung und digitale Fabrikprogramme die treibenden Kräfte hinter den Kaufentscheidungen für Positioniersysteme.
Markt für industrielle Roboterpositionierer im asiatisch-pazifischen Raum
Der Anteil des asiatisch-pazifischen Raums (APAC) wird voraussichtlich zwischen 34 % und 38 % liegen, und die Wachstumsrate wird im Zeitraum 2025–2034 voraussichtlich 6,5 % bis 7,1 % erreichen. Zu den vier größten Märkten in APAC zählen China, Japan, Südkorea, Indien und Australien. Diese Märkte umfassen die Automobilproduktion, die Elektronikfertigung, die Metallverarbeitung und die Automatisierung von Maschinen.
China verfügt über enorme Produktionskapazitäten und automatisierte Fertigungsanlagen, während Japan und Südkorea Wert auf Präzision und Effizienz legen. Indien arbeitet daran, seine Nachfrage in den Bereichen Automobil, Infrastruktur und Fertigung zu steigern. In Australien bieten sich kleinere Chancen, insbesondere im Bereich Bergbauausrüstung und Schwermaschinenbau. Dank staatlich geförderter Fertigungsprogramme, des Fachkräftemangels und der Entwicklung intelligenter Fabriken wird der Einsatz koordinierter Roboterpositionierer im asiatisch-pazifischen Raum zunehmen.
Markt für Industrieroboterpositionierer im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika ist vergleichsweise geringer, wächst aber bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,7 %. Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) sind führend in der Region und tragen durch industrielle Diversifizierung, Infrastrukturentwicklung und Investitionen in die fortschrittliche Fertigung bei. Südafrika bleibt wichtig für die Automobil- und Metallverarbeitungsindustrie, während der Rest des Nahen Ostens und Afrikas selektive Chancen bietet.
Der Einsatz von Positionierern ist besonders wichtig, wenn automatisiertes Schweißen und Materialhandling die Produktivität bei großen Stahlkonstruktionen und Industrieanlagen steigern. Investitionen im Energiesektor führen zudem zu einer steigenden Nachfrage nach Serienfertigung von Teilen und Baugruppen. Regionale Kunden bevorzugen vollautomatisierte Fertigungszellen mit lokaler Integration und Sicherheitstechnik.
Segmentierungsanalyse
Typ
Das Marktsegment „Positionierer für Industrieroboter“ wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,2 % wachsen . Einachsige Systeme sind weiterhin weit verbreitet für einfache Drehpositionierungen, während Zwei- und Dreiachskonfigurationen zunehmend komplexere Werkstücke bearbeiten. Die Auswahl hängt von der Nutzlast, der erforderlichen Ausrichtung, der Reichweite des Roboters, der Zykluszeit und der Vorrichtungsarchitektur ab. Der Anwendungsbereich dieses Segments erweitert sich daher parallel zur flexiblen Gestaltung von Roboterzellen.
- Einachsige Positionierer: Diese Systeme ermöglichen eine einfache Drehbewegung und sind in Schweiß-, Montage- und Handhabungszellen weiterhin weit verbreitet. Ihre einfachere Bauweise ermöglicht einen wirtschaftlichen Einsatz, eine leichtere Wartung und die Kompatibilität mit standardisierten Vorrichtungen.
- Zweiachsige Positionierer: Zweiachsige Anlagen ermöglichen eine flexiblere Ausrichtung komplexer Werkstücke und verbessern so die Zugänglichkeit für Roboter und die Positionierung von Schweißnähten. Sie sind von strategischer Bedeutung für Automobilkomponenten, gefertigte Strukturen und Anwendungen, die mehrere Anfahrwinkel erfordern.
- Drei-Achs-Positionierer: Drei-Achs-Systeme ermöglichen die präzise Werkstückmanipulation für geometrisch komplexe Bauteile. Die Nachfrage konzentriert sich auf Anwendungen, die eine synchronisierte Positionierung, verbesserte Zugänglichkeit und höhere Flexibilität in Mehrkomponenten-Roboterzellen erfordern.
Anwendung
Das Anwendungssegment im Markt für industrielle Roboterpositionierer wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 % wachsen . Logistik, Montage und Materialfluss nutzen zunehmend die Roboterpositionierung, um Werkstücke mit automatisierten Prozessen zu koordinieren. Das Wachstum hängt von der Komplexität der Nutzlast, dem Produktionsvolumen, der erforderlichen Genauigkeit und der Integration mit Roboterarmen, Förderbändern, Schweißsystemen und automatisierten Prüftechnologien ab.
- Logistik: Positioniergeräte unterstützen die automatisierte Ausrichtung und den Transport von Bauteilen in Produktionsumgebungen. Der Bedarf besteht in flexiblen Materialflusssystemen, Palettenhandhabung, automatisierten Lagerschnittstellen und der robotergestützten Bewegung unregelmäßig geformter Werkstücke.
- Montage: Montageanwendungen erfordern eine wiederholgenaue Ausrichtung der Bauteile und einen präzisen Zugang zum Befestigen, Verbinden, Prüfen und Installieren. Positionierer verbessern die ergonomischen Bedingungen und ermöglichen es Robotern, mehrere Seiten komplexer Baugruppen zu erreichen.
- Materialhandhabung: In Anwendungen zur Materialhandhabung werden Positionierer eingesetzt, um Werkstücke zu drehen, zu positionieren und zwischen den Fertigungsstufen zu transportieren. Der Einsatz ist besonders dort verbreitet, wo schwere oder unhandliche Bauteile eine kontrollierte Bewegung und präzise Positionierung erfordern.
IPC-Typ
Im Marktsegment der industriellen Roboterpositionierer wird für den Bereich der IPC-Systeme (Integrated Performance Control) von 2026 bis 2034 ein jährliches Wachstum von 5,5–6,1 % erwartet . Grund dafür ist die zunehmende Koordination von Roboterarmen, Positionierern, Sensoren, Sicherheitseinrichtungen und Produktionssoftware durch industrielle Steuerungen. Verschiedene Konfigurationen – von Schalttafel- und Rackmontage über Gehäuse- und Einbaumontage bis hin zu DIN-Schienenmontage – eignen sich für unterschiedliche Automatisierungsarchitekturen. Die Auswahl der Konfiguration hängt von Installationsraum, Verarbeitungsanforderungen, Konnektivität und Umgebungsbedingungen ab.
- Panel-IPC: Panel-IPC-Systeme integrieren Rechen- und Bedienerschnittstellen in kompakte Industriegehäuse. Sie unterstützen zentrale Überwachungs-, Visualisierungs- und Maschinensteuerungsfunktionen in positioniererintensiven Produktionszellen.
- Rackmount-IPCs: Rackmount-IPCs eignen sich für zentralisierte Steuerungsumgebungen, die eine standardisierte Installation und erweiterbare Rechenressourcen erfordern. Sie sind relevant für größere Automatisierungssysteme, die mehrere Roboterzellen und Produktionssteuerungsanwendungen integrieren.
- Box-IPC: Box-IPCs bieten kompakte Rechenleistung für verteilte Automatisierungsarchitekturen. Dank ihrer flexiblen Montage und ihres industriellen Designs eignen sie sich für Roboterzellen, in denen Platzbedarf und Umweltschutz wichtig sind.
- Eingebettete IPCs: Eingebettete IPCs unterstützen dezentrale maschinelle Intelligenz und Echtzeitverarbeitung. Sie sind strategisch relevant für intelligente Positionierer, Bewegungskoordination, Diagnose, Edge-Analytics und vernetzte Fertigungssysteme.
- DIN-Schienen-IPC: DIN-Schienen-IPCs bieten platzsparende industrielle Computerlösungen für Schaltschränke. Ihre standardisierte Installation unterstützt kompakte Automatisierungssysteme und erleichtert die Integration mit Steuerungen, Antrieben, Netzwerk- und Sicherheitskomponenten.
Endverbrauchsbranche
Das Segment der Endverbrauchsbranchen im Markt für Industrieroboterpositionierer wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen . Die Automobilindustrie bleibt ein bedeutender Anwendungsbereich, während das Gesundheitswesen, die Luft- und Raumfahrt, die Halbleiter- und Elektronikindustrie, die Energiewirtschaft sowie die Öl- und Gasindustrie vielfältige Möglichkeiten bieten. Jede Branche stellt unterschiedliche Anforderungen an Nutzlast, Reinheit, Genauigkeit, Sicherheit und Rückverfolgbarkeit.
- Automobilindustrie: In Automobilwerken werden Positionierer in großem Umfang für Schweißarbeiten, Karosseriemontage, Bauteilhandhabung und flexible Fertigung eingesetzt. Hohe Produktionsvolumina begünstigen synchronisierte Anlagen, die kurze Zykluszeiten und wiederholbare Vorrichtungswechsel ermöglichen.
- Gesundheitswesen: Die Fertigung im Gesundheitswesen erfordert eine kontrollierte Positionierung von Geräten, Vorrichtungen und Spezialbaugruppen. Die Einführung erfolgt selektiver, wobei der Schwerpunkt auf Präzision, Rückverfolgbarkeit, sauberer Produktion und wiederholbaren Montagevorgängen liegt.
- Luft- und Raumfahrt/Verteidigung: Anwendungen in der Luft- und Raumfahrt/Verteidigung erfordern höchste Präzision, die Handhabung großer Werkstücke, kontrollierte Bewegungsabläufe und Prozesswiederholbarkeit. Positionierer unterstützen die Fertigung und Montage komplexer Strukturen, bei denen Zugänglichkeit und Qualitätssicherung von entscheidender Bedeutung sind.
- Halbleiter und Elektronik: Anwendungen in der Elektronik erfordern Präzision, kompakte Bauweise und kontrollierte Handhabung. Positionierlösungen unterstützen Montage, Inspektion, Prüfung und Materialtransport, wo geringe Toleranzen und zuverlässige Automatisierung unerlässlich sind.
- Energie und Leistung: Anwendungen im Energiebereich erfordern große und schwere Bauteile, wodurch ein Bedarf an robusten Positionierern mit hoher Tragfähigkeit entsteht. Die Geräte werden in Fertigungs-, Montage-, Schweiß- und wartungsorientierten Produktionsumgebungen eingesetzt.
- Öl und Gas: In der Öl- und Gasindustrie werden Positionierer für schwere Bauteile, Rohrleitungsbaugruppen und die Anlagenfertigung eingesetzt. Zuverlässigkeit, Lastaufnahme, Sicherheit und Betrieb in anspruchsvollen Industrieumgebungen beeinflussen die Anlagenauswahl.
Vertriebskanal
Der Vertriebskanal im Markt für Industrieroboterpositionierer wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,9 % wachsen . Offline-Kanäle bleiben dominant, da Industrieroboterpositionierer Anwendungsentwicklung, Dimensionierung, Inbetriebnahme, Integration und Kundendienst erfordern. Online-Kanäle expandieren sukzessive für standardisierte Komponenten, Ersatzteile, Zubehör und kleinere Automatisierungssysteme.
- Online: Der Online-Kauf gewinnt bei standardisierten Produkten und Ersatzteilen an Bedeutung. Digitale Kataloge vereinfachen den technischen Vergleich, und Kunden nutzen zunehmend Online-Kanäle für die Vorab-Recherche zu Spezifikationen und Beschaffungsmöglichkeiten.
- Offline: Offline-Kanäle bleiben unerlässlich für technische Systeme, die Standortanalysen, Nutzlastberechnungen, Robotersynchronisation, Vorrichtungsdesign, Installation und Inbetriebnahme erfordern. Die Beziehungen zu Systemintegratoren beeinflussen Kaufentscheidungen bei komplexen Projekten maßgeblich.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Logistik |
Medium |
Flexible Handhabung |
Skalierung |
|
Montage |
Hoch |
Robotermontage |
Reifen |
|
Materialhandhabung |
Hoch |
Schwere Handhabung |
Skalierung |
Markt für Industrieroboterpositionierer: Wachstumstreiber und Wirkungsanalyse
Zunehmender Automatisierungsgrad in der Automobil- und Metallverarbeitung
Automobil- und metallverarbeitende Unternehmen setzen zunehmend auf Roboterzellen, um Produktivität, Effizienz und Arbeitssicherheit zu steigern. Positioniersysteme tragen unmittelbar zur effektiven Nutzung des Roboterarbeitsraums bei, indem sie Bauteile im optimalen Winkel für die Bearbeitung drehen oder positionieren. Dies erhöht die Effizienz des Roboters und unterstützt konsistente Prozesse wie Schweißen oder Montage. Da Fertigungssysteme immer flexibler werden, werden Positioniersysteme häufiger zusammen mit Robotern und nicht mehr als separate Ausrüstungsteile beschafft. Dieser Effekt ist besonders in der Serienfertigung spürbar, wo selbst geringe Zykluszeitverkürzungen jährlich zu einer Produktionssteigerung führen. Auch Anbieter von Positioniersystemen, die integrierte Steuerungssysteme, schnelle Vorrichtungswechsel und Anwendungstechnik anbieten, profitieren davon.
Zunehmender Bedarf, dem Fachkräftemangel durch Roboterzellen zu begegnen
Hersteller stehen unter zunehmendem Druck, die Produktion trotz Fachkräftemangels – beispielsweise bei Schweißern, Maschinenbedienern und Automatisierungstechnikern – aufrechtzuerhalten. Positionierer unterstützen Roboter beim Umgang mit schwer zu handhabenden und zu bewegenden Materialien. Dies ist besonders relevant, wenn der Fertigungsprozess Schweißen, Montage und Materialhandhabung umfasst, da menschliche Eingriffe die Effizienz beeinträchtigen können. Der Nutzen geht jedoch über die reine Arbeitsersetzung hinaus: Automatische Positionierungssysteme können die Reproduzierbarkeit von Prozessen verbessern und ergonomische Risiken minimieren. Auch die Standardisierung von Produktionsprozessen im Mehrschichtbetrieb lässt sich durch den Einsatz von Positionierern leichter erreichen, da so gleichbleibende Qualität gewährleistet wird. Dies eröffnet Systemintegratoren die Möglichkeit, Komplettlösungen mit Robotern, Positionierern, Sicherheitsvorrichtungen, Sensoren und Software zu entwickeln.
Ausbau flexibler Fertigungs- und Mehrproduktproduktionszellen
Die Entwicklung kürzerer Produktzyklen und individualisierter Produkte veranlasst Hersteller, flexible Roboterzellen anstelle von dedizierten Produktionsmaschinen einzusetzen. Positionierer unterstützen diesen Trend, indem sie Robotern ermöglichen, Werkstücke in verschiedenen Winkeln zu positionieren und austauschbare Vorrichtungen bereitzustellen. So kann eine flexible Zelle mehrere Teilefamilien ohne größere mechanische Änderungen bearbeiten. Dieser Trend ist besonders vorteilhaft für Auftragsfertiger, Zulieferer und Unternehmen, die diverse industrielle Kundensegmente bedienen. Aus wirtschaftlicher Sicht führt dies zu einer höheren Anlagenauslastung und einer besseren Wirtschaftlichkeit der Automatisierung, selbst bei moderaten Produktionsvolumina. Hersteller von Positionierern können sich Wettbewerbsvorteile sichern, indem sie Modularität, programmierbare Bewegungen, Schnittstellen für Vorrichtungen und schnelle Rekonfigurierbarkeit bieten.
Markt für Industrieroboterpositionierer: Zukunftstrends
KI-gestützte Bewegungsoptimierung und digitale Inbetriebnahme
Zukünftige Positionierplattformen werden voraussichtlich zunehmend ausgefeilte Software zur Bewegungsoptimierung, virtuellen Inbetriebnahme und Produktionsüberwachung integrieren. KI-gestützte Systeme können Roboter- und Positionierbahnen gemeinsam auswerten und Kollisionsrisiken, unnötige Bewegungen sowie Möglichkeiten zur Reduzierung der Zykluszeit vor der physischen Installation identifizieren. Digitale Zwillinge ermöglichen es Herstellern, Vorrichtungen, Nutzlasten und synchronisierte Bewegungen in simulierten Umgebungen zu validieren. Der daraus resultierende Workflow kann die Inbetriebnahme verkürzen und die Produktivität im Engineering steigern, insbesondere bei komplexen Mehrachsenzellen. Die Markttrends für industrielle Roboterpositionierer werden sich daher voraussichtlich in Richtung softwaredefinierter Bewegungskoordination anstatt rein mechanischer Differenzierung entwickeln. Anbieter mit offenen Programmierumgebungen und leistungsstarken Simulationsfunktionen werden Hersteller, die mehrere Roboterzellen betreiben, mit standardisierten digitalen Engineering-Prozessen unterstützen können.
Modulare Positioniererarchitekturen für flexible Produktion
Positionierer werden voraussichtlich modularer gestaltet, da Hersteller Anlagen fordern, die sich an wechselnde Produkte und Produktionsvolumina anpassen lassen. Zukünftige Plattformen werden vermehrt standardisierte Antriebsmodule, austauschbare Arbeitsplatten, skalierbare Achsenkonfigurationen und konfigurierbare Sicherheitssysteme nutzen. Solche Architekturen können den Entwicklungsaufwand reduzieren und es Herstellern ermöglichen, die Nutzlast oder die Positionierkapazität zu erhöhen, ohne die gesamte Zelle austauschen zu müssen. Modulare Designs verbessern zudem die Wartungsfreundlichkeit, da einzelne Komponenten unabhängig voneinander ausgetauscht oder aufgerüstet werden können. Diese Entwicklung ist besonders relevant für kleine und mittlere Unternehmen, die Automatisierung anstreben, ohne sich auf hochgradig individualisierte Anlagen festzulegen. Mit zunehmender Modularität können Anbieter ihren potenziellen Kundenstamm erweitern, während Systemintegratoren mehr Flexibilität bei der Konfiguration von Automatisierungszellen hinsichtlich Nutzlast, Platzbedarf, Prozessablauf und Produktionsanforderungen erhalten.
Marktchancen für industrielle Roboterpositionierer
Expansion in aufstrebende Produktionszentren
Die Produktionsausweitung in Indien, Südostasien, Mexiko, Osteuropa und ausgewählten Ländern des Nahen Ostens bietet Zulieferern die Möglichkeit, lokale Integrations- und Servicekapazitäten aufzubauen. Viele neue Werke setzen bereits in der Planungsphase auf Automatisierung, wodurch Positionierer als Bestandteil kompletter Roboterzellen spezifiziert werden können. Anbieter können diese Chance nutzen, indem sie Partnerschaften mit regionalen Systemintegratoren eingehen, lokalen technischen Support entwickeln und anwendungsspezifische Demonstrationsanlagen betreiben. Marktprognosen für industrielle Roboterpositionierer unterstützen die Investitionspriorisierung durch den Vergleich von Automatisierungsgrad, Produktionsleistung, Arbeitskräfteverfügbarkeit und Investitionsausgaben in den Zielländern. Zulieferer sollten Branchen mit wiederholtem Schweißen, Schwerlasthandling und Mehrproduktmontage priorisieren, da diese Anwendungen die Produktivitätssteigerung durch den Einsatz von Positionierern deutlich rechtfertigen.
Nachrüstungs- und Modernisierungslösungen
Es bietet sich eine erhebliche Chance, bestehende Roboterzellen zu modernisieren, anstatt komplette Automatisierungssysteme auszutauschen. Ältere Positionierer sind oft noch mechanisch funktionsfähig, verfügen aber nicht über moderne Servoantriebe, synchronisierte Steuerungen, Sicherheitsfunktionen oder digitale Diagnosesysteme. Nachrüstpakete verlängern die Lebensdauer der Anlagen und verbessern gleichzeitig Genauigkeit, Vernetzung und Produktivität. Anbieter können standardisierte Modernisierungskits entwickeln, die Antriebe, Motoren, Steuerungen, Encoder, Sicherheitseinrichtungen und Kommunikationsschnittstellen umfassen. Dieser Ansatz verkürzt die Investitionszyklen der Kunden, da die bestehende Roboter-, Vorrichtungs- und Zelleninfrastruktur erhalten bleiben kann. Zudem generiert er wiederkehrende Einnahmen durch Wartung, Kalibrierung, Ersatzteile und Software-Support. Unternehmen mit großen installierten Anlagen können Nachrüstprogramme nutzen, um die Kundenbeziehungen zu vertiefen und den Weg für den späteren Austausch durch vollintegrierte Positionierersysteme der nächsten Generation zu ebnen.
Aktuelle Entwicklungen
- Juli 2026: ABB Ltd. kündigte eine Kooperation mit NVIDIA im Bereich physikalischer KI an und veröffentlichte ein zugehöriges Whitepaper zur Transformation der industriellen Automatisierung. Die Initiative baut auf RobotStudio und KI-gestützten Simulationsfunktionen auf und stärkt ABBs Strategie in den Bereichen intelligente Robotik, digitales Engineering und skalierbare Automatisierung für Fertigungsanwendungen.
- März 2026: KUKA Robotics stellte seine KUKA Automation Management Platform auf der NVIDIA GTC 2026 vor. Die Plattform ist darauf ausgelegt, Roboter, Automatisierungszellen, digitale Zwillinge und Software über eine offene Architektur zu verbinden und unterstützt KI-gesteuerte Orchestrierung sowie einen flexibleren Einsatz in Fabriken und Lagerhallen.
- Juni 2025: Die Yaskawa Electric Corporation kündigte eine Investition von mindestens 180 Millionen US-Dollar und die Schaffung von über 700 Arbeitsplätzen im Rahmen einer Expansion in Wisconsin und der Verlegung ihrer nordamerikanischen Zentrale an. Die Investition umfasst auch die zukünftige Roboterfertigung in Franklin und stärkt damit Yaskawas regionale Präsenz im Bereich der fortschrittlichen Fertigung.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -