
Marché des positionneurs pour robots industriels : taille et croissance 2034
Taille et prévisions du marché des positionneurs pour robots industriels (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (positionneurs mono-axe, bi-axe et tri-axe), application (logistique, assemblage, manutention et autres) et zone géographique.
- Statut : Données publiées
- Code du rapport : TIPTE100001046
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
787 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 325,96 millions de dollars US
Prévisions pour 2034
TCAC 2026-2034
5,97 %
taux de croissance
Marché adressable
9 571,68 millions de dollars US
(2026-2034)
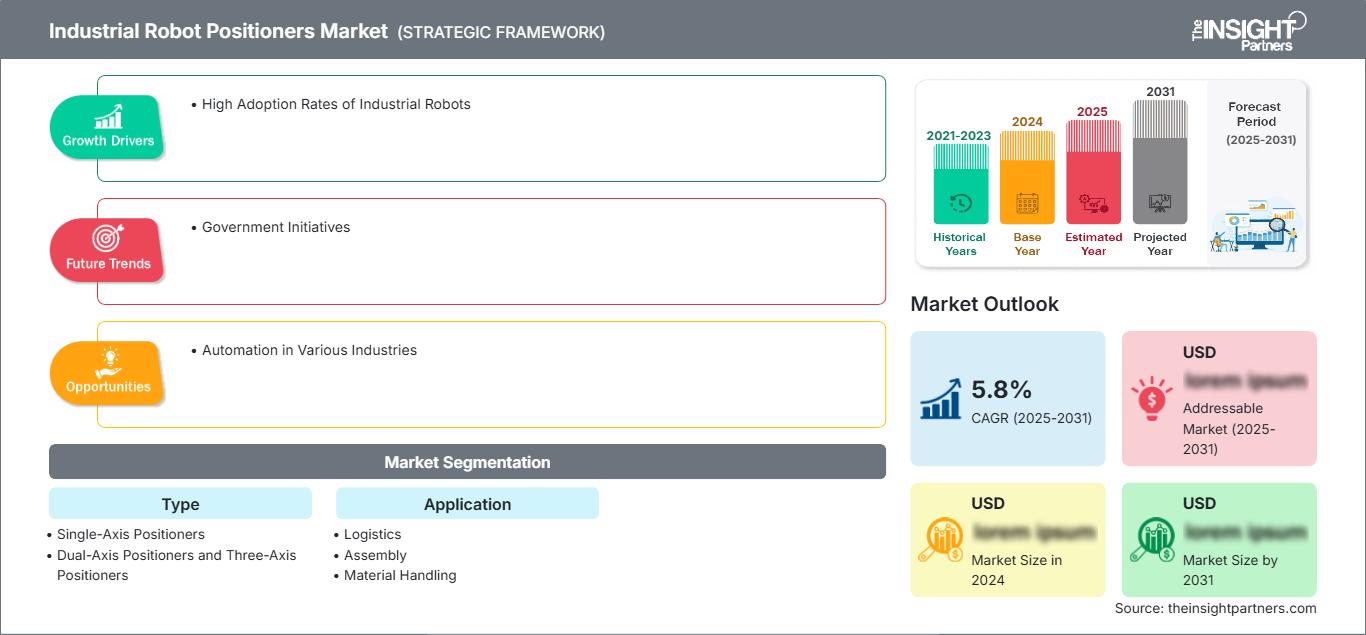
Le marché des positionneurs pour robots industriels était évalué à 787 millions de dollars américains en 2025 et devrait atteindre 1 325,96 millions de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 5,97 % entre 2026 et 2034. La demande sera stimulée par l'automatisation croissante dans les secteurs de l'automobile, de la fabrication, de la logistique et de la manutention. Le marché connaîtra une croissance continue grâce au besoin de précision en soudage, d'une rotation plus rapide des pièces et d'une meilleure utilisation des cellules robotisées.
En Amérique du Nord, la croissance sera alimentée par la relocalisation de la production, la pénurie de main-d'œuvre qualifiée et l'installation de cellules robotisées flexibles. Le marché des positionneurs de robots industriels devrait croître à un TCAC de 6,2 % à 6,8 % entre 2026 et 2034, la demande provenant des secteurs du soudage, de la fabrication d'équipements lourds et de la manutention automatisée.
Analyse et perspectives du marché des positionneurs de robots industriels
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 27 à 31 % en 2025 , avec un TCAC de 6,2 à 6,8 % entre 2026 et 2034. L'automatisation automobile, la relocalisation, la production aérospatiale et la disponibilité de la main-d'œuvre soutiennent la demande en matière de positionnement coordonné des pièces.
- États-Unis : On estime que les États-Unis représenteront 70 à 75 % de la part de l'Amérique du Nord en 2025 , avec un taux de croissance annuel composé (TCAC) de 6,0 à 6,6 % entre 2026 et 2034 , grâce à la modernisation des usines et aux investissements dans le soudage robotisé.
- Europe : L'Europe devrait détenir une part de marché de 28 à 32 % en 2025 , avec un TCAC de 5,6 à 6,2 % entre 2026 et 2034. L'Allemagne, l'Italie, la France, l'Espagne et le Royaume-Uni restent des marchés importants grâce à leurs écosystèmes bien établis dans les secteurs de l'automobile et de l'automatisation industrielle.
- Asie-Pacifique : La part de l’Asie-Pacifique devrait se situer entre 34 et 38 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 6,5 à 7,1 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l’Inde sont les principaux moteurs de la demande, grâce aux investissements dans les secteurs de l’automobile, de l’électronique, de la fabrication et de l’automatisation industrielle.
- Segment le plus important : les positionneurs mono-axes devraient détenir une part de marché de 40 à 44 % en 2025 , avec un TCAC de 5,5 à 6,0 % entre 2026 et 2034 , soutenus par les applications de soudage et de manutention.
- Segment à forte croissance : Les positionneurs à trois axes devraient représenter une part de marché de 12 à 16 % en 2025 , avec un TCAC de 6,8 à 7,5 % entre 2026 et 2034 , grâce à la manipulation complexe de pièces multi-axes.
- Principales entreprises analysées en détail : ABB, Comau, FANUC Corporation, KUKA Robotics, Yaskawa Electric Corporation, CLOOS Robotic Welding, Deuma, Drupe Engineering, Easom Automation Systems et Hawk Technology.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La technologie a évolué, passant des dispositifs de fixation mécaniques aux positionneurs à servomoteurs synchronisés avec le contrôleur du robot. De plus en plus, les systèmes modernes utilisent la modélisation dynamique, la programmation des mouvements, la standardisation des interfaces et la détection de charge. Ainsi, la croissance du marché des positionneurs pour robots industriels s'inscrit dans une tendance générale vers les cellules robotisées intégrées, où le mouvement du positionneur contribue à la réduction des temps de cycle, à l'accès aux zones de soudure, à la disponibilité des dispositifs de fixation et à la répétabilité, au lieu d'être un simple composant mécanique auxiliaire.
La demande future devrait croître au-delà des ateliers de soudage automobile traditionnels. Des pays d'Asie du Sud-Est, d'Inde, d'Europe de l'Est, du Mexique et même certains pays du Moyen-Orient ont commencé à développer leurs capacités d'automatisation, mais les fabricants recherchent des cellules robotisées flexibles capables d'accueillir des produits aux géométries variées. L'efficacité énergétique, la sécurité fonctionnelle, la maintenance prédictive et la mise en service numérique deviennent des critères d'achat essentiels, incitant les fournisseurs à combiner des systèmes de positionnement mécanique avec des logiciels de commande de mouvement.
Rapport sur le marché des positionneurs de robots industriels : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 787 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 325,96 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 5,97% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des positionneurs de robots industriels
La fabrication automatisée exige désormais une manipulation précise de pièces volumineuses ou complexes pour des opérations telles que le soudage, l'assemblage, le contrôle ou la manutention par robot. Le marché des positionneurs pour robots industriels bénéficiera de ce besoin, car les positionneurs augmentent la portée des robots sans nécessiter de robots plus puissants et encombrants. Les principaux acteurs sont les fournisseurs de positionneurs, les fabricants de robots, de servomoteurs et d'entraînements, les fabricants d'équipements de soudage, les intégrateurs de systèmes, les fabricants d'outillage et les utilisateurs finaux. L'industrie automobile représente une part importante de cette demande.
Les facteurs influençant le choix d'un positionneur comprennent sa capacité de charge, la conception de ses axes, la précision de ses mouvements, sa vitesse de rotation, la compatibilité des dispositifs de fixation et son type d'intégration. Les positionneurs standardisés garantissent des installations reproductibles, tandis que les positionneurs sur mesure sont adaptés aux pièces surdimensionnées, aux charges asymétriques et aux systèmes de soudage. Les fournisseurs développent des systèmes basés sur des systèmes de commande et de communication communs, privilégiant ainsi ceux capables de fournir une solution complète incluant les systèmes mécaniques, d'entraînement, de programmation et de sécurité.
Le rapport sur le marché des positionneurs pour robots industriels révèle un marché concurrentiel où s'affrontent les principaux acteurs de la robotique et des sociétés d'ingénierie spécialisées. ABB, FANUC Corporation, KUKA Robotics et Yaskawa Electric Corporation bénéficient d'un avantage concurrentiel grâce à leurs parcs de robots existants, ce qui leur permet de proposer des positionneurs ainsi que d'autres éléments pour cellules d'automatisation. Comau s'appuie sur ses relations avec l'industrie automobile, tandis que CLOOS Robotic Welding propose des positionneurs dédiés au soudage.
On observe un intérêt croissant pour l'investissement dans l'automatisation flexible, l'intégration logicielle et les cellules dédiées à des applications spécifiques, en plus des positionneurs de robots. La différenciation repose sur la capacité de charge utile, la précision, l'encombrement réduit, la rapidité des changements d'outillage, l'intégration de la sécurité et la synchronisation des robots et des positionneurs. La collaboration avec les intégrateurs de systèmes demeure essentielle, car les clients ont souvent besoin de cellules d'automatisation complètes, notamment pour le soudage et la manutention. La concurrence accrue incite les fournisseurs à réduire les délais d'installation et à préserver la robustesse mécanique et la durée de vie des équipements.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des positionneurs de robots industriels : Perspectives stratégiques
Perspectives régionales
Marché des positionneurs de robots industriels en Amérique du Nord
L'Amérique du Nord devrait représenter entre 27 et 31 % du marché des positionneurs pour robots industriels en 2025, avec une croissance annuelle composée (TCAC) prévue de 6,2 à 6,8 % d'ici 2034. Les États-Unis dominent la demande régionale, portée par les secteurs de l'automobile, de l'aérospatiale, des machines lourdes, du formage des métaux et par les initiatives visant à réduire la dépendance à la production manuelle. Les positionneurs sont de plus en plus souvent intégrés aux cellules robotisées de soudage et de manutention.
Des opportunités supplémentaires proviennent du Canada et du Mexique grâce aux investissements dans les chaînes d'approvisionnement automobile et industrielle. Les entreprises privilégient les positionneurs servo-commandés, qui permettent l'utilisation de plusieurs dispositifs de fixation et de pièces de géométries variées. La pénurie de main-d'œuvre et l'amélioration de l'efficacité de la production sont d'autres facteurs qui influencent la demande régionale. ABB, FANUC Corporation, KUKA Robotics, Comau et Yaskawa Electric Corporation maintiennent la pertinence de leurs applications grâce à leurs produits d'automatisation.
Marché américain des positionneurs de robots industriels
On estime que les États-Unis représenteront 70 à 75 % de la part de marché nord-américaine en 2025 et que cette part devrait croître à un taux de croissance annuel composé (TCAC) de 6,0 à 6,6 % jusqu'en 2034. Les secteurs de l'automobile, de l'aérospatiale, de la défense, des machines et de la fabrication métallique sont d'importants utilisateurs, notamment pour les cellules de soudage qui exigent une orientation constante et un positionnement répétable. La relocalisation de la production favorise également l'investissement dans les équipements de fabrication automatisés.
Parmi les entreprises pertinentes, on peut citer ABB, FANUC Corporation, KUKA Robotics, Comau et Yaskawa Electric Corporation. La tendance actuelle du secteur est le développement de systèmes intégrant robots, positionneurs, soudeuses, capteurs et contrôleurs. Les positionneurs à deux stations, capables d'effectuer des rotations rapides et des changements de dispositifs de fixation, sont particulièrement importants pour les installations à forte intensité de production nécessitant un effectif réduit.
Marché européen des positionneurs de robots industriels
L'Europe devrait détenir une part de marché de 28 à 32 % en 2025 et connaître un taux de croissance annuel composé (TCAC) de 5,6 à 6,2 % jusqu'en 2034. L'Allemagne domine la région grâce à son ingénierie automobile et à ses technologies d'automatisation industrielle de pointe. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également à cette croissance par leurs industries automobile, mécanique, aérospatiale, métallurgique et de fabrication de machines industrielles.
Le Royaume-Uni privilégie la modernisation et l'automatisation des usines dans le cadre d'une production flexible. L'Allemagne bénéficie de l'intégration de la robotique et d'une chaîne d'approvisionnement étendue. La France présente des perspectives intéressantes dans les secteurs de l'aérospatiale et de l'automobile, tandis que l'Italie se distingue par la fabrication de machines et la métallurgie. L'Espagne, quant à elle, offre des perspectives prometteuses dans la fabrication automobile et les composants industriels. Partout en Europe, l'efficacité énergétique, la sécurité au travail, la production flexible et les programmes d'usine numérique sont des facteurs déterminants dans les décisions d'achat de systèmes de positionnement.
Marché des positionneurs de robots industriels de la région Asie-Pacifique
La part de la région Asie-Pacifique devrait se situer entre 34 et 38 %, et son taux de croissance entre 2025 et 2034 devrait atteindre 6,5 % à 7,1 %. Les quatre principaux marchés de la région Asie-Pacifique sont la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie. Ces marchés comprennent la production automobile, la fabrication de produits électroniques, la métallurgie et l'automatisation des machines.
La Chine dispose d'une immense capacité de production et d'installations de fabrication automatisées, tandis que le Japon et la Corée du Sud privilégient la précision et l'efficacité. L'Inde s'efforce de développer sa demande dans les secteurs de l'automobile, des infrastructures et de la fabrication. L'Australie offre des opportunités plus modestes, notamment dans les domaines des équipements miniers et de la construction métallique lourde. Grâce aux programmes de soutien à la production industrielle mis en place par les gouvernements, à la pénurie de main-d'œuvre et au développement des usines intelligentes, l'utilisation de positionneurs robotisés coordonnés en Asie-Pacifique devrait se renforcer.
Marché des positionneurs de robots industriels au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique demeure relativement faible, mais affiche une croissance annuelle composée de 5,1 % à 5,7 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis dynamisent la région grâce à la diversification industrielle, au développement des infrastructures et aux investissements dans les industries manufacturières de pointe. L'Afrique du Sud reste un secteur important pour les applications automobiles et métallurgiques, tandis que le reste de la région Moyen-Orient et Afrique présente des opportunités plus ciblées.
L'utilisation de positionneurs est particulièrement importante lorsque l'automatisation du soudage et de la manutention des matériaux permet d'accroître la productivité des grandes structures et des équipements industriels. Les investissements dans le secteur de l'énergie engendrent également une demande en production en série de pièces et d'assemblages. Les clients régionaux privilégient les cellules entièrement automatisées, intégrées localement et dotées de capacités d'ingénierie de sécurité.
Analyse de segmentation
Taper
Le segment « Type » du marché des positionneurs pour robots industriels devrait connaître une croissance annuelle composée (TCAC) de 5,7 % à 6,2 % entre 2026 et 2034. Les systèmes mono-axe restent largement utilisés pour le positionnement rotationnel simple, tandis que les configurations à deux et trois axes permettent de traiter des pièces de plus en plus complexes. Le choix dépend de la charge utile, de l’orientation requise, de la portée du robot, du temps de cycle et de l’architecture du dispositif de fixation. Le champ d’application de ce segment s’élargit donc parallèlement à la conception flexible des cellules robotisées.
- Positionneurs mono-axe : Ces systèmes permettent un mouvement de rotation simple et restent largement utilisés dans les cellules de soudage, d’assemblage et de manutention. Leur architecture simplifiée favorise un déploiement économique, une maintenance aisée et la compatibilité avec les dispositifs de fixation standardisés.
- Positionneurs à deux axes : Les équipements à deux axes permettent une orientation plus flexible des pièces complexes, améliorant ainsi l’accessibilité du robot et le positionnement de la soudure. Ils sont essentiels pour les composants automobiles, les structures fabriquées et les applications nécessitant plusieurs angles d’approche.
- Positionneurs à trois axes : Les systèmes à trois axes permettent une manipulation avancée des pièces, notamment pour les composants géométriquement complexes. La demande se concentre dans les applications exigeant un positionnement synchronisé, une meilleure accessibilité et une plus grande flexibilité au sein des cellules robotisées multi-opérations.
Application
Le segment des applications du marché des positionneurs pour robots industriels devrait connaître une croissance annuelle composée (TCAC) de 6,0 % à 6,6 % entre 2026 et 2034. La logistique, l'assemblage et la manutention ont de plus en plus recours au positionnement robotisé pour coordonner les pièces à usiner avec les processus automatisés. Cette croissance dépend de la complexité de la charge utile, du volume de production, de la précision requise et de l'intégration avec les bras robotisés, les convoyeurs, les systèmes de soudage et les technologies d'inspection automatisées.
- Logistique : Les équipements de positionnement permettent l’orientation et le transfert automatisés des composants au sein des environnements de production. La demande est liée aux systèmes de flux de matières flexibles, à la manutention de palettes, aux interfaces de stockage automatisées et au déplacement robotisé de pièces de formes irrégulières.
- Assemblage : Les applications d’assemblage exigent une orientation répétable des composants et un accès précis pour la fixation, l’assemblage, l’inspection et l’installation. Les positionneurs améliorent les conditions ergonomiques tout en permettant aux robots d’atteindre plusieurs faces d’assemblages complexes.
- Manutention : Les applications de manutention utilisent des positionneurs pour faire pivoter, présenter et transférer les pièces entre les étapes de fabrication. Leur utilisation est particulièrement répandue lorsque des composants lourds ou encombrants nécessitent un mouvement contrôlé et un positionnement précis.
Type IPC
Le segment des contrôleurs industriels intégrés (IPC) sur le marché des positionneurs de robots industriels devrait enregistrer un TCAC de 5,5 % à 6,1 % entre 2026 et 2034 , les contrôleurs industriels coordonnant de plus en plus les bras robotisés, les positionneurs, les capteurs, les dispositifs de sécurité et les logiciels de production. Les configurations disponibles (panneau, rack, boîtier, encastré et rail DIN) répondent à différentes architectures d'automatisation ; le choix dépend de l'espace disponible, des exigences de traitement, de la connectivité et des conditions environnementales.
- Panneaux IPC : Les systèmes de panneaux IPC intègrent des interfaces informatiques et opérateur dans des boîtiers industriels compacts. Ils prennent en charge les fonctions centralisées de surveillance, de visualisation et de commande de machines dans les cellules de production à forte utilisation de positionneurs.
- PCM rackable : Les PCM rackables conviennent aux environnements de contrôle centralisés nécessitant une installation standardisée et des ressources de calcul extensibles. Ils sont particulièrement adaptés aux grands systèmes d’automatisation intégrant plusieurs cellules robotisées et applications de contrôle de production.
- Box IPC : Les Box IPC offrent une puissance de calcul compacte pour les architectures d’automatisation distribuées. Leur montage flexible et leur conception industrielle les rendent adaptés aux cellules robotisées où l’espace et la protection de l’environnement sont essentiels.
- IPC embarqué : Les IPC embarqués prennent en charge l’intelligence machine décentralisée et le traitement en temps réel. Ils sont stratégiquement pertinents pour les positionneurs intelligents, la coordination des mouvements, les diagnostics, l’analyse en périphérie et les systèmes de fabrication connectés.
- PC industriel sur rail DIN : les PC industriels sur rail DIN offrent une solution informatique industrielle compacte pour les armoires de commande. Leur installation standardisée permet de réaliser des systèmes d’automatisation compacts et facilite l’intégration avec les contrôleurs, les variateurs, les réseaux et les composants de sécurité.
Industrie utilisatrice finale
Le segment des industries utilisatrices finales du marché des positionneurs de robots industriels devrait connaître une croissance annuelle composée (TCAC) de 5,8 % à 6,4 % entre 2026 et 2034. L'automobile demeure un secteur d'application important, tandis que la santé, l'aérospatiale et la défense, les semi-conducteurs et l'électronique, l'énergie et l'électricité, ainsi que le pétrole et le gaz offrent des opportunités diversifiées. Chaque secteur impose des exigences spécifiques en matière de charge utile, de propreté, de précision, de sécurité et de traçabilité.
- Industrie automobile : Les usines automobiles utilisent largement les positionneurs pour le soudage, l’assemblage de carrosserie, la manutention des composants et la fabrication flexible. Les volumes de production élevés privilégient les équipements synchronisés capables de supporter des cadences rapides et des changements d’outillage répétables.
- Secteur de la santé : La fabrication de dispositifs médicaux exige un positionnement précis des équipements, des dispositifs et des assemblages spécialisés. Son adoption est plus sélective et privilégie la précision, la traçabilité, la production propre et la répétabilité des opérations d’assemblage.
- Aérospatiale et défense : Les applications aérospatiales et de défense privilégient la précision, la manutention de pièces de grande taille, le contrôle des mouvements et la répétabilité des processus. Les positionneurs facilitent la fabrication et l’assemblage de structures complexes où l’accessibilité et l’assurance qualité sont essentielles.
- Semiconducteurs et électronique : les applications électroniques privilégient la précision, la compacité des équipements et la manipulation contrôlée. Les solutions de positionnement facilitent l’assemblage, l’inspection, les tests et le déplacement de matériaux lorsque des tolérances serrées et une automatisation fiable sont requises.
- Énergie et puissance : Les applications énergétiques nécessitent des composants volumineux et lourds, d’où la demande en positionneurs robustes à capacité de charge élevée. Ces équipements sont utilisés dans les environnements de fabrication, d’assemblage, de soudage et de maintenance.
- Pétrole et gaz : La fabrication de produits pétroliers et gaziers utilise des positionneurs pour la production de composants lourds, d’assemblages de tuyauterie et d’équipements. La fiabilité, la capacité de charge, la sécurité et le fonctionnement dans des environnements industriels exigeants influencent le choix des équipements.
Canal de vente
Le segment des canaux de distribution sur le marché des positionneurs de robots industriels devrait connaître une croissance annuelle composée (TCAC) de 5,3 % à 5,9 % entre 2026 et 2034. Les canaux physiques restent prédominants, car les positionneurs industriels nécessitent des services d'ingénierie d'application, de dimensionnement, de mise en service, d'intégration et de support après-vente. Les canaux en ligne se développent progressivement pour les composants standardisés, les équipements de remplacement, les accessoires et les systèmes d'automatisation de petite taille.
- Achat en ligne : L’achat en ligne prend de l’importance pour les produits standardisés et les pièces de rechange. Les catalogues numériques simplifient la comparaison technique, tandis que les clients utilisent de plus en plus les canaux en ligne pour leurs recherches préliminaires de spécifications et d’approvisionnement.
- Hors ligne : Les canaux hors ligne restent essentiels pour les systèmes d’ingénierie nécessitant une évaluation du site, des calculs de charge utile, la synchronisation des robots, la conception des dispositifs de fixation, l’installation et la mise en service. Les relations avec les intégrateurs influencent fortement les décisions d’achat pour les déploiements complexes.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|---|---|---|---|
|
Logistique |
Moyen |
Manutention flexible |
Mise à l'échelle |
|
Assemblée |
Haut |
Assemblage robotisé |
Mature |
|
Manutention des matériaux |
Haut |
Manutention lourde |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des positionneurs de robots industriels
Intensification de l'automatisation dans la fabrication automobile et métallique
Les entreprises des secteurs automobile et métallurgique continuent de déployer des cellules robotisées pour accroître leur productivité, leur efficacité et la sécurité de leurs employés. Les systèmes de positionnement optimisent l'espace de travail du robot en faisant pivoter ou en positionnant les composants selon l'angle idéal pour leur usinage. Ceci améliore l'efficacité du robot et favorise la régularité des processus tels que le soudage ou l'assemblage. Avec la flexibilisation croissante des systèmes de production, les positionneurs sont de plus en plus souvent considérés comme faisant partie intégrante des robots, et non plus comme des équipements distincts. Cet impact est particulièrement significatif pour la production en série, où même de faibles gains de temps de cycle se traduisent par une augmentation de la production annuelle. Les fournisseurs de positionneurs proposant des systèmes de contrôle intégrés, des changements d'outillage rapides et des services d'ingénierie d'application peuvent également en tirer profit.
Besoin croissant de pallier la pénurie de main-d'œuvre qualifiée grâce aux cellules robotisées
Les fabricants subissent une pression croissante pour maintenir la production malgré la pénurie de personnel qualifié, notamment de soudeurs, d'opérateurs de machines et de techniciens en automatisation. Les positionneurs assistent les robots dans la manipulation de matériaux difficiles à déplacer. Ceci est particulièrement pertinent lorsque le processus de fabrication inclut le soudage, l'assemblage et la manutention, car l'intervention humaine peut en limiter l'efficacité. L'intérêt va au-delà du simple remplacement de la main-d'œuvre : le positionnement automatique peut améliorer la reproductibilité du processus et minimiser les risques ergonomiques. La standardisation du processus de production est également facilitée en cas de travail en plusieurs équipes, car l'utilisation de positionneurs contribue à garantir une qualité constante. Ceci offre aux intégrateurs de systèmes l'opportunité de concevoir des solutions complètes intégrant robots, positionneurs, dispositifs de sécurité, capteurs et programmation.
Expansion des cellules de fabrication flexibles et de production multiproduits
Le développement de cycles de vie des produits plus courts et de produits plus personnalisés incite les fabricants à privilégier les cellules robotisées flexibles aux machines de production dédiées. Les positionneurs contribuent à cette évolution en permettant aux robots d'atteindre différents angles de positionnement de la pièce et en fournissant des dispositifs de fixation interchangeables. Ainsi, une cellule flexible peut gérer plusieurs familles de pièces sans modifications mécaniques majeures. Cette tendance s'avère particulièrement avantageuse pour les sous-traitants, les fabricants de rang 1 et ceux qui desservent divers segments de clientèle industrielle. D'un point de vue commercial, elle permet une utilisation accrue des équipements et une meilleure justification économique de l'automatisation, même pour des volumes de production modérés. Les fabricants de positionneurs peuvent acquérir un avantage concurrentiel en misant sur la modularité, la programmabilité des mouvements, la compatibilité avec les dispositifs de fixation et la capacité de reconfiguration rapide.
Tendances futures du marché des positionneurs de robots industriels
Optimisation des mouvements assistée par l'IA et mise en service numérique
Les futures plateformes de positionnement intégreront probablement des logiciels de plus en plus sophistiqués pour l'optimisation des mouvements, la mise en service virtuelle et le suivi de la production. Les systèmes basés sur l'IA pourront évaluer conjointement les trajectoires du robot et du positionneur, identifiant ainsi les risques de collision, les mouvements inutiles et les possibilités de réduire le temps de cycle avant le déploiement physique. Les jumeaux numériques permettront aux fabricants de valider les dispositifs de fixation, les charges utiles et les mouvements synchronisés dans des environnements simulés. Le flux de travail qui en résulte peut raccourcir la mise en service et améliorer la productivité de l'ingénierie, notamment pour les cellules multi-axes complexes. Les tendances du marché des positionneurs de robots industriels devraient donc évoluer vers une coordination des mouvements définie par logiciel plutôt que vers une différenciation purement mécanique. Les fournisseurs disposant d'environnements de programmation ouverts et de solides capacités de simulation seront bien placés pour accompagner les fabricants exploitant plusieurs cellules robotisées avec des processus d'ingénierie numérique standardisés.
Architectures de positionneurs modulaires pour une production flexible
On s'attend à ce que la conception des positionneurs devienne plus modulaire, les fabricants exigeant des équipements adaptables à l'évolution des produits et des volumes de production. Les plateformes futures pourraient de plus en plus utiliser des modules d'entraînement standardisés, des plateaux de travail interchangeables, des configurations d'axes évolutives et des systèmes de sécurité configurables. De telles architectures permettent de réduire les délais d'ingénierie tout en offrant aux fabricants la possibilité d'accroître la charge utile ou la capacité de positionnement sans remplacer l'ensemble de la cellule. La modularité facilite également la maintenance, car chaque composant peut être remplacé ou mis à niveau indépendamment. Cette tendance est particulièrement pertinente pour les PME qui recherchent l'automatisation sans investir dans des équipements hautement personnalisés. À mesure que la modularité s'améliore, les fournisseurs peuvent élargir leur clientèle potentielle, tandis que les intégrateurs de systèmes bénéficient d'une plus grande liberté pour configurer les cellules d'automatisation en fonction de la charge utile, de l'espace au sol, de la séquence de processus et des exigences de production.
Opportunités du marché des positionneurs de robots industriels
Expansion dans les pôles manufacturiers émergents
L'expansion de la production en Inde, en Asie du Sud-Est, au Mexique, en Europe de l'Est et dans certains pays du Moyen-Orient offre aux fournisseurs des opportunités d'intégration et de services locaux. De nombreuses nouvelles usines intègrent l'automatisation dès la conception initiale, permettant ainsi de spécifier des positionneurs au sein de cellules robotisées complètes. Les fournisseurs peuvent saisir cette opportunité en nouant des partenariats avec des intégrateurs de systèmes régionaux, en développant un support technique localisé et en maintenant des installations de démonstration dédiées à chaque application. Les prévisions du marché des positionneurs pour robots industriels peuvent faciliter la priorisation des investissements en comparant le taux de pénétration de l'automatisation, la production manufacturière, la disponibilité de la main-d'œuvre et les tendances des dépenses d'investissement dans les pays cibles. Les fournisseurs devraient privilégier les industries caractérisées par des opérations de soudage répétitives, la manutention de charges lourdes et l'assemblage de produits multiples, car ces applications justifient clairement le déploiement de positionneurs en termes de productivité.
Solutions de modernisation et de réaménagement après-vente
Il existe une opportunité considérable à saisir en modernisant les cellules robotisées existantes plutôt qu'en remplaçant des systèmes d'automatisation complets. Les positionneurs plus anciens peuvent encore être mécaniquement fonctionnels, mais sont dépourvus de servomoteurs modernes, de commandes synchronisées, de fonctions de sécurité ou de diagnostics numériques. Les kits de modernisation permettent d'allonger la durée de vie des équipements tout en améliorant la précision, la connectivité et la productivité. Les fournisseurs peuvent développer des kits de modernisation standardisés comprenant variateurs, moteurs, contrôleurs, codeurs, dispositifs de sécurité et interfaces de communication. Cette approche permet de raccourcir les cycles d'investissement des clients, car l'infrastructure existante de robots, de dispositifs de fixation et de cellules peut être conservée. Elle génère également des revenus récurrents grâce à la maintenance, l'étalonnage, les pièces détachées et le support logiciel. Les entreprises disposant d'un parc installé important peuvent utiliser les programmes de modernisation pour approfondir leurs relations clients et préparer le terrain pour un remplacement à terme par des systèmes de positionneurs de nouvelle génération entièrement intégrés.
Développements récents
- Juillet 2026 : ABB Ltd. a annoncé une collaboration avec NVIDIA axée sur l’IA physique et a publié un livre blanc sur la transformation de l’automatisation industrielle. Cette initiative s’appuie sur RobotStudio et les capacités de simulation basées sur l’IA, renforçant ainsi la stratégie d’ABB en matière de robotique intelligente, d’ingénierie numérique et d’automatisation à grande échelle pour les applications de fabrication.
- Mars 2026 : KUKA Robotics a dévoilé sa plateforme de gestion de l’automatisation KUKA lors de la NVIDIA GTC 2026. Cette plateforme est conçue pour connecter les robots, les cellules d’automatisation, les jumeaux numériques et les logiciels grâce à une architecture ouverte, prenant en charge l’orchestration pilotée par l’IA et un déploiement plus flexible dans les usines et les entrepôts.
- Juin 2025 : Yaskawa Electric Corporation a annoncé un investissement d’au moins 180 millions de dollars américains et prévoit la création de plus de 700 emplois dans le cadre de son expansion dans le Wisconsin et du transfert de son siège social nord-américain. Cet investissement comprend également la production future de robots à Franklin, renforçant ainsi la présence de Yaskawa dans le secteur de la fabrication de pointe au niveau régional.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -