
Mercado de sensores de interacción: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de sensores de interacción y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (basada en cámara, reconocimiento de voz, otras); industria (electrónica de consumo, entretenimiento, automoción, otras) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00012541
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 21, 2026


Tamaño del mercado en 2025
5.070 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
8.100 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,04 %
Índice de crecimiento
Mercado potencial
61.880 millones de dólares estadounidenses
(2026-2034)
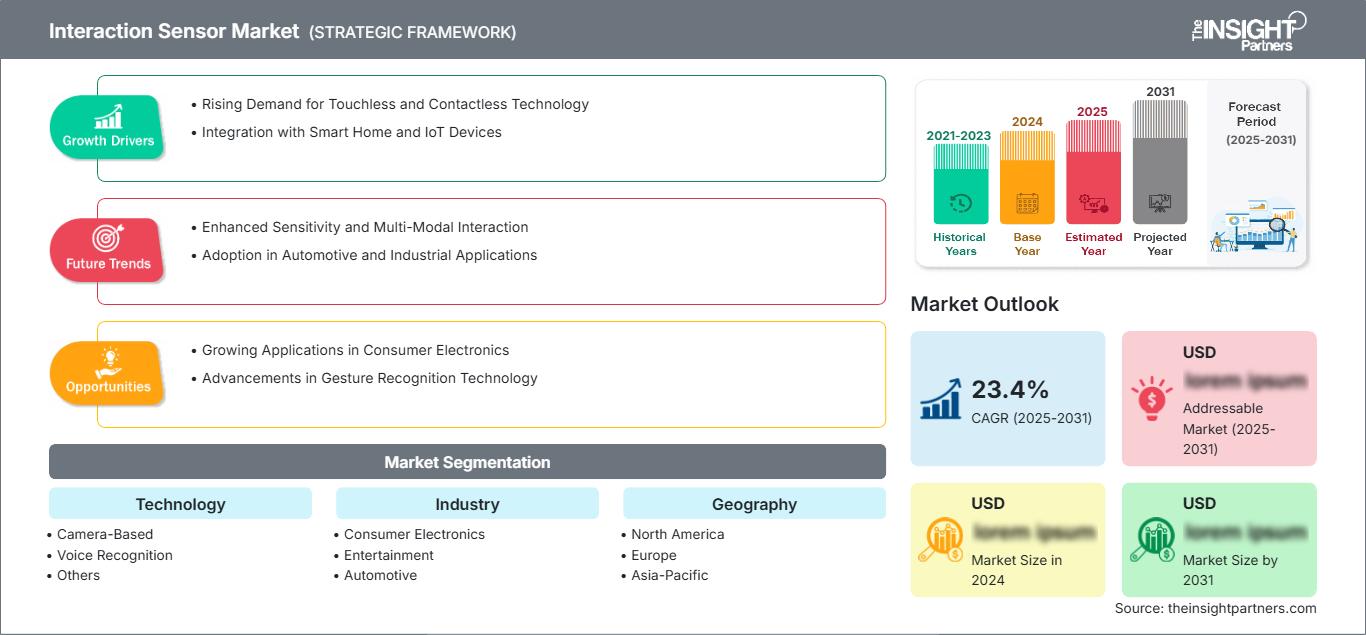
El mercado de sensores de interacción alcanzó un valor de 5070 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 8100 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 6,04 % durante el período 2026-2034. La demanda está aumentando debido a la integración de interfaces multimodales, sin contacto y sensibles al contexto en productos de consumo, vehículos, sistemas de entretenimiento y entornos conectados por parte de los fabricantes, junto con los avances de los proveedores de componentes en términos de capacidades de computación perimetral, precisión de detección, eficiencia energética y capacidades de integración en plataformas de productos de alto volumen.
América del Norte representa una región de mercado estratégicamente atractiva, impulsada por el tamaño del mercado de sensores de interacción, que se estima en una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,4 % hasta 2034. Las amplias implementaciones existentes de electrónica de alta gama, automóviles definidos por software, electrodomésticos conectados a la nube y sistemas de automatización empresarial impulsarán la adopción. La sólida experiencia regional en el diseño de semiconductores y los altos estándares de seguridad para vehículos impulsarán aún más la adopción de cámaras, radares, sensores de proximidad e interfaces basadas en voz.
Evaluación y perspectivas del mercado de sensores de interacción
- América del Norte: Representó entre el 32 % y el 35 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,4 % durante el período 2026-2034, impulsada por la electrónica automotriz, la penetración de los hogares inteligentes, la automatización empresarial y los ecosistemas avanzados de diseño de semiconductores.
- EE. UU.: Representó entre el 76 % y el 80 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,5 %, impulsada por los dispositivos conectados y los programas de vehículos definidos por software.
- Europa: Mantuvo una cuota de mercado del 26-29% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 5,5-6,1%, con Alemania, el Reino Unido y Francia a la cabeza en la implementación de interfaces para el sector automotriz, industrial y de consumo.
- Asia Pacífico: Capturó una cuota de mercado del 29-32% en 2025 y debería crecer a una tasa de crecimiento anual compuesta (CAGR) del 6,7-7,4%, impulsada por la producción de productos electrónicos, la digitalización de vehículos y la adopción de dispositivos inteligentes en China, Japón, Corea del Sur e India.
- Segmento más grande: La tecnología basada en cámaras representó entre el 43 % y el 47 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,4 % a medida que las interfaces con capacidad de visión se extiendan a través de dispositivos y vehículos.
- Segmento de alto crecimiento: El sector automotriz representó entre el 20 % y el 24 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 7,1 % al 7,8 % a medida que se expandan la monitorización en el habitáculo, el control sin contacto y la personalización.
- Empresas clave analizadas en detalle: Acconeer AB, Google LLC, Infineon Technologies AG, KEMET Corporation, Microchip Technology Incorporated, Neonode Inc., NXP Semiconductors NV, Robert Bosch GmbH, TDK Corporation y Texas Instruments Incorporated.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología ha evolucionado enormemente, desde la detección de proximidad básica mediante botones hasta tecnologías de fusión como visión, audio, radar, infrarrojos y capacitivas. El proceso de inferencia en el borde elimina cualquier interferencia del ruido ambiental, las diferencias de iluminación y los movimientos involuntarios de los datos antes de enviarlos al procesador de la aplicación. Además, las consideraciones de producción han cambiado con la integración de módulos de sensores, software de referencia y kits de desarrollo comunes que permiten periodos de cualificación más cortos. Esta innovación se alinea con la tendencia general en pantallas conectadas, cabinas inteligentes, sistemas de juegos, electrodomésticos y equipos colaborativos, donde el reconocimiento fiable se convierte en un factor diferenciador para los productos.
Hasta 2034, la adopción de esta tecnología podría extenderse más allá de los productos de alta gama gracias a la reducción de los costes de implementación mediante procesadores de bajo consumo, interfaces estandarizadas y la escalabilidad del software. Las inversiones en fabricación en Asia-Pacífico impulsarán este crecimiento, mientras que las normativas de seguridad vehicular en Europa y las exigencias de accesibilidad en Norteamérica fomentarán la tendencia hacia los controles multimodales. Los proveedores de sensores que puedan desarrollar su experiencia a partir de algoritmos reutilizables, certificaciones para el sector automotriz y modelos de voz en idiomas locales podrán aprovechar los ciclos de diseño y el valor recurrente del software.
Alcance del informe de mercado de sensores de interacción
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 5.070 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 8.100 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,04% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sensores de interacción
El crecimiento del mercado de sensores de interacción se debe a la transición de interfaces basadas en comandos a interfaces sensibles al contexto, capaces de reconocer la mirada, la voz, los gestos, la presencia y la proximidad. Los fabricantes buscan reducir los controles mecánicos, aumentar la accesibilidad y ofrecer experiencias de usuario únicas. Además, existe una demanda de programas para vehículos relacionados con la monitorización del conductor y la personalización del interior, así como de entrada espacial de baja latencia para aplicaciones de entretenimiento. La cadena de valor abarca materiales sensores y MEMS, cámaras y micrófonos, transceptores de radar y microcontroladores, middleware, datos de entrenamiento y aplicaciones de software.
La dinámica del mercado crea ventajas para los proveedores que cuentan con hardware cualificado y algoritmos de referencia. La obtención de componentes se ha vuelto más favorable; sin embargo, los componentes ópticos, los chips para automoción y el embalaje avanzado aún se enfrentan al riesgo de largos periodos de cualificación. Por lo tanto, los clientes obtienen los componentes críticos de múltiples proveedores y desarrollan arquitecturas utilizando procesadores de propósito general para una amplia gama de productos. La creación de valor se logra optimizando el reconocimiento en diversas condiciones de iluminación, acústica y movimiento, así como habilitando el procesamiento en el borde de la red.
El informe del mercado de sensores de interacción muestra que la competencia no surge de los sensores individuales, sino de la madurez de la plataforma, las limitaciones energéticas, la portabilidad del software y la asistencia para la cualificación. La competencia entre Infineon Technologies AG, NXP Semiconductors NV, Texas Instruments Incorporated, Microchip Technology Incorporated, Robert Bosch GmbH, TDK Corporation y KEMET Corporation se basa en su cartera de semiconductores, computación embebida y experiencia en aplicaciones. Además, Acconeer AB y Neonode Inc. compiten en sus tecnologías especializadas de radar e interacción óptica. Google LLC influye en el ecosistema de tecnología de reconocimiento de voz y aprendizaje automático.
La fusión multimodal, el entrenamiento con datos sintéticos, la inferencia privada y la miniaturización marcan la pauta para las futuras inversiones. El posicionamiento estratégico depende de la obtención temprana de contratos de diseño, debido al prolongado tiempo de trabajo en proyectos de automoción y electrodomésticos. Los proveedores aumentan los kits de evaluación y el software validado para reducir los costes de desarrollo para sus clientes. La colaboración entre fabricantes de chips, proveedores de primer nivel, plataformas en la nube y fabricantes de equipos originales cobra cada vez más importancia debido a la necesidad de coordinar la ubicación de los sensores y los algoritmos para un reconocimiento preciso.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sensores de interacción: Perspectivas estratégicas
Perspectivas regionales
Mercado de sensores de interacción en Norteamérica
La región de Norteamérica representó entre el 32 % y el 35 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 % hasta 2034. La cuota de mercado de los sensores de interacción se atribuye a la penetración de altavoces inteligentes, equipos informáticos avanzados, tecnología de juegos de última generación, hogares conectados y automóviles con capacidades digitales. La solidez de los ecosistemas de semiconductores, computación en la nube y software de aplicación acelera la creación de prototipos y la comercialización.
La seguridad en las aplicaciones automotrices, la accesibilidad y la productividad de las empresas constituyen criterios importantes en las compras. Los fabricantes integran cámaras, micrófonos, tecnología de radar y sensores de proximidad para garantizar la consistencia en diversas condiciones de funcionamiento. El procesamiento local gestiona la privacidad y la latencia, y las actualizaciones de software inalámbricas optimizan la utilidad del producto. Canadá aporta valor añadido mediante la ingeniería automotriz y la investigación en inteligencia artificial.
Mercado de sensores de interacción en EE. UU.
En 2025, Estados Unidos representó entre el 76 % y el 80 % de los ingresos de Norteamérica, y se prevé que experimente un crecimiento anual compuesto (CAGR) del 5,9 % al 6,5 % entre 2026 y 2034. La demanda estará impulsada por empresas de consumo y plataformas, proveedores del sector automotriz, semiconductores, proveedores del ecosistema de videojuegos y fabricantes de dispositivos empresariales. Si bien la tecnología de voz está consolidada, los compradores combinan cada vez más el reconocimiento de voz con tecnología de cámara, sensores de proximidad y radares de corto alcance para mejorar la seguridad y la experiencia del usuario.
Los ecosistemas empresariales como Google LLC, Texas Instruments Incorporated y Microchip Technology Incorporated fomentan el desarrollo local de productos, pero los participantes extranjeros mantienen su soporte técnico y servicio al cliente. La mayor acogida se observa en sistemas de infoentretenimiento, sistemas de monitorización del conductor, pantallas inteligentes, electrodomésticos, herramientas de videoconferencia y entretenimiento inmersivo. El enfoque en la inferencia en el dispositivo, la seguridad, la eficiencia y la compatibilidad se refleja en las compras. El marco de responsabilidad en EE. UU. y las necesidades de los productos propiciarán la implementación de mecanismos de respaldo sólidos, evaluaciones de rendimiento exhaustivas y un consentimiento más informado sobre la captura de imágenes o sonido.
Mercado europeo de sensores de interacción
Europa representará entre el 26 % y el 29 % de los ingresos en 2025, con proyecciones de una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,1 %. Alemania mantiene su posición gracias a su ingeniería automotriz, sus vehículos de alta gama, su automatización industrial y su sólido sistema de proveedores de primer nivel (Tier 1). Sus fabricantes se centran en la calidad, la seguridad funcional y los acuerdos de suministro a largo plazo, lo que genera demanda de sistemas de cámara, radar, sin contacto y de voz diseñados para entornos operativos complejos.
El Reino Unido aporta experiencia en IA, videojuegos, software de voz e ingeniería automotriz, junto con un sólido ecosistema universitario y de startups. Francia concentra la demanda en los sectores automotriz, aeroespacial, de electrodomésticos e infraestructura inteligente. La fabricación de maquinaria italiana y los productos de consumo con un diseño innovador generan demanda de controles intuitivos, mientras que el ensamblaje de vehículos y las inversiones en edificios inteligentes en España impulsan el despliegue de módulos. Los requisitos de privacidad en Europa promueven la computación perimetral y la minimización de datos, y las normativas de seguridad vehicular fomentan la monitorización de conductores y ocupantes. En este contexto, se valoran positivamente los proveedores con algoritmos transparentes, soporte para idiomas regionales, ciberseguridad y soporte durante todo el ciclo de vida del producto.
Mercado de sensores de interacción en la región Asia-Pacífico
En Asia Pacífico, la generación de ingresos se sitúa entre el 29 % y el 32 % en 2025, con una tasa de crecimiento anual compuesta (CAGR) prevista del 6,7 % al 7,4 %. China lidera el mercado gracias a la fabricación de productos electrónicos, vehículos eléctricos, electrodomésticos y dispositivos inteligentes. Japón y Corea del Sur aportan componentes de precisión, tecnología automotriz, pantallas y dispositivos de entretenimiento.
India se beneficia de la creciente demanda derivada del aumento del número de dispositivos digitales y de los incentivos a la fabricación, mientras que Australia aporta su parte a través de edificios inteligentes, minería y servicios. Las políticas regionales sobre fabricación de semiconductores, seguridad vehicular y automatización fomentan la inversión. La optimización de costos seguirá siendo clave, y los módulos más pequeños, la reutilización de software y el soporte multilingüe se volverán esenciales.
Mercado de sensores de interacción en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 6,0 %. Los Emiratos Árabes Unidos lideran el sector gracias a los edificios inteligentes, la aviación, el comercio minorista y la movilidad de alta gama, mientras que los programas de infraestructura de Arabia Saudita generan demanda de sistemas inteligentes de acceso, entretenimiento y automatización.
Sudáfrica contribuye a través de la fabricación de vehículos, sistemas de seguridad y el uso comercial de innovaciones tecnológicas. El resto de Oriente Medio y África sigue siendo selectivo, implementando innovaciones tecnológicas únicamente en aplicaciones urbanas de alto valor. Los climas extremos, el polvo, las interfaces de usuario multilingües y la conectividad poco fiable exigen sensores robustos y computación perimetral.
Análisis de segmentación
Tecnología
Se prevé que el segmento tecnológico crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,5 % durante el período 2026-2034. El mercado de sensores de interacción abarca arquitecturas de captura óptica, reconocimiento acústico, radar, infrarrojos, capacitivas y de proximidad. Su adopción depende de la precisión, la latencia, la privacidad, el consumo de energía, la lista de materiales y la resistencia ambiental. Los diseños multimodales combinan cada vez más entradas complementarias, lo que permite a los productos verificar la intención y mantener el rendimiento cuando la iluminación, el ruido ambiental, los guantes o las obstrucciones visuales reducen la fiabilidad de una sola modalidad.
- Sistemas basados en cámaras: Los sistemas basados en cámaras mantienen su posición de liderazgo porque interpretan gestos, la mirada, la postura y la identidad, al tiempo que mejoran los procesadores de imagen y las ópticas compactas facilitan su integración en vehículos, pantallas y productos de entretenimiento.
- Reconocimiento de voz: El reconocimiento de voz ofrece control manos libres y accesibilidad en altavoces, vehículos, electrodomésticos y dispositivos empresariales, con una diferenciación estratégica cada vez más vinculada a la cobertura en idiomas locales, la supresión de ruido y el procesamiento en el dispositivo.
Industria
Se prevé que el segmento industrial del mercado de sensores de interacción registre una tasa de crecimiento anual compuesta (CAGR) del 6,1 % al 6,8 % durante el período 2026-2034. Las estrategias de producto difieren según la carga de cualificación, el ciclo de reemplazo, el entorno del usuario y la latencia aceptable. La electrónica de consumo ofrece escalabilidad, el entretenimiento valora la capacidad de respuesta y los programas automotrices requieren una mayor visibilidad del diseño con exigentes requisitos de seguridad y ciclo de vida. Los proveedores desarrollan cada vez más plataformas configurables que comparten hardware de detección central, adaptando algoritmos, carcasas e interfaces para cada sector, lo que mejora la reutilización de la ingeniería y el poder de negociación en las compras.
- Electrónica de consumo: La electrónica de consumo representa la mayor oportunidad de mercado en términos de volumen, abarcando teléfonos, ordenadores, electrodomésticos, dispositivos portátiles y pantallas inteligentes, donde el tamaño compacto, el bajo consumo de energía, la configuración intuitiva y el coste competitivo de los componentes determinan su adopción.
- Entretenimiento: Las aplicaciones de entretenimiento priorizan la baja latencia, la precisión espacial y el seguimiento continuo para juegos, medios inmersivos y espacios interactivos, lo que hace que la fusión de sensores y el software fácil de usar para desarrolladores sean importantes para ofrecer experiencias atractivas.
- Automoción: La demanda en el sector automotriz es estratégicamente importante porque la monitorización del conductor, la detección de ocupantes, el infoentretenimiento, el acceso inteligente y el control sin contacto requieren componentes cualificados, un soporte de software duradero y un funcionamiento fiable en condiciones extremas de iluminación y temperatura.
Resumen de la oportunidad
|
Sector vertical de la industria |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Electrónica de consumo |
Alto |
Computación ambiental |
Maduro |
|
Entretenimiento |
Medio |
Entrada espacial |
Escalada |
|
Automotor |
Alto |
Inteligencia de cabina |
Escalada |
|
Otros |
Bajo |
Acceso sin contacto |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de sensores de interacción
Las interfaces multimodales reemplazan a los controles de entrada única.
Los fabricantes están pasando de funciones aisladas de tacto, voz o gestos a sistemas que confirman la intención mediante múltiples señales. Un vehículo puede combinar la dirección de la mirada, comandos de voz, movimiento de la mano y posición del ocupante, mientras que una pantalla inteligente puede usar la detección de presencia para activar micrófonos o cámaras solo cuando sea necesario. Esta arquitectura mejora la fiabilidad en entornos ruidosos, con poca luz y en situaciones donde las manos están ocupadas. El impacto comercial se manifiesta en un mayor número de sensores por dispositivo, una mayor demanda de procesadores integrados y la calibración periódica del software. También crea complejidad en la integración, lo que beneficia a los proveedores con diseños de referencia, sincronización temporal y algoritmos probados. A medida que las plataformas informáticas comunes se extienden a todas las familias de productos, la capacidad multimodal se vuelve asequible más allá de los modelos insignia y admite características diferenciadas sin rediseñar pilas de hardware completas.
La IA en el borde mejora la privacidad, la latencia y la eficiencia operativa.
La inferencia en el dispositivo permite que los sistemas de interacción clasifiquen el habla, el movimiento, la presencia y la postura sin transmitir continuamente audio o imágenes sin procesar. Una menor latencia mejora los juegos, el control de vehículos, los sistemas de acceso y los electrodomésticos, donde la respuesta retardada socava la confianza. El procesamiento local también limita el ancho de banda de la red y ayuda a los fabricantes a implementar políticas de minimización de datos. El impacto en el mercado va más allá de la demanda de procesadores: los desarrolladores requieren modelos optimizados, middleware de fusión de sensores, memoria segura y herramientas que midan la precisión con presupuestos de energía limitados. Los proveedores de semiconductores pueden capturar una mayor parte del valor del sistema al agrupar sensores, microcontroladores, aceleradores y bibliotecas. Los fabricantes de dispositivos obtienen un funcionamiento predecible durante la pérdida de conectividad, mientras que los operadores de flotas reducen los gastos en la nube. Por lo tanto, la capacidad de borde convierte los requisitos de privacidad y rendimiento en decisiones concretas de compra de hardware y software.
La seguridad del vehículo y la digitalización del habitáculo amplían el contenido de los sensores.
Los vehículos definidos por software están reemplazando los controles mecánicos con pantallas, voz, gestos y automatización contextual, además de incorporar la monitorización del conductor y los ocupantes. Cada función requiere sensores fiables capaces de distinguir las órdenes deliberadas de los movimientos fortuitos. Los sistemas de cámaras identifican la mirada y la postura; el radar detecta la presencia y los movimientos sutiles; los micrófonos permiten el control manos libres; y la detección de proximidad posibilita el acceso inteligente y la apertura del maletero. Los ciclos de cualificación de vehículos más largos generan relaciones duraderas con los proveedores y volúmenes de producción predecibles tras la adjudicación de un diseño. Las exigencias de seguridad también impulsan la validación en condiciones de temperatura, iluminación, vibración y acústica, lo que eleva las barreras de entrada. Desde el punto de vista comercial, este cambio incrementa el contenido de sensores de interacción por vehículo y fomenta la colaboración entre empresas de semiconductores, proveedores de primer nivel, desarrolladores de software y fabricantes de automóviles para gestionar la integración, la ciberseguridad y las actualizaciones del ciclo de vida.
Tendencias futuras del mercado de sensores de interacción
Orquestación de sensores con conciencia del contexto
Las tendencias del mercado de sensores de interacción se centrarán cada vez más en la orquestación, en lugar del funcionamiento continuo de cada canal de detección. Los radares de baja potencia o los dispositivos de proximidad pueden detectar la presencia y activar cámaras, micrófonos o procesadores de mayor potencia solo cuando sea necesario. El software seleccionará las modalidades según la iluminación, el ruido, la ocupación, la configuración de privacidad y el estado de la batería. Este enfoque reduce el consumo de energía y la captura innecesaria de datos, al tiempo que mejora la capacidad de respuesta. La diferenciación de productos se orientará hacia políticas que determinen cuándo se activan los sensores, cómo se combinan las puntuaciones de confianza y qué información permanece local. Los proveedores que ofrezcan componentes interoperables, capas de control seguras y ahorros de energía cuantificables ganarán influencia sobre la arquitectura del sistema en vehículos, electrodomésticos, dispositivos informáticos y edificios.
Datos sintéticos y validación continua del modelo
Los equipos de desarrollo dependerán cada vez más de datos sintéticos para entrenar y probar el reconocimiento en gestos poco comunes, configuraciones de cabina, acentos, posiciones corporales, condiciones de iluminación y obstrucciones de sensores. Los escenarios generados pueden acortar los ciclos de recopilación y reducir la exposición de información personal, pero los compradores exigirán pruebas de que el rendimiento simulado se transfiere a entornos físicos. La validación continua se integrará en la gestión del ciclo de vida, ya que las actualizaciones de software modifican el comportamiento después del envío. Los proveedores se diferenciarán mediante conjuntos de datos trazables, pruebas de sesgo, bibliotecas de escenarios y herramientas de monitorización que identifiquen desviaciones en el rendimiento. Esta tendencia debería aumentar los ingresos por software e ingeniería, al tiempo que ayuda a los fabricantes a lanzar funciones localizadas más rápidamente sin tener que recopilar desde cero todas las posibles condiciones del mundo real.
Oportunidades de mercado para sensores de interacción
Plataformas de voz y gestos localizadas para mercados emergentes
Los proveedores pueden abordar los mercados con baja penetración combinando modelos de voz en idiomas regionales, gestos culturalmente familiares, inferencia sin conexión y módulos de sensores de bajo costo. India, el sudeste asiático, Oriente Medio y África presentan condiciones heterogéneas en cuanto a idioma, conectividad y precio de los dispositivos, condiciones que las interfaces globales predeterminadas podrían no cubrir eficazmente. La inversión debe centrarse en software modular, alianzas para pruebas locales y procesadores capaces de ejecutar modelos comprimidos sin acceso continuo a la nube. Los fabricantes de electrodomésticos, los productores de vehículos y los operadores de servicios públicos pueden adoptar estas plataformas de forma incremental mediante hardware común y paquetes de idiomas descargables. Los participantes exitosos desarrollarán la distribución y el soporte para desarrolladores junto con la localización, garantizando que las interfaces sigan siendo precisas en entornos acústicos complejos, con luz solar intensa, diversos acentos y conversaciones en varios idiomas.
Módulos de interacción para la modernización de edificios y equipos.
Existe una importante oportunidad en el mercado de sensores de interacción para actualizar ascensores, quioscos, paneles industriales, dispositivos sanitarios y sistemas de acceso comercial sin necesidad de reemplazar la totalidad de los equipos. Los módulos compactos de cámara, radar, infrarrojos o voz permiten añadir comandos sin contacto, detección de presencia y análisis de uso mediante interfaces estándar. Los inversores deben centrarse en proveedores que ofrezcan carcasas robustas, actualizaciones de ciberseguridad, diagnósticos remotos y kits de integración para múltiples protocolos de control. La modernización resulta rentable cuando la instalación reduce la limpieza, el tiempo de inactividad o la supervisión manual, pero el éxito depende de una rentabilidad cuantificable y un funcionamiento fiable. Las alianzas estratégicas con empresas de servicios para edificios, distribuidores de equipos e integradores de sistemas pueden acelerar la implementación y generar ingresos recurrentes a partir del mantenimiento del software, la calibración y la gestión de dispositivos a nivel de flota.
Novedades recientes
- Junio de 2026: NXP Semiconductors NV presentó el sistema en chip de radar automotriz SAF8444 para plataformas de nivel 2 y nivel 2+ sensibles al costo. El dispositivo integra el procesamiento de datos de cámara y radar, admite la banda de 76 a 81 GHz y está diseñado para reducir los requisitos térmicos, de lista de materiales y de procesamiento central, al tiempo que extiende la detección avanzada a los vehículos convencionales.
- Agosto de 2026: YFORE ha presentado una nueva solución de detección por radar de banda ultraancha (UWB) diseñada para admitir múltiples funciones en vehículos de próxima generación, incluyendo la seguridad de los ocupantes, el acceso inteligente al vehículo y el estacionamiento automatizado. La compañía de tecnología automotriz afirmó que su enfoque más reciente está diseñado para habilitar múltiples capacidades de detección a través de una plataforma de hardware UWB común. Esto podría permitir a los fabricantes de automóviles implementar diferentes funciones en los vehículos, reduciendo la necesidad de sistemas de detección independientes.
- Mayo de 2025: NXP Semiconductors NV presentó la familia S32R47 de procesadores de radar de imágenes de tercera generación. Fabricados con tecnología FinFET de 16 nm, estos procesadores ofrecen hasta el doble de potencia de procesamiento que la generación anterior y admiten nubes de puntos más densas, una mejor separación de objetos y aplicaciones de control escalables de nivel 2+ a nivel 4.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -