
Mercato dei sensori di interaczione: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei sensori di interazione (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (basata su fotocamera, riconoscimento vocale, altro); settore (elettronica di consumo, intrattenimento, automobilistico, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00012541
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
5,07 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
8,1 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,04 %
Tasso di crescita
Mercato di riferimento
61,88 miliardi di dollari USA
(2026-2034)
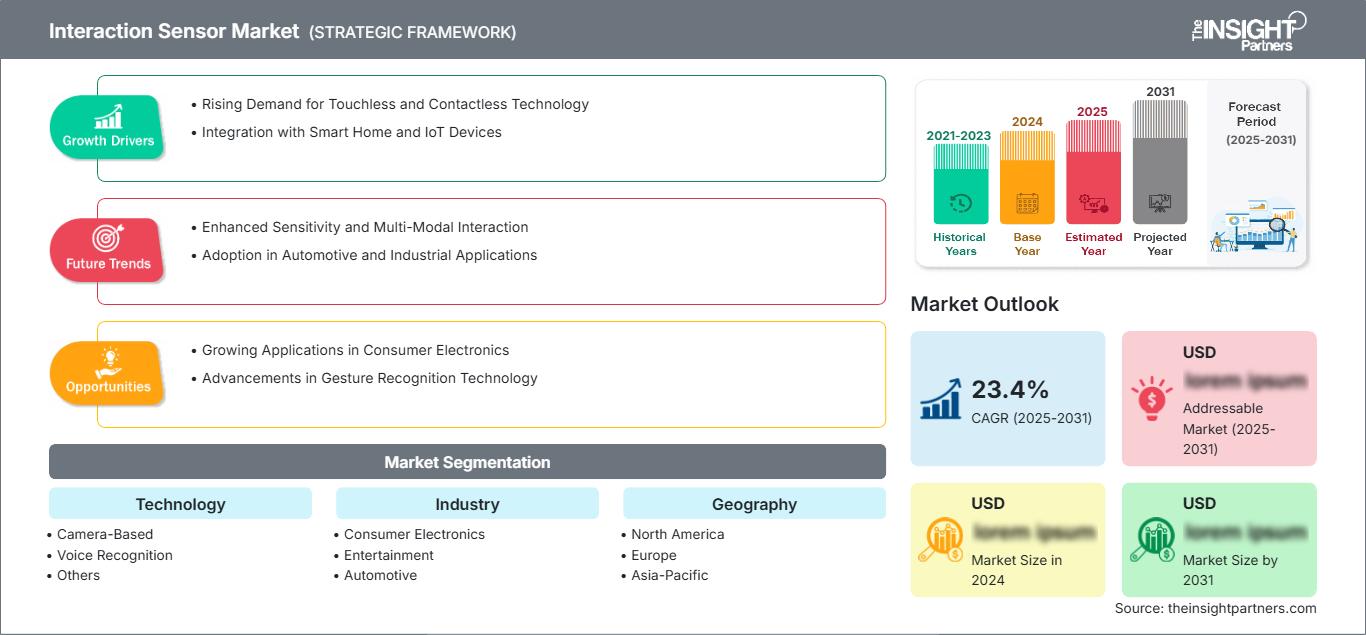
Il mercato dei sensori di interazione valeva 5,07 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 8,1 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,04% nel periodo 2026-2034. La domanda è in aumento grazie all'integrazione di interfacce touchless, contestualizzate e multimodali in prodotti di consumo, veicoli, sistemi di intrattenimento e ambienti connessi da parte dei produttori, unitamente ai progressi dei fornitori di componenti in termini di capacità di edge computing, precisione di rilevamento, efficienza energetica e capacità di integrazione su piattaforme di prodotto ad alto volume.
Il Nord America rappresenta una regione di mercato strategicamente attraente, trainata dalle dimensioni del mercato dei sensori di interazione, che si stima cresceranno a un tasso annuo composto (CAGR) del 5,8-6,4% fino al 2034. Le ampie implementazioni esistenti di elettronica di fascia alta, auto a guida autonoma, elettrodomestici connessi al cloud e sistemi di automazione aziendale stimoleranno l'adozione di queste tecnologie. La solida competenza regionale nella progettazione di semiconduttori e gli elevati standard di sicurezza per i veicoli favoriranno ulteriormente l'adozione di telecamere, radar, sensori di prossimità e interfacce vocali.
Analisi e approfondimenti sul mercato dei sensori di interazione
- Nord America: ha rappresentato una quota di mercato del 32-35% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% nel periodo 2026-2034, grazie al supporto dell'elettronica automobilistica, della diffusione delle case intelligenti, dell'automazione aziendale e degli ecosistemi di progettazione avanzata dei semiconduttori.
- USA: Nel 2025 ha rappresentato il 76-80% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,9-6,5%, trainata dai dispositivi connessi e dai programmi per veicoli definiti via software.
- Europa: nel 2025 deteneva una quota di mercato del 26-29% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,5-6,1%, con Germania, Regno Unito e Francia in testa all'implementazione nei settori automobilistico, industriale e delle interfacce per i consumatori.
- Asia-Pacifico: ha conquistato una quota di mercato del 29-32% nel 2025 e dovrebbe crescere a un tasso annuo composto del 6,7-7,4%, trainata dalla produzione di elettronica, dalla digitalizzazione dei veicoli e dall'adozione di dispositivi intelligenti in Cina, Giappone, Corea del Sud e India.
- Segmento più ampio: la tecnologia basata su telecamere ha rappresentato il 43-47% della quota di mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% man mano che le interfacce basate sulla visione si diffonderanno su dispositivi e veicoli.
- Segmento ad alta crescita: il settore automobilistico deteneva una quota di mercato del 20-24% nel 2025 e si prevede che registrerà un CAGR del 7,1-7,8% grazie all'espansione del monitoraggio in cabina, del controllo senza contatto e della personalizzazione.
- Aziende chiave analizzate nel dettaglio: Acconeer AB, Google LLC, Infineon Technologies AG, KEMET Corporation, Microchip Technology Incorporated, Neonode Inc., NXP Semiconductors NV, Robert Bosch GmbH, TDK Corporation e Texas Instruments Incorporated.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia ha fatto molta strada, passando dai semplici pulsanti e dal rilevamento di prossimità di base a tecnologie di fusione come visione, audio, radar, infrarossi e capacitivo. Il processo di inferenza edge elimina qualsiasi interferenza dovuta a rumore ambientale, differenze di illuminazione e movimenti involontari dai dati prima che vengano inviati al processore dell'applicazione. Inoltre, le considerazioni sulla produzione sono cambiate con l'integrazione di moduli sensore, software di riferimento e kit di sviluppo comuni che consentono periodi di qualificazione più brevi. Questa innovazione si allinea al trend più ampio di display connessi, cabine intelligenti, sistemi di gioco, elettrodomestici e apparecchiature collaborative, dove un riconoscimento affidabile diventa un elemento di differenziazione per i prodotti.
Entro il 2034, l'adozione di questa tecnologia potrebbe estendersi oltre i prodotti di fascia alta, grazie alla riduzione dei costi di implementazione tramite processori a basso consumo, interfacce standardizzate e scalabilità del software. Gli investimenti nella produzione nella regione Asia-Pacifico alimenteranno la crescita, mentre le normative sulla sicurezza dei veicoli in Europa e le esigenze di accessibilità in Nord America stimoleranno la tendenza verso i sistemi di controllo multimodali. I fornitori di sensori in grado di sviluppare la propria competenza basandosi su algoritmi riutilizzabili, qualifiche per il settore automobilistico e modelli vocali in lingua locale potranno trarre vantaggio dai cicli di progettazione e dal valore ricorrente del software.
Ambito del rapporto di mercato sui sensori di interazione
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 5,07 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 8,1 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,04% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sensori di interazione
La crescita del mercato dei sensori di interazione è trainata dal passaggio da interfacce basate su comandi a interfacce sensibili al contesto, in grado di riconoscere sguardo, voce, gesti, presenza e prossimità. I produttori necessitano di un minor numero di comandi meccanici, maggiore accessibilità ed esperienze utente uniche. Inoltre, vi è una domanda di programmi per veicoli relativi al monitoraggio del conducente e alla personalizzazione degli interni, nonché di input spaziali a bassa latenza per applicazioni di intrattenimento. La catena del valore comprende materiali sensibili e MEMS, telecamere e microfoni, ricetrasmettitori radar e microcontrollori, middleware, dati di addestramento e applicazioni software.
Le dinamiche di mercato creano vantaggi per i fornitori che dispongono sia di hardware qualificato che di algoritmi di riferimento. L'approvvigionamento dei componenti è diventato più favorevole; tuttavia, i componenti ottici, i chip per il settore automobilistico e il packaging avanzato sono ancora soggetti al rischio di lunghi periodi di qualificazione. Pertanto, i clienti si riforniscono di componenti critici da più fornitori e realizzano architetture utilizzando processori generici per un'ampia gamma di prodotti. La creazione di valore si ottiene ottimizzando il riconoscimento in diverse condizioni di illuminazione, acustica e movimento, nonché abilitando l'elaborazione edge.
Il rapporto sul mercato dei sensori di interazione mostra che la concorrenza non deriva dai singoli sensori, bensì dalla predisposizione della piattaforma, dai vincoli energetici, dalla portabilità del software e dall'assistenza alla qualificazione. La competizione tra Infineon Technologies AG, NXP Semiconductors NV, Texas Instruments Incorporated, Microchip Technology Incorporated, Robert Bosch GmbH, TDK Corporation e KEMET Corporation si basa sul loro portafoglio di semiconduttori, sull'informatica embedded e sulla competenza applicativa. Inoltre, Acconeer AB e Neonode Inc. competono sulle loro tecnologie specializzate di radar e interazione ottica. Google LLC influenza l'ecosistema delle tecnologie di riconoscimento vocale e apprendimento automatico.
La fusione multimodale, l'addestramento con dati sintetici, l'inferenza privata e la miniaturizzazione diventano le direzioni degli investimenti futuri. Il posizionamento strategico dipende dall'ottenimento di contratti di progettazione nelle prime fasi, a causa dei lunghi periodi di lavoro sui progetti per il settore automobilistico e degli elettrodomestici. I fornitori aumentano i kit di valutazione e i software validati per ridurre i costi di sviluppo per i propri clienti. La collaborazione tra fornitori di chip, fornitori di primo livello, piattaforme cloud e produttori di apparecchiature originali (OEM) diventa sempre più rilevante, data la necessità di coordinare il posizionamento dei sensori e gli algoritmi per un riconoscimento accurato.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sensori di interazione: approfondimenti strategici
Approfondimenti regionali
Mercato dei sensori di interazione in Nord America
La regione nordamericana ha contribuito con una quota di mercato del 32-35% nel 2025 e crescerà a un CAGR del 5,8-6,4% fino al 2034. La quota di mercato dei sensori di interazione è attribuita alla diffusione di altoparlanti intelligenti, apparecchiature informatiche di alto livello, tecnologie di gioco avanzate, case connesse e auto digitalizzate. La solidità degli ecosistemi di semiconduttori, cloud computing e software applicativo accelera la prototipazione e la commercializzazione.
La sicurezza nelle applicazioni automobilistiche, l'accessibilità e la produttività delle imprese rappresentano criteri importanti negli acquisti. I produttori utilizzano l'integrazione di telecamere, microfoni, tecnologia radar e sensori di prossimità per garantire uniformità in diverse condizioni operative. L'elaborazione locale gestisce gli aspetti relativi alla privacy e alla latenza, mentre gli aggiornamenti software over-the-air aumentano l'utilità del prodotto. Il Canada apporta valore aggiunto attraverso l'ingegneria automobilistica e la ricerca sull'intelligenza artificiale.
Mercato statunitense dei sensori di interazione
Nel 2025 gli Stati Uniti hanno rappresentato il 76%-80% dei ricavi nordamericani e si prevede che registreranno una crescita annua composta (CAGR) del 5,9%-6,5% nel periodo 2026-2034. La domanda sarà trainata da aziende di beni di consumo e piattaforme, fornitori del settore automobilistico, semiconduttori, fornitori di ecosistemi di gioco e produttori di dispositivi aziendali. La tecnologia vocale è ormai consolidata, ma gli acquirenti la combinano sempre più spesso con la tecnologia delle telecamere, i sensori di prossimità e i radar a corto raggio per una maggiore sicurezza e una migliore esperienza utente.
I modelli di ecosistema di aziende come Google LLC, Texas Instruments Incorporated e Microchip Technology Incorporated favoriscono lo sviluppo locale di prodotti, ma i partecipanti stranieri mantengono il supporto tecnico e l'assistenza clienti. La maggiore diffusione si riscontra nei settori dell'infotainment, dei sistemi di monitoraggio del conducente, dei display intelligenti, degli elettrodomestici, degli strumenti per le videoconferenze e dell'intrattenimento immersivo. L'attenzione all'inferenza on-device, alla sicurezza, all'efficienza e alla compatibilità si riflette negli acquisti. Il quadro normativo in materia di responsabilità negli Stati Uniti e le esigenze dei prodotti porteranno a solide clausole di salvaguardia, valutazioni approfondite delle prestazioni e un consenso più consapevole in merito all'acquisizione di immagini o suoni.
Mercato europeo dei sensori di interazione
L'Europa rappresenterà il 26-29% del fatturato nel 2025, con proiezioni di crescita annua composta (CAGR) del 5,5-6,1%. La Germania si conferma leader grazie alla sua ingegneria automobilistica, alle auto di alta gamma, all'automazione industriale e alla solida rete di fornitori di primo livello (Tier 1). I suoi produttori si concentrano su qualità, sicurezza funzionale e accordi di fornitura a lungo termine, generando una domanda di sistemi di telecamere, radar, touchless e vocali progettati per ambienti operativi complessi.
Il Regno Unito apporta competenze in intelligenza artificiale, videogiochi, software vocale e ingegneria automobilistica, in combinazione con un solido ecosistema universitario e di startup. La Francia è sede di una forte domanda nei settori automobilistico, aerospaziale, degli elettrodomestici e delle infrastrutture intelligenti. La produzione italiana di macchinari e i prodotti di consumo dal design ricercato generano una domanda di comandi intuitivi, mentre gli investimenti spagnoli nell'assemblaggio di veicoli e negli edifici intelligenti supportano la diffusione dei moduli. I requisiti di privacy in Europa promuovono l'edge computing e la minimizzazione dei dati, e le normative sulla sicurezza dei veicoli incentivano il monitoraggio di conducenti e occupanti. In queste circostanze, i fornitori con algoritmi trasparenti, supporto per le lingue regionali, sicurezza informatica e supporto per l'intero ciclo di vita del prodotto vengono premiati.
Mercato dei sensori di interazione nella regione Asia-Pacifico
Nella regione Asia-Pacifico, la generazione di ricavi si attesta tra il 29% e il 32% nel 2025, con un tasso di crescita annuo composto (CAGR) previsto tra il 6,7% e il 7,4%. La Cina domina grazie alla produzione di elettronica, ai veicoli elettrici, agli elettrodomestici e all'utilizzo di dispositivi intelligenti. Giappone e Corea del Sud contribuiscono con componenti di precisione, tecnologia automobilistica, display e dispositivi di intrattenimento.
L'India beneficia della crescente domanda derivante dal numero sempre maggiore di dispositivi digitali e degli incentivi per il settore manifatturiero, mentre l'Australia contribuisce con i settori degli edifici intelligenti, dell'industria mineraria e dei servizi. Le politiche regionali in materia di produzione di semiconduttori, sicurezza dei veicoli e automazione incoraggiano gli investimenti. L'ottimizzazione dei costi rimarrà fondamentale, con moduli più piccoli, riutilizzo del software e supporto multilingue che diventeranno essenziali.
Mercato dei sensori di interazione in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 5,3-6,0%. Gli Emirati Arabi Uniti sono leader nei settori degli edifici intelligenti, dell'aviazione, della vendita al dettaglio e della mobilità di lusso, mentre i programmi infrastrutturali dell'Arabia Saudita creano domanda di sistemi intelligenti di accesso, intrattenimento e automazione.
Il Sudafrica contribuisce attraverso la produzione di veicoli, i sistemi di sicurezza e l'utilizzo commerciale di innovazioni tecnologiche. Il resto del Medio Oriente e dell'Africa continua ad essere selettivo, limitando l'impiego di innovazioni tecnologiche ad applicazioni urbane ad alto valore aggiunto. Climi rigidi, polvere, interfacce utente multilingue e connettività inaffidabile richiedono sensori robusti e tecnologie di edge computing.
Analisi di segmentazione
Tecnologia
Si prevede che il segmento tecnologico crescerà a un tasso annuo composto (CAGR) del 5,9-6,5% nel periodo 2026-2034. Il mercato dei sensori di interazione comprende architetture di acquisizione ottica, riconoscimento acustico, radar, infrarossi, capacitivo e di prossimità. L'adozione dipende da accuratezza, latenza, privacy, consumo energetico, distinta base e resistenza ambientale. I design multimodali combinano sempre più input complementari, consentendo ai prodotti di verificare l'intento e mantenere le prestazioni anche quando l'illuminazione, il rumore di fondo, i guanti o la visuale ostruita riducono l'affidabilità di una singola modalità.
- Sistemi basati su telecamere: i sistemi basati su telecamere mantengono la posizione di leadership perché interpretano gesti, sguardo, postura e identità, mentre i processori di immagine in continuo miglioramento e le ottiche compatte favoriscono l'integrazione in veicoli, display e prodotti di intrattenimento.
- Riconoscimento vocale: il riconoscimento vocale offre controllo e accessibilità a mani libere su altoparlanti, veicoli, elettrodomestici e dispositivi aziendali, con una differenziazione strategica sempre più legata alla copertura delle lingue locali, alla soppressione del rumore e all'elaborazione sul dispositivo.
Industria
Si prevede che il segmento industriale del mercato dei sensori di interazione registrerà un CAGR del 6,1-6,8% nel periodo 2026-2034. Le strategie di prodotto variano in base agli oneri di qualificazione, al ciclo di sostituzione, all'ambiente utente e alla latenza accettabile. La scalabilità delle forniture di elettronica di consumo, la reattività dei sistemi di intrattenimento e i programmi automobilistici creano una maggiore visibilità della progettazione con requisiti di sicurezza e ciclo di vita esigenti. I fornitori realizzano sempre più piattaforme configurabili che condividono l'hardware di rilevamento di base, adattando algoritmi, alloggiamenti e interfacce per ciascun settore, migliorando il riutilizzo ingegneristico e il potere contrattuale negli acquisti.
- Elettronica di consumo: l'elettronica di consumo rappresenta la più ampia opportunità di volume in termini di telefoni, computer, elettrodomestici, dispositivi indossabili e display intelligenti, dove dimensioni compatte, basso consumo energetico, configurazione intuitiva e costi competitivi dei componenti ne determinano l'adozione.
- Intrattenimento: le applicazioni di intrattenimento privilegiano la bassa latenza, la precisione spaziale e il tracciamento continuo per giochi, media immersivi e luoghi interattivi, rendendo la fusione dei sensori e un software di facile utilizzo per gli sviluppatori elementi essenziali per esperienze coinvolgenti.
- Settore automobilistico: la domanda nel settore automobilistico è strategicamente importante perché il monitoraggio del conducente, il rilevamento della presenza degli occupanti, l'infotainment, l'accesso intelligente e il controllo senza contatto richiedono componenti qualificati, un supporto software affidabile e un funzionamento sicuro in condizioni estreme di illuminazione e temperatura.
Panoramica dell'opportunità
|
Verticale di settore |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Elettronica di consumo |
Alto |
Informatica ambientale |
Maturo |
|
Divertimento |
Mezzo |
Input spaziale |
Scalatura |
|
Automobilistico |
Alto |
Informazioni di cabina |
Scalatura |
|
Altri |
Basso |
Accesso senza contatto |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato dei sensori di interazione
Le interfacce multimodali sostituiscono i comandi a singolo ingresso
I produttori si stanno spostando da funzioni isolate di tocco, voce o gesti verso sistemi che confermano l'intento attraverso segnali multipli. Un veicolo può combinare la direzione dello sguardo, i comandi vocali, i movimenti delle mani e la posizione dell'occupante, mentre un display intelligente può utilizzare il rilevamento di presenza per attivare microfoni o telecamere solo quando necessario. Questa architettura migliora l'affidabilità in ambienti rumorosi, in condizioni di scarsa illuminazione e in situazioni in cui le mani sono occupate. L'impatto commerciale si manifesta attraverso un maggior numero di sensori per dispositivo, una maggiore domanda di processori embedded e una calibrazione software ricorrente. Crea inoltre una maggiore complessità di integrazione, a vantaggio dei fornitori con progetti di riferimento, tempi sincronizzati e algoritmi testati. Con la diffusione di piattaforme di elaborazione comuni tra le famiglie di prodotti, la capacità multimodale diventa accessibile anche al di fuori dei modelli di punta e supporta funzionalità differenziate senza la necessità di riprogettare interi stack hardware.
L'intelligenza artificiale edge migliora la privacy, riduce la latenza e aumenta l'efficienza operativa.
L'inferenza on-device consente ai sistemi di interazione di classificare voce, movimento, presenza e postura senza trasmettere continuamente audio o immagini grezze. La minore latenza migliora le prestazioni di giochi, sistemi di controllo dei veicoli, sistemi di accesso ed elettrodomestici, dove i ritardi di risposta minano la fiducia. L'elaborazione locale limita inoltre la larghezza di banda della rete e aiuta i produttori a implementare politiche di minimizzazione dei dati. L'impatto sul mercato va oltre la domanda di processori: gli sviluppatori richiedono modelli ottimizzati, middleware per la fusione di sensori, memoria sicura e strumenti che misurino la precisione con budget energetici limitati. I fornitori di semiconduttori possono acquisire una quota maggiore del valore del sistema raggruppando sensori, microcontrollori, acceleratori e librerie. I produttori di dispositivi ottengono un funzionamento prevedibile in caso di perdita di connettività, mentre gli operatori di flotte riducono le spese per il cloud. La capacità edge trasforma quindi i requisiti di privacy e prestazioni in decisioni concrete di acquisto di hardware e software.
Sicurezza del veicolo e digitalizzazione dell'abitacolo: ampliare i contenuti dei sensori
I veicoli definiti via software stanno sostituendo i comandi meccanici con display, comandi vocali, gestuali e automazione contestuale, aggiungendo al contempo il monitoraggio del conducente e degli occupanti. Ogni funzione richiede un rilevamento affidabile in grado di distinguere i comandi intenzionali dai movimenti accidentali. I sistemi di telecamere identificano lo sguardo e la postura; il radar può rilevare la presenza e i movimenti minimi; i microfoni supportano il controllo a mani libere; il rilevamento di prossimità consente l'accesso intelligente e l'attivazione del bagagliaio. Cicli di qualificazione dei veicoli più lunghi creano relazioni durature con i fornitori e volumi di produzione prevedibili dopo l'aggiudicazione di un progetto. Le aspettative in materia di sicurezza spingono inoltre alla validazione in condizioni di temperatura, illuminazione, vibrazione e acustica, innalzando le barriere all'ingresso. Dal punto di vista commerciale, questo cambiamento aumenta il contenuto di sensori di interazione per veicolo e incoraggia le partnership tra aziende di semiconduttori, fornitori di primo livello, sviluppatori di software e case automobilistiche per gestire l'integrazione, la sicurezza informatica e gli aggiornamenti del ciclo di vita.
Tendenze future del mercato dei sensori di interazione
Orchestrazione dei sensori sensibile al contesto
Le tendenze del mercato dei sensori di interazione si concentreranno sempre più sull'orchestrazione piuttosto che sul funzionamento continuo di ogni canale di rilevamento. I dispositivi radar o di prossimità a basso consumo energetico possono rilevare la presenza e attivare telecamere, microfoni o processori più potenti solo quando necessario. Il software selezionerà le modalità in base a illuminazione, rumore, presenza, impostazioni sulla privacy e stato della batteria. Questo approccio riduce il consumo energetico e l'acquisizione di dati non necessari, migliorando al contempo la reattività. La differenziazione dei prodotti si sposterà verso politiche che determinano quando i sensori si attivano, come vengono combinati i punteggi di affidabilità e quali informazioni rimangono locali. I fornitori che offrono componenti interoperabili, livelli di controllo sicuri e risparmi energetici misurabili acquisiranno influenza sull'architettura di sistema in veicoli, elettrodomestici, dispositivi informatici ed edifici.
Dati sintetici e validazione continua del modello
I team di sviluppo si affideranno sempre più a dati sintetici per addestrare e testare il riconoscimento di gesti rari, configurazioni della cabina, accenti, posizioni del corpo, condizioni di illuminazione e ostacoli ai sensori. Gli scenari generati possono abbreviare i cicli di raccolta e ridurre l'esposizione di informazioni personali, ma gli acquirenti richiederanno prove che le prestazioni simulate si trasferiscano agli ambienti fisici. La validazione continua diventerà parte integrante della gestione del ciclo di vita, poiché gli aggiornamenti software modificano il comportamento dopo la distribuzione. I fornitori si distingueranno grazie a set di dati tracciabili, test di bias, librerie di scenari e strumenti di monitoraggio che identificano le derive delle prestazioni. Questa tendenza dovrebbe incrementare i ricavi derivanti da software e ingegneria, aiutando al contempo i produttori a lanciare più rapidamente funzionalità localizzate senza dover raccogliere da zero ogni possibile condizione del mondo reale.
Opportunità di mercato per i sensori di interazione
Piattaforme vocali e gestuali localizzate per i mercati emergenti
I fornitori possono rivolgersi ai mercati sottosviluppati combinando modelli vocali regionali, gesti culturalmente familiari, inferenza offline e moduli sensore a basso costo. India, Sud-est asiatico, Medio Oriente e Africa presentano condizioni eterogenee in termini di lingua, connettività e prezzo dei dispositivi, che le interfacce globali predefinite potrebbero non gestire efficacemente. Gli investimenti dovrebbero concentrarsi su software modulari, partnership di test locali e processori in grado di eseguire modelli compressi senza accesso continuo al cloud. I produttori di elettrodomestici, i costruttori di veicoli e gli operatori di servizi pubblici possono adottare queste piattaforme gradualmente attraverso hardware comune e pacchetti linguistici scaricabili. Le aziende di successo in questo settore svilupperanno la distribuzione e il supporto agli sviluppatori parallelamente alla localizzazione, garantendo che le interfacce rimangano accurate in ambienti acustici affollati, in presenza di forte luce solare, con accenti diversi e conversazioni multilingue.
Moduli di interazione per l'ammodernamento di edifici e attrezzature
Nel mercato dei sensori di interazione, si apre una significativa opportunità di aggiornamento per ascensori, chioschi, pannelli industriali, dispositivi per il settore sanitario e sistemi di accesso commerciali già installati, senza la necessità di sostituire completamente gli impianti. Moduli compatti basati su telecamere, radar, infrarossi o riconoscimento vocale possono aggiungere comandi senza contatto, rilevamento di presenza e analisi dell'utilizzo tramite interfacce standard. Gli investitori dovrebbero puntare su fornitori che offrono custodie robuste, aggiornamenti di sicurezza informatica, diagnostica remota e kit di integrazione per molteplici protocolli di controllo. L'ammodernamento risulta economicamente vantaggioso quando l'installazione riduce le operazioni di pulizia, i tempi di inattività o la necessità di supervisione manuale, ma il successo dipende da un ritorno sull'investimento misurabile e da un funzionamento affidabile. Le partnership con società di servizi per edifici, distributori di apparecchiature e integratori di sistemi possono accelerare l'implementazione e generare entrate ricorrenti derivanti dalla manutenzione del software, dalla calibrazione e dalla gestione dei dispositivi a livello di flotta.
Sviluppi recenti
- Giugno 2026: NXP Semiconductors NV ha presentato il sistema su chip radar automobilistico SAF8444 per piattaforme di Livello 2 e Livello 2+ sensibili ai costi. Il dispositivo integra l'elaborazione dei dati di telecamera e radar, supporta la banda 76-81 GHz ed è progettato per ridurre i requisiti termici, la distinta base e l'elaborazione centrale, estendendo al contempo la rilevazione avanzata ai veicoli di serie.
- Agosto 2026: YFORE ha presentato una nuova soluzione di rilevamento radar a banda ultralarga (UWB) progettata per supportare molteplici funzioni nei veicoli di prossima generazione, tra cui la sicurezza degli occupanti, l'accesso intelligente al veicolo e il parcheggio automatizzato. L'azienda di tecnologia automobilistica ha affermato che il suo ultimo approccio è progettato per abilitare molteplici capacità di rilevamento attraverso una piattaforma hardware UWB comune. Ciò potrebbe consentire alle case automobilistiche di implementare diverse funzioni del veicolo riducendo al contempo la necessità di sistemi di rilevamento separati.
- Maggio 2025: NXP Semiconductors NV ha presentato la famiglia S32R47 di processori radar per immagini di terza generazione. Realizzati con tecnologia FinFET a 16 nm, questi processori offrono una potenza di elaborazione fino a due volte superiore rispetto alla generazione precedente e supportano nuvole di punti più dense, una migliore separazione degli oggetti e applicazioni di guida scalabili di livello 2+ fino al livello 4.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -