
インタラクションセンサー市場:規模・成長・予測 2034
インタラクションセンサー市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:技術別(カメラベース、音声認識、その他)、産業別(家電、エンターテイメント、自動車、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00012541
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 21, 2026


2025年の市場規模
50億7000 万米ドル
基準年値
2034年の予測
81 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.04 %
成長率
対象市場
618億8000 万米ドル
(2026年~2034年)
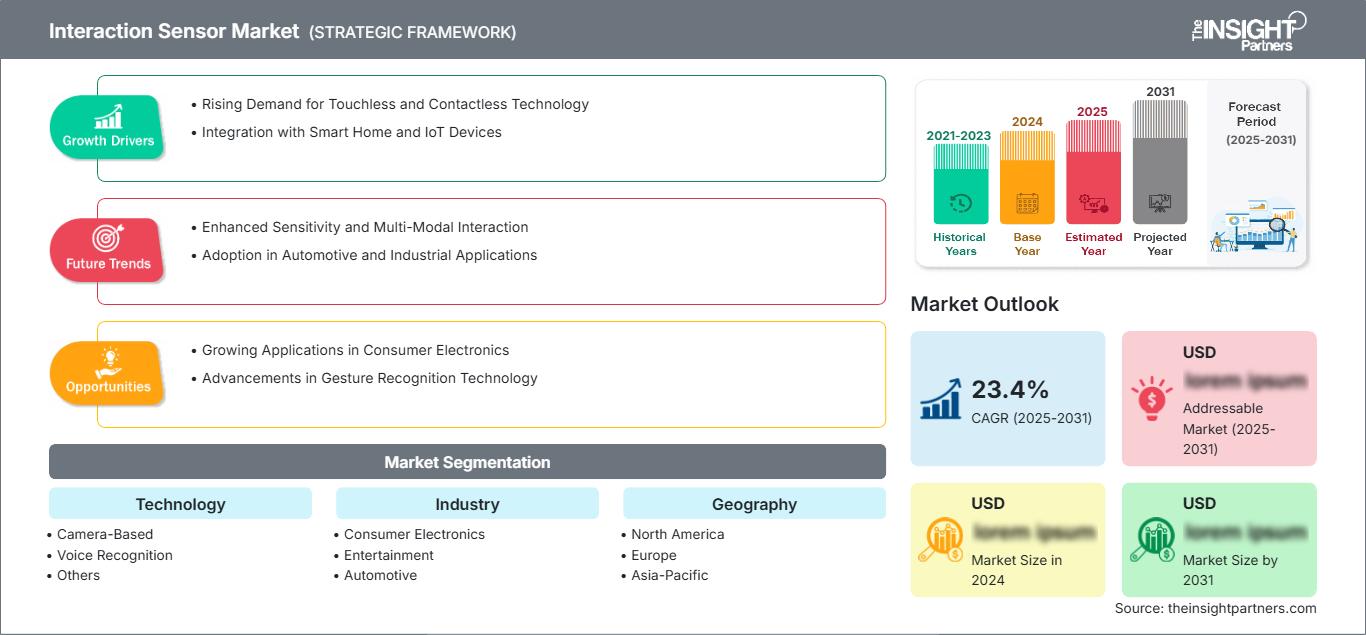
インタラクションセンサー市場は、2025年には50億7,000万米ドルと評価され、2034年には81億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.04%を記録すると見込まれています。需要の増加は、メーカーによる消費者向け製品、車両、エンターテイメントシステム、コネクテッド環境への非接触型、コンテキスト認識型、マルチモーダルインターフェースの統合に加え、コンポーネントサプライヤーによるエッジコンピューティング機能、センシング精度、電力効率、大量生産製品プラットフォームへの統合機能の進歩によるものです。
北米は、2034年まで年平均成長率(CAGR)5.8~6.4%と予測されるインタラクションセンサー市場規模に牽引され、戦略的に魅力的な市場地域となっています。ハイエンド電子機器、ソフトウェア定義型自動車、クラウド接続型家電、エンタープライズオートメーションシステムの大規模な既存導入が、普及を促進するでしょう。半導体設計における地域的な専門知識の高さと、車両に対する高い安全基準も、カメラ、レーダー、近接センサー、音声インターフェースの普及をさらに後押しします。
インタラクションセンサー市場の評価と洞察
- 北米: 2025年には32~35%のシェアを占め、自動車エレクトロニクス、スマートホームの普及、企業オートメーション、高度な半導体設計エコシステムに支えられ、2026~2034年には年平均成長率(CAGR)5.8~6.4%で成長すると予測されている。
- 米国: 2025年には北米の収益の76~80%を占め、コネクテッドデバイスやソフトウェア定義型車両プログラムに牽引され、年平均成長率(CAGR)5.9~6.5%で拡大すると予測されている。
- 欧州: 2025年には26~29%のシェアを占め、年平均成長率(CAGR)は5.5~6.1%と予測されており、ドイツ、英国、フランスが自動車、産業、消費者向けインターフェースの実装を牽引する。
- アジア太平洋地域: 2025年には29~32%のシェアを獲得し、中国、日本、韓国、インドにおける電子機器生産、車両のデジタル化、スマートデバイスの普及に牽引され、年平均成長率(CAGR)6.7~7.4%で成長すると予測される。
- 最大のセグメント:カメラベースの技術は、2025年には市場シェアの43~47%を占め、視覚対応インターフェースがデバイスや車両全体に拡大するにつれて、年平均成長率(CAGR)5.8~6.4%で成長すると予測されています。
- 高成長分野:自動車分野は2025年に20~24%の市場シェアを占め、車内モニタリング、非接触制御、パーソナライゼーションの拡大に伴い、7.1~7.8%の年平均成長率(CAGR)を記録すると予想されています。
- 詳細に分析された主要企業: Acconeer AB、Google LLC、Infineon Technologies AG、KEMET Corporation、Microchip Technology Incorporated、Neonode Inc.、NXP Semiconductors NV、Robert Bosch GmbH、TDK Corporation、およびTexas Instruments Incorporated。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
この技術は、ボタン操作や基本的な近接センシングから、視覚、音声、レーダー、赤外線、静電容量などの融合技術へと大きく進化しました。エッジ推論処理では、データがアプリケーションプロセッサに送信される前に、周囲のノイズ、照明の違い、意図しない動きによる干渉を除去します。さらに、センサーモジュールの統合、リファレンスソフトウェア、共通開発キットの登場により、製造上の考慮事項も変化し、検証期間の短縮が可能になりました。このイノベーションは、コネクテッドディスプレイ、スマートキャビン、ゲームシステム、家電製品、コラボレーション機器といった幅広いトレンドに合致しており、信頼性の高い認識が製品の差別化要因となっています。
2034年までには、低消費電力プロセッサ、標準化されたインターフェース、ソフトウェアのスケーラビリティによる実装コストの削減により、この技術の採用は高級製品にとどまらず、より広範な分野に拡大する可能性があります。アジア太平洋地域における製造業への投資が成長を牽引する一方、欧州における車両安全規制と北米におけるアクセシビリティへの要求が、マルチモーダル制御のトレンドを促進するでしょう。再利用可能なアルゴリズム、自動車関連の認証、および現地語音声モデルを基盤として専門知識を構築できるセンサープロバイダーは、設計サイクルとソフトウェアの継続的な価値を活用できます。
インタラクションセンサー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 50億7000万米ドル |
| 2034年までの市場規模 | 81億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.04% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
インタラクションセンサー市場分析
インタラクションセンサー市場の成長は、コマンド駆動型インターフェースから、視線、音声、ジェスチャー、存在、近接を認識できるコンテキスト依存型インターフェースへの移行によって促進されています。メーカーは、機械的な制御の削減、アクセシビリティの向上、そして独自のユーザーエクスペリエンスを求めています。さらに、ドライバーモニタリングやインテリアカスタマイズに関連する車両プログラム、およびエンターテイメントアプリケーション向けの低遅延空間入力に対する需要も高まっています。バリューチェーンは、センシング材料とMEMS、カメラとマイクロフォン、レーダートランシーバーとマイクロコントローラ、ミドルウェア、トレーニングデータ、およびソフトウェアアプリケーションを網羅しています。
市場の動向は、認定済みのハードウェアとリファレンスアルゴリズムの両方を持つサプライヤーに有利な状況を生み出しています。部品調達はより有利になっていますが、光学部品、車載用チップ、高度なパッケージングは、依然として認定期間が長くなるリスクに直面しています。そのため、顧客は重要な部品を複数のベンダーから調達し、汎用プロセッサを使用して幅広い製品に対応するアーキテクチャを構築しています。さまざまな照明、音響、および動作条件下での認識を最適化し、エッジ処理を可能にすることで、価値創造が実現されます。
インタラクションセンサー市場レポートによると、競争は個々のセンサーではなく、プラットフォームの準備状況、エネルギー制約、ソフトウェアの移植性、および認証支援から生じている。インフィニオン・テクノロジーズ、NXPセミコンダクターズ、テキサス・インスツルメンツ、マイクロチップ・テクノロジー、ロバート・ボッシュ、TDK、KEMETの各社間の競争は、半導体ポートフォリオ、組み込みコンピューティング、およびアプリケーションの専門知識に基づいている。さらに、Acconeer ABとNeonode Inc.は、独自のレーダーおよび光学インタラクション技術で競合している。Google LLCは、音声認識および機械学習技術のエコシステムに影響を与えている。
マルチモーダル融合、合成データ学習、プライベート推論、小型化が今後の投資の方向性となる。自動車および家電プロジェクトは長期にわたるため、戦略的なポジショニングは早期の設計採用獲得にかかっている。サプライヤーは顧客の開発コスト削減のため、評価キットと検証済みソフトウェアを拡充する。正確な認識にはセンサー配置とアルゴリズムの連携が不可欠となるため、チップベンダー、ティア1サプライヤー、クラウドプラットフォーム、OEM間の連携がますます重要になる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
インタラクションセンサー市場:戦略的洞察
地域別分析
北米のインタラクションセンサー市場
北米地域は2025年に市場シェアの32~35%を占め、2034年まで年平均成長率(CAGR)5.8~6.4%で成長すると予測されています。インタラクションセンサー市場のシェア拡大は、スマートスピーカー、高性能コンピューティング機器、高度なゲーム技術、コネクテッドホーム、デジタル対応自動車の普及によるものです。半導体、クラウドコンピューティング、アプリケーションソフトウェアのエコシステムの堅牢性により、プロトタイプ開発と製品化が加速しています。
自動車用途における安全性、アクセシビリティ、そして企業の生産性は、購入における重要な基準となります。メーカーは、カメラ、マイク、レーダー技術、近接センサーを統合することで、様々な動作条件下での一貫性を確保しています。ローカル処理はプライバシーと遅延の問題に対処し、無線によるソフトウェアアップデートは製品の利便性を向上させます。カナダは、自動車工学とAI研究を通じて付加価値を提供しています。
米国におけるインタラクションセンサー市場
2025年には北米の収益の76%~80%を米国が占め、2026年から2034年にかけて年平均成長率(CAGR)5.9%~6.5%の成長が見込まれています。需要を牽引するのは、消費者向け企業やプラットフォーム企業、自動車部品サプライヤー、半導体メーカー、ゲームエコシステムプロバイダー、エンタープライズデバイスメーカーなどです。音声認識技術は既に広く普及していますが、セキュリティ強化とユーザーエクスペリエンス向上のため、音声認識技術をカメラ技術、近接センシング、短距離レーダーと組み合わせるケースが増えています。
Google LLC、Texas Instruments Incorporated、Microchip Technology Incorporatedのようなエコシステム設計は、製品の地域密着型開発を促進する一方で、海外の参加企業は技術サポートと顧客サービスを維持しています。最も大きな伸びが見られるのは、インフォテインメント、ドライバーモニタリングシステム、スマートディスプレイ、家電製品、会議ツール、没入型エンターテイメントの分野です。デバイス上での推論、セキュリティ、効率性、互換性への注力は、購入動向に反映されています。米国の責任枠組みと製品のニーズは、堅牢なフォールバック、徹底した性能評価、そして映像や音声のキャプチャに関するより知識に基づいた同意へとつながるでしょう。
欧州インタラクションセンサー市場
2025年には欧州が売上高の26~29%を占め、年平均成長率(CAGR)は5.5~6.1%と予測されている。ドイツは自動車工学、高級車、産業オートメーション、そして高密度なティア1サプライヤーシステムでその地位を維持している。ドイツのメーカーは品質、機能安全、そして長期供給契約に注力しており、複雑な運用環境向けに設計されたカメラ、レーダー、非接触型、音声システムに対する需要を生み出している。
英国は、AI、ゲーム、音声ソフトウェア、車両工学における専門知識に加え、強力な大学とスタートアップのエコシステムを有しています。フランスは、自動車、航空宇宙、家電、スマートインフラの需要が集中しています。イタリアの機械製造業とデザイン主導型の消費者向け製品は、直感的な操作性への需要を生み出し、スペインの自動車組立とスマートビルディングへの投資は、モジュール展開を支えています。ヨーロッパにおけるプライバシー要件は、エッジコンピューティングとデータ最小化を促進し、車両安全規制は、運転者と乗員の監視を促進しています。このような状況下では、透明性の高いアルゴリズム、地域言語のサポート、サイバーセキュリティ、製品ライフサイクルサポートを提供するベンダーが有利になります。
アジア太平洋地域におけるインタラクションセンサー市場
アジア太平洋地域では、2025年の売上高は29~32%増加し、年平均成長率(CAGR)は6.7~7.4%と予測されています。中国は電子機器製造、電気自動車、家電製品、スマートデバイスの利用において圧倒的な存在感を示しています。日本と韓国は、精密部品、自動車技術、ディスプレイ、エンターテインメント機器といった分野で貢献しています。
インドは、増加するデジタル機器の需要増と製造業への優遇措置によって恩恵を受けており、オーストラリアはスマートビルディング、鉱業、サービス業を通じてシェアを拡大している。半導体製造、車両安全、自動化に関する地域政策は投資を促進する。コスト最適化は引き続き重要であり、小型モジュール、ソフトウェアの再利用、多言語対応が不可欠となる。
中東・アフリカのインタラクションセンサー市場
中東・アフリカ市場は、年平均成長率(CAGR)5.3~6.0%で拡大すると予測されている。アラブ首長国連邦(UAE)はスマートビルディング、航空、小売、高級モビリティの分野で市場を牽引しており、サウジアラビアのインフラ整備計画は、インテリジェントアクセス、エンターテイメント、自動化システムへの需要を生み出している。
南アフリカは、自動車製造、セキュリティシステム、および技術革新の商業利用を通じて貢献している。中東・アフリカのその他の国々は、高付加価値の都市部アプリケーションにのみ技術革新を導入するという選択的な姿勢を続けている。過酷な気候、粉塵、多言語ユーザーインターフェース、不安定な接続性といった課題は、堅牢なセンサーとエッジコンピューティングを必要とする。
セグメンテーション分析
テクノロジー
技術分野は、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.5%で成長すると予測されています。インタラクションセンサー市場の範囲は、光学キャプチャ、音響認識、レーダー、赤外線、静電容量、近接アーキテクチャに及びます。採用は、精度、遅延、プライバシー、消費電力、部品コスト、環境耐性に依存します。マルチモーダル設計では、補完的な入力を組み合わせることが増えており、照明、背景ノイズ、手袋、または視界の遮りによって単一のモダリティの信頼性が低下する場合でも、製品が意図を検証し、パフォーマンスを維持できるようになっています。
- カメラベース:カメラベースのシステムは、ジェスチャー、視線、姿勢、および個人を識別することができるため、依然として主導的な地位を維持しています。また、画像処理プロセッサと小型光学系の改良により、車両、ディスプレイ、およびエンターテイメント製品への統合が促進されています。
- 音声認識:音声認識は、スピーカー、車両、家電製品、企業向けデバイスなどにおいて、ハンズフリーでの操作とアクセシビリティを実現します。戦略的な差別化は、現地語対応、ノイズ抑制、デバイス上での処理といった点にますます重点が置かれるようになっています。
業界
インタラクションセンサー市場の業界セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.1~6.8%を記録すると予想されています。製品戦略は、認証要件、交換サイクル、ユーザー環境、許容遅延時間によって異なります。家電製品は規模の経済性を重視し、エンターテインメントは応答性を重視し、自動車プログラムは厳しい安全性とライフサイクル要件により、より長期的な設計見通しを生み出します。サプライヤーは、コアとなるセンシングハードウェアを共有しつつ、各セクターに合わせてアルゴリズム、筐体、インターフェースを調整できる構成可能なプラットフォームをますます構築しており、エンジニアリングの再利用性と購買力を向上させています。
- 家電製品:家電製品は、携帯電話、コンピューター、家電製品、ウェアラブル端末、スマートディスプレイなど、幅広い分野で最も大きな販売機会を秘めています。これらの分野では、小型サイズ、低消費電力、直感的な設定、そして競争力のある部品コストが普及の決め手となります。
- エンターテインメント:エンターテインメント用途では、ゲーム、没入型メディア、インタラクティブな施設において、低遅延、空間精度、継続的なトラッキングが重視されるため、魅力的な体験を実現するには、センサーフュージョンと開発者にとって使いやすいソフトウェアが重要となる。
- 自動車分野:自動車分野の需要は戦略的に重要です。なぜなら、ドライバーモニタリング、乗員検知、インフォテインメント、スマートアクセス、非接触制御には、高品質な部品、耐久性のあるソフトウェアサポート、そして照明や温度の極端な条件下でも信頼性の高い動作が求められるからです。
機会の概要
|
業界分野別 |
収益貢献 |
トレンドタグ |
導入段階 |
|
家電 |
高い |
アンビエントコンピューティング |
成熟した |
|
エンターテインメント |
中くらい |
空間入力 |
スケーリング |
|
自動車 |
高い |
キャビンインテリジェンス |
スケーリング |
|
その他 |
低い |
非接触アクセス |
新興 |
インタラクションセンサー市場の成長要因と影響分析
マルチモーダルインターフェースが単一入力制御に取って代わる
メーカー各社は、タッチ、音声、ジェスチャーといった個別の機能から、複数の信号を通して意図を確認するシステムへと移行しつつあります。車両は視線の方向、音声コマンド、手の動き、乗員の位置を組み合わせることができ、スマートディスプレイは存在検知機能を用いて、必要な時だけマイクやカメラを起動できます。このアーキテクチャは、騒がしい部屋、暗い場所、手がふさがっている状況での信頼性を向上させます。デバイスあたりのセンサー搭載量の増加、組み込みプロセッサへの需要の高まり、ソフトウェアのキャリブレーションの繰り返しといった形で、商業的な影響が現れます。また、統合の複雑さも増しますが、サプライヤーにとっては、リファレンスデザイン、同期されたタイミング、テスト済みのアルゴリズムといったメリットがあります。共通のコンピューティングプラットフォームが製品ファミリー全体に広がるにつれて、マルチモーダル機能はフラッグシップモデル以外でも手頃な価格になり、ハードウェアスタック全体を再設計することなく差別化された機能をサポートできるようになります。
エッジAIがプライバシー、レイテンシ、および運用効率を向上させる
デバイス上での推論により、対話システムは、生の音声や画像を継続的に送信することなく、音声、動き、存在、姿勢を分類できます。低遅延は、応答の遅延が信頼性を損なうゲーム、車両制御、アクセスシステム、家電製品などの性能を向上させます。ローカル処理はネットワーク帯域幅を制限するだけでなく、メーカーがデータ最小化ポリシーを実装するのにも役立ちます。市場への影響はプロセッサの需要にとどまりません。開発者は、最適化されたモデル、センサーフュージョンミドルウェア、セキュアメモリ、および限られた電力予算で精度を測定するツールを必要としています。半導体ベンダーは、センサー、マイクロコントローラ、アクセラレータ、ライブラリをバンドルすることで、システム価値のより大きなシェアを獲得できます。デバイスメーカーは、接続が失われた場合でも予測可能な動作を実現でき、フリートオペレーターはクラウド費用を削減できます。したがって、エッジ機能は、プライバシーとパフォーマンスの要件を具体的なハードウェアとソフトウェアの購入決定に変換します。
車両安全とキャビンデジタル化によりセンサーコンテンツが拡充
ソフトウェア定義車両は、機械式制御をディスプレイ、音声、ジェスチャー、コンテキストに応じた自動化に置き換え、ドライバーと乗員のモニタリング機能を追加しています。各機能には、意図的なコマンドと偶発的な動きを区別できる信頼性の高いセンシングが必要です。カメラシステムは視線と姿勢を識別し、レーダーは存在と微妙な動きを検出でき、マイクはハンズフリー制御をサポートし、近接センシングはスマートアクセスとトランクの起動を可能にします。車両の認定サイクルが長くなると、サプライヤーとの強固な関係が構築され、設計採用後には予測可能な生産量が確保されます。安全性への期待も高まり、温度、照明、振動、音響条件など、さまざまな検証が求められるようになり、参入障壁が高まっています。商業的には、この変化により車両あたりのインタラクションセンサーの搭載量が増加し、半導体企業、ティア1サプライヤー、ソフトウェア開発者、自動車メーカーの間で、統合、サイバーセキュリティ、ライフサイクルアップデートを管理するためのパートナーシップが促進されます。
インタラクションセンサー市場の将来動向
コンテキスト認識型センサーオーケストレーション
インタラクションセンサー市場のトレンドは、あらゆるセンシングチャネルを継続的に動作させるのではなく、オーケストレーションにますます重点を置くようになるでしょう。低電力レーダーや近接デバイスは存在を検知し、必要な場合にのみ高出力カメラ、マイク、プロセッサを起動できます。ソフトウェアは、照明、騒音、占有状況、プライバシー設定、バッテリーの状態に応じて動作モードを選択します。このアプローチにより、エネルギー消費と不要なデータ収集が削減され、応答性が向上します。製品の差別化は、センサーがいつ起動するか、信頼度スコアをどのように組み合わせるか、どの情報をローカルに保持するかを決定するポリシーへと移行します。相互運用可能なコンポーネント、安全な制御レイヤー、測定可能な省電力機能を提供するサプライヤーは、車両、家電製品、コンピューティングデバイス、建物など、システムアーキテクチャ全体にわたって影響力を増すでしょう。
合成データと継続的なモデル検証
開発チームは、珍しいジェスチャー、キャビンレイアウト、アクセント、身体の姿勢、照明条件、センサーの障害物など、さまざまな状況における認識のトレーニングとテストに、合成データへの依存度を高めるでしょう。生成されたシナリオは、データ収集サイクルを短縮し、個人情報の漏洩リスクを軽減できますが、購入者はシミュレーションされたパフォーマンスが実際の環境にも適用できるという証拠を求めるでしょう。ソフトウェアのアップデートによって出荷後に動作が変化するため、継続的な検証がライフサイクル管理の一部となります。サプライヤーは、追跡可能なデータセット、バイアステスト、シナリオライブラリ、パフォーマンスのずれを特定する監視ツールなどを通じて差別化を図ります。この傾向は、ソフトウェアとエンジニアリングの収益を拡大させると同時に、メーカーがあらゆる現実世界の状況をゼロから収集することなく、ローカライズされた機能をより迅速に展開するのに役立つはずです。
インタラクションセンサー市場の機会
新興市場向けローカライズされた音声・ジェスチャープラットフォーム
サプライヤーは、地域言語の音声モデル、文化的に馴染みのあるジェスチャー、オフライン推論、低コストのセンサーモジュールを組み合わせることで、未開拓市場に対応できます。インド、東南アジア、中東、アフリカでは、言語、接続性、デバイス価格の状況が多様であるため、グローバルなデフォルトインターフェースでは効果的に対応できない可能性があります。投資は、モジュール型ソフトウェア、現地でのテストパートナーシップ、クラウドへの継続的なアクセスなしで圧縮モデルを実行できるプロセッサに重点を置くべきです。家電メーカー、自動車メーカー、公共サービス事業者は、共通のハードウェアとダウンロード可能な言語パックを通じて、これらのプラットフォームを段階的に導入できます。成功する企業は、ローカライズと並行して流通と開発者サポートを構築し、混雑した音響環境、強い日差し、さまざまなアクセント、多言語会話においてもインターフェースの精度を維持します。
建物および設備向けの後付けインタラクションモジュール
インタラクションセンサー市場予測において、既存のエレベーター、キオスク端末、産業用パネル、医療関連機器、および商業用アクセスシステムを、設備全体を交換することなくアップグレードできるという大きな機会が存在します。小型カメラ、レーダー、赤外線、または音声モジュールにより、標準インターフェースを介して非接触コマンド、存在検知、および使用状況分析を追加できます。投資家は、堅牢な筐体、サイバーセキュリティアップデート、リモート診断、および複数の制御プロトコルに対応する統合キットを提供するサプライヤーをターゲットにすべきです。設置によって清掃、ダウンタイム、または手動監視が削減される場合、改修の経済性は魅力的ですが、成功は測定可能な投資回収と信頼性の高い運用にかかっています。ビルサービス会社、機器販売業者、およびシステムインテグレーターとのチャネルパートナーシップにより、導入を加速し、ソフトウェア保守、校正、およびフリートレベルのデバイス管理から継続的な収益を生み出すことができます。
最近の動向
- 2026年6月:NXPセミコンダクターズ社は、コスト重視のレベル2およびレベル2+プラットフォーム向け車載レーダーシステムオンチップ「SAF8444」を発表しました。このデバイスは、カメラとレーダーのデータ処理を統合し、76~81GHz帯をサポートするとともに、高度なセンシング機能を一般車両に拡大しながら、熱負荷、部品コスト、中央演算処理の要件を削減するように設計されています。
- 2026年8月:YFOREは、乗員の安全、インテリジェントな車両アクセス、自動駐車など、次世代車両における複数の機能をサポートするように設計された新しい超広帯域(UWB)レーダーセンシングソリューションを発表しました。この自動車技術企業は、最新のアプローチは共通のUWBハードウェアプラットフォームを通じて複数のセンシング機能を実現するように設計されていると述べています。これにより、自動車メーカーは個別のセンシングシステムの必要性を減らしながら、さまざまな車両機能を展開できるようになります。
- 2025年5月:NXPセミコンダクターズ社は、第3世代イメージングレーダープロセッサ「S32R47」ファミリーを発表しました。16nm FinFET技術で製造されたこのプロセッサは、前世代の最大2倍の処理能力を実現し、より高密度の点群、改善された物体分離、そしてレベル2+からレベル4までのスケーラブルな運転アプリケーションをサポートします。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -