
Marché des capteurs d’interaction : taille, part de marché et prévisions 2034
Taille et prévisions du marché des capteurs d'interaction (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par technologie (caméra, reconnaissance vocale, autres) ; secteur (électronique grand public, divertissement, automobile, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00012541
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
5,07 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
8,1 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,04 %
taux de croissance
Marché adressable
61,88 milliards de dollars américains
(2026-2034)
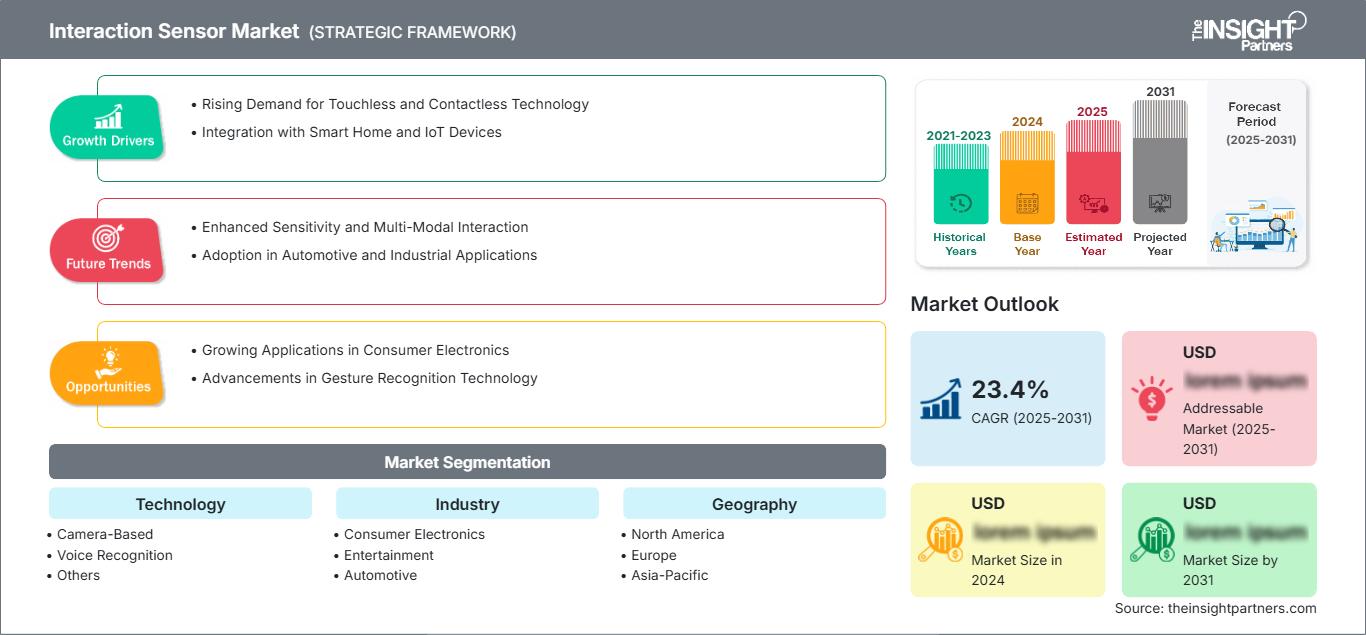
Le marché des capteurs d'interaction était évalué à 5,07 milliards de dollars américains en 2025 et devrait atteindre 8,1 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 6,04 % entre 2026 et 2034. La demande augmente en raison de l'intégration d'interfaces sans contact, contextuelles et multimodales dans les produits de consommation, les véhicules, les systèmes de divertissement et les environnements connectés par les fabricants, ainsi que des progrès réalisés par les fournisseurs de composants en matière de capacités de calcul en périphérie, de précision de détection, d'efficacité énergétique et de capacités d'intégration sur des plateformes de produits à grand volume.
L'Amérique du Nord représente un marché stratégiquement attractif, porté par la taille du marché des capteurs d'interaction, dont le TCAC est estimé entre 5,8 % et 6,4 % jusqu'en 2034. Le déploiement important d'équipements électroniques haut de gamme, de véhicules connectés, d'appareils électroménagers connectés au cloud et de systèmes d'automatisation d'entreprise favorisera l'adoption de ces technologies. Une solide expertise régionale en conception de semi-conducteurs et des normes de sécurité élevées pour les véhicules stimuleront également l'adoption des caméras, des radars, des capteurs de proximité et des interfaces vocales.
Analyse et perspectives du marché des capteurs d'interaction
- Amérique du Nord : Elle représentait 32 à 35 % du marché en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,4 % entre 2026 et 2034, soutenue par l’électronique automobile, la pénétration des maisons intelligentes, l’automatisation des entreprises et les écosystèmes de conception de semi-conducteurs avancés.
- États-Unis : Représentaient 76 à 80 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 5,9 à 6,5 %, tirée par les appareils connectés et les programmes de véhicules à gestion logicielle.
- Europe : Détenait une part de marché de 26 à 29 % en 2025 et devrait enregistrer un TCAC de 5,5 à 6,1 %, l'Allemagne, le Royaume-Uni et la France étant en tête de la mise en œuvre dans les secteurs automobile, industriel et des interfaces grand public.
- Asie-Pacifique : a capté une part de marché de 29 à 32 % en 2025 et devrait croître à un TCAC de 6,7 à 7,4 %, grâce à la production électronique, à la numérisation des véhicules et à l’adoption des appareils intelligents en Chine, au Japon, en Corée du Sud et en Inde.
- Segment le plus important : La technologie basée sur la caméra représentait 43 à 47 % de parts de marché en 2025 et devrait croître à un TCAC de 5,8 à 6,4 % à mesure que les interfaces basées sur la vision se généralisent sur les appareils et les véhicules.
- Segment à forte croissance : Le secteur automobile détenait une part de marché de 20 à 24 % en 2025 et devrait enregistrer un TCAC de 7,1 à 7,8 % grâce à l'expansion de la surveillance en cabine, des commandes sans contact et de la personnalisation.
- Principales entreprises analysées en détail : Acconeer AB, Google LLC, Infineon Technologies AG, KEMET Corporation, Microchip Technology Incorporated, Neonode Inc., NXP Semiconductors NV, Robert Bosch GmbH, TDK Corporation et Texas Instruments Incorporated.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Cette technologie a considérablement évolué, passant des simples boutons et de la détection de proximité aux technologies de fusion telles que la vision, l'audio, le radar, l'infrarouge et la détection capacitive. Le processus d'inférence en périphérie élimine les interférences dues au bruit ambiant, aux variations d'éclairage et aux mouvements involontaires avant l'envoi des données au processeur d'application. De plus, l'intégration de modules de capteurs, les logiciels de référence et les kits de développement communs ont simplifié la production et permettent de réduire les délais de qualification. Cette innovation s'inscrit dans la tendance générale des écrans connectés, des cabines intelligentes, des consoles de jeux, des appareils électroménagers et des équipements collaboratifs, où une reconnaissance fiable devient un facteur de différenciation clé.
D'ici 2034, l'adoption de cette technologie pourrait s'étendre bien au-delà des seuls produits haut de gamme grâce à la réduction des coûts de mise en œuvre permise par les processeurs basse consommation, les interfaces standardisées et l'évolutivité des logiciels. Les investissements industriels en Asie-Pacifique alimenteront cette croissance, tandis que les réglementations en matière de sécurité des véhicules en Europe et les exigences d'accessibilité en Amérique du Nord favoriseront le développement des commandes multimodales. Les fournisseurs de capteurs capables de s'appuyer sur une expertise en matière d'algorithmes réutilisables, de qualifications automobiles et de modèles vocaux adaptés aux langues locales pourront tirer parti des cycles de conception et de la valeur ajoutée récurrente des logiciels.
Portée du rapport sur le marché des capteurs d'interaction
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,07 milliards de dollars américains |
| Taille du marché d'ici 2034 | 8,1 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,04% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des capteurs d'interaction
La croissance du marché des capteurs d'interaction est portée par le passage d'interfaces à commandes à des interfaces contextuelles capables de reconnaître le regard, la voix, les gestes, la présence et la proximité. Les fabricants recherchent une réduction des commandes mécaniques, une accessibilité accrue et des expériences utilisateur personnalisées. Par ailleurs, la demande se porte sur des programmes embarqués pour la surveillance du conducteur et la personnalisation de l'habitacle, ainsi que sur des applications de divertissement nécessitant une faible latence pour les entrées spatiales. La chaîne de valeur englobe les matériaux de détection et les MEMS, les caméras et les microphones, les émetteurs-récepteurs radar et les microcontrôleurs, les intergiciels, les données d'apprentissage et les applications logicielles.
La dynamique du marché avantage les fournisseurs disposant de matériel qualifié et d'algorithmes de référence. L'approvisionnement en composants est devenu plus favorable ; cependant, les composants optiques, les puces automobiles et les solutions d'encapsulation avancées restent exposés au risque de longs délais de qualification. Par conséquent, les clients s'approvisionnent en composants critiques auprès de plusieurs fournisseurs et conçoivent des architectures à l'aide de processeurs à usage général pour une large gamme de produits. La création de valeur est obtenue grâce à l'optimisation de la reconnaissance dans diverses conditions d'éclairage, acoustiques et de mouvement, ainsi qu'à la mise en œuvre du traitement en périphérie.
Le rapport sur le marché des capteurs d'interaction montre que la concurrence ne repose pas sur les capteurs eux-mêmes, mais plutôt sur la maturité des plateformes, les contraintes énergétiques, la portabilité des logiciels et l'assistance à la qualification. La concurrence entre Infineon Technologies AG, NXP Semiconductors NV, Texas Instruments Incorporated, Microchip Technology Incorporated, Robert Bosch GmbH, TDK Corporation et KEMET Corporation s'appuie sur leur portefeuille de semi-conducteurs, l'informatique embarquée et leur expertise applicative. Par ailleurs, Acconeer AB et Neonode Inc. se positionnent sur leurs technologies radar et d'interaction optique spécialisées. Google LLC influence l'écosystème des technologies de reconnaissance vocale et d'apprentissage automatique.
La fusion multimodale, l'apprentissage sur données synthétiques, l'inférence privée et la miniaturisation constituent les axes d'investissement futurs. Le positionnement stratégique repose sur l'obtention rapide de contrats, compte tenu de la durée des projets automobiles et électroménagers. Les fournisseurs multiplient les kits d'évaluation et les logiciels validés afin de réduire les coûts de développement pour leurs clients. La collaboration entre les fabricants de puces, les équipementiers de premier rang, les plateformes cloud et les constructeurs d'équipements d'origine (OEM) devient cruciale, la précision de la reconnaissance dépendant du placement des capteurs et de la coordination des algorithmes.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des capteurs d'interaction : Perspectives stratégiques
Perspectives régionales
Marché des capteurs d'interaction en Amérique du Nord
L'Amérique du Nord représentait 32 à 35 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,8 à 6,4 % jusqu'en 2034. La part de marché des capteurs d'interaction s'explique par la forte présence des enceintes connectées, des équipements informatiques performants, des technologies de jeu avancées, des maisons connectées et des véhicules autonomes. La robustesse des écosystèmes de semi-conducteurs, de cloud computing et de logiciels applicatifs accélère le prototypage et la commercialisation.
La sécurité des applications automobiles, l'accessibilité et la productivité des entreprises constituent un critère d'achat essentiel. Les fabricants intègrent caméras, microphones, radars et capteurs de proximité pour garantir un fonctionnement optimal quelles que soient les conditions. Le traitement local assure la confidentialité et la réduction de la latence, tandis que les mises à jour logicielles à distance optimisent les performances du produit. Le Canada apporte une valeur ajoutée grâce à son expertise en ingénierie automobile et en recherche en intelligence artificielle.
Marché américain des capteurs d'interaction
Les États-Unis représentaient 76 % à 80 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 5,9 % à 6,5 % entre 2026 et 2034. La demande sera tirée par les entreprises grand public et les plateformes numériques, les équipementiers automobiles, les fabricants de semi-conducteurs, les fournisseurs d'écosystèmes de jeux vidéo et les fabricants d'appareils professionnels. La technologie vocale est bien implantée, mais les acheteurs associent de plus en plus la reconnaissance vocale à la technologie des caméras, à la détection de proximité et aux radars à courte portée pour une sécurité renforcée et une meilleure expérience utilisateur.
Les écosystèmes conçus à l'instar de ceux de Google LLC, Texas Instruments Incorporated et Microchip Technology Incorporated favorisent le développement local des produits, tandis que les acteurs étrangers assurent le support technique et le service client. L'engouement est particulièrement marqué dans les secteurs de l'infodivertissement, des systèmes de surveillance du conducteur, des écrans intelligents, de l'électroménager, des outils de visioconférence et du divertissement immersif. L'accent mis sur l'inférence embarquée, la sécurité, l'efficacité et la compatibilité se reflète dans les achats. Le cadre juridique de la responsabilité civile aux États-Unis et les exigences liées aux produits impliqueront la mise en place de mécanismes de repli robustes, d'évaluations approfondies des performances et d'un consentement plus éclairé concernant la capture d'images et de sons.
Marché européen des capteurs d'interaction
L'Europe représentera 26 à 29 % du chiffre d'affaires en 2025, avec des projections de croissance annuelle composée (TCAC) de 5,5 à 6,1 %. L'Allemagne y conserve sa place grâce à son ingénierie automobile, ses véhicules haut de gamme, son automatisation industrielle et son important réseau de fournisseurs de rang 1. Ses fabricants privilégient la qualité, la sécurité fonctionnelle et les accords d'approvisionnement à long terme, ce qui génère une demande pour les systèmes de caméras, radars, systèmes sans contact et systèmes vocaux conçus pour les environnements d'exploitation complexes.
Le Royaume-Uni apporte son expertise en IA, jeux vidéo, logiciels vocaux et ingénierie automobile, conjuguée à un écosystème universitaire et de startups dynamique. La France, quant à elle, concentre les besoins en automobile, aérospatiale, électroménager et infrastructures intelligentes. En Italie, la fabrication de machines et les produits de consommation au design soigné génèrent une demande pour des commandes intuitives, tandis qu'en Espagne, l'assemblage de véhicules et les investissements dans les bâtiments intelligents favorisent le déploiement de modules. Les exigences en matière de protection de la vie privée en Europe encouragent l'informatique de périphérie et la minimisation des données, et les réglementations relatives à la sécurité des véhicules favorisent la surveillance des conducteurs et des passagers. Dans ce contexte, les fournisseurs proposant des algorithmes transparents, une assistance linguistique régionale, une cybersécurité renforcée et un accompagnement tout au long du cycle de vie de leurs produits sont privilégiés.
Marché des capteurs d'interaction en Asie-Pacifique
En Asie-Pacifique, la croissance du chiffre d'affaires devrait se situer entre 29 et 32 % en 2025, avec un TCAC prévu de 6,7 à 7,4 %. La Chine domine ce marché grâce à la fabrication de produits électroniques, aux véhicules électriques, à l'électroménager et à l'utilisation d'objets connectés. Le Japon et la Corée du Sud y contribuent avec les pièces de précision, les technologies automobiles, les écrans et les appareils de divertissement.
L'Inde profite de la demande croissante liée à l'essor des appareils numériques et aux incitations à la production industrielle, tandis que l'Australie y contribue grâce aux bâtiments intelligents, à l'exploitation minière et aux services. Les politiques régionales en matière de fabrication de semi-conducteurs, de sécurité des véhicules et d'automatisation encouragent l'investissement. L'optimisation des coûts restera essentielle, avec des modules plus petits, la réutilisation des logiciels et la prise en charge multilingue qui deviendront indispensables.
Marché des capteurs d'interaction au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 5,3 % à 6,0 %. Les Émirats arabes unis sont en tête grâce aux bâtiments intelligents, à l'aviation, au commerce de détail et à la mobilité haut de gamme, tandis que les programmes d'infrastructures de l'Arabie saoudite créent une demande en matière de systèmes d'accès intelligents, de divertissement et d'automatisation.
L'Afrique du Sud contribue par la fabrication de véhicules, les systèmes de sécurité et l'exploitation commerciale des innovations technologiques. Le reste de la région MENA continue d'adopter une approche sélective, en déployant les innovations technologiques uniquement dans des applications urbaines à forte valeur ajoutée. Les climats rigoureux, la poussière, les interfaces utilisateur multilingues et la connectivité instable exigent des capteurs robustes et l'informatique de périphérie.
Analyse de segmentation
Technologie
Le segment technologique devrait connaître une croissance annuelle composée de 5,9 % à 6,5 % entre 2026 et 2034. Le marché des capteurs d'interaction englobe les architectures de capture optique, de reconnaissance acoustique, de radar, d'infrarouge, de capteurs capacitifs et de proximité. L'adoption de ces technologies dépend de la précision, de la latence, du respect de la vie privée, de la consommation d'énergie, du coût des composants et de la résistance aux conditions environnementales. Les conceptions multimodales combinent de plus en plus d'entrées complémentaires, permettant ainsi aux produits de vérifier l'intention et de maintenir leurs performances même lorsque l'éclairage, le bruit ambiant, le port de gants ou une visibilité réduite diminuent la fiabilité d'une seule modalité.
- Systèmes basés sur la caméra : Les systèmes basés sur la caméra conservent la position dominante car ils interprètent les gestes, le regard, la posture et l’identité, tandis que l’amélioration des processeurs d’images et des optiques compactes favorise l’intégration dans les véhicules, les écrans et les produits de divertissement.
- Reconnaissance vocale : La reconnaissance vocale offre un contrôle mains libres et une accessibilité via des haut-parleurs, des véhicules, des appareils électroménagers et des dispositifs d’entreprise, la différenciation stratégique étant de plus en plus liée à la couverture des langues locales, à la suppression du bruit et au traitement sur l’appareil.
Industrie
Le segment industriel du marché des capteurs d'interaction devrait enregistrer un TCAC de 6,1 % à 6,8 % entre 2026 et 2034. Les stratégies produits varient selon les exigences de qualification, le cycle de remplacement, l'environnement utilisateur et la latence acceptable. L'électronique grand public privilégie l'échelle, le divertissement la réactivité et l'automobile impose une visibilité de conception accrue, avec des exigences élevées en matière de sécurité et de cycle de vie. Les fournisseurs développent de plus en plus de plateformes configurables partageant le matériel de détection de base, tout en adaptant les algorithmes, les boîtiers et les interfaces à chaque secteur, ce qui améliore la réutilisation des technologies et le pouvoir d'achat.
- Électronique grand public : L’ électronique grand public représente le plus grand potentiel de croissance en termes de volume, couvrant les téléphones, les ordinateurs, les appareils électroménagers, les objets connectés et les écrans intelligents, où la compacité, la faible consommation d’énergie, la configuration intuitive et le coût compétitif des composants déterminent l’adoption.
- Divertissement : Les applications de divertissement privilégient une faible latence, une précision spatiale et un suivi continu pour les jeux, les médias immersifs et les lieux interactifs, ce qui rend la fusion de capteurs et les logiciels conviviaux pour les développeurs importants pour des expériences captivantes.
- Automobile : La demande automobile est stratégiquement importante car la surveillance du conducteur, la détection des occupants, l'infodivertissement, l'accès intelligent et la commande sans contact nécessitent des composants qualifiés, un support logiciel durable et un fonctionnement fiable dans des conditions d'éclairage et de température extrêmes.
Aperçu des opportunités
|
Secteur d'activité vertical |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Électronique grand public |
Haut |
Informatique ambiante |
Mature |
|
Divertissement |
Moyen |
Entrée spatiale |
Mise à l'échelle |
|
Automobile |
Haut |
Renseignements en cabine |
Mise à l'échelle |
|
Autres |
Faible |
Accès sans contact |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des capteurs d'interaction
Les interfaces multimodales remplacent les commandes à entrée unique
Les fabricants délaissent les fonctions tactiles, vocales ou gestuelles isolées au profit de systèmes confirmant l'intention par de multiples signaux. Un véhicule peut ainsi combiner la direction du regard, les commandes vocales, les mouvements de la main et la position de l'occupant, tandis qu'un écran intelligent peut utiliser la détection de présence pour activer les microphones ou les caméras uniquement en cas de besoin. Cette architecture améliore la fiabilité dans les environnements bruyants, en faible luminosité et lorsque les mains sont occupées. Sur le plan commercial, elle se traduit par un plus grand nombre de capteurs par appareil, une demande accrue de processeurs embarqués et des étalonnages logiciels réguliers. Elle complexifie également l'intégration, ce qui profite aux fournisseurs disposant de conceptions de référence, de synchronisations temporelles et d'algorithmes éprouvés. À mesure que les plateformes informatiques communes se généralisent aux différentes gammes de produits, la capacité multimodale devient accessible au-delà des modèles phares et permet de prendre en charge des fonctionnalités différenciées sans avoir à repenser l'ensemble de l'architecture matérielle.
L'IA en périphérie améliore la confidentialité, la latence et l'efficacité opérationnelle
L'inférence embarquée permet aux systèmes d'interaction de classifier la parole, les mouvements, la présence et la posture sans transmission continue de données audio ou d'images brutes. Une latence réduite améliore les jeux, le contrôle des véhicules, les systèmes d'accès et les appareils électroménagers, où un délai de réponse nuit à la confiance. Le traitement local limite également la bande passante du réseau et aide les fabricants à mettre en œuvre des politiques de minimisation des données. L'impact sur le marché dépasse la simple demande de processeurs : les développeurs ont besoin de modèles optimisés, de logiciels intermédiaires de fusion de capteurs, de mémoire sécurisée et d'outils permettant de mesurer la précision avec des contraintes énergétiques. Les fournisseurs de semi-conducteurs peuvent capter une part plus importante de la valeur du système en intégrant capteurs, microcontrôleurs, accélérateurs et bibliothèques. Les fabricants d'appareils bénéficient d'un fonctionnement prévisible en cas de perte de connectivité, tandis que les gestionnaires de flottes réduisent leurs dépenses liées au cloud. L'efficacité du traitement en périphérie transforme ainsi les exigences de confidentialité et de performance en décisions d'achat concrètes pour le matériel et les logiciels.
Sécurité du véhicule et numérisation de l'habitacle : développement du contenu des capteurs
Les véhicules pilotés par logiciel remplacent les commandes mécaniques par des écrans, la commande vocale, la reconnaissance gestuelle et l'automatisation contextuelle, tout en intégrant la surveillance du conducteur et des passagers. Chaque fonction exige une détection fiable capable de distinguer les commandes intentionnelles des mouvements accidentels. Les systèmes de caméras identifient le regard et la posture ; les radars détectent la présence et les mouvements subtils ; les microphones permettent une utilisation mains libres ; la détection de proximité facilite l'accès intelligent et l'ouverture du coffre. Des cycles de qualification plus longs permettent de nouer des relations durables avec les fournisseurs et d'assurer des volumes de production prévisibles après la validation d'un concept. Les exigences en matière de sécurité imposent également des validations dans diverses conditions de température, d'éclairage, de vibrations et d'acoustique, ce qui renforce les barrières à l'entrée. Sur le plan commercial, cette évolution accroît le nombre de capteurs d'interaction par véhicule et encourage les partenariats entre les fabricants de semi-conducteurs, les équipementiers de premier rang, les développeurs de logiciels et les constructeurs automobiles afin de gérer l'intégration, la cybersécurité et les mises à jour du cycle de vie.
Tendances futures du marché des capteurs d'interaction
Orchestration de capteurs contextuelle
Les tendances du marché des capteurs d'interaction privilégieront de plus en plus l'orchestration au fonctionnement continu de chaque canal de détection. Les radars basse consommation ou les capteurs de proximité pourront détecter une présence et activer les caméras, microphones ou processeurs plus puissants uniquement lorsque cela s'avère nécessaire. Le logiciel sélectionnera les modalités en fonction de la luminosité, du bruit, de l'occupation, des paramètres de confidentialité et de l'état de la batterie. Cette approche réduit la consommation d'énergie et la collecte de données inutiles tout en améliorant la réactivité. La différenciation des produits s'orientera vers des politiques déterminant l'activation des capteurs, la combinaison des scores de confiance et les informations conservées localement. Les fournisseurs proposant des composants interopérables, des couches de contrôle sécurisées et des économies d'énergie mesurables gagneront en influence sur l'architecture des systèmes dans les véhicules, les appareils électroménagers, les dispositifs informatiques et les bâtiments.
Données synthétiques et validation continue du modèle
Les équipes de développement s'appuieront davantage sur des données synthétiques pour entraîner et tester la reconnaissance dans des conditions variées : gestes rares, configurations de cabine, accents, positions corporelles, conditions d'éclairage et obstructions des capteurs. Les scénarios générés peuvent raccourcir les cycles de collecte et limiter l'exposition des données personnelles, mais les acheteurs exigeront la preuve que les performances simulées se transposent aux environnements réels. La validation continue fera partie intégrante de la gestion du cycle de vie, les mises à jour logicielles modifiant le comportement après la livraison. Les fournisseurs se différencieront grâce à des ensembles de données traçables, des tests de biais, des bibliothèques de scénarios et des outils de surveillance permettant d'identifier les dérives de performance. Cette tendance devrait accroître les revenus liés aux logiciels et à l'ingénierie, tout en aidant les fabricants à déployer plus rapidement des fonctionnalités localisées sans avoir à collecter chaque condition réelle possible.
Opportunités du marché des capteurs d'interaction
Plateformes vocales et gestuelles localisées pour les marchés émergents
Les fournisseurs peuvent conquérir des marchés encore peu exploités en combinant des modèles vocaux régionaux, des gestes culturellement familiers, l'inférence hors ligne et des modules de capteurs à bas coût. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et l'Afrique présentent des contextes linguistiques, de connectivité et de prix des appareils hétérogènes, pour lesquels les interfaces globales par défaut peuvent s'avérer inefficaces. Les investissements devraient privilégier les logiciels modulaires, les partenariats de test locaux et les processeurs capables d'exécuter des modèles compressés sans accès permanent au cloud. Les fabricants d'électroménager, les constructeurs automobiles et les opérateurs de services publics peuvent adopter progressivement ces plateformes grâce à du matériel commun et des packs de langues téléchargeables. Les acteurs qui réussiront à se lancer sur ce marché mettront en place un système de distribution et de support aux développeurs parallèlement à la localisation, garantissant ainsi la précision des interfaces dans des environnements bruyants, en plein soleil, avec des accents variés et lors de conversations multilingues.
Modules d'interaction de rénovation pour bâtiments et équipements
Le marché des capteurs d'interaction offre d'importantes opportunités en matière de modernisation des ascenseurs, bornes interactives, panneaux industriels, dispositifs médicaux et systèmes de contrôle d'accès commerciaux, sans remplacement complet des équipements. Des modules compacts (caméra, radar, infrarouge ou commande vocale) permettent d'ajouter des commandes sans contact, la détection de présence et l'analyse d'utilisation via des interfaces standard. Les investisseurs doivent privilégier les fournisseurs proposant des boîtiers robustes, des mises à jour de cybersécurité, des diagnostics à distance et des kits d'intégration pour de multiples protocoles de contrôle. La modernisation est économiquement intéressante lorsque l'installation réduit le nettoyage, les temps d'arrêt ou la supervision manuelle, mais son succès repose sur un retour sur investissement mesurable et un fonctionnement fiable. Les partenariats avec les sociétés de services du bâtiment, les distributeurs d'équipements et les intégrateurs de systèmes peuvent accélérer le déploiement et générer des revenus récurrents grâce à la maintenance logicielle, l'étalonnage et la gestion du parc d'appareils.
Développements récents
- Juin 2026 : NXP Semiconductors NV a lancé le système radar automobile sur puce SAF8444, destiné aux plateformes de niveau 2 et 2+ sensibles aux coûts. Ce dispositif intègre le traitement des données de la caméra et du radar, prend en charge la bande 76–81 GHz et est conçu pour réduire les besoins en dissipation thermique, en nomenclature et en puissance de calcul centrale, tout en démocratisant la détection avancée dans les véhicules grand public.
- Août 2026 : YFORE a dévoilé une nouvelle solution de détection radar à ultra-large bande (UWB) conçue pour prendre en charge de multiples fonctions dans les véhicules de nouvelle génération, notamment la sécurité des occupants, l’accès intelligent au véhicule et le stationnement automatisé. L’entreprise de technologies automobiles a indiqué que sa dernière approche vise à offrir de multiples capacités de détection grâce à une plateforme matérielle UWB commune. Ceci pourrait permettre aux constructeurs automobiles de déployer différentes fonctions de véhicule tout en réduisant le besoin de systèmes de détection distincts.
- Mai 2025 : NXP Semiconductors NV a dévoilé la famille S32R47 de processeurs radar d’imagerie de troisième génération. Gravés en technologie FinFET 16 nm, ces processeurs offrent une puissance de traitement jusqu’à deux fois supérieure à celle de la génération précédente et prennent en charge des nuages de points plus denses, une meilleure séparation des objets et des applications de conduite évolutives de niveau 2+ à niveau 4.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -