
Markt für Interaction Sensor: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Interaktionssensoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Technologie (kamerabasiert, Spracherkennung, Sonstige); Branche (Unterhaltungselektronik, Unterhaltung, Automobilindustrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00012541
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 21, 2026


Marktgröße 2025
5,07 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
8,1 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,04 %
Wachstumsrate
Adressierbarer Markt
61,88 Mrd. US-Dollar
(2026–2034)
Der Markt für Interaktionssensoren wurde 2025 auf 5,07 Milliarden US-Dollar geschätzt und soll bis 2034 auf 8,1 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,04 % im Zeitraum 2026–2034 entspricht. Die steigende Nachfrage ist auf die Integration berührungsloser, kontextbezogener und multimodaler Schnittstellen in Konsumgüter, Fahrzeuge, Unterhaltungssysteme und vernetzte Umgebungen durch die Hersteller zurückzuführen. Hinzu kommen Fortschritte der Komponentenlieferanten in Bezug auf Edge-Computing-Fähigkeiten, Sensorgenauigkeit, Energieeffizienz und Integrationsmöglichkeiten auf Serienproduktplattformen.
Nordamerika stellt eine strategisch attraktive Marktregion dar, angetrieben durch den Markt für Interaktionssensoren, der bis 2034 voraussichtlich um 5,8–6,4 % jährlich wachsen wird. Umfangreiche bestehende Installationen von High-End-Elektronik, softwaredefinierten Fahrzeugen, vernetzten Haushaltsgeräten und Automatisierungssystemen in Unternehmen werden die Akzeptanz dieser Technologien weiter fördern. Starke regionale Expertise im Halbleiterdesign und hohe Sicherheitsstandards für Fahrzeuge werden die Verbreitung von Kameras, Radargeräten, Näherungssensoren und sprachbasierten Schnittstellen zusätzlich beschleunigen.
Marktanalyse und Einblicke zu Interaktionssensoren
- Nordamerika: Der Marktanteil lag 2025 bei 32–35 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen, unterstützt durch Automobilelektronik, die Verbreitung von Smart Homes, Unternehmensautomatisierung und fortschrittliche Halbleiter-Design-Ökosysteme.
- USA: Erwirtschaftete 2025 76–80 % des nordamerikanischen Umsatzes und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 5,9–6,5 % wachsen, angeführt von vernetzten Geräten und softwaredefinierten Fahrzeugprogrammen.
- Europa: Hielt 2025 einen Marktanteil von 26–29 % und wird voraussichtlich ein jährliches Wachstum von 5,5–6,1 % verzeichnen, wobei Deutschland, Großbritannien und Frankreich führend bei der Implementierung in den Bereichen Automobil, Industrie und Verbraucherschnittstellen sind.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 29–32 % und dürfte mit einer durchschnittlichen jährlichen Wachstumsrate von 6,7–7,4 % wachsen, angetrieben durch die Elektronikproduktion, die Digitalisierung von Fahrzeugen und die zunehmende Verbreitung von Smart-Geräten in China, Japan, Südkorea und Indien.
- Größtes Segment: Kamerabasierte Technologie machte 2025 einen Marktanteil von 43–47 % aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 5,8–6,4 % wachsen, da bildbasierte Schnittstellen in Geräten und Fahrzeugen immer häufiger eingesetzt werden.
- Wachstumsstarkes Segment: Der Automobilsektor hielt im Jahr 2025 einen Marktanteil von 20–24 % und wird voraussichtlich eine jährliche Wachstumsrate von 7,1–7,8 % verzeichnen, da die Bereiche Innenraumüberwachung, berührungslose Steuerung und Personalisierung zunehmen.
- Detaillierte Analyse der wichtigsten Unternehmen: Acconeer AB, Google LLC, Infineon Technologies AG, KEMET Corporation, Microchip Technology Incorporated, Neonode Inc., NXP Semiconductors NV, Robert Bosch GmbH, TDK Corporation und Texas Instruments Incorporated.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Technologie hat sich von knopfbasierter und einfacher Näherungserkennung hin zu Fusionstechnologien wie Bild-, Audio-, Radar-, Infrarot- und kapazitiver Sensorik rasant weiterentwickelt. Der Edge-Inferenzprozess entfernt Störungen durch Umgebungsgeräusche, unterschiedliche Lichtverhältnisse und unbeabsichtigte Bewegungen aus den Daten, bevor diese an den Anwendungsprozessor gesendet werden. Zudem haben sich die Produktionsanforderungen durch die Integration von Sensormodulen, Referenzsoftware und gängigen Entwicklungskits, die kürzere Qualifizierungszeiten ermöglichen, verändert. Diese Innovation entspricht dem breiteren Trend zu vernetzten Displays, intelligenten Kabinen, Spielkonsolen, Haushaltsgeräten und kollaborativen Systemen, bei denen zuverlässige Erkennung zu einem Differenzierungsmerkmal für Produkte wird.
Bis 2034 könnte die Technologieeinführung dank geringerer Implementierungskosten durch stromsparende Prozessoren, standardisierte Schnittstellen und skalierbare Software über Premiumprodukte hinausgehen. Fertigungsinvestitionen im asiatisch-pazifischen Raum werden das Wachstum ankurbeln, während Fahrzeugsicherheitsvorschriften in Europa und Anforderungen an Barrierefreiheit in Nordamerika den Trend zu multimodalen Steuerungssystemen verstärken. Sensoranbieter, die ihre Expertise auf wiederverwendbaren Algorithmen, Automobilqualifikationen und lokalen Sprachmodellen aufbauen können, profitieren von kürzeren Entwicklungszyklen und dem wiederkehrenden Wert der Software.
Umfang des Marktberichts zu Interaktionssensoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,07 Milliarden US-Dollar |
| Marktgröße bis 2034 | 8,1 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,04 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Interaktionssensoren
Das Wachstum des Marktes für Interaktionssensoren wird durch den Wandel von befehlsgesteuerten zu kontextsensitiven Schnittstellen angetrieben, die Blickrichtung, Stimme, Gesten, Anwesenheit und Nähe erkennen können. Hersteller benötigen weniger mechanische Bedienelemente, verbesserte Zugänglichkeit und einzigartige Nutzererlebnisse. Darüber hinaus besteht Bedarf an Fahrzeugprogrammen zur Fahrerüberwachung und Innenraumanpassung sowie an latenzarmen räumlichen Eingaben für Unterhaltungsanwendungen. Die Wertschöpfungskette umfasst Sensormaterialien und MEMS, Kameras und Mikrofone, Radartransceiver und Mikrocontroller, Middleware, Trainingsdaten und Softwareanwendungen.
Die Marktdynamik schafft Vorteile für Anbieter mit qualifizierter Hardware und Referenzalgorithmen. Die Komponentenbeschaffung hat sich verbessert; optische Komponenten, Automobilchips und fortschrittliche Gehäusetechnologien sind jedoch weiterhin mit dem Risiko langer Qualifizierungszeiten verbunden. Daher beziehen Kunden die kritischen Komponenten von mehreren Anbietern und entwickeln Architekturen mit Allzweckprozessoren für eine breite Produktpalette. Wertschöpfung wird durch die Optimierung der Erkennung unter verschiedenen Licht-, Akustik- und Bewegungsbedingungen sowie durch die Ermöglichung von Edge-Computing erzielt.
Der Marktbericht für Interaktionssensoren zeigt, dass der Wettbewerb nicht von einzelnen Sensoren, sondern vielmehr von Plattformbereitschaft, Energiebeschränkungen, Softwareportabilität und Unterstützung bei der Qualifizierung ausgeht. Der Wettbewerb zwischen Infineon Technologies AG, NXP Semiconductors NV, Texas Instruments Incorporated, Microchip Technology Incorporated, Robert Bosch GmbH, TDK Corporation und KEMET Corporation basiert auf ihrem Halbleiterportfolio, ihrer Expertise im Bereich Embedded Computing und ihrer Anwendungskompetenz. Acconeer AB und Neonode Inc. konkurrieren zudem mit ihren spezialisierten Radar- und optischen Interaktionstechnologien. Google LLC beeinflusst das Ökosystem der Spracherkennungs- und Machine-Learning-Technologien.
Multimodale Fusion, Training mit synthetischen Daten, private Inferenz und Miniaturisierung prägen die zukünftigen Investitionen. Strategische Positionierung hängt von frühzeitigen Design-Wins ab, da Projekte im Automobil- und Haushaltsgerätebereich mit langen Entwicklungszeiten verbunden sind. Zulieferer erweitern ihr Angebot an Evaluierungskits und validierter Software, um die Entwicklungskosten für ihre Kunden zu senken. Die Zusammenarbeit zwischen Chipherstellern, Tier-1-Zulieferern, Cloud-Plattformen und Originalgeräteherstellern gewinnt zunehmend an Bedeutung, da die präzise Sensorplatzierung und die Koordination von Algorithmen für eine genaue Erkennung unerlässlich sind.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Interaktionssensoren: Strategische Einblicke
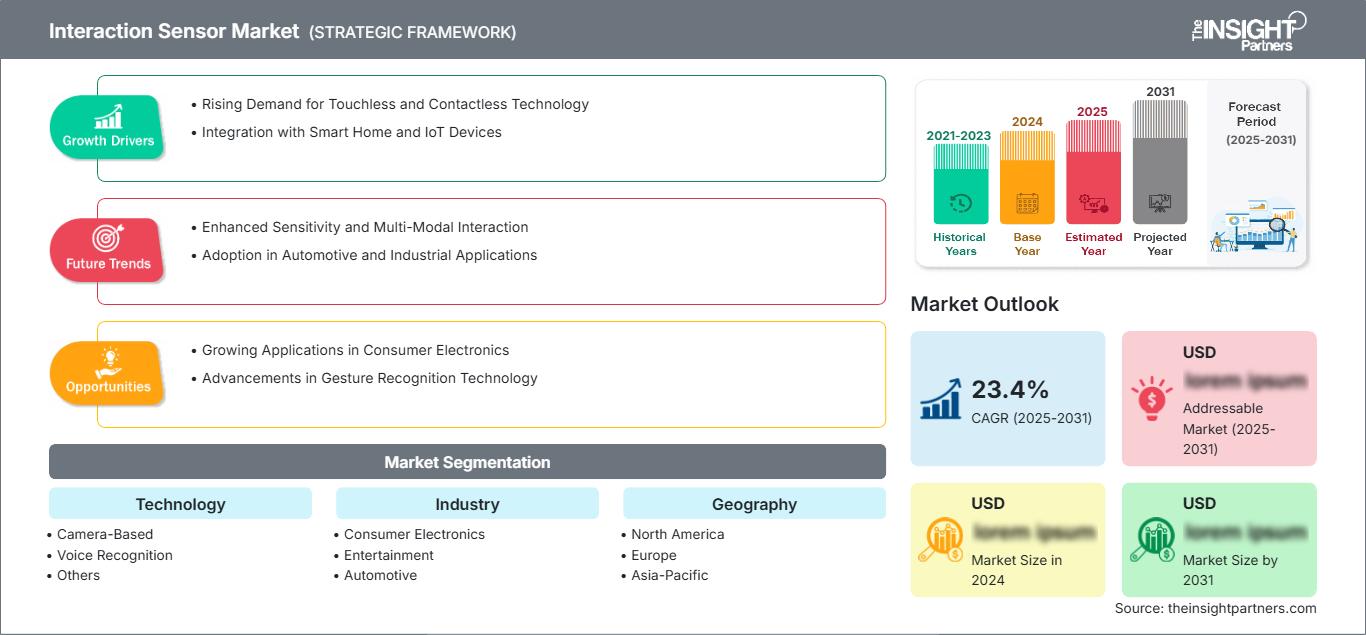
Regionale Einblicke
Markt für Interaktionssensoren in Nordamerika
Nordamerika erreichte im Jahr 2025 einen Marktanteil von 32–35 % und wird bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen. Der Marktanteil von Interaktionssensoren ist auf die zunehmende Verbreitung von Smart Speakern, leistungsstarker Computerhardware, fortschrittlicher Gaming-Technologie, vernetzten Häusern und digitalisierten Fahrzeugen zurückzuführen. Die Leistungsfähigkeit von Halbleitern, Cloud-Computing und Anwendungssoftware-Ökosystemen beschleunigt die Prototypenentwicklung und Kommerzialisierung.
Sicherheit in Automobilanwendungen, Zugänglichkeit und Produktivität von Unternehmen sind wichtige Kaufkriterien. Hersteller nutzen die Integration von Kameras, Mikrofonen, Radartechnologie und Näherungssensoren, um unter verschiedenen Betriebsbedingungen zuverlässige Ergebnisse zu gewährleisten. Lokale Datenverarbeitung optimiert Datenschutz und Latenz, während drahtlose Software-Updates die Produktnutzbarkeit erhöhen. Kanada schafft Mehrwert durch Automobilentwicklung und KI-Forschung.
US-Markt für Interaktionssensoren
Die USA trugen 2025 zu 76–80 % der nordamerikanischen Umsätze bei und werden voraussichtlich bis 2026–2034 ein durchschnittliches jährliches Wachstum von 5,9–6,5 % verzeichnen. Die Nachfrage wird von Konsumgüter- und Plattformunternehmen, Automobilzulieferern, Halbleiterherstellern, Anbietern von Gaming-Ökosystemen und Herstellern von Unternehmensgeräten getrieben. Sprachtechnologie ist etabliert, doch kombinieren Käufer Spracherkennung zunehmend mit Kameratechnologie, Näherungssensoren und Nahbereichsradar, um die Sicherheit zu erhöhen und die Benutzerfreundlichkeit zu verbessern.
Ökosystemstrukturen wie die von Google LLC, Texas Instruments Incorporated und Microchip Technology Incorporated fördern die lokale Produktentwicklung, während ausländische Unternehmen weiterhin technischen Support und Kundenservice anbieten. Besonders erfolgreich sind Infotainment, Fahrerassistenzsysteme, Smart Displays, Haushaltsgeräte, Konferenztools und immersive Unterhaltungslösungen. Der Fokus auf geräteinterne Datenanalyse, Sicherheit, Effizienz und Kompatibilität spiegelt sich im Kaufverhalten wider. Die Haftungsbestimmungen in den USA und die Produktanforderungen führen zu robusten Ausweichmechanismen, gründlichen Leistungsbewertungen und einer informierteren Einwilligung zur Aufzeichnung von Bild- und Tonaufnahmen.
Europäischer Markt für Interaktionssensoren
Europa wird 2025 26–29 % des Umsatzes generieren, mit prognostizierten jährlichen Wachstumsraten von 5,5–6,1 %. Deutschland behauptet seine Position mit seiner Automobiltechnik, Premiumfahrzeugen, Industrieautomation und einem dichten System der Tier-1-Zulieferer. Deutsche Hersteller konzentrieren sich auf Qualität, funktionale Sicherheit und langfristige Lieferverträge und schaffen so Nachfrage nach Kamera-, Radar-, berührungslosen und Sprachsystemen für komplexe Betriebsumgebungen.
Großbritannien vereint Expertise in KI, Spielen, Sprachsoftware und Fahrzeugtechnik mit einem starken Ökosystem aus Universitäten und Startups. Frankreich deckt den Bedarf an Automobil-, Luft- und Raumfahrt-, Haushaltsgeräte- und intelligenter Infrastruktur. Der italienische Maschinenbau und designorientierte Konsumgüter schaffen Nachfrage nach intuitiven Bedienelementen, während die spanische Fahrzeugmontage und Investitionen in intelligente Gebäude den Einsatz von Modulen unterstützen. Datenschutzbestimmungen in Europa fördern Edge Computing und Datenminimierung, und Fahrzeugsicherheitsvorschriften begünstigen die Überwachung von Fahrern und Insassen. Unter diesen Umständen werden Anbieter mit transparenten Algorithmen, Unterstützung regionaler Sprachen, Cybersicherheit und Produktlebenszyklusbetreuung belohnt.
Markt für Interaktionssensoren im asiatisch-pazifischen Raum
Im asiatisch-pazifischen Raum wird die Umsatzgenerierung bis 2025 voraussichtlich zwischen 29 und 32 % liegen, mit einer erwarteten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7 bis 7,4 %. China dominiert den Markt durch Elektronikfertigung, Elektrofahrzeuge, Haushaltsgeräte und die Nutzung intelligenter Geräte. Japan und Südkorea tragen mit Präzisionsteilen, Automobiltechnologie, Displays und Unterhaltungselektronik dazu bei.
Indien profitiert von der steigenden Nachfrage durch die wachsende Anzahl digitaler Geräte und von Fördermaßnahmen für die Fertigung, während Australien durch intelligente Gebäude, Bergbau und Dienstleistungen seinen Anteil beisteuert. Regionale Strategien zur Halbleiterfertigung, Fahrzeugsicherheit und Automatisierung fördern Investitionen. Kostenoptimierung bleibt entscheidend, wobei kleinere Module, die Wiederverwendung von Software und Mehrsprachigkeit unerlässlich werden.
Markt für Interaktionssensoren im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–6,0 % wachsen. Die Vereinigten Arabischen Emirate sind führend in den Bereichen intelligente Gebäude, Luftfahrt, Einzelhandel und Premium-Mobilität, während die Infrastrukturprogramme Saudi-Arabiens die Nachfrage nach intelligenten Zugangs-, Unterhaltungs- und Automatisierungssystemen schaffen.
Südafrika leistet Beiträge durch Fahrzeugherstellung, Sicherheitssysteme und die kommerzielle Nutzung technologischer Innovationen. Die übrigen Länder des Nahen Ostens und Afrikas verfolgen weiterhin einen selektiven Ansatz beim Einsatz technologischer Innovationen, der sich auf hochwertige städtische Anwendungen beschränkt. Raues Klima, Staub, mehrsprachige Benutzeroberflächen und unzuverlässige Verbindungen erfordern robuste Sensoren und Edge-Computing.
Segmentierungsanalyse
Technologie
Das Technologiesegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,5 % wachsen. Der Markt für Interaktionssensoren umfasst optische Erfassung, akustische Erkennung, Radar, Infrarot, kapazitive und Näherungssensoren. Die Akzeptanz hängt von Genauigkeit, Latenz, Datenschutz, Stromverbrauch, Materialkosten und Umweltverträglichkeit ab. Multimodale Designs kombinieren zunehmend komplementäre Eingangsgrößen, sodass Produkte die Absicht überprüfen und ihre Leistung auch dann aufrechterhalten können, wenn Beleuchtung, Hintergrundgeräusche, Handschuhe oder eingeschränkte Sicht die Zuverlässigkeit einer einzelnen Modalität beeinträchtigen.
- Kamerabasiert: Kamerabasierte Systeme behalten ihre führende Position, da sie Gesten, Blickrichtung, Körperhaltung und Identität interpretieren, während verbesserte Bildprozessoren und kompakte Optiken die Integration in Fahrzeuge, Displays und Unterhaltungsprodukte unterstützen.
- Spracherkennung: Die Spracherkennung ermöglicht die freihändige Steuerung und Zugänglichkeit von Lautsprechern, Fahrzeugen, Haushaltsgeräten und Unternehmensgeräten. Die strategische Differenzierung ist zunehmend mit der Abdeckung lokaler Sprachen, der Rauschunterdrückung und der Verarbeitung auf dem Gerät verbunden.
Industrie
Im Marktsegment der Interaktionssensoren wird für den Zeitraum 2026–2034 ein jährliches Wachstum von 6,1–6,8 % erwartet. Die Produktstrategien unterscheiden sich hinsichtlich Qualifizierungsaufwand, Austauschzyklus, Nutzerumgebung und akzeptabler Latenz. Die Unterhaltungselektronikbranche profitiert von Skaleneffekten, die Unterhaltungsbranche belohnt Reaktionsfähigkeit, und Automobilprogramme erfordern eine längere Designplanung mit hohen Sicherheits- und Lebenszyklusanforderungen. Anbieter entwickeln zunehmend konfigurierbare Plattformen, die dieselbe Sensorhardware verwenden und gleichzeitig Algorithmen, Gehäuse und Schnittstellen für die jeweiligen Branchen anpassen. Dies verbessert die Wiederverwendung von Entwicklungskomponenten und die Einkaufskonditionen.
- Unterhaltungselektronik: Die Unterhaltungselektronik bietet das größte Absatzpotenzial in den Bereichen Telefone, Computer, Haushaltsgeräte, Wearables und Smart Displays. Hierbei sind kompakte Größe, geringer Stromverbrauch, intuitive Einrichtung und wettbewerbsfähige Komponentenkosten ausschlaggebend für die Akzeptanz.
- Unterhaltung: Bei Unterhaltungsanwendungen stehen geringe Latenz, räumliche Präzision und kontinuierliches Tracking für Spiele, immersive Medien und interaktive Umgebungen im Vordergrund. Daher sind Sensorfusion und entwicklerfreundliche Software wichtig für überzeugende Erlebnisse.
- Automobilindustrie: Die Nachfrage im Automobilsektor ist von strategischer Bedeutung, da Fahrerüberwachung, Insassenerkennung, Infotainment, intelligenter Zugang und berührungslose Steuerung qualifizierte Komponenten, langlebige Softwareunterstützung und zuverlässigen Betrieb auch unter extremen Licht- und Temperaturbedingungen erfordern.
Momentaufnahme der Chancen
|
Branchensegment |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Unterhaltungselektronik |
Hoch |
Ambient Computing |
Reifen |
|
Unterhaltung |
Medium |
Räumliche Eingabe |
Skalierung |
|
Automobil |
Hoch |
Kabinenintelligenz |
Skalierung |
|
Andere |
Niedrig |
Berührungsloser Zugang |
Aufkommen |
Markttreiber für Interaktionssensoren und Wirkungsanalyse
Multimodale Schnittstellen ersetzen Bedienelemente mit nur einer Eingabemöglichkeit
Hersteller verabschieden sich von isolierten Touch-, Sprach- oder Gestenfunktionen und setzen stattdessen auf Systeme, die die Absicht durch mehrere Signale bestätigen. Ein Fahrzeug kann Blickrichtung, Sprachbefehle, Handbewegungen und die Position des Insassen kombinieren, während ein intelligentes Display per Anwesenheitserkennung Mikrofone oder Kameras nur bei Bedarf aktiviert. Diese Architektur verbessert die Zuverlässigkeit in lauten Umgebungen, bei schwachem Licht und wenn die Hände belegt sind. Die kommerziellen Auswirkungen zeigen sich durch eine höhere Sensordichte pro Gerät, eine größere Nachfrage nach eingebetteten Prozessoren und regelmäßige Softwarekalibrierungen. Gleichzeitig erhöht sich die Integrationskomplexität, was Zulieferern mit Referenzdesigns, synchronisiertem Timing und getesteten Algorithmen zugutekommt. Mit der zunehmenden Verbreitung gängiger Computerplattformen in verschiedenen Produktfamilien wird multimodale Funktionalität auch jenseits von Flaggschiffmodellen erschwinglich und ermöglicht differenzierte Funktionen, ohne dass die gesamte Hardware neu entwickelt werden muss.
Edge-KI verbessert Datenschutz, Latenz und Betriebseffizienz
Die geräteinterne Inferenz ermöglicht es Interaktionssystemen, Sprache, Bewegung, Anwesenheit und Körperhaltung zu klassifizieren, ohne kontinuierlich Rohdaten wie Audio oder Bilder zu übertragen. Geringere Latenzzeiten verbessern Spiele, Fahrzeugsteuerung, Zugangssysteme und Haushaltsgeräte, bei denen verzögerte Reaktionen das Vertrauen untergraben. Die lokale Verarbeitung begrenzt zudem die Netzwerkbandbreite und unterstützt Hersteller bei der Umsetzung von Datenminimierungsrichtlinien. Die Auswirkungen auf den Markt reichen über die Prozessornachfrage hinaus: Entwickler benötigen optimierte Modelle, Sensorfusions-Middleware, sicheren Speicher und Tools zur Messung der Genauigkeit bei begrenztem Energieverbrauch. Halbleiterhersteller können einen größeren Anteil am Systemwert erzielen, indem sie Sensoren, Mikrocontroller, Beschleuniger und Bibliotheken bündeln. Gerätehersteller profitieren von einem vorhersehbaren Betrieb bei Verbindungsabbrüchen, während Flottenbetreiber ihre Cloud-Kosten senken. Edge-Computing ermöglicht es somit, Datenschutz- und Leistungsanforderungen in konkrete Kaufentscheidungen für Hardware und Software umzusetzen.
Fahrzeugsicherheit und Kabinendigitalisierung: Erweiterung der Sensorinhalte
Softwaredefinierte Fahrzeuge ersetzen mechanische Bedienelemente durch Displays, Sprach-, Gesten- und kontextbezogene Automatisierung und bieten gleichzeitig Fahrer- und Insassenüberwachung. Jede Funktion erfordert zuverlässige Sensoren, die bewusste Befehle von zufälligen Bewegungen unterscheiden können. Kamerasysteme erfassen Blickrichtung und Körperhaltung; Radar erkennt Anwesenheit und subtile Bewegungen; Mikrofone ermöglichen die Freisprechfunktion; Näherungssensoren ermöglichen intelligenten Zugang und die Öffnung des Kofferraums. Längere Fahrzeugqualifizierungszyklen schaffen nach erfolgreicher Entwicklung stabile Lieferantenbeziehungen und planbare Produktionsmengen. Die hohen Sicherheitsanforderungen erfordern zudem Validierungen hinsichtlich Temperatur, Beleuchtung, Vibration und Akustik, was die Markteintrittsbarrieren erhöht. Wirtschaftlich gesehen führt diese Entwicklung zu einer höheren Anzahl an Interaktionssensoren pro Fahrzeug und fördert Partnerschaften zwischen Halbleiterunternehmen, Tier-1-Zulieferern, Softwareentwicklern und Automobilherstellern, um Integration, Cybersicherheit und Lebenszyklus-Updates zu managen.
Markt für Interaktionssensoren: Zukunftstrends
Kontextsensitive Sensororchestrierung
Die Trends im Markt für Interaktionssensoren werden sich zunehmend auf die Orchestrierung anstatt auf den kontinuierlichen Betrieb jedes einzelnen Sensorkanals konzentrieren. Energiesparende Radar- oder Näherungssensoren können Anwesenheit erkennen und leistungsstärkere Kameras, Mikrofone oder Prozessoren nur bei Bedarf aktivieren. Die Software wählt die Modalitäten anhand von Lichtverhältnissen, Geräuschpegel, Anwesenheit, Datenschutzeinstellungen und Akkustand aus. Dieser Ansatz reduziert den Energieverbrauch und die unnötige Datenerfassung und verbessert gleichzeitig die Reaktionsfähigkeit. Die Produktdifferenzierung wird sich hin zu Richtlinien verlagern, die festlegen, wann Sensoren aktiviert werden, wie Konfidenzwerte kombiniert werden und welche Informationen lokal gespeichert bleiben. Anbieter, die interoperable Komponenten, sichere Steuerungsebenen und messbare Energieeinsparungen bieten, werden Einfluss auf die Systemarchitektur in Fahrzeugen, Haushaltsgeräten, Computern und Gebäuden gewinnen.
Synthetische Daten und kontinuierliche Modellvalidierung
Entwicklungsteams werden verstärkt auf synthetische Daten zurückgreifen, um die Erkennung seltener Gesten, Kabinenlayouts, Akzente, Körperpositionen, Lichtverhältnisse und Sensorblockaden zu trainieren und zu testen. Generierte Szenarien können Erfassungszyklen verkürzen und die Offenlegung personenbezogener Daten reduzieren. Käufer werden jedoch den Nachweis verlangen, dass die simulierte Leistung auf reale Umgebungen übertragbar ist. Kontinuierliche Validierung wird Teil des Lebenszyklusmanagements, da Software-Updates das Verhalten nach der Auslieferung verändern. Anbieter werden sich durch nachvollziehbare Datensätze, Bias-Tests, Szenariobibliotheken und Überwachungstools, die Leistungsabweichungen erkennen, differenzieren. Dieser Trend dürfte die Umsätze im Software- und Entwicklungssektor steigern und Herstellern helfen, lokalisierte Funktionen schneller einzuführen, ohne alle möglichen realen Bedingungen von Grund auf neu erfassen zu müssen.
Marktchancen für Interaktionssensoren
Lokalisierte Sprach- und Gestenplattformen für Schwellenländer
Anbieter können unterversorgte Märkte erschließen, indem sie regionalsprachige Sprachmodelle, kulturell vertraute Gesten, Offline-Inferenz und kostengünstige Sensormodule kombinieren. Indien, Südostasien, der Nahe Osten und Afrika weisen heterogene Sprach-, Verbindungs- und Gerätepreisbedingungen auf, die mit globalen Standardschnittstellen möglicherweise nicht effektiv abgedeckt werden. Investitionen sollten sich auf modulare Software, lokale Testpartnerschaften und Prozessoren konzentrieren, die komprimierte Modelle ohne ständigen Cloud-Zugriff ausführen können. Gerätehersteller, Fahrzeughersteller und Betreiber öffentlicher Dienste können diese Plattformen schrittweise durch gemeinsame Hardware und herunterladbare Sprachpakete einführen. Erfolgreiche Marktteilnehmer werden neben der Lokalisierung auch Vertrieb und Entwicklerunterstützung aufbauen, um sicherzustellen, dass die Schnittstellen auch in lauten Umgebungen, bei starker Sonneneinstrahlung, unterschiedlichen Akzenten und in mehrsprachigen Gesprächen präzise funktionieren.
Nachrüstbare Interaktionsmodule für Gebäude und Ausrüstung
Im Markt für Interaktionssensoren bietet sich eine erhebliche Chance durch die Modernisierung bestehender Aufzüge, Kioske, Industrieanlagen, Geräte im Gesundheitswesen und Zutrittskontrollsysteme, ohne dass die Anlagen komplett ausgetauscht werden müssen. Kompakte Kamera-, Radar-, Infrarot- oder Sprachmodule ermöglichen berührungslose Bedienung, Anwesenheitserkennung und Nutzungsanalysen über Standardschnittstellen. Investoren sollten sich auf Anbieter konzentrieren, die robuste Gehäuse, Cybersicherheitsupdates, Ferndiagnose und Integrationskits für verschiedene Steuerungsprotokolle bereitstellen. Die Nachrüstung ist wirtschaftlich attraktiv, wenn die Installation Reinigungsaufwand, Ausfallzeiten oder manuelle Überwachung reduziert. Der Erfolg hängt jedoch von einer messbaren Amortisation und einem zuverlässigen Betrieb ab. Vertriebspartnerschaften mit Gebäudedienstleistern, Gerätehändlern und Systemintegratoren können die Implementierung beschleunigen und wiederkehrende Einnahmen aus Softwarewartung, Kalibrierung und der Verwaltung ganzer Geräteflotten generieren.
Aktuelle Entwicklungen
- Juni 2026: NXP Semiconductors NV stellte den SAF8444 Automotive-Radar-System-on-Chip für kostensensible Level-2- und Level-2+-Plattformen vor. Das Gerät integriert Kamera- und Radardatenverarbeitung, unterstützt das 76–81-GHz-Band und ist darauf ausgelegt, den Wärmebedarf, die Materialkosten und den Rechenaufwand zu reduzieren und gleichzeitig fortschrittliche Sensorik in Serienfahrzeugen zu etablieren.
- August 2026: YFORE hat eine neue Ultrabreitband-Radar-Sensorlösung (UWB) vorgestellt, die verschiedene Funktionen in Fahrzeugen der nächsten Generation unterstützen soll, darunter Insassensicherheit, intelligenter Fahrzeugzugang und automatisiertes Parken. Das Automobiltechnologieunternehmen erklärte, sein neuester Ansatz ermögliche vielfältige Sensorfunktionen über eine gemeinsame UWB-Hardwareplattform. Dies könnte Automobilherstellern erlauben, unterschiedliche Fahrzeugfunktionen zu implementieren und gleichzeitig den Bedarf an separaten Sensorsystemen zu reduzieren.
- Mai 2025: NXP Semiconductors NV stellte die S32R47-Familie von Bildgebungsradarprozessoren der dritten Generation vor. Die in 16-nm-FinFET-Technologie gefertigten Prozessoren bieten die doppelte Rechenleistung der Vorgängergeneration und unterstützen dichtere Punktwolken, eine verbesserte Objekttrennung sowie skalierbare Fahranwendungen der Stufen 2+ bis 4.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -