
Mercado de nitrógeno no proteico: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de nitrógeno no proteico y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por forma (pellets, seco, líquido); tipo (amoniaco, urea, biuret, otros); ganado (ovejas y cabras, ganado vacuno, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00010028
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
1.920 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
3.280 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,10 %
Índice de crecimiento
Mercado potencial
23.510 millones de dólares estadounidenses
(2026-2034)
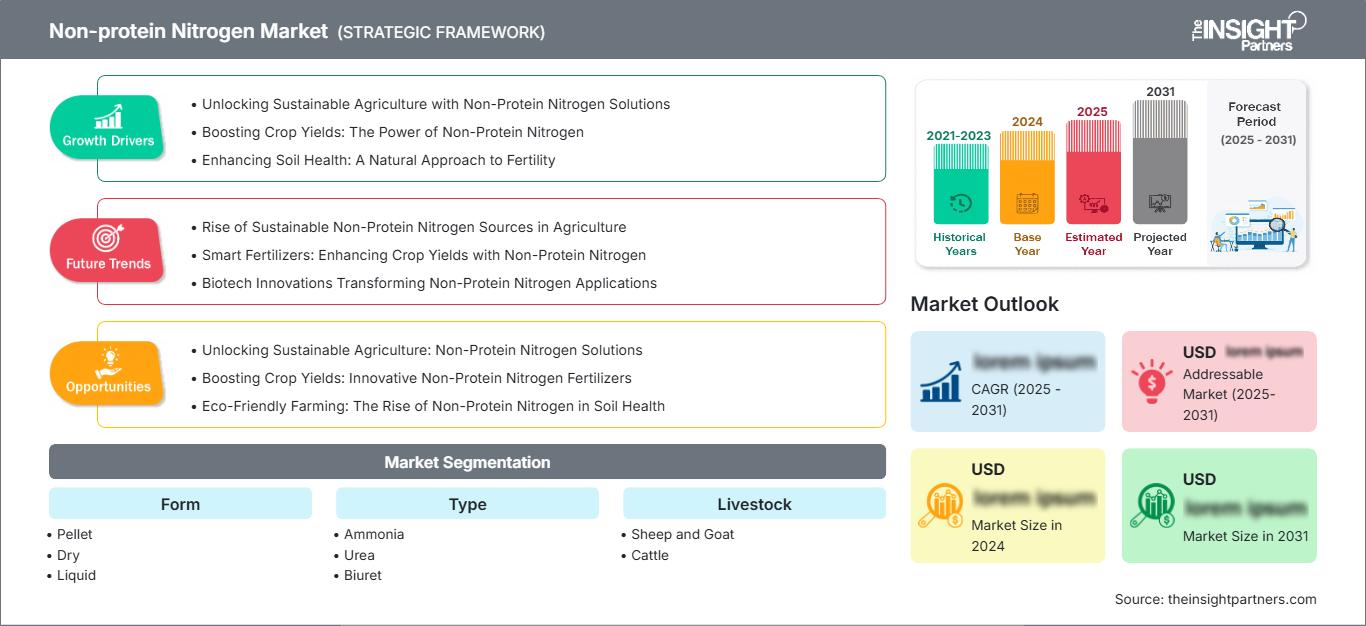
El mercado de nitrógeno no proteico alcanzó un valor de 1920 millones de dólares en 2025 y se prevé que llegue a los 3280 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 6,10 % entre 2026 y 2034. La demanda estará impulsada por la aplicación de fuentes de nitrógeno en la ración alimenticia de rumiantes, donde las fuentes de proteína convencionales suelen ser costosas o insuficientemente nutritivas. La urea, el amoníaco y el biuret siguen siendo materias primas importantes para incrementar la producción de proteína microbiana ruminal.
Se prevé que el mercado norteamericano de nitrógeno no proteico crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,2 % entre 2026 y 2034, impulsado por prácticas de alimentación bovina bien establecidas y el elevado uso de piensos suplementados. El enfoque en la eficiencia y la adopción de sistemas de gestión de raciones de precisión motivan a los ganaderos a maximizar la eficiencia en el uso del nitrógeno y minimizar los gastos en suplementos proteicos.
Evaluación y perspectivas del mercado de nitrógeno no proteico
- América del Norte: Se prevé que la región represente una cuota del 24-28% en 2025 y crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4-6,2% entre 2026 y 2034 , gracias a la producción ganadera establecida, la fabricación comercial de piensos y la adopción de la suplementación controlada de nitrógeno.
- EE. UU.: Se estima que EE. UU. representará entre el 20 % y el 23 % de la cuota de mercado en 2025 , con un crecimiento anual compuesto del 5,3 % al 6,1 % entre 2026 y 2034 , impulsado por las grandes explotaciones ganaderas de carne y productos lácteos y la demanda de piensos formulados.
- Europa: Se prevé que Europa represente entre el 19 % y el 23 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,8 % entre 2026 y 2034 , liderada por Alemania, Francia, España, Italia y el Reino Unido, donde la eficiencia de la alimentación animal y la calidad regulada de los aditivos para piensos son prioritarias.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 29 % y el 33 % de la cuota de mercado en 2025 , con la trayectoria regional más sólida de una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,6 % entre 2026 y 2034 , liderada por China, India, Japón, Corea del Sur y Australia a través de la expansión de la producción ganadera y la modernización de los piensos.
- Segmento más importante: Se estima que el ganado bovino tendrá una cuota de mercado del 68-72% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 6,0-6,7% entre 2026 y 2034 , lo que refleja su amplio uso en programas de alimentación para ganado lechero y de carne.
- Segmento de alto crecimiento: Se estima que el segmento de líquidos tendrá una cuota de mercado del 17-21% en 2025 , con un crecimiento anual compuesto del 6,8-7,5% entre 2026 y 2034 , gracias a una dosificación más sencilla y a su integración en sistemas de alimentación líquida.
- Empresas clave analizadas en detalle: ADM Animal Nutrition, Antonio Tarazona, CF Industries Holdings, Inc., Fertiberia, SA, GROUP DF, Kemin Industries, Inc., Nutrien Ltd., OCI NV, Orica Limited y SABIC.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
En cuanto a las tendencias del mercado de nitrógeno no proteico (NPN), se observa una tendencia hacia un suministro controlado de nitrógeno debido a la necesidad de consistencia en la disponibilidad ruminal y la sincronización de nutrientes. La urea sigue siendo una fuente principal de NPN, mientras que el biuret y las formas de liberación controlada abordan los problemas de liberación rápida de nitrógeno. Los productores integrados generalmente gestionan la producción de amoníaco y urea junto con el procesamiento para piensos, el transporte, el control de calidad y los servicios de aplicación.
En cuanto al futuro del sector, se prevé un crecimiento en los países con una importante actividad ganadera, donde se observe una mejora en la formulación de raciones por parte de las empresas de piensos y la sustitución de proteínas costosas por parte de los ganaderos. La inversión en la producción de nitrógeno, amoníaco con baja huella de carbono, una mejor tecnología de granulación y la trazabilidad de los productos para piensos tendrán un impacto positivo en la oferta.
Alcance del informe de mercado del nitrógeno no proteico
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.920 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 3.280 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,10% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado del nitrógeno no proteico
El aumento de las exigencias de productividad ganadera incrementa la importancia de la suplementación nitrogenada económica. El crecimiento del mercado de nitrógeno no proteico está estrechamente ligado a la capacidad de los rumiantes para convertir fuentes de nitrógeno adecuadas en proteína microbiana cuando disponen de suficiente energía fermentable. La cadena de valor comienza con la producción de amoníaco y urea, seguida de la purificación, el procesamiento para piensos, la formulación, la mezcla, el envasado, la distribución y la incorporación a piensos compuestos o suplementos.
El comportamiento de la oferta está fuertemente condicionado por el costo del gas natural, el suministro de amoníaco, la utilización de la capacidad de producción de fertilizantes, el costo del transporte y la dinámica del comercio interregional. Los fabricantes que abastecen al mercado de nutrición animal deben ser más estrictos con los estándares de calidad en comparación con los fertilizantes agrícolas tradicionales, especialmente en términos de pureza, contenido de biuret, humedad, granulación y trazabilidad. Finalmente, los fabricantes de piensos mezclarán el aporte de nitrógeno no proteico (NPN) con carbohidratos, minerales y vitaminas para obtener una ración equilibrada.
Los productores diversificados de nitrógeno, los productores especializados en nutrición animal y los fabricantes de piensos son algunos de los principales competidores mencionados en el Informe del Mercado de Nitrógeno No Proteico. Mientras que ADM Animal Nutrition adopta un enfoque integral para la fabricación de piensos y la producción de piensos especializados para rumiantes, Kemin Industries, Inc. se centra en la eficiencia en la nutrición y los piensos para rumiantes. CF Industries Holdings, Inc., Nutrien Ltd., OCI NV, Fertiberia, SA y SABIC se encuentran entre los mayores productores de nitrógeno con importantes capacidades en la cadena de suministro.
El posicionamiento estratégico depende cada vez más de la eficiencia productiva, la proximidad geográfica a la ganadería, la capacidad de producción de piensos de alta calidad y el desarrollo de nuevos métodos de suministro de nitrógeno diferenciado. También se están realizando inversiones en amoníaco con bajas emisiones de carbono e instalaciones de producción. La capacidad de formulación es una de las maneras en que ADM Animal Nutrition y los fabricantes especializados pueden competir, mientras que las economías de escala constituyen una de las principales ventajas de los grandes productores de nitrógeno.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado del nitrógeno no proteico: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de nitrógeno no proteico
Se estima que Norteamérica representará entre el 24 % y el 28 % de la cuota de mercado de nitrógeno no proteico en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,2 % hasta 2034. Estados Unidos domina la demanda regional debido a sus grandes industrias lácteas y cárnicas, su extensa infraestructura de piensos compuestos y el uso consolidado de suplementos que contienen urea. Canadá contribuye a través de la producción ganadera y la fabricación integrada de piensos.
El consumo regional se ve cada vez más afectado por la gestión de los costos de los piensos, el equilibrio de las raciones y la necesidad de una disponibilidad constante de nitrógeno. Las grandes explotaciones ganaderas y lecheras requieren uniformidad en el producto, que puede incorporarse fácilmente en forma de gránulos, sistemas de mezcla en seco o como suplemento líquido. La seguridad y la trazabilidad del producto, junto con el control de la inclusión, siguen siendo factores clave en la decisión de compra. La disponibilidad depende de la importante producción nacional de amoníaco y urea, así como de las importaciones para la suplementación.
Mercado estadounidense de nitrógeno no proteico
Estados Unidos representa entre el 83 % y el 87 % de la demanda norteamericana hasta 2025, gracias a la importante actividad ganadera de carne y lechera. Se prevé que este país crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 6,1 % hasta 2034, con una demanda de productos de nitrógeno no proteico (NPN) en los sectores de piensos formulados, suplementos proteicos, mezclas minerales y engorde de ganado.
Por su parte, ADM Animal Nutrition opera directamente en la producción de alimentos para ganado utilizando fuentes de nitrógeno no proteico (NPN), mientras que los principales productores de nitrógeno contribuyen a asegurar el suministro. La demanda se orienta cada vez más hacia la alimentación de precisión, la eficiencia alimenticia y la sustitución económica de las harinas proteicas tradicionales. Si bien los pellets y las formulaciones secas siguen predominando, las formulaciones líquidas y de liberación controlada tienen potencial en los mercados que buscan una mejor utilización del nitrógeno.
Mercado europeo de nitrógeno no proteico
Se prevé que Europa alcance una cuota de mercado del 19-23%, con un crecimiento anual compuesto del 5,0-5,8% hasta 2034. Los principales centros de demanda en Europa son Alemania, Francia, el Reino Unido, España e Italia. Alemania se beneficia de su producción lechera y ganadera mixta. Francia cuenta con una importante ganadería bovina y tecnología avanzada para la producción de piensos. El Reino Unido satisface su demanda complementando la producción lechera y de carne, mientras que España e Italia ofrecen una mayor oferta mediante la cría intensiva de ganado.
La regulación, la trazabilidad y los aspectos ecológicos desempeñan un papel crucial en las decisiones de compra. Los productores europeos prestan especial atención al uso controlado de nutrientes, a los estrictos estándares de calidad y a la menor dependencia de fuentes de proteínas extranjeras. Por lo tanto, la urea para piensos debe competir no en términos de concentración de nitrógeno, sino en términos de alta calidad y aplicación precisa. La ubicación de la producción y el cumplimiento de la normativa sobre aditivos para piensos son especialmente importantes para los proveedores de piensos compuestos y premezclas.
Mercado de nitrógeno no proteico en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico (APAC) alcance una cuota de mercado del 29-33% en 2025 y crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8-7,6% hasta 2034, lo que la convierte en la principal región de mayor crecimiento. China lidera el mercado, seguida de India, Japón, Corea del Sur y Australia. La expansión de la producción ganadera comercial, la modernización de las fábricas de piensos y el mayor uso de raciones formuladas impulsan el consumo.
La inversión industrial en la producción de nitrógeno y las mejoras en la productividad ganadera impulsan aún más el sector. India y Australia ofrecen oportunidades en la nutrición de bovinos y ovinos, especialmente en zonas con problemas estacionales de deficiencia proteica debido a la mala calidad de los pastos. En China, la ventaja reside en su extensa industria de piensos y sus sistemas agrícolas comerciales. Australia sigue siendo relevante gracias a su amplia base de recursos bovinos y ovinos y a su larga tradición en la suplementación.
Mercado de nitrógeno no proteico en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto de entre el 5,8 % y el 6,6 % hasta 2034, siendo Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica los principales impulsores de la demanda. El amoníaco y la urea se obtienen de la combinación de las industrias energética y química, lo que respalda la cadena de suministro. En África, la necesidad de complementar el nitrógeno no proteico (NPN) ayuda a paliar la escasez estacional de forraje.
Esta región de mercado cuenta con inversiones en la fabricación de piensos y en el almacenamiento en frío que mejoran la demanda de forma constante, si bien la asequibilidad, la logística y los canales de distribución desiguales han sido algunas de las limitaciones en muchos de los países de esta región. Sudáfrica dispone de un sistema de alimentación para ganado vacuno y ovino ya establecido, mientras que Arabia Saudita cuenta con sistemas intensivos de producción lechera.
Análisis de segmentación
Forma
Se prevé que el segmento de formatos crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,8 % entre 2026 y 2034. El formato del producto determina su almacenamiento, manipulación, mezcla, dosificación y compatibilidad con diferentes sistemas de fabricación de piensos. Los formatos secos y en pellets siguen estando consolidados, mientras que los productos líquidos están ganando popularidad en aquellos casos donde la dosificación automatizada y la incorporación homogénea son prioritarias.
- Pellets: Los productos NPN peletizados favorecen una distribución uniforme en piensos compuestos y suplementos. Su formato físico controlado mejora la manipulación, reduce la segregación y se adapta a los procesos de producción de piensos ya establecidos para el ganado vacuno y otros rumiantes.
- Seco: Los materiales secos de NPN siguen siendo importantes porque ofrecen un almacenamiento, transporte e incorporación a las formulaciones de piensos relativamente sencillos. Su amplia compatibilidad con premezclas y concentrados favorece su uso continuado en explotaciones ganaderas comerciales.
- Líquido: Las formulaciones líquidas permiten la dosificación automatizada y la rápida incorporación a los sistemas de alimentación líquida. Su valor estratégico aumenta cuando los productores priorizan la inclusión precisa, la mezcla continua y la distribución flexible mediante equipos de suplementación automatizados.
Tipo
Se prevé que el segmento de tipos crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,6 % durante el período 2026-2034 . La selección del producto depende de la concentración de nitrógeno, las características de liberación, los requisitos de formulación, la tolerancia animal y la disponibilidad de energía fermentable. La urea sigue siendo la principal fuente comercial de nitrógeno no proteico (NNP).
- Amoníaco: El amoníaco sirve principalmente como insumo de nitrógeno en la fase inicial del proceso y puede contribuir a las aplicaciones de nitrógeno no proteico (NNP) mediante formulaciones controladas. Su alta concentración de nitrógeno hace que la economía de la producción y la manipulación segura sean consideraciones fundamentales.
- Urea: La urea representa la principal fuente comercial de nitrógeno no proteico (NNP) debido a su alta concentración de nitrógeno, su disponibilidad comprobada y su compatibilidad con las formulaciones de piensos para ganado. Sigue siendo fundamental para una suplementación proteica rentable.
- Biuret: El biuret proporciona una disponibilidad de nitrógeno más lenta que la urea convencional y puede utilizarse en formulaciones que requieren una liberación de nitrógeno ruminal más controlada. Su uso es estratégicamente relevante cuando se prioriza la utilización microbiana gradual.
Ganado
Se prevé que el sector ganadero crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,7 % hasta 2034. El ganado vacuno representa la mayor parte del consumo, ya que los sistemas de producción lechera y de carne utilizan ampliamente la suplementación con nitrógeno, mientras que la producción ovina y caprina genera una demanda adicional en los sistemas de pastoreo y de pequeños rumiantes.
- Ovejas y cabras: Las aplicaciones para ovejas y cabras son importantes en regiones con escasez estacional de pastos y sistemas de pastoreo extensivo. La suplementación con nitrógeno no proteínico (NPN) puede mejorar el aprovechamiento de forraje de menor calidad cuando se equilibra adecuadamente con energía y otros nutrientes.
- Ganado vacuno: El ganado vacuno representa la principal base de aplicación en las explotaciones lecheras y cárnicas. Los corrales de engorde comerciales, las granjas lecheras y los sistemas de pastoreo utilizan NPN para favorecer la síntesis de proteínas microbianas y optimizar el valor nutricional de los recursos alimenticios disponibles.
Resumen de la oportunidad
|
Ganado |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Ovejas y cabras |
Medio |
Suplemento para pastos |
Escalada |
|
Ganado |
Alto |
Eficiencia de racionamiento |
Maduro |
Factores impulsores del crecimiento del mercado de nitrógeno no proteico y análisis de su impacto
Aumento de la presión sobre los costes de los ingredientes proteicos convencionales
Los fabricantes de piensos y los ganaderos evalúan cada vez más las fuentes de nitrógeno según el coste por unidad de nitrógeno utilizable, en lugar de basarse únicamente en la concentración de proteína bruta. La volatilidad de la harina de soja y otros ingredientes proteicos puede propiciar la sustitución parcial de la proteína verdadera por fuentes de nitrógeno no proteico (NNP) adecuadas en la alimentación de los rumiantes. Esto genera una oportunidad estructural, ya que las poblaciones microbianas del rumen pueden convertir el nitrógeno disponible en proteína microbiana cuando el aporte energético está correctamente equilibrado. La rentabilidad resultante es especialmente relevante para los productores de leche y carne que operan con márgenes ajustados. Dado que los costes de los piensos siguen siendo un componente importante de los gastos de producción ganadera, la demanda de suplementación económica puede impulsar un mayor uso de formulaciones a base de urea y biuret, especialmente en mercados de piensos consolidados con sistemas de gestión de raciones bien establecidos.
Expansión de la producción comercial de lácteos y carne de vacuno
La comercialización de la producción ganadera está incrementando la demanda de ingredientes estandarizados para piensos que puedan incorporarse a programas de nutrición repetibles. Las grandes explotaciones lecheras, los corrales de engorde y las operaciones ganaderas integradas generalmente requieren especificaciones nutricionales predecibles, una mezcla consistente y un suministro fiable durante todo el año. Esto favorece los productos de NPN fabricados frente a las prácticas de suplementación irregulares a nivel de explotación. La expansión es particularmente relevante en Asia Pacífico, Latinoamérica y determinados mercados de Oriente Medio, donde la modernización de los sistemas ganaderos está incrementando el uso de piensos compuestos. Las grandes explotaciones también tienen mayor capacidad para utilizar la dosificación automatizada, los suplementos peletizados y las raciones formuladas profesionalmente. En consecuencia, el crecimiento de la producción ganadera organizada puede aumentar la demanda potencial de ingredientes de NPN estandarizados, a la vez que incentiva a los proveedores a ofrecer orientación técnica sobre las tasas de inclusión, la uniformidad de la mezcla, el almacenamiento y las prácticas de alimentación seguras.
Desarrollo de formulaciones de nitrógeno de liberación controlada
La hidrólisis rápida puede limitar la eficacia de la urea convencional cuando la liberación de nitrógeno no está sincronizada con la disponibilidad de carbohidratos fermentables. Esta limitación técnica está impulsando el desarrollo de urea recubierta, biuret y otros métodos de liberación controlada que buscan moderar la disponibilidad de amoníaco en el rumen. Estas tecnologías pueden ampliar el mercado potencial al proporcionar a los formuladores de piensos herramientas adicionales para gestionar la utilización del nitrógeno y mejorar la flexibilidad de la formulación. Esta oportunidad es particularmente relevante para los sistemas lecheros de alto valor, donde el suministro constante de nutrientes está estrechamente vinculado con la producción de leche y la eficiencia alimenticia. A medida que los productores se vuelven más receptivos a la nutrición de precisión, los proveedores capaces de demostrar características de liberación fiables, seguridad, compatibilidad con los procesos de alimentación existentes y resultados nutricionales medibles pueden captar segmentos premium dentro de la categoría más amplia.
Tendencias futuras del mercado del nitrógeno no proteico
Mayor sincronización del nitrógeno con la energía ruminal.
El desarrollo de productos futuros se centrará cada vez más en sincronizar la disponibilidad de nitrógeno con la energía fermentable en el rumen. En lugar de tratar el NPN como un simple sustituto de la proteína, es probable que los formuladores evalúen conjuntamente la cinética de liberación, la disponibilidad de carbohidratos, el crecimiento microbiano y la composición total de la ración. Las herramientas digitales de formulación de raciones pueden respaldar este cambio, permitiendo a los nutricionistas modelar la disponibilidad de nutrientes con mayor precisión a lo largo de los ciclos de alimentación. Por lo tanto, la urea de liberación controlada, el biuret y los productos recubiertos podrían adquirir mayor importancia en aplicaciones donde la urea convencional genera un pico de amoníaco excesivo a corto plazo. Los proveedores también podrían desarrollar formulaciones específicas para sistemas de producción lechera, bovina, ovina y caprina. Esta transición debería fomentar la diferenciación basada en el rendimiento funcional, en lugar de solo en el contenido de nitrógeno del producto.
Cadenas de suministro de nitrógeno trazables y con bajas emisiones de carbono
Los requisitos de información ambiental y el interés de los clientes por insumos agrícolas con bajas emisiones de carbono probablemente influirán en las futuras decisiones de adquisición. Los productores de nitrógeno están invirtiendo en vías de amoníaco con bajas emisiones, eficiencia energética, captura de carbono y mayor confiabilidad en la producción. Si bien el nitrógeno no proteico (NPN) para piensos sigue siendo una aplicación relativamente especializada, sus proveedores pueden diferenciarse cada vez más mediante la trazabilidad de las materias primas, los estándares de fabricación, la información sobre la intensidad de carbono y una documentación de calidad consistente. Los fabricantes de piensos podrían incorporar estos atributos en los programas de calificación de proveedores a medida que la información sobre sostenibilidad se expanda en toda la cadena de valor ganadera. Con el tiempo, los productos de nitrógeno con bajas emisiones de carbono podrían recibir mayor preferencia por parte de los productores integrados de alimentos que buscan reducir las emisiones asociadas con la producción animal. Esta tendencia también podría fomentar una colaboración más estrecha entre los fabricantes de nitrógeno, las empresas de piensos y los especialistas en nutrición animal.
Oportunidades de mercado para el nitrógeno no proteico
Expansión de los productos para piensos en los mercados ganaderos emergentes.
Los proveedores pueden centrarse en las economías ganaderas emergentes, donde la adopción de piensos comerciales se mantiene por debajo del nivel observado en los mercados maduros. India, el sudeste asiático, algunas zonas de África y ciertos países de Oriente Medio ofrecen oportunidades, ya que los productores de ganado vacuno, ovino y caprino suelen enfrentarse a limitaciones estacionales en la calidad del forraje. La producción local o la distribución regional de urea para piensos puede reducir la dependencia de ingredientes proteicos importados, al tiempo que mejora el acceso a la suplementación nitrogenada estandarizada. Los participantes del mercado pueden fortalecer su posición desarrollando envases adaptados a explotaciones más pequeñas, estableciendo redes de distribución y ofreciendo asesoramiento técnico sobre la mezcla segura y el equilibrio de raciones. Las alianzas con fábricas de piensos y canales de nutrición veterinaria pueden acelerar aún más la adopción. Es probable que el mercado de nitrógeno no proteico más sólido se desarrolle en aquellos casos en los que los productos nitrogenados se combinen con minerales, fuentes de energía y programas de suplementación completos.
Soluciones de liberación controlada de alta calidad para sistemas de producción lechera intensiva.
La producción lechera intensiva ofrece una oportunidad para productos de NPN diferenciados que abordan la sincronización del nitrógeno, la eficiencia alimenticia y la flexibilidad de formulación. Los proveedores pueden invertir en urea recubierta, formulaciones a base de biuret, tecnologías de liberación precisa y mezclas específicas para aplicaciones diseñadas para ganado de alta producción. Estos productos pueden alcanzar un mayor valor cuando su rendimiento se demuestra mediante mejoras cuantificables en la utilización del nitrógeno, la eficiencia alimenticia o la consistencia de la ración. Las alianzas comerciales con fabricantes de piensos y especialistas en nutrición lechera pueden facilitar el acceso al mercado y reducir la carga técnica para los ganaderos. Los proveedores deben priorizar perfiles de liberación controlada, características de partículas consistentes, certificación de seguridad alimentaria y compatibilidad con sistemas de mezcla automatizados. A medida que se expande la alimentación de precisión, las formulaciones premium pueden crear un segmento de mayor valor que va más allá de la urea de grado alimenticio convencional.
Novedades recientes
- 17 de septiembre de 2025: ADM Animal Nutrition presentó Digest Carb, una nueva solución de alimentación para vacas lecheras, en SPACE 2025. Esta solución está diseñada para mejorar la fermentación ruminal, la utilización de la fibra, la producción de leche y la eficiencia alimenticia, lo que refleja la tendencia general hacia la nutrición de precisión en rumiantes y una mejor sincronización de los nutrientes de la dieta.
- 24 de septiembre de 2025: Archer-Daniels-Midland Company (ADM) anunció una empresa conjunta con Alltech que involucra sus fábricas de piensos en EE. UU. como parte de una estrategia para simplificar las operaciones y orientar su cartera de nutrición animal hacia ingredientes especializados de mayor margen. ADM conservó sus operaciones de premezclas y aditivos en EE. UU., lo que hace que esta medida sea relevante para la reestructuración de la cadena de valor de la nutrición comercial de rumiantes.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -