
非タンパク態窒素市場:規模・シェア・予測 2034
非タンパク質窒素市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:形態別(ペレット、乾燥、液体)、種類別(アンモニア、尿素、ビウレット、その他)、家畜別(羊と山羊、牛、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米と中央アメリカ)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00010028
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
19億2000 万米ドル
基準年値
2034年の予測
32億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.10 %
成長率
対象市場
235億1000 万米ドル
(2026年~2034年)
非タンパク質窒素市場は、2025年には19億2,000万米ドルと評価され、2034年には32億8,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.10%で拡大する見込みです。需要は、反芻動物の飼料に窒素源を使用することによって促進されます。従来のタンパク質源は高価であったり、栄養価が不十分であったりする傾向があるためです。尿素、アンモニア、ビウレットは、ルーメン微生物タンパク質の生産量を増加させるための重要な原料であり続けています。
北米の非タンパク質窒素市場規模は、確立された牛の飼育方法と、サプリメント飼料の高い使用率に支えられ、2026年から2034年の期間に年平均成長率(CAGR)5.4~6.2%で成長すると予測されています。効率性への注力と精密飼料管理システムの導入により、牧場経営者はタンパク質サプリメントの費用を最小限に抑えつつ、窒素利用効率を最大化しようとしています。
非タンパク質窒素市場の評価と洞察
- 北米:この地域は、確立された牛の生産、商業用飼料の製造、および制御された窒素補給の採用に支えられ、 2025年には24~28%のシェアを占め、 2026年から2034年の間に年平均成長率(CAGR)5.4~6.2%で成長すると予想されています。
- 米国:米国は2025年には20~23%のシェアを占めると推定されており、 2026年から2034年にかけては、大規模な牛肉・乳製品事業と配合飼料の需要に牽引され、年平均成長率(CAGR)は5.3~6.1%で成長すると見込まれている。
- ヨーロッパ:ヨーロッパは2025年には19~23%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)5.0~5.8%で拡大すると予測されている。この成長を牽引するのは、飼料効率と規制された飼料添加物の品質を優先するドイツ、フランス、スペイン、イタリア、英国である。
- アジア太平洋地域:アジア太平洋地域は2025年には29~33%のシェアを占めると推定されており、中国、インド、日本、韓国、オーストラリアが畜産生産の拡大と飼料の近代化を通じて、 2026年から2034年にかけて年平均成長率(CAGR)6.8~7.6%という最も力強い地域成長軌道を描くと予測されている。
- 最大のセグメント: 牛は2025年には市場シェアの68~72%を占めると推定され、2026年から2034年にかけて年平均成長率6.0~6.7%で拡大すると予測されている。これは、乳牛および肉牛の飼育プログラムにおける牛の幅広い利用を反映している。
- 高成長セグメント: 液体は、 2025年には市場シェアの17~21%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.5%で成長すると予測されています。これは、投与の容易さと液体飼料システムへの統合性の高さに支えられています。
- 詳細に分析された主要企業: ADM Animal Nutrition、Antonio Tarazona、CF Industries Holdings, Inc.、Fertiberia, SA、GROUP DF、Kemin Industries, Inc.、Nutrien Ltd.、OCI NV、Orica Limited、およびSABIC。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
非タンパク質窒素市場の消費および生産パターンに関する動向としては、ルーメン内における栄養素の利用可能性と栄養素の同期化における一貫性の必要性から、制御された窒素供給への移行が見られます。尿素は依然として非タンパク質窒素の主要な供給源であり、ビウレットや徐放性製剤は窒素の急速な放出という課題に対応しています。統合生産者は通常、アンモニアと尿素の生産に加え、飼料グレードの加工、輸送、品質保証、および施用サービスも管理しています。
業界の将来について言えば、飼料会社による飼料配合の改善や、農家による高価なタンパク質の代替といった点で、畜産中心の国々で成長が見込まれると言えるでしょう。窒素生産、低炭素排出量のアンモニア、より優れた造粒技術、そして飼料用製品のトレーサビリティへの投資は、供給にプラスの影響を与えるでしょう。
非タンパク質窒素市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 19億2000万米ドル |
| 2034年までの市場規模 | 32億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.10% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
非タンパク質窒素市場分析
畜産生産性に対する要求の高まりに伴い、経済的な窒素補給の重要性が増している。非タンパク質窒素市場の成長は、十分な発酵性エネルギーが利用可能な場合に、反芻動物が適切な窒素源を微生物タンパク質に変換する能力と密接に関連している。バリューチェーンは、アンモニアと尿素の生産から始まり、精製、飼料グレード加工、配合、混合、包装、流通、そして配合飼料やサプリメントへの組み込みへと続く。
供給行動は、天然ガス価格、アンモニア供給量、肥料生産能力稼働率、輸送コスト、地域間貿易動向によって大きく左右されます。動物栄養市場向けの製品を製造する企業は、従来の農業用肥料に比べて、特に純度、ビウレット含有量、水分、粒度、トレーサビリティといった品質基準をより厳しくする必要があります。最終的に、飼料メーカーはNPNを炭水化物、ミネラル、ビタミンと混合し、バランスの取れた飼料を製造します。
非タンパク質窒素市場レポートでは、多様な窒素生産企業、動物栄養専門生産企業、飼料メーカーなどが主要な競合企業として挙げられています。ADM Animal Nutritionは飼料製造と反芻動物用特殊飼料の生産において統合的なアプローチを採用している一方、Kemin Industries, Inc.は栄養と反芻動物用飼料の効率性を重視しています。CF Industries Holdings, Inc.、Nutrien Ltd.、OCI NV、Fertiberia, SA、SABICは、上流工程において大きな能力を持つ大手窒素生産企業です。
戦略的なポジショニングは、生産効率、畜産地との地理的な近さ、飼料グレードの能力、そして差別化された窒素供給方法の開発にますます依存するようになっている。低炭素アンモニアや生産設備への投資も行われている。配合技術は、ADMアニマルニュートリションや専門メーカーが競争できる手段の一つであり、規模の経済は大手窒素生産企業の主要な強みの一つとなっている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
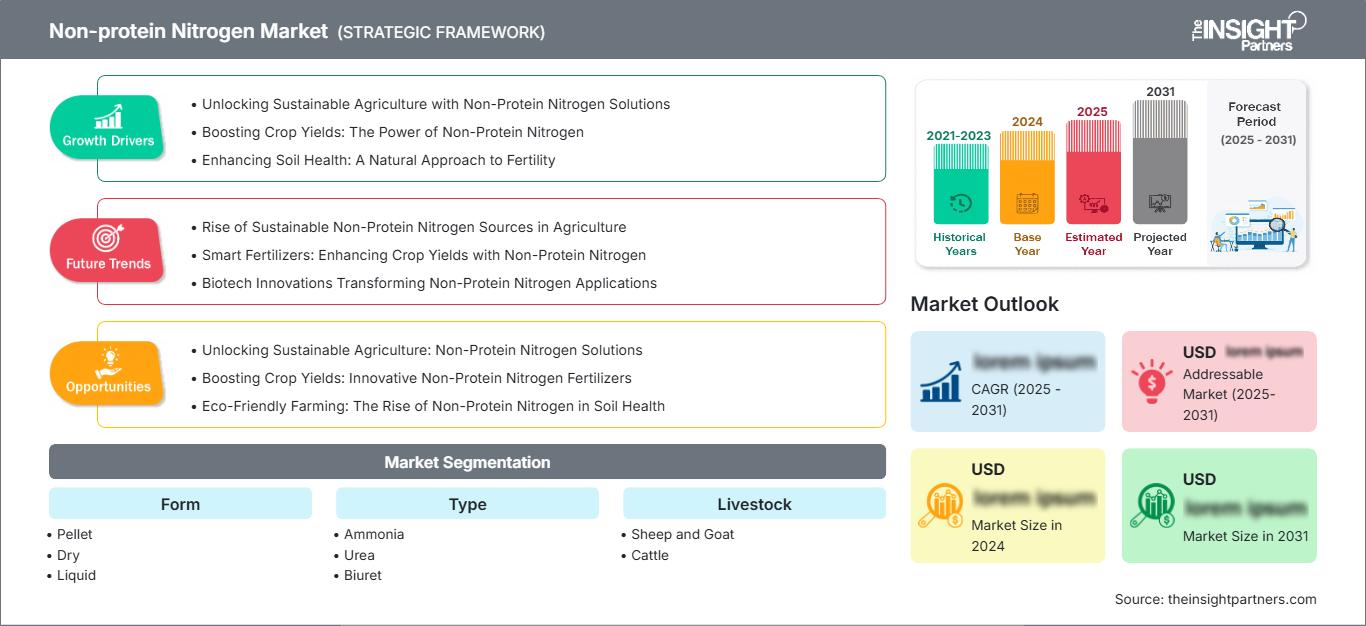
非タンパク質窒素市場:戦略的洞察
地域別分析
北米非タンパク質窒素市場
北米は2025年には非タンパク質窒素市場の24~28%を占めると推定され、2034年まで年平均成長率(CAGR)5.4~6.2%で成長すると予測されている。米国は、大規模な商業酪農・牛肉産業、広範な配合飼料インフラ、そして尿素含有サプリメントの確立された使用により、地域需要を牽引している。カナダは、牛の生産と統合飼料製造を通じて貢献している。
地域ごとの飼料消費は、飼料コスト管理、飼料配合バランス、そして窒素の安定供給の必要性によってますます影響を受けるようになっている。大規模な肥育場や酪農場では、ペレット、乾燥混合システム、または液体サプリメントとして容易に配合できる製品の安定性が求められる。製品の安全性とトレーサビリティ、そして配合量の管理は、引き続き購入時の重要な検討事項となっている。供給は、アンモニアと尿素の国内生産量と、それを補うための輸入量に基づいている。
米国非タンパク質窒素市場
米国は、大規模な肉牛および酪農事業に支えられ、2025年までの北米需要の約83~87%を占める見込みです。米国は2034年まで年平均成長率(CAGR)5.3~6.1%で成長すると予測されており、配合飼料、タンパク質サプリメント、ミネラル混合物、肥育場などの分野でNPN製品の需要が見込まれています。
ADMアニマルニュートリションは、NPN源を利用した牛用栄養製品という形で直接事業を展開しており、大手窒素生産企業は上流からの供給確保を支援している。需要動向は、精密給餌、飼料効率、そして従来のタンパク質飼料の経済的な代替にますます関連している。ペレット状や乾燥形態は依然として主流だが、窒素利用効率の向上を求める市場では、徐放性製剤や液体製剤が有望視されている。
欧州非タンパク質窒素市場
欧州は2034年まで年平均成長率(CAGR)5.0~5.8%で成長し、市場シェアは19~23%になると予測されている。欧州における主要な需要地は、ドイツ、フランス、英国、スペイン、イタリアである。ドイツは酪農と複合畜産を基盤としているため有利な立場にある。フランスは大規模な牛の飼育と高度な飼料生産技術の両方を誇る。英国は酪農と牛肉生産を補完することで需要を満たしており、スペインとイタリアは集約的な畜産によってより多くの供給を行っている。
規制、トレーサビリティ、そして環境面は、購入決定において重要な役割を果たします。ヨーロッパの生産者は、栄養素の適切な使用、厳格な製品基準、そして外国産タンパク質源への依存度を低減することに特に注意を払っています。そのため、飼料用尿素は窒素濃度ではなく、高品質と正確な施用という点で競争力を発揮する必要があります。配合飼料メーカーやプレミックスの供給業者にとって、生産地と飼料添加物規制への適合性は特に重要です。
アジア太平洋地域における非タンパク質窒素市場
アジア太平洋地域は2025年には29~33%のシェアを占め、2034年まで年平均成長率(CAGR)6.8~7.6%で成長し、主要地域の中で最も急速に成長すると予測されている。中国が首位で、インド、日本、韓国、オーストラリアがそれに続く。商業畜産の拡大、飼料工場の近代化、配合飼料の利用拡大が消費を支えている。
窒素製造への産業投資と畜産生産性の向上は、さらなる推進力となっている。インドとオーストラリアは、特に牧草の質の悪さによる季節的なタンパク質不足の問題を抱える地域で、牛と羊の栄養分野において大きな可能性を秘めている。中国では、巨大な飼料産業と商業的な農業システムを有していることが強みとなっている。オーストラリアは、牛と羊の豊富な資源基盤と、過去に実施された飼料補給の実績により、引き続き重要な位置を占めている。
中東・アフリカの非タンパク質窒素市場
中東およびアフリカ地域では、2034年まで年平均成長率5.8~6.6%の成長が見込まれており、主な需要牽引国はサウジアラビア、アラブ首長国連邦、南アフリカである。アンモニアと尿素はエネルギー産業と化学産業の両方から供給されており、サプライチェーンを支えている。アフリカでは、NPNを補給することで、季節的な飼料不足を克服できる。
この市場地域では、飼料製造と冷蔵倉庫への投資により需要が着実に増加しているものの、価格の手頃さ、物流、流通チャネルの不均一性などが、この地域の多くの国における課題となっている。南アフリカには既存の牛と羊の飼料供給システムがあり、サウジアラビアは集約的な酪農生産システムを誇っている。
セグメンテーション分析
形状
形態別製品セグメントは、 2026年から2034年にかけて年平均成長率(CAGR)5.8~6.8%で拡大すると予測されています。製品形態は、保管、取り扱い、混合、投与、およびさまざまな飼料製造システムとの適合性を左右します。乾燥剤とペレット剤は依然として定着していますが、自動投与と均一な混合が優先される分野では、液体製品が注目を集めています。
- ペレット:ペレット状のNPN製品は、配合飼料やサプリメント内での均一な分散をサポートします。その管理された形状は、取り扱いを容易にし、分離を減らし、牛やその他の反芻動物向けの既存の飼料工場プロセスに適合します。
- 乾燥:乾燥NPN原料は、保管、輸送、飼料配合への組み込みが比較的容易であるため、依然として重要です。プレミックスや濃縮飼料との幅広い適合性により、商業畜産経営における継続的な利用が支えられています。
- 液体製剤:液体製剤は、自動投与と液体飼料システムへの迅速な配合を可能にします。生産者が正確な配合、連続混合、および自動補給装置による柔軟な供給を重視する場合、その戦略的価値は高まります。
タイプ
当該タイプのセグメントは、 2026年から2034年にかけて年平均成長率(CAGR)5.9~6.6%で成長すると予測されている。製品の選択は、窒素濃度、放出特性、配合要件、動物の耐性、および発酵性エネルギーの入手可能性によって決まる。尿素は依然として主要な商業用NPN源である。
- アンモニア:アンモニアは主に上流工程における窒素源として利用され、配合を制御することでNPN(非窒素態窒素)用途に貢献できます。窒素濃度が高いため、生産経済性と安全な取り扱いが重要な検討事項となります。
- 尿素:尿素は、窒素濃度が高く、入手が容易で、牛の飼料配合との相性が良いため、商業的に最も広く利用されている非タンパク態窒素(NPN)源です。費用対効果の高いタンパク質補給において、依然として中心的な役割を果たしています。
- ビウレット:ビウレットは従来の尿素よりも窒素の利用速度が遅く、ルーメン内での窒素放出をより厳密に制御する必要がある飼料配合に適しています。微生物による窒素利用を段階的に行うことが優先される場合に、戦略的に重要な役割を果たす可能性があります。
家畜
畜産分野は、2034年まで年平均成長率(CAGR)5.8~6.7%で成長すると予測されている。酪農および肉牛生産システムでは窒素補給が広く用いられているため、消費量の大部分は牛が占めている。一方、羊や山羊の生産は、放牧型および小型反芻動物飼育システムにおいて追加的な需要を生み出している。
- 羊と山羊:季節的な牧草不足や放牧地の広域化が進む地域では、羊と山羊への施用が重要です。NPN(非タンパク態窒素)の補給は、エネルギーやその他の栄養素とのバランスが適切に取れていれば、質の低い飼料の利用効率を向上させることができます。
- 牛:酪農および肉牛生産において、牛は主要な利用対象となっています。商業用肥育場、酪農場、放牧システムでは、NPN(非タンパク態窒素)を用いて微生物によるタンパク質合成を促進し、利用可能な飼料資源の栄養価を最適化しています。
機会の概要
|
家畜 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
羊とヤギ |
中くらい |
牧草サプリメント |
スケーリング |
|
牛 |
高い |
配給効率 |
成熟した |
非タンパク質窒素市場の成長要因と影響分析
従来のタンパク質原料に対するコスト圧力の高まり
飼料メーカーや畜産農家は、粗タンパク質濃度だけではなく、利用可能な窒素単位当たりのコストに基づいて窒素源を評価する傾向が強まっている。大豆粕やその他のタンパク質原料の価格変動は、反芻動物の飼料において、真のタンパク質を適切なNPN源で部分的に代替することを促す可能性がある。これは、ルーメン内の微生物群がエネルギー供給が適切にバランスされている場合に利用可能な窒素を微生物タンパク質に変換できるため、構造的な機会を生み出す。結果として得られる経済性は、利益率の低い酪農および肉牛生産者にとって特に重要である。飼料コストは畜産生産費の主要な構成要素であるため、経済的な補給に対する需要は、特に飼料管理能力が確立された成熟した飼料市場において、尿素およびビウレットをベースとした製剤のより広範な使用を支える可能性がある。
商業的な乳製品および牛肉生産の拡大
畜産生産の商業化に伴い、反復可能な栄養プログラムに組み込める標準化された飼料原料への需要が高まっています。大規模な酪農場、肥育場、および総合畜産経営では、一般的に予測可能な栄養仕様、一貫した混合、および年間を通して安定した供給が求められます。これは、農場レベルでの不規則なサプリメント投与よりも、製造されたNPN製品が有利であることを示しています。特に、畜産システムの近代化が進み、配合飼料の利用が増加しているアジア太平洋地域、ラテンアメリカ、および一部の中東市場では、この傾向が顕著です。大規模な経営では、自動投与、ペレット状サプリメント、および専門家が配合した飼料を使用する能力も高くなっています。したがって、組織化された畜産生産の成長は、標準化されたNPN原料に対する需要を増加させると同時に、供給業者に対し、配合率、混合の均一性、保管、および安全な給餌方法に関する技術指導を提供するよう促すことになります。
制御放出型窒素製剤の開発
急速な加水分解は、窒素放出が発酵性炭水化物の利用可能性と同期していない場合、従来の尿素の効率を制限する可能性があります。この技術的な制約により、ルーメン内のアンモニアの利用可能性を調節することを目的とした、コーティング尿素、ビウレット、およびその他の制御放出型アプローチの開発が促進されています。このような技術は、飼料配合業者に窒素利用を管理し、配合の柔軟性を向上させるための追加ツールを提供することで、対象市場を拡大することができます。この機会は、安定した栄養素供給が乳生産量と飼料効率に密接に関連している高付加価値酪農システムにとって特に重要です。生産者が精密栄養にますます関心を持つようになるにつれて、信頼性の高い放出特性、安全性、既存の飼料プロセスとの適合性、および測定可能な栄養効果を実証できる供給業者は、より広いカテゴリーの中でプレミアムセグメントを獲得することができます。
非タンパク質窒素市場の将来動向
窒素とルーメンエネルギーの同期性の向上
今後の製品開発は、ルーメン内の窒素利用可能性と発酵性エネルギーの同期化にますます重点を置くようになるでしょう。配合担当者は、NPNを単なるタンパク質代替物として扱うのではなく、放出速度、炭水化物利用可能性、微生物増殖、および飼料全体の組成を総合的に評価するようになるでしょう。デジタル飼料配合ツールは、栄養士が給餌サイクル全体にわたって栄養素の利用可能性をより正確にモデル化できるようにすることで、この変化を支援できます。したがって、従来の尿素が短期的に過剰なアンモニアピークを引き起こす用途では、徐放性尿素、ビウレット、およびコーティング製品の重要性が高まる可能性があります。供給業者は、乳牛、肉牛、羊、および山羊の飼育システム向けに、用途に特化した配合を開発する可能性もあります。この変化は、単なる窒素含有量ではなく、機能的性能に基づく差別化を促進するはずです。
追跡可能で低炭素な窒素供給チェーン
環境報告要件と、低炭素農業資材に対する顧客の関心の高まりは、今後の調達決定に影響を与える可能性が高い。窒素生産者は、低排出アンモニア経路、エネルギー効率、炭素回収、および生産信頼性の向上に投資している。飼料グレードのNPNは依然として比較的特殊な下流用途ではあるが、供給業者は原材料のトレーサビリティ、製造基準、炭素強度情報、および一貫した品質文書を通じて差別化を図ることができる。飼料メーカーは、畜産バリューチェーン全体で持続可能性報告が拡大するにつれて、これらの特性を供給業者認定プログラムに組み込む可能性がある。時間の経過とともに、低炭素窒素製品は、畜産に伴う排出量を削減しようとする統合食品生産者からより好まれるようになる可能性がある。この傾向は、窒素メーカー、飼料会社、および畜産栄養専門家間のより緊密な連携を促進する可能性もある。
非タンパク質窒素市場の機会
新興畜産市場における飼料用製品の拡大
サプライヤーは、商業飼料の普及率が成熟市場に比べて低い新興畜産経済をターゲットにすることができます。インド、東南アジア、アフリカの一部、および中東の一部の国々は、牛、羊、ヤギの生産者が季節的な飼料品質の制約に頻繁に直面するため、機会を提供します。飼料グレードの尿素の現地生産または地域流通は、標準化された窒素補給へのアクセスを改善しながら、輸入タンパク質原料への依存を減らすことができます。市場参加者は、小規模農場に適したパッケージを開発し、販売ネットワークを確立し、安全な混合と飼料バランスに関する技術指導を提供することで、自社の地位を強化できます。飼料工場や獣医栄養チャネルとのパートナーシップは、普及をさらに加速させることができます。最も強力な非タンパク質窒素市場予測は、窒素製品がミネラル、エネルギー源、および完全な補給プログラムと組み合わされている場所で出現する可能性が高いです。
集約型酪農システム向けプレミアム徐放性ソリューション
集約的な酪農生産は、窒素の同期、飼料効率、配合の柔軟性に対応する差別化されたNPN製品にとって好機となります。供給業者は、コーティング尿素、ビウレットベースの製剤、精密放出技術、高生産性牛向けに設計された用途別ブレンドに投資することができます。これらの製品は、窒素利用率、飼料効率、または飼料の一貫性の測定可能な改善を通じてその性能が実証された場合に、より高い価値を発揮します。飼料メーカーや酪農栄養専門家との商業的パートナーシップは、個々の酪農家の技術的負担を軽減しながら市場への道を開くことができます。供給業者は、制御放出プロファイル、一貫した粒子特性、飼料安全認証、および自動混合システムとの互換性を優先すべきです。精密給餌が拡大するにつれて、プレミアム製剤は、一般的な飼料グレードの尿素を超えた、より高付加価値のセグメントを創出することができます。
最近の動向
- 2025年9月17日: ADMアニマルニュートリションは、SPACE 2025において、乳牛向けの新飼料ソリューション「Digest Carb」を発表しました。このソリューションは、反芻動物の精密栄養管理と栄養素のより良い同期化に向けた幅広い動きを反映し、ルーメン発酵、繊維利用、乳生産、飼料効率の向上を目的としています。
- 2025年9月24日:アーチャー・ダニエルズ・ミッドランド社(ADM)は、事業運営の簡素化と、より利益率の高い特殊原料への動物栄養事業のシフト戦略の一環として、オールテック社との合弁事業を発表しました。この合弁事業には、ADMの米国における飼料工場が関与します。ADMは米国内のプレミックスおよび添加剤事業を維持しており、今回の動きは商業用反芻動物栄養バリューチェーンの再構築に関連するものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -