
Markt für Non-Protein Stickstoff: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Nicht-Protein-Stickstoff (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Form (Pellets, Trocken, Flüssig); Typ (Ammoniak, Harnstoff, Biuret, Sonstige); Nutztiere (Schafe und Ziegen, Rinder, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00010028
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
1,92 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,28 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,10 %
Wachstumsrate
Adressierbarer Markt
23,51 Mrd. US-Dollar
(2026–2034)
Der Markt für Nicht-Protein-Stickstoff wird 2025 auf 1,92 Milliarden US-Dollar geschätzt und soll bis 2034 auf 3,28 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,10 % von 2026 bis 2034 entspricht. Die Nachfrage wird durch den Einsatz von Stickstoffquellen in der Wiederkäuerfütterung getrieben, da herkömmliche Proteinquellen oft teuer oder nicht nährstoffreich genug sind. Harnstoff, Ammoniak und Biuret bleiben wichtige Rohstoffe zur Steigerung der mikrobiellen Proteinproduktion im Pansen.
Der nordamerikanische Markt für Nicht-Protein-Stickstoff wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,2 % wachsen. Gründe hierfür sind etablierte Fütterungspraktiken für Rinder und der hohe Einsatz von Ergänzungsfuttermitteln. Der Fokus auf Effizienz und die Einführung präziser Rationsmanagementsysteme motivieren Viehzüchter, die Stickstoffnutzung zu optimieren und gleichzeitig die Ausgaben für Proteinergänzungsmittel zu minimieren.
Marktanalyse und Einblicke zu nicht-proteinogenem Stickstoff
- Nordamerika: Es wird erwartet, dass die Region im Jahr 2025 einen Anteil von 24–28 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,2 % wachsen wird , unterstützt durch eine etablierte Rinderproduktion, die Herstellung von kommerziellem Futtermittel und die Anwendung einer kontrollierten Stickstoffergänzung.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 einen Anteil von 20–23 % ausmachen werden , mit einem durchschnittlichen jährlichen Wachstum von 5,3–6,1 % zwischen 2026 und 2034 , das durch großflächige Rindfleisch- und Milchproduktion sowie die Nachfrage nach formuliertem Futtermittel getrieben wird.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Anteil von 19–23 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,0–5,8 % wachsen wird , angeführt von Deutschland, Frankreich, Spanien, Italien und Großbritannien, wo Futtereffizienz und die Qualität regulierter Futterzusatzstoffe Priorität haben.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 29–33 % geschätzt , mit dem stärksten regionalen Wachstumstrend von 6,8–7,6 % CAGR zwischen 2026 und 2034 , angeführt von China, Indien, Japan, Südkorea und Australien durch die Ausweitung der Tierproduktion und die Modernisierung der Futtermittel.
- Größtes Segment: Es wird geschätzt, dass Rinder im Jahr 2025 einen Marktanteil von 68–72 % halten werden , was einem jährlichen Wachstum von 6,0–6,7 % von 2026–2034 entspricht und die breite Verwendung in Milch- und Rindfleischfütterungsprogrammen widerspiegelt.
- Wachstumsstarkes Segment: Der Marktanteil von Flüssigkeiten wird im Jahr 2025 auf 17–21 % geschätzt und wächst von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,5 % , was durch die einfachere Dosierung und Integration in Flüssigkeitszufuhrsysteme begünstigt wird.
- Detaillierte Analyse der wichtigsten Unternehmen: ADM Animal Nutrition, Antonio Tarazona, CF Industries Holdings, Inc., Fertiberia, SA, GROUP DF, Kemin Industries, Inc., Nutrien Ltd., OCI NV, Orica Limited und SABIC.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Im Hinblick auf die Markttrends für Nicht-Protein-Stickstoff (NPN) hinsichtlich Verbrauchs- und Produktionsmustern ist ein Trend hin zu einer kontrollierten Stickstoffversorgung zu beobachten. Grund dafür ist der Bedarf an einer gleichbleibenden Verfügbarkeit von Nährstoffen im Pansen und einer Synchronisierung der Nährstoffverteilung. Harnstoff bleibt eine Hauptquelle für NPN, während Biuret und Depotpräparate die schnelle Stickstofffreisetzung ermöglichen. Integrierte Produzenten übernehmen in der Regel die Ammoniak- und Harnstoffproduktion sowie die Weiterverarbeitung zu Futtermitteln, den Transport, die Qualitätssicherung und die Ausbringung.
Mit Blick auf die Zukunft der Branche lässt sich feststellen, dass in Ländern mit starker Viehhaltung Wachstum zu erwarten ist, wenn Futtermittelhersteller ihre Rationszusammensetzung verbessern und Landwirte teure Proteine ersetzen. Investitionen in die Stickstoffproduktion, Ammoniak mit geringem CO₂-Fußabdruck, verbesserte Granuliertechnologien und die Rückverfolgbarkeit von Futtermitteln werden sich positiv auf das Angebot auswirken.
Berichtsumfang zum Markt für nicht-proteinogenen Stickstoff
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,92 Milliarden US-Dollar |
| Marktgröße bis 2034 | 3,28 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,10 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für nicht-proteinogenen Stickstoff
Steigende Anforderungen an die Produktivität der Tierhaltung erhöhen die Bedeutung einer wirtschaftlichen Stickstoffergänzung. Das Wachstum des Marktes für Nicht-Protein-Stickstoff ist eng mit der Fähigkeit von Wiederkäuern verknüpft, geeignete Stickstoffquellen in mikrobielles Protein umzuwandeln, sofern ausreichend fermentierbare Energie zur Verfügung steht. Die Wertschöpfungskette beginnt mit der Ammoniak- und Harnstoffproduktion, gefolgt von Reinigung, Futtermittelverarbeitung, Rezeptur, Mischung, Verpackung, Vertrieb und der Einarbeitung in Mischfutter oder Ergänzungsfuttermittel.
Das Angebotsverhalten wird maßgeblich von den Kosten für Erdgas und Ammoniak, der Auslastung der Düngemittelkapazitäten, den Transportkosten und der Dynamik des interregionalen Handels bestimmt. Hersteller von Tiernahrungsmitteln müssen im Vergleich zu herkömmlichen landwirtschaftlichen Düngemitteln strengere Qualitätsstandards einhalten, insbesondere hinsichtlich Reinheit, Biuretgehalt, Feuchtigkeit, Granulierung und Rückverfolgbarkeit. Schließlich mischen die Futtermittelhersteller die NPN-Zufuhr mit Kohlenhydraten, Mineralstoffen und Vitaminen zu einer ausgewogenen Ration.
Diversifizierte Stickstoffproduzenten, Hersteller von Spezialfuttermitteln für Tierernährung und Futtermittelhersteller zählen zu den wichtigsten Wettbewerbern, die im Marktbericht für Nicht-Protein-Stickstoff genannt werden. Während ADM Animal Nutrition einen integrierten Ansatz für die Futtermittelherstellung und die Produktion von Spezialfuttermitteln für Wiederkäuer verfolgt, legt Kemin Industries, Inc. Wert auf Effizienz in der Ernährung und bei Wiederkäuerfuttermitteln. CF Industries Holdings, Inc., Nutrien Ltd., OCI NV, Fertiberia, SA und SABIC gehören zu den größten Stickstoffproduzenten mit bedeutenden Upstream-Kapazitäten.
Die strategische Positionierung stützt sich zunehmend auf Produktionseffizienz, geografische Nähe zu den Nutztieren, Futtermittelqualität und die Entwicklung neuer Ausbringungsmethoden für differenzierten Stickstoff. Investitionen fließen auch in kohlenstoffarmes Ammoniak und Produktionsanlagen. Formulierungskompetenz ist ein Weg, wie ADM Animal Nutrition und Spezialhersteller wettbewerbsfähig bleiben können, während Skaleneffekte zu den wichtigsten Stärken der größeren Stickstoffproduzenten zählen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für nicht-proteinogenen Stickstoff: Strategische Einblicke
Regionale Einblicke
Markt für Nicht-Protein-Stickstoff in Nordamerika
Nordamerika wird im Jahr 2025 voraussichtlich einen Marktanteil von 24–28 % am Nicht-Protein-Stickstoff halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,2 % wachsen. Die USA dominieren die regionale Nachfrage aufgrund ihrer großen Milch- und Rindfleischindustrie, ihrer umfassenden Infrastruktur für Mischfutter und der etablierten Verwendung von harnstoffhaltigen Ergänzungsfuttermitteln. Kanada trägt durch die Rinderproduktion und die integrierte Futtermittelherstellung dazu bei.
Der regionale Verbrauch wird zunehmend von Futterkostenmanagement, Rationsoptimierung und dem Bedarf an einer konstanten Stickstoffversorgung beeinflusst. Große Mastbetriebe und Milchviehbetriebe benötigen eine gleichbleibende Produktqualität, die sich problemlos in Pellets, Trockenmischsystemen oder als flüssige Ergänzung einarbeiten lässt. Produktsicherheit und Rückverfolgbarkeit sowie die Kontrolle der Dosierung bleiben wichtige Kaufkriterien. Die Verfügbarkeit basiert auf einer signifikanten inländischen Produktion von Ammoniak und Harnstoff sowie auf ergänzenden Importen.
US-Markt für Nicht-Protein-Stickstoff
Die USA decken bis 2025 etwa 83–87 % des nordamerikanischen Bedarfs ab, was vor allem auf die bedeutende Rindfleisch- und Milchwirtschaft zurückzuführen ist. Für dieses Land wird bis 2034 ein jährliches Wachstum von 5,3–6,1 % prognostiziert. Die Nachfrage nach NPN-Produkten wird in den Bereichen Mischfutter, Eiweißergänzung, Mineralstoffmischungen und Mastbetriebe bestehen.
ADM Animal Nutrition ist seinerseits direkt im Bereich der Rinderernährung mit Produkten auf Basis von NPN-Quellen tätig, während große Stickstoffproduzenten die Versorgung in der vorgelagerten Wertschöpfungskette sichern. Der Nachfragetrend geht hin zu präziser Fütterung, Futterverwertung und dem wirtschaftlichen Ersatz traditioneller Eiweißfuttermittel. Pellets und Trockenfutter sind weiterhin weit verbreitet, doch Formulierungen mit kontrollierter Freisetzung und Flüssigfutter bieten Potenzial für Märkte, die eine verbesserte Stickstoffverwertung anstreben.
Europäischer Markt für Nicht-Protein-Stickstoff
Europa wird voraussichtlich einen Marktanteil von 19–23 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % wachsen. Die wichtigsten Nachfragezentren in Europa sind Deutschland, Frankreich, Großbritannien, Spanien und Italien. Deutschland profitiert von seiner Milchwirtschaft und seiner gemischten Viehhaltung. Frankreich zeichnet sich durch eine bedeutende Rinderzucht und fortschrittliche Futtermittelproduktionstechnologien aus. Großbritannien deckt seinen Bedarf durch die Ergänzung der Milch- und Rindfleischproduktion, während Spanien und Italien durch intensive Tierhaltung ein breiteres Angebot bereitstellen.
Regulierung, Rückverfolgbarkeit und ökologische Aspekte spielen eine entscheidende Rolle bei Kaufentscheidungen. Europäische Hersteller achten besonders auf die kontrollierte Nährstoffverwendung, strenge Produktstandards und eine geringere Abhängigkeit von ausländischen Proteinquellen. Daher muss sich Futtermittelharnstoff nicht über die Stickstoffkonzentration, sondern über hohe Qualität und präzise Anwendung behaupten. Produktionsstandort und die Einhaltung der Vorschriften für Futtermittelzusatzstoffe sind insbesondere für Lieferanten von Mischfutterherstellern und Vormischungen von Bedeutung.
APAC-Markt für nicht-proteinogenen Stickstoff
Der asiatisch-pazifische Raum (APAC) wird Prognosen zufolge 2025 einen Marktanteil von 29–33 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,6 % wachsen. Damit ist er die am schnellsten wachsende große Region. China führt die Liste an, gefolgt von Indien, Japan, Südkorea und Australien. Der steigende Konsum wird durch die Ausweitung der kommerziellen Tierproduktion, die Modernisierung von Futtermühlen und den verstärkten Einsatz von Mischfutter gefördert.
Industrielle Investitionen in die Stickstoffproduktion und Verbesserungen der Tierproduktivität verleihen der Entwicklung zusätzlichen Schwung. Indien und Australien bieten Chancen in der Rinder- und Schafsernährung, insbesondere dort, wo saisonaler Proteinmangel aufgrund schlechter Weidequalität auftritt. China profitiert von seiner großen Futtermittelindustrie und seinen kommerziellen Agrarsystemen. Australien bleibt aufgrund seiner Rinder- und Schafbestände und der bisherigen Praxis der Futterergänzung ein wichtiger Akteur.
Markt für Nicht-Protein-Stickstoff im Nahen Osten und Afrika
Es wird erwartet, dass der Nahe Osten und Afrika bis 2034 ein durchschnittliches jährliches Wachstum von etwa 5,8 bis 6,6 Prozent verzeichnen werden. Die wichtigsten Nachfragetreiber sind Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika. Ammoniak und Harnstoff sind in der Energie- und Chemieindustrie verfügbar und unterstützen somit die Lieferkette. In Afrika trägt die Ergänzung von NPN dazu bei, saisonale Futterknappheit auszugleichen.
In dieser Marktregion führen Investitionen in die Futtermittelherstellung und Kühlhäuser zu einer stetig steigenden Nachfrage. Allerdings stellen Bezahlbarkeit, Logistik und ungleichmäßige Vertriebswege in vielen Ländern der Region weiterhin Herausforderungen dar. Südafrika verfügt über ein etabliertes System zur Rinder- und Schafsfütterung, während Saudi-Arabien auf intensive Milchproduktion setzt.
Segmentierungsanalyse
Bilden
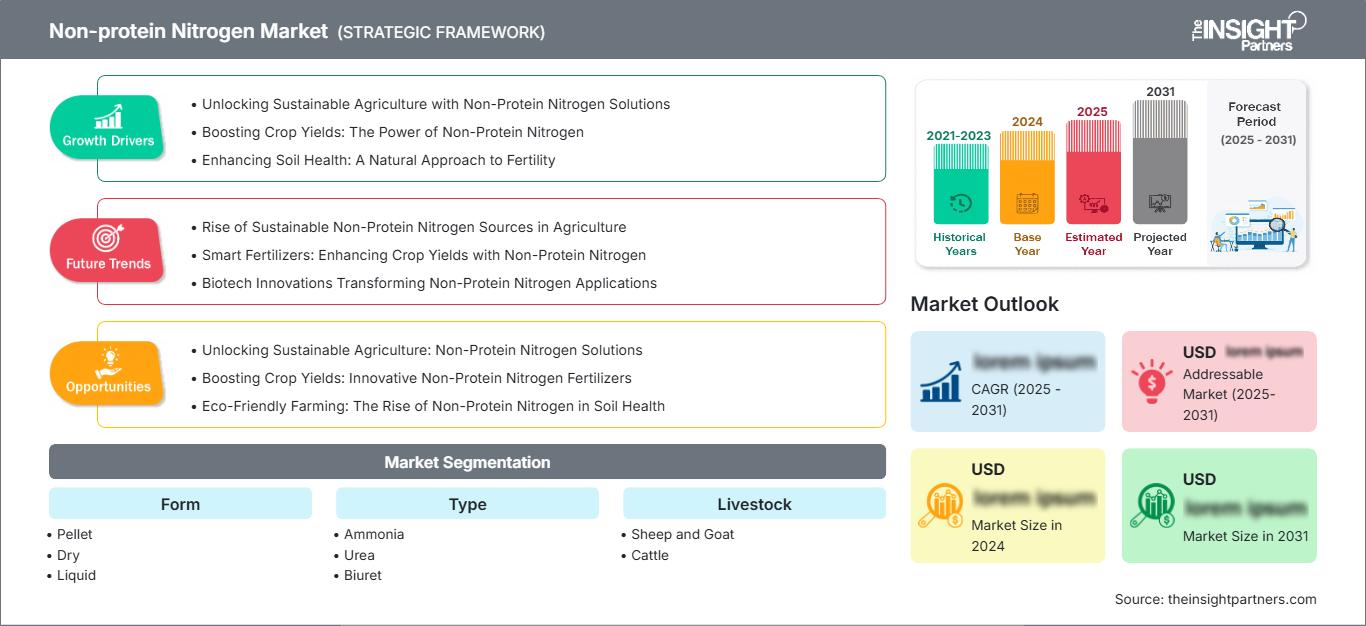
Für das Segment der Futtermittelformen wird von 2026 bis 2034 ein jährliches Wachstum von 5,8–6,8 % erwartet . Die Produktform bestimmt Lagerung, Handhabung, Mischung, Dosierung und Kompatibilität mit verschiedenen Futtermittelherstellungssystemen. Trockene und pelletierte Produkte bleiben etabliert, während flüssige Produkte an Bedeutung gewinnen, wenn automatisierte Dosierung und homogene Einarbeitung Priorität haben.
- Pellets: Pelletierte NPN-Produkte gewährleisten eine gleichmäßige Verteilung in Mischfuttermitteln und Ergänzungsfuttermitteln. Ihre kontrollierte physikalische Form verbessert die Handhabung, reduziert die Entmischung und ist mit etablierten Futtermittelprozessen für Rinder und andere Wiederkäuer kompatibel.
- Trocken: Trockene NPN-Materialien sind weiterhin wichtig, da sie vergleichsweise einfach zu lagern, zu transportieren und in Futtermittelrezepturen einzuarbeiten sind. Ihre breite Kompatibilität mit Vormischungen und Konzentraten unterstützt ihren fortgesetzten Einsatz in der kommerziellen Tierhaltung.
- Flüssige Formulierungen ermöglichen die automatisierte Dosierung und schnelle Einarbeitung in flüssige Fütterungssysteme. Ihr strategischer Wert steigt dort, wo Hersteller Wert auf präzise Dosierung, kontinuierliches Mischen und flexible Zufuhr durch automatisierte Fütterungsanlagen legen.
Typ
Für das Marktsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,9–6,6 % prognostiziert . Die Produktauswahl hängt von der Stickstoffkonzentration, den Freisetzungseigenschaften, den Formulierungsanforderungen, der Tierverträglichkeit und der Verfügbarkeit fermentierbarer Energie ab. Harnstoff bleibt die wichtigste kommerzielle NPN-Quelle.
- Ammoniak: Ammoniak dient primär als Stickstoffquelle im vorgelagerten Bereich und kann durch kontrollierte Formulierungen zu NPN-Anwendungen beitragen. Aufgrund seiner hohen Stickstoffkonzentration spielen Wirtschaftlichkeit und sichere Handhabung eine zentrale Rolle.
- Harnstoff: Harnstoff ist aufgrund seiner hohen Stickstoffkonzentration, seiner etablierten Verfügbarkeit und seiner Kompatibilität mit Rinderfutterrezepturen die wichtigste kommerzielle NPN-Quelle. Er ist nach wie vor zentral für eine kosteneffiziente Proteinergänzung.
- Biuret: Biuret bietet eine langsamere Stickstoffverfügbarkeit als herkömmlicher Harnstoff und eignet sich für Formulierungen, die eine kontrolliertere Stickstofffreisetzung im Pansen erfordern. Sein Einsatz ist strategisch sinnvoll, wenn eine schrittweise mikrobielle Verwertung im Vordergrund steht.
Vieh
Für den Viehsektor wird bis 2034 ein jährliches Wachstum von 5,8–6,7 % prognostiziert . Rinder machen den Großteil des Verbrauchs aus, da in der Milch- und Fleischproduktion häufig Stickstoffzusätze verwendet werden, während die Schaf- und Ziegenhaltung in weidebasierten Systemen und bei kleinen Wiederkäuern eine zusätzliche Nachfrage schafft.
- Schafe und Ziegen: Der Einsatz von NPN bei Schafen und Ziegen ist in Regionen mit saisonalem Weidemangel und extensiven Weidesystemen wichtig. Eine ausgewogene NPN-Supplementierung kann die Verwertung von minderwertigem Futter verbessern, wenn sie mit Energie und anderen Nährstoffen abgestimmt ist.
- Rinder: Rinder stellen die Hauptanwendungsgruppe in der Milch- und Fleischproduktion dar. Mastbetriebe, Milchviehbetriebe und Weidesysteme nutzen NPN, um die mikrobielle Proteinsynthese zu fördern und den Nährwert der verfügbaren Futterressourcen zu optimieren.
Momentaufnahme der Chancen
|
Vieh |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Schafe und Ziegen |
Medium |
Weideergänzung |
Skalierung |
|
Vieh |
Hoch |
Rationierungseffizienz |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für nicht-proteinogenen Stickstoff
Zunehmender Kostendruck auf herkömmliche Proteinzutaten
Futtermittelhersteller und Tierhalter bewerten Stickstoffquellen zunehmend anhand der Kosten pro Einheit nutzbaren Stickstoffs anstatt allein anhand des Rohproteingehalts. Die Flüchtigkeit von Sojaschrot und anderen Proteinzutaten kann den teilweisen Ersatz von Rohprotein durch geeignete NPN-Quellen in Wiederkäuerfutter fördern. Dies eröffnet eine strukturelle Chance, da die Mikroorganismen im Pansen verfügbaren Stickstoff in mikrobielles Protein umwandeln können, sofern die Energieversorgung ausgewogen ist. Die daraus resultierende Wirtschaftlichkeit ist insbesondere für Milch- und Fleischproduzenten mit geringen Gewinnspannen relevant. Da die Futterkosten weiterhin einen wesentlichen Bestandteil der Produktionskosten in der Tierhaltung darstellen, kann die Nachfrage nach wirtschaftlicher Ergänzung den breiteren Einsatz von Harnstoff- und Biuret-basierten Formulierungen unterstützen, insbesondere in etablierten Futtermittelmärkten mit fundierten Rationsmanagement-Kapazitäten.
Ausweitung der kommerziellen Milch- und Rindfleischproduktion
Die Kommerzialisierung der Tierproduktion steigert die Nachfrage nach standardisierten Futtermitteln, die sich in wiederholbare Fütterungsprogramme integrieren lassen. Größere Milchviehbetriebe, Mastbetriebe und integrierte Tierhaltungsunternehmen benötigen in der Regel vorhersehbare Nährstoffvorgaben, eine gleichbleibende Mischung und eine zuverlässige, ganzjährige Versorgung. Dies spricht für industriell hergestellte NPN-Produkte gegenüber unregelmäßigen Ergänzungspraktiken auf Betriebsebene. Die Expansion ist besonders relevant im asiatisch-pazifischen Raum, in Lateinamerika und in ausgewählten Märkten des Nahen Ostens, wo die Modernisierung der Tierhaltungssysteme den Einsatz von Mischfutter erhöht. Größere Betriebe verfügen zudem über größere Kapazitäten für die automatisierte Dosierung, pelletierte Ergänzungsfuttermittel und professionell formulierte Rationen. Folglich kann das Wachstum der organisierten Tierproduktion die Nachfrage nach standardisierten NPN-Zutaten steigern und gleichzeitig Lieferanten dazu anregen, technische Beratung zu Dosierung, Mischungsgleichmäßigkeit, Lagerung und sicheren Fütterungspraktiken anzubieten.
Entwicklung von Stickstoffformulierungen mit kontrollierter Freisetzung
Schnelle Hydrolyse kann die Effizienz von herkömmlichem Harnstoff einschränken, wenn die Stickstofffreisetzung nicht mit der Verfügbarkeit fermentierbarer Kohlenhydrate synchronisiert ist. Diese technische Einschränkung fördert die Entwicklung von beschichtetem Harnstoff, Biuret und anderen Verfahren mit kontrollierter Freisetzung, die die Ammoniakverfügbarkeit im Pansen regulieren sollen. Solche Technologien können den adressierbaren Markt erweitern, indem sie Futtermittelherstellern zusätzliche Instrumente zur Steuerung der Stickstoffverwertung und zur Verbesserung der Formulierungsflexibilität bieten. Diese Chance ist besonders relevant für hochwertige Milchviehbetriebe, in denen eine gleichmäßige Nährstoffversorgung eng mit der Milchproduktion und der Futterverwertung verknüpft ist. Da die Landwirte zunehmend auf Präzisionsfütterung setzen, können Anbieter, die zuverlässige Freisetzungseigenschaften, Sicherheit, Kompatibilität mit bestehenden Fütterungsprozessen und messbare ernährungsphysiologische Ergebnisse nachweisen können, Premiumsegmente innerhalb der breiteren Produktkategorie erschließen.
Markt für nicht-proteinogenen Stickstoff: Zukunftstrends
Stärkere Synchronisation von Stickstoff mit Pansenenergie
Die zukünftige Produktentwicklung wird sich zunehmend auf die Synchronisierung der Stickstoffverfügbarkeit mit der fermentierbaren Energie im Pansen konzentrieren. Anstatt NPN als einfachen Proteinersatz zu betrachten, werden Futterformulierer voraussichtlich Freisetzungskinetik, Kohlenhydratverfügbarkeit, mikrobielles Wachstum und die gesamte Futterzusammensetzung gemeinsam bewerten. Digitale Werkzeuge zur Futterformulierung können diesen Wandel unterstützen, indem sie Ernährungswissenschaftlern eine präzisere Modellierung der Nährstoffverfügbarkeit über Fütterungszyklen hinweg ermöglichen. Harnstoff mit kontrollierter Freisetzung, Biuret und umhüllte Produkte könnten daher in Anwendungen an Bedeutung gewinnen, in denen herkömmlicher Harnstoff einen übermäßigen kurzfristigen Ammoniakpeak verursacht. Lieferanten können zudem anwendungsspezifische Formulierungen für Milchvieh-, Rinder-, Schaf- und Ziegenhaltungssysteme entwickeln. Dieser Wandel sollte eine Differenzierung auf Basis der funktionellen Leistungsfähigkeit anstelle des reinen Stickstoffgehalts fördern.
Rückverfolgbare und kohlenstoffärmere Stickstofflieferketten
Umweltberichterstattungspflichten und das Kundeninteresse an kohlenstoffärmeren landwirtschaftlichen Betriebsmitteln werden künftige Beschaffungsentscheidungen voraussichtlich beeinflussen. Stickstoffproduzenten investieren in emissionsärmere Ammoniakverfahren, Energieeffizienz, CO₂-Abscheidung und eine verbesserte Produktionssicherheit. Obwohl NPN in Futtermittelqualität nach wie vor eine relativ spezielle Anwendung darstellt, können sich die Anbieter zunehmend durch die Rückverfolgbarkeit der Rohstoffe, Herstellungsstandards, Informationen zur CO₂-Intensität und eine konsistente Qualitätsdokumentation differenzieren. Futtermittelhersteller könnten diese Merkmale in ihre Lieferantenqualifizierungsprogramme integrieren, da die Nachhaltigkeitsberichterstattung entlang der gesamten Wertschöpfungskette der Tierhaltung an Bedeutung gewinnt. Langfristig könnten kohlenstoffärmere Stickstoffprodukte bei integrierten Lebensmittelproduzenten, die die mit der Tierproduktion verbundenen Emissionen reduzieren wollen, eine höhere Priorität genießen. Dieser Trend könnte auch eine engere Zusammenarbeit zwischen Stickstoffherstellern, Futtermittelunternehmen und Spezialisten für Tierernährung fördern.
Marktchancen für nicht-proteinogenen Stickstoff
Ausweitung des Angebots an Futtermitteln in aufstrebenden Viehmärkten
Lieferanten können aufstrebende Viehwirtschaften ansprechen, in denen die Nutzung von Futtermitteln noch unter dem Niveau etablierter Märkte liegt. Indien, Südostasien, Teile Afrikas und ausgewählte Länder des Nahen Ostens bieten hier Chancen, da Rinder-, Schaf- und Ziegenhalter häufig mit saisonalen Schwankungen der Futterqualität konfrontiert sind. Die lokale Produktion oder der regionale Vertrieb von Futterharnstoff kann die Abhängigkeit von importierten Proteinzutaten verringern und gleichzeitig den Zugang zu standardisierter Stickstoffergänzung verbessern. Marktteilnehmer können ihre Position stärken, indem sie Verpackungen entwickeln, die für kleinere Betriebe geeignet sind, Vertriebsnetze aufbauen und technische Beratung zu sicherem Mischen und Rationsausgleich anbieten. Partnerschaften mit Futtermittelwerken und Anbietern von Tierernährung können die Akzeptanz weiter beschleunigen. Die stärksten Wachstumsaussichten für den Markt für Nicht-Protein-Stickstoff ergeben sich voraussichtlich dort, wo Stickstoffprodukte mit Mineralien, Energiequellen und kompletten Ergänzungsprogrammen kombiniert werden.
Premium-Lösungen mit kontrollierter Wirkstofffreisetzung für intensive Milchviehhaltungssysteme
Die intensive Milchproduktion bietet Potenzial für differenzierte NPN-Produkte, die Stickstoffsynchronisation, Futterverwertung und flexible Rezepturen ermöglichen. Anbieter können in beschichteten Harnstoff, Biuret-basierte Formulierungen, Präzisionsfreisetzungstechnologien und anwendungsspezifische Mischungen für Hochleistungskühe investieren. Diese Produkte erzielen einen höheren Wert, wenn ihre Leistungsfähigkeit durch messbare Verbesserungen der Stickstoffverwertung, Futterverwertung oder Rationskonsistenz nachgewiesen wird. Kommerzielle Partnerschaften mit Futtermittelherstellern und Spezialisten für Milchviehernährung können den Marktzugang erleichtern und gleichzeitig den technischen Aufwand für einzelne Landwirte reduzieren. Anbieter sollten kontrollierte Freisetzungsprofile, konsistente Partikeleigenschaften, Zertifizierungen für Futtermittelsicherheit und Kompatibilität mit automatisierten Mischsystemen priorisieren. Mit der zunehmenden Verbreitung von Präzisionsfütterung können Premium-Formulierungen ein höherwertiges Segment jenseits von Standard-Futterharnstoff schaffen.
Aktuelle Entwicklungen
- 17. September 2025: ADM Animal Nutrition stellte auf der SPACE 2025 Digest Carb vor, eine neue Futterlösung für Milchkühe. Die Lösung wurde entwickelt, um die Pansenfermentation, die Faserverwertung, die Milchproduktion und die Futtereffizienz zu verbessern und spiegelt damit den breiteren Trend hin zu einer präzisen Wiederkäuerernährung und einer besseren Synchronisierung der Nährstoffe im Futter wider.
- 24. September 2025: Die Archer-Daniels-Midland Company (ADM) gab ein Joint Venture mit Alltech bekannt, an dem ihre US-amerikanischen Futtermittelwerke beteiligt sind. Ziel ist es, die Betriebsabläufe zu vereinfachen und das Portfolio im Bereich Tierernährung auf margenstärkere Spezialzutaten auszurichten. ADM behielt die US-amerikanischen Vormischungs- und Zusatzstoffgeschäfte bei, wodurch der Schritt zur Umstrukturierung der Wertschöpfungskette für kommerzielle Wiederkäuerernährung beiträgt.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -