
Marché de l’azote non protéique : taille, part de marché et prévisions 2034
Marché de l'azote non protéique : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par forme (granulés, poudre, liquide) ; type (ammoniac, urée, biuret, autres) ; élevage (ovins et caprins, bovins, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010028
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
1,92 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,28 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,10 %
taux de croissance
Marché adressable
23,51 milliards de dollars américains
(2026-2034)
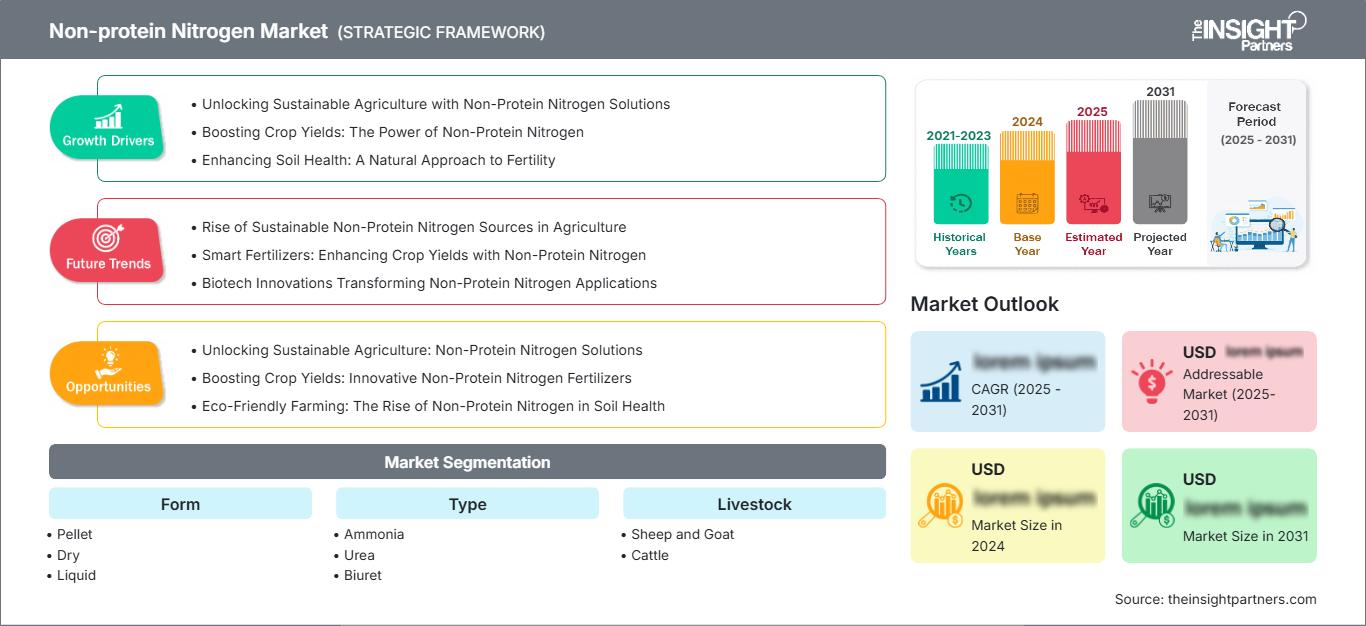
Le marché de l'azote non protéique était évalué à 1,92 milliard de dollars américains en 2025 et devrait atteindre 3,28 milliards de dollars américains d'ici 2034, soit une croissance annuelle composée de 6,10 % entre 2026 et 2034. La demande sera stimulée par l'utilisation de sources d'azote dans l'alimentation des ruminants, pour lesquels les sources de protéines conventionnelles sont souvent coûteuses ou insuffisamment nutritives. L'urée, l'ammoniac et le biuret demeurent des matières premières importantes pour accroître la production de protéines microbiennes dans le rumen.
Le marché nord-américain de l'azote non protéique devrait croître à un TCAC de 5,4 % à 6,2 % entre 2026 et 2034, grâce à des pratiques d'alimentation bovine bien établies et à l'utilisation intensive d'aliments complémentaires. La recherche d'efficacité et l'adoption de systèmes de gestion de la ration de précision incitent les éleveurs à optimiser l'utilisation de l'azote tout en minimisant les dépenses liées aux compléments protéiques.
Analyse et perspectives du marché de l'azote non protéique
- Amérique du Nord : La région devrait représenter une part de 24 à 28 % en 2025 et croître à un TCAC de 5,4 à 6,2 % entre 2026 et 2034 , soutenue par une production bovine établie, la fabrication d'aliments commerciaux et l'adoption d'une supplémentation azotée contrôlée.
- États-Unis : On estime que les États-Unis représenteront une part de 20 à 23 % en 2025 , avec une croissance annuelle composée de 5,3 à 6,1 % entre 2026 et 2034 , tirée par les exploitations bovines et laitières à grande échelle et la demande d'aliments composés.
- Europe : L'Europe devrait détenir une part de marché de 19 à 23 % en 2025 et connaître une croissance annuelle composée de 5,0 à 5,8 % entre 2026 et 2034 , sous l'impulsion de l'Allemagne, de la France, de l'Espagne, de l'Italie et du Royaume-Uni, où l'efficacité alimentaire et la qualité réglementée des additifs alimentaires sont des priorités.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée entre 29 et 33 % en 2025 , avec la trajectoire régionale la plus forte, soit un TCAC de 6,8 à 7,6 % entre 2026 et 2034 , tirée par la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie grâce à l'expansion de la production animale et à la modernisation de l'alimentation animale.
- Segment le plus important : le bétail devrait détenir une part de marché de 68 à 72 % en 2025 , avec un TCAC de 6,0 à 6,7 % entre 2026 et 2034 , reflétant son utilisation répandue dans les programmes d’alimentation des bovins laitiers et de boucherie.
- Segment à forte croissance : Le segment liquide devrait représenter une part de marché de 17 à 21 % en 2025 , avec un TCAC de 6,8 à 7,5 % entre 2026 et 2034 , grâce à un dosage plus facile et à une meilleure intégration dans les systèmes d'alimentation liquide.
- Principales entreprises analysées en détail : ADM Animal Nutrition, Antonio Tarazona, CF Industries Holdings, Inc., Fertiberia, SA, GROUP DF, Kemin Industries, Inc., Nutrien Ltd., OCI NV, Orica Limited et SABIC.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Concernant les tendances du marché de l'azote non protéique (ANP), tant en termes de consommation que de production, on observe une évolution vers un apport contrôlé d'azote, motivée par la nécessité d'une disponibilité ruminale constante et d'une synchronisation optimale des nutriments. L'urée demeure une source majeure d'ANP, tandis que le biuret et les formes à libération contrôlée permettent une libération rapide de l'azote. Les producteurs intégrés gèrent généralement la production d'ammoniac et d'urée, ainsi que les étapes suivantes de transformation pour l'alimentation animale, le transport, le contrôle qualité et les services d'application.
Concernant l'avenir du secteur, on peut affirmer que la croissance se concentrera dans les pays d'élevage où les fabricants d'aliments pour animaux amélioreront la formulation des rations et où les éleveurs substitueront les protéines coûteuses par des protéines plus performantes. Les investissements dans la production d'azote, l'ammoniac à faible empreinte carbone, les technologies de granulation améliorées et la traçabilité des aliments pour animaux auront un impact positif sur l'offre.
Portée du rapport sur le marché de l'azote non protéique
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,92 milliard de dollars américains |
| Taille du marché d'ici 2034 | 3,28 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,10% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'azote non protéique
L'augmentation des exigences en matière de productivité animale renforce l'importance d'une supplémentation azotée économique. La croissance du marché de l'azote non protéique est étroitement liée à la capacité des ruminants à convertir des sources d'azote appropriées en protéines microbiennes lorsque l'énergie fermentable disponible est suffisante. La chaîne de valeur commence par la production d'ammoniac et d'urée, suivie de la purification, de la transformation en aliments pour animaux, de la formulation, du mélange, du conditionnement, de la distribution et de l'incorporation dans les aliments composés ou les compléments alimentaires.
L'offre est fortement influencée par le coût du gaz naturel, l'approvisionnement en ammoniac, le taux d'utilisation des capacités de production d'engrais, les coûts de transport et la dynamique des échanges interrégionaux. Les fabricants d'aliments pour animaux doivent appliquer des normes de qualité plus strictes que pour les engrais agricoles traditionnels, notamment en termes de pureté, de teneur en biuret, d'humidité, de granulométrie et de traçabilité. Enfin, ils mélangent l'azote non protéique (NPN) avec des glucides, des minéraux et des vitamines pour obtenir une ration équilibrée.
Parmi les principaux concurrents mentionnés dans le rapport sur le marché de l'azote non protéique figurent des producteurs diversifiés d'azote, des fabricants d'aliments spécialisés pour animaux et des producteurs d'aliments pour ruminants. ADM Animal Nutrition privilégie une approche intégrée de la fabrication d'aliments pour animaux et de la production d'aliments spécialisés pour ruminants, tandis que Kemin Industries, Inc. met l'accent sur l'efficacité nutritionnelle et la production d'aliments pour ruminants. CF Industries Holdings, Inc., Nutrien Ltd., OCI NV, Fertiberia, SA et SABIC comptent parmi les plus grands producteurs d'azote et disposent d'importantes capacités en amont.
Le positionnement stratégique repose de plus en plus sur l'efficacité de la production, la proximité géographique avec l'élevage, la qualité des aliments pour animaux et le développement de nouvelles méthodes d'apport d'azote différencié. Des investissements sont également réalisés dans l'ammoniac à faible empreinte carbone et dans les installations de production. Le savoir-faire en formulation est un atout concurrentiel pour ADM Animal Nutrition et les fabricants d'aliments spécialisés, tandis que les économies d'échelle constituent un avantage majeur pour les grands producteurs d'azote.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'azote non protéique : Perspectives stratégiques
Perspectives régionales
Marché de l'azote non protéique en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 24 et 28 % du marché de l'azote non protéique en 2025 et que ce marché connaîtra une croissance annuelle composée de 5,4 à 6,2 % jusqu'en 2034. Les États-Unis dominent la demande régionale grâce à leurs importantes industries laitières et bovines, à leurs vastes infrastructures de production d'aliments composés et à l'utilisation courante de suppléments contenant de l'urée. Le Canada contribue également au marché par son élevage bovin et la fabrication intégrée d'aliments pour animaux.
La consommation régionale est de plus en plus influencée par la maîtrise des coûts d'alimentation, l'équilibrage des rations et la nécessité d'un approvisionnement constant en azote. Les grands parcs d'engraissement et les exploitations laitières exigent une constance dans la qualité du produit, qui peut être facilement incorporé dans des granulés, des mélanges secs ou sous forme de complément liquide. La sécurité et la traçabilité du produit, ainsi que le contrôle de son incorporation, demeurent des critères d'achat essentiels. La disponibilité repose sur une production nationale importante d'ammoniac et d'urée, complétée par des importations.
Marché américain de l'azote non protéique
Les États-Unis représentent environ 83 à 87 % de la demande nord-américaine d'ici 2025, grâce à d'importants élevages de bovins de boucherie et laitiers. Ce pays devrait connaître une croissance annuelle composée de 5,3 à 6,1 % jusqu'en 2034, avec une demande de produits NPN dans les secteurs des aliments composés, des suppléments protéiques, des mélanges minéraux et des parcs d'engraissement.
De son côté, ADM Animal Nutrition commercialise directement des produits de nutrition bovine à base d'azote non protéique (NPN), tandis que les principaux producteurs d'azote contribuent à sécuriser l'approvisionnement en amont. La demande est de plus en plus axée sur l'alimentation de précision, l'efficacité alimentaire et le remplacement économique des tourteaux protéiques traditionnels. Si les granulés et les aliments secs restent largement utilisés, les formulations à libération contrôlée et liquides présentent un potentiel certain sur les marchés en quête d'une meilleure utilisation de l'azote.
Marché européen de l'azote non protéique
L'Europe devrait détenir une part de marché de 19 à 23 %, avec un taux de croissance annuel composé (TCAC) de 5,0 à 5,8 % jusqu'en 2034. Les principaux centres de demande en Europe sont l'Allemagne, la France, le Royaume-Uni, l'Espagne et l'Italie. L'Allemagne bénéficie d'une production laitière et d'un élevage mixte performants. La France se distingue par un élevage bovin important et des technologies de pointe en matière de production d'aliments pour animaux. Le Royaume-Uni satisfait sa demande en complétant sa production laitière et bovine, tandis que l'Espagne et l'Italie misent davantage sur l'élevage intensif.
La réglementation, la traçabilité et les aspects écologiques jouent un rôle crucial dans les décisions d'achat. Les producteurs européens accordent une attention particulière à l'utilisation contrôlée des nutriments, au respect de normes de produits strictes et à une moindre dépendance aux sources de protéines étrangères. Par conséquent, l'urée destinée à l'alimentation animale doit se distinguer non pas par sa concentration en azote, mais par sa haute qualité et son application précise. Le lieu de production et la conformité aux réglementations relatives aux additifs alimentaires sont particulièrement importants pour les fournisseurs des fabricants d'aliments composés et de prémélanges.
Marché de l'azote non protéique en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 29 et 33 % du marché en 2025 et afficher une croissance annuelle composée de 6,8 à 7,6 % jusqu'en 2034, ce qui en fera la région majeure à la croissance la plus rapide. La Chine est en tête, suivie de l'Inde, du Japon, de la Corée du Sud et de l'Australie. Le développement de l'élevage commercial, la modernisation des usines d'aliments pour animaux et le recours accru aux rations composées soutiennent la consommation.
Les investissements industriels dans la production d'azote et l'amélioration de la productivité de l'élevage donnent un nouvel élan à la croissance. L'Inde et l'Australie offrent des opportunités en matière de nutrition bovine et ovine, notamment face aux problèmes saisonniers de carence en protéines liés à la mauvaise qualité des pâturages. La Chine bénéficie d'une importante industrie de l'alimentation animale et de systèmes agricoles commerciaux performants. L'Australie demeure un acteur majeur grâce à ses ressources en bovins et ovins et à son expérience en matière de complémentation alimentaire.
Marché de l'azote non protéique au Moyen-Orient et en Afrique
On prévoit que le Moyen-Orient et l'Afrique connaîtront une croissance annuelle composée d'environ 5,8 à 6,6 % jusqu'en 2034, la demande étant principalement tirée par l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud. L'ammoniac et l'urée, issus des industries énergétiques et chimiques, contribuent à l'approvisionnement de la chaîne. En Afrique, le recours à l'azote non protéique (NPN) permet de pallier les pénuries saisonnières de fourrage.
Dans cette région, les investissements dans la fabrication d'aliments pour animaux et les entrepôts frigorifiques stimulent régulièrement la demande, même si l'accessibilité financière, la logistique et l'hétérogénéité des circuits de distribution constituent des freins dans de nombreux pays. L'Afrique du Sud dispose d'un système d'alimentation pour bovins et ovins bien établi, tandis que l'Arabie saoudite bénéficie de systèmes de production laitière intensifs.
Analyse de segmentation
Formulaire
Le segment des formes galéniques devrait connaître une croissance annuelle composée de 5,8 % à 6,8 % entre 2026 et 2034. Le format du produit détermine le stockage, la manutention, le mélange, le dosage et la compatibilité avec les différents systèmes de fabrication d'aliments pour animaux. Les formats secs et granulés restent bien établis, tandis que les produits liquides gagnent en popularité lorsque le dosage automatisé et l'incorporation homogène sont des priorités.
- Granulés : Les produits NPN granulés assurent une distribution uniforme dans les aliments composés et les compléments. Leur format physique contrôlé facilite la manipulation, réduit la ségrégation et s’adapte aux procédés de fabrication d’aliments pour bovins et autres ruminants.
- Les matières sèches NPN conservent leur importance car elles offrent une facilité de stockage, de transport et d'incorporation dans les formulations d'aliments pour animaux relativement élevée. Leur large compatibilité avec les prémélanges et les concentrés favorise leur utilisation continue dans les élevages commerciaux.
- Les formulations liquides permettent un dosage automatisé et une incorporation rapide dans les systèmes d'alimentation liquide. Leur intérêt stratégique s'accroît lorsque les producteurs privilégient une incorporation précise, un mélange continu et une distribution flexible grâce à des équipements de supplémentation automatisés.
Taper
Le segment des produits devrait connaître une croissance annuelle composée de 5,9 % à 6,6 % entre 2026 et 2034. Le choix du produit dépend de la concentration en azote, des caractéristiques de libération, des exigences de formulation, de la tolérance animale et de la disponibilité d'énergie fermentable. L'urée demeure la principale source commerciale d'azote non protéique (NPN).
- Ammoniac : L’ammoniac sert principalement d’apport d’azote en amont et peut contribuer aux applications NPN grâce à des formulations contrôlées. Sa forte concentration en azote rend la rentabilité de la production et la sécurité de sa manipulation primordiales.
- Urée : L’urée représente la principale source commerciale d’azote non protéique (NPN) en raison de sa forte concentration en azote, de sa disponibilité établie et de sa compatibilité avec les formulations d’aliments pour bovins. Elle demeure un élément essentiel d’une supplémentation protéique rentable.
- Biuret: Biuret provides slower nitrogen availability than conventional urea and can support formulations requiring more controlled rumen nitrogen release. Its use is strategically relevant where gradual microbial utilization is prioritized.
Livestock
The livestock segment is projected to grow at 5.8–6.7% CAGR through 2034. Cattle account for the majority of consumption because dairy and beef systems widely use nitrogen supplementation, while sheep and goat production creates additional demand in pasture-based and small-ruminant systems.
- Sheep and Goat: Sheep and goat applications are important in regions with seasonal pasture shortages and extensive grazing systems. NPN supplementation can improve utilization of lower-quality forage when properly balanced with energy and other nutrients.
- Cattle: Cattle represent the principal application base across dairy and beef operations. Commercial feedlots, dairy farms, and grazing systems use NPN to support microbial protein synthesis and optimize the nutritional value of available feed resources.
Opportunity Snapshot
|
Livestock |
Revenue Contribution |
Trend Tag |
Adoption Stage |
|---|---|---|---|
|
Sheep and Goat |
Medium |
Pasture Supplement |
Scaling |
|
Cattle |
High |
Ration Efficiency |
Mature |
Non-protein Nitrogen Market Growth Drivers and Impact Analysis
Increasing cost pressure on conventional protein ingredients
Feed manufacturers and livestock producers increasingly evaluate nitrogen sources according to cost per unit of usable nitrogen rather than crude protein concentration alone. Volatility in soybean meal and other protein ingredients can encourage the partial substitution of true protein with suitable NPN sources in ruminant diets. This creates a structural opportunity because microbial populations in the rumen can convert available nitrogen into microbial protein when energy supply is properly balanced. The resulting economics are particularly relevant for dairy and beef producers operating under narrow margins. As feed costs remain a major component of livestock production expenses, demand for economical supplementation can support wider use of urea and biuret-based formulations, particularly in mature feed markets with established ration-management capabilities.
Expansion of commercial dairy and beef production
La commercialisation de l'élevage accroît la demande en ingrédients alimentaires standardisés, intégrables à des programmes nutritionnels reproductibles. Les grandes exploitations laitières, les parcs d'engraissement et les élevages intégrés exigent généralement des spécifications nutritionnelles prévisibles, un mélange homogène et un approvisionnement fiable tout au long de l'année. Ceci favorise les produits NPN industriels par rapport aux pratiques de supplémentation irrégulières à l'échelle de l'exploitation. Cette expansion est particulièrement pertinente en Asie-Pacifique, en Amérique latine et sur certains marchés du Moyen-Orient, où la modernisation des systèmes d'élevage favorise l'utilisation d'aliments composés. Les grandes exploitations disposent également d'une plus grande capacité pour l'utilisation de systèmes de dosage automatisés, de suppléments granulés et de rations formulées par des professionnels. Par conséquent, la croissance de l'élevage organisé peut augmenter la demande en ingrédients NPN standardisés, tout en incitant les fournisseurs à fournir un accompagnement technique sur les taux d'incorporation, l'homogénéité du mélange, le stockage et les bonnes pratiques d'alimentation.
Développement de formulations azotées à libération contrôlée
L'hydrolyse rapide peut limiter l'efficacité de l'urée conventionnelle lorsque la libération d'azote n'est pas synchronisée avec la disponibilité des glucides fermentescibles. Cette contrainte technique encourage le développement d'urée enrobée, de biuret et d'autres méthodes de libération contrôlée visant à modérer la disponibilité de l'ammoniac dans le rumen. Ces technologies peuvent élargir le marché potentiel en offrant aux formulateurs d'aliments pour animaux des outils supplémentaires pour la gestion de l'utilisation de l'azote et une plus grande flexibilité de formulation. Cette opportunité est particulièrement pertinente pour les systèmes laitiers à haute valeur ajoutée, où un apport constant en nutriments est étroitement lié à la production laitière et à l'efficacité alimentaire. À mesure que les producteurs deviennent plus réceptifs à la nutrition de précision, les fournisseurs capables de démontrer des caractéristiques de libération fiables, la sécurité, la compatibilité avec les procédés d'alimentation existants et des résultats nutritionnels mesurables peuvent conquérir des segments haut de gamme au sein de cette catégorie plus large.
Tendances futures du marché de l'azote non protéique
Meilleure synchronisation de l'azote avec l'énergie ruminale
Le développement futur des produits se concentrera de plus en plus sur la synchronisation de la disponibilité de l'azote avec l'énergie fermentescible dans le rumen. Au lieu de considérer l'azote non protéique (ANP) comme un simple substitut de protéines, les formulateurs évalueront probablement conjointement la cinétique de libération, la disponibilité des glucides, la croissance microbienne et la composition totale de la ration. Les outils numériques de formulation de rations peuvent faciliter cette évolution en permettant aux nutritionnistes de modéliser plus précisément la disponibilité des nutriments tout au long des cycles d'alimentation. L'urée à libération contrôlée, le biuret et les produits enrobés pourraient ainsi gagner en importance dans les applications où l'urée conventionnelle provoque un pic d'ammoniac excessif à court terme. Les fournisseurs pourraient également développer des formulations spécifiques pour les systèmes d'élevage laitier, bovin, ovin et caprin. Cette transition devrait encourager la différenciation basée sur la performance fonctionnelle plutôt que sur la seule teneur en azote.
Chaînes d'approvisionnement en azote traçables et à faible émission de carbone
Les exigences en matière de rapports environnementaux et l'intérêt des consommateurs pour les intrants agricoles à faible empreinte carbone influenceront probablement les décisions d'approvisionnement futures. Les producteurs d'azote investissent dans des filières de production d'ammoniac à faibles émissions, l'efficacité énergétique, la capture du carbone et une meilleure fiabilité de la production. Bien que l'azote non protéique (NPN) destiné à l'alimentation animale demeure une application aval relativement spécialisée, ses fournisseurs peuvent se différencier de plus en plus grâce à la traçabilité des matières premières, aux normes de fabrication, aux informations sur l'intensité carbone et à une documentation qualité cohérente. Les fabricants d'aliments pour animaux pourraient intégrer ces attributs dans leurs programmes de qualification des fournisseurs à mesure que le reporting de durabilité s'étend à l'ensemble des chaînes de valeur de l'élevage. À terme, les produits azotés à faible empreinte carbone pourraient être davantage privilégiés par les producteurs alimentaires intégrés cherchant à réduire les émissions liées à la production animale. Cette tendance pourrait également encourager une collaboration plus étroite entre les producteurs d'azote, les fabricants d'aliments pour animaux et les spécialistes de la nutrition animale.
Opportunités du marché de l'azote non protéique
Expansion des produits destinés à l'alimentation animale sur les marchés émergents de l'élevage
Les fournisseurs peuvent cibler les économies émergentes d'élevage où l'adoption d'aliments commerciaux reste inférieure à celle observée sur les marchés matures. L'Inde, l'Asie du Sud-Est, certaines régions d'Afrique et certains pays du Moyen-Orient offrent des opportunités, car les éleveurs de bovins, d'ovins et de caprins sont fréquemment confrontés à des contraintes saisonnières liées à la qualité du fourrage. La production locale ou la distribution régionale d'urée destinée à l'alimentation animale peut réduire la dépendance aux ingrédients protéiques importés tout en améliorant l'accès à une supplémentation azotée standardisée. Les acteurs du marché peuvent consolider leur position en développant des emballages adaptés aux petites exploitations, en établissant des réseaux de distribution et en fournissant une assistance technique sur le mélange sûr et l'équilibrage des rations. Les partenariats avec les fabricants d'aliments pour animaux et les circuits de nutrition vétérinaire peuvent accélérer l'adoption. Les prévisions les plus optimistes concernant le marché de l'azote non protéique devraient apparaître lorsque les produits azotés sont associés à des minéraux, des sources d'énergie et des programmes de supplémentation complets.
Solutions de libération contrôlée haut de gamme pour les systèmes laitiers intensifs
L'élevage laitier intensif offre des opportunités pour des produits NPN différenciés, axés sur la synchronisation de l'azote, l'efficacité alimentaire et la flexibilité de formulation. Les fournisseurs peuvent investir dans l'urée enrobée, les formulations à base de biuret, les technologies de libération précise et les mélanges spécifiques conçus pour les bovins à haut rendement. Ces produits peuvent se valoriser davantage lorsque leurs performances sont démontrées par des améliorations mesurables de l'utilisation de l'azote, de l'efficacité alimentaire ou de la régularité de la ration. Les partenariats commerciaux avec les fabricants d'aliments pour animaux et les spécialistes en nutrition laitière peuvent faciliter l'accès au marché tout en allégeant la charge technique pour les éleveurs. Les fournisseurs doivent privilégier les profils de libération contrôlée, les caractéristiques granulométriques constantes, la certification de sécurité alimentaire et la compatibilité avec les systèmes de mélange automatisés. Avec le développement de l'alimentation de précision, les formulations haut de gamme peuvent créer un segment à plus forte valeur ajoutée que l'urée de qualité alimentaire courante.
Développements récents
- 17 septembre 2025 : ADM Animal Nutrition a présenté Digest Carb, une nouvelle solution d’alimentation pour les vaches laitières, lors du salon SPACE 2025. Cette solution est conçue pour améliorer la fermentation ruminale, l’utilisation des fibres, la production laitière et l’efficacité alimentaire, reflétant ainsi le mouvement plus large vers une nutrition de précision des ruminants et une meilleure synchronisation des nutriments alimentaires.
- 24 septembre 2025 : Archer-Daniels-Midland Company (ADM) a annoncé la création d’une coentreprise avec Alltech concernant ses usines d’aliments pour animaux aux États-Unis. Cette initiative s’inscrit dans une stratégie de simplification des opérations et de réorientation de son portefeuille de produits de nutrition animale vers des ingrédients de spécialité à plus forte marge. ADM a conservé ses activités américaines de production de prémélanges et d’additifs, ce qui rend cette opération pertinente dans le cadre de la restructuration de la chaîne de valeur de la nutrition des ruminants.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -