
Mercato del nitrogeno non proteico: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dell'azoto non proteico (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per forma (pellet, secco, liquido); tipo (ammoniaca, urea, biureto, altro); bestiame (ovini e caprini, bovini, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00010028
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
1,92 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
3,28 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,10 %
Tasso di crescita
Mercato di riferimento
23,51 miliardi di dollari USA
(2026-2034)
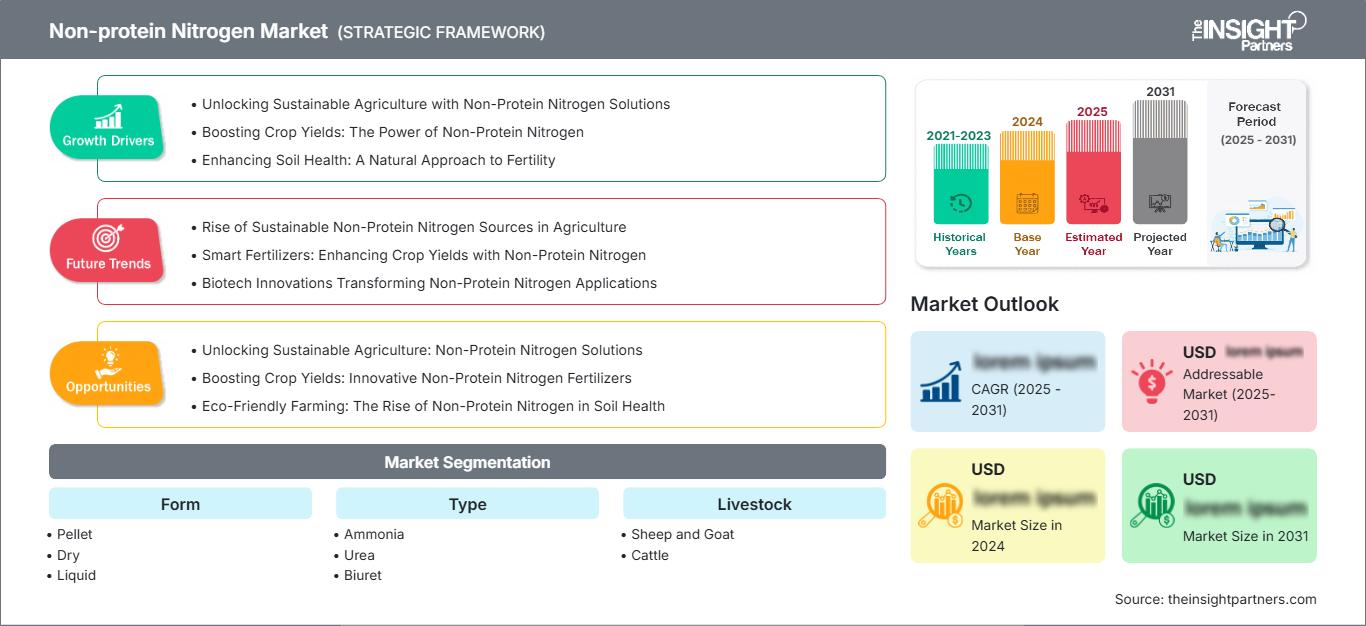
Il mercato dell'azoto non proteico ha un valore di 1,92 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3,28 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,10% dal 2026 al 2034. La domanda sarà trainata dall'applicazione di fonti di azoto nell'alimentazione dei ruminanti, dove le fonti proteiche convenzionali tendono ad essere costose o insufficientemente nutrienti. Urea, ammoniaca e biureto continuano a essere materie prime importanti per incrementare la produzione di proteine microbiche nel rumine.
Si prevede che il mercato nordamericano dell'azoto non proteico crescerà a un tasso annuo composto (CAGR) del 5,4-6,2% nel periodo 2026-2034, grazie a consolidate pratiche di alimentazione del bestiame e all'elevato utilizzo di mangimi integrati. L'attenzione all'efficienza e l'adozione di sistemi di gestione di precisione delle razioni stanno spingendo gli allevatori a massimizzare l'efficienza dell'utilizzo dell'azoto, riducendo al contempo le spese per gli integratori proteici.
Analisi e approfondimenti sul mercato dell'azoto non proteico
- Nord America: si prevede che la regione rappresenterà una quota del 24-28% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,4-6,2% tra il 2026 e il 2034 , grazie alla consolidata produzione di bestiame, alla produzione di mangimi commerciali e all'adozione di un'integrazione controllata di azoto.
- USA: Si stima che gli Stati Uniti rappresenteranno una quota del 20-23% nel 2025 , con una crescita annua composta (CAGR) del 5,3-6,1% tra il 2026 e il 2034 , trainata dalle grandi aziende di allevamento di bovini da carne e da latte e dalla domanda di mangimi formulati.
- Europa: si prevede che l'Europa deterrà una quota di mercato del 19-23% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,0-5,8% tra il 2026 e il 2034 , trainata da Germania, Francia, Spagna, Italia e Regno Unito, dove l'efficienza alimentare e la qualità degli additivi per mangimi regolamentati sono prioritarie.
- Asia-Pacifico: si stima che la regione Asia-Pacifico raggiungerà una quota del 29-33% nel 2025 , con la traiettoria regionale più forte, pari a un CAGR del 6,8-7,6% tra il 2026 e il 2034 , trainata da Cina, India, Giappone, Corea del Sud e Australia grazie all'espansione della produzione zootecnica e alla modernizzazione dei mangimi.
- Segmento più ampio: si stima che i bovini deterranno una quota di mercato del 68-72% nel 2025 , con un'espansione a un tasso annuo composto (CAGR) del 6,0-6,7% dal 2026 al 2034 , a testimonianza del loro ampio utilizzo nei programmi di alimentazione per bovini da latte e da carne.
- Segmento ad alta crescita: si stima che il segmento dei liquidi raggiungerà una quota di mercato del 17-21% nel 2025 , con una crescita annua composta (CAGR) del 6,8-7,5% dal 2026 al 2034 , grazie alla maggiore facilità di dosaggio e all'integrazione nei sistemi di alimentazione liquida.
- Aziende chiave analizzate nel dettaglio: ADM Animal Nutrition, Antonio Tarazona, CF Industries Holdings, Inc., Fertiberia, SA, GROUP DF, Kemin Industries, Inc., Nutrien Ltd., OCI NV, Orica Limited e SABIC.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Per quanto riguarda le tendenze del mercato dell'azoto non proteico in termini di modelli di consumo e produzione, si osserva un passaggio verso un apporto controllato di azoto, dovuto alla necessità di uniformità nella disponibilità ruminale e di sincronizzazione dei nutrienti. L'urea rimane una fonte principale di NPN, mentre il biureto e le forme a rilascio controllato rispondono alle esigenze di un rapido rilascio di azoto. I produttori integrati gestiscono solitamente la produzione di ammoniaca e urea, unitamente alla successiva lavorazione per l'alimentazione animale, al trasporto, al controllo qualità e ai servizi di applicazione.
Parlando del futuro del settore, si può affermare che la crescita si registrerà nei paesi a vocazione zootecnica, dove si assiste a un miglioramento nella formulazione delle razioni da parte delle aziende produttrici di mangimi e alla sostituzione delle costose proteine con quelle tradizionali da parte degli allevatori. Gli investimenti nella produzione di azoto, nell'ammoniaca a basso impatto ambientale, in tecnologie di granulazione più efficienti e nella tracciabilità dei prodotti destinati all'alimentazione animale avranno un impatto positivo sull'offerta.
Ambito del rapporto sul mercato dell'azoto non proteico
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,92 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 3,28 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,10% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dell'azoto non proteico
Le crescenti esigenze di produttività del bestiame stanno aumentando l'importanza di un'integrazione azotata economica. La crescita del mercato dell'azoto non proteico è strettamente legata alla capacità dei ruminanti di convertire fonti di azoto idonee in proteina microbica quando è disponibile un'adeguata energia fermentabile. La catena del valore inizia con la produzione di ammoniaca e urea, seguita da purificazione, lavorazione per uso zootecnico, formulazione, miscelazione, confezionamento, distribuzione e incorporazione in mangimi composti o integratori.
L'andamento dell'offerta è fortemente influenzato dal costo del gas naturale, dalla disponibilità di ammoniaca, dall'utilizzo della capacità produttiva di fertilizzanti, dai costi di trasporto e dalle dinamiche del commercio interregionale. I produttori che si rivolgono al mercato dell'alimentazione animale devono essere più rigorosi in termini di standard qualitativi rispetto ai fertilizzanti agricoli tradizionali, soprattutto per quanto riguarda purezza, contenuto di biureto, umidità, granulometria e tracciabilità. Infine, i produttori di mangimi miscelano l'NPN con carboidrati, minerali e vitamine per ottenere una razione bilanciata.
Tra i principali concorrenti menzionati nel Rapporto sul mercato dell'azoto non proteico figurano produttori di azoto diversificato, produttori specializzati in nutrizione animale e produttori di mangimi. Mentre ADM Animal Nutrition adotta un approccio integrato alla produzione di mangimi e mangimi specializzati per ruminanti, Kemin Industries, Inc. si concentra sull'efficienza nella nutrizione e nei mangimi per ruminanti. CF Industries Holdings, Inc., Nutrien Ltd., OCI NV, Fertiberia, SA e SABIC sono tra i maggiori produttori di azoto con significative capacità a monte della filiera.
Il posizionamento strategico si sta basando sempre più sull'efficienza produttiva, sulla vicinanza geografica agli allevamenti, sulla capacità di produrre mangimi di qualità e sullo sviluppo di nuovi metodi di somministrazione di azoto differenziato. Gli investimenti si stanno concentrando anche sull'ammoniaca a basse emissioni di carbonio e sugli impianti di produzione. Le competenze di formulazione rappresentano un elemento di competitività per ADM Animal Nutrition e i produttori specializzati, mentre le economie di scala costituiscono uno dei principali punti di forza dei maggiori produttori di azoto.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'azoto non proteico: spunti strategici
Approfondimenti regionali
Mercato dell'azoto non proteico in Nord America
Si stima che il Nord America rappresenterà una quota di mercato dell'azoto non proteico pari al 24-28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,4-6,2% fino al 2034. Gli Stati Uniti dominano la domanda regionale grazie alle loro ampie industrie lattiero-casearie e della carne bovina, alla vasta infrastruttura per la produzione di mangimi composti e all'uso consolidato di integratori contenenti urea. Il Canada contribuisce attraverso la produzione di bovini e la produzione integrata di mangimi.
Il consumo regionale è sempre più influenzato dalla gestione dei costi dei mangimi, dal bilanciamento delle razioni e dalla necessità di una disponibilità costante di azoto. I grandi allevamenti intensivi e le aziende lattiero-casearie richiedono uniformità nella qualità del prodotto, che può essere facilmente integrato in pellet, sistemi di miscelazione a secco o come supplemento liquido. La sicurezza e la tracciabilità del prodotto, insieme al controllo della sua inclusione, continuano a essere fattori determinanti per gli acquirenti. La disponibilità si basa su una significativa produzione interna di ammoniaca e urea, nonché su importazioni integrative.
Mercato statunitense dell'azoto non proteico
Gli Stati Uniti rappresenteranno circa l'83-87% della domanda nordamericana fino al 2025, grazie soprattutto all'importante settore dell'allevamento di bovini da carne e da latte. Si prevede che questo Paese crescerà a un tasso annuo composto (CAGR) del 5,3-6,1% fino al 2034, con una domanda di prodotti NPN nei settori dei mangimi formulati, degli integratori proteici, delle miscele minerali e degli allevamenti intensivi.
Da parte sua, ADM Animal Nutrition opera direttamente nel settore dei prodotti per l'alimentazione del bestiame che utilizzano fonti di NPN, mentre i principali produttori di azoto contribuiscono a garantire le forniture a monte. La tendenza della domanda è sempre più legata all'alimentazione di precisione, all'efficienza alimentare e alla sostituzione economica delle tradizionali farine proteiche. Sebbene i pellet e le formulazioni secche continuino a essere predominanti, le formulazioni a rilascio controllato e liquide presentano un potenziale nei mercati che ricercano un migliore utilizzo dell'azoto.
Mercato europeo dell'azoto non proteico
Si prevede che l'Europa deterrà una quota di mercato del 19-23%, con una crescita annua composta (CAGR) del 5,0-5,8% fino al 2034. I principali centri di domanda in Europa sono Germania, Francia, Regno Unito, Spagna e Italia. La Germania è favorita dalla sua produzione lattiero-casearia e dall'allevamento misto. La Francia vanta sia un significativo allevamento bovino che tecnologie avanzate per la produzione di mangimi. Il Regno Unito soddisfa la propria domanda integrando la produzione lattiero-casearia e di carne bovina, mentre Spagna e Italia offrono di più grazie all'allevamento intensivo.
Regolamentazione, tracciabilità e aspetti ecologici rivestono un ruolo cruciale nelle decisioni di acquisto. I produttori europei prestano particolare attenzione all'uso controllato dei nutrienti, a rigorosi standard di prodotto e a una minore dipendenza da fonti proteiche estere. Pertanto, l'urea per mangimi deve competere non in termini di concentrazione di azoto, ma in termini di alta qualità e applicazione precisa. La localizzazione della produzione e la conformità alle normative sugli additivi per mangimi sono particolarmente importanti per i fornitori di mangimi composti e premiscele.
Mercato dell'azoto non proteico nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico (APAC) deterrà una quota di mercato compresa tra il 29% e il 33% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,8-7,6% fino al 2034, diventando così la regione principale a più rapida crescita. La Cina è in testa, seguita da India, Giappone, Corea del Sud e Australia. L'espansione della produzione zootecnica commerciale, la modernizzazione dei mangimifici e il maggiore utilizzo di razioni formulate sostengono i consumi.
Gli investimenti industriali nella produzione di azoto e i miglioramenti nella produttività del bestiame forniscono ulteriore slancio. India e Australia offrono opportunità nel settore dell'alimentazione di bovini e ovini, soprattutto laddove si riscontra un problema stagionale di carenza proteica dovuto alla scarsa qualità dei pascoli. In Cina, il vantaggio deriva dalla presenza di un'enorme industria dei mangimi e di sistemi agricoli commerciali. L'Australia continua a essere significativa grazie alle sue risorse di bovini e ovini e alla consolidata pratica dell'integrazione alimentare.
Mercato dell'azoto non proteico in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa registreranno una crescita a un tasso annuo composto compreso tra il 5,8 e il 6,6% fino al 2034, con Arabia Saudita, Emirati Arabi Uniti e Sudafrica come principali motori della domanda. L'ammoniaca e l'urea sono disponibili grazie alla combinazione delle industrie energetiche e chimiche, supportando così la catena di approvvigionamento. In Africa, la necessità di integrare l'azoto non proteico (NPN) contribuisce a superare la carenza stagionale di foraggi.
In questa regione di mercato, gli investimenti nella produzione di mangimi e nella catena del freddo stanno migliorando costantemente la domanda, sebbene l'accessibilità economica, la logistica e i canali di distribuzione irregolari rappresentino ancora dei limiti in molti dei paesi della regione. Il Sudafrica dispone di un sistema consolidato di alimentazione per bovini e ovini, mentre l'Arabia Saudita vanta sistemi di produzione lattiero-casearia intensiva.
Analisi di segmentazione
Modulo
Si prevede che il segmento dei mangimi in forma crescerà a un tasso annuo composto (CAGR) del 5,8-6,8% dal 2026 al 2034. Il formato del prodotto determina lo stoccaggio, la manipolazione, la miscelazione, il dosaggio e la compatibilità con i diversi sistemi di produzione dei mangimi. I formati secchi e in pellet rimangono consolidati, mentre i prodotti liquidi stanno guadagnando terreno laddove il dosaggio automatizzato e l'incorporazione omogenea sono prioritari.
- Pellet: I prodotti NPN in pellet favoriscono una distribuzione uniforme all'interno di mangimi composti e integratori. Il loro formato fisico controllato migliora la manipolazione, riduce la segregazione e si adatta ai processi consolidati dei mangimifici per bovini e altri ruminanti.
- Prodotti secchi: I materiali NPN secchi rimangono importanti perché offrono una conservazione, un trasporto e un'incorporazione nelle formulazioni dei mangimi relativamente semplici. La loro ampia compatibilità con premiscele e concentrati ne supporta l'uso continuativo negli allevamenti commerciali.
- Liquido: Le formulazioni liquide consentono il dosaggio automatizzato e la rapida integrazione nei sistemi di alimentazione liquida. Il loro valore strategico aumenta laddove i produttori danno priorità all'inclusione precisa, alla miscelazione continua e alla somministrazione flessibile tramite apparecchiature di integrazione automatizzate.
Tipo
Si prevede che il segmento di prodotto crescerà a un tasso annuo composto (CAGR) del 5,9-6,6% nel periodo 2026-2034 . La scelta del prodotto dipende dalla concentrazione di azoto, dalle caratteristiche di rilascio, dai requisiti di formulazione, dalla tolleranza degli animali e dalla disponibilità di energia fermentabile. L'urea rimane la principale fonte commerciale di azoto non proteico (NPN).
- Ammoniaca: L'ammoniaca serve principalmente come apporto di azoto a monte e può contribuire alle applicazioni NPN attraverso formulazioni controllate. La sua elevata concentrazione di azoto rende gli aspetti economici della produzione e la manipolazione sicura considerazioni centrali.
- Urea: L'urea rappresenta la principale fonte commerciale di azoto non proteico (NPN) grazie alla sua elevata concentrazione di azoto, alla sua consolidata disponibilità e alla compatibilità con le formulazioni dei mangimi per bovini. Rimane un elemento centrale per un'integrazione proteica economicamente vantaggiosa.
- Biuret: Il biuret garantisce una disponibilità di azoto più lenta rispetto all'urea convenzionale e può essere utilizzato in formulazioni che richiedono un rilascio di azoto ruminale più controllato. Il suo impiego è strategicamente rilevante laddove si dia priorità a un graduale utilizzo microbico.
Bestiame
Si prevede che il settore zootecnico crescerà a un tasso annuo composto (CAGR) del 5,8-6,7% fino al 2034. I bovini rappresentano la maggior parte dei consumi poiché gli allevamenti di bovini da latte e da carne fanno ampio uso di integratori di azoto, mentre la produzione di ovini e caprini crea ulteriore domanda negli allevamenti al pascolo e nei sistemi di allevamento di piccoli ruminanti.
- Ovini e caprini: L'applicazione di NPN a ovini e caprini è importante nelle regioni con carenza stagionale di pascoli e sistemi di pascolo estensivo. L'integrazione con NPN può migliorare l'utilizzo di foraggi di qualità inferiore se adeguatamente bilanciata con energia e altri nutrienti.
- Bovini: I bovini rappresentano la principale base di applicazione negli allevamenti da latte e da carne. Allevamenti intensivi commerciali, aziende lattiero-casearie e sistemi di pascolo utilizzano NPN per supportare la sintesi proteica microbica e ottimizzare il valore nutrizionale delle risorse alimentari disponibili.
Panoramica dell'opportunità
|
Bestiame |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Pecore e capre |
Mezzo |
Integratore per il pascolo |
Scalatura |
|
Bestiame |
Alto |
Efficienza del razionamento |
Maturo |
Fattori trainanti e analisi dell'impatto della crescita del mercato dell'azoto non proteico
Pressione crescente sui costi degli ingredienti proteici convenzionali
I produttori di mangimi e gli allevatori valutano sempre più le fonti di azoto in base al costo per unità di azoto utilizzabile, piuttosto che in base alla sola concentrazione di proteina grezza. La volatilità della farina di soia e di altri ingredienti proteici può favorire la sostituzione parziale delle proteine vere con fonti di azoto non proteico (NPN) idonee nelle diete dei ruminanti. Ciò crea un'opportunità strutturale, poiché le popolazioni microbiche nel rumine possono convertire l'azoto disponibile in proteina microbica quando l'apporto energetico è adeguatamente bilanciato. I vantaggi economici che ne derivano sono particolarmente rilevanti per i produttori di latte e carne bovina che operano con margini ristretti. Poiché i costi dei mangimi rimangono una componente importante delle spese di produzione zootecnica, la domanda di integrazioni economiche può supportare un uso più ampio di formulazioni a base di urea e biureto, in particolare nei mercati dei mangimi maturi con consolidate capacità di gestione delle razioni.
Espansione della produzione commerciale di latticini e carne bovina
La commercializzazione della produzione zootecnica sta aumentando la domanda di ingredienti standardizzati per mangimi, integrabili in programmi nutrizionali ripetibili. Le grandi aziende lattiero-casearie, gli allevamenti intensivi e le aziende zootecniche integrate richiedono generalmente specifiche nutrizionali prevedibili, miscele uniformi e una fornitura affidabile durante tutto l'anno. Ciò favorisce l'utilizzo di prodotti NPN (azoto, fenilalanina e azoto) rispetto alle pratiche di integrazione irregolari a livello aziendale. L'espansione è particolarmente rilevante nell'area Asia-Pacifico, in America Latina e in alcuni mercati del Medio Oriente, dove la modernizzazione dei sistemi di allevamento sta incrementando l'utilizzo di mangimi composti. Le aziende più grandi hanno inoltre una maggiore capacità di utilizzare dosaggi automatizzati, integratori in pellet e razioni formulate professionalmente. Di conseguenza, la crescita della produzione zootecnica organizzata può aumentare la domanda potenziale di ingredienti NPN standardizzati, incoraggiando al contempo i fornitori a fornire assistenza tecnica su dosaggi, uniformità di miscelazione, conservazione e pratiche di alimentazione sicure.
Sviluppo di formulazioni a base di azoto a rilascio controllato
L'idrolisi rapida può limitare l'efficienza dell'urea convenzionale quando il rilascio di azoto non è sincronizzato con la disponibilità di carboidrati fermentabili. Questo limite tecnico sta incentivando lo sviluppo di urea rivestita, biureto e altri approcci a rilascio controllato che mirano a moderare la disponibilità di ammoniaca nel rumine. Tali tecnologie possono ampliare il mercato potenziale fornendo ai formulisti di mangimi ulteriori strumenti per gestire l'utilizzo dell'azoto e migliorare la flessibilità di formulazione. L'opportunità è particolarmente rilevante per i sistemi lattiero-caseari di alto valore, dove un apporto costante di nutrienti è strettamente legato alla produzione di latte e all'efficienza alimentare. Man mano che i produttori diventano più ricettivi alla nutrizione di precisione, i fornitori in grado di dimostrare caratteristiche di rilascio affidabili, sicurezza, compatibilità con i processi di alimentazione esistenti e risultati nutrizionali misurabili possono conquistare segmenti premium all'interno della categoria più ampia.
Tendenze future del mercato dell'azoto non proteico
Maggiore sincronizzazione dell'azoto con l'energia ruminale
Lo sviluppo futuro dei prodotti si concentrerà sempre più sulla sincronizzazione della disponibilità di azoto con l'energia fermentabile nel rumine. Invece di trattare l'NPN come un semplice sostituto proteico, i formulisti valuteranno probabilmente congiuntamente la cinetica di rilascio, la disponibilità di carboidrati, la crescita microbica e la composizione totale della razione. Gli strumenti digitali per la formulazione delle razioni possono supportare questo cambiamento, consentendo ai nutrizionisti di modellare la disponibilità di nutrienti in modo più preciso durante i cicli di alimentazione. L'urea a rilascio controllato, il biureto e i prodotti rivestiti potrebbero quindi acquisire importanza nelle applicazioni in cui l'urea convenzionale crea un picco di ammoniaca eccessivo a breve termine. I fornitori potrebbero anche sviluppare formulazioni specifiche per i sistemi di allevamento di bovini da latte, da carne, ovini e caprini. Questa transizione dovrebbe incoraggiare la differenziazione basata sulle prestazioni funzionali piuttosto che sul solo contenuto di azoto.
Catene di approvvigionamento di azoto tracciabili e a basse emissioni di carbonio
È probabile che i requisiti di rendicontazione ambientale e l'interesse dei clienti per input agricoli a basse emissioni di carbonio influenzino le future decisioni di approvvigionamento. I produttori di azoto stanno investendo in processi di produzione di ammoniaca a basse emissioni, efficienza energetica, cattura del carbonio e miglioramento dell'affidabilità della produzione. Sebbene l'azoto non pungilato (NPN) per uso zootecnico rimanga un'applicazione a valle relativamente specializzata, i suoi fornitori possono differenziarsi sempre più grazie alla tracciabilità delle materie prime, agli standard di produzione, alle informazioni sull'intensità di carbonio e a una documentazione di qualità coerente. I produttori di mangimi potrebbero integrare questi attributi nei programmi di qualificazione dei fornitori, man mano che la rendicontazione sulla sostenibilità si estende a tutte le filiere zootecniche. Nel tempo, i prodotti azotati a basse emissioni di carbonio potrebbero ottenere una maggiore preferenza da parte dei produttori alimentari integrati che cercano di ridurre le emissioni associate alla produzione animale. Questa tendenza potrebbe anche incoraggiare una più stretta collaborazione tra produttori di azoto, aziende mangimistiche e specialisti in nutrizione animale.
Opportunità di mercato per l'azoto non proteico
Espansione dei prodotti destinati all'alimentazione animale nei mercati zootecnici emergenti
I fornitori possono puntare alle economie zootecniche emergenti, dove l'adozione di mangimi commerciali rimane al di sotto dei livelli osservati nei mercati maturi. India, Sud-est asiatico, alcune zone dell'Africa e alcuni paesi del Medio Oriente offrono opportunità, poiché gli allevatori di bovini, ovini e caprini si trovano spesso ad affrontare limitazioni stagionali nella qualità dei foraggi. La produzione locale o la distribuzione regionale di urea per uso zootecnico può ridurre la dipendenza da ingredienti proteici importati, migliorando al contempo l'accesso a un'integrazione azotata standardizzata. Gli operatori di mercato possono rafforzare la propria posizione sviluppando imballaggi adatti alle piccole aziende agricole, creando reti di distribuzione e fornendo consulenza tecnica sulla miscelazione sicura e sul bilanciamento delle razioni. Le partnership con i mangimifici e i canali di nutrizione veterinaria possono ulteriormente accelerare l'adozione. Le previsioni di crescita più promettenti per il mercato dell'azoto non proteico si registreranno probabilmente laddove i prodotti azotati saranno abbinati a minerali, fonti energetiche e programmi di integrazione completi.
Soluzioni premium a rilascio controllato per sistemi lattiero-caseari intensivi
La produzione lattiero-casearia intensiva offre l'opportunità di sviluppare prodotti NPN differenziati che rispondano alle esigenze di sincronizzazione dell'azoto, efficienza alimentare e flessibilità di formulazione. I fornitori possono investire in urea rivestita, formulazioni a base di biureto, tecnologie a rilascio controllato e miscele specifiche per bovini ad alta produzione. Questi prodotti possono acquisire maggiore valore quando le loro prestazioni sono dimostrate da miglioramenti misurabili nell'utilizzo dell'azoto, nell'efficienza alimentare o nella consistenza della razione. Le partnership commerciali con i produttori di mangimi e gli specialisti in nutrizione bovina possono offrire un canale di accesso al mercato, riducendo al contempo l'onere tecnico per i singoli allevatori. I fornitori dovrebbero dare priorità a profili di rilascio controllato, caratteristiche delle particelle costanti, certificazione di sicurezza alimentare e compatibilità con i sistemi di miscelazione automatizzati. Con l'espansione dell'alimentazione di precisione, le formulazioni premium possono creare un segmento di mercato a maggior valore aggiunto rispetto all'urea standard per uso zootecnico.
Sviluppi recenti
- 17 settembre 2025: ADM Animal Nutrition ha presentato Digest Carb, una nuova soluzione alimentare per vacche da latte, in occasione di SPACE 2025. La soluzione è studiata per migliorare la fermentazione ruminale, l'utilizzo della fibra, la produzione di latte e l'efficienza alimentare, rispecchiando la più ampia tendenza verso la nutrizione di precisione dei ruminanti e una migliore sincronizzazione dei nutrienti nella dieta.
- 24 settembre 2025: Archer-Daniels-Midland Company (ADM) ha annunciato una joint venture con Alltech che coinvolge i suoi mangimifici statunitensi, nell'ambito di una strategia volta a semplificare le operazioni e a orientare il proprio portafoglio di prodotti per la nutrizione animale verso ingredienti speciali a margine più elevato. ADM ha mantenuto le proprie attività statunitensi nel settore dei premiscelati e degli additivi, rendendo l'operazione rilevante per la ristrutturazione della catena del valore della nutrizione commerciale dei ruminanti.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -