
Mercado de cintas UV: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de cintas UV y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (cinta UV de poliolefina (PO), cinta UV de cloruro de polivinilo (PVC), cinta UV de tereftalato de polietileno (PET), otros); aplicación (corte de obleas, molienda posterior, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008291
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
666,4 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
US$ 1.582,62 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
10,09 %
Índice de crecimiento
Mercado potencial
10.000,24 millones de dólares estadounidenses
(2026-2034)
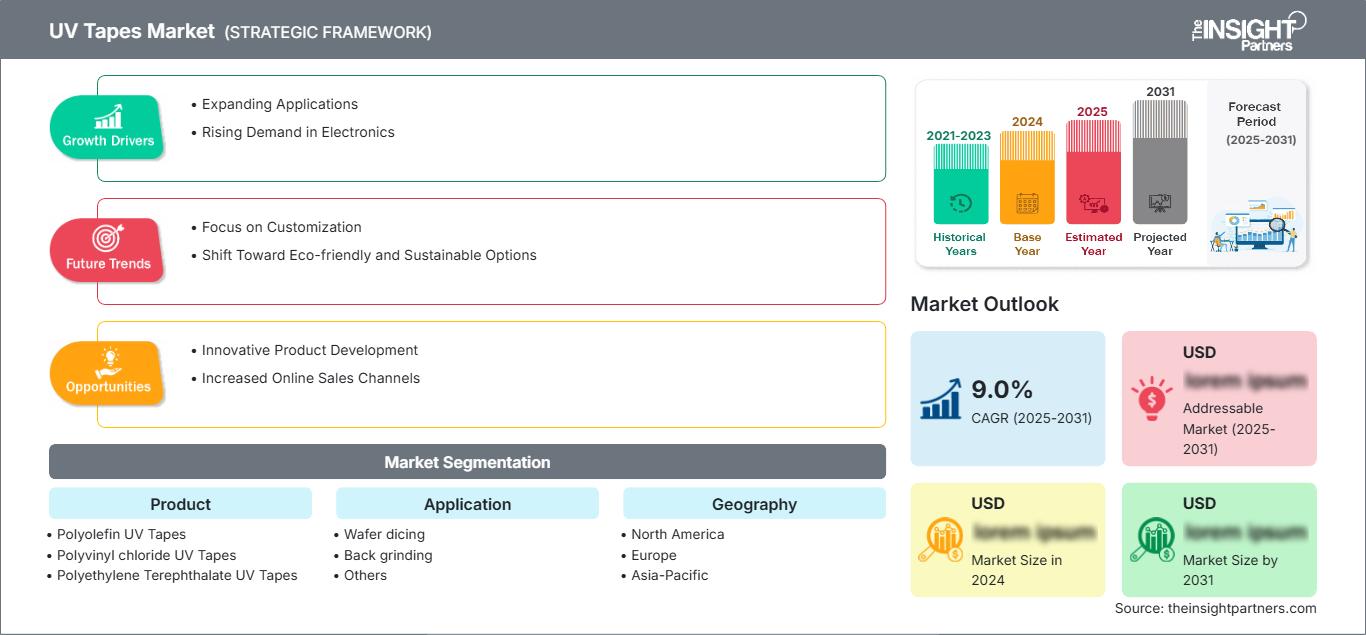
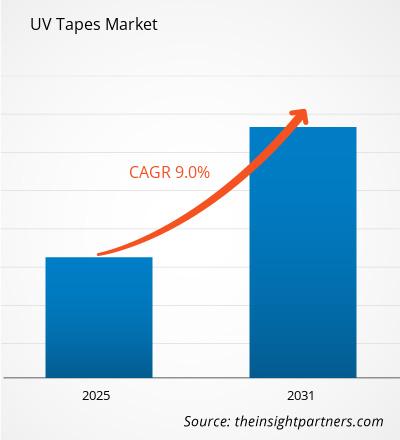
El mercado de cintas UV está valorado en 666,4 millones de dólares estadounidenses en 2025 y se espera que alcance los 1.582,62 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 10,09% durante el período 2026-2034. El mercado abarca cintas adhesivas sensibles a los rayos UV utilizadas en el procesamiento de obleas de semiconductores, en particular en el corte y el rectificado posterior, donde la adhesión controlada, la liberación limpia, la estabilidad dimensional y la compatibilidad con obleas cada vez más delgadas y complejas son esenciales.
América del Norte está preparada para una expansión constante, impulsada por las inversiones en la fabricación de semiconductores, la actividad de empaquetado avanzado y la creciente demanda de materiales de proceso que mejoran la precisión en la manipulación de obleas. El mercado de cintas UV también se beneficia de las iniciativas de relocalización de la producción, los programas nacionales de fabricación de chips y la mayor adopción de dispositivos semiconductores compuestos que requieren soluciones especializadas de unión y corte temporales.
Análisis y perspectivas del mercado de cintas UV
- América del Norte representará una participación del 23-27% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,2-10,2% entre 2026 y 2034 , impulsada por la expansión de la capacidad de semiconductores, el empaquetado avanzado y la demanda de materiales de procesamiento de obleas de alta precisión.
- Estados Unidos representa entre el 72 % y el 76 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,5 % al 10,5 % entre 2026 y 2034 , impulsado por la fabricación nacional de semiconductores y las inversiones en embalaje avanzado.
- Se estima que Europa tendrá una participación del 18-22% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,8-9,8% entre 2026 y 2034 , con Alemania, el Reino Unido, Francia, Italia y España apoyando las aplicaciones de semiconductores para la industria automotriz, industrial y especializada.
- La región de Asia-Pacífico representa aproximadamente entre el 45 % y el 49 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 10,8 % al 11,8 % entre 2026 y 2034 , liderada por China, Japón, Corea del Sur, las cadenas de suministro vinculadas a Taiwán, India y los clústeres de fabricación del sudeste asiático.
- Segmento más importante : El corte de obleas representa entre el 62 % y el 66 % de la cuota de mercado prevista para 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,4 % al 11,4 % entre 2026 y 2034 , lo que refleja su papel fundamental en la separación de componentes.
- Segmento de alto crecimiento : Las cintas UV de tereftalato de polietileno representan una cuota de mercado del 10-14% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 12,0-13,0% entre 2026 y 2034 , gracias a su estabilidad dimensional y a los requisitos especializados de procesamiento de obleas.
- Empresas clave analizadas en detalle : Denka Company Limited; Furukawa Electric Co., Ltd.; LINTEC OF AMERICA, INC.; Loadpoint Ltd.; Mitsui Chemicals America, Inc.; Nippon Pulse Motor Taiwan; Nitto Denko Corporation; Pantech Tape Co., Ltd.; Sumitomo Bakelite Co., Ltd.; Ultron Systems, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado ha evolucionado desde el uso de materiales tradicionales de retención de obleas hacia el desarrollo de cintas especializadas que garantizan una sujeción suficiente antes de la irradiación UV y una liberación controlada tras el tratamiento. El adelgazamiento de las obleas, los semiconductores compuestos, la separación de obleas mediante láser y los mayores requisitos de control de la contaminación implican la necesidad de utilizar soportes delgados, acrílicos especialmente diseñados, propiedades antiestáticas y un comportamiento de liberación fiable. La producción de estos materiales se orienta cada vez más a las aplicaciones específicas, en lugar de centrarse en un solo tipo de cinta.
En adelante, se invertirá en los ecosistemas de semiconductores de Asia y se ampliará la capacidad de producción en Norteamérica y Europa para aumentar la resiliencia de la demanda local. El impulso regulatorio hacia la localización, la diversificación y la fabricación eficiente de semiconductores favorecerá las inversiones en materiales de proceso. Los proveedores con flexibilidad en la tecnología de recubrimiento, experiencia técnica en sus mercados locales y cualificaciones tendrán ventaja para satisfacer las necesidades de los fabricantes de dispositivos integrados, las empresas de ensamblaje y prueba de semiconductores subcontratadas y los fabricantes de chips especializados.
Alcance del informe de mercado de cintas UV
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 666,4 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.582,62 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 10,09% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de cintas UV
La demanda está estrechamente ligada a la producción de obleas, la miniaturización de chips y el número de pasos de procesamiento que requieren fijación temporal. La cadena de valor abarca a productores de películas de polímero, formuladores de adhesivos, especialistas en recubrimiento y conversión, proveedores de equipos, fabricantes de semiconductores y empresas de empaquetado. Por lo tanto, el crecimiento del mercado de cintas UV depende no solo del volumen de producción de semiconductores, sino también de los requisitos de mejora del rendimiento, la reducción del grosor de las obleas y la adopción de materiales compuestos como SiC y GaN.
La dinámica de la oferta depende del conocimiento técnico sobre recubrimientos, la tecnología adhesiva, la fabricación limpia y los tiempos de ciclo de cualificación, lo que puede dificultar el cambio de proveedor. La consistencia del producto es fundamental, ya que las diferencias en el grosor del adhesivo o las propiedades de liberación podrían afectar al astillado, la recogida de chips, los residuos e incluso la rotura de obleas. Los proveedores se diferencian por su ingeniería de aplicaciones, materiales de soporte personalizados, propiedades antiestáticas y compatibilidad con procesos de corte por cuchilla, corte sigiloso y láser.
La competitividad se da principalmente entre proveedores de materiales especializados con sede en Japón, Europa y Estados Unidos que ya cuentan con clientes en el sector de los semiconductores. Denka Company Limited y Nitto Denko Corporation ofrecen materiales para procesos generales, mientras que Furukawa Electric Co., Ltd. se centra en cintas para semiconductores y materiales relacionados con el corte. LINTEC OF AMERICA, INC. se beneficia de la plataforma más amplia de Adwill, mientras que Sumitomo Bakelite Co., Ltd. combina su experiencia en cintas de corte con materiales de embalaje para semiconductores, según el informe del mercado de cintas UV .
El posicionamiento estratégico depende cada vez más del codesarrollo y la integración de procesos, en lugar de depender únicamente del suministro de cintas. Mitsui Chemicals America, Inc. tiene experiencia en cintas para el procesamiento de obleas de alta pureza, mientras que Pantech Tape Co., Ltd., Ultron Systems, Inc., Loadpoint Ltd. y Nippon Pulse Motor Taiwan atienden requisitos de procesos especializados. Las prioridades de inversión incluyen sistemas adhesivos más limpios, manipulación de obleas delgadas, compatibilidad con la automatización y soporte técnico regional, lo que permite a los proveedores proteger sus márgenes mediante un rendimiento diferenciado en lugar de competir por volumen.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de cintas UV: Perspectivas estratégicas
Perspectivas regionales
Mercado de cintas UV en Norteamérica
Se estima que Norteamérica representará entre el 23 % y el 27 % de la demanda mundial del mercado de cintas UV en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,2 % al 10,2 % hasta 2034. El dominio de Estados Unidos en la región se debe a sus actividades en la fabricación de semiconductores, el empaquetado avanzado, la electrónica aeroespacial, los semiconductores para la industria automotriz y los dispositivos especializados. El impulso a la producción nacional está aumentando la demanda de materiales de proceso, mientras que el soporte técnico regional cobra cada vez más importancia debido a la reducción de las cadenas de suministro.
El entorno regional propicia condiciones favorables para el uso de cintas de alto rendimiento que se adhieren bien durante el procesamiento de las obleas mediante molienda y corte, y que posteriormente se desprenden tras la exposición a la luz ultravioleta. Los semiconductores compuestos y las obleas delgadas también impulsan la demanda. La contribución de Canadá es selectiva, a través de sus actividades en el campo de la electrónica y la investigación. Sin embargo, Estados Unidos es el principal centro de demanda en la región.
Mercado de cintas UV en EE. UU.
Estados Unidos representa aproximadamente entre el 72 % y el 76 % de la demanda del mercado norteamericano de cintas UV en 2025 , y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,5 % al 10,5 % hasta 2034. La localización de semiconductores, las inversiones en empaquetado avanzado y el aumento de la fabricación de semiconductores para automoción, IA, comunicaciones y potencia son factores estructurales clave que impulsan la demanda. La cartera de aplicaciones se compone principalmente de servicios de corte y rectificado, y los semiconductores especializados de alto valor requieren procesos de fabricación de mayor precisión.
La presencia de la empresa implica la participación en la red mundial de proveedores de materiales y especialistas en la fabricación de cintas para fábricas de semiconductores, empaquetadores y equipos. Las nuevas demandas incluyen cintas para obleas delgadas, soporte de sustratos de semiconductores compuestos, rendimiento antiestático y reducción de la liberación de residuos. El extenso proceso de cualificación puede representar una ventaja competitiva debido a la cooperación técnica y la validación específica del proceso. Por lo tanto, el mercado estadounidense se beneficiará de los proveedores que combinan consistencia y experiencia en ingeniería de aplicaciones.
Mercado europeo de cintas UV
Se estima que Europa tendrá una cuota de mercado de cintas UV de entre el 18 % y el 22 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,8 % al 9,8 % hasta 2034. Alemania es el país líder, gracias a la demanda de semiconductores para la industria automotriz, la automatización industrial, la electrónica de potencia y sus sólidas capacidades en la fabricación de equipos para semiconductores.
El Reino Unido contribuye mediante el desarrollo de semiconductores compuestos, fotónica y electrónica, que requieren materiales para el procesamiento de obleas especiales. El mercado alemán está representado por el sector de semiconductores para la automoción y la industria, y se caracteriza por una demanda constante de cintas de procesamiento fiables. En Francia, existen posibilidades de desarrollo en los sectores aeroespacial, de electrónica de defensa y de dispositivos de potencia. Italia y España contribuyen a través de inversiones en automoción, electrónica industrial y semiconductores. Los clientes europeos suelen valorar la fiabilidad de los procesos, los requisitos medioambientales, el suministro de materiales y la documentación técnica.
Mercado de cintas UV en la región Asia-Pacífico
La región de Asia-Pacífico representa aproximadamente entre el 45 % y el 49 % de la demanda mundial del mercado de cintas UV en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,8 % al 11,8 % hasta 2034. China, Japón y Corea del Sur conforman la base principal de la demanda, mientras que India y Australia ofrecen oportunidades emergentes gracias a la localización de semiconductores y las políticas de fabricación de productos electrónicos.
China sigue siendo el mercado líder, impulsada por la inversión nacional en semiconductores, mientras que Japón conserva una sólida experiencia en materiales. Corea del Sur se beneficia de la producción de memorias y semiconductores avanzados. India está desarrollando un ecosistema de fabricación de semiconductores más amplio, y Australia, aunque más pequeña, sigue siendo relevante para la investigación y las aplicaciones especializadas. La demanda regional se ve reforzada por las exportaciones de productos electrónicos, la capacidad de empaquetado, la adopción de semiconductores compuestos y los programas de fabricación con apoyo gubernamental.
Mercado de cintas UV en Oriente Medio y África
El mercado de cintas UV de Oriente Medio y África presenta una base de demanda menor, pero se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,5 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos representan las principales oportunidades regionales, ya que las iniciativas de diversificación económica fomentan la inversión en electrónica, tecnología industrial y manufactura avanzada.
Sudáfrica ofrece una base especializada en electrónica e investigación, mientras que el resto de Oriente Medio y África sigue dependiendo de la importación de materiales y equipos semiconductores. El desarrollo de infraestructuras, la inversión en centros de datos, la modernización de las telecomunicaciones y la diversificación más allá de los hidrocarburos pueden ampliar gradualmente las aplicaciones relacionadas con los semiconductores. La demanda seguirá concentrándose en obleas, encapsulados y componentes electrónicos especializados importados, en lugar de la fabricación local de obleas a gran escala, lo que convierte a las redes de distribución y a las capacidades de servicio técnico en importantes vías de acceso al mercado.
Análisis de segmentación
Producto
La selección del producto se rige por la resistencia de la película de soporte, la elongación, la respuesta a los rayos UV, la limpieza del adhesivo y la compatibilidad con la geometría de la oblea. La poliolefina sigue siendo importante por su flexibilidad equilibrada y su facilidad de procesamiento, mientras que el PET proporciona estabilidad dimensional. El PVC conserva aplicaciones especializadas donde sus características de procesamiento establecidas siguen siendo ventajosas. Se espera que este segmento de productos crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,0 % al 10,8 % durante el período 2026-2034, a medida que los fabricantes optimicen la construcción de la cinta para obleas más delgadas y complejas en todo el mercado de cintas UV .
- Las cintas UV de poliolefina proporcionan flexibilidad, elongación controlada y manipulación fiable durante el procesamiento de obleas, lo que las hace importantes para aplicaciones que requieren una adhesión equilibrada, un comportamiento de expansión adecuado y compatibilidad con sistemas de montaje automatizados.
- Las cintas de cloruro de polivinilo con protección UV siguen siendo relevantes cuando las características de conversión establecidas, el rendimiento mecánico y la familiaridad con el proceso respaldan los flujos de producción de semiconductores existentes y los requisitos de calificación.
- Las cintas UV de tereftalato de polietileno proporcionan estabilidad dimensional y un comportamiento controlado de la película, lo que permite su uso en aplicaciones exigentes de procesamiento de obleas donde el posicionamiento preciso y la reducción de la deformación son de vital importancia.
- Otras opciones incluyen estructuras de película especializadas desarrolladas para requisitos específicos de la aplicación, como rendimiento antiestático, alta transparencia o compatibilidad con materiales semiconductores emergentes.
Solicitud
La demanda de aplicaciones se centra en procesos donde la estabilidad de la oblea y la liberación predecible influyen directamente en el rendimiento. El corte de obleas sigue siendo la principal aplicación, ya que las cintas deben sujetar las obleas durante la separación y permitir una recogida eficiente de los chips tras la exposición a la luz ultravioleta. El rectificado posterior requiere protección y control dimensional a medida que disminuye el grosor de la oblea. Se prevé que este segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,2 % al 11,0 % hasta 2034.
- El corte de obleas sigue siendo la aplicación predominante porque la adhesión controlada permite una separación precisa de las piezas, reduce el movimiento de los chips y facilita la recogida eficiente de los mismos tras la irradiación ultravioleta.
- El proceso de rectificado posterior requiere cintas que protejan las superficies con patrones a la vez que mantienen una adhesión estable durante el adelgazamiento mecánico, especialmente a medida que los fabricantes de semiconductores procesan obleas cada vez más delgadas.
- Otros abarcan procesos especializados de retención y manipulación temporales, donde la adhesión controlada por rayos UV proporciona una transferencia, protección o liberación controladas dentro de los flujos de fabricación de semiconductores.
Geografía
La demanda geográfica refleja la concentración de la fabricación de semiconductores, la capacidad de empaquetado avanzado y los incentivos a la inversión regional. La región Asia-Pacífico sigue siendo el principal centro de demanda, mientras que Norteamérica se beneficia de las iniciativas de localización y Europa de las aplicaciones de semiconductores para la industria automotriz e industrial. Se prevé que el segmento geográfico crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,6 % al 10,4 % durante el período 2026-2034, a medida que las cadenas de suministro de semiconductores se diversifiquen en centros de fabricación establecidos y emergentes en el mercado de cintas UV .
- América del Norte ofrece una demanda de alto valor impulsada por la fabricación de semiconductores, el empaquetado avanzado, la electrónica especializada y el desarrollo de la cadena de suministro nacional.
- Europa mantiene una base de clientes con un alto componente tecnológico, respaldada por la electrónica para automóviles, los semiconductores industriales, los dispositivos de potencia y la fabricación especializada.
- La región de Asia-Pacífico ofrece el mayor ecosistema de producción, que abarca los principales centros de semiconductores, embalaje, electrónica y materiales en China, Japón, Corea del Sur, India y el sudeste asiático.
- América del Sur y Central representan una oportunidad emergente donde el ensamblaje de productos electrónicos, la automatización industrial y los componentes semiconductores importados crean requisitos selectivos para los materiales de procesamiento de obleas.
- Oriente Medio y África siguen siendo mercados más pequeños, con oportunidades vinculadas a la modernización de la electrónica, la inversión en infraestructuras, la actividad investigadora y los programas de diversificación económica.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
corte de obleas |
Alto |
Singulación de precisión |
Maduro |
|
Frenado de espalda |
Alto |
Oblea delgada |
Escalada |
|
Otros |
Bajo |
Transferencia de procesos |
Emergente |
Factores de crecimiento del mercado de cintas UV y análisis de su impacto
Aumento de la demanda de obleas semiconductoras delgadas y avanzadas.
A medida que el tamaño de las obleas y los chips continúa disminuyendo, aumentará la necesidad de materiales de unión temporales que puedan soportar el tratamiento mecánico sin dañar los componentes frágiles. Las obleas más delgadas son más propensas a romperse, deformarse, astillarse y sufrir pérdidas durante la manipulación, por lo que es fundamental que el adhesivo tenga uniformidad y se desprenda de forma controlada. Esta tendencia tendrá un impacto positivo en los materiales con propiedades únicas de respuesta a la radiación UV, ya que la fuerza adhesiva podría mantenerse durante el proceso de molienda/corte, pero luego reducirse tras el tratamiento UV. La necesidad de estas cintas es particularmente alta para memorias, electrónica de potencia, semiconductores compuestos y empaquetado avanzado. Los fabricantes que puedan ofrecer bajos niveles de contaminación y, al mismo tiempo, brindar soporte en sustratos más delgados se beneficiarían al obtener certificaciones de mayor valor. El beneficio comercial no solo depende del volumen de cinta, sino también de las formulaciones de procesos patentadas.
Ampliación de la capacidad de fabricación y empaquetado de semiconductores.
Las nuevas inversiones en capacidades de procesamiento de obleas (construcción de fábricas, ensamblaje, pruebas y empaquetado) amplían el mercado potencial para los consumibles de procesamiento de obleas. La construcción y el posterior aumento de la producción en Asia, Norteamérica y algunas ubicaciones europeas impulsan la demanda de consumibles para el corte, el rectificado posterior, la unión temporal y otras aplicaciones de proceso. A medida que las nuevas fábricas pasan de la instalación de herramientas a la cualificación y la producción en volumen, los proveedores de cintas tienen la oportunidad de vender sus productos en la fase de desarrollo de procesos de las operaciones de la fábrica, en lugar de depender únicamente de los pedidos de reemplazo. La diversificación de las inversiones en capacidad proporciona un incentivo adicional para que los productores de semiconductores cualifiquen a varios proveedores para sus productos, creando así oportunidades adicionales para los proveedores de productos tecnológicamente diferenciados. El efecto es especialmente notable para los proveedores de cintas que ofrecen experiencia técnica regional, muestreo de productos oportuno y una calidad de fabricación fiable.
Mayor adopción de materiales semiconductores compuestos y de potencia.
Las nuevas tecnologías de sustratos, como el carburo de silicio y el nitruro de galio, presentan propiedades mecánicas y superficiales diferentes a las de los sustratos de silicio tradicionales, lo que exige el desarrollo de nuevas cintas diseñadas para satisfacer las necesidades específicas de corte, pulido y liberación de estos nuevos sustratos. El procesamiento de semiconductores compuestos puede requerir mayor dureza, una tendencia especial al astillado y dimensiones de oblea especiales que exigen estructuras adhesivas especiales. A medida que los vehículos eléctricos, los sistemas de generación de energía, los centros de datos y las comunicaciones de alta frecuencia aumentan la demanda de semiconductores de potencia y compuestos, se incrementará la relevancia comercial de las exigencias del procesamiento de obleas. Las cintas UV mantienen una adhesión estable durante el procesamiento y su liberación a voluntad contribuye a mejorar el rendimiento en este tipo de aplicaciones. Las formulaciones disponibles para sustratos como SiC, GaN, vidrio y otros sustratos difíciles de procesar ofrecen una ventaja competitiva gracias a su rendimiento.
Tendencias futuras del mercado de cintas UV
Integración de cintas UV con sistemas automatizados de manipulación de obleas.
La automatización influirá cada vez más en la selección de cintas adhesivas a medida que las fábricas de semiconductores busquen una mayor productividad y una menor variabilidad en los procesos. Es probable que los futuros diseños de cintas se centren en un comportamiento de despegue predecible, dimensiones estables, características antiestáticas y compatibilidad con sistemas automatizados de montaje y despegue. La integración con equipos de inspección y control de procesos puede reducir aún más la intervención del operario y mejorar la trazabilidad. Es posible que los proveedores ofrezcan cada vez más combinaciones de cinta y equipo en lugar de consumibles individuales, especialmente cuando la tensión de aplicación precisa y la exposición a los rayos UV afecten al rendimiento de desprendimiento. Por lo tanto, las tendencias del mercado de cintas UV se orientarán hacia productos diseñados en torno a ventanas de proceso completas en lugar de especificaciones adhesivas aisladas. El monitoreo digital de la aplicación de la cinta, la dosificación de UV y el rendimiento de despegue podría volverse más común en instalaciones avanzadas. Esta tendencia debería beneficiar a los fabricantes capaces de combinar la ciencia de los materiales, la experiencia en conversión, la compatibilidad con la automatización y la ingeniería de aplicaciones dentro de un único marco de cualificación del cliente.
Desarrollo de sistemas adhesivos más limpios y específicos para cada aplicación.
Los requisitos de limpieza ambiental y sensibilidad al rendimiento impulsarán innovaciones en la producción de adhesivos con menor residuo, mayor estabilidad y liberación controlada. La industria de semiconductores se preocupa cada vez más por el control de la contaminación como factor de calidad del proceso, especialmente en lo que respecta a procesos avanzados, obleas delgadas y encapsulados altamente integrados. En consecuencia, es probable que los productos futuros incorporen adhesivos con química y soportes optimizados para tolerancias de proceso estrictas. La transparencia en cuanto a procesabilidad láser, propiedades antiestáticas y buena adhesión a sustratos de semiconductores compuestos podrían ser algunos de los criterios utilizados para diferenciar productos en el futuro. En el futuro, la tendencia apunta a una mayor personalización de los adhesivos en contraposición a líneas de productos con poca flexibilidad. Con el endurecimiento de las cualificaciones, la capacidad de demostrar un comportamiento consistente del material y del proceso será un factor determinante en las decisiones de adquisición.
Oportunidades de mercado para cintas UV
Localización del soporte técnico y las cadenas de suministro
La diversificación geográfica de la fabricación de semiconductores ofrece a los proveedores de cintas UV la oportunidad de establecer centros técnicos regionales, convertir capacidad y centros de inventario cerca de los clústeres de fabricación emergentes. El soporte localizado puede acortar los ciclos de cualificación, acelerar la resolución de problemas y reducir los riesgos de suministro asociados a las largas rutas logísticas internacionales. India, el sudeste asiático y Norteamérica ofrecen oportunidades especialmente relevantes a medida que se expanden los ecosistemas de semiconductores. Las empresas pueden establecer alianzas con proveedores de equipos, empresas de empaquetado y distribuidores locales para desarrollar un soporte específico para cada aplicación, en lugar de depender exclusivamente de organizaciones de ventas centralizadas. En consecuencia, el mercado de cintas UV se está expandiendo más allá del suministro de materiales, abarcando un soporte de procesos integrado. Las inversiones en laboratorios regionales también permiten a los proveedores probar el comportamiento de la cinta con los materiales y equipos de obleas utilizados localmente. Esta localización puede mejorar la fidelización de clientes, reducir los tiempos de respuesta y crear barreras frente a los competidores que carecen de una infraestructura técnica consolidada.
Soluciones especializadas para el procesamiento de semiconductores compuestos
La fabricación de semiconductores compuestos ofrece a los proveedores la oportunidad de desarrollar soluciones de cintas adhesivas de alta calidad adaptadas a SiC, GaN, zafiro, vidrio y otros sustratos complejos. Estos materiales pueden requerir diferentes resistencias adhesivas, comportamientos de corte, flexibilidad y perfiles de liberación en comparación con el silicio convencional. Los proveedores pueden dirigirse a aplicaciones de electrónica de potencia, vehículos eléctricos, sistemas de carga, dispositivos ópticos y comunicaciones de alta frecuencia mediante programas de cualificación de productos específicos. Esta oportunidad resulta especialmente atractiva en sectores con alto valor de oblea y donde las pérdidas de rendimiento tienen importantes consecuencias financieras. Las empresas pueden combinar las pruebas de aplicación con el desarrollo conjunto con el cliente para optimizar la química del adhesivo, el grosor del soporte, la respuesta a la radiación UV y las propiedades antiestáticas. A medida que los fabricantes de dispositivos aumentan la producción, una cualificación exitosa puede traducirse en una demanda recurrente de consumibles. Las previsiones del mercado de cintas UV indican que las aplicaciones especializadas pueden convertirse en una importante fuente de creación de valor a medida que se generaliza la adopción de sustratos avanzados.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -