
Marché des rubans UV : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des rubans UV : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de produit (ruban UV en polyoléfine (PO), ruban UV en polychlorure de vinyle (PVC), ruban UV en polyéthylène téréphtalate (PET), autres) ; application (découpe de plaquettes, meulage arrière, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008291
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
666,4 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 582,62 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
10,09 %
taux de croissance
Marché adressable
10 000,24 millions de dollars américains
(2026-2034)
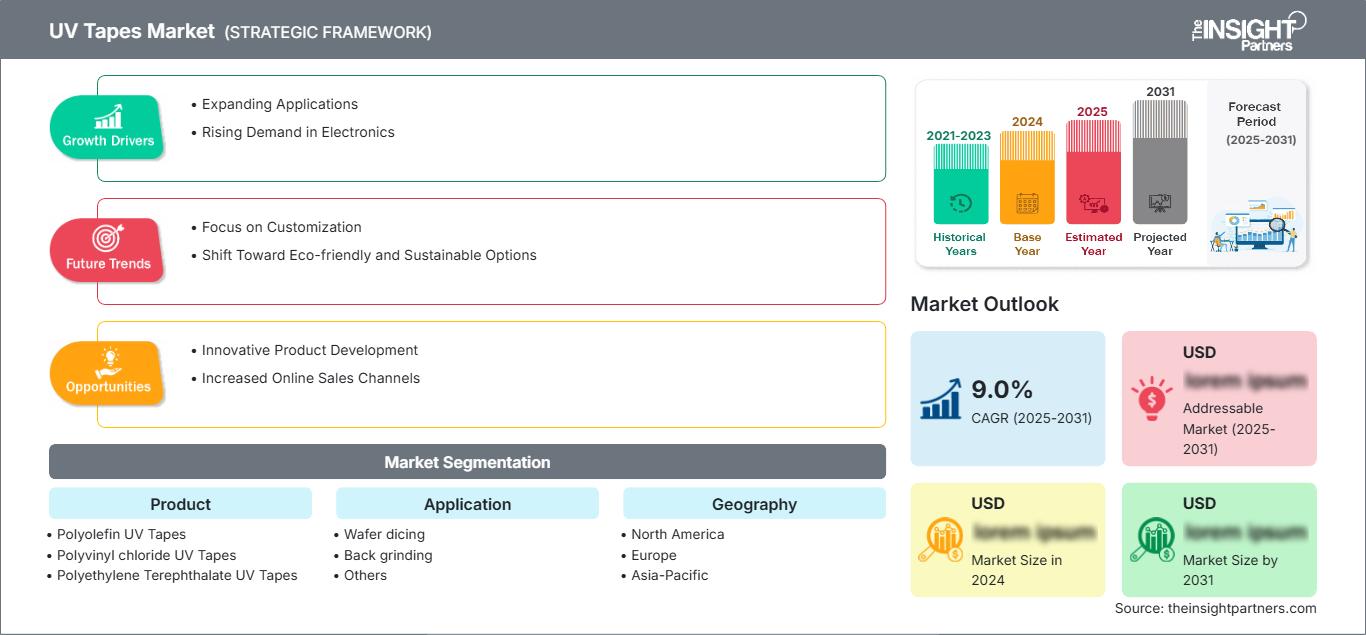
Le marché des rubans adhésifs UV était évalué à 666,4 millions de dollars américains en 2025 et devrait atteindre 1 582,62 millions de dollars américains d’ici 2034, enregistrant un TCAC de 10,09 % sur la période 2026-2034. Ce marché englobe les rubans adhésifs sensibles aux UV utilisés dans le traitement des plaquettes de semi-conducteurs, notamment pour le découpage et le meulage arrière, où une adhésion contrôlée, un détachement propre, une stabilité dimensionnelle et une compatibilité avec des plaquettes de plus en plus fines et complexes sont essentiels.
L'Amérique du Nord est bien positionnée pour une croissance soutenue, portée par les investissements dans la fabrication de semi-conducteurs, le développement des technologies d'encapsulation avancées et la demande croissante de matériaux de traitement améliorant la précision de la manipulation des plaquettes. Le marché des rubans UV bénéficie également des initiatives de relocalisation, des programmes de fabrication de puces aux États-Unis et de l'adoption accrue des dispositifs semi-conducteurs composés nécessitant des solutions spécialisées de collage temporaire et de découpe.
Analyse et perspectives du marché des rubans adhésifs UV
- L'Amérique du Nord représente une part de 23 à 27 % en 2025 et devrait croître à un TCAC de 9,2 à 10,2 % entre 2026 et 2034 , soutenue par l'expansion des capacités de production de semi-conducteurs, les techniques d'emballage avancées et la demande de matériaux de traitement de plaquettes de haute précision.
- Les États-Unis représentent 72 à 76 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 9,5 à 10,5 % entre 2026 et 2034 , tirée par la fabrication nationale de semi-conducteurs et les investissements dans les technologies d'emballage avancées.
- L'Europe détiendra une part estimée entre 18 et 22 % en 2025 et devrait connaître une croissance annuelle composée de 8,8 à 9,8 % entre 2026 et 2034 , l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant les applications automobiles, industrielles et spécialisées dans les semi-conducteurs.
- La région Asie-Pacifique représente environ 45 à 49 % du marché en 2025 et devrait enregistrer un TCAC de 10,8 à 11,8 % entre 2026 et 2034 , sous l'impulsion de la Chine, du Japon, de la Corée du Sud, des chaînes d'approvisionnement liées à Taïwan, de l'Inde et des pôles de production d'Asie du Sud-Est.
- Segment le plus important : Le découpage de plaquettes représente une part de marché de 62 à 66 % en 2025 et devrait connaître une croissance annuelle composée de 10,4 à 11,4 % entre 2026 et 2034 , reflétant son rôle central dans la segmentation.
- Segment à forte croissance : Les rubans UV en polyéthylène téréphtalate représentent une part de marché de 10 à 14 % en 2025 et devraient croître à un TCAC de 12,0 à 13,0 % entre 2026 et 2034 , grâce à leur stabilité dimensionnelle et aux exigences spécialisées en matière de traitement des plaquettes.
- Principales entreprises analysées en détail : Denka Company Limited ; Furukawa Electric Co., Ltd. ; LINTEC OF AMERICA, INC. ; Loadpoint Ltd. ; Mitsui Chemicals America, Inc. ; Nippon Pulse Motor Taiwan ; Nitto Denko Corporation ; Pantech Tape Co., Ltd. ; Sumitomo Bakelite Co., Ltd. ; Ultron Systems, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché est passé des matériaux traditionnels de rétention de plaquettes au développement de rubans adhésifs spécialisés garantissant une adhérence suffisante avant traitement UV et un détachement contrôlé après traitement. L'amincissement des plaquettes, les semi-conducteurs composés, la découpe laser des plaquettes et les exigences accrues en matière de contamination impliquent le recours à des supports minces, des acryliques sur mesure, des propriétés antistatiques et un détachement fiable. La production de ces matériaux est désormais davantage axée sur les applications que sur un seul type de ruban.
À l'avenir, des investissements seront réalisés dans les écosystèmes de semi-conducteurs asiatiques, ainsi que des capacités accrues en Amérique du Nord et en Europe afin de renforcer la résilience de la demande locale. Les incitations réglementaires en faveur de la localisation, de la diversification et de l'efficacité de la production de semi-conducteurs favoriseront les investissements dans les matériaux de traitement. Les fournisseurs maîtrisant les technologies de revêtement, possédant une expertise technique sur leurs marchés locaux et les qualifications requises, seront avantagés pour répondre aux besoins des fabricants de dispositifs intégrés, des entreprises d'assemblage et de test de semi-conducteurs sous-traitantes et des fabricants de puces spécialisées.
Portée du rapport sur le marché des rubans adhésifs UV
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 666,4 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 582,62 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 10,09% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des rubans UV
La demande est étroitement liée au nombre de mises en production de plaquettes, à la miniaturisation des puces et au nombre d'étapes de traitement nécessitant une fixation temporaire. La chaîne de valeur englobe les producteurs de films polymères, les formulateurs d'adhésifs, les spécialistes du revêtement et de la transformation, les fournisseurs d'équipements, les fabricants de semi-conducteurs et les entreprises d'encapsulation. La croissance du marché des rubans UV dépend donc non seulement des volumes de semi-conducteurs, mais aussi des exigences d'amélioration du rendement, de la réduction de l'épaisseur des plaquettes et de l'adoption de matériaux composites tels que le SiC et le GaN.
La dynamique de l'offre dépend du savoir-faire en matière de revêtement, de technologie adhésive, de procédés de fabrication propres et de délais de qualification, ce qui peut compliquer le changement de client. La constance du produit est primordiale, car des variations d'épaisseur d'adhésif ou de propriétés de démoulage peuvent entraîner un écaillage, un transfert de puce, des résidus, voire une casse de plaquette. Les fournisseurs se différencient par leur ingénierie d'application, leurs supports personnalisés, leurs propriétés antistatiques et leur compatibilité avec les procédés de découpe à la lame, furtive et laser.
La concurrence se joue principalement entre les fournisseurs de matériaux de spécialité basés au Japon, en Europe et aux États-Unis, qui comptent déjà des clients dans le secteur des semi-conducteurs. Denka Company Limited et Nitto Denko Corporation proposent des matériaux de traitement courants, tandis que Furukawa Electric Co., Ltd. se concentre sur les rubans pour semi-conducteurs et les matériaux de découpe. LINTEC OF AMERICA, INC. bénéficie de la plateforme Adwill, plus étendue, tandis que Sumitomo Bakelite Co., Ltd. associe son expertise en matière de rubans de découpe à celle des matériaux d'encapsulation pour semi-conducteurs, selon le rapport sur le marché des rubans UV .
Le positionnement stratégique repose de plus en plus sur le co-développement et l'intégration des procédés, et non plus uniquement sur la fourniture de rubans adhésifs. Mitsui Chemicals America, Inc. est présente sur le marché des rubans pour le traitement de plaquettes en conditions de haute propreté, tandis que Pantech Tape Co., Ltd., Ultron Systems, Inc., Loadpoint Ltd. et Nippon Pulse Motor Taiwan répondent à des exigences de procédés spécifiques. Les investissements prioritaires portent sur des systèmes adhésifs plus propres, la manipulation de plaquettes fines, la compatibilité avec l'automatisation et le support technique régional, permettant ainsi aux fournisseurs de préserver leurs marges grâce à des performances différenciées plutôt qu'à la concurrence sur les volumes.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des rubans adhésifs UV : Perspectives stratégiques
Perspectives régionales
marché des rubans adhésifs UV en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 23 et 27 % de la demande mondiale de rubans UV en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 9,2 à 10,2 % jusqu'en 2034. La position dominante des États-Unis dans la région s'explique par leurs activités dans la fabrication de semi-conducteurs, l'encapsulation avancée, l'électronique aérospatiale, les semi-conducteurs automobiles et les dispositifs spécialisés. Le développement de la production nationale accroît la demande en matériaux de traitement, tandis que le soutien technique régional devient de plus en plus crucial compte tenu du raccourcissement des chaînes d'approvisionnement.
L'environnement régional crée des conditions favorables à l'utilisation de rubans adhésifs haute performance qui adhèrent parfaitement lors du traitement des plaquettes par meulage et découpe, puis les détachent après exposition aux UV. Les semi-conducteurs composés et les plaquettes minces contribuent également à cette hausse de la demande. La contribution du Canada est ciblée, notamment grâce à ses activités dans les domaines de l'électronique et de la recherche. Les États-Unis, quant à eux, constituent le principal centre de demande dans la région.
Marché américain des rubans adhésifs UV
Les États-Unis représentent environ 72 à 76 % de la demande du marché nord-américain des rubans UV en 2025 et devraient connaître une croissance annuelle composée de 9,5 à 10,5 % jusqu'en 2034. La localisation de la production de semi-conducteurs, les investissements dans les technologies d'encapsulation avancées et l'augmentation de la fabrication de semi-conducteurs pour l'automobile, l'IA, les communications et l'énergie sont les principaux moteurs structurels de cette demande. Le portefeuille d'applications se compose principalement de services de découpe et de rectification, les semi-conducteurs de spécialité à haute valeur ajoutée exigeant des procédés de fabrication de haute précision.
La présence au sein de l'entreprise implique la participation aux réseaux mondiaux de fournisseurs de matériaux et de spécialistes de la fabrication de rubans adhésifs pour les usines de semi-conducteurs, les encapsuleurs et les équipements. Les nouvelles exigences concernent les rubans pour plaquettes minces, le support de substrats pour semi-conducteurs composés, les propriétés antistatiques et la réduction des résidus. Le long processus de qualification peut constituer un avantage concurrentiel grâce à la coopération technique et à la validation spécifique des procédés. Par conséquent, le marché américain bénéficiera des fournisseurs qui allient fiabilité et expertise en ingénierie d'application.
Marché européen des rubans adhésifs UV
On estime que l'Europe détiendra 18 à 22 % des parts de marché des rubans UV en 2025 et devrait connaître une croissance annuelle composée de 8,8 à 9,8 % jusqu'en 2034. L'Allemagne est le pays leader, soutenue par la demande de semi-conducteurs automobiles, l'automatisation industrielle, l'électronique de puissance et ses capacités établies en matière d'équipements pour semi-conducteurs.
Le Royaume-Uni contribue au développement des semi-conducteurs composés, de la photonique et de l'électronique, qui nécessitent des matériaux pour la fabrication de plaquettes spéciales. Le marché allemand, représenté par les secteurs automobile et industriel des semi-conducteurs, se caractérise par une demande soutenue en rubans de traitement fiables. En France, le développement est prometteur dans les domaines de l'aérospatiale, de l'électronique de défense et des dispositifs de puissance. L'Italie et l'Espagne contribuent par leurs investissements dans l'automobile, l'électronique industrielle et les semi-conducteurs. Les clients européens privilégient généralement la fiabilité des procédés, le respect des normes environnementales, l'approvisionnement en matériaux et la documentation technique.
Marché des rubans adhésifs UV en Asie-Pacifique
La région Asie-Pacifique représente environ 45 à 49 % de la demande mondiale de rubans UV en 2025 et devrait connaître une croissance annuelle composée de 10,8 à 11,8 % jusqu'en 2034. La Chine, le Japon et la Corée du Sud constituent le cœur de la demande, tandis que l'Inde et l'Australie offrent des opportunités émergentes grâce à la localisation de la production de semi-conducteurs et aux politiques de fabrication électronique.
La Chine demeure le principal marché, soutenue par les investissements nationaux dans les semi-conducteurs, tandis que le Japon conserve une solide expertise dans le domaine des matériaux. La Corée du Sud bénéficie de sa production de mémoires et de semi-conducteurs avancés. L'Inde développe un écosystème de fabrication de semi-conducteurs plus vaste, et l'Australie, bien que plus petite, joue un rôle important dans la recherche et les applications spécialisées. La demande régionale est stimulée par les exportations de produits électroniques, les capacités d'encapsulation, l'adoption des semi-conducteurs composés et les programmes de fabrication soutenus par les gouvernements.
Marché des rubans adhésifs UV au Moyen-Orient et en Afrique
Le marché des rubans UV au Moyen-Orient et en Afrique représente une base de demande plus restreinte, mais devrait connaître une croissance annuelle composée de 6,5 à 7,5 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis constituent les principales opportunités régionales, les initiatives de diversification économique encourageant les investissements dans l'électronique, les technologies industrielles et la fabrication de pointe.
L'Afrique du Sud dispose d'une base spécialisée en électronique et en recherche, tandis que le reste du Moyen-Orient et de l'Afrique demeure dépendant des importations de matériaux et d'équipements pour semi-conducteurs. Le développement des infrastructures, les investissements dans les centres de données, la modernisation des télécommunications et la diversification des sources d'énergie au-delà des hydrocarbures peuvent progressivement étendre les applications liées aux semi-conducteurs. La demande restera concentrée sur les plaquettes importées, les solutions d'encapsulation et les composants électroniques spécialisés plutôt que sur la fabrication locale de plaquettes à grande échelle, ce qui fait des réseaux de distribution et des services techniques des voies d'accès essentielles au marché.
Analyse de segmentation
Produit
Le choix du produit est déterminé par la résistance du film support, son allongement, sa réponse aux UV, la propreté de l'adhésif et sa compatibilité avec la géométrie de la plaquette. La polyoléfine demeure un matériau important pour son équilibre entre flexibilité et facilité de mise en œuvre, tandis que le PET assure la stabilité dimensionnelle. Le PVC conserve des applications spécifiques où ses caractéristiques de transformation éprouvées restent avantageuses. Ce segment de produits devrait connaître une croissance annuelle composée (TCAC) de 10,0 à 10,8 % entre 2026 et 2034, les fabricants optimisant la conception des rubans pour des plaquettes plus fines et plus complexes sur le marché des rubans UV .
- Les rubans UV en polyoléfine offrent flexibilité, allongement contrôlé et manipulation fiable lors du traitement des plaquettes, ce qui les rend importants pour les applications nécessitant une adhérence équilibrée, un comportement d'expansion adéquat et une compatibilité avec les systèmes de montage automatisés.
- Les rubans adhésifs UV en polychlorure de vinyle restent pertinents lorsque leurs caractéristiques de conversion établies, leurs performances mécaniques et leur familiarité avec le processus soutiennent les flux de production de semi-conducteurs existants et les exigences de qualification.
- Les rubans adhésifs UV en polyéthylène téréphtalate offrent une stabilité dimensionnelle et un comportement contrôlé du film, prenant en charge les applications exigeantes de traitement des plaquettes où un positionnement précis et une déformation réduite sont stratégiquement importants.
- D'autres comprennent des films spécialisés développés pour répondre à des exigences spécifiques à une application, notamment en termes de propriétés antistatiques, de transparence élevée ou de compatibilité avec les nouveaux matériaux semi-conducteurs.
Application
La demande d'applications est axée sur les procédés où la stabilité des plaquettes et leur libération prévisible influent directement sur le rendement. Le découpage des plaquettes demeure l'application principale, car les rubans adhésifs doivent maintenir les plaquettes pendant la séparation et permettre une récupération efficace des puces après exposition aux UV. Le meulage de la face arrière nécessite une protection et un contrôle dimensionnel à mesure que l'épaisseur des plaquettes diminue. Ce segment d'applications devrait connaître une croissance annuelle composée de 10,2 % à 11,0 % jusqu'en 2034.
- Le découpage des plaquettes reste l'application dominante car l'adhérence contrôlée permet une séparation précise, réduit le mouvement des puces et facilite la récupération efficace des puces après irradiation UV.
- Le meulage arrière nécessite des rubans qui protègent les surfaces à motifs tout en maintenant une adhérence stable pendant l'amincissement mécanique, notamment parce que les fabricants de semi-conducteurs traitent des plaquettes de plus en plus minces.
- D'autres concernent des procédés spécialisés de rétention et de manipulation temporaires où l'adhérence contrôlée par UV assure un transfert, une protection ou une libération contrôlée au sein des flux de fabrication des semi-conducteurs.
Géographie
La demande géographique reflète la concentration de la production de semi-conducteurs, les capacités d'encapsulation avancées et les incitations à l'investissement régionales. La région Asie-Pacifique demeure le principal centre de demande, tandis que l'Amérique du Nord bénéficie des initiatives de localisation et l'Europe des applications automobiles et industrielles des semi-conducteurs. Le segment géographique devrait connaître une croissance annuelle composée (TCAC) de 9,6 % à 10,4 % entre 2026 et 2034, à mesure que les chaînes d'approvisionnement en semi-conducteurs se diversifient entre les pôles de production établis et émergents du marché des rubans UV .
- L'Amérique du Nord offre une demande à forte valeur ajoutée, stimulée par la fabrication de semi-conducteurs, l'emballage avancé, l'électronique spécialisée et le développement de la chaîne d'approvisionnement nationale.
- L'Europe conserve une clientèle à forte intensité technologique, soutenue par l'électronique automobile, les semi-conducteurs industriels, les dispositifs de puissance et la fabrication spécialisée.
- La région Asie-Pacifique offre le plus vaste écosystème de production, englobant d'importants pôles de semi-conducteurs, d'emballage, d'électronique et de matériaux en Chine, au Japon, en Corée du Sud, en Inde et en Asie du Sud-Est.
- L'Amérique du Sud et l'Amérique centrale représentent une opportunité émergente où l'assemblage électronique, l'automatisation industrielle et les composants semi-conducteurs importés créent des exigences spécifiques en matière de matériaux de traitement des plaquettes.
- Le Moyen-Orient et l'Afrique restent des marchés plus petits, avec des opportunités liées à la modernisation de l'électronique, aux investissements dans les infrastructures, aux activités de recherche et aux programmes de diversification économique.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Découpage de plaquettes |
Haut |
Clivage précis |
Mature |
|
Broyage du dos |
Haut |
Plaquette mince |
Mise à l'échelle |
|
Autres |
Faible |
Transfert de processus |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des rubans adhésifs UV
Demande croissante de plaquettes de semi-conducteurs minces et avancées
Avec la miniaturisation croissante des plaquettes et des puces, le besoin en matériaux de collage temporaires capables de résister aux traitements mécaniques sans endommager les composants fragiles va s'accroître. Les plaquettes plus fines étant plus sujettes à la casse, à la déformation, à l'écaillage et aux pertes lors de la manipulation, il est crucial que l'adhésif soit uniforme et se détache de manière contrôlée. Cette tendance favorisera les matériaux présentant des propriétés de réponse UV uniques, car la force d'adhérence pourrait être conservée lors du meulage/découpage, puis réduite après traitement UV. Le besoin en rubans adhésifs est particulièrement important pour la mémoire, l'électronique de puissance, les semi-conducteurs composés et l'encapsulation avancée. Les fabricants capables de garantir de faibles niveaux de contamination tout en assurant un support sur des substrats plus fins auront intérêt à obtenir des qualifications à plus forte valeur ajoutée. L'avantage commercial ne dépend pas uniquement du volume de rubans, mais aussi des formulations de procédés exclusives.
Expansion des capacités de fabrication et d'emballage des semi-conducteurs
Les nouveaux investissements dans les capacités de traitement des plaquettes – construction d'usines, assemblage, tests et conditionnement – élargissent le marché potentiel des consommables de traitement. La construction et la montée en puissance de la production en Asie, en Amérique du Nord et dans certains sites européens stimulent la demande en consommables pour le découpage, le meulage, le collage temporaire et d'autres applications. À mesure que les nouvelles usines passent de l'installation des équipements à la qualification et à la production en série, les fournisseurs de rubans adhésifs ont l'opportunité de vendre leurs produits dès la phase de développement des procédés, au lieu de se reposer uniquement sur les commandes de remplacement. La diversification des investissements incite davantage les fabricants de semi-conducteurs à qualifier plusieurs fournisseurs pour leurs produits, créant ainsi de nouvelles opportunités pour les fournisseurs de produits technologiquement différenciés. Cet effet est particulièrement marqué pour les fournisseurs de rubans adhésifs qui offrent une expertise technique régionale, un échantillonnage rapide des produits et une qualité de fabrication fiable.
Adoption accrue des matériaux semi-conducteurs composés et de puissance
Les nouvelles technologies de substrats, comme le carbure de silicium et le nitrure de gallium, présentent des propriétés mécaniques et de surface différentes de celles des substrats en silicium traditionnels. Il est donc nécessaire de concevoir de nouveaux rubans adhésifs adaptés aux exigences spécifiques de découpe, de meulage et de détachement de ces substrats. Le traitement des semi-conducteurs composés peut nécessiter une dureté accrue, des propriétés d'écaillage particulières et des dimensions de plaquettes spécifiques, impliquant des structures adhésives spéciales. Avec l'essor des véhicules électriques, des systèmes de production d'énergie, des centres de données et des communications à haute fréquence, la demande croissante en semi-conducteurs de puissance et en semi-conducteurs composés engendrera une importance commerciale accrue des exigences liées au traitement des plaquettes. Les rubans adhésifs UV, grâce à leur adhérence stable pendant le traitement et à leur détachement à volonté, contribuent à améliorer les rendements dans ce type d'application. Les formulations disponibles pour des substrats tels que le SiC, le GaN, le verre et d'autres substrats difficiles à traiter peuvent offrir un avantage concurrentiel grâce à leurs performances.
Tendances futures du marché des rubans UV
Intégration des rubans UV à la manipulation automatisée des plaquettes
L'automatisation influencera de plus en plus le choix des rubans adhésifs, les usines de semi-conducteurs recherchant des cadences de production plus élevées et une variabilité des procédés plus faible. Les futurs rubans adhésifs privilégieront probablement un pelage prévisible, des dimensions stables, des propriétés antistatiques et la compatibilité avec les systèmes automatisés de montage et de pelage. L'intégration avec les équipements d'inspection et de contrôle des procédés permettra de réduire davantage l'intervention de l'opérateur et d'améliorer la traçabilité. Les fournisseurs pourraient proposer de plus en plus de solutions combinant ruban et équipement plutôt que des consommables seuls, notamment lorsque la tension d'application précise et l'exposition aux UV influent sur les performances de décollement. Le marché des rubans UV évoluera donc vers des produits conçus pour des procédés complets, et non plus vers des spécifications adhésives isolées. La surveillance numérique de l'application du ruban, du dosage UV et des performances de pelage pourrait se généraliser dans les installations de pointe. Cette tendance devrait favoriser les fabricants capables d'intégrer la science des matériaux, l'expertise en transformation, la compatibilité avec l'automatisation et l'ingénierie d'application au sein d'un cadre de qualification client unique.
Développement de systèmes adhésifs plus propres et mieux adaptés aux applications
Les exigences en matière de propreté environnementale et de sensibilité au rendement favoriseront l'innovation dans la production d'adhésifs à faible résidu, offrant une meilleure stabilité et un démoulage contrôlé. L'industrie des semi-conducteurs est de plus en plus attentive à la maîtrise de la contamination, facteur déterminant de la qualité des procédés, notamment pour les procédés avancés, les plaquettes fines et les boîtiers hautement intégrés. Par conséquent, les futurs produits intégreront probablement des adhésifs à la chimie et aux supports optimisés pour des tolérances de fabrication strictes. La transparence quant à la transformabilité laser, les propriétés antistatiques et une bonne adhérence aux substrats semi-conducteurs composés pourraient constituer des critères de différenciation. À l'avenir, la tendance sera à une personnalisation accrue des adhésifs, au détriment de gammes de produits peu flexibles. Face au durcissement des exigences de qualification, la capacité à démontrer un comportement constant des matériaux et des procédés influencera les décisions d'achat.
Opportunités du marché des rubans adhésifs UV
Localisation du support technique et des chaînes d'approvisionnement
La diversification géographique de la fabrication de semi-conducteurs offre aux fournisseurs de rubans UV l'opportunité d'établir des centres techniques régionaux, de convertir leurs capacités de production et de constituer des plateformes de stockage à proximité des nouveaux pôles de fabrication. Un support localisé permet de raccourcir les cycles de qualification, d'accélérer le dépannage et de réduire les risques d'approvisionnement liés aux longs trajets logistiques internationaux. L'Inde, l'Asie du Sud-Est et l'Amérique du Nord présentent des opportunités particulièrement pertinentes à mesure que les écosystèmes des semi-conducteurs s'étendent. Les entreprises peuvent nouer des partenariats avec des fournisseurs d'équipements, des entreprises d'encapsulation et des distributeurs locaux afin de développer un support adapté à leurs applications, plutôt que de dépendre exclusivement de structures commerciales centralisées. Le marché des rubans UV s'étend ainsi au-delà de la simple fourniture de matériaux pour inclure un support de processus intégré. Les investissements dans des laboratoires régionaux permettent également aux fournisseurs de tester le comportement des rubans en fonction des matériaux et équipements utilisés localement. Cette localisation peut améliorer la fidélisation de la clientèle, réduire les délais de réponse et créer des barrières à l'entrée face aux concurrents ne disposant pas d'infrastructures techniques établies.
Solutions spécialisées pour le traitement des semi-conducteurs composés
La fabrication de semi-conducteurs composés offre aux fournisseurs l'opportunité de développer des solutions de rubans adhésifs haut de gamme adaptées au SiC, au GaN, au saphir, au verre et à d'autres substrats complexes. Ces matériaux peuvent nécessiter des caractéristiques d'adhérence, de découpe, de flexibilité et de décollement différentes de celles du silicium conventionnel. Les fournisseurs peuvent cibler l'électronique de puissance, les véhicules électriques, les systèmes de recharge, les dispositifs optiques et les applications de communication haute fréquence grâce à des programmes de qualification de produits dédiés. Cette opportunité est particulièrement intéressante lorsque la valeur des plaquettes est élevée et que les pertes de rendement ont des conséquences financières importantes. Les entreprises peuvent combiner les tests d'application avec le co-développement client afin d'optimiser la chimie de l'adhésif, l'épaisseur du support, la réponse aux UV et les propriétés antistatiques. À mesure que les fabricants de dispositifs augmentent leur production, une qualification réussie peut se traduire par une demande récurrente de consommables. Les prévisions du marché des rubans adhésifs UV indiquent que les applications spécialisées peuvent devenir une source importante de création de valeur à mesure que l'adoption de substrats avancés se généralise.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -