
Mercato dei nastri UV: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei nastri UV (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (nastro UV in poliolefina (PO), nastro UV in cloruro di polivinile (PVC), nastro UV in polietilene tereftalato (PET), altri); applicazione (taglio di wafer, rettifica posteriore, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008291
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
666,4 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
1.582,62 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
10.09 %
Tasso di crescita
Mercato di riferimento
10.000,24 dollari USA milioni
(2026-2034)
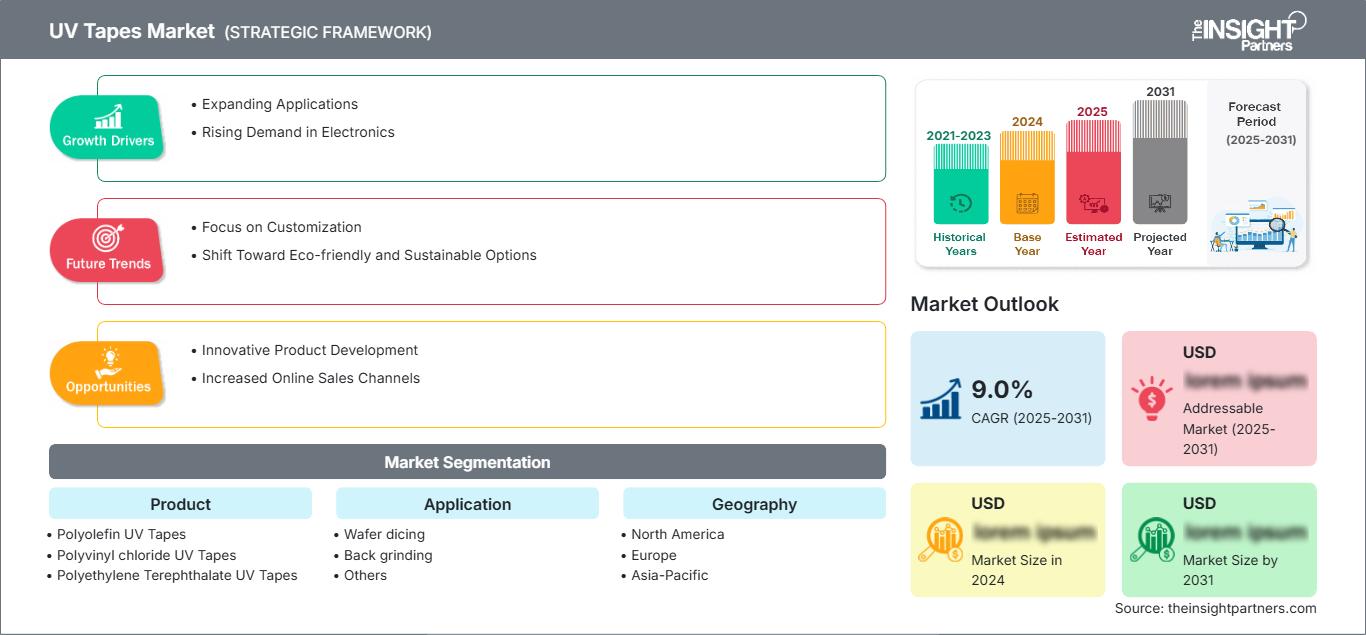
Il mercato dei nastri adesivi UV ha un valore di 666,4 milioni di dollari nel 2025 e si prevede che raggiungerà i 1.582,62 milioni di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 10,09% nel periodo 2026-2034. Il mercato comprende nastri adesivi reattivi ai raggi UV utilizzati nei processi di lavorazione dei wafer di semiconduttori, in particolare nel taglio e nella rettifica posteriore, dove sono essenziali un'adesione controllata, un distacco pulito, la stabilità dimensionale e la compatibilità con wafer sempre più sottili e complessi.
Il Nord America è destinato a una crescita costante, sostenuta dagli investimenti nella fabbricazione di semiconduttori, dalle attività di packaging avanzato e dalla crescente domanda di materiali di processo che migliorano la precisione nella manipolazione dei wafer. Anche il mercato dei nastri UV beneficia delle iniziative di reshoring, dei programmi nazionali di produzione di chip e della maggiore adozione di dispositivi a semiconduttore composti che richiedono soluzioni specializzate di incollaggio temporaneo e taglio.
Analisi e approfondimenti sul mercato dei nastri UV
- Nel 2025 il Nord America rappresenterà una quota compresa tra il 23% e il 27% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,2-10,2% tra il 2026 e il 2034. , grazie all'espansione della capacità produttiva di semiconduttori, al packaging avanzato e alla domanda di materiali per la lavorazione di wafer ad alta precisione.
- Gli Stati Uniti rappresentano il 72-76% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9,5-10,5% tra il 2026 e il 2034. , trainati dalla produzione nazionale di semiconduttori e dagli investimenti nel packaging avanzato.
- Si stima che l'Europa deterrà una quota di mercato compresa tra il 18% e il 22% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-9,8% tra il 2026 e il 2034. , con Germania, Regno Unito, Francia, Italia e Spagna a supporto delle applicazioni automobilistiche, industriali e dei semiconduttori speciali.
- La regione Asia-Pacifico rappresenta una quota di mercato pari a circa il 45-49% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 10,8-11,8% tra il 2026 e il 2034. , trainata da Cina, Giappone, Corea del Sud, catene di approvvigionamento legate a Taiwan, India e distretti manifatturieri del Sud-est asiatico.
- Segmento più ampio : il taglio dei wafer detiene una quota di mercato del 62-66% nel 2025 e si prevede che crescerà a un CAGR del 10,4-11,4% tra il 2026 e il 2034. , a testimonianza del suo ruolo centrale nella separazione dei wafer.
- Segmento ad alta crescita : i nastri UV in polietilene tereftalato rappresentano una quota di mercato del 10-14% nel 2025 e si prevede che cresceranno a un CAGR del 12,0-13,0% tra il 2026 e il 2034. , grazie alla stabilità dimensionale e ai requisiti specifici per la lavorazione dei wafer.
- Aziende chiave analizzate nel dettaglio : Denka Company Limited; Furukawa Electric Co., Ltd.; LINTEC OF AMERICA, INC.; Loadpoint Ltd.; Mitsui Chemicals America, Inc.; Nippon Pulse Motor Taiwan; Nitto Denko Corporation; Pantech Tape Co., Ltd.; Sumitomo Bakelite Co., Ltd.; Ultron Systems, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato si è evoluto, passando dall'utilizzo di materiali tradizionali per il fissaggio dei wafer allo sviluppo di nastri specializzati in grado di garantire un'adeguata forza di adesione prima del trattamento UV e un rilascio controllato dopo il trattamento. L'assottigliamento dei wafer, i semiconduttori composti, la separazione laser dei wafer e i requisiti di contaminazione più stringenti impongono l'utilizzo di supporti sottili, acrilici appositamente studiati, proprietà antistatiche e un comportamento di rilascio affidabile. La produzione di tali materiali sta diventando sempre più orientata alle applicazioni, anziché focalizzata su un singolo tipo di nastro.
In prospettiva, si investirà negli ecosistemi dei semiconduttori asiatici, oltre ad aumentare la capacità produttiva in Nord America ed Europa per rafforzare la resilienza della domanda locale. La spinta normativa verso la localizzazione, la diversificazione e l'efficienza produttiva dei semiconduttori favorirà gli investimenti nei materiali di processo. I fornitori con flessibilità nelle tecnologie di rivestimento, competenza tecnica nei mercati locali e qualifiche adeguate avranno un vantaggio nel soddisfare le esigenze dei produttori di dispositivi integrati, delle aziende di assemblaggio e collaudo di semiconduttori in outsourcing e dei produttori di chip specializzati.
Ambito del rapporto sul mercato dei nastri UV
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 666,4 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 1.582,62 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 10,09% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei nastri UV
La domanda è strettamente legata all'avvio della produzione di wafer, alla miniaturizzazione dei chip e al numero di fasi di lavorazione che richiedono fissaggi temporanei. La catena del valore comprende produttori di film polimerici, formulisti di adesivi, specialisti di rivestimento e conversione, fornitori di apparecchiature, produttori di semiconduttori e aziende di confezionamento. La crescita del mercato dei nastri UV dipende quindi non solo dai volumi di semiconduttori, ma anche dai requisiti di miglioramento della resa, dalla riduzione dello spessore dei wafer e dall'adozione di materiali compositi come SiC e GaN.
Le dinamiche di fornitura dipendono dal know-how sui rivestimenti, dalla tecnologia adesiva, dalla produzione pulita e dai tempi del ciclo di qualificazione, il che può rendere difficile il cambio di fornitore. La consistenza del prodotto è particolarmente critica, poiché le differenze nello spessore dell'adesivo o nelle proprietà di distacco potrebbero influire su scheggiature, adesione al chip, residui e persino rottura del wafer. I fornitori si differenziano per l'ingegneria applicativa, i materiali di supporto personalizzati, le proprietà antistatiche e la compatibilità con i processi di taglio a lama, stealth e laser.
La competitività si concentra principalmente tra i fornitori di materiali speciali con sede in Giappone, Europa e Stati Uniti che già vantano clienti nel settore dei semiconduttori. Denka Company Limited e Nitto Denko Corporation offrono materiali di processo generici, mentre Furukawa Electric Co., Ltd. si concentra su nastri per semiconduttori e materiali per il taglio. LINTEC OF AMERICA, INC. beneficia della più ampia piattaforma Adwill, mentre Sumitomo Bakelite Co., Ltd. combina la sua esperienza nei nastri per il taglio con i materiali per il packaging dei semiconduttori, secondo il rapporto UV Tapes Market .
Il posizionamento strategico dipende sempre più dallo sviluppo congiunto e dall'integrazione dei processi, piuttosto che dalla sola fornitura di nastri adesivi. Mitsui Chemicals America, Inc. è presente nel settore dei nastri per la lavorazione di wafer ad alta purezza, mentre Pantech Tape Co., Ltd., Ultron Systems, Inc., Loadpoint Ltd. e Nippon Pulse Motor Taiwan soddisfano esigenze di processo specializzate. Le priorità di investimento includono sistemi adesivi più puliti, gestione di wafer sottili, compatibilità con l'automazione e supporto tecnico regionale, consentendo ai fornitori di proteggere i margini attraverso prestazioni differenziate piuttosto che sulla competizione di volume.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei nastri UV: approfondimenti strategici
Approfondimenti regionali
Mercato dei nastri UV in Nord America
Si stima che il Nord America rappresenti il 23-27% del mercato globale dei nastri UV. nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,2-10,2% fino al 2034. Il predominio degli Stati Uniti nella regione è dovuto alle attività di fabbricazione di semiconduttori, packaging avanzato, elettronica aerospaziale, semiconduttori per il settore automobilistico e dispositivi speciali. La spinta alla produzione interna sta incrementando la domanda di materiali di processo, mentre il supporto tecnico regionale sta diventando sempre più importante in considerazione delle catene di approvvigionamento più brevi.
Il contesto regionale crea condizioni favorevoli per l'utilizzo di nastri adesivi ad alte prestazioni, in grado di aderire perfettamente durante la lavorazione dei wafer tramite molatura e taglio, per poi staccarsi dopo l'esposizione alla luce UV. Anche i semiconduttori composti e i wafer sottili contribuiscono ad aumentare la domanda. Il contributo del Canada è mirato, in particolare nei settori dell'elettronica e della ricerca. Gli Stati Uniti, tuttavia, rappresentano il principale centro di domanda nella regione.
Mercato dei nastri UV negli Stati Uniti
Gli Stati Uniti rappresentano circa il 72-76% della domanda di nastri UV del Nord America nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9,5-10,5% fino al 2034. La localizzazione della produzione di semiconduttori, gli investimenti nel packaging avanzato e l'aumento della produzione di semiconduttori per il settore automobilistico, l'intelligenza artificiale, le comunicazioni e l'energia sono i principali fattori strutturali che guidano la domanda. Il portafoglio di applicazioni è costituito principalmente da servizi di taglio e rettifica posteriore, con semiconduttori speciali ad alto valore che richiedono processi di produzione di precisione più elevata.
La presenza all'interno dell'azienda implica la partecipazione a una rete globale di fornitori di materiali e specialisti nella produzione di nastri per stabilimenti di produzione di semiconduttori, aziende di packaging e produttori di apparecchiature. Le nuove esigenze riguardano nastri per wafer sottili, supporti per substrati semiconduttori compositi, prestazioni antistatiche e riduzione del rilascio di residui. Il lungo processo di qualificazione può rappresentare un vantaggio competitivo grazie al coinvolgimento della cooperazione tecnica e alla validazione specifica dei processi. Pertanto, il mercato statunitense trarrà vantaggio dai fornitori che coniugano coerenza e competenze di ingegneria applicativa.
Mercato europeo dei nastri UV
Si stima che l'Europa deterrà una quota di mercato dei nastri UV compresa tra il 18% e il 22% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-9,8% fino al 2034. La Germania è il paese leader, grazie alla domanda di semiconduttori per il settore automobilistico, all'automazione industriale, all'elettronica di potenza e alle consolidate capacità di produzione di apparecchiature per semiconduttori.
Il Regno Unito contribuisce allo sviluppo di semiconduttori composti, fotonica ed elettronica, settori che richiedono materiali per la lavorazione di wafer speciali. Il mercato tedesco è rappresentato dal settore automobilistico e dei semiconduttori industriali ed è caratterizzato da una domanda costante di nastri di processo affidabili. In Francia, esistono opportunità di sviluppo nei settori aerospaziale, dell'elettronica per la difesa e dei dispositivi di potenza. Italia e Spagna contribuiscono attraverso investimenti nei settori automobilistico, dell'elettronica industriale e dei semiconduttori. I clienti europei apprezzano generalmente l'affidabilità del processo, i requisiti ecologici, la disponibilità dei materiali e la documentazione tecnica.
Mercato dei nastri UV nella regione APAC
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 45-49% della domanda globale di nastri UV e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,8-11,8% fino al 2034. Cina, Giappone e Corea del Sud costituivano la principale base di domanda, mentre India e Australia offrivano opportunità emergenti grazie alla localizzazione della produzione di semiconduttori e alle politiche di produzione di componenti elettronici.
La Cina rimane il mercato leader, sostenuta dagli investimenti interni nel settore dei semiconduttori, mentre il Giappone conserva una solida competenza nel campo dei materiali. La Corea del Sud beneficia della produzione di memorie e semiconduttori avanzati. L'India sta sviluppando un ecosistema di produzione di semiconduttori più ampio, e l'Australia, pur rimanendo di dimensioni più ridotte, riveste un ruolo rilevante per la ricerca e le applicazioni specialistiche. La domanda regionale è rafforzata dalle esportazioni di elettronica, dalla capacità di confezionamento, dall'adozione di semiconduttori composti e dai programmi di produzione sostenuti dal governo.
Mercato dei nastri UV in Medio Oriente e Africa
Il mercato dei nastri UV in Medio Oriente e Africa rappresenta una base di domanda più piccola, ma si prevede che crescerà a un tasso annuo composto (CAGR) del 6,5-7,5% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti rappresentano le principali opportunità a livello regionale, poiché le iniziative di diversificazione economica incoraggiano gli investimenti nei settori dell'elettronica, della tecnologia industriale e della produzione avanzata.
Il Sudafrica offre una base specializzata per l'elettronica e la ricerca, mentre il resto del Medio Oriente e dell'Africa rimane dipendente da materiali e apparecchiature per semiconduttori importati. Lo sviluppo delle infrastrutture, gli investimenti nei data center, la modernizzazione delle telecomunicazioni e la diversificazione al di là degli idrocarburi possono gradualmente espandere le applicazioni legate ai semiconduttori. La domanda rimarrà concentrata su wafer, packaging ed elettronica specializzata importati, piuttosto che sulla produzione locale di wafer su larga scala, rendendo le reti di distribuzione e le capacità di assistenza tecnica importanti canali di accesso al mercato.
Analisi di segmentazione
Prodotto
La selezione del prodotto è determinata dalla resistenza del film di supporto, dall'allungamento, dalla risposta ai raggi UV, dalla pulizia dell'adesivo e dalla compatibilità con la geometria del wafer. Il poliolefina rimane importante per la sua flessibilità equilibrata e la facilità di lavorazione, mentre il PET garantisce stabilità dimensionale. Il PVC conserva applicazioni specializzate in cui le consolidate caratteristiche di lavorazione rimangono vantaggiose. Si prevede che il segmento di prodotto crescerà a un CAGR del 10,0-10,8% nel periodo 2026-2034, grazie all'ottimizzazione della struttura del nastro da parte dei produttori per wafer più sottili e complessi nel mercato dei nastri UV .
- I nastri UV in poliolefina offrono flessibilità, allungamento controllato e maneggevolezza affidabile durante la lavorazione dei wafer, risultando quindi importanti per le applicazioni che richiedono un'adesione bilanciata, un comportamento di espansione controllato e la compatibilità con i sistemi di montaggio automatizzati.
- I nastri UV in cloruro di polivinile (PVC) rimangono rilevanti laddove le consolidate caratteristiche di conversione, le prestazioni meccaniche e la familiarità con il processo supportano i flussi di produzione di semiconduttori esistenti e i requisiti di qualificazione.
- I nastri UV in polietilene tereftalato (PET) offrono stabilità dimensionale e un comportamento controllato del film, supportando applicazioni di elaborazione wafer impegnative in cui il posizionamento preciso e la riduzione della deformazione sono strategicamente importanti.
- Tra le altre tipologie , si annoverano pellicole specializzate sviluppate per soddisfare requisiti specifici di applicazione, come prestazioni antistatiche, elevata trasparenza o compatibilità con materiali semiconduttori emergenti.
Applicazione
La domanda di applicazioni si concentra su processi in cui la stabilità dei wafer e il rilascio prevedibile influenzano direttamente la resa. Il taglio dei wafer rimane l'utilizzo principale perché i nastri devono trattenere i wafer durante la separazione e consentire un prelievo efficiente dei chip dopo l'esposizione ai raggi UV. La rettifica posteriore richiede protezione e controllo dimensionale man mano che lo spessore dei wafer diminuisce. Si prevede che questo segmento di applicazioni crescerà a un CAGR del 10,2-11,0% fino al 2034.
- Il taglio dei wafer rimane l'applicazione dominante perché l'adesione controllata favorisce la separazione precisa dei chip, riduce il movimento dei chip e facilita un prelievo efficiente dei die dopo l'irradiazione UV.
- La rettifica posteriore richiede nastri adesivi che proteggano le superfici con motivi decorativi, mantenendo al contempo un'adesione stabile durante l'assottigliamento meccanico, soprattutto considerando che i produttori di semiconduttori lavorano wafer sempre più sottili.
- Altri processi riguardano la ritenzione e la manipolazione temporanea specializzata, in cui l'adesione controllata dai raggi UV fornisce un trasferimento, una protezione o un rilascio controllati all'interno dei flussi di produzione dei semiconduttori.
Geografia
La domanda geografica riflette la concentrazione della produzione di semiconduttori, la capacità di confezionamento avanzato e gli incentivi regionali agli investimenti. L'area Asia-Pacifico rimane il principale centro di domanda, mentre il Nord America beneficia delle iniziative di localizzazione e l'Europa delle applicazioni dei semiconduttori nei settori automobilistico e industriale. Si prevede che il segmento geografico crescerà a un CAGR del 9,6-10,4% nel periodo 2026-2034, grazie alla diversificazione delle catene di approvvigionamento dei semiconduttori tra hub produttivi consolidati ed emergenti nel mercato dei nastri UV .
- Il Nord America offre una domanda di alto valore, trainata dalla produzione di semiconduttori, dal packaging avanzato, dall'elettronica specializzata e dallo sviluppo della catena di approvvigionamento nazionale.
- L'Europa mantiene una base di clienti ad alta intensità tecnologica, supportata dall'elettronica automobilistica, dai semiconduttori industriali, dai dispositivi di potenza e dalla produzione specializzata.
- La regione Asia-Pacifico offre il più grande ecosistema produttivo, che comprende i principali distretti di semiconduttori, imballaggi, elettronica e materiali in Cina, Giappone, Corea del Sud, India e Sud-est asiatico.
- Il Sud e il Centro America rappresentano un'opportunità emergente in cui l'assemblaggio di componenti elettronici, l'automazione industriale e l'importazione di componenti semiconduttori creano requisiti specifici per i materiali di lavorazione dei wafer.
- Il Medio Oriente e l'Africa rimangono mercati di dimensioni più ridotte, con opportunità legate alla modernizzazione dell'elettronica, agli investimenti infrastrutturali, all'attività di ricerca e ai programmi di diversificazione economica.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Taglio a cubetti di wafer |
Alto |
Sincronizzazione di precisione |
Maturo |
|
Macinare la schiena |
Alto |
wafer sottile |
Scalatura |
|
Altri |
Basso |
Trasferimento di processo |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato dei nastri UV
Aumento della domanda di wafer di semiconduttori sottili e avanzati
Con la continua riduzione delle dimensioni di wafer e chip, aumenterà la necessità di materiali di incollaggio temporaneo in grado di resistere a trattamenti meccanici senza danneggiare i componenti fragili. I wafer più sottili sono più soggetti a rotture, deformazioni, scheggiature e perdite dovute alla manipolazione, pertanto è fondamentale che l'adesivo sia uniforme e si distacchi in modo controllato. Questa tendenza avrà un impatto positivo sui materiali con particolari proprietà di risposta ai raggi UV, poiché la forza adesiva potrebbe essere mantenuta durante la fase di molatura/taglio, per poi ridursi dopo il trattamento UV. La necessità di tali nastri è particolarmente elevata per memorie, elettronica di potenza, semiconduttori composti e packaging avanzato. I produttori in grado di garantire bassi livelli di contaminazione, offrendo al contempo supporto su substrati più sottili, trarranno vantaggio dall'ottenimento di certificazioni di maggior valore. Il vantaggio commerciale non è determinato solo dal volume di produzione dei nastri, ma anche dalle formulazioni proprietarie dei processi.
Espansione della capacità di produzione e confezionamento di semiconduttori
I nuovi investimenti nelle capacità di lavorazione dei wafer – costruzione di stabilimenti, assemblaggio, collaudo e confezionamento – ampliano il mercato potenziale per i materiali di consumo per la lavorazione dei wafer. La costruzione e il successivo incremento della produzione in Asia, Nord America e in alcune località europee alimentano la domanda di materiali di consumo per il taglio, la rettifica posteriore, il bonding temporaneo e altre applicazioni di processo. Man mano che i nuovi stabilimenti passano dalla fase di installazione delle apparecchiature a quella di qualificazione e produzione di massa, i fornitori di nastri hanno la possibilità di vendere i propri prodotti nella fase di sviluppo del processo operativo, anziché affidarsi esclusivamente agli ordini di sostituzione. La diversificazione degli investimenti in capacità produttiva incentiva ulteriormente i produttori di semiconduttori a qualificare più fornitori per i loro prodotti, creando così ulteriori opportunità per i fornitori di prodotti tecnologicamente differenziati. L'effetto è particolarmente evidente per i fornitori di nastri che offrono competenze tecniche regionali, campionatura tempestiva dei prodotti e una qualità di produzione affidabile.
Maggiore adozione di materiali semiconduttori composti e di potenza
Le nuove tecnologie dei substrati, come il carburo di silicio e il nitruro di gallio, presentano proprietà meccaniche e superficiali diverse da quelle dei tradizionali substrati di silicio, rendendo necessaria la progettazione di nuovi nastri adesivi specifici per le esigenze di taglio, molatura e distacco di questi nuovi substrati. La lavorazione dei semiconduttori composti può richiedere una maggiore durezza, particolari tendenze alla scheggiatura e dimensioni specifiche dei wafer, che a loro volta richiedono strutture adesive particolari. Con l'aumento della domanda di semiconduttori di potenza e composti dovuto alla crescente diffusione di veicoli elettrici, sistemi di generazione di energia, data center e comunicazioni ad alta frequenza, aumenterà anche l'importanza commerciale della lavorazione dei wafer. I nastri UV sono in grado di mantenere un'adesione stabile durante la lavorazione e di essere rilasciati a piacimento, contribuendo a migliorare la resa in questo tipo di applicazioni. Le formulazioni disponibili per substrati come SiC, GaN, vetro e altri substrati difficili da lavorare possono offrire un vantaggio competitivo grazie alle loro prestazioni.
Tendenze future del mercato dei nastri UV
Integrazione dei nastri UV con la movimentazione automatizzata dei wafer
L'automazione influenzerà sempre più la scelta dei nastri adesivi, poiché le fabbriche di semiconduttori puntano a una maggiore produttività e a una minore variabilità di processo. È probabile che i futuri design dei nastri si concentrino su un comportamento di distacco prevedibile, dimensioni stabili, caratteristiche antistatiche e compatibilità con sistemi automatizzati di montaggio e distacco. L'integrazione con apparecchiature di ispezione e controllo di processo può ulteriormente ridurre l'intervento dell'operatore e migliorare la tracciabilità. I fornitori potrebbero offrire sempre più spesso combinazioni di nastro e apparecchiature anziché singoli materiali di consumo, soprattutto laddove la tensione di applicazione precisa e l'esposizione ai raggi UV influenzino le prestazioni di distacco. Le tendenze del mercato dei nastri UV si sposteranno quindi verso prodotti progettati per finestre di processo complete, anziché per singole specifiche adesive. Il monitoraggio digitale dell'applicazione del nastro, del dosaggio UV e delle prestazioni di distacco potrebbe diventare più comune negli impianti più avanzati. Questa tendenza dovrebbe premiare i produttori in grado di combinare la scienza dei materiali, l'esperienza di trasformazione, la compatibilità con l'automazione e l'ingegneria applicativa all'interno di un unico quadro di qualificazione del cliente.
Sviluppo di sistemi adesivi più puliti e specifici per le diverse applicazioni.
I requisiti di pulizia ambientale e sensibilità alla resa produttiva porteranno a innovazioni nella produzione di adesivi con minore residuo, migliore stabilità e rilascio controllato. L'industria dei semiconduttori è sempre più attenta al controllo della contaminazione come fattore di qualità del processo, soprattutto in relazione ai processi avanzati, ai wafer sottili e ai package altamente integrati. Di conseguenza, i prodotti futuri probabilmente incorporeranno adesivi con chimica e supporti ottimizzati per tolleranze di processo ristrette. La trasparenza per la processabilità laser, le proprietà antistatiche e la buona adesione ai substrati semiconduttori compositi potrebbero essere alcuni dei criteri utilizzati per differenziare i prodotti in futuro. In futuro, la tendenza sarà verso una maggiore personalizzazione degli adesivi, in contrapposizione a linee di prodotto con scarsa flessibilità. Con l'inasprimento dei requisiti di qualificazione, la capacità di dimostrare un comportamento costante dei materiali e dei processi sarà un fattore determinante nelle decisioni di approvvigionamento.
Opportunità di mercato per i nastri UV
Localizzazione del supporto tecnico e delle catene di approvvigionamento
La diversificazione geografica della produzione di semiconduttori crea un'opportunità per i fornitori di nastri UV di istituire centri tecnici regionali, convertire la capacità produttiva e creare hub di magazzino in prossimità dei cluster di produzione emergenti. Il supporto localizzato può abbreviare i cicli di qualificazione, accelerare la risoluzione dei problemi e ridurre i rischi di fornitura associati alle lunghe rotte logistiche internazionali. India, Sud-est asiatico e Nord America offrono opportunità particolarmente rilevanti, in quanto gli ecosistemi dei semiconduttori si stanno espandendo. Le aziende possono stringere partnership con fornitori di apparecchiature, aziende di packaging e distributori locali per sviluppare un supporto specifico per le applicazioni, anziché affidarsi esclusivamente a organizzazioni di vendita centralizzate. Di conseguenza, il mercato dei nastri UV si sta espandendo oltre la semplice fornitura di materiali, verso un supporto integrato dei processi. Gli investimenti in laboratori regionali possono inoltre consentire ai fornitori di testare il comportamento dei nastri con i materiali e le apparecchiature per wafer utilizzati localmente. Tale localizzazione può migliorare la fidelizzazione dei clienti, ridurre i tempi di risposta e creare barriere contro i concorrenti privi di infrastrutture tecniche consolidate.
Soluzioni specializzate per la lavorazione di semiconduttori composti
La produzione di semiconduttori composti offre ai fornitori l'opportunità di sviluppare soluzioni di nastri adesivi di alta qualità, specificamente progettate per SiC, GaN, zaffiro, vetro e altri substrati difficili. Questi materiali possono richiedere diverse caratteristiche in termini di forza adesiva, comportamento al taglio, flessibilità e profilo di rilascio rispetto al silicio convenzionale. I fornitori possono puntare ad applicazioni quali elettronica di potenza, veicoli elettrici, sistemi di ricarica, dispositivi ottici e comunicazioni ad alta frequenza, attraverso programmi di qualificazione del prodotto dedicati. L'opportunità è particolarmente interessante laddove il valore dei wafer è elevato e le perdite di resa hanno conseguenze finanziarie significative. Le aziende possono combinare i test applicativi con lo sviluppo congiunto con il cliente per ottimizzare la chimica dell'adesivo, lo spessore del supporto, la risposta ai raggi UV e le proprietà antistatiche. Man mano che i produttori di dispositivi aumentano la produzione, una qualificazione di successo può tradursi in una domanda ricorrente di materiali di consumo. Le previsioni di mercato per i nastri UV indicano che le applicazioni specializzate possono diventare un'importante fonte di creazione di valore con la crescente adozione di substrati avanzati.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -