
Markt für UV Bänder: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für UV-Klebebänder (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkttyp (Polyolefin (PO) UV-Klebeband, Polyvinylchlorid (PVC) UV-Klebeband, Polyethylenterephthalat (PET) UV-Klebeband, Sonstige); Anwendung (Wafer-Vereinzelung, Rückseitenschleifen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008291
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
666,4 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
1.582,62 Mio. US$
Prognose bis 2034
CAGR 2026-2034
10,09 %
Wachstumsrate
Adressierbarer Markt
10.000,24 Mio. US-Dollar
(2026–2034)
Der Markt für UV-Klebebänder wurde 2025 auf 666,4 Millionen US-Dollar geschätzt und soll bis 2034 auf 1.582,62 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,09 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst UV-empfindliche Klebebänder, die in der Halbleiterwafer-Verarbeitung, insbesondere beim Vereinzeln und Rückseitenschleifen, eingesetzt werden. Hierbei sind kontrollierte Haftung, sauberes Ablösen, Dimensionsstabilität und Kompatibilität mit zunehmend dünnen und komplexen Wafern unerlässlich.
Nordamerika ist dank Investitionen in die Halbleiterfertigung, fortschrittlicher Verpackungstechnologien und steigender Nachfrage nach Prozessmaterialien zur Verbesserung der Waferhandhabungsgenauigkeit für ein stetiges Wachstum positioniert. Der Markt für UV-Klebebänder profitiert zudem von Reshoring-Initiativen, inländischen Chipfertigungsprogrammen und der zunehmenden Verbreitung von Verbindungshalbleiterbauelementen, die spezielle temporäre Klebe- und Trennlösungen erfordern.
Marktanalyse und Einblicke zu UV-Klebebändern
- Nordamerika wird im Jahr 2025 einen Anteil von 23–27 % erreichen und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–10,2 % wachsen , unterstützt durch den Ausbau der Halbleiterkapazitäten, fortschrittliche Gehäusetechnologien und die Nachfrage nach hochpräzisen Wafer-Bearbeitungsmaterialien.
- Die USA repräsentieren 72–76 % des nordamerikanischen Marktes im Jahr 2025 und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,5 % wachsen , angeführt von der heimischen Halbleiterfertigung und Investitionen in fortschrittliche Verpackungstechnologien.
- Europa wird im Jahr 2025 schätzungsweise einen Marktanteil von 18–22 % halten und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,8–9,8 % wachsen , wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien Anwendungen in den Bereichen Automobil, Industrie und Spezialhalbleiter unterstützen.
- Der asiatisch-pazifische Raum wird im Jahr 2025 einen Anteil von etwa 45–49 % ausmachen und voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 10,8–11,8 % verzeichnen , angeführt von China, Japan, Südkorea, den mit Taiwan verbundenen Lieferketten, Indien und den Produktionsclustern in Südostasien.
- Größtes Segment : Das Wafer-Dicing hält im Jahr 2025 einen Marktanteil von 62–66 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,4–11,4 % wachsen , was seine zentrale Rolle bei der Vereinzelung widerspiegelt.
- Wachstumsstarkes Segment : UV-Bänder aus Polyethylenterephthalat erreichen im Jahr 2025 einen Marktanteil von 10–14 % und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–13,0 % wachsen . Dies wird durch die Dimensionsstabilität und die speziellen Anforderungen an die Waferverarbeitung begünstigt.
- Detaillierte Analyse der wichtigsten Unternehmen : Denka Company Limited; Furukawa Electric Co., Ltd.; LINTEC OF AMERICA, INC.; Loadpoint Ltd.; Mitsui Chemicals America, Inc.; Nippon Pulse Motor Taiwan; Nitto Denko Corporation; Pantech Tape Co., Ltd.; Sumitomo Bakelite Co., Ltd.; Ultron Systems, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt hat sich von herkömmlichen Wafer-Retentionsmaterialien hin zur Entwicklung spezialisierter Klebebänder entwickelt, die vor der UV-Bestrahlung eine ausreichende Haltekraft und nach der Behandlung eine kontrollierte Ablösung gewährleisten. Wafer-Dünnung, Verbindungshalbleiter, Laser-Wafer-Vereinzelung und höhere Anforderungen an die Kontaminationsfreiheit erfordern dünne Trägermaterialien, speziell angepasste Acrylmaterialien, antistatische Eigenschaften und ein zuverlässiges Ablöseverhalten. Die Produktion solcher Materialien orientiert sich zunehmend an den jeweiligen Anwendungsbereichen und konzentriert sich nicht mehr auf einen einzigen Klebebandtyp.
Zukünftig werden Investitionen in asiatische Halbleiter-Ökosysteme getätigt und Kapazitäten in Nordamerika und Europa ausgebaut, um die lokale Nachfrage zu stärken. Regulatorische Vorgaben zur Lokalisierung, Diversifizierung und effizienten Fertigung von Halbleitern begünstigen Investitionen in Prozessmaterialien. Anbieter mit flexibler Beschichtungstechnologie, technischer Expertise in ihren lokalen Märkten und entsprechenden Qualifikationen sind im Vorteil, um die Bedürfnisse integrierter Gerätehersteller, ausgelagerter Halbleitermontage- und Testunternehmen sowie spezialisierter Chiphersteller zu erfüllen.
Marktbericht zu UV-Klebebändern – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 666,4 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.582,62 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 10,09 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für UV-Klebebänder
Die Nachfrage ist eng mit dem Waferstart, der Chipminiaturisierung und der Anzahl der Verarbeitungsschritte verknüpft, die eine temporäre Fixierung erfordern. Die Wertschöpfungskette umfasst Polymerfilmhersteller, Klebstoffformulierer, Beschichtungs- und Weiterverarbeitungsspezialisten, Anlagenlieferanten, Halbleiterhersteller und Verpackungsunternehmen. Das Wachstum des Marktes für UV-Klebebänder hängt daher nicht nur von den Halbleitervolumina ab, sondern auch von den Anforderungen an die Ertragssteigerung, der Reduzierung der Waferdicke und der Verwendung von Verbundwerkstoffen wie SiC und GaN.
Die Angebotsdynamik hängt von Beschichtungs-Know-how, Klebstofftechnologie, Reinraumfertigung und Qualifizierungszyklen ab, was einen Kundenwechsel erschweren kann. Produktkonsistenz ist besonders wichtig, da Unterschiede in Klebstoffdicke oder Trenneigenschaften zu Absplitterungen, Chip-Aufnahme, Rückständen und sogar Waferbruch führen können. Anbieter differenzieren sich durch Anwendungstechnik, kundenspezifische Trägermaterialien, Antistatik und Kompatibilität mit Schneid-, Stealth- und Laser-Sägeverfahren.
Der Wettbewerb konzentriert sich vor allem auf japanische, europäische und US-amerikanische Spezialmaterialanbieter mit bestehenden Halbleiterkunden. Denka Company Limited und Nitto Denko Corporation bieten allgemeine Prozessmaterialien an, während Furukawa Electric Co., Ltd. sich auf Halbleiterbänder und Materialien für das Vereinzeln von Halbleiterbauteilen spezialisiert hat. LINTEC OF AMERICA, INC. profitiert von der breiter aufgestellten Adwill-Plattform, und Sumitomo Bakelite Co., Ltd. kombiniert laut dem Marktbericht für UV-Bänder Expertise im Bereich Vereinzelungsbänder mit Halbleiterverpackungsmaterialien .
Die strategische Positionierung hängt zunehmend von der gemeinsamen Entwicklung und Prozessintegration ab, anstatt sich allein auf die Bandlieferung zu konzentrieren. Mitsui Chemicals America, Inc. ist im Bereich hochreiner Wafer-Bearbeitungsbänder aktiv, während Pantech Tape Co., Ltd., Ultron Systems, Inc., Loadpoint Ltd. und Nippon Pulse Motor Taiwan spezielle Prozessanforderungen bedienen. Investitionsprioritäten umfassen sauberere Klebstoffsysteme, die Handhabung dünner Wafer, Automatisierungskompatibilität und regionalen technischen Support. Dies ermöglicht es den Anbietern, ihre Margen durch differenzierte Leistung statt durch reinen Mengenwettbewerb zu sichern.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
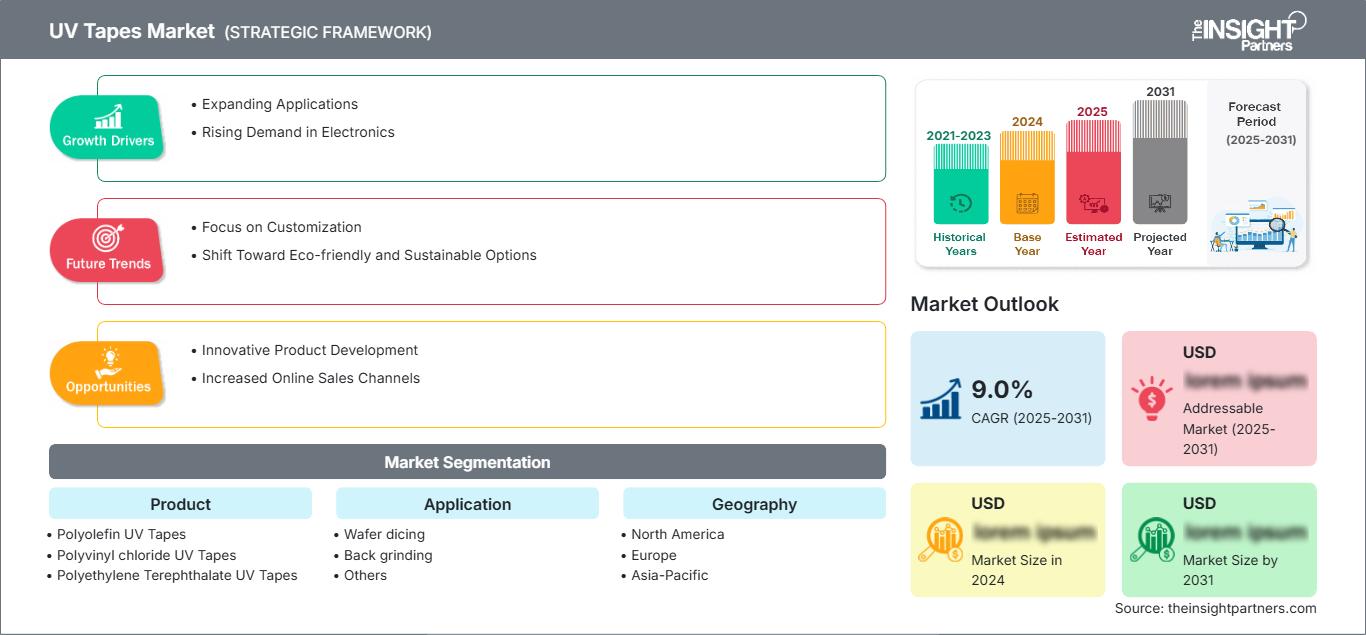
Markt für UV-Klebebänder: Strategische Einblicke
Regionale Einblicke
Markt für UV-Bänder in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 23–27 % der weltweiten Nachfrage nach UV-Bändern ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–10,2 % wachsen. Die USA dominieren den Markt in der Region aufgrund ihrer Aktivitäten in der Halbleiterfertigung, der fortschrittlichen Gehäusetechnik, der Luft- und Raumfahrtelektronik, der Automobilhalbleiter und der Herstellung von Spezialbauteilen. Die verstärkte heimische Produktion treibt den Bedarf an Prozessmaterialien an, während die regionale technische Unterstützung angesichts kürzerer Lieferketten zunehmend an Bedeutung gewinnt.
Die regionalen Gegebenheiten bieten günstige Bedingungen für den Einsatz von Hochleistungsklebebändern, die beim Schleifen und Vereinzeln von Wafern gut haften und sich nach der UV-Belichtung wieder lösen lassen. Verbindungshalbleiter und Dünnschichtwafer treiben die Nachfrage zusätzlich an. Kanadas Beitrag ist durch seine Aktivitäten im Bereich Elektronik und Forschung selektiv. Die USA sind jedoch der wichtigste Abnehmer in der Region.
US-Markt für UV-Bänder
Die USA decken 2025 etwa 72–76 % der nordamerikanischen Nachfrage nach UV-Bändern ab und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,5 % wachsen. Die Lokalisierung der Halbleiterfertigung, Investitionen in fortschrittliche Gehäusetechnologien und die verstärkte Produktion von Halbleitern für die Automobil-, KI-, Kommunikations- und Leistungsindustrie sind die wichtigsten strukturellen Treiber dieser Nachfrage. Das Anwendungsportfolio umfasst hauptsächlich Dienstleistungen im Bereich des Vereinzelns und Rückschleifens, wobei hochwertige Spezialhalbleiter hochpräzise Fertigungsprozesse erfordern.
Die Präsenz innerhalb des Unternehmens umfasst die Beteiligung an weltweiten Lieferanten von Materialien und Spezialisten für die Bandherstellung für Halbleiterfabriken, Verpackungshersteller und Anlagenbauer. Neuere Anforderungen betreffen Bänder für dünne Wafer, Substratträger für Verbindungshalbleiter, antistatische Eigenschaften und reduzierte Rückstandsabgabe. Der lange Qualifizierungsprozess kann aufgrund der technischen Zusammenarbeit und der spezifischen Prozessvalidierung einen Wettbewerbsvorteil darstellen. Daher profitiert der US-Markt von Lieferanten, die Zuverlässigkeit und anwendungstechnische Kompetenz vereinen.
Europäischer Markt für UV-Bänder
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 18–22 % am UV-Klebeband halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,8 % wachsen. Deutschland ist das führende Land, unterstützt durch die Nachfrage nach Halbleitern für die Automobilindustrie, die industrielle Automatisierung, die Leistungselektronik und etablierte Kompetenzen im Bereich Halbleiteranlagen.
Großbritannien leistet seinen Beitrag durch die Entwicklung von Verbindungshalbleitern, Photonik und Elektronik und benötigt dafür Materialien für die Verarbeitung spezieller Wafer. Der deutsche Markt wird durch den Automobil- und Industriehalbleitersektor repräsentiert und zeichnet sich durch eine stetige Nachfrage nach zuverlässigen Verarbeitungsbändern aus. In Frankreich bestehen Entwicklungsmöglichkeiten in der Luft- und Raumfahrt, der Verteidigungselektronik und der Leistungselektronik. Italien und Spanien leisten ihren Beitrag durch Investitionen in die Automobilindustrie, die Industrieelektronik und Halbleiterprojekte. Europäische Kunden legen in der Regel Wert auf Prozesssicherheit, Umweltverträglichkeit, Materialversorgung und technische Dokumentation.
APAC-Markt für UV-Bänder
Der asiatisch-pazifische Raum repräsentiert im Jahr 2025 etwa 45–49 % der weltweiten Nachfrage nach UV-Bändern und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–11,8 % wachsen. China, Japan und Südkorea bilden die Kernnachfragebasis, während Indien und Australien durch Lokalisierungspolitiken in der Halbleiterfertigung und Elektronikfertigung neue Chancen bieten.
China bleibt der führende Markt, gestützt durch inländische Investitionen in die Halbleiterindustrie, während Japan weiterhin über starkes Material-Know-how verfügt. Südkorea profitiert von der Produktion von Speicher- und Hochleistungshalbleitern. Indien entwickelt ein breiteres Ökosystem für die Halbleiterfertigung, und Australien ist zwar kleiner, aber für Forschung und Spezialanwendungen relevant. Die regionale Nachfrage wird durch Elektronikexporte, Verpackungskapazitäten, die zunehmende Verbreitung von Verbindungshalbleitern und staatlich geförderte Fertigungsprogramme gestärkt.
Markt für UV-Bänder im Nahen Osten und Afrika
Der Markt für UV-Bänder im Nahen Osten und in Afrika weist zwar eine kleinere Nachfragebasis auf, soll aber bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,5 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate bieten die größten regionalen Chancen, da Initiativen zur wirtschaftlichen Diversifizierung Investitionen in Elektronik, Industrietechnologie und fortschrittliche Fertigung fördern.
Südafrika verfügt über eine spezialisierte Elektronik- und Forschungsbasis, während der Rest der MEA-Region weiterhin auf importierte Halbleitermaterialien und -anlagen angewiesen ist. Infrastrukturentwicklung, Investitionen in Rechenzentren, Modernisierung der Telekommunikation und Diversifizierung jenseits von Kohlenwasserstoffen können die Anwendungen im Halbleiterbereich schrittweise ausweiten. Die Nachfrage wird sich weiterhin auf importierte Wafer, Gehäuse und Spezialelektronik konzentrieren und weniger auf die großflächige lokale Waferfertigung. Daher sind Vertriebsnetze und technische Serviceleistungen wichtige Vertriebswege.
Segmentierungsanalyse
Produkt
Die Produktauswahl wird durch die Festigkeit der Trägerfolie, die Dehnbarkeit, die UV-Empfindlichkeit, die Reinheit des Klebstoffs und die Kompatibilität mit der Wafergeometrie bestimmt. Polyolefin bleibt wichtig für eine ausgewogene Flexibilität und einfache Verarbeitung, während PET die Dimensionsstabilität unterstützt. PVC findet weiterhin Anwendung in Spezialgebieten, in denen seine etablierten Verarbeitungseigenschaften von Vorteil sind. Es wird erwartet, dass dieses Produktsegment im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–10,8 % wachsen wird, da die Hersteller die Bandkonstruktion für dünnere und komplexere Wafer im gesamten Markt für UV-Klebebänder optimieren .
- Polyolefin-UV-Klebebänder bieten Flexibilität, kontrollierte Dehnung und zuverlässige Handhabung bei der Waferbearbeitung und sind daher wichtig für Anwendungen, die eine ausgewogene Haftung, ein ausgewogenes Ausdehnungsverhalten und Kompatibilität mit automatisierten Montagesystemen erfordern.
- UV-Bänder aus Polyvinylchlorid bleiben relevant, wo etablierte Verarbeitungseigenschaften, mechanische Leistungsfähigkeit und Prozessvertrautheit die bestehenden Halbleiterproduktionsabläufe und Qualifizierungsanforderungen unterstützen.
- Polyethylenterephthalat-UV-Klebebänder bieten Dimensionsstabilität und kontrolliertes Filmverhalten und unterstützen anspruchsvolle Wafer-Bearbeitungsanwendungen, bei denen präzise Positionierung und reduzierte Verformung von strategischer Bedeutung sind.
- Weitere Beispiele sind spezielle Filmkonstruktionen, die für anwendungsspezifische Anforderungen entwickelt wurden, wie z. B. antistatische Eigenschaften, hohe Transparenz oder Kompatibilität mit neuen Halbleitermaterialien.
Anwendung
Die Anwendungsnachfrage konzentriert sich auf Prozesse, bei denen die Waferstabilität und die vorhersagbare Ablösung die Ausbeute direkt beeinflussen. Das Wafer-Vereinzeln bleibt die Hauptanwendung, da Bänder die Wafer während der Vereinzelung fixieren und eine effiziente Chipaufnahme nach der UV-Belichtung ermöglichen müssen. Beim Rückseitenschleifen sind Schutzmaßnahmen und Maßkontrolle aufgrund der abnehmenden Waferdicke erforderlich. Für dieses Anwendungssegment wird bis 2034 ein jährliches Wachstum von 10,2–11,0 % prognostiziert.
- Das Wafer-Vereinzeln bleibt die dominierende Anwendung, da die kontrollierte Haftung eine genaue Vereinzelung ermöglicht, die Chipbewegung reduziert und eine effiziente Chipaufnahme nach der UV-Bestrahlung erleichtert.
- Beim Rückseitenschleifen werden Klebebänder benötigt, die strukturierte Oberflächen schützen und gleichzeitig eine stabile Haftung während des mechanischen Ausdünnens gewährleisten, insbesondere da Halbleiterhersteller immer dünnere Wafer verarbeiten.
- Andere Anwendungsgebiete umfassen spezielle temporäre Fixierungs- und Handhabungsprozesse, bei denen die UV-gesteuerte Haftung einen kontrollierten Transfer, Schutz oder eine kontrollierte Freisetzung innerhalb der Halbleiterfertigungsprozesse ermöglicht.
Geographie
Die geografische Nachfrage spiegelt die Konzentration der Halbleiterfertigung, die Kapazitäten für fortschrittliche Gehäusetechnologien und regionale Investitionsanreize wider. Der asiatisch-pazifische Raum (APAC) bleibt das größte Nachfragezentrum, während Nordamerika von Lokalisierungsinitiativen und Europa von Halbleiteranwendungen in der Automobil- und Industriebranche profitiert. Es wird erwartet, dass dieses geografische Segment im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,6–10,4 % wachsen wird, da sich die Lieferketten für Halbleiter auf etablierte und aufstrebende Produktionsstandorte im Markt für UV-Klebebänder diversifizieren .
- Nordamerika bietet eine hohe Nachfrage, die durch die Halbleiterfertigung, fortschrittliche Gehäusetechnologien, Spezialelektronik und die Entwicklung heimischer Lieferketten getrieben wird.
- Europa verfügt über eine technologieintensive Kundenbasis, die von Automobilelektronik, industriellen Halbleitern, Leistungselektronik und spezialisierter Fertigung getragen wird.
- Der asiatisch-pazifische Raum bietet das größte Produktionsökosystem und umfasst wichtige Cluster für Halbleiter, Verpackungen, Elektronik und Materialien in China, Japan, Südkorea, Indien und Südostasien.
- Süd- und Mittelamerika stellen eine aufstrebende Chance dar, wo die Elektronikmontage, die industrielle Automatisierung und importierte Halbleiterkomponenten selektive Anforderungen an Wafer-Bearbeitungsmaterialien stellen.
- Der Nahe Osten und Afrika bleiben kleinere Märkte mit Chancen im Zusammenhang mit der Modernisierung der Elektronikbranche, Infrastrukturinvestitionen, Forschungsaktivitäten und Programmen zur wirtschaftlichen Diversifizierung.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Wafer-Zerkleinerung |
Hoch |
Präzisionsvereinzelung |
Reifen |
|
Rückenschmerzen |
Hoch |
Dünne Scheibe |
Skalierung |
|
Andere |
Niedrig |
Prozesstransfer |
Aufkommen |
Markt für UV-Klebebänder: Wachstumstreiber und Wirkungsanalyse
Steigende Nachfrage nach dünnen und hochentwickelten Halbleiterwafern
Mit der fortschreitenden Verkleinerung von Wafern und Chips steigt der Bedarf an temporären Klebematerialien, die mechanischer Beanspruchung standhalten, ohne empfindliche Bauteile zu beschädigen. Dünnere Wafer sind anfälliger für Bruch, Verformung, Absplitterung und Materialverluste beim Handling. Daher ist es entscheidend, dass der Klebstoff gleichmäßig haftet und sich kontrolliert ablösen lässt. Dieser Trend wirkt sich positiv auf Materialien mit besonderen UV-Reaktionseigenschaften aus, da die Haftfestigkeit beim Schleifen und Vereinzeln erhalten bleibt, sich aber nach der UV-Behandlung verringert. Der Bedarf an solchen Klebebändern ist besonders hoch in den Bereichen Speicher, Leistungselektronik, Verbindungshalbleiter und fortschrittliche Gehäusetechnik. Hersteller, die geringe Verunreinigungen gewährleisten und gleichzeitig dünnere Substrate unterstützen, profitieren von höherwertigen Qualifizierungen. Der kommerzielle Nutzen ergibt sich nicht nur aus dem Produktionsvolumen der Klebebänder, sondern auch aus proprietären Prozessformulierungen.
Erweiterung der Halbleiterfertigungs- und Verpackungskapazitäten
Neue Investitionen in die Waferbearbeitung – Fabrikbau, Montage, Prüfung und Verpackung – erweitern den adressierbaren Markt für Verbrauchsmaterialien in der Waferbearbeitung. Der Bau und die anschließende Produktionssteigerung in Asien, Nordamerika und ausgewählten europäischen Standorten treiben den Bedarf an Verbrauchsmaterialien für das Vereinzeln, Rückseitenschleifen, temporäre Bonden und andere Prozessanwendungen an. Mit dem Übergang der neuen Fabriken von der Anlageninstallation zur Qualifizierung und Serienproduktion bietet sich für Trägermateriallieferanten die Chance, ihre Produkte bereits in der Prozessentwicklungsphase des Fabrikbetriebs anzubieten, anstatt sich ausschließlich auf Ersatzbestellungen zu verlassen. Die Diversifizierung der Kapazitätsinvestitionen schafft einen zusätzlichen Anreiz für Halbleiterhersteller, mehrere Lieferanten für ihre Produkte zu qualifizieren und damit zusätzliche Möglichkeiten für Anbieter technologisch differenzierter Produkte zu eröffnen. Dieser Effekt ist besonders ausgeprägt für Trägermateriallieferanten, die regionale technische Expertise, zeitnahe Produktmuster und zuverlässige Fertigungsqualität bieten.
Stärkere Verwendung von Verbindungs- und Leistungshalbleitermaterialien
Neuere Substrattechnologien wie Siliziumkarbid und Galliumnitrid weisen andere mechanische und Oberflächeneigenschaften auf als herkömmliche Siliziumsubstrate. Dies erfordert neue Klebebänder, die speziell auf die besonderen Anforderungen beim Schneiden, Schleifen und Ablösen dieser Substrate zugeschnitten sind. Die Verarbeitung von Verbindungshalbleitern kann höhere Härte, besondere Absplitterungsneigungen und spezielle Waferabmessungen mit entsprechenden Klebestrukturen erfordern. Da Elektrofahrzeuge, Energieerzeugungssysteme, Rechenzentren und Hochfrequenzkommunikation den Bedarf an Leistungshalbleitern und Verbindungshalbleitern steigern, nimmt die kommerzielle Relevanz der Waferbearbeitung zu. UV-Klebebänder, die während der Bearbeitung eine stabile Haftung gewährleisten und sich gezielt ablösen lassen, tragen zur Ertragssteigerung in dieser Anwendung bei. Spezielle Formulierungen für Substrate wie SiC, GaN, Glas und andere schwer zu bearbeitende Substrate bieten durch ihre Leistungsfähigkeit einen Wettbewerbsvorteil.
Markt für UV-Klebebänder: Zukunftstrends
Integration von UV-Bändern in die automatisierte Waferhandhabung
Die Automatisierung wird die Auswahl von Klebebändern zunehmend beeinflussen, da Halbleiterfabriken höhere Durchsätze und geringere Prozessvariabilität anstreben. Zukünftige Klebebänder werden voraussichtlich ein vorhersagbares Ablöseverhalten, stabile Abmessungen, antistatische Eigenschaften und Kompatibilität mit automatisierten Montage- und Ablösesystemen in den Vordergrund stellen. Die Integration mit Inspektions- und Prozessleitsystemen kann den Bedienereingriff weiter reduzieren und die Rückverfolgbarkeit verbessern. Anbieter werden möglicherweise vermehrt Kombinationen aus Klebebändern und Anlagen anstelle von einzelnen Verbrauchsmaterialien anbieten, insbesondere dort, wo präzise Anpressspannung und UV-Bestrahlung die Ablöseleistung beeinflussen. Die Markttrends für UV-Klebebänder werden sich daher hin zu Produkten verlagern, die für komplette Prozessfenster anstatt für einzelne Klebstoffspezifikationen entwickelt wurden. Die digitale Überwachung der Klebebandapplikation, der UV-Dosierung und der Ablöseleistung könnte in modernen Anlagen üblicher werden. Dieser Trend dürfte Hersteller belohnen, die Materialwissenschaft, Verarbeitungskompetenz, Automatisierungskompatibilität und Anwendungstechnik in einem einzigen Kundenqualifizierungsrahmen vereinen können.
Entwicklung saubererer und anwendungsspezifischerer Klebstoffsysteme
Anforderungen an Umweltreinheit und Ertragssensitivität werden Innovationen in der Herstellung von Klebstoffen mit geringeren Rückständen, verbesserter Stabilität und kontrollierter Freisetzung vorantreiben. Die Halbleiterindustrie legt zunehmend Wert auf Kontaminationskontrolle als Faktor der Prozessqualität, insbesondere im Hinblick auf fortschrittliche Prozesse, dünne Wafer und hochintegrierte Gehäuse. Zukünftige Produkte werden daher voraussichtlich Klebstoffe mit optimierter Chemie und Trägermaterialien für enge Prozesstoleranzen enthalten. Transparenz hinsichtlich Laserbearbeitbarkeit, antistatische Eigenschaften und gute Haftung auf Verbindungshalbleitersubstraten könnten zukünftig zu den Kriterien gehören, anhand derer Produkte differenziert werden. Der Trend geht künftig eher in Richtung kundenspezifischer Klebstoffe als in Richtung unflexibler Produktlinien. Mit zunehmend strengeren Qualifizierungsanforderungen wird die Fähigkeit, ein konsistentes Material- und Prozessverhalten nachzuweisen, ein entscheidender Faktor für Beschaffungsentscheidungen sein.
Marktchancen für UV-Klebebänder
Lokalisierung des technischen Supports und der Lieferketten
Die geografische Diversifizierung der Halbleiterfertigung bietet UV-Klebebandherstellern die Chance, regionale Technologiezentren zu errichten, Kapazitäten umzuschichten und Lagerstandorte in der Nähe aufstrebender Fertigungszentren zu etablieren. Lokaler Support kann Qualifizierungszyklen verkürzen, die Fehlersuche beschleunigen und die mit langen internationalen Logistikwegen verbundenen Lieferrisiken reduzieren. Indien, Südostasien und Nordamerika bieten mit der Erweiterung der Halbleiter-Ökosysteme besonders relevante Möglichkeiten. Unternehmen können Partnerschaften mit Geräteherstellern, Verpackungsunternehmen und lokalen Distributoren eingehen, um anwendungsspezifischen Support aufzubauen, anstatt sich ausschließlich auf zentrale Vertriebsorganisationen zu verlassen. Der Markt für UV-Klebebänder erweitert sich somit über die reine Materialversorgung hinaus hin zu integrierter Prozessunterstützung. Investitionen in regionale Labore ermöglichen es Herstellern außerdem, das Verhalten der Klebebänder mit lokal verwendeten Wafermaterialien und -anlagen zu testen. Eine solche Lokalisierung kann die Kundenbindung verbessern, Reaktionszeiten verkürzen und Wettbewerbsvorteile gegenüber Konkurrenten ohne etablierte technische Infrastruktur schaffen.
Spezialisierte Lösungen für die Halbleiterverarbeitung
Die Halbleiterfertigung bietet Anbietern die Möglichkeit, hochwertige Klebebandlösungen speziell für SiC, GaN, Saphir, Glas und andere anspruchsvolle Substrate zu entwickeln. Diese Materialien erfordern im Vergleich zu herkömmlichem Silizium unterschiedliche Haftfestigkeiten, Schneideigenschaften, Flexibilität und Ablöseprofile. Anbieter können durch gezielte Produktqualifizierungsprogramme Anwendungen in den Bereichen Leistungselektronik, Elektrofahrzeuge, Ladesysteme, optische Bauelemente und Hochfrequenzkommunikation ansprechen. Diese Chance ist besonders attraktiv, wenn der Wert der Wafer hoch ist und Produktionsausfälle erhebliche finanzielle Folgen haben. Unternehmen können Anwendungstests mit der gemeinsamen Entwicklung mit ihren Kunden kombinieren, um die Klebstoffchemie, die Dicke der Trägerschicht, die UV-Empfindlichkeit und die antistatischen Eigenschaften zu optimieren. Mit zunehmender Produktionsausweitung der Gerätehersteller kann eine erfolgreiche Qualifizierung zu einer wiederkehrenden Nachfrage nach Verbrauchsmaterialien führen. Prognosen für den Markt für UV-Klebebänder deuten darauf hin, dass spezialisierte Anwendungen mit der zunehmenden Verbreitung fortschrittlicher Substrate zu einer wichtigen Wertschöpfungsquelle werden können.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -