
UVテープ市場:規模・シェア・予測 2034
UVテープ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(ポリオレフィン(PO)UVテープ、ポリ塩化ビニル(PVC)UVテープ、ポリエチレンテレフタレート(PET)UVテープ、その他)、用途別(ウェハーダイシング、バックグラインディング、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008291
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
6億 6640 万米ドル
基準年値
2034年の予測
15億8262 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
10.09 %
成長率
対象市場
100億240 万米ドル
(2026年~2034年)
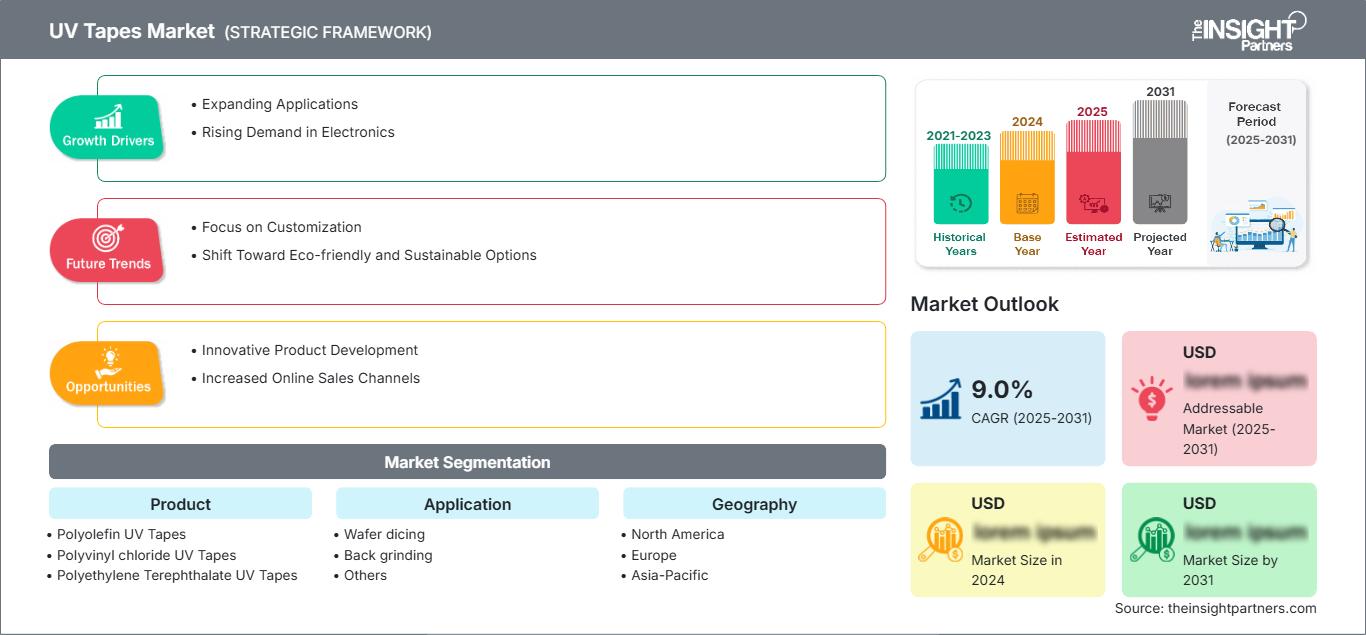
UVテープ市場は、2025年には6億6,640万米ドルと評価され、2034年には15億8,262万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)10.09%を記録すると見込まれています。この市場は、半導体ウェハ処理、特にダイシングやバックグラインディングで使用されるUV反応性粘着テープを対象としており、制御された接着性、クリーンな剥離性、寸法安定性、そしてますます薄く複雑化するウェハとの互換性が不可欠です。
北米市場は、半導体製造への投資、高度なパッケージング活動、ウェーハハンドリング精度を向上させるプロセス材料への需要の高まりに支えられ、着実な拡大が見込まれています。UVテープ市場も、国内回帰の動き、国内チップ製造プログラム、特殊な一時的ボンディングおよびダイシングソリューションを必要とする化合物半導体デバイスの普及拡大によって恩恵を受けています。
UVテープ市場の評価と洞察
- 北米は2025年には23~27%のシェアを占め、半導体生産能力の拡大、高度なパッケージング、高精度ウェハ加工材料の需要に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)9.2~10.2%で成長すると予測されている。
- 米国は2025年の北米市場の72~76%を占め、国内の半導体製造と高度なパッケージングへの投資に牽引され、 2026年から2034年にかけて年平均成長率(CAGR)9.5~10.5%で成長すると予測されている。
- 欧州は2025年には推定18~22%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)8.8~9.8%で拡大すると予想されており、ドイツ、英国、フランス、イタリア、スペインが自動車、産業、特殊半導体用途を支えている。
- アジア太平洋地域は2025年には約45~49%のシェアを占め、中国、日本、韓国、台湾関連のサプライチェーン、インド、東南アジアの製造業集積地が牽引役となり、 2026年から2034年の間に年平均成長率(CAGR)10.8~11.8%を記録すると予測されている。
- 最大のセグメント:ウェハーダイシングは2025年に62~66%の市場シェアを占め、 2026年から2034年の間に10.4~11.4%のCAGRで成長すると予想されており、これはシングルジェレーションにおけるその中心的な役割を反映している。
- 高成長分野:ポリエチレンテレフタレートUVテープは、寸法安定性と特殊なウェハ処理要件に支えられ、 2025年には市場シェアの10~14%を占め、 2026年から2034年の間に年平均成長率(CAGR)12.0~13.0%で成長すると予測されています。
- 詳細に分析された主要企業:株式会社デンカ、古河電気工業、LINTEC OF AMERICA、Loadpoint Ltd.、三井化学アメリカ、日本パルスモーター台湾、日東電工、パンテックテープ株式会社、住友ベークライト株式会社、Ultron Systems, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場は、従来のウェーハ保持材の使用から、UV照射前の十分な保持力と照射後の制御された剥離性を確保できる特殊テープの開発へと移行している。ウェーハの薄型化、化合物半導体、レーザーウェーハ分離、そしてより高度な汚染要件は、薄い裏地、特殊なアクリル樹脂、帯電防止特性、そして信頼性の高い剥離特性へのニーズの高まりを意味する。こうした材料の製造は、単一のテープタイプに焦点を当てるのではなく、用途主導型へと変化しつつある。
今後、アジアの半導体エコシステムへの投資に加え、北米とヨーロッパにおける生産能力の増強を図り、現地需要の回復力を強化していく。半導体の国産化、多様化、効率的な製造に向けた規制強化は、プロセス材料への投資を促進するだろう。コーティング技術の柔軟性、現地市場における技術的専門知識、そして資格を有するサプライヤーは、集積回路メーカー、半導体組立・テストのアウトソーシング企業、特殊チップメーカーのニーズに対応する上で優位に立つことになる。
UVテープ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 6億6640万米ドル |
| 2034年までの市場規模 | 15億8262万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 10.09% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
UVテープ市場分析
需要は、ウェハー製造開始時期、チップの小型化、および一時的な固定を必要とする処理工程数と密接に関連しています。バリューチェーンは、ポリマーフィルムメーカー、接着剤配合業者、コーティングおよび加工専門業者、機器サプライヤー、半導体メーカー、パッケージング会社に及びます。したがって、UVテープ市場の成長は、半導体生産量だけでなく、歩留まり向上要件、ウェハー厚の縮小、SiCやGaNなどの複合材料の採用にも左右されます。
供給の動向は、コーティング技術、接着技術、クリーンな製造プロセス、および認証サイクルタイムに左右されるため、顧客の切り替えが困難になる場合があります。接着剤の厚さや剥離特性の違いは、チッピング、ダイピックアップ、残留物、さらにはウェーハの破損にも影響を与える可能性があるため、製品の一貫性は特に重要です。サプライヤーは、アプリケーションエンジニアリング、カスタムバッキング材、帯電防止、ブレード、ステルス、レーザーダイシングプロセスとの互換性によって差別化を図っています。
競争は主に、半導体顧客を既に抱えている日本、欧州、米国を拠点とする特殊材料サプライヤーの間で繰り広げられている。デンカ株式会社と日東電工株式会社は汎用プロセス材料を提供している一方、古河電気工業株式会社は半導体テープとダイシング関連材料に特化している。リンテック・オブ・アメリカ社はアドウィル社の幅広いプラットフォームの恩恵を受けており、住友ベークライト株式会社はダイシングテープの専門知識と半導体パッケージ材料を組み合わせている、とUVテープ市場レポートは述べている。
戦略的なポジショニングは、テープ供給だけに頼るのではなく、共同開発とプロセス統合にますます依存するようになっている。三井化学アメリカ社は高清浄度ウェハ処理テープを扱っており、パンテックテープ社、ウルトロンシステムズ社、ロードポイント社、日本パルスモーター台湾社は特殊なプロセス要件に対応している。投資の優先事項には、よりクリーンな接着システム、薄型ウェハの取り扱い、自動化との互換性、地域ごとの技術サポートなどが含まれており、サプライヤーは量産競争ではなく、差別化された性能によって利益率を維持できるようになっている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
UVテープ市場:戦略的洞察
地域別分析
北米UVテープ市場
北米は、2025年には世界のUVテープ市場需要の23~27%を占めると推定されており、2034年まで年平均成長率(CAGR)9.2~10.2%で拡大すると予測されている。半導体製造、先進パッケージング、航空宇宙エレクトロニクス、自動車用半導体、特殊デバイスなどの分野における活動により、米国が同地域で優位を占めている。国内生産の推進によりプロセス材料の需要が増加する一方、サプライチェーンの短縮化に伴い、地域における技術サポートの重要性がますます高まっている。
地域環境は、ウェーハの研削やダイシング処理中にしっかりと接着し、紫外線照射後に剥離できる高性能テープの利用に適した条件を作り出している。化合物半導体や薄型ウェーハも需要を押し上げている。カナダの貢献は、エレクトロニクスと研究分野における活動を通じて限定的である。しかし、この地域における主要な需要拠点は米国である。
米国UVテープ市場
米国は、2025年の北米におけるUVテープ市場需要の約72~76%を占め、2034年まで年平均成長率(CAGR)9.5~10.5%で成長すると予測されています。半導体の国内生産化、高度なパッケージングへの投資、自動車、AI、通信、パワー半導体の製造増加が、需要を牽引する主要な構造的要因となっています。用途は主にダイシングとバックグラインディングサービスで構成されており、高付加価値の特殊半導体には、より高精度な製造プロセスが求められます。
同社における事業展開は、半導体製造工場、パッケージング業者、および装置向けの材料供給業者やテープ製造のスペシャリストとの世界的なネットワーク構築を伴う。近年の需要としては、薄型ウェハー用テープ、化合物半導体基板サポート、帯電防止性能、残留物放出低減などが挙げられている。長期にわたる認証プロセスは、技術協力と特定のプロセス検証を伴うため、競争上の優位性となる可能性がある。したがって、米国市場は、一貫性とアプリケーションエンジニアリングスキルを兼ね備えたサプライヤーから恩恵を受けるだろう。
ヨーロッパのUVテープ市場
欧州は2025年にはUVテープ市場の18~22%のシェアを占めると推定されており、2034年まで年平均成長率(CAGR)8.8~9.8%で成長すると予測されている。自動車用半導体需要、産業オートメーション、パワーエレクトロニクス、そして確立された半導体製造装置技術に支えられ、ドイツが市場をリードする国となっている。
英国は、化合物半導体、フォトニクス、エレクトロニクスの開発を通じて貢献しており、特殊ウェハーの加工に必要な材料を必要としています。ドイツ市場は、自動車および産業用半導体市場が中心で、信頼性の高い加工用テープに対する安定した需要が特徴です。フランスでは、航空宇宙、防衛エレクトロニクス、パワーデバイスの分野で発展の可能性が見込まれます。イタリアとスペインは、自動車、産業用エレクトロニクス、半導体関連投資を通じて貢献しています。ヨーロッパの顧客は一般的に、プロセスの信頼性、環境要件、材料供給、技術文書を重視しています。
アジア太平洋地域のUVテープ市場
アジア太平洋地域は、2025年時点で世界のUVテープ市場需要の約45~49%を占め、2034年まで年平均成長率(CAGR)10.8~11.8%で成長すると予測されている。中国、日本、韓国が主要な需要基盤を形成する一方、インドとオーストラリアは半導体の国産化や電子機器製造政策を通じて新たなビジネスチャンスを提供している。
中国は国内半導体投資に支えられ、依然として主要市場であり、日本は強力な材料技術力を維持している。韓国はメモリおよび先端半導体生産の恩恵を受けている。インドはより広範な半導体製造エコシステムを構築しており、オーストラリアは規模は小さいものの、研究開発および特殊用途において重要な役割を担っている。地域的な需要は、電子機器輸出、パッケージング能力、化合物半導体の採用、および政府支援の製造プログラムによって強化されている。
中東・アフリカのUVテープ市場
中東・アフリカ地域のUVテープ市場は、需要規模は小さいものの、2034年まで年平均成長率(CAGR)6.5~7.5%で拡大すると予測されている。サウジアラビアとアラブ首長国連邦は、経済多角化への取り組みがエレクトロニクス、産業技術、先端製造業への投資を促進していることから、この地域における主要な成長機会となっている。
南アフリカは専門的なエレクトロニクスと研究基盤を有している一方、中東・アフリカ地域の他の国々は依然として半導体材料と機器の輸入に依存している。インフラ整備、データセンターへの投資、通信の近代化、そして炭化水素以外の分野への多角化によって、半導体関連の用途は徐々に拡大していく可能性がある。需要は大規模な国内ウェハー製造よりも、輸入ウェハー、パッケージ、特殊電子機器に集中する傾向が続くため、販売代理店ネットワークと技術サービス能力が重要な市場開拓手段となるだろう。
セグメンテーション分析
製品
製品選定は、裏打ちフィルムの強度、伸び、UV反応性、接着剤の清浄度、およびウェーハ形状との適合性によって決定されます。ポリオレフィンは、バランスの取れた柔軟性とプロセス処理において依然として重要であり、PETは寸法安定性をサポートします。PVCは、確立された加工特性が依然として有利な特殊用途で使用されています。UVテープ市場全体で、メーカーがより薄く複雑なウェーハ向けにテープ構造を最適化するにつれて、この製品セグメントは2026年から2034年にかけて年平均成長率10.0~10.8%で成長すると予想されています。
- ポリオレフィンUVテープは、柔軟性、制御された伸長性、およびウェハ処理中の確実な取り扱い性を提供するため、バランスの取れた接着性、膨張挙動、および自動マウントシステムとの互換性が求められる用途において重要です。
- ポリ塩化ビニルUVテープは、確立された変換特性、機械的性能、およびプロセスへの精通度が既存の半導体製造フローおよび認証要件をサポートする場合において、依然として有効である。
- ポリエチレンテレフタレートUVテープは、寸法安定性と制御されたフィルム挙動を提供し、精密な位置決めと変形の低減が戦略的に重要な、要求の厳しいウェハ処理用途をサポートします。
- その他には、帯電防止性能、高い透明性、あるいは新興半導体材料との互換性など、用途固有の要件に合わせて開発された特殊なフィルム構造が含まれる。
応用
用途需要は、ウェーハの安定性と予測可能な剥離が歩留まりに直接影響するプロセスに集中しています。ウェーハダイシングは依然として主要な用途であり、テープは分離中にウェーハを保持し、UV露光後に効率的なダイピックアップを可能にする必要があります。バックグラインディングでは、ウェーハの厚さが減少するにつれて、保護と寸法制御が求められます。この用途分野は、2034年まで年平均成長率(CAGR)10.2~11.0%で成長すると予測されています。
- ウェハーダイシングは、制御された接着によって正確な分離が可能になり、チップの動きが抑制され、紫外線照射後の効率的なダイピックアップが容易になるため、依然として主要な用途となっている。
- 裏面研削には、特に半導体メーカーがますます薄いウェーハを処理するようになるにつれて、機械的な薄化処理中に安定した接着性を維持しながら、パターン化された表面を保護するテープが必要となる。
- その他には、半導体製造工程において、紫外線制御による接着を利用して、制御された移送、保護、または解放を行う、特殊な一時的な保持および取り扱いプロセスに関するものもある。
地理
地理的な需要は、半導体製造の集中、高度なパッケージング能力、および地域的な投資インセンティブを反映しています。アジア太平洋地域は依然として最大の需要センターであり、北米はローカライゼーションの取り組みから、ヨーロッパは自動車および産業用半導体アプリケーションから恩恵を受けています。UVテープ市場において、半導体サプライチェーンが既存および新興の製造拠点に分散するにつれて、地理的セグメントは2026年から2034年にかけて年平均成長率9.6~10.4%で拡大すると予想されます。
- 北米では、半導体製造、高度なパッケージング、特殊電子機器、および国内サプライチェーン開発によって牽引される高付加価値需要が存在する。
- ヨーロッパは、自動車用電子機器、産業用半導体、パワーデバイス、特殊製造業に支えられた、技術集約型の顧客基盤を維持している。
- アジア太平洋地域は、中国、日本、韓国、インド、東南アジアに広がる主要な半導体、パッケージング、エレクトロニクス、材料クラスターを包含する、最大の生産エコシステムを提供している。
- 南米および中米は、電子機器組立、産業オートメーション、輸入半導体部品といった分野において、ウェハー加工材料に対する選択的な需要を生み出す、新たなビジネスチャンスを秘めている。
- 中東とアフリカは依然として比較的小規模な市場であり、電子機器の近代化、インフラ投資、研究活動、経済多角化プログラムに関連した機会が存在する。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
ウェハーダイシング |
高い |
精密な単細胞化 |
成熟した |
|
背中をこすり合わせる |
高い |
薄型ウェハー |
スケーリング |
|
その他 |
低い |
プロセス転送 |
新興 |
UVテープ市場の成長要因と影響分析
薄型・高性能半導体ウェハーに対する需要の高まり
ウェーハやダイのサイズが縮小し続けるにつれて、繊細な部品を損傷することなく機械的処理に耐えられる一時的な接着材料の必要性が高まります。ウェーハが薄くなると、破損、反り、欠け、取り扱い時の損失が発生しやすくなるため、接着剤の均一性と制御された剥離性が重要になります。この傾向は、独自のUV応答特性を持つ材料に好影響を与えます。なぜなら、接着強度は研削/ダイシング工程では維持されるものの、UV処理後に低下する可能性があるからです。このようなテープの必要性は、メモリ、パワーエレクトロニクス、化合物半導体、および高度なパッケージングにおいて特に高くなっています。より薄い基板への支持を提供しながら汚染レベルを低く抑えることができるメーカーは、より価値の高い認証を取得することで利益を得ることができます。商業的なメリットは、テープの生産量だけでなく、独自のプロセス配合によっても左右されます。
半導体製造およびパッケージング能力の拡張
ウェハ処理能力(製造工場の建設、組み立て、テスト、パッケージング)への新たな投資は、ウェハ処理消耗品の対象市場を拡大させています。アジア、北米、および一部のヨーロッパにおける工場の建設とその後の生産拡大は、ダイシング、バックグラインディング、一時接合、その他のプロセス用途における消耗品の需要を高めています。新しい工場が装置の設置から認定および量産へと移行するにつれ、テープサプライヤーは、交換注文だけに頼るのではなく、工場操業のプロセス開発段階に製品を販売する機会を得ています。設備投資の多様化は、半導体メーカーが自社製品のサプライヤーを複数認定するインセンティブをさらに高め、技術的に差別化された製品を提供するサプライヤーにとって新たな機会を生み出しています。この効果は、地域的な技術専門知識、タイムリーな製品サンプル、および信頼性の高い製造品質を提供するテープサプライヤーにとって特に顕著です。
化合物半導体材料およびパワー半導体材料の採用拡大
炭化ケイ素や窒化ガリウムなどの新しい基板技術は、従来のシリコン基板とは異なる機械的特性や表面特性を示すため、これらの新しい基板特有の切断、研削、剥離のニーズに合わせて設計された新しいテープが必要となります。化合物半導体の加工には、より高い硬度、特殊なチッピング傾向、特殊なウェーハ寸法が必要となり、特殊な接着構造が求められます。電気自動車、発電システム、データセンター、高周波通信において電力と化合物半導体の需要が増加するにつれて、ウェーハ加工の需要の商業的重要性は高まります。UVテープは加工中も安定した接着性を維持し、自由に剥離できるため、この種の用途における歩留まりの向上に役立ちます。SiC、GaN、ガラス、その他の加工が困難な基板向けに利用可能な配合は、その性能によって競争上の優位性を提供できます。
UVテープ市場の将来動向
UVテープと自動ウェハハンドリングの統合
半導体工場が生産量の向上とプロセス変動の低減を追求するにつれ、テープの選定には自動化の影響がますます大きくなるでしょう。将来のテープ設計では、予測可能な剥離挙動、安定した寸法、帯電防止特性、および自動実装・剥離システムとの互換性が重視されると考えられます。検査機器やプロセス制御機器との統合により、オペレーターの介入をさらに削減し、トレーサビリティを向上させることができます。特に、正確な塗布張力とUV照射が剥離性能に影響を与える場合、サプライヤーは単体の消耗品ではなく、テープと機器の組み合わせを提供するようになるでしょう。したがって、UVテープ市場のトレンドは、個別の接着剤仕様ではなく、プロセスウィンドウ全体に基づいて設計された製品へと移行していくと考えられます。テープの塗布、UV照射量、剥離性能のデジタルモニタリングは、先進的な施設でより一般的になる可能性があります。このトレンドは、単一の顧客認定フレームワーク内で材料科学、変換技術、自動化との互換性、およびアプリケーションエンジニアリングを組み合わせられるメーカーに有利に働くでしょう。
よりクリーンで用途に特化した接着システムの開発
環境清浄度と歩留まり感度に対する要求の高まりは、残留物が少なく、安定性と制御された放出性を備えた接着剤の製造におけるイノベーションにつながるでしょう。半導体業界は、特に高度なプロセス、薄型ウェーハ、高集積パッケージに関して、プロセス品質の要素として汚染管理への関心をますます高めています。したがって、将来の製品には、厳しいプロセス公差に対応するために最適化された化学組成と裏打ち材を備えた接着剤が組み込まれる可能性が高いでしょう。レーザー加工性、帯電防止性、化合物半導体基板への良好な接着性に対する透明性は、将来の製品差別化の基準となる可能性があります。将来的には、柔軟性の低い製品ラインではなく、接着剤のカスタマイズがより多く行われる傾向が見られるでしょう。認証基準の厳格化に伴い、一貫した材料およびプロセス挙動を実証できる能力は、調達決定における重要な要素となるでしょう。
UVテープの市場機会
技術サポートとサプライチェーンの現地化
半導体製造の地理的多様化は、UVテープサプライヤーにとって、新興の製造拠点に近い地域に技術センターを設立し、生産能力を転換し、在庫拠点を設ける機会を生み出しています。地域密着型のサポートにより、認定サイクルを短縮し、トラブルシューティングを迅速化し、長距離の国際物流に伴う供給リスクを軽減できます。半導体エコシステムが拡大するにつれ、インド、東南アジア、北米は特に有望な機会を提供しています。企業は、中央集権的な販売組織にのみ依存するのではなく、機器プロバイダー、パッケージング会社、および現地の販売代理店と提携して、アプリケーション固有のサポートを構築することができます。その結果、UVテープ市場の範囲は、材料供給から統合プロセスサポートへと拡大しています。地域研究所への投資により、サプライヤーは、現地で使用されているウェハ材料や装置に対してテープの挙動をテストすることもできます。このような地域密着型戦略は、顧客維持率の向上、応答時間の短縮、確立された技術インフラを持たない競合他社に対する障壁の構築につながります。
化合物半導体プロセス向け専門ソリューション
化合物半導体製造は、サプライヤーにとって、SiC、GaN、サファイア、ガラス、その他の難加工基板に特化したプレミアムテープソリューションを開発する機会を提供します。これらの材料は、従来のシリコンとは異なる接着強度、切断特性、柔軟性、剥離特性を必要とする場合があります。サプライヤーは、専用の製品認定プログラムを通じて、パワーエレクトロニクス、電気自動車、充電システム、光デバイス、高周波通信アプリケーションをターゲットにすることができます。この機会は、ウェハーの価値が高く、歩留まり損失が重大な経済的影響を及ぼす分野で特に魅力的です。企業は、アプリケーションテストと顧客との共同開発を組み合わせることで、接着剤の化学組成、裏地の厚さ、UV応答性、帯電防止特性を最適化できます。デバイスメーカーが生産規模を拡大するにつれて、認定の成功は消耗品の継続的な需要につながります。UVテープ市場の予測では、高度な基板の採用が拡大するにつれて、特殊用途が重要な価値創造源となる可能性があることが示されています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -