
Mercado de baterías de zinc: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de baterías de zinc y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de batería (zinc-aire, níquel-zinc, iones de zinc, zinc-bromo), recargabilidad (primaria y secundaria), aplicación (médica, servicios públicos, automoción y transporte, industrial, dispositivos de consumo).
- Estado : Datos publicados
- Código de informe : TIPRE00039686
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 30, 2026


Tamaño del mercado en 2025
1.130 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
1.660 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,41 %
Índice de crecimiento
Mercado potencial
12.700 millones de dólares estadounidenses
(2026-2034)
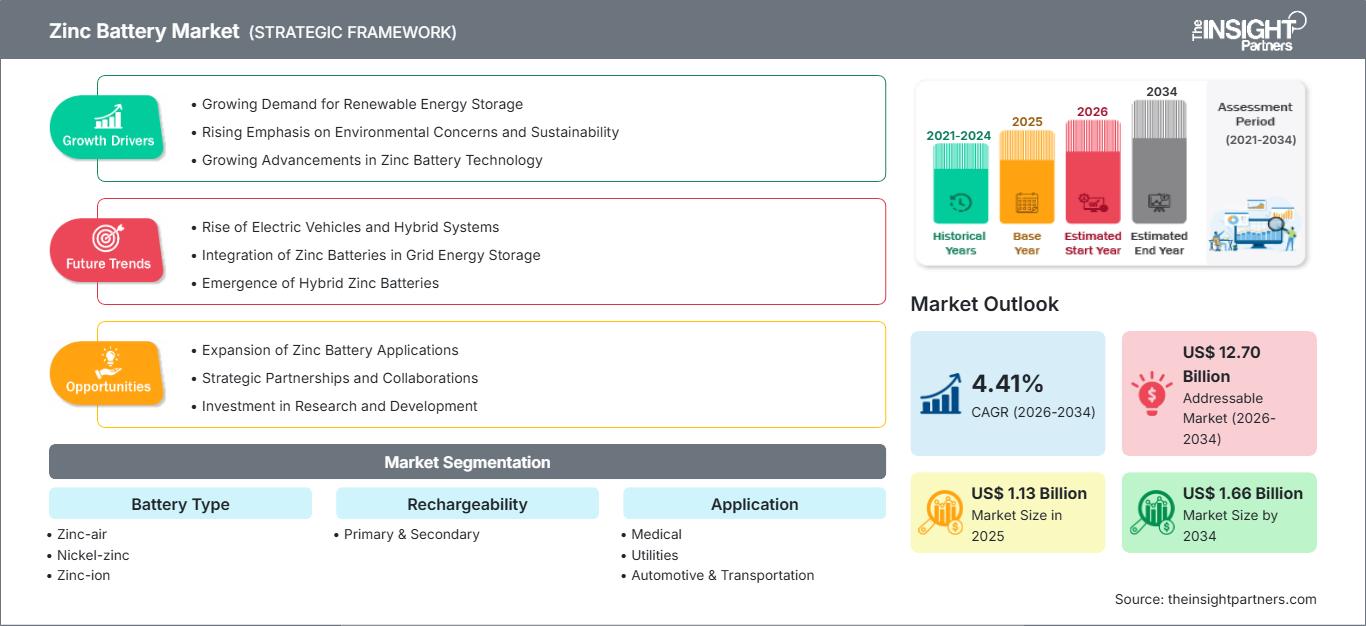
El mercado de baterías de zinc alcanzó un valor de 1130 millones de dólares en 2025 y se prevé que llegue a los 1660 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 4,41 % entre 2026 y 2034. Este mercado abarca baterías de zinc-aire, níquel-zinc, zinc-ión y zinc-bromo, tanto primarias como secundarias, y se utiliza en aplicaciones médicas, de servicios públicos, automotrices y de transporte, industriales y de dispositivos de consumo. Su panorama refleja la consolidación de las baterías primarias junto con los sistemas recargables emergentes.
América del Norte está preparada para una expansión moderada, ya que los programas de resiliencia de la red eléctrica, los requisitos de respaldo para centros de datos y los incentivos a la fabricación nacional de baterías fortalecen la demanda de sistemas basados en zinc. El tamaño del mercado de baterías de zinc en la región se ve impulsado por las compras de las empresas de servicios públicos, la resiliencia de la infraestructura crítica y el interés en tecnologías químicas que pueden reducir los requisitos de gestión térmica y, al mismo tiempo, diversificar las cadenas de suministro de baterías.
Análisis y perspectivas del mercado de baterías de zinc
- América del Norte: Se prevé que América del Norte mantenga una cuota de mercado de baterías de zinc del 34-38% en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5-7% entre 2026 y 2034, gracias a la resiliencia de la red eléctrica, la fabricación nacional y la inversión en sistemas de almacenamiento de larga duración.
- EE. UU.: Se prevé que Estados Unidos represente entre el 78 % y el 82 % de los ingresos de Norteamérica en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5 % al 7 % entre 2026 y 2034, impulsado por los sectores de servicios públicos, defensa y centros de datos.
- Europa: Se estima que Europa tendrá una cuota de mercado del 25-29% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 4-6% entre 2026 y 2034, con Alemania, el Reino Unido, Francia, Italia y España apoyando la adopción a través de políticas de almacenamiento, electrificación industrial y requisitos de sostenibilidad de las baterías.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 27-31% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 5-7% entre 2026 y 2034, con China, Japón, Corea del Sur, India y Australia combinando una sólida capacidad de fabricación con una creciente demanda de almacenamiento de energía y productos electrónicos.
- Segmento más importante: Se estima que las baterías secundarias representarán una cuota de mercado del 52-58% en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 5-7% entre 2026 y 2034, lo que refleja la expansión de las aplicaciones de almacenamiento recargables.
- Segmento de alto crecimiento: Se estima que el zinc-bromo tendrá una cuota de mercado del 14-18% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 7-9% entre 2026 y 2034, gracias a las implementaciones de almacenamiento estacionario de larga duración.
- Empresas clave analizadas en detalle: Duracell Inc.; Eastman Kodak Company; Energizer Holdings, Inc.; Panasonic Energy Co., Ltd.; GP Industries Limited; ABOUND Energy Inc.; Enerpoly AB; Imprint Energy, Inc.; Phinergy Ltd.; Renata SA; Eos Energy Enterprises, Inc.; VARTA AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La industria de las baterías de zinc está pasando de depender principalmente de pilas primarias a diversificar su oferta con una variedad de baterías recargables. Las baterías de zinc-aire mantienen su posición en el formato de audífonos, mientras que las de zinc-bromo y zinc-ión siguen ganando terreno en el segmento de almacenamiento estacionario. Las baterías de níquel-zinc se utilizan en aplicaciones de alta potencia, donde la seguridad y el suministro de energía son factores críticos. Las tendencias actuales en la industria incluyen un mayor enfoque en el desarrollo de electrodos, la química de los electrolitos, la protección contra la corrosión, la automatización del proceso de ensamblaje y el abastecimiento local de materiales.
En adelante, la adopción de baterías de zinc en el mercado probablemente se centrará en áreas donde las consideraciones de seguridad, la diversidad de fuentes y la duración de la batería superen las de las baterías de iones de litio en términos de rendimiento. Los fabricantes de baterías norteamericanos y europeos están invirtiendo en capacidades locales de fabricación y validación, mientras que los actores asiáticos mantienen sus ventajas de escala en pilas primarias y electrónica. Con regulaciones que priorizan la trazabilidad, el reciclaje, el uso responsable de materiales y la seguridad contra incendios, esto debería incentivar la homologación de otras tecnologías de baterías.
Alcance del informe de mercado de baterías de zinc
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.130 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.660 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,41% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de baterías de zinc
La demanda estará impulsada por dos ecosistemas distintos. Las baterías primarias de zinc se utilizan en audífonos, electrónica de consumo, alarmas y otros productos que requieren una fuente de energía pequeña y fiable, mientras que las baterías secundarias cubrirán las necesidades de energía de respaldo, aplicaciones industriales y almacenamiento a gran escala. Por lo tanto, el crecimiento del mercado de baterías de zinc se verá influenciado tanto por la necesidad de reemplazo como por las nuevas instalaciones. Las fuentes de zinc son geográficamente diversas y los electrolitos acuosos ayudan a mitigar el riesgo de incendio en aplicaciones estacionarias.
Según el informe del mercado de baterías de zinc, se requieren diversas materias primas en las distintas etapas de la cadena de valor, como zinc purificado, compuestos de manganeso, componentes a base de carbono, catalizadores, membranas, separadores, colectores de corriente, electrolitos y equipos de fabricación. Para los fabricantes de celdas, será necesario encontrar el equilibrio adecuado entre la densidad energética y la vida útil, por un lado, y la resistencia a la corrosión y la eficiencia de carga, por otro. Finalmente, los integradores de sistemas incluirán electrónica de potencia, controles ambientales, sistemas de gestión de baterías y software.
La intensidad de la competencia varía entre las empresas líderes en baterías de consumo y las compañías tecnológicas. Panasonic Energy Co., Ltd., Energizer Holdings, Inc., Duracell Inc., GP Industries Limited, Renata SA y VARTA AG cuentan con una ventaja gracias a sus canales de comercialización y su conocimiento sobre pilas. Por otro lado, ABOUND Energy Inc., Enerpoly AB, Imprint Energy, Inc., Phinergy Ltd. y Eos Energy Enterprises, Inc. se han especializado en la comercialización de tecnología o en el almacenamiento de energía.
Actualmente, la inversión se centra más en proyectos piloto, propiedad intelectual, certificación y alianzas orientadas a aplicaciones específicas que en la capacidad de producción indiscriminada. Eos Energy Enterprises, Inc. se caracteriza por la fabricación en EE. UU. y la integración de software, mientras que ABOUND Energy Inc. desarrolla su sistema Zaeras. Panasonic Energy Co., Ltd. ofrece baterías de zinc-aire y zinc-carbono. El mercado de baterías de zinc se caracterizará, por lo tanto, por un modelo de dos niveles: las baterías primarias consolidadas generan ingresos estables, mientras que las baterías secundarias compiten por la viabilidad y la producción constante.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de baterías de zinc: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de baterías de zinc
Se estima que Norteamérica representará entre el 34 % y el 38 % de los ingresos mundiales en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 5 % al 7 % hasta 2034. La modernización de la red eléctrica, la resiliencia ante cargas críticas y la mayor atención a la seguridad contra incendios en el almacenamiento de energía contribuyen a este crecimiento. El apoyo de Estados Unidos a la producción nacional de baterías sin litio, que utilizan zinc, un recurso abundante, favorece la viabilidad económica de esta tecnología.
El almacenamiento de energía representa la oportunidad más evidente para un crecimiento incremental, junto con los centros de datos, el respaldo de telecomunicaciones, la defensa y las microrredes industriales. Canadá participa en el desarrollo de tecnologías y aplicaciones relacionadas con la energía limpia, mientras que México aporta vínculos con la manufactura y la electrónica. Las decisiones de adquisición consideran cada vez más el costo total de la instalación, la duración, las licencias, los seguros y los problemas de la cadena de suministro, además del costo de las celdas.
Mercado estadounidense de baterías de zinc
Se estima que Estados Unidos representará entre el 78 % y el 82 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5 % al 7 %. Los programas federales y estatales destinados a fomentar la producción nacional de baterías, la seguridad de la red eléctrica y la infraestructura de energía limpia mejoran las oportunidades de comercialización de las soluciones de almacenamiento y respaldo de zinc.
Según las previsiones del mercado de baterías de zinc, la demanda abarca los sectores de servicios públicos, centros de datos, defensa, instalaciones industriales y algunos segmentos de salud y consumo. Eos Energy Enterprises, Inc. ya cuenta con una sólida reputación como fabricante estadounidense, mientras que Imprint Energy, Inc. y otras empresas se centran en soluciones recargables específicas. La decisión de compra depende cada vez más de la certificación de los productos, el origen nacional, la vida útil del sistema y la facilidad de mantenimiento.
Mercado europeo de baterías de zinc
Se estima que Europa tendrá una cuota de mercado del 25-29% en 2025 y registrará una tasa de crecimiento anual compuesta (TCAC) del 4-6%. Alemania sigue siendo líder gracias a la gestión de la energía industrial, el almacenamiento distribuido y la ingeniería de baterías de alto rendimiento. El Reino Unido también es relevante debido a las necesidades de equilibrio de la red y los proyectos de almacenamiento a largo plazo, que pueden llevarse a cabo con baterías de zinc.
Francia, Italia y España generan una demanda adicional de baterías debido a la integración de energías renovables y a sus esfuerzos de electrificación industrial. La normativa europea sobre baterías, la transparencia en su ciclo de vida, el reciclaje y la ausencia de sustancias nocivas para el medio ambiente incentivan a los fabricantes a gestionar adecuadamente los recursos. Por lo tanto, Europa ofrece una oportunidad para tecnologías que combinan seguridad y sostenibilidad en la cadena de suministro, donde los actores locales y los proveedores de baterías compiten por establecer alianzas con empresas de servicios públicos y clientes industriales.
Mercado de baterías de zinc en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico representará entre el 27 % y el 31 % de los ingresos en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5 % al 7 %. China lidera la actividad regional gracias a su eficiencia en la fabricación, mientras que Japón y Corea del Sur contribuyen con la tecnología y las aplicaciones de baterías. India y Australia generan demanda a través de la electrónica, la generación distribuida, la minería y la modernización de la red eléctrica.
El apoyo político a la integración de energías renovables, la fabricación nacional y la seguridad energética constituye una plataforma enorme. Si bien las baterías de zinc tradicionales siguen siendo relevantes para la electrónica de consumo, se están explorando las baterías de iones de zinc y las baterías recargables de bromuro de zinc para aplicaciones estacionarias. La competencia en la región se basará en la eficiencia y los costos de fabricación.
Mercado de baterías de zinc de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 3-5%. Arabia Saudita y los Emiratos Árabes Unidos ofrecen un alto valor comercial gracias a la diversificación energética, las infraestructuras inteligentes y las inversiones en resiliencia, mientras que Sudáfrica ofrece demanda debido a las limitaciones de sus sistemas industriales y energéticos.
El sistema de baterías de zinc es ideal para aplicaciones que requieren soluciones energéticas de respaldo y a largo plazo, donde la seguridad y la facilidad de operación son fundamentales. La minería, las telecomunicaciones, las infraestructuras remotas y las microrredes son otras áreas de aplicación. La viabilidad económica de estos proyectos aún depende de la financiación, la importación de equipos, la experiencia técnica y la capacidad de servicio local.

Análisis de segmentación
Tipo de batería
Se prevé que el segmento de tipos de baterías crezca a una tasa de crecimiento anual compuesta (TCAC) del 5-7% durante el período 2026-2034. La elección de la tecnología depende de la densidad energética, la potencia suministrada, la capacidad de recarga, el entorno operativo y los requisitos de la aplicación. El mercado de baterías de zinc abarca formatos consolidados de zinc-aire y plataformas más recientes de níquel-zinc, zinc-ión y zinc-bromo, cada una con un ritmo de comercialización diferente.
- Zinc-aire: Utilizado habitualmente en aplicaciones compactas de uso primario, especialmente en audífonos, el zinc-aire ofrece una alta densidad energética teórica y un peso reducido. Las variantes recargables requieren mejoras en la durabilidad del electrodo de aire y en su tolerancia ambiental.
- Níquel-zinc: El níquel-zinc está diseñado para aplicaciones que requieren alta potencia, ciclos de carga y descarga robustos y mayor seguridad. Su mejor opción estratégica son los equipos industriales y de respaldo que requieren un suministro de potencia máxima confiable.
- Las baterías de iones de zinc están despertando interés en el desarrollo de sistemas de almacenamiento recargables acuosos debido a la abundancia de zinc y a que su composición química permite el uso de electrolitos no inflamables. Entre las prioridades comerciales se incluyen la vida útil del ciclo, el control de la formación de dendritas y la densidad energética.
- Zinc-bromo: El zinc-bromo es adecuado para el almacenamiento estacionario, donde una mayor duración de la descarga, la escalabilidad y la seguridad justifican la inversión a nivel de sistema. Las arquitecturas de flujo e híbridas permiten configurar por separado los requisitos de potencia y energía.
Recargabilidad
Se prevé que el segmento de recargabilidad crezca a una tasa de crecimiento anual compuesta (CAGR) del 5-7% durante el período 2026-2034. Los productos primarios mantienen una posición sólida donde el bajo costo inicial, la larga vida útil y la facilidad de reemplazo son factores decisivos, mientras que los sistemas secundarios ganan relevancia a medida que los clientes de almacenamiento buscan ciclos repetibles y una mayor utilización de los activos.
- Pilas primarias: Las pilas primarias siguen siendo esenciales para audífonos, electrodomésticos, alarmas y otros equipos de bajo consumo. Las cadenas de suministro consolidadas, los formatos estandarizados y los ciclos de reemplazo predecibles garantizan una demanda estable en los mercados de consumo establecidos.
- Baterías secundarias: Cada vez se evalúan más las baterías secundarias para aplicaciones de respaldo, industriales, de servicios públicos y de microrredes. Su valor estratégico aumenta cuando los clientes priorizan la capacidad de ciclo, la seguridad, la duración y la menor dependencia de fuentes de energía de un solo uso.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 4-6% durante el período 2026-2034. La adopción varía según el ciclo de trabajo, los requisitos de energía, las condiciones ambientales y las necesidades de certificación. Las aplicaciones médicas y de consumo priorizan la compacidad y la fiabilidad, mientras que las empresas de servicios públicos y los usuarios industriales dan prioridad a la duración, la seguridad, la facilidad de mantenimiento y la rentabilidad del ciclo de vida.
- Medicina: Las aplicaciones médicas valoran la previsibilidad del voltaje, el tamaño compacto y el funcionamiento fiable. Los audífonos siguen siendo un caso de uso clave, mientras que los dispositivos especializados ofrecen oportunidades para pilas de zinc de alta fiabilidad.
- Servicios públicos: Las aplicaciones para servicios públicos se centran en el almacenamiento estacionario, la integración de energías renovables, la gestión de picos de demanda y la resiliencia. Las baterías de zinc-bromo y otras arquitecturas recargables son relevantes cuando la mayor duración del servicio y la seguridad influyen en la rentabilidad de las instalaciones.
- Automoción y transporte: Las oportunidades en el sector de la automoción y el transporte se centran en la energía auxiliar, los sistemas especializados y las aplicaciones donde la seguridad y la alta potencia son importantes. La adopción depende de la certificación, el embalaje, los requisitos de ciclo y la competencia de las tecnologías de litio ya establecidas.
- Sector industrial: La demanda industrial abarca sistemas de energía de respaldo, controles, infraestructura de telecomunicaciones y equipos que requieren energía confiable en condiciones exigentes. Las formulaciones de zinc pueden ganar terreno donde se valoran la seguridad térmica y la simplicidad del mantenimiento.
- Dispositivos de consumo: Los dispositivos de consumo constituyen un mercado de reemplazo consolidado que abarca electrónica portátil, electrodomésticos y productos auditivos. La confianza en la marca, la resistencia a las fugas, la vida útil, la disponibilidad en tiendas y los formatos estandarizados siguen siendo criterios de compra importantes.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Médico |
Medio |
Audífonos |
Maduro |
|
Servicios públicos |
Alto |
Almacenamiento en red |
Escalada |
|
Automoción y transporte |
Medio |
Alimentación auxiliar |
Emergente |
|
Industrial |
Alto |
Alimentación de respaldo |
Escalada |
|
Dispositivos de consumo |
Alto |
Células primarias |
Maduro |
Factores de crecimiento del mercado de baterías de zinc y análisis de su impacto
Expansión de la adquisición de almacenamiento de larga duración
La adquisición de sistemas de almacenamiento de energía de larga duración se está convirtiendo en una vía específica para las soluciones recargables de zinc, ya que los compradores consideran conjuntamente la duración, la seguridad, la ubicación y la rentabilidad. Los sistemas de zinc-bromo y zinc-aire serán adecuados para aplicaciones de varias horas, especialmente en situaciones donde los sistemas de almacenamiento deban funcionar junto con energías renovables tras breves picos de demanda. Esto será más frecuente en implementaciones a gran escala, microrredes e infraestructuras críticas, donde abordar el riesgo de incendio puede facilitar la obtención de permisos y seguros. A medida que la adquisición se vuelve cada vez más neutral en cuanto a tecnologías, la ventaja para los proveedores de zinc radica en que tendrán que competir en función de la propuesta de valor de sus sistemas, en lugar de la energía específica de sus celdas.
Demanda de baterías con una química más segura en infraestructuras críticas
Las consideraciones de seguridad han trascendido el ámbito de la electrónica de consumo y ahora se extienden a centros de datos, infraestructuras de telecomunicaciones, instalaciones militares, hospitales y plantas de fabricación. La química que involucra zinc, especialmente la química acuosa, podría disminuir los riesgos de sobrecalentamiento que caracterizan las implementaciones de almacenamiento de energía de alta densidad. Esto no elimina la necesidad de pruebas rigurosas, certificación, monitoreo y diseño de gabinetes, pero representa un cambio en los criterios que consideran los propietarios de infraestructuras. Los proyectos de infraestructura con espacio limitado o penalizaciones significativas derivadas de riesgos térmicos podrían dar mayor importancia a diseños más seguros. Como resultado, los proveedores podrían enfocarse en proyectos de mayor valor que prioricen la seguridad sobre la densidad energética.
Diversificación de las cadenas de suministro de materiales para baterías
Los compradores de baterías y los responsables políticos están haciendo mayor hincapié en la disponibilidad de materiales, la concentración geográfica, el reciclaje y la fabricación nacional. El zinc se comercializa ampliamente y cuenta con el respaldo de cadenas de suministro industriales consolidadas, lo que ofrece a los fabricantes una alternativa a las químicas que dependen de redes de minerales críticos más concentradas. Este factor impulsa las estrategias de localización en Norteamérica, Europa y Asia, donde los gobiernos y los clientes industriales buscan un mayor control sobre las tecnologías energéticas estratégicas. El efecto va más allá de las materias primas, ya que la producción local puede simplificar la cualificación, el servicio posventa, la coordinación del reciclaje y la documentación de cumplimiento. Por lo tanto, las empresas que combinan la química del zinc con procesos de fabricación escalables pueden posicionar sus productos en torno a la resiliencia del suministro, además del rendimiento técnico. Los equipos de compras pueden considerar cada vez más la diversificación del abastecimiento como un atributo de gestión de riesgos.
Tendencias futuras del mercado de baterías de zinc
Sistemas de almacenamiento de zinc definidos por software
Es probable que las tendencias del mercado de baterías de zinc incluyan cada vez más controles definidos por software que optimicen la carga, la programación de la descarga, la gestión de la degradación y la disponibilidad de los activos. A medida que las instalaciones recargables crecen, el software puede convertirse en una capa competitiva en lugar de un accesorio. La monitorización digital puede identificar anomalías en el electrolito, la temperatura, el voltaje y la corriente antes de que afecten la disponibilidad del sistema, mientras que los algoritmos predictivos pueden coordinar el almacenamiento con la generación de energía renovable y las señales de la red. Es probable que los desarrolladores también integren análisis a nivel de flota en activos geográficamente dispersos. Este cambio debería favorecer a los proveedores capaces de combinar química, electrónica de potencia, controles, ciberseguridad y servicio del ciclo de vida. El resultado será un mayor énfasis en las garantías de rendimiento del sistema y los modelos operativos basados en datos, lo que convierte la capacidad del software en un importante factor diferenciador junto con la química de las celdas.
Optimización química específica para cada aplicación
Es probable que el desarrollo de productos futuros se aleje de una única química que sirva para todos los casos de uso. El zinc-aire puede seguir optimizándose para aplicaciones primarias compactas, el níquel-zinc para baterías de respaldo de alta potencia, el zinc-ión para sistemas recargables modulares y el zinc-bromo para almacenamiento estacionario de mayor duración. Esta especialización puede mejorar la eficiencia de la ingeniería, ya que el diseño de los electrodos, la formulación del electrolito, el empaquetado y los controles pueden ajustarse a ciclos de trabajo definidos. Los fabricantes podrían utilizar cada vez más los datos de las aplicaciones para refinar las condiciones de garantía, los intervalos de servicio y los rangos de operación. Dicha especialización también permite establecer alianzas con fabricantes de equipos que requieren características eléctricas y mecánicas precisas. Con el tiempo, la ventaja competitiva podría pasar de poseer únicamente una química de zinc a demostrar una arquitectura de aplicación completa con rendimiento, capacidad de fabricación y rentabilidad del servicio validados.
Oportunidades de mercado para baterías de zinc
Centros locales de fabricación y cualificación
Los fabricantes tienen la oportunidad de establecer centros regionales de cualificación que combinen la producción piloto, la certificación, las pruebas para clientes y el servicio técnico. Estas instalaciones pueden reducir la distancia entre el desarrollo del producto y su comercialización, especialmente para empresas de servicios públicos y clientes industriales que requieren una validación exhaustiva antes de aprobar nuevas tecnologías químicas. En Norteamérica y Europa, la producción localizada puede respaldar los objetivos de adquisición vinculados a la resiliencia del suministro y la fabricación nacional. En Asia-Pacífico, los centros regionales pueden aprovechar los ecosistemas ya establecidos de fabricación de productos electrónicos y baterías. La oportunidad no reside simplemente en construir fábricas, sino en crear procesos de cualificación repetibles que acorten los ciclos de adopción por parte de los clientes. Las empresas que combinan la ingeniería local con módulos estandarizados, métricas de calidad transparentes y un servicio posventa fiable pueden mejorar la conversión de proyectos piloto en pedidos recurrentes.
Servicios integrados de reciclaje y materiales circulares
Una segunda oportunidad reside en integrar los servicios de recogida, reciclaje, recuperación de materiales y sustitución en la oferta de baterías. Las pilas primarias de zinc ya se comercializan a través de canales minoristas consolidados, mientras que los sistemas secundarios generarán en el futuro flujos de módulos, electrolitos, electrodos y componentes de equilibrio de sistemas de mayor tamaño. Los proveedores pueden diseñar contratos que incluyan cláusulas de devolución, reacondicionamiento cuando sea técnicamente factible y acuerdos de recuperación de materiales. Estos servicios pueden reforzar el cumplimiento de la normativa en constante evolución sobre baterías, a la vez que reducen la incertidumbre del cliente respecto a la gestión al final de su vida útil. También pueden generar oportunidades de ingresos adicionales mediante la recuperación de materiales y acuerdos de servicio. Para los grandes compradores industriales y de servicios públicos, una ruta circular documentada puede formar parte de la cualificación del proveedor, convirtiendo la capacidad de reciclaje en un factor diferenciador comercial, en lugar de una iniciativa puramente medioambiental.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -