
亜鉛バッテリー市場:規模・成長・予測 2034
亜鉛電池市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:電池タイプ別(亜鉛空気電池、ニッケル亜鉛電池、亜鉛イオン電池、亜鉛臭素電池)、充電性別(一次電池および二次電池)、用途別(医療機器、公益事業、自動車・輸送機器、産業機器、民生機器)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00039686
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 30, 2026


2025年の市場規模
11億3000 万米ドル
基準年値
2034年の予測
16億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.41 %
成長率
対象市場
127 億米ドル
(2026年~2034年)
亜鉛電池市場は、2025年には11億3,000万米ドルと評価され、2034年には16億6,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.41%を記録する見込みです。この市場は、一次電池と二次電池の両方の形態で、亜鉛空気電池、ニッケル亜鉛電池、亜鉛イオン電池、亜鉛臭素電池といった化学組成を網羅しており、医療、公益事業、自動車・輸送、産業、および民生機器など幅広い用途に対応しています。市場の見通しは、確立された一次電池に加え、新興の充電式システムも反映しています。
北米では、電力網のレジリエンス強化プログラム、データセンターのバックアップ要件、国内バッテリー製造へのインセンティブなどが亜鉛系システムの需要を押し上げており、着実な拡大が見込まれています。同地域の亜鉛電池市場規模は、電力会社の調達、重要インフラのレジリエンス強化、そして熱管理要件を低減しつつバッテリーサプライチェーンを多様化できる化学組成への関心によって支えられています。
亜鉛電池市場の評価と洞察
- 北米:北米は、電力網の安定性、国内製造、長期蓄電への投資に支えられ、2025年には亜鉛電池市場の34~38%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5~7%で拡大すると予想されています。
- 米国:米国は2025年には北米全体の収益の78~82%を占めると予想され、公益事業、防衛、データセンターが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)5~7%で成長すると見込まれています。
- 欧州:欧州は2025年には25~29%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)4~6%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインは、蓄電政策、産業の電化、バッテリーの持続可能性に関する要件を通じて普及を支援している。
- アジア太平洋地域:アジア太平洋地域は、2025年には27~31%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)5~7%で成長すると予測されている。中国、日本、韓国、インド、オーストラリアは、製造業の厚みと、拡大するエネルギー貯蔵および電子機器の需要を兼ね備えている。
- 最大のセグメント:二次電池は、2025年には市場シェアの52~58%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)5~7%で成長すると予測されており、これは充電式蓄電用途の拡大を反映している。
- 高成長分野:亜鉛臭素は、長期定置型蓄電設備の導入に支えられ、2025年には市場シェア14~18%、2026~2034年には年平均成長率(CAGR)7~9%と予測されています。
- 詳細に分析された主要企業:デュラセル社、イーストマン・コダック社、エナジャイザー・ホールディングス社、パナソニックエナジー社、GPインダストリーズ社、アバウンド・エナジー社、エナポリAB社、インプリント・エナジー社、フィナジー社、レナータSA社、イオス・エナジー・エンタープライズ社、ヴァルタAG社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
亜鉛電池業界は、一次電池への依存から、多様な充電式亜鉛電池へと移行しつつあります。補聴器用電池としては亜鉛空気電池が依然として主流であり、定置型蓄電分野では亜鉛臭素電池と亜鉛イオン電池が着実に進歩を遂げています。ニッケル亜鉛電池は、安全性とエネルギー供給が重要な要素となる高出力用途に使用されています。業界の現在のトレンドとしては、電極開発、電解液化学、腐食防止、組立工程の自動化、および材料の現地調達への注力が高まっています。
今後、亜鉛電池市場における亜鉛電池の採用は、安全性、供給源の多様性、および持続時間といった点でリチウムイオン電池の性能を上回るニーズがある分野に重点が置かれると予想される。北米および欧州の電池開発企業は、現地での製造および検証能力に投資しており、一方、アジアの企業は一次電池および電子機器における規模の優位性を維持している。トレーサビリティ、リサイクル、責任ある材料使用、および防火安全性に重点を置いた規制により、他の電池化学の認証取得が促進されるだろう。
亜鉛電池市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 11億3000万米ドル |
| 2034年までの市場規模 | 16億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.41% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
亜鉛電池市場分析
需要は2つの異なるエコシステムによって牽引されるでしょう。一次亜鉛電池は、補聴器、家電製品、警報装置など、小型で信頼性の高い電源が必要とされる製品に使用されます。一方、二次電池は、バックアップ電源、産業用途、グリッド規模の蓄電ニーズに対応します。したがって、亜鉛電池の市場成長は、交換需要と新規設置の両方によって影響を受けるでしょう。亜鉛の供給源は地理的に多様であり、水系電解質は定置型用途における火災リスクの軽減に役立ちます。
亜鉛電池市場レポートによると、精製亜鉛、マンガン化合物、炭素系部品、触媒、膜、セパレーター、集電体、電解質、製造装置など、バリューチェーンの様々な段階で複数の原材料が必要となります。電池メーカーにとっては、エネルギー密度とサイクル寿命、そして耐腐食性と充電効率の適切なバランスを取ることが不可欠です。最後に、システムインテグレーターには、パワーエレクトロニクス、環境制御、バッテリー管理システム、ソフトウェアが含まれます。
既存の消費者向け電池メーカーとテクノロジー企業の間では、競争の激しさに差がある。パナソニックエナジー、エナジャイザーホールディングス、デュラセル、GPインダストリーズ、レナータ、ヴァルタは、既存の販売チャネルと一次電池に関する知識を強みとしている。一方、アバウンドエナジー、エナポリ、インプリントエナジー、フィナジー、イオスエナジーエンタープライズは、技術の商業化や蓄電に特化している。
現在、投資は、無差別な生産能力よりも、パイロットラン、知的財産、認証、特定の用途に向けたパートナーシップを重視している。Eos Energy Enterprises, Inc.は米国を拠点とする製造とソフトウェア統合を特徴とし、ABOUND Energy Inc.はZaerasシステムを開発している。パナソニックエナジー株式会社は亜鉛空気電池と亜鉛炭素電池を提供している。したがって、亜鉛電池の予測は、確立された一次電池が安定した収入を生み出す一方で、二次電池が存続可能性と安定した生産を競うという二層構造の市場によって特徴づけられるだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
亜鉛電池市場:戦略的洞察
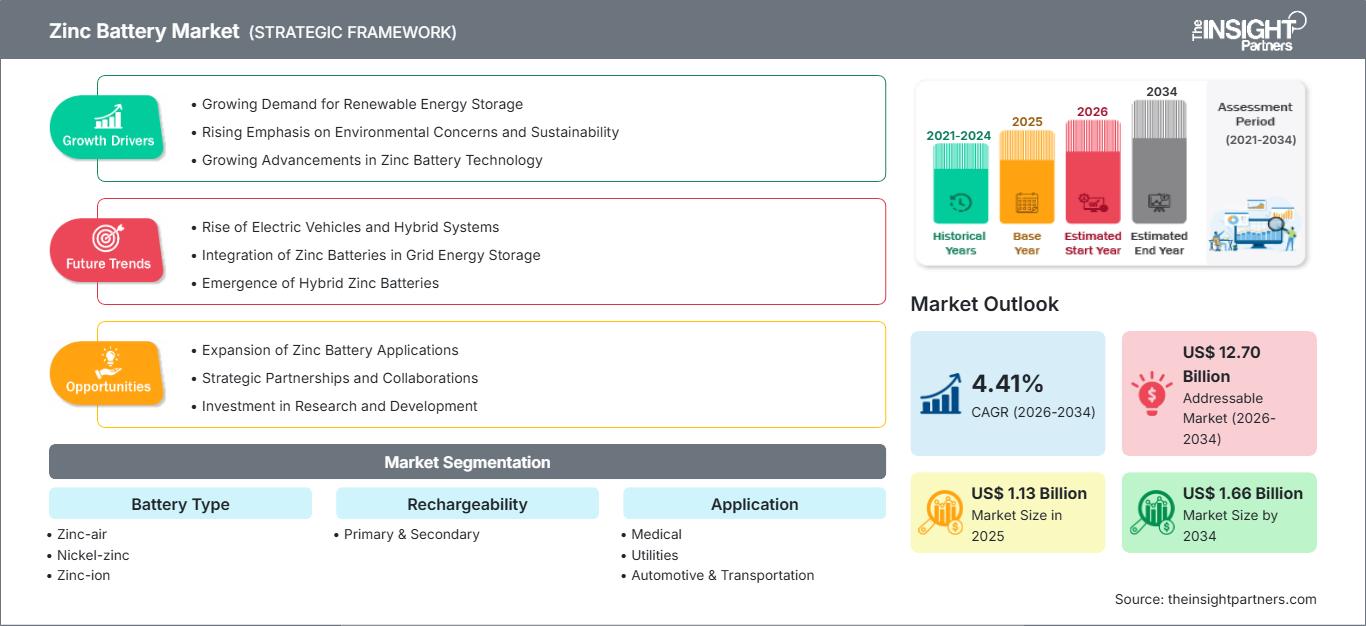
地域別分析
北米亜鉛電池市場
北米は2025年には世界の収益の34~38%を占めると推定され、2034年までの年平均成長率は5~7%と見込まれています。送電網の近代化、重要負荷への耐性強化、エネルギー貯蔵における防火対策への注目の高まりなどが、この分野の成長を後押ししています。豊富な亜鉛を利用した非リチウム系電池の国内生産に対する米国の支援は、この技術の経済性にとって有利に働いています。
エネルギー貯蔵は、データセンター、通信バックアップ、防衛、産業用マイクログリッドと並んで、段階的に最も有望な分野です。カナダはクリーンエネルギー関連の技術とアプリケーションの開発におけるパートナーであり、メキシコは製造業と電子機器分野で連携を強化しています。調達に関する選択においては、セルのコストに加え、設置費用、耐用年数、ライセンス、保険、サプライチェーンの問題など、総コストがますます考慮されるようになっています。
米国亜鉛電池市場
米国は2025年には北米全体の収益の78~82%を占めると推定されており、年平均成長率(CAGR)は5~7%で成長すると予測されている。国内での電池生産、電力網の安定性、クリーンエネルギーインフラの整備を促進することを目的とした連邦政府および州政府のプログラムは、亜鉛蓄電・バックアップソリューションの商業化機会を拡大する。
亜鉛電池市場の予測によると、需要は電力会社、データセンター、防衛、産業施設、および一部の医療・消費者セグメントに及んでいます。Eos Energy Enterprises, Inc.は既に米国に製造拠点を確立しているという評判を得ていますが、Imprint Energy, Inc.などの企業は特定の充電式ソリューションに注力しています。購入決定は、製品の認証、国内調達、システムの寿命、保守性に基づいて行われることがますます多くなっています。
欧州亜鉛電池市場
欧州は2025年には25~29%のシェアを占め、年平均成長率(CAGR)は4~6%になると予測されている。ドイツは産業エネルギー管理、分散型蓄電、高性能バッテリー技術により、引き続き市場をリードする。英国も、電力系統の安定化や亜鉛系バッテリーを用いた長期蓄電プロジェクトへのニーズがあるため、重要な位置を占めている。
フランス、イタリア、スペインは、再生可能エネルギーの導入と産業電化への取り組みにより、バッテリーに対する需要をさらに高めています。ヨーロッパにおけるバッテリー規制、ライフサイクルにおける透明性、リサイクル、そして環境有害物質の不使用といった基準は、メーカーに適切な資源管理を促しています。そのため、ヨーロッパはサプライチェーンの安全性と持続可能性を両立させた技術にとって好機となっており、地元の企業やバッテリーベンダーは電力会社や産業顧客との提携を巡ってしのぎを削っています。
アジア太平洋地域の亜鉛電池市場
アジア太平洋地域は、2025年には売上高の27~31%を占め、年平均成長率(CAGR)5~7%で拡大すると予測されている。中国は製造効率によって地域活動を支配し、日本と韓国はバッテリー技術と応用で貢献している。インドとオーストラリアは、エレクトロニクス、分散型発電、鉱業、送電網の近代化を通じて需要を創出している。
再生可能エネルギーの統合、国内製造、エネルギー安全保障に対する政策支援は、大きな基盤となる。従来型の亜鉛電池は依然として民生用電子機器に用いられているが、亜鉛イオン電池や臭化亜鉛二次電池は定置型用途向けに研究が進められている。この地域における競争は、効率性と製造コストに基づいて行われるだろう。
中東・アフリカの亜鉛電池市場
中東・アフリカ地域は年平均成長率(CAGR)3~5%で拡大すると予測されている。サウジアラビアとアラブ首長国連邦は、エネルギーの多様化、インテリジェントなインフラ、レジリエンス投資を活用することで高い商業的価値を提供し、南アフリカは産業および電力システムの制約により需要を創出している。
亜鉛電池システムは、安全性と操作の容易さが重要なバックアップ電源や長期的なエネルギーソリューションを必要とする用途に最適です。鉱業、通信、遠隔インフラ、マイクログリッドなども、このシステムの応用が期待できる分野です。ただし、こうしたプロジェクトの事業化は、資金調達、機器の輸入、技術力、そして現地でのサービス提供能力に左右されます。

セグメンテーション分析
電池のタイプ
電池タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)5~7%で拡大すると予測されています。技術選択は、エネルギー密度、電力供給能力、充電性、動作環境、および用途要件によって異なります。亜鉛電池市場は、成熟した亜鉛空気電池に加え、ニッケル亜鉛電池、亜鉛イオン電池、亜鉛臭素電池といった新しいプラットフォームも網羅しており、それぞれの化学組成によって商業化の進捗状況は異なります。
- 亜鉛空気電池:小型の一次電池、特に補聴器で広く採用されており、高い理論エネルギー密度と軽量性という利点を持つ。充電式電池には、空気電極の耐久性と環境耐性の向上が求められる。
- ニッケル亜鉛:ニッケル亜鉛は、高出力、堅牢なサイクル特性、および安全性の向上を必要とする用途に適しています。特に、信頼性の高いピーク電力供給を必要とするバックアップ電源や産業機器への適用が戦略的に最も有効です。
- 亜鉛イオン:亜鉛イオンは、亜鉛が豊富に存在し、不燃性の電解質を使用できることから、水系二次電池の開発において注目を集めている。商業的な優先事項としては、サイクル寿命、デンドライト抑制、エネルギー密度などが挙げられる。
- 亜鉛臭素:亜鉛臭素は、放電時間の延長、拡張性、安全性といった点でシステムレベルの投資が正当化される定置型蓄電に適しています。フロー型およびハイブリッド型のアーキテクチャでは、電力とエネルギーの要件を個別に構成できます。
充電可能
充電式蓄電池分野は、2026年から2034年にかけて年平均成長率(CAGR)5~7%で成長すると予測されています。初期費用が低く、保存期間が長く、交換が容易な点が重要な主要製品は引き続き高い地位を維持する一方、蓄電池顧客が繰り返しサイクル動作や資産の長期利用を求めるようになるにつれ、二次システムの重要性が高まっています。
- 一次電池:一次電池は、補聴器、家庭用機器、警報装置、その他の低電力機器にとって依然として不可欠な存在です。成熟したサプライチェーン、標準化されたフォーマット、そして予測可能な交換サイクルが、確立された消費者市場における安定した需要を支えています。
- 二次電池:二次電池は、バックアップ電源、産業用電源、電力会社向け電源、マイクログリッドなど、様々な用途でますます評価が高まっています。顧客が充放電サイクル性能、安全性、持続時間、使い捨て電源への依存度低減を重視する場合、二次電池の戦略的価値は高まります。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)4~6%で成長すると予測されています。採用状況は、デューティサイクル、電力要件、環境条件、認証ニーズによって異なります。医療機器や民生機器では小型化と信頼性が重視される一方、電力会社や産業機器のユーザーは、耐久性、安全性、保守性、ライフサイクルコストを優先します。
- 医療分野:医療用途では、安定した電圧、コンパクトな形状、そして信頼性の高い動作が重視されます。補聴器は依然として重要な用途であり、特殊な機器は高信頼性の亜鉛系電池の需要を生み出しています。
- 公益事業:公益事業における用途は、定置型蓄電、再生可能エネルギーの統合、ピーク負荷管理、およびレジリエンスに重点を置いています。亜鉛臭素電池をはじめとする充電式蓄電システムは、長期間の稼働と安全性がサイトの経済性に影響を与える場合に有効です。
- 自動車・輸送分野:自動車および輸送分野における機会は、補助電源、特殊システム、および安全性と高出力が重要な用途に集中しています。普及は、認証、パッケージング、サイクル要件、および既存のリチウム技術との競争に左右されます。
- 産業分野:産業需要には、バックアップ電源、制御システム、通信インフラ、および厳しい条件下で安定したエネルギーを必要とする機器が含まれます。亜鉛系化学製品は、熱安全性とメンテナンスの容易さが重視される分野でシェアを拡大する可能性があります。
- 消費者向け機器:消費者向け機器は、携帯電子機器、家庭用機器、補聴器などを含む成熟した交換市場を形成しています。ブランドへの信頼、漏電耐性、耐用年数、小売店での入手可能性、標準化されたフォーマットは、依然として重要な購入基準となっています。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
医学 |
中くらい |
補聴器 |
成熟した |
|
公共事業 |
高い |
グリッドストレージ |
スケーリング |
|
自動車・輸送 |
中くらい |
補助動力 |
新興 |
|
工業 |
高い |
バックアップ電源 |
スケーリング |
|
消費者向けデバイス |
高い |
初代細胞 |
成熟した |
亜鉛電池市場の成長要因と影響分析
長期保管調達の拡大
長時間エネルギー貯蔵の調達は、購入者が持続時間、安全性、設置場所、経済性を総合的に考慮するため、充電式亜鉛ソリューションにとって独自の道筋として発展しつつあります。亜鉛臭素システムと亜鉛空気システムは、特に短時間のピーク後に再生可能エネルギーと連携して貯蔵システムを稼働させる必要がある状況において、数時間にわたる用途に適しています。これは、火災リスクへの対処が許認可や保険の取得を容易にする公益事業規模、マイクログリッド、重要インフラの展開において最も普及するでしょう。調達が技術にますます偏らないようになるにつれて、亜鉛供給業者にとっての利点は、セルの特定のエネルギーではなく、システムの価値提案に基づいて競争しなければならないことです。
重要インフラにおけるより安全なバッテリー化学への需要
安全性への配慮は、家電製品の範囲を超え、データセンター、通信インフラ、軍事施設、病院、製造工場へと拡大している。亜鉛を含む化学、特に水溶液化学は、高密度エネルギー貯蔵設備に特徴的な熱暴走のリスクを低減できる可能性がある。これは、厳格な試験、認証、監視、筐体設計の必要性を否定するものではないが、インフラ所有者が考慮する基準の変化を示している。スペースが限られている、あるいは熱リスクによるペナルティが大きいインフラプロジェクトでは、より安全な設計を重視できるようになるだろう。その結果、ベンダーはエネルギー密度よりも安全性を重視する、より価値の高いプロジェクトをターゲットにできるようになる可能性がある。
電池材料サプライチェーンの多様化
電池の購入者や政策立案者は、材料の入手可能性、地理的な集中、リサイクル、国内製造をより重視するようになっている。亜鉛は広く取引されており、確立された産業サプライチェーンによって支えられているため、製造業者は、より集中した重要鉱物ネットワークに依存する化学組成とは異なる原料プロファイルを得ることができる。この要因は、政府や産業顧客が戦略的なエネルギー技術に対するより大きな管理を求めている北米、ヨーロッパ、アジアにおける現地化戦略を後押ししている。その効果は原材料にとどまらず、現地生産によって認証、アフターサービス、リサイクル調整、コンプライアンス文書作成が簡素化される。亜鉛化学と拡張可能な製造プロセスを組み合わせた企業は、供給の安定性と技術的性能の両方を軸に製品を位置づけることができる。調達チームは、多様な調達先をリスク管理の要素として捉えるようになるだろう。
亜鉛電池市場の将来動向
ソフトウェア定義型亜鉛貯蔵システム
亜鉛電池市場のトレンドは、充電、放電スケジュール、劣化管理、および資産可用性を最適化するソフトウェア定義制御をますます取り入れていくと考えられます。充電式設備の規模が拡大するにつれ、ソフトウェアは単なる付属品ではなく、競争力のあるレイヤーとなる可能性があります。デジタル監視により、電解液、温度、電圧、電流の異常がシステムの可用性に影響を与える前に特定でき、予測アルゴリズムによって蓄電と再生可能エネルギー発電およびグリッド信号を連携させることができます。開発者は、地理的に分散した資産全体にわたって、フリートレベルの分析を統合する可能性が高いでしょう。この変化は、化学、パワーエレクトロニクス、制御、サイバーセキュリティ、ライフサイクルサービスを組み合わせることができるサプライヤーに有利に働くはずです。その結果、システム性能保証とデータに基づいた運用モデルへの重視が高まり、ソフトウェア機能はセル化学と並んで重要な差別化要因となるでしょう。
用途別化学最適化
将来の製品開発は、あらゆる用途に対応する単一の化学組成から脱却していく可能性が高い。亜鉛空気電池は小型一次電池用途に、ニッケル亜鉛電池は高出力バックアップ電池用途に、亜鉛イオン電池はモジュール式充電システム用途に、そして亜鉛臭素電池は長時間の定置型蓄電用途にそれぞれ最適化された状態を維持できるだろう。このような専門化によって、電極設計、電解液組成、パッケージング、および制御を特定のデューティサイクルに合わせて調整できるため、エンジニアリング効率が向上する。メーカーは、保証条件、サービス間隔、および動作範囲を改良するために、アプリケーションデータをますます活用するようになるだろう。このような専門化は、精密な電気的および機械的特性を必要とする機器メーカーとのパートナーシップも可能にする。時間の経過とともに、競争優位性は、亜鉛化学組成のみを保有することから、性能、製造性、およびサービス経済性が検証された完全なアプリケーションアーキテクチャを実証することへと移行していく可能性がある。
亜鉛電池市場の機会
地域密着型の製造・認証拠点
メーカーは、試作生産、認証、顧客テスト、技術サービスを組み合わせた地域認定ハブを設立する機会を得ています。このような施設は、特に新しい化学物質の承認前に広範な検証を必要とする電力会社や産業顧客にとって、製品開発から商業展開までの期間を短縮できます。北米とヨーロッパでは、現地生産は供給の安定性と国内製造に関連する調達目標をサポートできます。アジア太平洋地域では、地域ハブは確立された電子機器およびバッテリー製造のエコシステムを活用できます。この機会は、単に工場を建設することではなく、顧客の導入サイクルを短縮する再現可能な認定経路を構築することです。現地のエンジニアリングと標準化されたモジュール、透明性の高い品質指標、信頼できるアフターサービスを組み合わせることで、企業は試作プロジェクトから継続的な注文への転換率を向上させることができます。
統合型リサイクルおよび循環型マテリアルサービス
2つ目の機会は、バッテリー製品に回収、リサイクル、材料回収、交換サービスを統合することにあります。一次亜鉛電池は既に成熟した小売チャネルを通じて流通しており、二次電池システムは将来的に大型モジュール、電解液、電極、およびシステム構成部品の供給源となるでしょう。サプライヤーは、回収条項、技術的に可能な場合の再生、材料回収パートナーシップを含む契約を設計できます。このようなサービスは、進化するバッテリー規制への準拠を強化すると同時に、使用済みバッテリーの管理に関する顧客の不安を軽減します。また、回収材料やサービス契約を通じて二次的な収益機会を生み出すこともできます。大規模な産業および公益事業の購入者にとって、文書化された循環型プロセスはサプライヤーの資格要件の一部となり、リサイクル能力は単なる環境イニシアチブではなく、商業的な差別化要因となる可能性があります。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -