
Marché des batteries de Zinc : taille, part de marché et prévisions 2034
Taille et prévisions du marché des batteries zinc (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par type de batterie (zinc-air, nickel-zinc, zinc-ion, zinc-brome), rechargeabilité (primaire et secondaire), application (médicale, services publics, automobile et transport, industrielle, appareils grand public)
- Statut : Données publiées
- Code du rapport : TIPRE00039686
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 30, 2026


Taille du marché en 2025
1,13 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
1,66 milliard de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,41 %
taux de croissance
Marché adressable
12,70 milliards de dollars américains
(2026-2034)
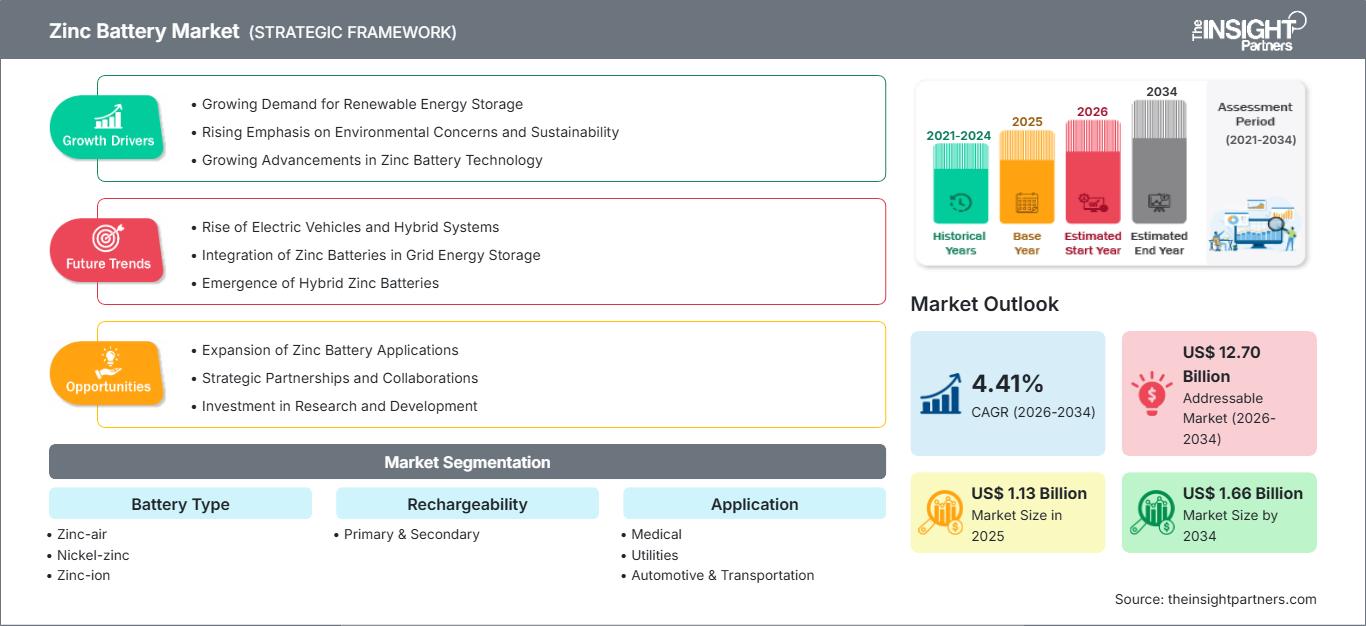
Le marché des piles au zinc était évalué à 1,13 milliard de dollars américains en 2025 et devrait atteindre 1,66 milliard de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 4,41 % sur la période 2026-2034. Ce marché englobe les technologies zinc-air, nickel-zinc, zinc-ion et zinc-brome, pour les piles primaires et secondaires, et trouve des applications dans les secteurs médical, des services publics, de l'automobile et des transports, industriel et grand public. Ses perspectives reflètent la présence de piles primaires bien établies et l'émergence de nouveaux systèmes rechargeables.
L'Amérique du Nord est bien positionnée pour une expansion maîtrisée, les programmes de résilience des réseaux électriques, les exigences en matière de systèmes de secours pour les centres de données et les incitations à la fabrication nationale de batteries renforçant la demande de systèmes à base de zinc. La taille du marché des batteries au zinc dans la région est soutenue par les achats des services publics, la résilience des infrastructures critiques et l'intérêt pour les technologies chimiques permettant de réduire les besoins en gestion thermique tout en diversifiant les chaînes d'approvisionnement.
Analyse et perspectives du marché des piles au zinc
- Amérique du Nord : L'Amérique du Nord devrait détenir une part de marché de 34 à 38 % pour les batteries au zinc en 2025 et connaître une croissance annuelle composée de 5 à 7 % entre 2026 et 2034, grâce à la résilience du réseau électrique, à la production nationale et aux investissements dans le stockage à long terme.
- États-Unis : Les États-Unis devraient représenter 78 à 82 % des revenus nord-américains en 2025 et connaître une croissance annuelle composée de 5 à 7 % entre 2026 et 2034, tirée par les services publics, la défense et les centres de données.
- Europe : La part de l'Europe devrait se situer entre 25 et 29 % en 2025, avec un TCAC estimé entre 4 et 6 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutiennent l'adoption de ces technologies grâce à des politiques de stockage, à l'électrification industrielle et à des exigences en matière de durabilité des batteries.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 27 à 31 % en 2025 et un TCAC de 5 à 7 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie combinant une forte capacité de production avec une demande croissante en matière de stockage d'énergie et d'électronique.
- Segment le plus important : les batteries secondaires devraient détenir une part de marché de 52 à 58 % en 2025 et connaître une croissance annuelle composée de 5 à 7 % entre 2026 et 2034, reflétant l’expansion des applications de stockage rechargeable.
- Segment à forte croissance : Le zinc-brome devrait représenter une part de marché de 14 à 18 % en 2025 et un TCAC de 7 à 9 % entre 2026 et 2034, soutenu par des déploiements de stockage stationnaire de longue durée.
- Principales entreprises analysées en détail : Duracell Inc. ; Eastman Kodak Company ; Energizer Holdings, Inc. ; Panasonic Energy Co., Ltd. ; GP Industries Limited ; ABOUND Energy Inc. ; Enerpoly AB ; Imprint Energy, Inc. ; Phinergy Ltd. ; Renata SA ; Eos Energy Enterprises, Inc. ; VARTA AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'industrie des piles au zinc évolue, passant d'une dépendance prédominante aux piles primaires à une plus grande diversité de piles rechargeables au zinc. Les piles zinc-air restent largement utilisées dans les appareils auditifs, tandis que les piles zinc-brome et zinc-ion continuent de progresser dans le secteur du stockage stationnaire d'énergie. Les piles nickel-zinc sont utilisées pour les applications haute puissance, où la sécurité et la fourniture d'énergie sont des facteurs essentiels. Les tendances actuelles du secteur incluent un intérêt accru pour le développement des électrodes, la chimie des électrolytes, la protection contre la corrosion, l'automatisation du processus d'assemblage et l'approvisionnement local en matériaux.
À l'avenir, l'adoption des batteries zinc-air se concentrera probablement sur les domaines où les exigences en matière de sécurité, de diversification des sources d'approvisionnement et d'autonomie surpassent celles des batteries lithium-ion en termes de performances. Les fabricants de batteries nord-américains et européens investissent dans des capacités de production et de validation locales, tandis que les acteurs asiatiques conservent leurs avantages d'échelle dans la fabrication de piles primaires et de composants électroniques. Une réglementation axée sur la traçabilité, le recyclage, l'utilisation responsable des matériaux et la sécurité incendie devrait favoriser la qualification d'autres technologies de batteries.
Portée du rapport sur le marché des piles au zinc
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,13 milliard de dollars américains |
| Taille du marché d'ici 2034 | 1,66 milliard de dollars américains |
| TCAC mondial (2026 - 2034) | 4,41% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des piles au zinc
La demande sera alimentée par deux écosystèmes distincts. Les piles primaires au zinc sont utilisées dans les appareils auditifs, l'électronique grand public, les alarmes et autres produits nécessitant une source d'énergie compacte et fiable, tandis que les piles secondaires répondront aux besoins en alimentation de secours, applications industrielles et stockage d'énergie à grande échelle. Par conséquent, la croissance du marché des piles au zinc sera influencée à la fois par les besoins de remplacement et les nouvelles installations. Les sources de zinc sont géographiquement diversifiées et les électrolytes aqueux contribuent à limiter les risques d'incendie dans les applications stationnaires.
D'après le rapport sur le marché des batteries zinc, plusieurs matières premières sont nécessaires à différentes étapes de la chaîne de valeur, notamment le zinc purifié, les composés de manganèse, les composants à base de carbone, les catalyseurs, les membranes, les séparateurs, les collecteurs de courant, les électrolytes et les équipements de fabrication. Les fabricants de cellules devront trouver le juste équilibre entre la densité énergétique et la durée de vie, d'une part, et la résistance à la corrosion et l'efficacité de charge, d'autre part. Enfin, les intégrateurs de systèmes devront prendre en charge l'électronique de puissance, les systèmes de contrôle environnemental, les systèmes de gestion des batteries et les logiciels.
L'intensité concurrentielle varie entre les entreprises historiques de piles grand public et les sociétés technologiques. Panasonic Energy Co., Ltd., Energizer Holdings, Inc., Duracell Inc., GP Industries Limited, Renata SA et VARTA AG bénéficient d'un avantage concurrentiel grâce à leurs réseaux de distribution existants et à leur expertise en matière de piles primaires. À l'inverse, ABOUND Energy Inc., Enerpoly AB, Imprint Energy, Inc., Phinergy Ltd. et Eos Energy Enterprises, Inc. se sont spécialisées dans la commercialisation de technologies ou le stockage d'énergie.
Les investissements privilégient désormais les projets pilotes, la propriété intellectuelle, la certification et les partenariats axés sur des applications spécifiques plutôt que sur une capacité de production généralisée. Eos Energy Enterprises, Inc. se caractérise par sa production et son intégration logicielle basées aux États-Unis, tandis qu'ABOUND Energy Inc. développe son système Zaeras. Panasonic Energy Co., Ltd. propose des batteries zinc-air et zinc-carbone. Le marché des batteries zinc devrait ainsi se caractériser par deux segments : d'un côté, les batteries primaires bien établies génèrent des revenus stables ; de l'autre, les batteries secondaires s'efforcent d'assurer leur viabilité et une production régulière.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des piles au zinc : Perspectives stratégiques
Perspectives régionales
marché des piles au zinc en Amérique du Nord
L'Amérique du Nord devrait représenter entre 34 et 38 % des revenus mondiaux en 2025, avec un taux de croissance annuel composé (TCAC) de 5 à 7 % jusqu'en 2034. La modernisation des réseaux électriques, la résilience face aux pics de consommation et l'attention accrue portée à la sécurité incendie dans le stockage de l'énergie contribuent à cette croissance. Le soutien américain à la production nationale de batteries non au lithium, utilisant le zinc, abondant dans le pays, est un atout pour la rentabilité de cette technologie.
Le stockage d'énergie représente l'opportunité de croissance la plus évidente, au même titre que les centres de données, les systèmes de secours pour les télécommunications, la défense et les micro-réseaux industriels. Le Canada est un partenaire dans le développement des technologies et des applications liées aux énergies propres, tandis que le Mexique y apporte son expertise en matière de fabrication et d'électronique. Les choix d'approvisionnement tiennent de plus en plus compte du coût total de l'installation, de la durée, des licences, des assurances et des problématiques liées à la chaîne d'approvisionnement, en plus du coût des cellules.
marché américain des piles au zinc
Les États-Unis devraient représenter entre 78 et 82 % des revenus nord-américains en 2025 et leur croissance annuelle composée devrait se situer entre 5 et 7 %. Les programmes fédéraux et étatiques visant à encourager la production nationale de batteries, la sécurité du réseau électrique et les infrastructures d'énergie propre renforcent les opportunités de commercialisation des solutions de stockage et de secours au zinc.
D'après les prévisions du marché des piles au zinc, la demande concerne les services publics, les centres de données, la défense, les sites industriels, ainsi que certains segments de la santé et de la consommation. Eos Energy Enterprises, Inc. bénéficie déjà d'une solide réputation grâce à son important site de production aux États-Unis, tandis qu'Imprint Energy, Inc. et d'autres entreprises se concentrent sur des solutions rechargeables spécifiques. Le choix d'achat repose de plus en plus sur la certification des produits, l'approvisionnement local, la durée de vie du système et sa facilité d'entretien.
marché européen des piles au zinc
On estime que l'Europe détiendra une part de marché de 25 à 29 % en 2025 et enregistrera un taux de croissance annuel composé (TCAC) de 4 à 6 %. L'Allemagne demeure leader grâce à sa gestion de l'énergie industrielle, au stockage distribué et à l'ingénierie de batteries haute performance. Le Royaume-Uni joue également un rôle important en raison des besoins en matière d'équilibrage du réseau et de projets de stockage à long terme, qui peuvent être réalisés à l'aide de batteries zinc.
La France, l'Italie et l'Espagne génèrent une demande accrue de batteries grâce à l'intégration des énergies renouvelables et aux efforts d'électrification industrielle. En Europe, la réglementation des batteries, la transparence de leur cycle de vie, le recyclage et l'absence de substances nocives pour l'environnement incitent les fabricants à une gestion responsable des ressources. L'Europe offre ainsi un terrain propice au développement de technologies alliant sécurité et durabilité de la chaîne d'approvisionnement, les acteurs locaux et les fournisseurs de batteries rivalisant pour nouer des partenariats avec les entreprises de services publics et les clients industriels.
marché des piles au zinc en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 27 et 31 % du chiffre d'affaires en 2025 et connaître une croissance annuelle composée de 5 à 7 %. La Chine domine les activités régionales grâce à son efficacité manufacturière, tandis que le Japon et la Corée du Sud contribuent par leurs technologies et applications liées aux batteries. L'Inde et l'Australie stimulent la demande grâce à l'électronique, la production décentralisée d'électricité, l'exploitation minière et la modernisation des réseaux électriques.
Le soutien politique apporté à l'intégration des énergies renouvelables, à la production nationale et à la sécurité énergétique offre un cadre propice. Si les piles zinc traditionnelles restent pertinentes pour l'électronique grand public, les batteries zinc-ion et les batteries zinc-bromure rechargeables sont étudiées pour les applications stationnaires. La concurrence dans la région reposera sur l'efficacité et les coûts de production.
marché des piles au zinc au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 3 à 5 %. L’Arabie saoudite et les Émirats arabes unis offrent un fort potentiel commercial grâce à la diversification énergétique, aux infrastructures intelligentes et aux investissements dans la résilience, tandis que l’Afrique du Sud génère une demande en raison des limitations de son secteur industriel et de son réseau électrique.
Le système de batteries zinc est idéal pour les applications nécessitant des solutions énergétiques de secours et à long terme, où la sécurité et la facilité d'utilisation sont primordiales. Les secteurs minier, des télécommunications, des infrastructures isolées et des micro-réseaux constituent d'autres débouchés pour cette application. La rentabilité de tels projets dépend toutefois du financement, de l'importation des équipements, de l'expertise technique et des capacités de service locales.

Analyse de segmentation
Type de batterie
Le segment des types de batteries devrait connaître une croissance annuelle composée de 5 à 7 % entre 2026 et 2034. Le choix de la technologie dépend de la densité énergétique, de la puissance délivrée, de la rechargeabilité, de l'environnement d'utilisation et des exigences de l'application. Le marché des batteries zinc-air englobe les technologies éprouvées ainsi que les nouvelles plateformes nickel-zinc, zinc-ion et zinc-brome, chaque technologie progressant à un rythme de commercialisation différent.
- Zinc-air : largement utilisé dans les applications primaires compactes, notamment les appareils auditifs, le zinc-air bénéficie d’une densité énergétique théorique élevée et d’un poids réduit. Les versions rechargeables nécessitent des améliorations au niveau de la durabilité de l’électrode à air et de la tolérance aux conditions environnementales.
- Nickel-zinc : Le nickel-zinc est idéal pour les applications exigeant une puissance élevée, une grande robustesse et une sécurité accrue. Il est particulièrement adapté aux équipements de secours et industriels nécessitant une alimentation de pointe fiable.
- Batterie zinc-ion : La technologie zinc-ion suscite un intérêt croissant pour le développement de solutions de stockage d’énergie rechargeables en milieu aqueux, car le zinc est abondant et sa chimie permet l’utilisation d’électrolytes ininflammables. Les priorités commerciales portent sur la durée de vie, la maîtrise de la formation de dendrites et la densité énergétique.
- Zinc-brome : Le zinc-brome est adapté au stockage stationnaire où la durée de décharge prolongée, l’évolutivité et la sécurité justifient un investissement au niveau du système. Les architectures à flux continu et hybrides permettent de configurer séparément les besoins en puissance et en énergie.
Rechargeable
Le segment de la rechargeabilité devrait connaître une croissance annuelle composée de 5 à 7 % entre 2026 et 2034. Les produits primaires conservent des positions fortes grâce à leurs faibles coûts initiaux, leur longue durée de conservation et leur facilité de remplacement, tandis que les systèmes secondaires gagnent en importance à mesure que les clients du secteur du stockage recherchent des cycles répétables et une utilisation plus longue de leurs actifs.
- Piles primaires : Les piles primaires restent essentielles pour les appareils auditifs, les appareils ménagers, les alarmes et autres équipements basse consommation. Des chaînes d’approvisionnement éprouvées, des formats standardisés et des cycles de remplacement prévisibles garantissent une demande stable sur les marchés de consommation établis.
- Batteries secondaires : Les batteries secondaires sont de plus en plus étudiées pour les applications de secours, industrielles, de production d’énergie et de micro-réseaux. Leur intérêt stratégique s’accroît lorsque les clients privilégient la capacité de cyclage, la sécurité, la durée de vie et une moindre dépendance aux sources d’énergie à usage unique.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 4 à 6 % entre 2026 et 2034. L'adoption varie selon le cycle de service, les besoins en énergie, les conditions environnementales et les exigences de certification. Les applications médicales et grand public privilégient la compacité et la fiabilité, tandis que les services publics et les utilisateurs industriels privilégient la durée de vie, la sécurité, la facilité d'entretien et la rentabilité sur l'ensemble du cycle de vie.
- Secteur médical : Les applications médicales privilégient une tension prévisible, un format compact et un fonctionnement fiable. Les appareils auditifs demeurent un cas d’utilisation clé, tandis que les dispositifs spécialisés offrent des opportunités pour les piles à base de zinc haute fiabilité.
- Services publics : Les applications pour les services publics se concentrent sur le stockage stationnaire, l’intégration des énergies renouvelables, la gestion des pics de consommation et la résilience. Les systèmes zinc-brome et autres architectures rechargeables sont pertinents lorsque la durée de service et la sécurité ont une incidence sur la rentabilité du site.
- Automobile et transport : Les opportunités dans le secteur automobile et des transports se concentrent sur l’alimentation auxiliaire, les systèmes spécialisés et les applications où la sécurité et la puissance élevée sont essentielles. L’adoption de ces technologies dépend de la certification, du format, des exigences de cycle de vie et de la concurrence des technologies lithium établies.
- Secteur industriel : La demande industrielle comprend l’alimentation de secours, les systèmes de contrôle, les infrastructures de télécommunications et les équipements nécessitant une énergie fiable dans des conditions exigeantes. Les solutions chimiques à base de zinc peuvent gagner des parts de marché là où la sécurité thermique et la simplicité de maintenance sont des critères importants.
- Appareils grand public : Le marché du remplacement des appareils grand public est bien établi et couvre l’électronique portable, l’équipement ménager et les produits auditifs. La confiance envers la marque, l’étanchéité, la durée de conservation, la disponibilité en magasin et les formats standardisés demeurent des critères d’achat importants.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Médical |
Moyen |
appareils auditifs |
Mature |
|
Services publics |
Haut |
Stockage sur réseau |
Mise à l'échelle |
|
Automobile et transport |
Moyen |
Puissance auxiliaire |
Émergent |
|
Industriel |
Haut |
Alimentation de secours |
Mise à l'échelle |
|
Appareils grand public |
Haut |
Cellules primaires |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des piles au zinc
Expansion des achats de stockage de longue durée
L'approvisionnement en systèmes de stockage d'énergie de longue durée s'oriente de plus en plus vers les solutions zinc rechargeables, les acheteurs prenant en compte simultanément la durée, la sécurité, l'emplacement et le coût. Les systèmes zinc-brome et zinc-air conviennent aux applications de plusieurs heures, notamment lorsque les systèmes de stockage doivent fonctionner en complément des énergies renouvelables après de brèves pointes de consommation. Ce type d'application sera particulièrement répandu dans les centrales électriques, les micro-réseaux et les infrastructures critiques, où la maîtrise du risque d'incendie facilite l'obtention des permis et des assurances. Face à une plus grande neutralité technologique des acheteurs, les fournisseurs de zinc pourront se positionner sur la valeur ajoutée de leurs systèmes plutôt que sur la capacité énergétique spécifique de leurs cellules.
Demande de chimie des batteries plus sûre dans les infrastructures critiques
Les considérations de sécurité ne se limitent plus à l'électronique grand public et s'étendent désormais aux centres de données, aux infrastructures de télécommunications, aux installations militaires, aux hôpitaux et aux usines. La chimie du zinc, notamment en milieu aqueux, pourrait réduire les risques d'emballement thermique qui caractérisent les systèmes de stockage d'énergie à haute densité. Cela ne remet pas en cause la nécessité de tests rigoureux, de certifications, de surveillances et de conceptions d'enceintes appropriées, mais représente un changement de critères pour les gestionnaires d'infrastructures. Les projets d'infrastructure disposant d'un espace limité ou soumis à des pénalités importantes liées aux risques thermiques pourraient accorder une plus grande importance à des conceptions plus sûres. Par conséquent, les fournisseurs pourraient cibler des projets à plus forte valeur ajoutée privilégiant la sécurité à la densité énergétique.
Diversification des chaînes d'approvisionnement en matériaux pour batteries
Les acheteurs de batteries et les décideurs politiques accordent une importance croissante à la disponibilité des matériaux, à la concentration géographique, au recyclage et à la production locale. Le zinc, largement commercialisé et soutenu par des chaînes d'approvisionnement industrielles établies, offre aux fabricants une alternative aux procédés chimiques dépendant de réseaux de minéraux critiques plus concentrés. Ce facteur favorise les stratégies de localisation en Amérique du Nord, en Europe et en Asie, où les gouvernements et les clients industriels recherchent un meilleur contrôle des technologies énergétiques stratégiques. L'impact dépasse le simple cadre des matières premières, car une production locale peut simplifier la qualification, le service après-vente, la coordination du recyclage et la documentation de conformité. Les entreprises qui associent la chimie du zinc à des procédés de fabrication évolutifs peuvent ainsi positionner leurs produits en fonction de la résilience de l'approvisionnement autant que de leurs performances techniques. Les équipes d'approvisionnement pourraient de plus en plus considérer la diversification des sources d'approvisionnement comme un outil de gestion des risques.
Tendances futures du marché des piles au zinc
Systèmes de stockage de zinc définis par logiciel
Les tendances du marché des batteries zinc devraient intégrer de plus en plus de systèmes de contrôle logiciels optimisant la charge, la planification des décharges, la gestion de la dégradation et la disponibilité des équipements. À mesure que les installations de batteries rechargeables s'étendent, le logiciel devient un atout concurrentiel majeur plutôt qu'un simple accessoire. La surveillance numérique permet d'identifier les anomalies d'électrolyte, de température, de tension et de courant avant qu'elles n'affectent la disponibilité du système, tandis que les algorithmes prédictifs coordonnent le stockage avec la production d'énergie renouvelable et les signaux du réseau. Les développeurs devraient également intégrer des analyses à l'échelle du parc, même pour des équipements géographiquement dispersés. Cette évolution devrait favoriser les fournisseurs capables de combiner chimie, électronique de puissance, contrôle, cybersécurité et services tout au long du cycle de vie. Il en résultera une plus grande importance accordée aux garanties de performance du système et aux modèles d'exploitation basés sur les données, faisant des capacités logicielles un facteur de différenciation essentiel au même titre que la chimie des cellules.
Optimisation chimique spécifique à l'application
Le développement futur des produits devrait s'éloigner d'une chimie unique pour tous les cas d'utilisation. Le zinc-air restera optimisé pour les applications primaires compactes, le nickel-zinc pour les alimentations de secours haute puissance, le zinc-ion pour les systèmes rechargeables modulaires et le zinc-brome pour le stockage stationnaire de longue durée. Cette spécialisation peut améliorer l'efficacité de l'ingénierie, car la conception des électrodes, la formulation de l'électrolyte, le conditionnement et les commandes peuvent être adaptés à des cycles de service définis. Les fabricants pourraient utiliser de plus en plus les données d'application pour affiner les conditions de garantie, les intervalles de maintenance et les plages de fonctionnement. Cette spécialisation favorise également les partenariats avec les fabricants d'équipements exigeant des caractéristiques électriques et mécaniques précises. À terme, l'avantage concurrentiel pourrait passer de la simple maîtrise de la chimie du zinc à la démonstration d'une architecture d'application complète, avec des performances, une fabricabilité et une rentabilité de maintenance validées.
Opportunités du marché des piles au zinc
Centres de production et de qualification localisés
Les fabricants ont l'opportunité de créer des centres de qualification régionaux intégrant production pilote, certification, tests clients et assistance technique. Ces structures permettent de réduire l'écart entre le développement produit et sa commercialisation, notamment pour les clients des secteurs des services publics et de l'industrie qui exigent une validation approfondie avant d'approuver de nouvelles formulations chimiques. En Amérique du Nord et en Europe, la production locale peut soutenir les objectifs d'approvisionnement liés à la résilience de la chaîne logistique et à la production nationale. En Asie-Pacifique, les centres régionaux peuvent tirer parti des écosystèmes de fabrication de produits électroniques et de batteries déjà établis. L'enjeu n'est pas simplement de construire des usines, mais de créer des processus de qualification reproductibles qui raccourcissent les cycles d'adoption par les clients. Les entreprises qui associent une ingénierie locale à des modules standardisés, des indicateurs de qualité transparents et un service après-vente fiable peuvent améliorer la conversion des projets pilotes en commandes régulières.
Services intégrés de recyclage et d'économie circulaire des matériaux
Une seconde opportunité réside dans l'intégration des services de collecte, de recyclage, de valorisation des matériaux et de remplacement aux offres de batteries. Les piles zinc primaires circulent déjà via des circuits de distribution établis, tandis que les systèmes secondaires généreront à l'avenir des flux de modules plus grands, d'électrolytes, d'électrodes et de composants d'équilibre du système. Les fournisseurs peuvent concevoir des contrats incluant des clauses de reprise, de remise à neuf lorsque cela est techniquement possible et de partenariats pour la valorisation des matériaux. Ces services peuvent renforcer la conformité aux réglementations en constante évolution relatives aux batteries, tout en réduisant l'incertitude des clients quant à la gestion de fin de vie. Ils peuvent également générer des revenus complémentaires grâce aux matériaux valorisés et aux contrats de services. Pour les grands acheteurs industriels et les entreprises de services publics, une filière circulaire documentée peut devenir un critère de qualification des fournisseurs, faisant de la capacité de recyclage un avantage concurrentiel plutôt qu'une simple initiative environnementale.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -