
Mercato delle batterie di zinc: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle batterie allo zinco (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di batteria (zinco-aria, nichel-zinco, zinco-ione, zinco-bromo), ricaricabilità (primaria e secondaria), applicazione (medica, servizi di pubblica utilità, settore automobilistico e dei trasporti, industriale, dispositivi di consumo).
- Stato : Dati rilasciati
- Codice del report : TIPRE00039686
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 30, 2026


Dimensioni del mercato nel 2025
1,13 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
1,66 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,41 %
Tasso di crescita
Mercato di riferimento
12,70 miliardi di dollari USA
(2026-2034)
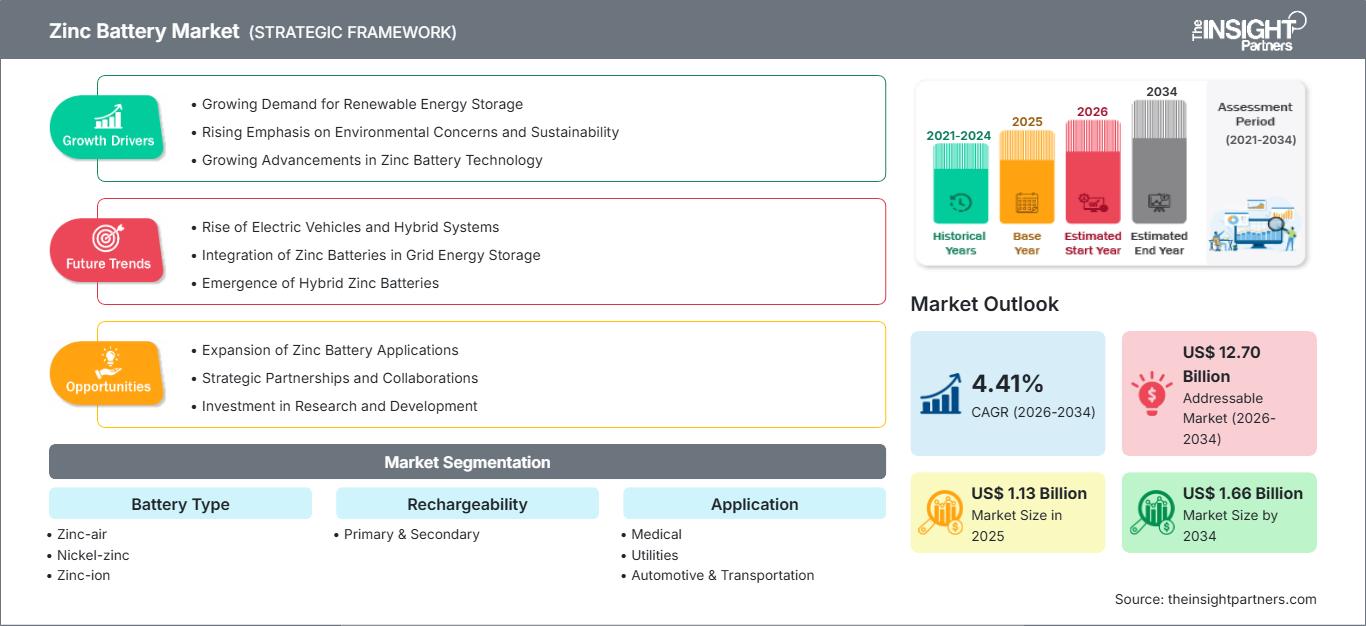
Il mercato delle batterie allo zinco ha un valore di 1,13 miliardi di dollari nel 2025 e si prevede che raggiungerà 1,66 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 4,41% nel periodo 2026-2034. Il mercato comprende batterie zinco-aria, nichel-zinco, zinco-ioni e zinco-bromo, sia in formato primario che secondario, e applicazioni in ambito medico, di pubblica utilità, automobilistico e dei trasporti, industriale e dei dispositivi di consumo. Le prospettive future riflettono la crescita delle celle primarie consolidate, affiancate dai sistemi ricaricabili emergenti.
Il Nord America è pronto per un'espansione graduale, poiché i programmi di resilienza della rete elettrica, i requisiti di backup dei data center e gli incentivi alla produzione nazionale di batterie rafforzano la domanda di sistemi a base di zinco. Le dimensioni del mercato delle batterie allo zinco nella regione sono sostenute dagli appalti delle utility, dalla resilienza delle infrastrutture critiche e dall'interesse per le tecnologie chimiche in grado di ridurre i requisiti di gestione termica, diversificando al contempo le catene di approvvigionamento delle batterie.
Analisi e approfondimenti sul mercato delle batterie allo zinco
- Nord America: Si prevede che il Nord America deterrà una quota di mercato delle batterie allo zinco pari al 34-38% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 5-7% tra il 2026 e il 2034, grazie alla resilienza della rete elettrica, alla produzione nazionale e agli investimenti nello stoccaggio a lungo termine.
- USA: Si prevede che gli Stati Uniti rappresenteranno il 78-82% del fatturato nordamericano nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 5-7% tra il 2026 e il 2034, trainati dai settori delle utility, della difesa e dei data center.
- Europa: si stima che l'Europa raggiungerà una quota del 25-29% nel 2025 e un tasso di crescita annuo composto (CAGR) del 4-6% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna a sostegno dell'adozione attraverso politiche di accumulo, elettrificazione industriale e requisiti di sostenibilità delle batterie.
- Asia-Pacifico: si stima che la regione Asia-Pacifico raggiungerà una quota del 27-31% nel 2025 e un tasso di crescita annuo composto (CAGR) del 5-7% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud, India e Australia che combineranno una solida capacità produttiva con una crescente domanda di sistemi di accumulo energetico ed elettronica.
- Segmento più ampio: si stima che le batterie secondarie deterranno una quota di mercato del 52-58% nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 5-7% tra il 2026 e il 2034, a seguito dell'espansione delle applicazioni di accumulo di energia ricaricabile.
- Segmento ad alta crescita: si stima che il mercato del sistema zinco-bromo raggiungerà una quota del 14-18% nel 2025 e un tasso di crescita annuo composto (CAGR) del 7-9% tra il 2026 e il 2034, grazie al supporto di impianti di stoccaggio stazionari a lungo termine.
- Aziende chiave analizzate nel dettaglio: Duracell Inc.; Eastman Kodak Company; Energizer Holdings, Inc.; Panasonic Energy Co., Ltd.; GP Industries Limited; ABOUND Energy Inc.; Enerpoly AB; Imprint Energy, Inc.; Phinergy Ltd.; Renata SA; Eos Energy Enterprises, Inc.; VARTA AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'industria delle batterie al zinco si sta evolvendo, passando da un'economia basata principalmente su celle primarie a una maggiore diversificazione, con l'introduzione di diverse tipologie di batterie ricaricabili al zinco. Le batterie zinco-aria continuano a essere utilizzate negli apparecchi acustici, mentre le batterie zinco-bromo e zinco-ioni si stanno affermando nel segmento dell'accumulo di energia stazionario. Le batterie nichel-zinco sono impiegate in applicazioni ad alta potenza, dove sicurezza e fornitura di energia sono fattori critici. Le tendenze attuali del settore includono una maggiore attenzione allo sviluppo degli elettrodi, alla chimica degli elettroliti, alla protezione dalla corrosione, all'automazione del processo di assemblaggio e all'approvvigionamento locale dei materiali.
In futuro, l'adozione di batterie al zinco si concentrerà probabilmente su aree in cui le considerazioni di sicurezza, la diversità delle fonti e le esigenze di durata superano quelle delle batterie agli ioni di litio in termini di prestazioni. Gli sviluppatori di batterie nordamericani ed europei stanno investendo in capacità di produzione e validazione localizzate, mentre gli operatori asiatici mantengono i loro vantaggi di scala nelle celle primarie e nell'elettronica. Con normative incentrate su tracciabilità, riciclaggio, utilizzo responsabile dei materiali e sicurezza antincendio, ciò dovrebbe incoraggiare la qualificazione di altre tecnologie chimiche per le batterie.
Ambito del rapporto sul mercato delle batterie allo zinco
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,13 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 1,66 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,41% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle batterie allo zinco
La domanda sarà trainata da due ecosistemi distinti. Le batterie primarie allo zinco sono utilizzate in apparecchi acustici, dispositivi elettronici di consumo, allarmi e altri prodotti in cui è necessaria una fonte di alimentazione piccola e affidabile, mentre le batterie secondarie soddisferanno le esigenze di alimentazione di backup, applicazioni industriali e sistemi di accumulo su larga scala. Pertanto, la crescita del mercato delle batterie allo zinco sarà influenzata sia dalle esigenze di sostituzione che dalle nuove installazioni. Le fonti di zinco sono geograficamente diversificate e gli elettroliti acquosi contribuiscono a ridurre il rischio di incendio nelle applicazioni stazionarie.
Secondo il rapporto sul mercato delle batterie allo zinco, sono necessarie diverse materie prime nelle varie fasi della catena del valore, tra cui zinco purificato, composti di manganese, componenti a base di carbonio, catalizzatori, membrane, separatori, collettori di corrente, elettroliti e apparecchiature di produzione. Per i produttori di celle, sarà necessario trovare il giusto equilibrio tra densità energetica e durata del ciclo di vita da un lato, e resistenza alla corrosione ed efficienza di carica dall'altro. Infine, gli integratori di sistema includeranno elettronica di potenza, sistemi di controllo ambientale, sistemi di gestione delle batterie e software.
L'intensità competitiva varia tra le aziende consolidate nel settore delle batterie per uso domestico e le aziende tecnologiche. Panasonic Energy Co., Ltd., Energizer Holdings, Inc., Duracell Inc., GP Industries Limited, Renata SA e VARTA AG godono di un vantaggio grazie ai canali di marketing esistenti e alla conoscenza delle celle primarie. D'altro canto, ABOUND Energy Inc., Enerpoly AB, Imprint Energy, Inc., Phinergy Ltd. e Eos Energy Enterprises, Inc. si sono specializzate nella commercializzazione o nello stoccaggio di tecnologie.
Oggi gli investimenti privilegiano le sperimentazioni pilota, la proprietà intellettuale, la certificazione e le partnership orientate ad applicazioni specifiche, piuttosto che la capacità produttiva indiscriminata. Eos Energy Enterprises, Inc. si distingue per la produzione statunitense e l'integrazione di software, mentre ABOUND Energy Inc. sviluppa il suo sistema Zaeras. Panasonic Energy Co., Ltd. offre batterie zinco-aria e zinco-carbone. Le previsioni per il mercato delle batterie allo zinco saranno quindi caratterizzate da un mercato a due livelli, in cui le batterie primarie consolidate generano un reddito affidabile, mentre le batterie secondarie competono per la redditività e la produzione costante.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle batterie al zinco: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle batterie allo zinco
Si stima che il Nord America rappresenterà il 34-38% del fatturato globale nel 2025, con un tasso di crescita annuo composto (CAGR) del 5-7% fino al 2034. La modernizzazione della rete elettrica, la resilienza ai carichi critici e la maggiore attenzione alla sicurezza antincendio nei sistemi di accumulo di energia contribuiscono a questa crescita. Il sostegno degli Stati Uniti alla produzione nazionale di batterie non a base di litio, che sfruttano l'abbondante zinco, è favorevole alla redditività di questa tecnologia.
L'accumulo di energia rappresenta l'opportunità più evidente in termini di crescita incrementale, insieme ai data center, al backup delle telecomunicazioni, alla difesa e alle microreti industriali. Il Canada è un partner nello sviluppo di tecnologie e applicazioni legate all'energia pulita, mentre il Messico apporta collegamenti nel settore manifatturiero ed elettronico. Le scelte in materia di approvvigionamento tengono sempre più conto del costo totale di installazione, della durata, delle licenze, delle assicurazioni e delle problematiche relative alla catena di fornitura, oltre al costo delle celle.
Mercato statunitense delle batterie allo zinco
Si stima che gli Stati Uniti rappresentino il 78-82% del fatturato nordamericano nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 5-7%. I programmi federali e statali volti a incentivare la produzione nazionale di batterie, la sicurezza della rete elettrica e le infrastrutture per l'energia pulita aumentano le opportunità di commercializzazione per le soluzioni di stoccaggio e backup dello zinco.
Secondo le previsioni di mercato per le batterie al zinco, la domanda proviene da diversi settori, tra cui servizi di pubblica utilità, data center, difesa, siti industriali e alcuni segmenti sanitari e di consumo. Eos Energy Enterprises, Inc. vanta già una solida presenza produttiva negli Stati Uniti, mentre Imprint Energy, Inc. e altre aziende si concentrano su soluzioni ricaricabili specifiche. La decisione di acquisto si basa sempre più spesso sulla certificazione dei prodotti, sull'approvvigionamento nazionale, sulla durata del sistema e sulla facilità di manutenzione.
Mercato europeo delle batterie al zinco
Si stima che l'Europa deterrà una quota di mercato del 25-29% nel 2025, registrando un tasso di crescita annuo composto (CAGR) del 4-6%. La Germania rimane leader grazie alla gestione energetica industriale, allo stoccaggio distribuito e all'ingegneria delle batterie ad alte prestazioni. Anche il Regno Unito riveste un ruolo importante, in virtù delle esigenze di bilanciamento della rete e dei progetti di stoccaggio a lungo termine, che possono essere realizzati utilizzando batterie a base di zinco.
Francia, Italia e Spagna offrono una domanda aggiuntiva di batterie grazie all'integrazione delle energie rinnovabili e agli sforzi di elettrificazione industriale. Le normative europee sulle batterie, la trasparenza del ciclo di vita, il riciclo e l'assenza di sostanze nocive per l'ambiente incoraggiano i produttori a dimostrare una corretta gestione delle risorse. Pertanto, l'Europa offre un'opportunità per le tecnologie che combinano sicurezza e sostenibilità della catena di approvvigionamento, con operatori locali e fornitori di batterie in competizione per stringere partnership con utility e clienti industriali.
Mercato delle batterie allo zinco nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 27-31% del fatturato nel 2025, con una crescita annua composta (CAGR) del 5-7%. La Cina domina le attività regionali grazie all'efficienza produttiva, mentre Giappone e Corea del Sud contribuiscono con la tecnologia e le applicazioni delle batterie. India e Australia generano domanda attraverso i settori dell'elettronica, della generazione distribuita, dell'industria mineraria e della modernizzazione delle reti elettriche.
Il sostegno politico fornito per l'integrazione delle energie rinnovabili, la produzione nazionale e la sicurezza energetica offre un'enorme piattaforma. Mentre le tradizionali batterie allo zinco rimangono rilevanti per l'elettronica di consumo, le batterie agli ioni di zinco e le batterie ricaricabili al bromuro di zinco vengono esplorate per le applicazioni stazionarie. La competizione nella regione si baserà sull'efficienza e sui costi di produzione.
Mercato delle batterie allo zinco in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 3-5%. L'Arabia Saudita e gli Emirati Arabi Uniti offrono un elevato valore commerciale grazie alla diversificazione energetica, alle infrastrutture intelligenti e agli investimenti in resilienza, mentre il Sudafrica offre una domanda significativa a causa delle limitazioni del sistema industriale ed energetico.
Il sistema di batterie zinco-aria è ideale per applicazioni che richiedono soluzioni energetiche di backup e a lungo termine, dove sicurezza e facilità d'uso sono elementi chiave. Settore minerario, telecomunicazioni, infrastrutture remote e microreti rappresentano ulteriori opportunità per questa applicazione. La fattibilità economica di tali progetti dipende ancora dai finanziamenti, dall'importazione di apparecchiature, dalle competenze tecniche e dalla capacità di assistenza locale.

Analisi di segmentazione
Tipo di batteria
Si prevede che il segmento delle tipologie di batterie crescerà a un tasso annuo composto (CAGR) del 5-7% nel periodo 2026-2034. La scelta della tecnologia dipende dalla densità energetica, dall'erogazione di potenza, dalla ricaricabilità, dall'ambiente operativo e dai requisiti dell'applicazione. Il mercato delle batterie allo zinco comprende i formati zinco-aria consolidati e le piattaforme più recenti nichel-zinco, zinco-ione e zinco-bromo, con ciascuna tecnologia che progredisce a un ritmo di commercializzazione differente.
- Zinco-aria: consolidata nelle applicazioni primarie compatte, in particolare negli apparecchi acustici, la tecnologia zinco-aria beneficia di un'elevata densità energetica teorica e di un peso ridotto. Le varianti ricaricabili richiedono miglioramenti in termini di durata dell'elettrodo ad aria e resistenza agli agenti atmosferici.
- Nichel-zinco: Il nichel-zinco è ideale per applicazioni che richiedono elevata potenza, cicli di carica/scarica robusti e maggiore sicurezza. La sua applicazione strategica più efficace si riscontra nelle apparecchiature di backup e industriali che necessitano di un'erogazione affidabile della potenza di picco.
- Ioni di zinco: le batterie agli ioni di zinco stanno attirando l'attenzione per lo sviluppo di sistemi di accumulo di energia ricaricabili in ambiente acquoso, poiché lo zinco è abbondante e la tecnologia permette l'utilizzo di elettroliti non infiammabili. Le priorità commerciali includono la durata del ciclo di vita, il controllo della formazione di dendriti e la densità energetica.
- Zinco-bromo: Lo zinco-bromo è adatto allo stoccaggio stazionario dove una maggiore durata della scarica, la scalabilità e la sicurezza giustificano un investimento a livello di sistema. Le architetture a flusso e ibride consentono di configurare separatamente i requisiti di potenza ed energia.
Ricaricabilità
Si prevede che il segmento della ricaricabilità crescerà a un tasso annuo composto (CAGR) del 5-7% nel periodo 2026-2034. I prodotti primari mantengono una posizione di rilievo laddove il basso costo iniziale, la lunga durata e la semplicità di sostituzione sono fattori decisivi, mentre i sistemi secondari acquisiscono importanza in quanto i clienti del settore dello stoccaggio ricercano cicli di carica/scarica ripetibili e un utilizzo più prolungato delle risorse.
- Batterie primarie: Le batterie primarie rimangono essenziali per apparecchi acustici, elettrodomestici, allarmi e altre apparecchiature a basso consumo. Catene di approvvigionamento consolidate, formati standardizzati e cicli di sostituzione prevedibili garantiscono una domanda stabile nei mercati di consumo esistenti.
- Batterie secondarie: Le batterie secondarie vengono sempre più valutate per applicazioni di backup, industriali, di pubblica utilità e per microreti. Il loro valore strategico aumenta quando i clienti danno priorità alla capacità di cicli di carica/scarica, alla sicurezza, alla durata e alla riduzione della dipendenza da fonti di energia monouso.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) del 4-6% nel periodo 2026-2034. L'adozione varia in base al ciclo di lavoro, al fabbisogno energetico, alle condizioni ambientali e alle esigenze di certificazione. Le applicazioni mediche e di consumo privilegiano la compattezza e l'affidabilità, mentre le utility e gli utenti industriali danno priorità a durata, sicurezza, manutenibilità ed economicità del ciclo di vita.
- Settore medico: Le applicazioni mediche richiedono una tensione prevedibile, dimensioni compatte e un funzionamento affidabile. Gli apparecchi acustici rimangono un caso d'uso fondamentale, mentre i dispositivi specializzati creano opportunità per batterie a base di zinco ad alta affidabilità.
- Servizi di pubblica utilità: le applicazioni per i servizi di pubblica utilità si concentrano su accumulo stazionario, integrazione delle energie rinnovabili, gestione dei picchi di consumo e resilienza. Le architetture zinco-bromo e altre architetture ricaricabili sono rilevanti laddove la durata del servizio e la sicurezza influiscono sulla redditività degli impianti.
- Settore automobilistico e dei trasporti: le opportunità nel settore automobilistico e dei trasporti si concentrano sull'alimentazione ausiliaria, sui sistemi speciali e sulle applicazioni in cui sicurezza ed elevata potenza sono fondamentali. L'adozione dipende dalla certificazione, dal confezionamento, dai requisiti del ciclo di vita e dalla concorrenza delle consolidate tecnologie al litio.
- Settore industriale: la domanda industriale comprende alimentazione di riserva, sistemi di controllo, infrastrutture di telecomunicazione e apparecchiature che richiedono energia affidabile in condizioni difficili. Le formulazioni a base di zinco possono conquistare quote di mercato laddove la sicurezza termica e la semplicità di manutenzione sono valori fondamentali.
- Dispositivi di consumo: i dispositivi di consumo offrono un mercato di sostituzione maturo che comprende elettronica portatile, elettrodomestici e prodotti per l'udito. La fiducia nel marchio, la resistenza alle perdite, la durata di conservazione, la disponibilità nei punti vendita e i formati standardizzati rimangono criteri di acquisto importanti.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Medico |
Mezzo |
Apparecchi acustici |
Maturo |
|
Servizi pubblici |
Alto |
Archiviazione a griglia |
Scalatura |
|
Settore automobilistico e dei trasporti |
Mezzo |
Alimentazione ausiliaria |
Emergenti |
|
Industriale |
Alto |
Alimentazione di riserva |
Scalatura |
|
dispositivi di consumo |
Alto |
Cellule primarie |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato delle batterie allo zinco
Espansione dell'approvvigionamento di stoccaggio a lungo termine
L'approvvigionamento di sistemi di accumulo energetico a lungo termine si sta evolvendo verso soluzioni ricaricabili a base di zinco, poiché gli acquirenti valutano congiuntamente durata, sicurezza, ubicazione ed economicità. I sistemi zinco-bromo e zinco-aria saranno adatti per applicazioni di più ore, soprattutto in situazioni in cui i sistemi di accumulo devono funzionare in combinazione con fonti rinnovabili dopo brevi picchi di consumo. Ciò sarà particolarmente diffuso negli impianti su larga scala, nelle microreti e nelle infrastrutture critiche, dove la gestione del rischio di incendio può semplificare le procedure di autorizzazione e assicurazione. Man mano che gli appalti diventano sempre più aperti a diverse tecnologie, il vantaggio per i fornitori di zinco risiede nella necessità di competere sulla base del valore offerto dai loro sistemi, piuttosto che sulla specifica energia erogata dalle celle.
Richiesta di una chimica delle batterie più sicura nelle infrastrutture critiche
Le considerazioni sulla sicurezza si sono estese oltre l'ambito dell'elettronica di consumo e ora riguardano data center, infrastrutture di telecomunicazione, installazioni militari, ospedali e impianti di produzione. Le tecnologie chimiche che coinvolgono lo zinco, in particolare quelle in soluzione acquosa, potrebbero ridurre i rischi di instabilità termica che caratterizzano le implementazioni di sistemi di accumulo di energia ad alta densità. Ciò non elimina la necessità di test, certificazioni, monitoraggio e progettazione di involucri rigorosi, ma rappresenta un cambiamento nei criteri considerati dai proprietari delle infrastrutture. I progetti infrastrutturali con spazio limitato o penali significative derivanti da rischi termici potrebbero attribuire maggiore importanza a progetti più sicuri. Di conseguenza, i fornitori potrebbero puntare a progetti di maggior valore che privilegiano la sicurezza rispetto alla densità energetica.
Diversificazione delle catene di approvvigionamento dei materiali per batterie
Gli acquirenti di batterie e i responsabili politici attribuiscono sempre maggiore importanza alla disponibilità dei materiali, alla concentrazione geografica, al riciclo e alla produzione nazionale. Lo zinco è ampiamente commercializzato e supportato da consolidate catene di approvvigionamento industriali, offrendo ai produttori un profilo di materia prima alternativo rispetto alle tecnologie chimiche dipendenti da reti di minerali critici più concentrate. Questo fattore supporta le strategie di localizzazione in Nord America, Europa e Asia, dove governi e clienti industriali cercano un maggiore controllo sulle tecnologie energetiche strategiche. L'effetto si estende oltre le materie prime, poiché la produzione localizzata può semplificare la qualificazione, l'assistenza post-vendita, il coordinamento del riciclo e la documentazione di conformità. Le aziende che combinano la chimica dello zinco con processi produttivi scalabili possono quindi posizionare i propri prodotti in base alla resilienza dell'approvvigionamento, oltre che alle prestazioni tecniche. I team di approvvigionamento potrebbero considerare sempre più la diversificazione delle fonti di approvvigionamento come un attributo di gestione del rischio.
Tendenze future del mercato delle batterie allo zinco
Sistemi di stoccaggio dello zinco definiti via software
È probabile che le tendenze del mercato delle batterie al zinco includano sempre più controlli software-defined che ottimizzano la carica, la programmazione della scarica, la gestione del degrado e la disponibilità degli asset. Con l'aumento delle dimensioni degli impianti di batterie ricaricabili, il software può diventare un elemento competitivo anziché un semplice accessorio. Il monitoraggio digitale può identificare anomalie di elettrolita, temperatura, tensione e corrente prima che influiscano sulla disponibilità del sistema, mentre gli algoritmi predittivi possono coordinare lo stoccaggio con la generazione da fonti rinnovabili e i segnali di rete. È inoltre probabile che gli sviluppatori integrino analisi a livello di flotta su asset geograficamente distribuiti. Questo cambiamento dovrebbe favorire i fornitori in grado di combinare chimica, elettronica di potenza, controlli, sicurezza informatica e assistenza per l'intero ciclo di vita. Il risultato sarà una maggiore enfasi sulle garanzie di prestazioni del sistema e sui modelli operativi basati sui dati, rendendo le capacità del software un importante fattore di differenziazione, al pari della chimica delle celle.
Ottimizzazione chimica specifica per l'applicazione
È probabile che lo sviluppo futuro dei prodotti si allontani dall'idea di un'unica tecnologia chimica adatta a ogni esigenza. Le batterie zinco-aria potranno rimanere ottimizzate per applicazioni primarie compatte, le nichel-zinco per sistemi di backup ad alta potenza, le zinco-ioni per sistemi ricaricabili modulari e le zinco-bromo per sistemi di accumulo stazionari a lunga durata. Questa specializzazione può migliorare l'efficienza ingegneristica, poiché la progettazione degli elettrodi, la formulazione dell'elettrolita, l'incapsulamento e i sistemi di controllo possono essere ottimizzati per cicli di lavoro specifici. I produttori potrebbero utilizzare sempre più i dati applicativi per perfezionare le condizioni di garanzia, gli intervalli di manutenzione e le finestre operative. Tale specializzazione consente inoltre di stringere partnership con produttori di apparecchiature che richiedono precise caratteristiche elettriche e meccaniche. Nel tempo, il vantaggio competitivo potrebbe spostarsi dal possesso di una sola tecnologia chimica a base di zinco alla dimostrazione di un'architettura applicativa completa con prestazioni, producibilità ed economicità di manutenzione validate.
Opportunità di mercato per le batterie allo zinco
Centri di produzione e qualificazione localizzati
I produttori hanno l'opportunità di creare hub di qualificazione regionali che combinino produzione pilota, certificazione, test presso i clienti e assistenza tecnica. Tali strutture possono ridurre la distanza tra lo sviluppo del prodotto e la sua immissione sul mercato, soprattutto per le aziende di servizi pubblici e i clienti industriali che richiedono una validazione approfondita prima di approvare nuove soluzioni chimiche. In Nord America e in Europa, la produzione localizzata può supportare gli obiettivi di approvvigionamento legati alla resilienza della catena di fornitura e alla produzione nazionale. Nell'area Asia-Pacifico, gli hub regionali possono sfruttare gli ecosistemi consolidati di produzione di elettronica e batterie. L'opportunità non consiste semplicemente nel costruire fabbriche, ma nel creare percorsi di qualificazione ripetibili che accorcino i cicli di adozione da parte dei clienti. Le aziende che combinano l'ingegneria locale con moduli standardizzati, metriche di qualità trasparenti e un'assistenza post-vendita affidabile possono migliorare la conversione dei progetti pilota in ordini ricorrenti.
Servizi integrati di riciclaggio e economia circolare dei materiali
Una seconda opportunità risiede nell'integrazione dei servizi di raccolta, riciclo, recupero dei materiali e sostituzione nelle offerte di batterie. Le celle primarie allo zinco sono già distribuite attraverso canali di vendita al dettaglio consolidati, mentre i sistemi secondari genereranno in futuro flussi di moduli più grandi, elettroliti, elettrodi e componenti di bilanciamento del sistema. I fornitori possono strutturare i contratti includendo clausole di ritiro, ricondizionamento laddove tecnicamente fattibile e partnership per il recupero dei materiali. Tali servizi possono rafforzare la conformità alle normative in continua evoluzione sulle batterie, riducendo al contempo l'incertezza dei clienti in merito alla gestione del fine vita. Possono inoltre creare opportunità di ricavo secondarie attraverso il recupero dei materiali e gli accordi di servizio. Per i grandi acquirenti industriali e delle utility, un percorso circolare documentato potrebbe diventare parte integrante della qualificazione dei fornitori, trasformando la capacità di riciclo in un elemento di differenziazione commerciale piuttosto che in una mera iniziativa ambientale.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -