
Markt für Zink Batterie: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Zinkbatterien (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Batterietyp (Zink-Luft, Nickel-Zink, Zink-Ionen, Zink-Brom), Wiederaufladbarkeit (primär und sekundär), Anwendung (Medizin, Energieversorgung, Automobil und Transport, Industrie, Konsumgeräte)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039686
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 30, 2026


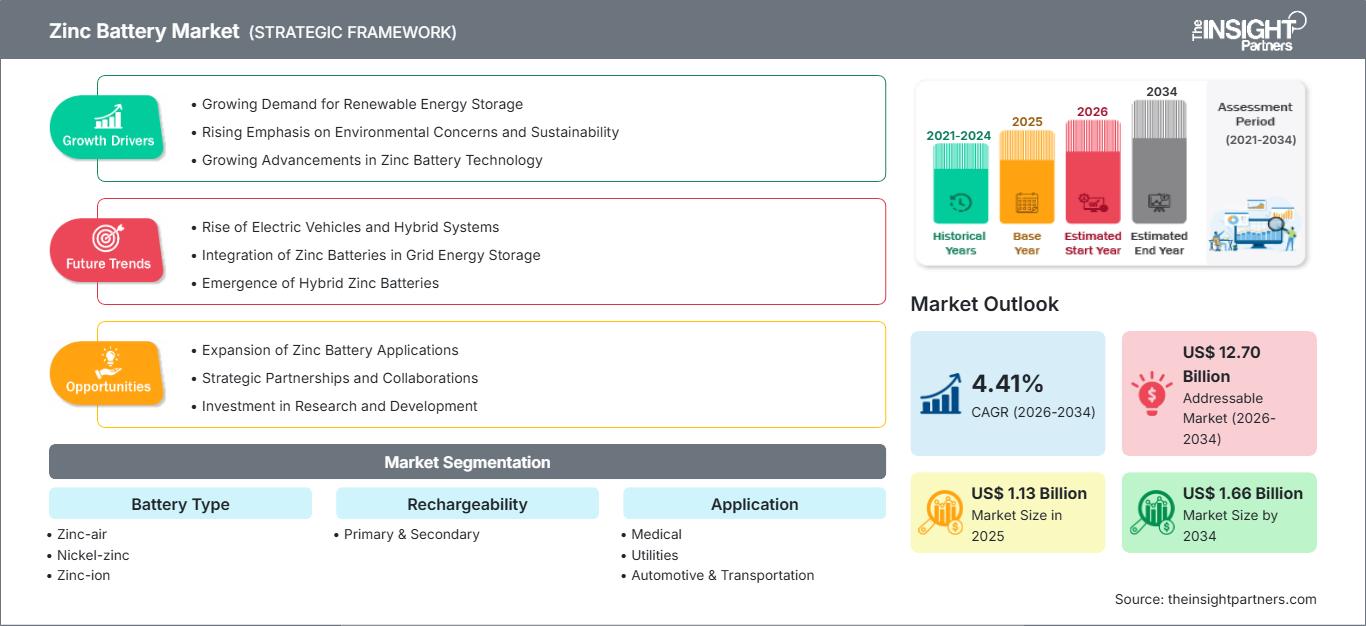
Marktgröße 2025
1,13 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
1,66 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,41 %
Wachstumsrate
Adressierbarer Markt
12,70 Mrd. US-Dollar
(2026–2034)
Der Markt für Zinkbatterien wurde 2025 auf 1,13 Milliarden US-Dollar geschätzt und soll bis 2034 auf 1,66 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,41 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Zink-Luft-, Nickel-Zink-, Zink-Ionen- und Zink-Brom-Batterien in Primär- und Sekundärformaten sowie für Anwendungen in der Medizintechnik, der Energieversorgung, der Automobil- und Transportbranche, der Industrie und im Konsumgüterbereich. Die Prognose spiegelt die etablierten Primärzellen sowie die Entwicklung neuer wiederaufladbarer Systeme wider.
Nordamerika ist für ein moderates Wachstum positioniert, da Programme zur Stärkung der Netzstabilität, der Bedarf an Backup-Lösungen für Rechenzentren und Anreize für die heimische Batterieproduktion die Nachfrage nach Zinkbatteriesystemen ankurbeln. Das Marktwachstum von Zinkbatterien in der Region wird durch die Beschaffungsaktivitäten der Energieversorger, die Resilienz kritischer Infrastrukturen und das Interesse an Batterietechnologien gestützt, die den Aufwand für das Wärmemanagement reduzieren und gleichzeitig die Lieferketten diversifizieren.
Marktanalyse und Einblicke zum Zinkbatteriemarkt
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 34–38 % bei Zinkbatterien halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5–7 % wachsen wird, unterstützt durch die Widerstandsfähigkeit der Stromnetze, die heimische Produktion und Investitionen in Langzeitspeicher.
- USA: Es wird erwartet, dass die USA im Jahr 2025 78–82 % des nordamerikanischen Umsatzes ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5–7 % wachsen werden, angeführt von den Bereichen Energieversorgung, Verteidigung und Rechenzentren.
- Europa: Für Europa wird ein Anteil von 25–29 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4–6 % zwischen 2026 und 2034 erwartet. Deutschland, Großbritannien, Frankreich, Italien und Spanien unterstützen die Einführung durch Speicherpolitik, industrielle Elektrifizierung und Anforderungen an die Nachhaltigkeit von Batterien.
- Asien-Pazifik: Für Asien-Pazifik wird ein Marktanteil von 27–31 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5–7 % zwischen 2026 und 2034 erwartet. China, Japan, Südkorea, Indien und Australien verbinden dabei Fertigungstiefe mit einer steigenden Nachfrage nach Energiespeichern und Elektronik.
- Größtes Segment: Sekundärbatterien werden voraussichtlich im Jahr 2025 einen Marktanteil von 52–58 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5–7 % wachsen, was die zunehmenden Anwendungen wiederaufladbarer Speicher widerspiegelt.
- Segment mit hohem Wachstumspotenzial: Für Zinkbrom wird ein Marktanteil von 14–18 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7–9 % zwischen 2026 und 2034 erwartet, was durch den Einsatz stationärer Langzeitspeicher unterstützt wird.
- Detaillierte Analyse der wichtigsten Unternehmen: Duracell Inc.; Eastman Kodak Company; Energizer Holdings, Inc.; Panasonic Energy Co., Ltd.; GP Industries Limited; ABOUND Energy Inc.; Enerpoly AB; Imprint Energy, Inc.; Phinergy Ltd.; Renata SA; Eos Energy Enterprises, Inc.; VARTA AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Zinkbatterieindustrie wandelt sich von primären Zelltypen hin zu einer größeren Vielfalt an wiederaufladbaren Zinkbatterien. Zink-Luft-Batterien behaupten sich weiterhin in Hörgeräten, während Zink-Brom- und Zink-Ionen-Batterien im Bereich stationärer Energiespeicher an Bedeutung gewinnen. Nickel-Zink-Batterien werden für Hochleistungsanwendungen eingesetzt, bei denen Sicherheit und Energieversorgung entscheidende Faktoren sind. Zu den aktuellen Trends der Branche zählen ein verstärkter Fokus auf Elektrodenentwicklung, Elektrolytchemie, Korrosionsschutz, Automatisierung der Montageprozesse und die lokale Beschaffung von Materialien.
Zukünftig wird sich die Einführung von Zinkbatterien voraussichtlich auf Bereiche konzentrieren, in denen Sicherheitsaspekte, Quellendiversität und Laufzeitanforderungen die Leistung von Lithium-Ionen-Batterien übertreffen. Nordamerikanische und europäische Batterieentwickler investieren in lokale Fertigungs- und Validierungskapazitäten, während asiatische Unternehmen ihre Größenvorteile bei Primärzellen und Elektronik beibehalten. Da die Regulierungen auf Rückverfolgbarkeit, Recycling, verantwortungsvollen Materialeinsatz und Brandschutz abzielen, dürfte dies die Qualifizierung anderer Batterietechnologien fördern.
Umfang des Marktberichts zu Zinkbatterien
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,13 Milliarden US-Dollar |
| Marktgröße bis 2034 | 1,66 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,41 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Zinkbatterien
Die Nachfrage wird von zwei getrennten Ökosystemen bestimmt. Primäre Zinkbatterien werden in Hörgeräten, Unterhaltungselektronik, Alarmanlagen und anderen Produkten eingesetzt, die eine kleine und zuverlässige Stromquelle benötigen. Sekundärbatterien hingegen decken den Bedarf an Notstromversorgung, industriellen Anwendungen und netzgebundenen Speichern ab. Daher wird das Marktwachstum für Zinkbatterien sowohl vom Ersatzbedarf als auch von Neuinstallationen beeinflusst. Zinkvorkommen sind geografisch vielfältig, und wässrige Elektrolyte tragen zur Minderung der Brandgefahr in stationären Anwendungen bei.
Laut dem Marktbericht für Zinkbatterien werden in verschiedenen Stufen der Wertschöpfungskette diverse Rohstoffe benötigt, darunter gereinigtes Zink, Manganverbindungen, kohlenstoffbasierte Komponenten, Katalysatoren, Membranen, Separatoren, Stromabnehmer, Elektrolyte und Produktionsanlagen. Zellhersteller müssen ein optimales Gleichgewicht zwischen Energiedichte und Zyklenlebensdauer einerseits sowie Korrosionsbeständigkeit und Ladeeffizienz andererseits finden. Systemintegratoren integrieren schließlich Leistungselektronik, Umweltkontrollsysteme, Batteriemanagementsysteme und Software.
Die Wettbewerbsintensität variiert zwischen den etablierten Herstellern von Verbraucherbatterien und den Technologieunternehmen. Panasonic Energy Co., Ltd., Energizer Holdings, Inc., Duracell Inc., GP Industries Limited, Renata SA und VARTA AG verfügen dank ihrer bestehenden Vertriebskanäle und ihres Wissens über Primärzellen über einen Vorteil. ABOUND Energy Inc., Enerpoly AB, Imprint Energy, Inc., Phinergy Ltd. und Eos Energy Enterprises, Inc. hingegen haben sich auf die Kommerzialisierung von Technologien oder auf Energiespeicher spezialisiert.
Investitionen konzentrieren sich derzeit eher auf Pilotprojekte, geistiges Eigentum, Zertifizierungen und Partnerschaften mit Fokus auf spezifische Anwendungen als auf flächendeckende Kapazitätserweiterungen. Eos Energy Enterprises, Inc. ist in den USA ansässig und spezialisiert auf Fertigung und Softwareintegration, während ABOUND Energy Inc. sein Zaeras-System entwickelt. Panasonic Energy Co., Ltd. bietet Zink-Luft- und Zink-Kohle-Batterien an. Der Zinkbatteriemarkt wird daher voraussichtlich zweigeteilt sein: Etablierte Primärbatterien generieren verlässliche Einnahmen, während Sekundärbatterien um Wettbewerbsfähigkeit und eine kontinuierliche Produktion konkurrieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Zinkbatteriemarkt: Strategische Einblicke
Regionale Einblicke
Markt für Zinkbatterien in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 34–38 % des weltweiten Umsatzes generieren, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5–7 % bis 2034. Die Modernisierung der Stromnetze, die Stärkung der Versorgungssicherheit kritischer Lasten und die zunehmende Bedeutung des Brandschutzes bei Energiespeichern tragen zu diesem Wachstum bei. Die US-Förderung der heimischen Produktion von nicht-lithiumbasierten Batterien, die das reichlich vorhandene Zink nutzen, wirkt sich positiv auf die Wirtschaftlichkeit dieser Technologie aus.
Energiespeicherung bietet neben Rechenzentren, Telekommunikations-Backup-Systemen, Verteidigung und industriellen Mikronetzen das größte Potenzial für schrittweises Wachstum. Kanada ist Partner bei der Entwicklung von Technologien und Anwendungen im Bereich sauberer Energie, während Mexiko Fertigungs- und Elektronikverbindungen hinzufügt. Bei Beschaffungsentscheidungen werden neben den Kosten der Speicherzellen zunehmend auch die Gesamtkosten für Installation, Laufzeit, Lizenzierung, Versicherung und Lieferkette berücksichtigt.
US-Zinkbatteriemarkt
Die USA werden 2025 schätzungsweise 78–82 % des nordamerikanischen Umsatzes ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5–7 % wachsen. Bundes- und Landesprogramme zur Förderung der heimischen Batterieproduktion, der Netzstabilität und der Infrastruktur für saubere Energie verbessern die Vermarktungsmöglichkeiten für Zinkspeicher- und Notstromlösungen.
Laut Prognosen zum Markt für Zinkbatterien deckt die Nachfrage die Bereiche Energieversorger, Rechenzentren, Verteidigung, Industrieanlagen sowie Teile des Gesundheitswesens und des Konsumgütersektors ab. Eos Energy Enterprises, Inc. verfügt bereits über eine etablierte Produktionsstätte in den USA, während sich Imprint Energy, Inc. und andere Unternehmen auf spezifische wiederaufladbare Lösungen konzentrieren. Kaufentscheidungen werden zunehmend von Produktzertifizierungen, inländischer Beschaffung, Systemlebensdauer und Wartungsfreundlichkeit abhängig gemacht.
Europäischer Markt für Zinkbatterien
Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 25–29 % halten und ein jährliches Wachstum von 4–6 % verzeichnen. Deutschland bleibt aufgrund seines industriellen Energiemanagements, dezentraler Speicherlösungen und seiner Hochleistungsbatterietechnik führend. Auch Großbritannien spielt eine wichtige Rolle, da hier Anforderungen an den Netzausgleich und langfristige Speicherprojekte bestehen, die mit Zinkbatterien realisiert werden können.
Frankreich, Italien und Spanien generieren durch ihre Bemühungen um die Integration erneuerbarer Energien und die Elektrifizierung der Industrie zusätzliche Nachfrage nach Batterien. Die europäischen Batterievorschriften, die Transparenz im Lebenszyklus, das Recycling und der Verzicht auf umweltschädliche Substanzen motivieren Hersteller zu einem verantwortungsvollen Ressourcenmanagement. Europa bietet daher Chancen für Technologien, die Sicherheit und Nachhaltigkeit der Lieferkette vereinen, wobei lokale Akteure und Batteriehersteller um Partnerschaften mit Energieversorgern und Industriekunden konkurrieren.
Zinkbatteriemarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird Schätzungen zufolge im Jahr 2025 27–31 % des Umsatzes ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5–7 % wachsen. China dominiert die regionalen Aktivitäten durch seine hohe Fertigungseffizienz, während Japan und Südkorea mit Batterietechnologie und -anwendungen beitragen. Indien und Australien generieren Nachfrage durch Elektronik, dezentrale Energieerzeugung, Bergbau und die Modernisierung der Stromnetze.
Die politische Unterstützung für die Integration erneuerbarer Energien, die heimische Produktion und die Energiesicherheit bietet eine hervorragende Ausgangsbasis. Während herkömmliche Zinkbatterien für Unterhaltungselektronik weiterhin relevant sind, werden Zink-Ionen- und Zinkbromid-Akkumulatoren für stationäre Anwendungen erforscht. Der Wettbewerb in der Region wird sich auf Effizienz und Herstellungskosten konzentrieren.
Zinkbatteriemarkt im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird ein jährliches Wachstum von 3–5 % erwartet. Saudi-Arabien und die VAE bieten durch Energiediversifizierung, intelligente Infrastrukturen und Investitionen in Resilienz ein hohes kommerzielles Potenzial, während Südafrika aufgrund von Einschränkungen im Industrie- und Energiesystem Nachfrage generiert.
Zinkbatteriesysteme eignen sich ideal für Anwendungen, die eine zuverlässige und langfristige Energieversorgung erfordern, wobei Sicherheit und einfache Bedienung im Vordergrund stehen. Bergbau, Telekommunikation, abgelegene Infrastrukturen und Mikronetze bieten weitere Einsatzmöglichkeiten. Die Wirtschaftlichkeit solcher Projekte hängt jedoch weiterhin von der Finanzierung, dem Import von Ausrüstung, dem technischen Know-how und der lokalen Servicekapazität ab.

Segmentierungsanalyse
Akku-Typ
Das Segment der Batterietypen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5–7 % wachsen. Die Wahl der Technologie hängt von Energiedichte, Leistungsabgabe, Wiederaufladbarkeit, Betriebsumgebung und Anwendungsanforderungen ab. Der Markt für Zinkbatterien umfasst etablierte Zink-Luft-Batterien sowie neuere Nickel-Zink-, Zink-Ionen- und Zink-Brom-Plattformen, wobei sich die Kommerzialisierung der einzelnen Technologien unterschiedlich schnell entwickelt.
- Zink-Luft: Zink-Luft hat sich in kompakten Primäranwendungen, insbesondere in Hörgeräten, bewährt und zeichnet sich durch hohe theoretische Energiedichte und geringes Gewicht aus. Wiederaufladbare Varianten erfordern Verbesserungen hinsichtlich der Haltbarkeit der Luftelektrode und ihrer Umweltverträglichkeit.
- Nickel-Zink: Nickel-Zink eignet sich für Anwendungen, die hohe Leistung, robuste Schaltzyklen und verbesserte Sicherheit erfordern. Seine größte strategische Bedeutung liegt in der Notstromversorgung und in Industrieanlagen, die eine zuverlässige Spitzenleistungsbereitstellung benötigen.
- Zink-Ionen-Speicher: Zink-Ionen-Speicher rücken aufgrund der reichlich vorhandenen Zinks und der Möglichkeit, nicht brennbare Elektrolyte zu verwenden, in den Fokus der Entwicklung für wiederaufladbare wässrige Energiespeicher. Zu den kommerziellen Prioritäten zählen Zyklenlebensdauer, Dendritenkontrolle und Energiedichte.
- Zink-Brom: Zink-Brom eignet sich für stationäre Speicher, bei denen längere Entladezeiten, Skalierbarkeit und Sicherheit Investitionen auf Systemebene rechtfertigen. Durchfluss- und Hybridarchitekturen ermöglichen die separate Konfiguration von Leistungs- und Energiebedarf.
Wiederaufladbarkeit
Für das Segment der Wiederaufladbarkeit wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5–7 % prognostiziert. Primärprodukte behalten ihre starke Marktposition, wo niedrige Anschaffungskosten, lange Haltbarkeit und einfacher Austausch ausschlaggebend sind, während Sekundärsysteme an Bedeutung gewinnen, da Speicherkunden wiederholbare Zyklen und eine längere Anlagennutzung anstreben.
- Primärbatterien sind weiterhin unverzichtbar für Hörgeräte, Haushaltsgeräte, Alarmanlagen und andere Geräte mit geringem Stromverbrauch. Ausgereifte Lieferketten, standardisierte Formate und vorhersehbare Austauschzyklen sorgen für eine stabile Nachfrage in etablierten Verbrauchermärkten.
- Sekundärbatterien werden zunehmend für Notstrom-, Industrie-, Energieversorgungs- und Mikronetzanwendungen evaluiert. Ihr strategischer Wert steigt, wenn Kunden Wert auf Zyklenfestigkeit, Sicherheit, Laufzeit und eine geringere Abhängigkeit von Einweg-Stromquellen legen.
Anwendung
Das Anwendungssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4–6 % wachsen. Die Akzeptanz variiert je nach Betriebszyklus, Leistungsbedarf, Umgebungsbedingungen und Zertifizierungsanforderungen. Medizinische Anwendungen und Anwendungen für Endverbraucher legen Wert auf Kompaktheit und Zuverlässigkeit, während Energieversorger und industrielle Anwender Wert auf Lebensdauer, Sicherheit, Wartungsfreundlichkeit und Wirtschaftlichkeit über den gesamten Lebenszyklus legen.
- Medizin: Medizinische Anwendungen legen Wert auf vorhersagbare Spannung, kompakte Bauform und zuverlässigen Betrieb. Hörgeräte bleiben ein wichtiger Anwendungsfall, während Spezialgeräte Einsatzmöglichkeiten für hochzuverlässige Zinkzellen eröffnen.
- Energieversorger: Anwendungen im Energiesektor konzentrieren sich auf stationäre Speicher, die Integration erneuerbarer Energien, das Spitzenlastmanagement und die Ausfallsicherheit. Zink-Brom-Speicher und andere wiederaufladbare Architekturen sind relevant, wenn längere Betriebsdauer und Sicherheit die Wirtschaftlichkeit eines Standorts beeinflussen.
- Automobilindustrie & Transportwesen: Die Chancen in der Automobilindustrie und im Transportwesen konzentrieren sich auf Hilfsenergieanlagen, Spezialsysteme und Anwendungen, bei denen Sicherheit und hohe Leistung wichtig sind. Die Markteinführung hängt von Zertifizierungen, Gehäuselösungen, Zyklenanforderungen und dem Wettbewerb etablierter Lithium-Technologien ab.
- Industrie: Der industrielle Bedarf umfasst Notstromversorgung, Steuerungssysteme, Telekommunikationsinfrastruktur und Anlagen, die unter anspruchsvollen Bedingungen zuverlässige Energie benötigen. Zinkbasierte Systeme können dort Marktanteile gewinnen, wo thermische Sicherheit und einfache Wartung wichtig sind.
- Endgeräte: Endgeräte bilden einen ausgereiften Ersatzmarkt für tragbare Elektronik, Haushaltsgeräte und Hörgeräte. Markenvertrauen, Dichtheit, Haltbarkeit, Verfügbarkeit im Einzelhandel und standardisierte Formate bleiben wichtige Kaufkriterien.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Medizinisch |
Medium |
Hörgeräte |
Reifen |
|
Versorgungsunternehmen |
Hoch |
Grid-Speicher |
Skalierung |
|
Automobil & Transport |
Medium |
Hilfsstromversorgung |
Aufkommen |
|
Industrie |
Hoch |
Notstromversorgung |
Skalierung |
|
Endgeräte |
Hoch |
Primärzellen |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Zinkbatteriemarktes
Ausweitung der Beschaffung von Langzeitlagern
Die Beschaffung von Langzeit-Energiespeichern entwickelt sich zu einem eigenständigen Markt für wiederaufladbare Zinklösungen, da Käufer Dauer, Sicherheit, Standort und Wirtschaftlichkeit gleichermaßen berücksichtigen. Zinkbrom- und Zinkluftsysteme eignen sich für mehrstündige Anwendungen, insbesondere dort, wo Speichersysteme nach kurzfristigen Lastspitzen mit erneuerbaren Energien zusammenarbeiten müssen. Dies wird vor allem bei Großkraftwerken, Mikronetzen und kritischen Infrastrukturen relevant sein, wo die Minimierung des Brandrisikos Genehmigungen und Versicherungen erleichtert. Da die Beschaffung zunehmend technologieunabhängig wird, liegt der Vorteil für Zinkanbieter darin, dass sie sich auf den Nutzen ihrer Systeme und nicht mehr auf die spezifische Energie ihrer Zellen konzentrieren müssen.
Nachfrage nach sichereren Batterietechnologien in kritischen Infrastrukturen
Sicherheitsaspekte beschränken sich nicht mehr nur auf Unterhaltungselektronik, sondern finden nun auch in Rechenzentren, Telekommunikationsinfrastrukturen, militärischen Einrichtungen, Krankenhäusern und Produktionsanlagen Anwendung. Die Zinkchemie, insbesondere die wässrige Chemie, könnte das Risiko eines thermischen Durchgehens, das für Energiespeicher mit hoher Dichte charakteristisch ist, verringern. Dies ersetzt nicht die Notwendigkeit strenger Tests, Zertifizierungen, Überwachung und Gehäusekonstruktionen, bedeutet aber eine Verschiebung der Kriterien für Infrastrukturbetreiber. Infrastrukturprojekte mit begrenztem Platzangebot oder erheblichen Strafen aufgrund thermischer Risiken könnten sichereren Konstruktionen mehr Bedeutung beimessen. Dadurch könnten Anbieter gezielt Projekte mit höherem Wert akquirieren, bei denen die Sicherheit Vorrang vor der Energiedichte hat.
Diversifizierung der Lieferketten für Batteriematerialien
Batteriekäufer und politische Entscheidungsträger legen zunehmend Wert auf Materialverfügbarkeit, geografische Konzentration, Recycling und heimische Produktion. Zink wird breit gehandelt und ist durch etablierte industrielle Lieferketten abgedeckt. Dies bietet Herstellern eine alternative Rohstoffbasis zu Produkten, die auf stärker konzentrierten Netzwerken kritischer Mineralien basieren. Dieser Trend unterstützt Lokalisierungsstrategien in Nordamerika, Europa und Asien, wo Regierungen und Industriekunden mehr Kontrolle über strategische Energietechnologien anstreben. Die Auswirkungen reichen über Rohstoffe hinaus, da eine lokale Produktion Qualifizierung, Kundendienst, Recyclingkoordination und die Erstellung von Konformitätsdokumenten vereinfachen kann. Unternehmen, die Zinkchemie mit skalierbaren Fertigungsprozessen kombinieren, können ihre Produkte daher sowohl hinsichtlich der Versorgungssicherheit als auch der technischen Leistungsfähigkeit positionieren. Einkaufsteams werden diversifizierte Beschaffung zunehmend als Risikomanagement-Instrument betrachten.
Zukunftstrends auf dem Markt für Zinkbatterien
Softwaredefinierte Zinklagersysteme
Die Trends im Markt für Zinkbatterien werden voraussichtlich zunehmend softwaredefinierte Steuerungen umfassen, die Lade- und Entladezeiten, Degradationsmanagement und Anlagenverfügbarkeit optimieren. Mit zunehmender Größe wiederaufladbarer Anlagen kann Software zu einem Wettbewerbsvorteil und nicht nur zu einem Zubehörteil werden. Digitale Überwachung kann Elektrolyt-, Temperatur-, Spannungs- und Stromanomalien erkennen, bevor diese die Systemverfügbarkeit beeinträchtigen, während prädiktive Algorithmen die Speicherung mit erneuerbarer Energieerzeugung und Netzsignalen koordinieren können. Entwickler werden voraussichtlich auch Flottenanalysen für geografisch verteilte Anlagen integrieren. Diese Entwicklung dürfte Anbieter begünstigen, die Chemie, Leistungselektronik, Steuerungstechnik, Cybersicherheit und Lifecycle-Service kombinieren können. Das Ergebnis wird ein stärkerer Fokus auf Systemleistungsgarantien und datengestützte Betriebsmodelle sein, wodurch die Softwarefähigkeit neben der Zellchemie zu einem wichtigen Differenzierungsmerkmal wird.
Anwendungsspezifische Chemieoptimierung
Die zukünftige Produktentwicklung wird sich voraussichtlich von einer einzigen Elektrolytchemie für alle Anwendungsfälle wegbewegen. Zink-Luft kann weiterhin für kompakte Primäranwendungen optimiert werden, Nickel-Zink für Hochleistungs-Notstromversorgungen, Zink-Ionen für modulare wiederaufladbare Systeme und Zink-Brom für stationäre Langzeitspeicher. Diese Spezialisierung kann die Entwicklungseffizienz steigern, da Elektrodendesign, Elektrolytzusammensetzung, Gehäuse und Steuerung auf definierte Betriebszyklen abgestimmt werden können. Hersteller werden zunehmend Anwendungsdaten nutzen, um Garantiebedingungen, Wartungsintervalle und Betriebsfenster zu optimieren. Diese Spezialisierung ermöglicht auch Partnerschaften mit Geräteherstellern, die präzise elektrische und mechanische Eigenschaften benötigen. Langfristig wird sich der Wettbewerbsvorteil von der alleinigen Verfügbarkeit einer Zinkchemie hin zum Nachweis einer vollständigen Anwendungsarchitektur mit validierter Leistung, Herstellbarkeit und Wirtschaftlichkeit im Service verlagern.
Marktchancen für Zinkbatterien
Lokale Fertigungs- und Qualifizierungszentren
Hersteller haben die Möglichkeit, regionale Qualifizierungszentren aufzubauen, die Pilotproduktion, Zertifizierung, Kundentests und technischen Service vereinen. Solche Einrichtungen können die Zeitspanne zwischen Produktentwicklung und Markteinführung verkürzen, insbesondere für Energieversorger und Industriekunden, die vor der Freigabe neuer chemischer Verbindungen umfangreiche Validierungen benötigen. In Nordamerika und Europa kann eine lokale Produktion Beschaffungsziele unterstützen, die mit Versorgungssicherheit und heimischer Fertigung verknüpft sind. Im asiatisch-pazifischen Raum können regionale Zentren etablierte Ökosysteme der Elektronik- und Batterieherstellung nutzen. Es geht nicht nur um den Bau von Fabriken, sondern auch um die Schaffung wiederholbarer Qualifizierungsprozesse, die die Kundenakzeptanzzyklen verkürzen. Unternehmen, die lokales Engineering mit standardisierten Modulen, transparenten Qualitätskennzahlen und zuverlässigem Kundendienst kombinieren, können die Umwandlung von Pilotprojekten in wiederkehrende Aufträge verbessern.
Integrierte Recycling- und Kreislaufmaterialiendienstleistungen
Eine zweite Chance liegt in der Integration von Sammlung, Recycling, Materialrückgewinnung und Austauschservices in das Batterieangebot. Primäre Zinkzellen werden bereits über etablierte Vertriebskanäle vertrieben, während Sekundärsysteme zukünftig größere Module, Elektrolyte, Elektroden und Systemkomponenten liefern werden. Lieferanten können Verträge mit Rücknahmebestimmungen, – sofern technisch möglich – Aufarbeitung und Partnerschaften zur Materialrückgewinnung gestalten. Solche Services verbessern die Einhaltung der sich wandelnden Batterievorschriften und reduzieren die Unsicherheit der Kunden hinsichtlich der Entsorgung. Zudem eröffnen sie zusätzliche Einnahmequellen durch zurückgewonnene Materialien und Serviceverträge. Für große Industrie- und Energieversorger könnte ein dokumentierter Kreislaufprozess Teil der Lieferantenqualifizierung werden, wodurch die Recyclingfähigkeit zu einem Wettbewerbsvorteil und nicht nur zu einer Umweltinitiative wird.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -