
Marché des capteurs de vidéo comme a : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des capteurs vidéo : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de caméra (IP, thermique, vision industrielle, hyperspectrale), capteur (détection de mouvement, infrarouge), type de produit (vidéosurveillance, imagerie thermique, imagerie hyperspectrale, vision industrielle et surveillance).
- Statut : Données publiées
- Code du rapport : TIPRE00039668
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 22, 2026


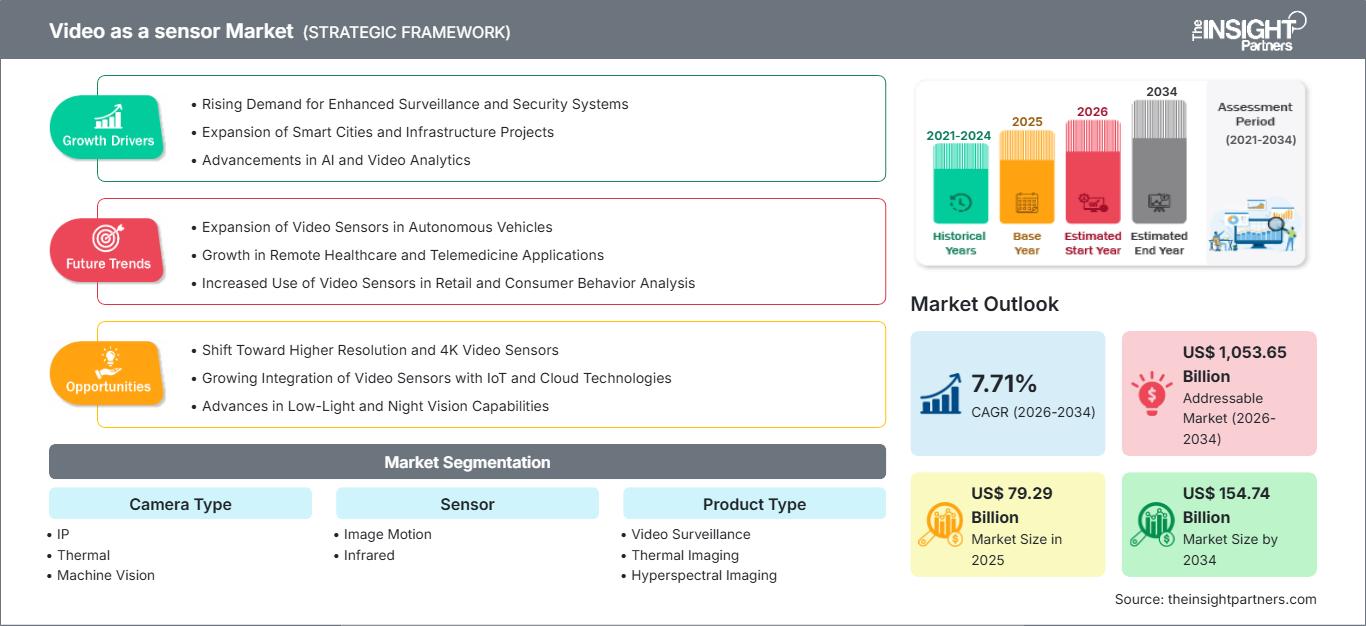
Taille du marché en 2025
79,29 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
154,74 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,71 %
taux de croissance
Marché adressable
1 053,65 milliards de dollars américains
(2026-2034)
Le marché de la vidéo en tant que capteur était évalué à 79,29 milliards de dollars américains en 2025 et devrait atteindre 154,74 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 7,71 % entre 2026 et 2034. Son adoption se développe à mesure que les caméras évoluent, passant de simples dispositifs d'enregistrement passifs à des nœuds d'intelligence visuelle qui prennent en charge la détection, la classification, la surveillance et la prise de décision automatisée dans les environnements de sécurité, de mobilité, industriels, de vente au détail, de santé et d'infrastructure.
L'Amérique du Nord demeure un important centre de demande, soutenu par la modernisation de la sécurité publique, la protection des infrastructures critiques, les plateformes vidéo en nuage et l'adoption par les entreprises de la surveillance assistée par l'IA. La taille du marché régional de la vidéo en tant que capteur est renforcée par l'étendue des réseaux de caméras IP, le déploiement de l'analyse en périphérie et l'intégration aux centres d'opérations de sécurité, tandis que la croissance régionale prévue se maintient entre 7,2 % et 7,8 % par an jusqu'en 2034.
Analyse et perspectives du marché de la vidéo en tant que capteur
- Amérique du Nord : La région représentait une part estimée entre 34 % et 36 % en 2025 et devrait connaître une croissance annuelle composée de 7,2 % à 7,8 % entre 2026 et 2034, tirée par les infrastructures intelligentes, la surveillance du cloud et les mises à niveau de la sécurité des entreprises.
- États-Unis : Les États-Unis représentaient environ 78 % à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 7,0 % à 7,6 %, soutenue par une forte demande en matière de sécurité publique et de construction commerciale.
- Europe : L'Europe détenait une part estimée entre 24 % et 27 % en 2025 et devrait connaître une croissance annuelle composée de 6,8 % à 7,4 %, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant les principaux pays en termes de déploiement.
- Asie-Pacifique : L'Asie-Pacifique a capté environ 27 % à 30 % de parts de marché en 2025 et devrait croître à un TCAC de 8,4 % à 9,1 %, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie.
- Segment le plus important : La demande de produits de vidéosurveillance a été tirée par ce segment, avec une part de marché estimée entre 47 % et 51 % en 2025 et un TCAC projeté de 7,0 % à 7,6 % jusqu’en 2034.
- Segment à forte croissance : L’imagerie hyperspectrale détenait une part de marché estimée entre 6 % et 8 % en 2025 et devrait afficher un TCAC de 10,5 % à 12,0 %, soutenue par l’agriculture, l’inspection et la surveillance environnementale.
- Principales entreprises analysées en détail : Honeywell International Inc., Motorola Solutions, Inc., Dahua Technology Co., Ltd., Bosch Sicherheitssysteme GmbH, Hangzhou Hikvision Digital Technology Co., Ltd., AT&T Inc., International Business Machines Corporation, Cisco Systems, Inc., Axis Communications AB, Johnson Controls International plc, Sony Group Corporation, Sharp Corporation, Teledyne Technologies Incorporated, Corning Incorporated et PixArt Imaging Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La croissance du marché des capteurs vidéo reflète la transition des systèmes de vidéosurveillance isolés vers une infrastructure de perception connectée. Alors que les déploiements précédents reposaient sur l'enregistrement et l'analyse post-événementielle, les solutions modernes s'appuient sur l'imagerie haute définition, la génération de métadonnées, l'informatique de périphérie et l'analyse pilotée par l'IA. De ce fait, l'adoption technologique évolue vers une préférence pour les infrastructures définies par logiciel, les solutions de cybersécurité et l'interopérabilité des caméras, des capteurs, des centres de contrôle et des applications d'entreprise.
La mise en œuvre future sera influencée par les initiatives de sécurité urbaine, l'automatisation industrielle, les corridors de transport intelligents et la surveillance des systèmes énergétiques. De nouveaux marchés géographiques développent des déploiements à grande échelle où les réseaux de caméras commencent à fournir des données pertinentes pour la planification stratégique. Les préoccupations liées à la protection de la vie privée et à la réglementation sur la gestion des données incitent les fournisseurs de technologies à concevoir des capacités d'analyse explicables, un accès sécurisé et des mécanismes de stockage des données.
Rapport de marché sur la vidéo en tant que capteur
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 79,29 milliards de dollars américains |
| Taille du marché d'ici 2034 | 154,74 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,71% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la vidéo en tant que capteur
La croissance du marché des capteurs vidéo est alimentée par la demande de visibilité en temps réel dans les environnements à fort trafic, à haut risque et à forte intensité d'actifs. Les entreprises utilisent les images pour détecter les intrusions, suivre les taux d'occupation, garantir la qualité des processus et limiter les inspections physiques. Cette chaîne de valeur comprend des caméras, des capteurs d'image, des processeurs, des réseaux, des logiciels de gestion vidéo, des plateformes de cloud computing, des modèles d'IA, l'intégration de systèmes et des offres de services.
La dynamique de l'offre s'est améliorée grâce à la disponibilité de processeurs de périphérie, de capteurs CMOS, de caméras thermiques et d'outils d'inférence IA. Les fabricants de caméras intègrent désormais l'analyse de données à leurs appareils, tandis que les fournisseurs de services cloud et les intégrateurs de systèmes regroupent les données vidéo dans des systèmes d'automatisation complets. Il en résulte un écosystème multicouche où la différenciation matérielle repose sur l'intelligence intégrée, la sécurité, l'interopérabilité et la facilité de maintenance tout au long du cycle de vie.
L'analyse du marché des capteurs vidéo révèle un paysage concurrentiel dominé par les spécialistes de la sécurité, de l'automatisation, de la connectivité et de l'imagerie. Honeywell International Inc., Motorola Solutions, Inc., Bosch Sicherheitssysteme GmbH, Dahua Technology Co., Ltd., Hangzhou Hikvision Digital Technology Co., Ltd., Axis Communications AB et Johnson Controls International plc se disputent le marché grâce à leurs plateformes intégrées, leurs portefeuilles d'analyse et leur vaste réseau de distribution.
Dans le rapport sur le marché de la vidéo en tant que capteur, des entreprises technologiques telles qu'IBM, Cisco Systems, AT&T, Sony Group Corporation, Teledyne Technologies, Corning, Sharp et PixArt Imaging renforcent l'écosystème grâce à la connectivité, l'IA, les composants d'imagerie, l'optique et l'innovation en matière de capteurs. Le positionnement stratégique est de plus en plus lié aux architectures ouvertes, à l'analyse respectueuse de la vie privée, aux solutions verticales et aux modèles de déploiement hybrides cloud-edge.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la vidéo en tant que capteur : Perspectives stratégiques
Perspectives régionales
Le marché nord-américain de la vidéo en tant que capteur
L'Amérique du Nord devrait représenter entre 34 % et 36 % du marché des capteurs vidéo en 2025, grâce à d'importants parcs installés de vidéosurveillance IP, à la modernisation de la sécurité du secteur public et à l'adoption généralisée de l'analyse vidéo dans le commerce de détail, la logistique, les services publics et les transports. La demande régionale devrait progresser à un TCAC de 7,2 % à 7,8 % entre 2026 et 2034, les acheteurs passant de la surveillance conventionnelle à la détection intelligente et à la classification des événements.
La gestion vidéo dans le cloud, l'analyse en périphérie et le contrôle d'accès intégré optimisent les coûts de déploiement sur les campus, les plateformes de transport, les centres de données et les sites industriels. Les réglementations en matière de protection de la vie privée et les exigences de cybersécurité influencent les achats, les acquéreurs privilégiant les appareils chiffrés, les journaux d'audit et le contrôle d'accès aux données. Les États-Unis demeurent le principal marché, tandis que le Canada et le Mexique contribuent à la demande grâce aux applications liées aux infrastructures, à la production et à la sécurité des frontières.
Marché américain de la vidéo en tant que capteur
Les États-Unis représentaient environ 78 % à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 7,0 % à 7,6 % jusqu'en 2034. L'adoption est la plus forte dans les domaines de la sécurité publique, de l'immobilier commercial, de la logistique, des établissements de santé et des applications d'automatisation industrielle, où les avantages des entrées vidéo peuvent accélérer les temps de réponse et accroître la visibilité.
L'entreprise compte parmi ses clients de nombreuses sociétés, dont Motorola Solutions, Inc., Honeywell International Inc., Johnson Controls International plc, Cisco Systems, Inc., AT&T Inc., International Business Machines Corporation, Teledyne Technologies Incorporated et Axis Communications AB. Les applications d'analyse vidéo sont de plus en plus intégrées aux systèmes de contrôle d'accès, de gestion des incidents, de sécurité réseau et de gestion des preuves dans le cloud.
Marché européen de la vidéo en tant que capteur
L'Europe représentait environ 24 % à 27 % du marché des capteurs vidéo en 2025 et devrait connaître une croissance annuelle composée de 6,8 % à 7,4 % entre 2026 et 2034. L'Allemagne est leader dans le domaine de la vision industrielle et de l'automatisation de la production, tandis que le Royaume-Uni privilégie la sécurité publique, la surveillance des transports et la sécurité commerciale. La France, l'Italie et l'Espagne contribuent également à la demande grâce à leurs projets de villes intelligentes, de logistique, de commerce de détail et d'infrastructures énergétiques.
Les exigences en matière de protection des données sont particulièrement importantes en Europe, favorisant les architectures intégrant la protection de la vie privée dès la conception, le traitement des données sur les appareils et une gouvernance rigoureuse des analyses biométriques et comportementales. Bosch Sicherheitssysteme GmbH, Axis Communications AB, Sony Group Corporation et Johnson Controls International plc sont bien positionnés grâce à leurs canaux de distribution destinés aux entreprises et à leurs offres axées sur la conformité. La croissance de la région est régulière plutôt que rapide, soutenue par les cycles de renouvellement des équipements et la modernisation industrielle.
Marché de la vidéo en tant que capteur en Asie-Pacifique
La région Asie-Pacifique détenait environ 27 % à 30 % du marché des capteurs vidéo en 2025 et devrait enregistrer un TCAC de 8,4 % à 9,1 %, le plus rapide parmi les grandes régions. La Chine est en tête dans la fabrication de caméras et le déploiement de la vidéosurveillance urbaine, tandis que le Japon et la Corée du Sud sont à la pointe de la vision industrielle, de la robotique et du contrôle électronique.
L'Inde et l'Australie étendent leurs déploiements dans les infrastructures publiques, la sécurité commerciale, l'exploitation minière, la gestion du trafic et les campus industriels intelligents. Dahua Technology Co., Ltd. et Hangzhou Hikvision Digital Technology Co., Ltd. conservent une position de premier plan dans la production régionale, tandis que Sony Group Corporation, Sharp Corporation et PixArt Imaging Inc. soutiennent l'écosystème de l'imagerie et des composants.
Marché de la vidéo en tant que capteur au Moyen-Orient et en Afrique
Le marché des capteurs vidéo au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 7,6 % à 8,3 %, portée par la construction de villes intelligentes, la sécurité aéroportuaire, la surveillance des infrastructures énergétiques et la protection des actifs critiques. L’Arabie saoudite et les Émirats arabes unis sont en tête des déploiements, notamment grâce à leurs investissements dans les transports, les services publics, l’immobilier commercial et la sécurité publique.
L'Afrique du Sud contribue à la demande grâce aux secteurs minier, logistique, du commerce de détail et de la sécurité municipale, tandis que le reste de la région MENA reste axé sur les projets. L'imagerie thermique et la surveillance à longue portée sont essentielles dans les secteurs pétrolier et gazier, le contrôle des frontières et la protection périmétrique. Les fournisseurs proposant des systèmes durcis, une assistance en cybersécurité et des services d'intégration sont bien placés pour saisir les opportunités régionales.
Analyse de segmentation
Type d'appareil photo
Le marché des caméras devrait connaître une croissance annuelle composée de 7,3 % à 8,1 % entre 2026 et 2034. Le champ d'application du marché des capteurs vidéo, toutes technologies confondues, s'élargit à mesure que les acheteurs combinent les systèmes IP, thermiques, de vision industrielle et hyperspectraux pour soutenir la sécurité, le contrôle qualité, la surveillance des infrastructures et le renseignement environnemental.
- IP : Les caméras IP restent le choix de déploiement dominant car elles s’intègrent facilement aux réseaux, aux plateformes de gestion vidéo, aux services cloud et aux outils d’analyse sur les sites commerciaux, gouvernementaux et industriels.
- Thermique : Les caméras thermiques gagnent en importance dans les applications de faible luminosité, de surveillance périmétrique, d’énergie, de services publics et de sécurité industrielle où les signatures thermiques permettent une détection fiable au-delà des limites de l’imagerie visible.
- Vision industrielle : Les caméras de vision industrielle prennent en charge l'inspection automatisée, le guidage robotique, la détection des défauts et la surveillance de la production, ce qui les rend essentielles pour les usines qui recherchent un contrôle qualité plus élevé et des temps d'arrêt plus courts.
- Hyperspectrale : Les caméras hyperspectrales servent des applications spécifiques dans l’agriculture, le contrôle alimentaire, l’industrie pharmaceutique, le recyclage et la surveillance environnementale, où les signatures spectrales révèlent la composition des matériaux et les défauts cachés.
Capteur
La demande en capteurs devrait croître à un TCAC de 7,1 % à 7,9 % à mesure que la détection de mouvement d'images et la détection infrarouge s'intègrent plus étroitement à l'analyse des données. Ces capteurs permettent aux systèmes d'identifier les mouvements, de classifier les événements, de fonctionner dans des conditions d'éclairage difficiles et de fournir des renseignements en continu à partir de réseaux de caméras distribués.
- Capteurs de mouvement d'image : Ces capteurs prennent en charge la détection de mouvement, le suivi d'objets, le franchissement de lignes, la mesure d'occupation et les alertes d'anomalies, réduisant ainsi la charge de travail de l'opérateur et améliorant la précision des réponses automatisées.
- Infrarouge : Les capteurs infrarouges renforcent la vision nocturne, la détection thermique et la surveillance en environnement difficile, notamment dans les domaines de la sécurité, de la sûreté industrielle, des axes de transport et des infrastructures critiques.
Type de produit
Le type de produit devrait connaître une croissance annuelle composée de 7,5 % à 8,4 % entre 2026 et 2034. L'adoption des produits est principalement tirée par la surveillance et le contrôle, tandis que les catégories thermique, hyperspectrale et de vision industrielle se développent à mesure que les organisations utilisent les données visuelles pour la sécurité, l'inspection, l'automatisation et les opérations prédictives.
- Vidéosurveillance : La vidéosurveillance domine les déploiements car la sécurité, le contrôle d'accès, la vérification des incidents et le contrôle de la conformité restent des besoins essentiels pour les entreprises, les municipalités, les établissements de santé et les opérateurs de transport.
- Imagerie thermique : L’imagerie thermique est importante pour la protection périmétrique, la surveillance des équipements, la prévention des incendies et les actifs énergétiques, là où le contraste visuel est limité ou lorsque la détection précoce de la chaleur améliore la réactivité.
- Imagerie hyperspectrale : L’imagerie hyperspectrale offre une valeur ajoutée différenciée dans l’analyse des matériaux, l’évaluation des cultures, le tri des aliments et l’inspection environnementale, où des ensembles de données spectrales plus riches permettent une prise de décision précise.
- Vision et surveillance industrielles : Les systèmes de vision et de surveillance industrielles se développent dans la production automatisée, la logistique, la robotique et l'assurance qualité, permettant une inspection plus rapide et des taux de défauts plus faibles.
Aperçu des opportunités
|
Type de produit |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Vidéosurveillance |
Haut |
Sécurité de l'IA |
Mature |
|
Imagerie thermique |
Moyen |
Détection de chaleur |
Mise à l'échelle |
|
Imagerie hyperspectrale |
Faible |
Perspective spectrale |
Émergent |
|
Vision et surveillance des machines |
Moyen |
Vision de l'usine |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la vidéo en tant que capteur
L'analyse par IA transforme les caméras en systèmes de décision
L'analyse par IA représente le facteur structurel le plus déterminant, car elle permet de transformer les réseaux de caméras de surveillance, initialement cantonnés à des installations de stockage, en systèmes pleinement opérationnels. La détection d'objets, la classification des comportements, l'alerte en cas d'anomalies, la reconnaissance des plaques d'immatriculation, le comptage de personnes et l'inspection des processus permettent aux utilisateurs finaux de réagir plus rapidement et de minimiser la supervision humaine. De plus, le traitement en périphérie de réseau (edge computing) permet de réduire la latence et la charge de transfert de données, faisant ainsi des flux vidéo en direct un outil efficace pour la prise de décision sur les campus, les sites de production, les routes, les sites de services publics et les espaces commerciaux. Grâce à des analyses plus sophistiquées, les acheteurs sont de plus en plus axés sur les résultats.
Infrastructures intelligentes et modernisation de la sécurité publique
Avec les initiatives de modernisation des villes intelligentes, des transports, des aéroports, des réseaux ferroviaires, des ports et des campus, le déploiement de capteurs vidéo dans les espaces publics et parapublics s'est accru. Ces capteurs servent à diverses fins, notamment l'analyse du trafic, la sécurité périmétrique, les interventions d'urgence, la gestion des foules, la détection des stationnements illégaux et la surveillance des infrastructures. L'importance de cet impact sur le marché réside dans le fait que les projets d'infrastructures publiques impliquent généralement un grand nombre de dispositifs, des périodes de service plus longues et une connexion avec des centres de commandement. Les infrastructures privées adoptent également des technologies similaires en raison de leurs propres exigences.
Besoins en matière d'automatisation industrielle et de contrôle qualité
Les usines utilisent désormais la vidéo comme outil de détection pour optimiser la production, minimiser les pertes, assurer la traçabilité des articles et automatiser les tâches impossibles à réaliser manuellement. Parmi ces outils figurent les caméras de vision industrielle, les capteurs thermiques et les capteurs hyperspectraux, qui contribuent à la détection des défauts, au contrôle des températures, à la navigation des robots, au tri et à la vérification des processus. Les effets sont particulièrement visibles dans des secteurs tels que l'électronique, l'automobile, l'agroalimentaire, la pharmacie et l'emballage. À mesure que les usines intègrent leurs capteurs visuels aux systèmes d'exécution de la production et aux solutions de maintenance prédictive, la vidéo devient un élément incontournable.
La vidéo comme capteur : tendances futures du marché
Intelligence artificielle en périphérie et intelligence vidéo fédérée
Les tendances du marché des capteurs vidéo s'orienteront de plus en plus vers l'IA embarquée, où les caméras et les passerelles traitent les données localement avant de partager les événements, les métadonnées ou les extraits vidéo sélectionnés. Cette architecture permet de réduire les coûts liés au cloud, d'améliorer les temps de réponse et de garantir la confidentialité grâce à un transfert limité des flux vidéo bruts. L'apprentissage fédéré et les mises à jour des modèles pourraient aider les entreprises à optimiser leurs analyses sans avoir à consolider les séquences vidéo sensibles. Les entreprises proposant des appareils plus compacts, associés à des modèles d'IA performants et à des mises à jour sécurisées, bénéficieront d'un avantage concurrentiel à mesure que le nombre d'unités déployées augmentera.
Fusion multispectrale pour une précision accrue
Les systèmes à venir exploiteront les données de lumière visible, infrarouge, thermique, de profondeur, radar et hyperspectrale pour permettre une détection précise même dans des environnements opérationnels complexes. La fusion multispectrale contribuera à minimiser les fausses alarmes par temps de brouillard, en faible luminosité, en cas de reflets, dans les zones encombrées et sur les sites industriels complexes. Cette approche favorise les applications à forte valeur ajoutée telles que l'inspection autonome, la surveillance des actifs énergétiques, le contrôle de l'état des installations et la sécurité périmétrique avancée. Grâce à la baisse du coût des capteurs et à l'amélioration des modèles d'IA pour la fusion des données, les utilisateurs considéreront les capteurs vidéo comme des capteurs multimodaux plutôt que comme de simples caméras.
La vidéo comme capteur : opportunités de marché
Solutions verticales pour les infrastructures critiques
Les prévisions du marché de la vidéo en tant que capteur indiquent une forte opportunité pour les solutions verticales intégrées destinées aux services publics, aux aéroports, aux ports, aux chemins de fer, aux centres de données et aux installations pétrolières et gazières. Ces clients ont besoin de solutions robustes intégrant la vidéo, la détection de chaleur, le contrôle d'accès, la cybersécurité et la gestion des flux de travail. Les fournisseurs peuvent se différencier en proposant des analyses préinstallées, une documentation complète, des équipements renforcés et une intégration transparente aux systèmes OT. L'enjeu est avant tout pratique, car les consommateurs passent de l'achat d'appareils au déploiement de solutions qui contribuent à améliorer la disponibilité et la sécurité.
Solutions analytiques gérées dans le cloud pour les entreprises de taille moyenne
Les entreprises de taille moyenne ont besoin d'une surveillance intelligente, mais ne disposent ni d'une équipe de sécurité importante ni d'un budget conséquent pour une infrastructure avancée. L'analyse vidéo gérée dans le cloud offre une excellente opportunité de proposer des services d'abonnement aux détaillants, entrepôts, établissements scolaires, cliniques et petites unités de production. Ceci est possible grâce à des solutions évolutives combinant caméras, stockage, accès à distance, alertes, maintenance et analyse. Cette approche permet de réduire les coûts et d'accélérer le processus lorsque les utilisateurs recherchent une installation rapide, des systèmes gérés, des mises à niveau de cybersécurité et des informations pertinentes.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -