
Markt für Video als Sensor: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Video als Sensor (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Kameratyp (IP, Wärmebild, Bildverarbeitung, Hyperspektral), Sensor (Bildbewegung, Infrarot), Produkttyp (Videoüberwachung, Wärmebildgebung, Hyperspektralbildgebung, Bildverarbeitung und Überwachung).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039668
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 22, 2026


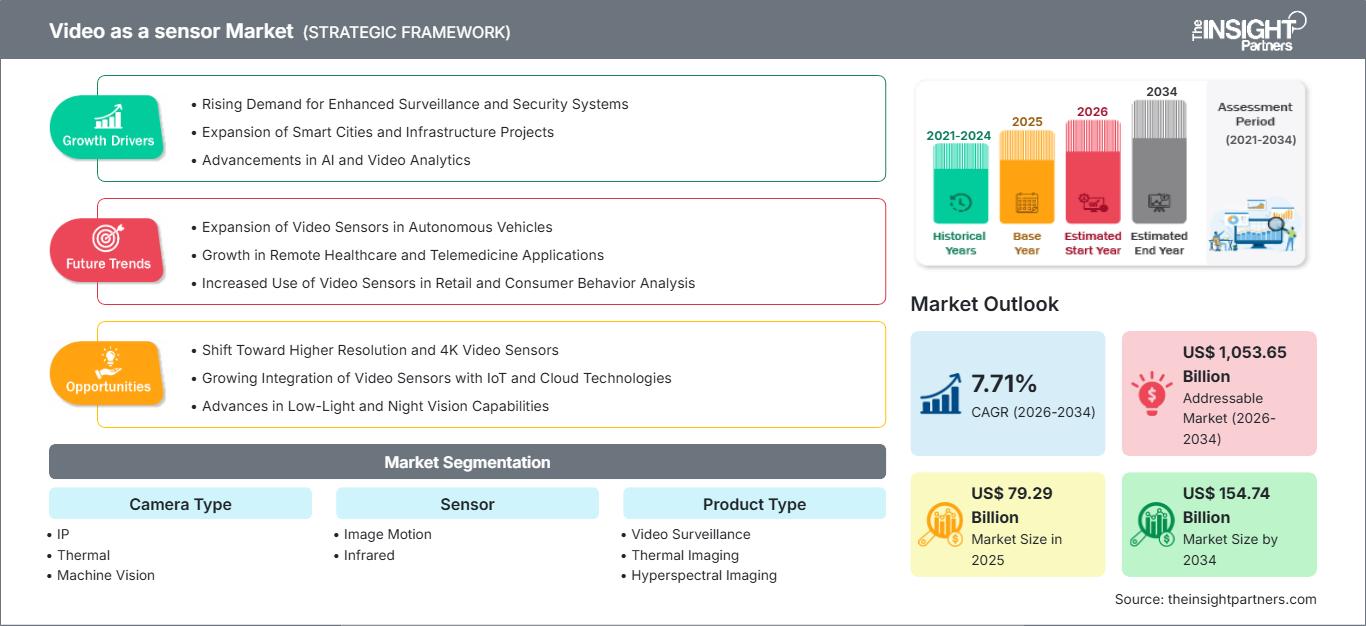
Marktgröße 2025
79,29 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
154,74 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,71 %
Wachstumsrate
Adressierbarer Markt
1.053,65 Mrd. US-Dollar
(2026–2034)
Der Markt für Video als Sensor wurde 2025 auf 79,29 Milliarden US-Dollar geschätzt und soll bis 2034 auf 154,74 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,71 % im Zeitraum 2026–2034 entspricht. Die Nutzung nimmt zu, da sich Kameras von passiven Aufzeichnungsgeräten zu visuellen Intelligenzknoten entwickeln, die Erkennung, Klassifizierung, Überwachung und automatisierte Entscheidungsfindung in den Bereichen Sicherheit, Mobilität, Industrie, Einzelhandel, Gesundheitswesen und Infrastruktur unterstützen.
Nordamerika bleibt ein wichtiger Nachfragemarkt, gestützt durch die Modernisierung der öffentlichen Sicherheit, den Schutz kritischer Infrastrukturen, Cloud-Videoplattformen und die zunehmende Nutzung KI-gestützter Überwachungssysteme in Unternehmen. Das Marktvolumen für Video als Sensor in der Region wird durch umfangreiche IP-Kameranetzwerke, den Einsatz von Edge-Analytics-Lösungen und die Integration in Sicherheitszentralen weiter gestärkt. Das erwartete regionale Wachstum liegt bis 2034 weiterhin im Bereich von 7,2 % bis 7,8 % CAGR.
Video als Sensor: Marktanalyse und Einblicke
- Nordamerika: Die Region hatte im Jahr 2025 einen geschätzten Marktanteil von 34–36 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,8 % wachsen, angeführt von intelligenter Infrastruktur, Cloud-Überwachung und Verbesserungen der Unternehmenssicherheit.
- USA: Die USA repräsentierten im Jahr 2025 etwa 78–82 % Nordamerikas und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 7,0–7,6 % wachsen, unterstützt durch eine starke Nachfrage nach öffentlichen Sicherheitseinrichtungen und Gewerbebauten.
- Europa: Europa hielt im Jahr 2025 schätzungsweise einen Marktanteil von 24 % bis 27 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 6,8 % bis 7,4 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien führend bei den Implementierungen sind.
- Asien-Pazifik: Der asiatisch-pazifische Raum erreichte im Jahr 2025 einen Marktanteil von etwa 27–30 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,1 % wachsen, wobei China, Japan, Südkorea, Indien und Australien die Haupttreiber sind.
- Größtes Segment: Videoüberwachung führte die Nachfrage nach diesem Produkttyp an, mit einem geschätzten Marktanteil von 47 % bis 51 % im Jahr 2025 und einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0 % bis 7,6 % bis 2034.
- Wachstumsstarkes Segment: Die Hyperspektralbildgebung hatte im Jahr 2025 einen geschätzten Marktanteil von 6–8 % und wird voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 10,5–12,0 % erzielen, unterstützt durch Landwirtschaft, Inspektion und Umweltüberwachung.
- Detaillierte Analyse der wichtigsten Unternehmen: Honeywell International Inc., Motorola Solutions, Inc., Dahua Technology Co., Ltd., Bosch Sicherheitssysteme GmbH, Hangzhou Hikvision Digital Technology Co., Ltd., AT&T Inc., International Business Machines Corporation, Cisco Systems, Inc., Axis Communications AB, Johnson Controls International plc, Sony Group Corporation, Sharp Corporation, Teledyne Technologies Incorporated, Corning Incorporated und PixArt Imaging Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Das Wachstum des Marktes für Videosensoren spiegelt den Übergang von isolierten Videoüberwachungssystemen zu vernetzten Wahrnehmungsinfrastrukturen wider. Während frühere Systeme auf Protokollierung und nachträglicher Ereignisanalyse basierten, setzen moderne Lösungen auf hochauflösende Bildgebung, Metadatengenerierung, Edge Computing und KI-gestützte Analyse. Infolgedessen entwickelt sich die Technologieakzeptanz hin zu softwaredefinierter Infrastruktur, Cybersicherheitslösungen und der Interoperabilität von Kameras, Sensoren, Leitstellen und Unternehmensanwendungen.
Die weitere Implementierung wird von Initiativen zur städtischen Sicherheit, industrieller Automatisierung, intelligenten Verkehrskorridoren und der Überwachung von Energiesystemen beeinflusst. In neuen geografischen Märkten entstehen skalierbare Systeme, in denen Kameranetzwerke aussagekräftige Daten für die strategische Planung liefern. Bedenken hinsichtlich Datenschutz und Datenmanagementvorschriften wirken sich auf die Systemarchitekturen aus, indem sie Technologieanbieter dazu anhalten, nachvollziehbare Analysefunktionen, sicherheitsbasierte Zugriffsmechanismen und Datenspeichermechanismen zu entwickeln.
Video als Sensor – Umfang des Marktberichts
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 79,29 Milliarden US-Dollar |
| Marktgröße bis 2034 | 154,74 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,71 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Video als Sensor – Marktanalyse
Das Wachstum des Marktes für Video als Sensor wird durch die Nachfrage nach Echtzeit-Situationsanalyse in stark frequentierten, risikoreichen und anlagenintensiven Umgebungen angetrieben. Unternehmen nutzen visuelle Daten, um Sicherheitslücken aufzudecken, Belegungsgrade zu erfassen, die Prozessqualität zu sichern und physische Inspektionsprozesse zu reduzieren. Diese Wertschöpfungskette umfasst Kameras, Bildsensoren, Prozessoren, Netzwerke, Videomanagement-Software, Cloud-Computing-Plattformen, KI-Modelle, Systemintegrationen und Servicepakete.
Die Angebotsdynamik hat sich durch die Verfügbarkeit von Edge-Prozessoren, CMOS-Sensoren, Wärmebildkameras und KI-basierten Inferenztools verbessert. Kamerahersteller integrieren nun Analysefunktionen in ihre Geräte, während Cloud-Anbieter und Systemintegratoren Videodaten in umfassende Automatisierungssysteme einbinden. Dadurch entsteht ein vielschichtiges Ökosystem, in dem sich Hardware anhand integrierter Intelligenz, Sicherheit, Interoperabilität und Wartungsfreundlichkeit über den gesamten Lebenszyklus hinweg differenziert.
Die Marktanalyse für Video als Sensor zeigt ein wettbewerbsintensives Umfeld, das von Spezialisten für Sicherheit, Automatisierung, Konnektivität und Bildverarbeitung dominiert wird. Honeywell International Inc., Motorola Solutions, Inc., Bosch Sicherheitssysteme GmbH, Dahua Technology Co., Ltd., Hangzhou Hikvision Digital Technology Co., Ltd., Axis Communications AB und Johnson Controls International plc konkurrieren über integrierte Plattformen, Analyseportfolios und ein breites Vertriebsnetz.
Im Marktbericht „Video als Sensor“ stärken Technologieunternehmen wie IBM, Cisco Systems, AT&T, Sony Group, Teledyne Technologies, Corning, Sharp und PixArt Imaging das Ökosystem durch Konnektivität, KI, Bildgebungskomponenten, Optik und Sensorinnovationen. Die strategische Positionierung ist zunehmend an offene Architekturen, datenschutzkonforme Analysen, Branchenlösungen und hybride Cloud-Edge-Bereitstellungsmodelle gekoppelt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Video als Sensor: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Video-als-Sensor-Markt
Nordamerika erreichte 2025 einen geschätzten Marktanteil von 34–36 % im Bereich Videosensorik. Dies ist auf die große installierte Basis von IP-Überwachungssystemen, die Modernisierung der Sicherheitsinfrastruktur im öffentlichen Sektor und die starke Nutzung von Videoanalysen im Einzelhandel, in der Logistik, der Energieversorgung und im Transportwesen zurückzuführen. Die regionale Nachfrage dürfte im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,8 % steigen, da Anwender von konventioneller Überwachung auf intelligente Erkennung und Ereignisklassifizierung umsteigen.
Cloudbasierte Videoverwaltung, Edge-basierte Analytik und integrierte Zutrittskontrolle verbessern die Wirtschaftlichkeit des Einsatzes auf Campusgeländen, Verkehrsknotenpunkten, Rechenzentren und Industrieanlagen. Datenschutzbestimmungen und Cybersicherheitsanforderungen prägen die Beschaffung, wobei Käufer verschlüsselte Geräte, Audit-Logs und kontrollierten Datenzugriff priorisieren. Die USA bleiben der Hauptmarkt, während Kanada und Mexiko durch Infrastruktur-, Produktions- und Grenzsicherheitsanwendungen die Nachfrage steigern.
US-Video als Sensormarkt
Die USA machten im Jahr 2025 etwa 78–82 % der nordamerikanischen Nachfrage aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,6 % wachsen. Die größte Verbreitung findet die Technologie in den Bereichen öffentliche Sicherheit, Gewerbeimmobilien, Logistik, Gesundheitseinrichtungen und industrielle Automatisierung, wo die Vorteile von Videoeingängen die Reaktionszeiten verkürzen und die Transparenz erhöhen können.
Das Unternehmen betreut ein breites Kundenspektrum, darunter Motorola Solutions, Inc., Honeywell International Inc., Johnson Controls International plc, Cisco Systems, Inc., AT&T Inc., International Business Machines Corporation, Teledyne Technologies Incorporated und Axis Communications AB. Videoanalyseanwendungen werden zunehmend in Systeme für Zutrittskontrolle, Vorfallmanagement, Netzwerksicherheit und Cloud-basiertes Beweismanagement integriert.
Markt für Video als Sensor in Europa
Europa hielt 2025 schätzungsweise 24–27 % des Marktes für Video als Sensor und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % wachsen. Deutschland ist führend in den Bereichen industrielle Bildverarbeitung und Fertigungsautomatisierung, während Großbritannien den Schwerpunkt auf öffentliche Sicherheit, Transportüberwachung und kommerzielle Sicherheit legt. Frankreich, Italien und Spanien tragen durch Smart-City-, Logistik-, Einzelhandels- und Energieinfrastrukturprojekte zur Nachfrage bei.
Datenschutzerwartungen sind in Europa besonders einflussreich und fördern datenschutzfreundliche Architekturen, die Verarbeitung von Daten direkt auf dem Gerät sowie eine sorgfältige Steuerung biometrischer und Verhaltensanalysen. Bosch Sicherheitssysteme GmbH, Axis Communications AB, Sony Group Corporation und Johnson Controls International plc sind durch ihre Unternehmenskanäle und Compliance-orientierten Angebote gut positioniert. Das Wachstum in der Region ist stetig, nicht rasant, und wird durch Ersatzzyklen und die Modernisierung der Industrie begünstigt.
APAC-Video als Sensormarkt
Der asiatisch-pazifische Raum hielt 2025 schätzungsweise 27–30 % des Marktanteils im Bereich Video als Sensor und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,1 % das schnellste Wachstum aller wichtigen Regionen verzeichnen. China ist führend in der Kameraherstellung und im Ausbau der städtischen Überwachungssysteme, während Japan und Südkorea in den Bereichen maschinelles Sehen, Robotik und Elektronikprüfung führend sind.
Indien und Australien bauen ihre Anwendungen in den Bereichen öffentliche Infrastruktur, kommerzielle Sicherheit, Bergbau, Verkehrsmanagement und intelligente Industrieparks aus. Dahua Technology Co., Ltd. und Hangzhou Hikvision Digital Technology Co., Ltd. behaupten starke regionale Fertigungspositionen, während Sony Group Corporation, Sharp Corporation und PixArt Imaging Inc. das Ökosystem für Bildverarbeitung und Komponenten unterstützen.
Video als Sensormarkt im Nahen Osten und Afrika
Der Markt für Video als Sensor im Nahen Osten und in Afrika wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6 % bis 8,3 % wachsen. Treiber dieses Wachstums sind der Bau intelligenter Städte, die Flughafensicherheit, die Überwachung von Energieinfrastrukturen und der Schutz kritischer Anlagen. Saudi-Arabien und die Vereinigten Arabischen Emirate sind führend bei der Implementierung dieser Technologie durch Investitionen in die Bereiche Transport, Energieversorgung, Gewerbeimmobilien und öffentliche Sicherheit.
Südafrika generiert Nachfrage aus den Bereichen Bergbau, Logistik, Einzelhandel und kommunale Sicherheitsanwendungen, während der Rest der MEA-Region weiterhin projektorientiert agiert. Wärmebildkameras und Langstreckenüberwachungssysteme sind in der Öl- und Gasindustrie, der Grenzkontrolle und dem Perimeterschutz von großer Bedeutung. Anbieter robuster Systeme, Cybersicherheitsunterstützung und Integrationsdienstleistungen sind gut positioniert, um regionale Chancen zu nutzen.
Segmentierungsanalyse
Kameratyp
Der Markt für Kameras wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3 % bis 8,1 % wachsen. Der Markt für Video als Sensor über verschiedene Kameratechnologien hinweg erweitert sich, da Käufer IP-, Wärmebild-, Bildverarbeitungs- und Hyperspektralsysteme kombinieren, um Sicherheit, Qualitätsprüfung, Infrastrukturüberwachung und Umweltinformationen zu unterstützen.
- IP: IP-Kameras bleiben die gängigste Einsatzwahl, da sie sich problemlos in Netzwerke, Videomanagementplattformen, Cloud-Dienste und Analysetools in kommerziellen, staatlichen und industriellen Umgebungen integrieren lassen.
- Thermografie: Wärmebildkameras gewinnen zunehmend an Bedeutung in Anwendungen bei schlechten Lichtverhältnissen, im Perimeterbereich, in der Energieversorgung, in der Versorgungswirtschaft und in der industriellen Sicherheit, wo Wärmesignaturen eine zuverlässige Erkennung jenseits der Grenzen des sichtbaren Bildmaterials ermöglichen.
- Maschinelles Sehen: Kameras für maschinelles Sehen unterstützen die automatisierte Inspektion, die Roboterführung, die Fehlererkennung und die Produktionsüberwachung und sind daher für Fabriken, die eine höhere Qualitätskontrolle und geringere Ausfallzeiten anstreben, unerlässlich.
- Hyperspektral: Hyperspektrale Kameras werden in speziellen Anwendungsfällen in der Landwirtschaft, der Lebensmittelkontrolle, der Pharmaindustrie, dem Recycling und der Umweltüberwachung eingesetzt, wo spektrale Signaturen die Materialzusammensetzung und verborgene Defekte aufdecken.
Sensor
Die Nachfrage nach Sensoren wird voraussichtlich mit einer jährlichen Wachstumsrate von 7,1 % bis 7,9 % steigen, da Bildbewegungs- und Infrarotsensorik zunehmend in die Analytik integriert werden. Diese Sensorebenen unterstützen Systeme bei der Bewegungserkennung, Ereignisklassifizierung, dem Betrieb bei schwierigen Lichtverhältnissen und der kontinuierlichen Bereitstellung von Informationen aus verteilten Kameranetzwerken.
- Bildbewegung: Bildbewegungssensoren unterstützen Bewegungserkennung, Objektverfolgung, Linienüberschreitung, Anwesenheitsmessung und Anomaliewarnungen, wodurch die Belastung des Bedieners reduziert und die Genauigkeit der automatisierten Reaktion verbessert wird.
- Infrarot: Infrarotsensoren verbessern die Nachtsicht, die Wärmebilderkennung und die Überwachung in rauen Umgebungen, insbesondere in den Bereichen Sicherheit, industrielle Sicherheit, Verkehrskorridore und kritische Infrastrukturen.
Produkttyp
Für den Produkttyp wird ein jährliches Wachstum von 7,5 % bis 8,4 % im Zeitraum 2026–2034 prognostiziert. Die Produktakzeptanz wird von Überwachungs- und Monitoringsystemen angeführt, während die Kategorien Wärmebildkameras, Hyperspektralkameras und Bildverarbeitungssysteme expandieren, da Unternehmen visuelle Daten für Sicherheit, Inspektion, Automatisierung und vorausschauende Betriebsabläufe nutzen.
- Videoüberwachung: Videoüberwachung dominiert den Einsatz, da Sicherheit, Zugangskontrolle, Überprüfung von Vorfällen und Überwachung der Einhaltung von Vorschriften weiterhin zentrale Bedürfnisse für Unternehmen, Kommunen, Gesundheitseinrichtungen und Transportunternehmen darstellen.
- Thermografie: Die Thermografie ist wichtig für den Perimeterschutz, die Geräteüberwachung, die Brandverhütung und den Schutz von Energieanlagen, wo der visuelle Kontrast begrenzt ist oder eine frühzeitige Wärmeerkennung die Reaktionsfähigkeit verbessert.
- Hyperspektrale Bildgebung: Die hyperspektrale Bildgebung bietet einen differenzierten Mehrwert bei der Materialanalyse, der Erntebewertung, der Lebensmittelsortierung und der Umweltinspektion, wo reichhaltigere spektrale Datensätze eine präzise Entscheidungsfindung unterstützen.
- Maschinelles Sehen und Überwachung: Systeme für maschinelles Sehen und Überwachung finden zunehmend Anwendung in der automatisierten Produktion, Logistik, Robotik und Qualitätssicherung und unterstützen schnellere Inspektionen sowie niedrigere Fehlerraten.
Momentaufnahme der Chancen
|
Produkttyp |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Videoüberwachung |
Hoch |
KI-Sicherheit |
Reifen |
|
Wärmebildkamera |
Medium |
Wärmeerfassung |
Skalierung |
|
Hyperspektrale Bildgebung |
Niedrig |
Spektrale Einblicke |
Aufkommen |
|
Maschinelles Sehen und Überwachung |
Medium |
Fabrikvision |
Skalierung |
Video als Sensor: Marktwachstumstreiber und Wirkungsanalyse
KI-Analysen wandeln Kameras in Entscheidungssysteme um
KI-Analysen stellen den überzeugendsten Strukturfaktor dar, da sie Überwachungskameranetzwerke von reinen Datenspeichern in voll funktionsfähige Systeme verwandeln können. Objekterkennung, Verhaltensklassifizierung, Alarmierung bei Anomalien, Kennzeichenerkennung, Personenzählung und Prozessinspektion ermöglichen es Endnutzern, schneller zu reagieren und menschliche Eingriffe zu minimieren. Edge Computing reduziert zudem Latenz und Datenübertragungslast und macht Live-Videostreams so zu einem praktikablen Instrument für Entscheidungsprozesse auf Campusgeländen, in Produktionsanlagen, auf Straßen, in Versorgungsunternehmen und im Einzelhandel. Dank ausgefeilterer Analysen agieren Käufer ergebnisorientierter.
Intelligente Infrastruktur und Modernisierung der öffentlichen Sicherheit
Mit Initiativen zur Modernisierung von Smart Cities, Verkehrsinfrastruktur, Flughäfen, Bahnstrecken, Häfen und Campusgeländen hat der Einsatz von Videosensoren im öffentlichen und halböffentlichen Raum zugenommen. Dies geschieht für verschiedene Zwecke, darunter Verkehrsflussanalyse, Perimeterüberwachung, Notfallmaßnahmen, Crowd-Management, die Erkennung von Falschparkern und die Infrastrukturüberwachung. Die Bedeutung dieser Marktentwicklung liegt darin begründet, dass öffentliche Infrastrukturprojekte in der Regel eine hohe Anzahl an Geräten, längere Betriebszeiten und die Anbindung an Leitstellen erfordern. Auch private Infrastrukturen setzen aufgrund ihrer Anforderungen ähnliche Technologien ein.
Anforderungen an industrielle Automatisierung und Qualitätsprüfung
Fabriken nutzen heute Video als Sensor, um die Produktion zu optimieren, Verluste zu minimieren, Artikel zu verfolgen und Aufgaben zu automatisieren, die mit herkömmlichen manuellen Methoden nicht durchführbar sind. Dazu gehören Bildverarbeitungskameras, Wärmebildsensoren und Hyperspektralsensoren, die bei der Fehlererkennung, Temperaturkontrolle, Roboternavigation, Sortierung und Prozessprüfung helfen. Die Auswirkungen sind besonders in Branchen wie der Elektronik-, Automobil-, Lebensmittel-, Pharma- und Verpackungsindustrie deutlich spürbar. Da immer mehr Betriebe ihre visuellen Sensoren in Produktionsmanagementsysteme und Lösungen für die vorausschauende Wartung integrieren, wird Video zu einem unverzichtbaren Bestandteil.
Video als Sensor – Marktentwicklungen
Edge-KI und föderierte Videointelligenz
Die Marktentwicklung im Bereich Video als Sensor wird sich zunehmend auf Edge-KI konzentrieren. Hierbei verarbeiten Kameras und Gateways Daten lokal, bevor Ereignisse, Metadaten oder ausgewählte Clips weitergegeben werden. Diese Architektur trägt zur Kosteneinsparung in der Cloud bei, verbessert Reaktionszeiten und gewährleistet Datenschutz durch die begrenzte Übertragung von Rohvideostreams. Föderiertes Lernen und Modellaktualisierungen können Unternehmen helfen, ihre Analysen zu optimieren, ohne sensibles Videomaterial konsolidieren zu müssen. Unternehmen, die kleinere Geräte in Kombination mit effizienten KI-Modellen und sicheren Modellaktualisierungen anbieten, werden mit steigender Anzahl eingesetzter Einheiten einen Wettbewerbsvorteil haben.
Multispektrale Fusion für höhere Genauigkeit
Zukünftige Systeme werden Daten aus sichtbarem Licht, Infrarot, Wärmebild, Tiefeninformationen, Radar und Hyperspektralanalyse nutzen, um eine präzise Detektion in anspruchsvollen Einsatzszenarien zu ermöglichen. Multispektrale Datenfusion trägt dazu bei, Fehlalarme bei Nebel, Dunkelheit, Streulicht, beengten Bereichen und unübersichtlichen Industrieanlagen zu minimieren. Dieser Ansatz begünstigt hochwertige Anwendungen wie autonome Inspektion, Überwachung von Energieanlagen, Zustandsüberwachung von Produktionsanlagen und fortschrittliche Perimetersicherheit. Dank sinkender Sensorkosten und verbesserter KI-Modelle für die Datenfusion werden Anwender Videosensoren künftig eher als multimodale Sensoren denn als Kameras betrachten.
Video als Sensor – Marktchancen
Vertikale Lösungen für kritische Infrastrukturen
Die Marktprognosen für Video als Sensor deuten auf ein großes Potenzial für integrierte Branchenlösungen in den Bereichen Energieversorgung, Flughäfen, Häfen, Eisenbahn, Rechenzentren sowie Öl- und Gasanlagen hin. Diese Kunden benötigen robuste Lösungen, die Video-, Wärmebild-, Zutrittskontroll-, Cybersicherheits- und Workflow-Management-Technologien umfassen. Anbieter können sich durch vorinstallierte Analysen, Dokumentation, gehärtete Hardware und die nahtlose Integration in OT-Systeme differenzieren. Die Herausforderung ist praxisorientiert, da Verbraucher zunehmend von der reinen Gerätebeschaffung hin zur Implementierung von Lösungen übergehen, die die Verfügbarkeit und Sicherheit erhöhen.
Cloudbasierte Analyselösungen für mittelständische Unternehmen
Mittelständische Unternehmen benötigen Überwachungssysteme, verfügen aber nicht über ein großes Sicherheitsteam oder das Budget für eine aufwendige Infrastruktur. Cloudbasierte Videoanalyse bietet eine hervorragende Möglichkeit, Abonnementdienste für Einzelhändler, Lagerhäuser, Schulen, Kliniken und kleinere Produktionsstätten anzubieten. Dies lässt sich durch die Kombination von Kameras, Speicher, Fernzugriff, Benachrichtigungen, Wartung und Analyse in skalierbaren Paketen realisieren. Dieser Ansatz senkt die Kosten und beschleunigt die Prozesse, wenn Anwender eine schnelle Installation, verwaltete Systeme, Cybersicherheits-Upgrades und aussagekräftige Informationen benötigen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -