
3Dプリント医療機器市場:シェア・成長・予測 2034
3D プリンティング医療機器市場規模と予測 (2021 - 2034)、世界および地域別シェア、トレンド、成長機会分析レポートのカバレッジ: コンポーネント別 [ソフトウェアとサービス、機器 (3D プリンターと 3D バイオプリンター)、材料 (プラスチック材料、金属と金属合金、バイオプリンティング生体材料、ワックス材料、その他)]、技術別 [レーザービーム溶融 (直接金属レーザー焼結、選択的レーザー焼結、選択的レーザー溶融、レーザーキュージング)、光重合 (ステレオリソグラフィー、その他)、液滴堆積/押出ベースの技術 (溶融堆積モデリング、多相凝固、低温堆積製造)、電子ビーム溶融]、用途別 [カスタム補綴物とインプラント (頭蓋顎顔面インプラント、カスタム歯科補綴物とインプラント、カスタム整形外科インプラント)、外科用ガイド (歯科整形外科、頭蓋顎顔面および脊椎ガイド)、組織工学製品(骨および軟骨足場、靭帯および腱足場)、外科用器具(外科用ファスナー、メス、開創器)、補聴器、ウェアラブル医療機器、標準義肢およびインプラント]、エンドユーザー(病院および外科センター、歯科および整形外科センター、医療機器会社、製薬およびバイオテクノロジー企業、学術および研究機関、その他)、および地域
- ステータス : 公開されたデータ
- レポートコード : TIPMD00002652
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : July 28, 2026


2025年の市場規模
42億7107 万米ドル
基準年値
2034年の予測
102億5639 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
10.22 %
成長率
対象市場
645億2102 万米ドル
(2026年~2034年)
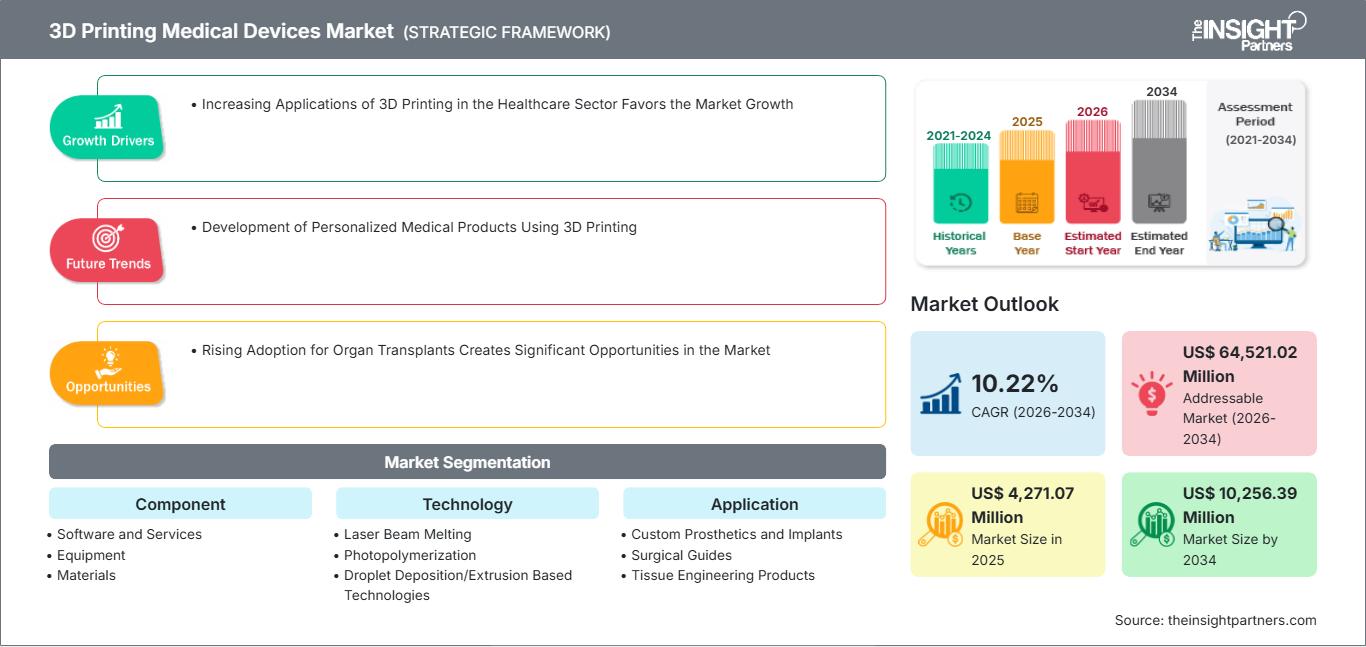
3Dプリンティング医療機器市場の規模は、2025年には42億7,107万米ドルと推定され、2034年には102億5,639万米ドルに成長すると予測されており、2026年から2034年の期間における年平均成長率(CAGR)は10.22%となる見込みです。3Dプリンティング医療機器市場の成長は、患者固有のインプラント、手術ガイド、補聴器、器具、義肢の設計への積層造形技術の統合によって牽引されています。
北米では、FDAの認可を受けた医療機器メーカー、ISO認証を受けた受託製造施設、病院が提供するデジタル手術ソリューションに支えられ、2034年まで年平均成長率(CAGR)9.8~10.8%で普及が進むと予測されている。
3Dプリンティング医療機器市場の評価と洞察
- 北米は2025年には39~42%のシェアを占め、認定生産ネットワークと病院を拠点とする計画ラボに支えられ、2026年から2034年にかけて年平均成長率(CAGR)9.8~10.8%で成長すると予測されている。
- 米国は2025年には北米の84~88%を占め、先進的な医療技術製造業に牽引され、2026年から2034年にかけて年平均成長率(CAGR)10.0~11.0%で成長すると予測されている。
- 2025年には欧州が26~29%のシェアを占め、ドイツ、英国、フランス、イタリア、スペインが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)9.0~10.0%で成長すると予測されている。
- アジア太平洋地域は2025年には20~23%のシェアを獲得し、中国、日本、韓国、インド、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)11.5~12.5%で成長すると予測されている。
- 最大のセグメントであるカスタム義肢およびインプラントは、2025年には市場シェアの31~34%を占め、2026年から2034年にかけて年平均成長率(CAGR)10.2~11.2%で成長すると予測されている。
- 高成長分野である組織工学製品は、2025年には市場シェアの7~10%を占め、2026年から2034年にかけて年平均成長率(CAGR)13.5~15.0%で成長すると予測されている。
- 詳細に分析された主要企業:EOS GmbH Electro Optical Systems、Renishaw plc、Stratasys Ltd.、3D Systems Corporation、EnvisionTEC GmbH、Concept Laser GmbH、3T Additive Manufacturing Ltd.、Prodways Group SA、Nikon SLM Solutions AG、CELLINK AB。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
医療機器の積層造形は、技術、ソフトウェア、材料、品質システムの進歩に伴い、ラピッドプロトタイピングの段階を超え、量産段階へと発展しました。今日の積層造形プロセスには、金属インプラント用のレーザー粉末床溶融法、ガイドや歯科用機器用の光重合法、ポリマー製補綴物や研究機器用の押出成形法などがあります。購入決定においては、プリンター本体だけでなく、プロセスの検証、文書化、トレーサビリティ、後処理機能などが重視されています。
将来的には、アジアの製造能力、病院内の設計センター、そして患者固有の医療機器に関する規制の改善が、その影響を及ぼしていくでしょう。新たな投資の焦点は、認証済み材料、製造準備の自動化、そして印刷、機械加工、検査、滅菌機能を備えた生産セルに置かれています。このように、3Dプリンティング医療機器業界は、実験段階から整形外科、歯科、聴覚学、外傷、そして個別化医療の実践に不可欠な存在へと移行しつつあります。
3Dプリンティング医療機器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 42億7107万米ドル |
| 2034年までの市場規模 | 102億5639万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 10.22% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
3Dプリンティング医療機器市場分析
高齢化、再建手術の増加、インプラント、義肢、歯科用器具、手術ガイドにおけるより優れた解剖学的適合性へのニーズが、需要を支えています。また、世界保健機関(WHO)の推計によると、24億人がリハビリテーションによって恩恵を受ける可能性のある疾患を抱えており、補助器具や患者個別のソリューションに対する長期的な需要が高まっていることから、3Dプリンティング医療機器市場の成長はリハビリテーションのニーズによっても後押しされています。
バリューチェーンは、画像処理サービスプロバイダー、CADソフトウェアベンダー、プリンターメーカー、原材料サプライヤー、サービスビューロー、病院、歯科施設、および機器メーカーで構成されています。サプライチェーンは、熟練したオペレーター、試験済みの材料、および試験能力によって制約を受けています。生産量が増加するにつれて、メーカーは再現性のあるプロセス、粉末管理、生体適合性、およびクリーンな後処理作業に重点を置いています。
競争環境は、医療用途とワークフロー管理によって牽引されています。EOS GmbH Electro Optical Systems、Renishaw plc、Nikon SLM Solutions AG、Concept Laser GmbHは金属製造を支援し、Stratasys Ltd.、3D Systems Corporation、EnvisionTEC GmbH、Prodways Group SA、CELLINK ABはポリマー、歯科治療、手術計画、バイオプリンティングの機能を向上させています。医療機器の3Dプリンティング市場分析によると、ソフトウェア、材料、サービスを所有する企業は、ハードウェアを提供する企業よりも強力な戦略を構築できることが明らかになっています。
資本投入は、生産性の向上、検証、垂直統合にますます重点を置くようになっている。医療機器メーカーは、金型への依存度を減らし、製品開発プロセスを効率化し、複雑な多孔質構造を作成するために、積層造形技術を活用している。3T Additive Manufacturing Ltd.は、多くのOEMにとって生産能力の認証が求められるため、受託製造業者にとって戦略的に価値のあるパートナーであり続けている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
3Dプリンティング医療機器市場:戦略的洞察
地域別分析
北米の3Dプリンティング医療機器市場
北米は2025年に39~42%のシェアを占め、2026~2034年には年平均成長率(CAGR)9.8~10.8%で成長すると予測されています。この地域は、FDAの積層造形デバイスに関する技術ガイダンス、成熟した整形外科および歯科デバイス産業、確立された受託製造の恩恵を受けています。3Dプリンティング医療機器の市場シェアは、手術ガイド、カスタムインプラント、補聴器、解剖学的計画ツールで最も高くなっています。採用は米国とカナダに集中しており、大学病院、医療技術クラスター、専門外科センターがデジタル計画で連携しています。需要は、品質重視の調達、手術件数の増加、計画のためのCTおよびMRIデータの広範な使用によって強化されています。地域のバイヤーは、プリント部品を量産する前に、ISO 13485システム、検証済みの材料、文書化された後処理をますます要求しています。
米国における3Dプリンティング医療機器市場
米国は2025年には北米の84~88%を占め、2026~2034年には年平均成長率(CAGR)10.0~11.0%で成長すると予測されています。米国には、プロトタイプ、患者固有のツール、規制対象部品に積層造形を使用するデバイスOEM、病院、歯科ラボ、アウトソーシングパートナーの強固な基盤があります。アプリケーションのトレンドには、チタン製脊椎インプラント、頭蓋顎顔面デバイス、手術ガイド、アライナーツール、補聴器シェル、装具コンポーネントなどがあります。3D Systems Corporation、Stratasys Ltd.、EOS GmbH Electro Optical Systems、Renishaw plc、CELLINK ABは、臨床応用と生産準備をサポートするシステム、材料、ソフトウェア、サービス、または研究プラットフォームを通じて、目に見える形で存在感を示しています。
欧州における3Dプリンティング医療機器市場
欧州は2025年に市場シェアの26~29%を占め、2026年から2034年にかけて年平均成長率(CAGR)9.0~10.0%で成長すると予測されています。英国では、NHS(国民保健サービス)を基盤とする臨床工学の専門知識と専門サービス局の支援を受けて、外科手術計画と顎顔面外科手術での利用が拡大しています。購入は、実績のある品質管理措置、臨床的影響、およびサプライヤーの信頼性に重点を置いています。ドイツは、EOS GmbH Electro Optical Systems、Concept Laser GmbH、およびNikon SLM Solutions AGによる高度なエンジニアリングスキル、整形外科製造、歯科ソリューション、および金属積層造形能力により、この地域のリーダーとなっています。フランス、イタリア、およびスペインは、民間診療所や大学病院を利用して、歯科、再建、および整形外科手術での利用を拡大しています。EU MDR規制はコストを増加させますが、十分に検証されたサプライヤーには利点も提供します。
アジア太平洋地域における3Dプリンティング医療機器市場
アジア太平洋地域は2025年に20~23%のシェアを獲得し、2026~2034年には年平均成長率(CAGR)11.5~12.5%で成長すると予測されている。中国が首位で、日本、韓国、インド、オーストラリアがそれに続く。これは、医療技術の国産化、デジタル歯科医療、病院インフラへの投資によって支えられている。国内医療機器製造に対する政策支援、外傷治療ニーズの高まり、整形外科手術件数の増加が普及を促進している。日本と韓国は精密機器を重視している一方、インドはより広範なアクセスを目指し、費用対効果の高い義肢および手術ガイドの能力開発を進めている。
中東・アフリカの3Dプリンティング医療機器市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)8.0~9.0%で成長すると予測されています。アラブ首長国連邦(UAE)は、先進的な病院、医療ツーリズム、公共部門のイノベーションプログラムに支えられ、導入をリードしています。サウジアラビアは、医療インフラと国内製造能力への投資を進めています。南アフリカは、臨床工学能力と外傷治療の需要により、アフリカで最も発展した市場であり続けています。中東・アフリカ地域のその他の地域では、償還制度、研修、機器検証能力の制約により導入は緩やかですが、義肢、歯科機器、外科用モデルなどの分野には機会が存在します。
セグメンテーション分析
成分
コンポーネントは、2026年から2034年にかけて年平均成長率(CAGR)9.9~10.9%で成長すると予測されています。このセグメントには、ソフトウェアとサービス、機器、材料が含まれ、これらが総合的に、積層造形ワークフローが医療品質の期待を満たせるかどうかを決定づけます。3Dプリンティング医療機器市場の範囲は、購入者が検証済みのソフトウェア、機器の稼働時間、材料認証、検査データ、および機器ライフサイクル全体にわたるサービスサポートを評価するにつれて拡大しています。
- ソフトウェアとサービスは、セグメンテーション、設計自動化、製造準備、シミュレーション、アウトソーシング生産などによって、病院やOEMが内部の複雑さを軽減しつつトレーサビリティを向上させることができるため、戦略的に依然として重要である。
- 機器需要は、再現性のある出力、制御されたプロセスパラメータ、および後処理、検査、規制された生産環境との統合が可能な金属およびポリマープラットフォームによって牽引されている。
- 材料は臨床での受容性に大きく影響する。チタン合金、コバルトクロム、生体適合性樹脂、ポリマー、バイオインクなどは、強度、滅菌適合性、表面仕上げ、安全性に関する文書化に影響を与えるからである。
テクノロジー
2026年から2034年にかけて、この技術は年平均成長率(CAGR)10.1~11.1%で成長すると予測されています。技術の選択は、部品の機能、必要な強度、表面品質、解像度、材料適合性、および検証の負担によって異なります。レーザーベースの金属システムはインプラントに対応し、光重合は歯科およびガイド用途をサポートし、押出成形はポリマーおよびバイオプリンティングのワークフローを可能にし、電子ビーム溶解は特定の高性能整形外科部品に利用されています。
- レーザービーム溶融は、チタンやコバルトクロム製の部品を多孔質構造、複雑な形状、そしてインプラントに適した性能特性を備えて製造できるため、医療機器分野において非常に重要な意義を持つ。
- 光重合は、手術用ガイド、歯科模型、アライナー用治具、解剖模型など、微細なディテール、表面の滑らかさ、および材料の多様性が臨床ワークフローを支える用途で広く使用されています。
- 液滴堆積/押出成形技術は、義肢、ポリマーデバイス、研究モデル、バイオファブリケーションをサポートし、柔軟な材料取り扱いと、カスタマイズされた用途向けのコスト効率の高い生産を実現します。
- 電子ビーム溶解は、特にチタン加工、真空条件、多孔質構造が整形外科分野における骨統合と疲労性能をサポートするような、高度な金属インプラントのニーズに応える技術です。
応用
2026年から2034年にかけて、この分野のアプリケーションは年平均成長率(CAGR)10.4~11.4%で成長すると予測されています。アプリケーションは、視覚化やプロトタイピングから、解剖学的適合性の向上、手術手技の不確実性の低減、複雑な形状の実現を可能にする最終用途デバイスへと拡大しています。カスタマイズによって機能性や外科医の自信が向上する分野で商業的な採用が最も活発である一方、組織工学などの新たなアプリケーションは、より長い検証期間と研究投資を必要とします。
- カスタム義肢やインプラントは、患者に合わせた形状によって、整形外科、頭蓋外科、歯科、再建外科などの用途において、適合性、快適性、荷重分散、手術計画が向上するため、普及が進んでいます。
- サージカルガイドは、正確な穿孔、切断、および配置の決定をサポートするため、複雑な解剖学的構造を伴う歯科、整形外科、脊椎、および頭蓋顎顔面外科の手術において重要な役割を果たします。
- 組織工学製品は依然として研究主導型ではあるものの、バイオプリンティング、足場設計、疾患モデリング、再生医療のワークフローが実用化に向けて進展するにつれて、戦略的に重要な位置を占めるようになる。
- 手術器具は、軽量設計、人間工学に基づいたカスタマイズ、迅速な設計反復といった利点がある一方で、滅菌要件や耐久性試験が普及のペースに影響を与える。
- 補聴器は、成熟した積層造形技術の応用例であり、耳の形状に合わせた設計、迅速な生産、そして一貫したシェル品質によって、既に聴覚医療サプライチェーンを変革している。
- ウェアラブル医療機器は、個々のニーズに合わせたフィット感、統合されたセンサー、柔軟な素材などが、装具、リハビリ補助具、遠隔モニタリング製品を支えるものとして注目を集めている。
- スタンダード・プロテーゼス・アンド・インプラント社は、設計の複雑さ、在庫の柔軟性、多孔質表面といった点で、従来の方法よりも生産上の利点がある用途において、積層造形技術を採用している。
エンドユーザー
エンドユーザー市場は、2026年から2034年にかけて年平均成長率(CAGR)9.8~10.8%で成長すると予測されています。導入状況は、投資能力や臨床目的によって異なります。病院は手術計画や症例ごとの機器を重視し、歯科・整形外科センターは処置処理能力を優先し、機器メーカーは検証済みの生産規模を拡大し、製薬・バイオテクノロジー企業はモデルに注力し、学術機関は組織工学研究を推進しています。
- 病院や外科センターでは、特に外科医、放射線科医、生物医学エンジニア間の連携を必要とする複雑な手術において、解剖学的モデル、ガイド、症例計画などに積層造形技術が活用されている。
- 歯科および整形外科センターでは、カスタマイズ性、診療効率、治療計画、および大量の専門治療への適合性を向上させるために、印刷されたガイド、補綴物、インプラント、および模型を採用しています。
- 医療機器メーカーは、迅速な反復開発、複雑な設計、少量生産、そして従来の方法では製造が困難な多孔質インプラント構造を実現するために、積層造形技術を活用している。
- 製薬会社やバイオテクノロジー企業は、前臨床段階の知見を向上させ、個別化治療の開発を支援するために、印刷された組織モデル、薬剤送達コンセプト、および試験プラットフォームを活用している。
- 学術機関や研究機関は、将来の医療機器や再生医療への応用を決定づける可能性のあるバイオインク、足場構造、材料、およびトランスレーショナルワークフローを検証する上で、依然として不可欠な存在である。
機会の概要
|
セグメント名 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
カスタム義肢およびインプラント |
高い |
患者マッチング |
スケーリング |
|
手術用ガイド |
高い |
ガイド下手術 |
成熟した |
|
組織工学製品 |
低い |
バイオファブリケーション |
新興 |
|
外科用器具 |
中くらい |
人間工学に基づいたツール |
スケーリング |
|
補聴器 |
中くらい |
耳殻 |
成熟した |
|
ウェアラブル医療機器 |
中くらい |
スマート装具 |
新興 |
|
標準的な義肢およびインプラント |
高い |
多孔質デザイン |
スケーリング |
3Dプリンティング医療機器市場の成長要因と影響分析
個別化医療機器製造が臨床的に実用化へ
画像処理、コンピュータ支援設計、3Dプリンティングといった技術の進歩により、個々の患者に合わせたインプラント、義肢、ガイド、装具部品が製造できるようになったため、パーソナライズされた製造は重要な要素となっています。この技術の最も効果的な影響は、標準的な製品ラインでは個々の解剖学的差異や再建の課題に対応できない場合に顕著に現れます。外科医は術前計画を大幅に改善でき、製造業者は工具を減らし、設計範囲を拡大できます。整形外科、歯科、頭蓋顔面外科、リハビリテーションの分野では、高度な複雑性を持つ製品、短い反復開発期間、差別化を通じて価値創造が実現します。パーソナライズされた製品を普及させるためには、設計管理、材料の品質評価、文書化体制を構築する必要があります。
規制されたアウトソーシングは、拡張可能な生産を支える
医療機器メーカーは、試作と規制された製造の間のギャップを埋めるために、認定サービスプロバイダーの利用をますます増やしています。この推進要因の重要性は、積層造形には粉末の取り扱い、機械の認定、後処理、検査、トレーサビリティ、リスク評価といった作業が伴い、機器開発者が初期段階でこれらを開発することが困難であるという事実から生じています。ISO 13485に準拠したアウトソーシングにより、OEMは多額の初期投資なしに、製品の市場調査、設計検証、生産規模の拡大を行うことができます。さらに、病院や専門センターは、すべての製造能力を備えていなくても、高度な製造技術を利用できる選択肢を得ることができます。
材料革新により、最終用途機器の可能性が拡大
材料開発の進展により、3Dプリント医療機器の臨床的および商業的な可能性が拡大しています。チタン合金、コバルトクロム、生体吸収性材料、医療グレードポリマー、生体適合性樹脂、バイオインクはそれぞれ、プリント可能な部品の範囲を広げ、機器の性能に影響を与えます。材料特性は、疲労強度、滅菌適合性、表面仕上げ、X線不透過性、耐摩耗性、組織との相互作用に影響します。サプライヤーが検証済みの材料データセットとプロセスウィンドウを公開するにつれ、購入者は試作品だけでなく、最終用途向けのプリント部品を評価する意欲が高まります。これにより、継続的な材料収入が生まれ、機器の差別化が促進され、インプラント、ガイド、補聴器、手術器具、初期段階の組織工学における採用が加速します。
3Dプリンティング医療機器市場の将来動向
自動設計から印刷までの検証
3Dプリンティング医療機器市場の次の段階のトレンドは、設計から印刷までの自動検証によって定義されます。これは、ソフトウェアが製造前に形状、壁厚、造形方向、格子構造の完全性、およびプロセスパラメータをチェックするものです。これにより、エンジニアリング上のボトルネックが軽減され、再現性が向上し、病院や機器メーカーにおける症例数の増加に対応できるようになります。統合された造形プロセッサとデジタル品質記録により、製造業者はCADデータ、機械データ、検査結果、およびリリース文書を連携させることができます。これらのシステムは、サプライヤーが複数の機械や拠点間で一貫性を証明するのに役立ち、規制リスクや運用リスクを高めることなく、患者固有の機器を量産するために不可欠なものとなります。
バイオプリンティングとデバイス開発の融合
バイオプリンティングは、完全埋め込み型組織が実用化される前から、医療機器開発にますます大きな影響を与えるようになるでしょう。印刷された組織モデルは、薬剤試験、材料スクリーニング、疾患モデリングを改善し、医療機器メーカーや製薬会社に、より予測精度の高い前臨床ツールを提供します。この傾向は、薬剤溶出型インプラント、スマートデリバリーデバイス、生体吸収性足場、機械的機能と生物学的機能を組み合わせたハイブリッドデバイスの開発も後押しします。実用化には、細胞生存率、血管新生、再現性、規制上の分類に関するより強力なエビデンスが必要となります。生体材料、印刷ハードウェア、アッセイ方法、臨床研究パートナーシップを結びつける企業は、組織工学が研究室での実験から実用化製品開発へと移行するにつれて、より有利な立場に立つことができるでしょう。
3Dプリンティング医療機器市場の機会
デバイスOEM向け認定生産ネットワーク
明確な投資機会は、医療機器OEM向けに設計、試作、検証、生産、検査までを網羅する認証済み生産ネットワークを構築することにあります。3Dプリンティング医療機器市場の予測によると、多くの企業が専用の積層造形拠点に投資する前に柔軟な生産能力を必要とするため、アウトソーシングは引き続き重要になります。ポリマー、金属、仕上げ、機械加工、計測機能を備えたネットワークは、顧客リスクを低減しながら、複数のデバイスカテゴリをサポートできます。投資家は、ISO 13485システム、検証済みの材料、文書化された粉末再利用管理、規制申請を理解しているアプリケーションエンジニアを備えた施設を優先すべきです。これらの機能により、積層造形はプロジェクトツールから拡張可能なサプライチェーンオプションへと変わります。
手頃な価格の義肢装具へのアクセス
分散型義肢装具生産は、新興経済国や医療サービスが行き届いていないリハビリテーションシステムにおけるアクセス改善の機会を生み出します。デジタルスキャン、遠隔設計、地域密着型の積層造形拠点を活用することで、装着までの遅延を短縮し、在庫への依存度を低減し、外傷、先天性疾患、慢性的な運動機能障害に対応したカスタマイズ機器を提供できます。この機会は、都市部の専門センター向けに、手頃な価格の機能的な機器と患者に合わせたプレミアム製品の両方に対する需要があるため、商業的にも魅力的です。成功するモデルは、臨床医のトレーニング、品質管理された生産、材料選定、アフターケアサービスを組み合わせたものとなるでしょう。病院、リハビリテーションセンター、非営利団体、認定製造業者間のパートナーシップにより、安全性と性能基準を維持しながら、持続可能なアクセスを実現できます。
最近の動向
- 2025年11月:ニコンSLMソリューションズAGとマテリアライズNVは、マテリアライズとニコンのSLMソフトウェアを組み合わせた統合データ準備ワークフローを構築するための戦略的共同開発パートナーシップを発表しました。このソリューションは、レイアウト、ツールパス生成、レーザー割り当て、機械パラメータなどを含む、すぐに製造可能なジョブファイルを提供し、スケーラブルな量産を実現することを目的としています。
- 2025年4月:3Dシステムズ社は、同社のEXT 220 MEDポイントオブケアソリューションにより、バーゼル大学病院が病院内で初めてMDR(医療機器規則)に準拠した3DプリントPEEK製顔面インプラントを製造できたと発表した。患者固有のインプラントは、2025年3月18日に完了した手術で使用され、成功裏に終了した。
- 2025年2月:ストラタシス社は、アリゾナ州ツーソンにある同社のストラタシス・ダイレクト製造施設が、医療機器製造に関するISO 13485認証を取得したことを発表しました。この認証は、3Dプリント部品の規制に準拠した製造を支援するものであり、医療機器メーカーが規制に準拠した積層造形ワークフローを拡張するのに役立つことを目的としています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -