
Markt für Antikörper Arzneimittel Conjugate Arzneimittel: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für Antikörper-Wirkstoff-Konjugate (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkt (Adcertis, Kadcyla); Technologie (ImmunoGen-Technologie, Seattle Genetics-Technologie, Immunomedics-Technologie); Endnutzer (Krankenhäuser, spezialisierte Krebszentren, akademische Forschungsinstitute, Biotechnologieunternehmen, biopharmazeutische Unternehmen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00016840
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 24, 2026


Marktgröße 2025
14,57 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
33,59 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,72 %
Wachstumsrate
Adressierbarer Markt
214,54 Mrd. US-Dollar
(2026–2034)
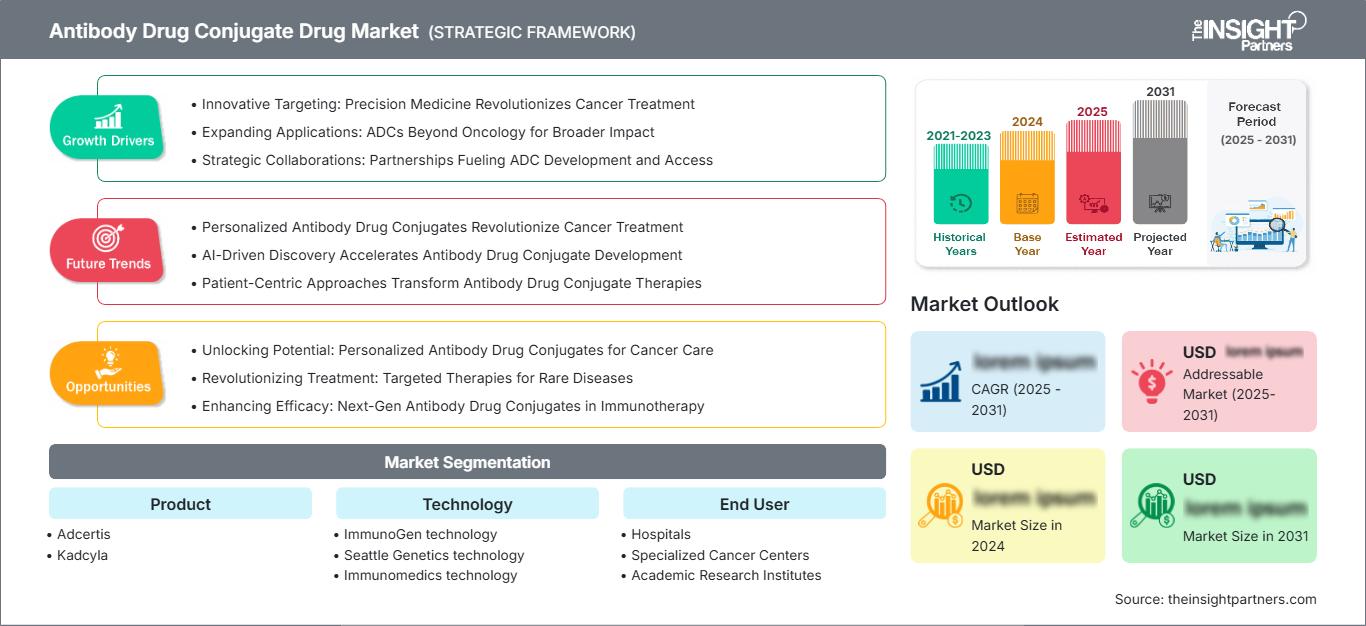
Der Markt für Antikörper-Wirkstoff-Konjugate befindet sich in einer Phase anhaltenden Wachstums und wird 2025 ein Volumen von 14,57 Milliarden US-Dollar erreichen. Bis 2034 wird ein Anstieg auf 33,59 Milliarden US-Dollar prognostiziert , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,72 % im Zeitraum 2026–2034 entspricht . Dieses Wachstum wird durch die zunehmende klinische Anwendung zielgerichteter Krebstherapien, die steigende Verfügbarkeit zugelassener Antikörper-Wirkstoff-Konjugate und kontinuierliche Investitionen in Antikörper-Engineering, Linkerchemie, Wirkstoffauswahl und Produktionskapazitäten begünstigt.
Nordamerika bleibt aufgrund seiner Konzentration an onkologischer Forschung, Biologika-Herstellung, spezialisierten Krebszentren und regulatorischer Expertise strukturell attraktiv. Die Marktgröße von Antikörper-Wirkstoff-Konjugaten wird durch die Dichte klinischer Studien, die Infrastruktur für die Kostenerstattung und die kommerzielle Akzeptanz zielgerichteter Therapien gestützt. Eine prognostizierte regionale durchschnittliche jährliche Wachstumsrate (CAGR) von 9,0–9,8 % bis 2034 wird durch die Weiterentwicklung der Produktpipeline und die Ausweitung auf weitere Indikationen solider Tumore unterstützt.
Marktanalyse und Einblicke zu Antikörper-Wirkstoff-Konjugaten
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 38–42 % ausmachen wird und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–9,8 % wachsen wird . Unterstützt wird dies durch eine etablierte onkologische Infrastruktur, die klinische Entwicklung von Antikörper-Wirkstoff-Konjugaten (ADCs), spezialisierte Behandlungszentren und starke Investitionen im biopharmazeutischen Bereich.
- USA: Es wird erwartet, dass die USA im Jahr 2025 einen Anteil von 82–86 % am nordamerikanischen Marktanteil ausmachen werden , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,1–9,9 % im Zeitraum 2026–2034 . Dies spiegelt regulatorische Zulassungen, Innovationen im Bereich der Onkologie und eine breite kommerzielle Anwendung wider.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Marktanteil von 25–29 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,6–9,4 % wachsen wird , angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien durch spezialisierte onkologische Netzwerke und biopharmazeutische Forschung.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 21–25 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–11,0 % steigen . China, Japan, Südkorea und Australien profitieren von der Expansion ihrer Onkologie-Pipelines und der Produktion.
- Größtes Segment: Für das Produktsegment Kadcyla wird im Jahr 2025 ein Marktanteil von 24–28 % prognostiziert , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % im Zeitraum 2026–2034 , unterstützt durch die etablierte Anwendung bei HER2-positivem Brustkrebs.
- Segment mit hohem Wachstumspotenzial: Für das Segment der spezialisierten Krebszentren wird im Jahr 2025 ein Marktanteil von 29–33 % prognostiziert , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–11,0 % im Zeitraum 2026–2034 . Dies spiegelt die konzentrierte Verabreichung von Antikörper-Wirkstoff-Konjugaten (ADC) und die multidisziplinäre onkologische Versorgung wider.
- Detaillierte Analyse der wichtigsten Unternehmen: Genentech USA, Inc.; Seagen Inc., ein Unternehmen von Pfizer; F. Hoffmann-La Roche Ltd.; Takeda Pharmaceuticals; Pfizer Inc.; AbbVie Inc.; Gilead Sciences, Inc.; ImmunoGen Inc.; Lonza; Creative Biolabs.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktentwicklung hat sich von traditionellen zytotoxischen Wirkstoffkombinationen hin zu gentechnisch veränderten Antikörpern, der Optimierung des Wirkstoff-Antikörper-Verhältnisses, spaltbaren und nicht spaltbaren Linkern sowie differenzierten Wirkmechanismen entwickelt. Dies hat zu einer Spezialisierung der Produktion geführt, die nun die Herstellung von Antikörpern, die Verarbeitung hochpotenter Wirkstoffe, Konjugation, Analytik sowie aseptische Abfüllung und Konfektionierung umfasst. Dieser Trend hat die Bedeutung spezialisierter Entwicklungs- und Produktionspartner erhöht.
Zukünftig wird aufgrund der zunehmenden Entwicklung von Antikörper-Wirkstoff-Konjugaten (ADCs) in China, Japan, Südkorea und bestimmten europäischen Märkten ein Wachstum in verschiedenen geografischen Gebieten erwartet. Dank regulatorischer Erfahrungen mit neuen Konjugaten werden zudem klare Entwicklungspfade für ADCs etabliert sein. Investitionen werden in verschiedene Wirkstoffklassen, Zielstrukturen für solide Tumore und Kombinationen von ADCs mit immunonkologischen Therapien fließen.
Berichtsumfang zum Markt für Antikörper-Wirkstoff-Konjugate
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 14,57 Milliarden US-Dollar |
| Marktgröße bis 2034 | 33,59 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,72 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Antikörper-Wirkstoff-Konjugate
Die Entwicklung des Marktes für Antikörper-Wirkstoff-Konjugate wird durch die Kombination von Präzisionsmedizin in der Onkologie und gezielter zytotoxischer Verabreichung vorangetrieben. Die Lieferkette beginnt mit der Zielidentifizierung und der Auswahl von Antikörpern, gefolgt von Linker- und Wirkstoffdesign, Konjugation, Charakterisierung, Entwicklung, Zulassung und Herstellung. Auf der Nachfrageseite liegt der Fokus verstärkt auf der durch Biomarker definierten Patientengruppe, der Erweiterung der Therapielinie und dem klinischen Nachweis eines Überlebensvorteils.
Die Angebotsdynamik bleibt weiterhin herausfordernd, da die ADC-Produktion sowohl Biologika als auch die Herstellung potenter niedermolekularer Wirkstoffe umfasst. Daher spielen Auftragsentwicklungs- und -herstellungsunternehmen eine wichtige Rolle bei der Wirkstoffproduktion, der Linkerchemie, der Konjugation, analytischen Tests und der Abfüllung. Es ist wichtig, die Kapazitäten im Blick zu behalten, um für die schnelle Skalierung von Produkten in späten Entwicklungsphasen im Falle ihrer Zulassung gerüstet zu sein.
Der Marktbericht für Antikörper-Wirkstoff-Konjugate (ADCs) deutet auf einen Wettbewerb mit bestehenden Onkologie-Produktplattformen und Technologieunternehmen hin. Genentech USA, Inc. und F. Hoffmann-La Roche Ltd. verfügen über Expertise im Bereich HER2-Targeting, während Seagen das Produktportfolio von Pfizer Inc. um ADCs erweitert hat. Takeda Pharmaceuticals besitzt einzigartige Onkologie-Assets, und AbbVie Inc. hat seine ADC-Kompetenzen in der zielgerichteten Onkologie deutlich ausgebaut. Gilead Sciences, Inc. bleibt durch sein Immunomedics-Portfolio von strategischer Bedeutung.
Technologische Differenzierung wird zu einem Schlüsselfaktor für Investitionen. ImmunoGen Inc. verfügt über Erfahrung in der ADC-Entwicklung, Lonza entwickelt und produziert ADCs, und Creative Biolabs ist ein fortschrittliches Forschungsunternehmen, das F&E-Dienstleistungen im Bereich ADCs anbietet. Wettbewerbsvorteile hängen heute von der Wahl der Zielstrukturen, neuartigen Wirkstoffen, der Stabilität der Linker, dem therapeutischen Index, der Skalierbarkeit der Produktion und der Generierung von Kombinationsdaten ab.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Antikörper-Wirkstoff-Konjugate: Strategische Einblicke
Regionale Einblicke
Markt für Antikörper-Wirkstoff-Konjugate in Nordamerika
Für Nordamerika wird im Jahr 2025 ein Marktanteil von 38–42 % am Markt für Antikörper-Wirkstoff-Konjugate prognostiziert, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–9,8 % bis 2034. Die USA dominieren den regionalen Markt aufgrund der hohen Dichte an onkologischen Forschungszentren, Produktionsstätten für Biologika, Krebsbehandlungszentren und eines ausgereiften Regulierungsprozesses. Kanada trägt trotz eines weniger kommerzialisierten Marktes durch seine onkologische Forschung und spezialisierten klinischen Einrichtungen zur Wertschöpfung bei.
Diese Region weist eine Reihe positiver Faktoren auf, darunter die weitverbreitete Anwendung von Antikörper-Wirkstoff-Konjugaten (ADCs) bei Brustkrebs, hämatologischen Malignomen, Urothelkarzinom und neuen Indikationen bei soliden Tumoren. Spezialisierte Kliniken setzen die ADC-Therapie im Rahmen der interdisziplinären Krebsbehandlung ein, während große Pharmaunternehmen weiterhin Wirkstoffe und Kombinationen der nächsten Generation entwickeln. Venture-Capital-Aktivitäten und Lizenzvergabe fördern den Technologietransfer von Biotech-Unternehmen zu Pharmakonzernen zusätzlich.
US-Markt für Antikörper-Wirkstoff-Konjugate
Die USA repräsentieren 2025 einen Marktanteil von 82–86 % in Nordamerika und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,1–9,9 % wachsen. Ihre führende Position beruht auf schnellen regulatorischen Entscheidungen, einer umfassenden Infrastruktur für klinische Studien und der breiten Verfügbarkeit spezialisierter onkologischer Dienstleistungen. Bedeutende Unternehmen wie Genentech USA, Inc., Pfizer Inc., Takeda Pharmaceuticals und AbbVie Inc. verfügen über bedeutende Kompetenzen in der onkologischen Entwicklung und Vermarktung.
Die Anwendungsgebiete verlagern sich nun von Therapien, die auf den bekannten HER2-Biomarker abzielen, hin zu solchen wie TROP2 und BCMA. Die Aktivitäten der FDA verdeutlichen die Erweiterung des Therapiefeldes, darunter die Zulassung von Datopotamab Deruxtecan im Januar 2025 zur Behandlung von Patientinnen mit HR-positivem, HER2-negativem metastasiertem Brustkrebs nach einer Vorbehandlung.
Europäischer Markt für Antikörper-Wirkstoff-Konjugate
Die Region wird 2025 einen Marktanteil von 25–29 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,6–9,4 % zulegen. Damit positioniert sich Europa als zweitgrößter regionaler Markt. Der größte nationale Markt ist Deutschland, dessen Stärke auf spezialisierten Krebskliniken und einer leistungsstarken pharmazeutischen Infrastruktur beruht. Großbritannien spielt eine bedeutende Rolle bei klinischen Studien und HTA-Verfahren.
Deutschland verfügt über eine gut ausgebaute onkologische Behandlungsinfrastruktur sowie eine hochentwickelte pharmazeutische Industrie und Forschung. Großbritannien besitzt spezialisierte Krebsforschungseinrichtungen und Expertise in der Durchführung klinischer Studien; die Erstattungspolitik könnte jedoch die Inanspruchnahme von Therapien beeinflussen. Weitere Länder wie Frankreich, Italien und Spanien stellen aufgrund ihrer onkologischen Versorgungssysteme und des zunehmenden Einsatzes zielgerichteter Therapien zusätzliche Nachfragequellen dar.
Markt für Antikörper-Wirkstoff-Konjugate im asiatisch-pazifischen Raum
Die APAC-Region wird Prognosen zufolge im Jahr 2025 21–25 % zum BIP beitragen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–11,0 % wachsen. Zu den wichtigsten Wirtschaftsakteuren der Region zählen China, gefolgt von Japan und Südkorea. Auch Indien und Australien tragen auf ihre Weise zum regionalen Wachstum bei.
Insbesondere China ist aufgrund des Wachstums inländischer Investitionen in Biopharmazeutika und Antikörper-Wirkstoff-Konjugate (ADCs) von Bedeutung. Japan stützt sich auf seine pharmazeutische Industrie. Südkorea baut seine Biologika-Produktion aus. Indien verzeichnet einen Anstieg an Krebspatienten und Produktionskapazitäten, während Australien klinische Forschung betreibt. Das Wachstum wird durch die Politik zur Förderung der Biotechnologie und der Lokalisierung der Produktion sowie durch einen verbesserten Zugang zu Krebstherapien angetrieben.
Markt für Antikörper-Wirkstoff-Konjugate im Nahen Osten und Afrika
Der Markt für Antikörper-Wirkstoff-Konjugate im Nahen Osten und in Afrika bietet zwar ein kleineres, aber wachsendes Potenzial. Saudi-Arabien und die Vereinigten Arabischen Emirate sind führend in der Golfregion, während Südafrika einen wichtigen afrikanischen Markt für Onkologie darstellt. Das regionale Wachstum wird durch Investitionen in die Gesundheitsinfrastruktur, spezialisierte Krankenhäuser und den Ausbau onkologischer Versorgungskapazitäten unterstützt.
Das Königreich Saudi-Arabien profitiert von Programmen zur Transformation des Gesundheitswesens sowie vom Ausbau spezialisierter Kliniken, während die Vereinigten Arabischen Emirate ihre Kompetenzen im Bereich der onkologischen Spezialbehandlungen kontinuierlich stärken. Südafrika bleibt ein wichtiges Zentrum für die Überweisung von Patienten an Krebspatienten in der Region. In der Region Naher Osten und Afrika (RoMEA) schränken die Verfügbarkeit und Bezahlbarkeit von Fachärzten den Zugang zu gezielten onkologischen Produkten ein.
Segmentierungsanalyse
Produkt
Für das Produktsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,2–9,0 % erwartet . Die Produktperformance wird durch etablierte Marktsegmente, die Erweiterung der Indikationen, die klinische Langzeitwirkung und die Vertrautheit der Ärzte mit dem Produkt beeinflusst. Adcertis und Kadcyla dienen als wichtige Referenzpunkte für die Bewertung der Vermarktung etablierter Antikörper-Wirkstoff-Konjugate (ADCs), während neuere Produkte zunehmend durch differenzierte Zielstrukturen, Wirkstoffe und Behandlungskombinationen konkurrieren.
- Adcertis: Adcertis, das kommerziell mit Brentuximab Vedotin verbunden ist, behält seine strategische Relevanz in der hämatologischen Onkologie. Seine etablierte klinische Positionierung zeigt, wie validiertes Antigen-Targeting eine dauerhafte Anwendung von Antikörper-Wirkstoff-Konjugaten (ADCs) in definierten Behandlungspfaden unterstützen kann.
- Kadcyla: Kadcyla ist ein etabliertes HER2-gerichtetes Antikörper-Wirkstoff-Konjugat (ADC) mit umfassender klinischer Erfahrung. Seine strategische Bedeutung ergibt sich aus der etablierten Vertrautheit mit dem Medikament bei Ärzten, der Behandlungssequenzierung und seiner anhaltenden Relevanz in der Therapie von HER2-positivem Brustkrebs.
Technologie
Das Technologiesegment soll laut Prognosen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,4–10,2 % wachsen . Die technologische Differenzierung konzentriert sich zunehmend auf die Wirkstoffpotenz, das Verhalten der Linker, die Konjugationspräzision, den therapeutischen Index und die Herstellbarkeit. Etablierte Technologieplattformen bleiben wirtschaftlich relevant, während neuere Ansätze die Tumordurchdringung, Bystander-Effekte, das Resistenzmanagement und die Verträglichkeit verbessern sollen.
- ImmunoGen-Technologie: Die ImmunoGen-Technologie ist strategisch mit Innovationen bei Nutzlast und Linkern verbunden. Ihre bisherige Entwicklung unterstreicht die Bedeutung der Kombination potenter Zytostatika mit kontrollierter intrazellulärer Freisetzung für eine gezielte therapeutische Wirkung.
- Technologie von Seattle Genetics: Die Technologie von Seattle Genetics steht für gezielte Konjugation und validierte onkologische Entwicklung. Ihr Einfluss ist weiterhin durch ADC-Ansätze sichtbar, die auf definiertem Antikörper-Targeting, Linkerchemie und der Verabreichung hochwirksamer zytotoxischer Wirkstoffe basieren.
- Immunomedics-Technologie: Die Immunomedics-Technologie ist mit der Entwicklung von TROP2-gerichteten Antikörper-Wirkstoff-Konjugaten (ADCs) verknüpft und verdeutlicht das kommerzielle Potenzial der Erweiterung der Zielklassen über die traditionellen HER2- und hämatologischen Anwendungen hinaus auf große Populationen solider Tumore.
Endbenutzer
Das Endkundensegment im Markt für Antikörper-Wirkstoff-Konjugate (ADC) wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,6–10,5 % wachsen . Die Anwendung konzentriert sich zunehmend auf Einrichtungen, die Biomarker-Tests, Infusionsmanagement, Toxizitätsüberwachung und multidisziplinäre Krebsbehandlung anbieten können. Spezialisierte Institutionen sind in der Lage, komplexe ADC-Therapien schneller einzuführen, da sie onkologische Expertise mit der Teilnahme an klinischen Studien und fortschrittlichen Unterstützungsleistungen kombinieren.
- Krankenhäuser: Krankenhäuser bleiben unverzichtbare Behandlungszentren, da sie Infusionsanlagen, onkologische Apothekenleistungen, Laborüberwachung und ein multidisziplinäres Management bieten, das für komplexe zielgerichtete Krebstherapien erforderlich ist.
- Spezialisierte Krebszentren: Spezialisierte Krebszentren sind von strategischer Bedeutung, da konzentrierte onkologische Expertise die Auswahl von Behandlungen auf Basis von Biomarkern, das Management von Nebenwirkungen, die Teilnahme an klinischen Studien und die schnelle Einführung neu zugelassener ADC-Therapien ermöglicht.
- Akademische Forschungsinstitute: Akademische Forschungsinstitute leisten ihren Beitrag durch investigatorgeleitete Studien, translationale Forschung, die Entdeckung von Biomarkern und die frühzeitige Bewertung neuartiger ADC-Kombinationen und unterstützen so die Generierung von Evidenz vor einer breiteren kommerziellen Anwendung.
- Biotechnologieunternehmen: Biotechnologieunternehmen nutzen zunehmend spezialisierte Plattformen, um Zielstrukturen zu entdecken, Antikörper zu entwickeln und differenzierte Wirkstoffe herzustellen. Dadurch ergeben sich Partnerschaftsmöglichkeiten mit größeren pharmazeutischen Organisationen, die über eine regulatorische und kommerzielle Infrastruktur verfügen.
- Biopharmazeutische Unternehmen: Biopharmazeutische Unternehmen bleiben wichtige Treiber für Kommerzialisierung und Investitionen, da sie Ressourcen für die klinische Entwicklung, Produktionskapazitäten, regulatorische Kompetenzen und globalen Marktzugang vereinen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Krankenhäuser |
Hoch |
Infusionsnetzwerke |
Reifen |
|
Spezialisierte Krebszentren |
Hoch |
Präzisionsonkologie |
Skalierung |
|
Akademische Forschungsinstitute |
Medium |
Translationale Studien |
Skalierung |
|
Biotechnologieunternehmen |
Medium |
Nutzlastinnovation |
Skalierung |
|
Biopharmazeutische Unternehmen |
Hoch |
Portfolioerweiterung |
Reifen |
Markt für Antikörper-Wirkstoff-Konjugate: Wachstumstreiber und Wirkungsanalyse
Ausweitung des ADC-Einsatzes bei verschiedenen soliden Tumoren
Das Marktpotenzial erweitert sich, da Entwickler über etablierte hämatologische und HER2-getriebene Indikationen hinausgehen und sich TROP2, HER3, B7-H3, Gewebefaktor und anderen tumorassoziierten Zielstrukturen zuwenden. Diese Diversifizierung verändert das kommerzielle Potenzial, da solide Tumoren eine deutlich breitere Patientenpopulation betreffen als viele seltene hämatologische Indikationen. Die Auswirkungen erstrecken sich auf die klinische Entwicklung, die Begleitdiagnostik, die Herstellung und die onkologische Behandlungsinfrastruktur. Neue Indikationen eröffnen zudem Möglichkeiten für frühere Therapielinien, Erhaltungsstrategien und Kombinationsbehandlungen. Für Hersteller können breitere Indikationen die Anlagenauslastung verbessern und Investitionen in dedizierte Konjugationskapazitäten rechtfertigen. Für Leistungserbringer erhöht die Erweiterung den Bedarf an Protokollen zum Toxizitätsmanagement und Biomarker-Tests. Folglich wird die Diversifizierung der Zielstrukturen zu einem zentralen Faktor für den langfristigen Wert eines Produkts über seinen gesamten Lebenszyklus.
Zunehmende Investitionen in differenzierte Nutzlast- und Verbindungsplattformen
Investitionen verlagern sich hin zu ADC-Architekturen, die die Einschränkungen von Wirkstoffresistenz, engen therapeutischen Fenstern, heterogener Antigenexpression und unzureichender Tumordurchdringung überwinden sollen. Neuartige Topoisomerase-Inhibitoren, Mikrotubuli-Inhibitoren, DNA-schädigende Substanzen und neue Wirkstoffklassen werden zusammen mit verbesserten Linkertechnologien evaluiert. Die kommerziellen Auswirkungen sind erheblich, da eine erfolgreiche Differenzierung Produkte vor direkter Konkurrenz schützen kann, selbst wenn sie gegen dasselbe Antigen gerichtet sind. Entwicklungsorganisationen investieren daher verstärkt in Plattformtechnologien anstatt in einzelne Moleküle. Dieser Ansatz ermöglicht die Entwicklung mehrerer klinischer Kandidaten aus einer einzigen Basistechnologie und verbessert die Rentabilität der Forschungsinfrastruktur. Er erhöht zudem die Nachfrage nach spezialisierten analytischen Charakterisierungs- und Herstellungsdienstleistungen für hochwirksame Wirkstoffe, die zunehmend komplexe Konjugationsprozesse unterstützen.
Stärkere Integration von Biomarkern in die Therapieauswahl
Biomarkerbasierte Onkologie beeinflusst zunehmend die Entwicklung von Antikörper-Wirkstoff-Konjugaten (ADCs), da die Expression des Zielmoleküls, die Heterogenität des Tumors, Vorbehandlungen und Resistenzmechanismen das Therapieansprechen beeinflussen können. Ausgefeiltere Strategien zur Patientenauswahl verbessern das Studiendesign und ermöglichen eine differenzierte Positionierung, wenn eine breite Antigenexpression allein nicht ausreicht. Die kommerziellen Auswirkungen erstrecken sich auf Pathologielabore, Entwickler von Diagnostika, Plattformen für klinische Daten und Pharmaunternehmen, die begleitende oder ergänzende Teststrategien entwickeln. Eine bessere Patientensegmentierung kann zudem unnötige Behandlungen reduzieren und die Evidenz für Erstattungsgespräche verbessern. Mit dem Einzug von ADCs in frühere Therapielinien werden Gesundheitssysteme den Behandlungswert zunehmend anhand messbarer klinischer Ergebnisse und nicht mehr allein anhand der Produktneuheit bewerten. Dieser Trend begünstigt Unternehmen, die die Arzneimittelentwicklung mit translationaler Diagnostik und der Generierung von Real-World-Daten verknüpfen können.
Markt für Antikörper-Wirkstoff-Konjugate: Zukunftstrends
Nutzlastklassen der nächsten Generation werden die ADC-Differenzierung neu gestalten.
Die Trends auf dem Markt für Antikörper-Wirkstoff-Konjugate gehen hin zu einer größeren Vielfalt an Wirkstoffen, da Entwickler nach Wirkmechanismen suchen, die auch gegen Tumore wirksam sind, die gegenüber herkömmlichen Zytostatika resistent sind. N-Myristoyltransferase-Inhibitoren, neuartige DNA-schädigende Substanzen, immunmodulierende Wirkstoffe und andere differenzierte Mechanismen könnten die technologische Basis erweitern. Zukünftige Entwicklungen werden sich voraussichtlich auf Wirkstoffe konzentrieren, die ihre Wirksamkeit beibehalten, gleichzeitig aber die systemische Belastung reduzieren und das therapeutische Fenster verbessern. Unternehmen werden möglicherweise zunehmend modulare Plattformen entwickeln, in denen ein einzelner Wirkstoff mit mehreren Antikörpern und Zielstrukturen kombiniert werden kann. Diese Architektur könnte die Kandidatengenerierung beschleunigen und den strategischen Wert der Technologielizenzierung erhöhen. Produktionsunternehmen benötigen zudem flexible Systeme zur Einkapselung und Konjugation, die in der Lage sind, verschiedene Wirkstoffchemikalien zu verarbeiten und gleichzeitig die Reproduzierbarkeit im klinischen und kommerziellen Maßstab zu gewährleisten.
ADC-Kombinationen werden zunehmend in die Immunonkologie integriert.
Die Entwicklung von Kombinationstherapien dürfte sich als wichtiger Ansatz zur Verbesserung der Ansprechrate und zur Überwindung erworbener Resistenzen erweisen. Antikörper-Wirkstoff-Konjugate (ADCs) werden zunehmend mit Checkpoint-Inhibitoren, zielgerichteten Therapien, endokrinen Wirkstoffen oder anderen Biologika kombiniert, deren komplementäre Mechanismen eine stärkere Tumorkontrolle ermöglichen. Zukünftige Studien werden voraussichtlich stärker auf Biomarkern basieren und Tumor-Phänotyp, Vorbehandlungshistorie und Resistenzsignaturen nutzen, um die Patienten zu identifizieren, die am ehesten von der Therapie profitieren. Die kommerzielle Strategie wird sich ebenfalls hin zur Sequenzierung von ADCs verlagern, anstatt jedes ADC als Einzelprodukt zu bewerten. Entwickler mit etablierten Onkologie-Franchises könnten im Vorteil sein, da sie Kombinationsstudien mit intern kontrollierten Therapieansätzen durchführen können. Der daraus resultierende Markt könnte daher Unternehmen begünstigen, die die ADC-Entwicklung mit umfassenderen Onkologie-Plattformen, Diagnostik, klinischen Daten und Lifecycle-Management integrieren.
Marktchancen für Antikörper-Wirkstoff-Konjugate
Aufbau regionaler Produktions- und Entwicklungskapazitäten für ADCs
Prognosen für den Markt für Antikörper-Wirkstoff-Konjugate (ADCs) deuten auf bedeutende Chancen für Hersteller hin, die regionale Kapazitäten für Antikörperproduktion, Wirkstoffsynthese, Konjugation, analytische Tests und sterile Abfüllung aufbauen. Der asiatisch-pazifische Raum ist besonders attraktiv, da China, Japan, Südkorea, Indien und Australien eine steigende Nachfrage im Bereich Onkologie mit einer wachsenden biopharmazeutischen Infrastruktur verbinden. Regionale Fertigung kann die Komplexität der Lieferkette reduzieren, die Reaktionsfähigkeit klinischer Studien verbessern und lokale Anforderungen erfüllen. Auftragshersteller können die Nachfrage decken, indem sie flexible ADC-Suiten entwickeln, anstatt sich ausschließlich auf konventionelle Biologika-Kapazitäten zu konzentrieren. Investitionsprioritäten sollten die Herstellung hochpotenter Wirkstoffe, die Kontrolle des Konjugationsprozesses, die analytische Vergleichbarkeit und skalierbare Abfüll- und Verpackungsprozesse umfassen. Unternehmen, die in dieses Segment einsteigen, können zudem strategische Partnerschaften mit aufstrebenden Biotechnologieunternehmen aufbauen, die spezialisierte Fertigungslösungen benötigen, bevor sie über eigene Produktionsanlagen im kommerziellen Maßstab verfügen.
Entwicklung von Plattformpartnerschaften im Bereich neuartiger Tumorziele
Die Identifizierung von Zielstrukturen bietet weiterhin erhebliches Potenzial, da viele tumorassoziierte Antigene noch keine kommerziell ausgereiften Antikörper-Wirkstoff-Konjugate (ADCs) hervorgebracht haben. Unternehmen können Wert schaffen, indem sie Antikörperentwicklung, Zielvalidierung, Wirkstofftechnologie und translationale Biomarker-Expertise kombinieren, anstatt einzelne Wirkstoffe zu verfolgen. Partnerschaftsmodelle können das Entwicklungsrisiko reduzieren, indem kleinere Biotechnologieunternehmen ihre Forschungskompetenz einbringen, während größere Organisationen Ressourcen für Klinik, Zulassung, Produktion und Vermarktung bereitstellen. Zu den Prioritätsbereichen gehören heterogene solide Tumore, resistente Krankheitsbilder und Zielstrukturen mit differenzierten Expressionsprofilen. Strategische Investoren sollten neben klinischen Daten auch die Flexibilität der Plattform, die Breite des geistigen Eigentums, die Kompatibilität der Wirkstoffe und die Herstellbarkeit bewerten. Solche Kriterien können skalierbare Technologien von Einzelwirkstoff-Projekten unterscheiden und die Portfolio-Resilienz angesichts zunehmenden Wettbewerbsdrucks verbessern.
Aktuelle Entwicklungen
- Juli 2026: Novartis AG vereinbarte die Übernahme von Myricx Bio für 1,1 Milliarden US-Dollar im Voraus zuzüglich potenzieller Meilensteinzahlungen von bis zu 400 Millionen US-Dollar. Die Transaktion erweitert Novartis' Onkologie-Pipeline um eine Plattform für Antikörper-Wirkstoff-Konjugate (ADCs) mit N-Myristoyltransferase-Inhibitoren und zwei führende ADC-Kandidaten und zielt auf potenzielle Resistenzen gegenüber etablierten Wirkstoffklassen ab.
- Juni 2026: Pfizer Inc. veröffentlichte die Ergebnisse der Phase-3-Studie zu Sigvotatug Vedotin, einem in der Entwicklung befindlichen, gegen Integrin beta-6 gerichteten Antikörper-Wirkstoff-Konjugat (ADC), bei vorbehandeltem metastasiertem, nicht-kleinzelligem Lungenkrebs (NSCLC) ohne Plattenepithelkarzinom. Die Gesamtstudie zeigte keine statistisch signifikante Verbesserung des Gesamtüberlebens, jedoch wies eine vordefinierte Subgruppe mit Vorbehandlung in einer früheren Therapielinie einen stärkeren Wirksamkeitstrend auf. Dies liefert wichtige Erkenntnisse für die Strategie der ADC-Entwicklung.
- Januar 2025: Die Daiichi Sankyo Company, Limited erhielt in den USA die Zulassung für Datroway, ein gegen TROP2 gerichtetes Antikörper-Wirkstoff-Konjugat (ADC), zur Behandlung von vorbehandeltem, HR-positivem, HER2-negativem metastasiertem Brustkrebs. Die Zulassung basierte auf der Studie TROPION-Breast01, in der Datroway das Risiko für Krankheitsprogression oder Tod im Vergleich zur Chemotherapie um 37 % reduzierte.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -