
抗体医薬品カンジャゲイット医薬品市場:規模・成長・予測 2034
抗体薬物複合体医薬品市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(Adcertis、Kadcyla)、技術別(ImmunoGen技術、Seattle Genetics技術、Immunomedics技術)、エンドユーザー別(病院、専門がんセンター、学術研究機関、バイオテクノロジー企業、バイオ医薬品企業、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00016840
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 24, 2026


2025年の市場規模
145億7000 万米ドル
基準年値
2034年の予測
335億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
9.72 %
成長率
対象市場
2145億4000 万米ドル
(2026年~2034年)
抗体薬物複合体市場は持続的な拡大期に入りつつあり、2025年には145億7000万米ドルに達し、 2034年には335億9000万米ドルに達すると予測されています。これは、2026年から2034年までの年平均成長率(CAGR)が9.72%であることを示しています。この拡大は、標的がん治療の臨床応用範囲の拡大、承認済み抗体薬物複合体の入手可能性の向上、および抗体工学、リンカー化学、ペイロード選択、製造能力への継続的な投資によって支えられています。
北米は、腫瘍学研究、生物製剤製造、専門がんセンター、規制に関する専門知識が集中しているため、構造的に魅力的な地域であり続けています。抗体薬物複合体(ADC)市場の規模は、臨床試験の密度、償還制度、標的療法の商業的普及によって支えられています。パイプラインの成熟と固形腫瘍への適応拡大により、2034年までの地域別年平均成長率(CAGR)は9.0~9.8%と予測されています。
抗体薬物複合体(ADCD)医薬品市場の評価と洞察
- 北米:北米は、確立された腫瘍学インフラ、ADCの臨床開発、専門治療センター、強力なバイオ医薬品投資に支えられ、 2025年には38~42%のシェアを占め、 2026年から2034年にかけて年平均成長率9.0~9.8%で成長すると予想されています。
- 米国:規制当局の承認、腫瘍学におけるイノベーション、そして広範な商業的採用を反映し、米国は2025年の北米市場シェアの82~86%を占めると予想され、2026~2034年の年平均成長率は9.1~9.9%となる見込みです。
- ヨーロッパ:ヨーロッパは2025年には25~29%のシェアを占め、 2026~2034年には8.6~9.4%の年平均成長率で拡大すると予測されており、ドイツ、英国、フランス、イタリア、スペインが専門的な腫瘍学ネットワークとバイオ医薬品研究を通じてこの成長を牽引する。
- アジア太平洋地域:アジア太平洋地域は2025年には21~25%のシェアを占めると推定され、2026~2034年には年平均成長率(CAGR)10.0~11.0%で成長すると予測されています。中国、日本、韓国、オーストラリアは、がん治療薬の開発パイプラインと製造の拡大から恩恵を受けると見込まれています。
- 最大セグメント:カドサイラ製品セグメントは、2025年には市場シェア24~28%、2026~2034年の年平均成長率(CAGR)は7.5~8.5%と予測されています。になると予測されています。
- 高成長セグメント:専門がんセンターセグメントは、2025年には市場シェアが29~33%、2026~2034年のCAGRが10.2~11.0%になると予測されており、これはADCの集中投与と多分野にわたる腫瘍治療を反映しています。
- 詳細に分析された主要企業:ジェネンテックUSA社、ファイザー傘下のシーゲン社、F・ホフマン・ラ・ロシュ社、武田薬品工業、ファイザー社、アッヴィ社、ギリアド・サイエンシズ社、イムノジェン社、ロンザ社、クリエイティブ・バイオラボ社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
製品開発プロセスは、従来の細胞毒性ペイロードの組み合わせから、遺伝子操作された抗体、薬剤と抗体の比率最適化、切断可能なリンカーと切断不可能なリンカー、そして差別化されたペイロード機構を含むものへと移行しました。これにより、製造はより専門的な領域へと移行し、抗体の製造、高活性ペイロードの取り扱い、コンジュゲーション、分析、無菌充填・仕上げといった作業が含まれるようになりました。この傾向は、専門的な開発・製造パートナーの重要性を高めています。
今後、中国、日本、韓国、および欧州の一部の市場におけるADC開発の活発化に伴い、地理的な成長が見込まれる。また、新規複合体に関する規制上の経験から、ADCの開発経路も明確化されるだろう。投資は、様々なペイロードの種類、固形腫瘍の標的、およびADCと免疫腫瘍治療薬との併用療法に向けられる。
抗体薬物複合体医薬品市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 145億7000万米ドル |
| 2034年までの市場規模 | 335億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 9.72% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
抗体薬物複合体市場分析
抗体薬物複合体(ADC)市場の発展は、腫瘍学における精密医療と標的指向型細胞毒性送達の組み合わせによって推進されています。サプライチェーンは、標的の特定と抗体の選択から始まり、リンカーとペイロードの設計、結合、特性評価、開発、規制、製造の各段階へと続きます。需要面では、バイオマーカーによって定義される対象集団、治療ラインの拡張、および生存率向上効果の臨床的証明に重点が置かれています。
ADCの製造には生物製剤と強力な低分子化合物の両方の製造が含まれるため、供給側の動向は依然として課題となるでしょう。そのため、ペイロード製造、リンカー化学、コンジュゲーション、分析試験、充填・包装サービスにおいて、受託開発製造会社(CDM)が重要な役割を果たします。後期開発段階の製品が承認された場合に迅速にスケールアップできるよう、生産能力について検討することが重要です。
抗体薬物複合体(ADC)市場レポートは、既存の腫瘍治療薬プラットフォームおよび技術企業との競争パターンを示唆している。ジェネンテックUSA社とF.ホフマン・ラ・ロシュ社はHER2標的治療に関する既存の専門知識を有している一方、シーゲン社はファイザー社の製品ポートフォリオにADCを追加している。武田薬品工業は独自の腫瘍治療資産を有し、アッヴィ社は標的腫瘍治療においてより広範なADC開発能力を開発している。ギリアド・サイエンシズ社は、イムノメディクス・ポートフォリオによって戦略的に重要な地位を維持している。
技術差別化は投資における重要な要素となる。ImmunoGen Inc.はADC開発における既存の経験を有し、LonzaはADCの開発と製造を行い、Creative BiolabsはADCに関する研究開発サービスを提供する先進的な研究企業である。競争力は、標的の選択、新規ペイロード、リンカーの安定性、治療指数、製造規模の拡大、および併用データの生成に左右される。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
抗体薬物複合体市場:戦略的洞察
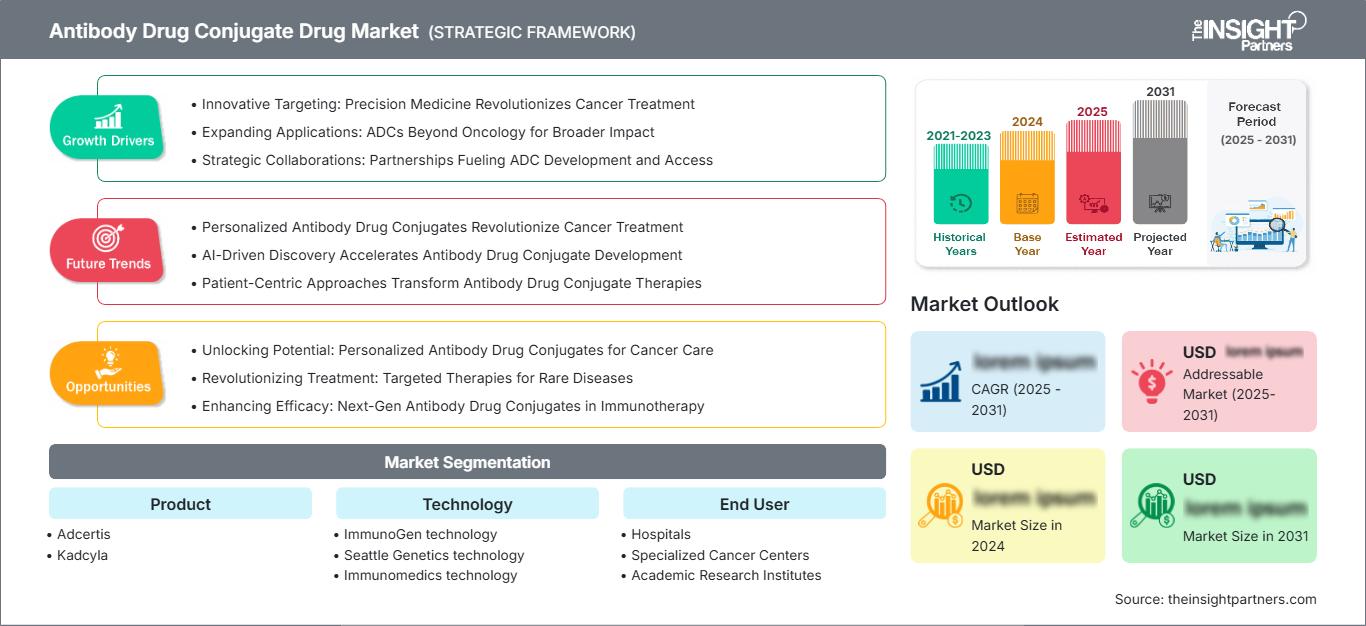
地域別分析
北米の抗体薬物複合体市場
北米地域は、2025年には抗体薬物複合体(ADC)市場シェアの38%~42%を占めると予測されており、2034年までの年平均成長率(CAGR)は9.0%~9.8%と見込まれています。米国は、腫瘍学研究クラスター、生物製剤製造施設、がん治療センターの普及、そして整備された規制プロセスにより、この地域で圧倒的なシェアを誇っています。カナダは、商業化の度合いは低いものの、腫瘍学研究と専門的な臨床施設によって付加価値を生み出しています。
この地域には、乳がん、血液悪性腫瘍、尿路上皮がんにおけるADCの広範な使用や、固形腫瘍における新たな適応症など、多くの好ましい要因が存在する。専門病院では、集学的癌治療の一環としてADC療法が導入され始めており、大手製薬会社は新世代のペイロードや併用療法の開発を継続している。ベンチャー活動やライセンス供与は、バイオテクノロジー企業から製薬企業への技術移転をさらに促進している。
米国における抗体薬物複合体市場
米国は2025年の北米市場シェアの82~86%を占め、年平均成長率(CAGR)9.1~9.9%で拡大すると予測されている。その優位性は、迅速な規制決定、充実した臨床試験インフラ、そして専門的な腫瘍治療サービスの幅広い提供体制を反映している。ジェネンテックUSA、ファイザー、武田薬品工業、アッヴィなどの大手企業は、腫瘍治療薬の開発または販売において重要な能力を有している。
現在、応用パターンは、よく知られているHER2バイオマーカーを標的とするものから、TROP2やBCMAといったバイオマーカーを標的とするものへと移行しつつあります。FDAの活動は、治療分野におけるこの分野の拡大を示しており、2025年1月には、HR陽性かつHER2陰性の転移性乳がんの治療を受けた患者の治療薬として、ダトポタマブ・デルクステカンが承認されました。
欧州抗体薬物複合体市場
この地域は2025年には25~29%のシェアを占め、年平均成長率(CAGR)は8.6~9.4%となり、ヨーロッパは地域別市場で2番目に大きな市場となる見込みです。最大の国内市場はドイツで、専門のがん病院と強固な製薬産業インフラがその成長を支えています。英国は臨床試験と医療技術評価(HTA)プロセスにおいて重要な役割を担っています。
ドイツは、高度に発達した製薬産業と学術機関に加え、充実したがん治療施設を有することで知られています。英国は、がん研究に特化した施設と臨床試験実施における専門知識を有していますが、償還制度が普及までの期間に影響を与える可能性があります。フランス、イタリア、スペインなどの国々は、がん治療システムと標的療法の利用拡大により、需要の増加源となるでしょう。
アジア太平洋地域における抗体薬物複合体市場
アジア太平洋地域は2025年には21~25%を占め、年平均成長率(CAGR)は10.0~11.0%になると予測されている。この地域における主要な貢献国は中国であり、次いで日本、韓国が続く。一方、インドとオーストラリアもそれぞれの形で地域経済の成長に貢献している。
具体的には、中国はバイオ医薬品およびADC(抗体薬物複合体)への国内投資の増加により重要です。日本は製薬産業に依存しています。韓国はバイオ医薬品の製造を拡大しています。インドはがん患者数と製造能力の両方を増加させており、オーストラリアは臨床研究をもたらしています。成長の原動力となっているのは、バイオテクノロジーと製造の現地化を支援する政策、そしてがん治療へのアクセス向上です。
中東・アフリカの抗体薬物複合体市場
中東・アフリカにおける抗体薬物複合体(ADC)市場は、規模は小さいながらも成長を続ける市場であり、サウジアラビアとアラブ首長国連邦が湾岸地域を牽引し、南アフリカはアフリカにおける重要な腫瘍治療市場となっている。地域的な成長は、医療インフラへの投資、専門病院の設立、そして腫瘍治療サービスの能力向上によって支えられている。
サウジアラビア王国は、医療改革プログラムと三次医療施設の整備から恩恵を受けており、アラブ首長国連邦は専門的ながん治療サービスの強化を進めている。南アフリカは引き続き、この地域における臨床紹介拠点としての地位を維持している。RoMEA地域では、医療費の負担と専門医の不足が、標的がん治療薬へのアクセスを制限している。
セグメンテーション分析
製品
製品セグメントは、 2026年から2034年にかけて年平均成長率(CAGR)8.2~9.0%で拡大すると予測されています。製品の業績は、確立された販売実績、適応症の拡大、臨床的持続性、医師の認知度によって左右されます。AdcertisとKadcylaは、成熟したADCの商業化を評価する上で重要な参考資料となりますが、新しい製品は、差別化された標的、ペイロード、および治療の組み合わせによって、ますます競争力を高めています。
- Adcertis:ブレンツキシマブ ベドチンで商業的に提携しているAdcertisは、血液腫瘍学において戦略的に重要な位置を占めています。同社の確立された臨床的地位は、検証済みの抗原標的化が、特定の治療経路全体にわたって持続的なADCの利用をどのように支えることができるかを示しています。
- カドサイラ:カドサイラは、豊富な臨床経験を持つ成熟したHER2標的ADC(抗体薬物複合体)製品群です。その戦略的重要性は、医師による認知度の高さ、治療順序の確立、そしてHER2陽性乳がん治療における継続的な有用性に由来します。
テクノロジー
テクノロジー分野は、 2026年から2034年にかけて年平均成長率(CAGR)9.4~10.2%で成長すると予測されています。技術差別化の焦点は、ペイロードの効力、リンカーの挙動、結合精度、治療指数、および製造可能性へとますます移っています。確立された技術プラットフォームは商業的に依然として重要であり、新しいアプローチは腫瘍浸透性、傍観者効果、耐性管理、および忍容性の向上を目指しています。
- ImmunoGenテクノロジー: ImmunoGenテクノロジーは、ペイロードとリンカーの革新と戦略的に結びついています。そのこれまでの実績は、強力な細胞毒性物質と制御された細胞内放出を組み合わせることで、標的を絞った治療効果を実現することの重要性を示しています。
- シアトル・ジェネティクス社の技術:シアトル・ジェネティクス社の技術は、標的指向型コンジュゲーションと検証済みの腫瘍治療薬開発に関連しています。同社の影響力は、明確な抗体標的化、リンカー化学、強力な細胞毒性ペイロード送達を用いたADC(抗体薬物複合体)アプローチを通じて、今もなお顕著に表れています。
- 免疫医学技術:免疫医学技術はTROP2を標的としたADCの開発と関連しており、従来のHER2や血液疾患への応用にとどまらず、主要な固形腫瘍集団へと標的クラスを拡大することの商業的可能性を示しています。
エンドユーザー
抗体薬物複合体(ADC)市場におけるエンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)9.6~10.5%で成長すると予測されています。利用は、バイオマーカー検査、輸液管理、毒性モニタリング、および多職種連携によるがん治療が可能な施設にますます集中しています。専門機関は、腫瘍学の専門知識と臨床試験への参加、および高度なサポートサービスを兼ね備えているため、複雑なADCレジメンをより迅速に導入できる立場にあります。
- 病院:病院は、複雑な標的がん治療に必要な点滴設備、腫瘍専門薬局サービス、臨床検査によるモニタリング、および多職種連携による管理を提供するため、依然として重要な医療提供拠点である。
- 専門がんセンター:専門がんセンターは、腫瘍学の専門知識が集約されているため、バイオマーカーに基づいた治療選択、有害事象の管理、臨床試験への参加、および新たに承認されたADCレジメンの迅速な導入が可能になるため、戦略的に重要です。
- 学術研究機関:学術研究機関は、研究者主導の臨床試験、トランスレーショナルリサーチ、バイオマーカーの発見、新規ADC併用療法の早期評価などを通じて貢献し、より広範な商業的採用に先立つエビデンスの生成を支援しています。
- バイオテクノロジー企業:バイオテクノロジー企業は、標的の発見、抗体の設計、差別化されたペイロードの開発に専門的なプラットフォームをますます活用しており、規制および商業インフラを有する大手製薬会社との提携機会を生み出している。
- バイオ医薬品企業:バイオ医薬品企業は、臨床開発リソース、製造規模、規制対応能力、グローバル市場へのアクセスを兼ね備えているため、商業化と投資の主要な推進力であり続けています。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
病院 |
高い |
輸液ネットワーク |
成熟した |
|
専門がんセンター |
高い |
精密腫瘍学 |
スケーリング |
|
学術研究機関 |
中くらい |
トランスレーショナル臨床試験 |
スケーリング |
|
バイオテクノロジー企業 |
中くらい |
ペイロードの革新 |
スケーリング |
|
バイオ医薬品企業 |
高い |
ポートフォリオの拡大 |
成熟した |
抗体薬物複合体(ADCD)市場の成長要因と影響分析
固形腫瘍におけるADC使用の拡大
開発企業が既存の血液疾患やHER2関連疾患の適応症を超えて、TROP2、HER3、B7-H3、組織因子、その他の腫瘍関連標的へと対象を広げるにつれ、治療機会は拡大しています。固形腫瘍は多くの希少血液疾患よりもはるかに幅広い患者層を対象とするため、この多様化は商業的な可能性を大きく変えます。その影響は、臨床開発、コンパニオン診断、製造、そして腫瘍治療インフラ全体に及びます。新たな適応症は、より早期の治療ライン、維持療法、そして併用療法の機会も生み出します。製造業者にとっては、適応症の拡大は工場稼働率の向上と、専用のコンジュゲーション設備への投資を正当化する根拠となります。医療提供者にとっては、適応症の拡大は毒性管理プロトコルとバイオマーカー検査の必要性を高めます。したがって、標的の多様化は、長期的な製品ライフサイクル価値を決定づける重要な要素になりつつあります。
差別化されたペイロードおよびリンカープラットフォームへの投資の増加
投資は、ペイロード耐性、狭い治療域、抗原発現の不均一性、腫瘍浸透性の不足といった制約を克服するために設計されたADCアーキテクチャへとシフトしている。新規トポイソメラーゼ阻害剤、微小管阻害剤、DNA損傷剤、そして新たなペイロードクラスが、改良されたリンカー技術と並行して評価されている。商業的な効果は大きく、たとえ同じ抗原を標的とする場合でも、差別化に成功すれば直接的な競合から製品を守ることができる。そのため、開発組織は個々の分子だけでなく、プラットフォーム技術により多くのリソースを投入している。このアプローチにより、一つの基盤技術から複数の臨床候補を生み出し、研究インフラへの投資収益率を向上させることができる。また、ますます複雑化する結合プロセスに対応できる、専門的な分析特性評価および高効力製造サービスへの需要も高まっている。
バイオマーカーを治療選択にさらに統合する
バイオマーカー主導の腫瘍学は、標的発現、腫瘍の不均一性、過去の治療歴、耐性メカニズムが治療反応に影響を与える可能性があるため、ADC開発にますます影響を与えています。より洗練された患者選択戦略は、広範な抗原発現だけでは不十分な場合、治験デザインを改善し、差別化されたポジショニングをサポートできます。商業的な影響は、病理検査室、診断薬開発企業、臨床データプラットフォーム、およびコンパニオン検査または補完的検査戦略を設計する製薬会社にまで及びます。より適切な患者セグメンテーションは、不必要な治療曝露を減らし、償還に関する議論のためのより明確なエビデンスをサポートすることもできます。ADCがより早期の治療段階に入るにつれて、医療システムは、製品の新規性だけではなく、測定可能な臨床結果を通じて治療価値を評価するようになるでしょう。この傾向は、医薬品開発とトランスレーショナル診断および実世界エビデンスの生成を結びつけることができる企業に有利に働きます。
抗体薬物複合体医薬品市場の将来動向
次世代ペイロードクラスはADCの差別化を再構築する
抗体薬物複合体(ADC)市場の動向は、従来の細胞毒性薬に耐性のある腫瘍に対しても活性を維持するメカニズムを開発者が模索する中で、ペイロードの多様化へと向かっています。N-ミリストイルトランスフェラーゼ阻害剤、新規DNA損傷剤、免疫調節ペイロード、その他の差別化されたメカニズムは、技術基盤を拡大する可能性があります。今後の開発では、全身曝露を低減し、治療域を拡大しながら効力を維持するペイロードが重視されるでしょう。企業は、単一のペイロードを複数の抗体や標的と組み合わせることができるモジュール型プラットフォームをますます構築していく可能性があります。このアーキテクチャは、候補物質の生成を加速させ、技術ライセンスの戦略的価値を高める可能性があります。製造組織はまた、臨床規模と商業規模の両方で再現性を維持しながら、多様なペイロード化学に対応できる柔軟な封じ込めおよび結合システムを必要とします。
ADCの組み合わせは、免疫腫瘍学との統合がますます進むだろう。
併用療法の開発は、治療効果の深度を高め、獲得耐性を克服するための主要な手段となることが期待されています。ADCは、相補的なメカニズムによってより強力な腫瘍制御効果が得られるチェックポイント阻害剤、標的療法、内分泌療法、またはその他の生物製剤と組み合わせられることが増えるでしょう。今後の臨床試験は、腫瘍表現型、過去の治療歴、耐性シグネチャを用いて、最も効果が期待できる患者を特定するなど、バイオマーカーに基づいたものになる可能性が高いです。商業戦略も、個々のADCを単独の製品として評価するのではなく、併用療法の順序付けへと移行していくでしょう。確立された腫瘍領域フランチャイズを持つ開発企業は、内部統制された治療基盤を用いて併用試験を実施できるため、有利になる可能性があります。したがって、結果として生じる市場は、ADC開発をより広範な腫瘍領域プラットフォーム、診断、臨床データ、ライフサイクル管理機能と統合する企業に有利となる可能性があります。
抗体薬物複合体医薬品市場の機会
地域におけるADCの製造・開発能力の構築
抗体薬物複合体(ADC)市場の予測によると、抗体製造、ペイロード合成、結合、分析試験、無菌充填のための地域的な能力を確立するメーカーにとって、大きなビジネスチャンスが見込まれます。アジア太平洋地域は、中国、日本、韓国、インド、オーストラリアといった国々で、腫瘍学の需要拡大とバイオ医薬品インフラの発展が相まって、特に魅力的な地域となっています。地域的な製造は、サプライチェーンの複雑さを軽減し、臨床プログラムへの対応力を向上させ、現地化の要件をサポートすることができます。受託製造業者は、従来の生物製剤の製造能力だけでなく、柔軟なADCスイートを開発することで需要を取り込むことができます。投資の優先事項には、高力価封じ込め、結合プロセス制御、分析の同等性、拡張可能な充填・仕上げ作業などが含まれるべきです。この分野に参入する企業は、自社内に商業規模の施設を持つ前に、専門的な製造を必要とする新興バイオテクノロジー企業と戦略的な関係を構築することもできます。
新たな腫瘍標的に関するプラットフォームパートナーシップを構築する
標的探索は、多くの腫瘍関連抗原がまだ商業的に成熟したADCフランチャイズを生み出していないため、依然として大きな機会となっています。企業は、個々の資産を追求するのではなく、抗体工学、標的検証、ペイロード技術、およびトランスレーショナルバイオマーカーの専門知識を組み合わせることで価値を創造できます。パートナーシップモデルは、小規模なバイオテクノロジー企業が発見能力を提供し、大規模な組織が臨床、規制、製造、および商業化のリソースを提供することで、開発リスクを軽減できます。優先分野には、異質な固形腫瘍、耐性疾患、および異なる発現プロファイルを持つ標的が含まれます。戦略的投資家は、臨床的証拠に加えて、プラットフォームの柔軟性、知的財産の広さ、ペイロードの適合性、および製造可能性を評価する必要があります。このような基準は、拡張可能な技術と単一資産の機会を区別し、競争の激化に伴うポートフォリオの回復力を向上させることができます。
最近の動向
- 2026年7月:ノバルティスAGは、 Myricx Bioを11億米ドルの前払い金と最大4億米ドルのマイルストーン払いを含む条件で買収することに合意した。この取引により、N-ミリストイルトランスフェラーゼ阻害剤ADCペイロードプラットフォームと2つの主要なADC資産が加わり、ノバルティスの腫瘍治療薬パイプラインが拡大し、既存のペイロードクラスに対する潜在的な耐性を標的とする。
- 2026年6月:ファイザー社は、既治療の転移性非扁平上皮非小細胞肺癌患者を対象とした、インテグリンβ6を標的とする開発中のADCであるシグボタトゥグ・ベドチンの第3相試験結果を発表した。試験全体では、統計的に有意な全生存期間の改善は認められなかったが、事前に規定された早期治療群のサブグループではより強い有効性傾向が示され、ADC開発戦略にとって重要なエビデンスが得られた。
- 2025年1月:第一三共株式会社は、 TROP2を標的とするDXd ADCであるダトロウェイについて、既治療のHR陽性HER2陰性転移性乳がんに対する米国での承認を取得しました。この承認はTROPION-Breast01試験に基づいています。同試験において、ダトロウェイは化学療法と比較して、病勢進行または死亡のリスクを37%低減しました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -