
Marché des conjugués anticorps-médicament (ADC) : taille et croissance 2034
Marché des conjugués anticorps-médicament : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par produit (Adcertis, Kadcyla) ; technologie (technologie ImmunoGen, technologie Seattle Genetics, technologie Immunomedics) ; utilisateur final (hôpitaux, centres de cancérologie spécialisés, instituts de recherche universitaires, sociétés de biotechnologie, sociétés biopharmaceutiques, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00016840
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 24, 2026


Taille du marché en 2025
14,57 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
33,59 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
9,72 %
taux de croissance
Marché adressable
214,54 milliards de dollars américains
(2026-2034)
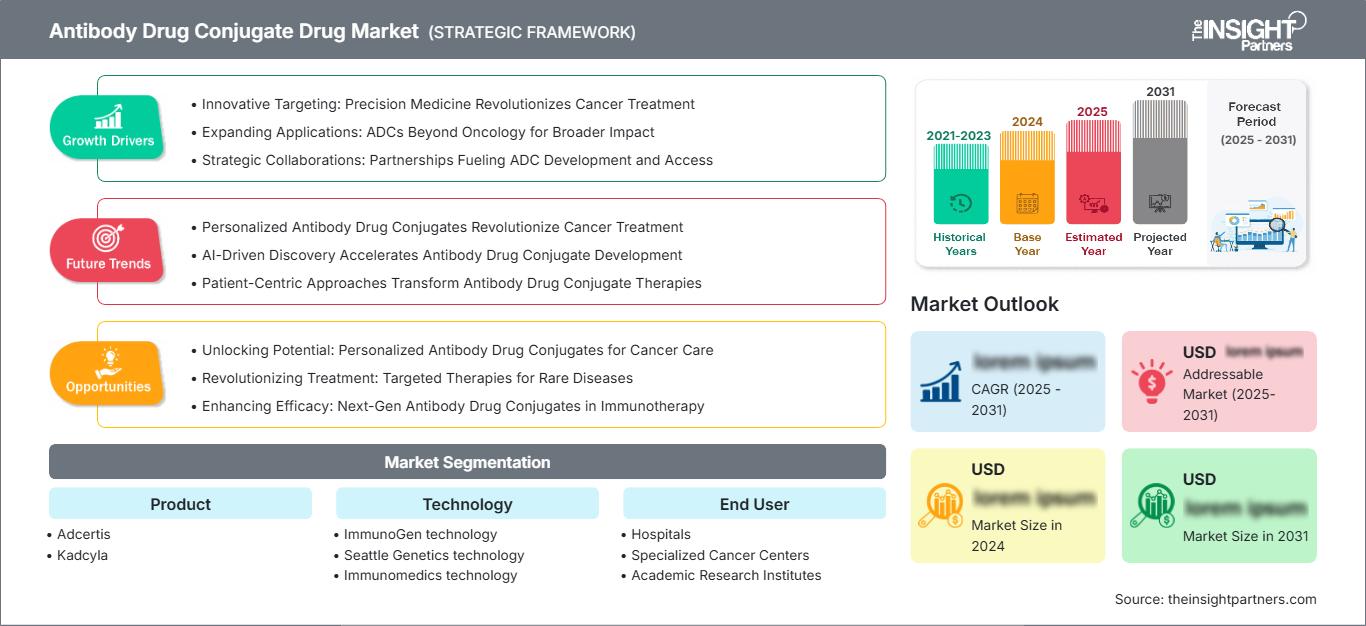
Le marché des conjugués anticorps-médicament entre dans une phase de croissance soutenue, atteignant 14,57 milliards de dollars américains en 2025 et projetant d'atteindre 33,59 milliards de dollars américains d'ici 2034 , soit un taux de croissance annuel composé (TCAC) de 9,72 % sur la période 2026-2034 . Cette expansion est soutenue par une adoption clinique plus large des thérapies ciblées en oncologie, une disponibilité accrue de conjugués anticorps-médicament approuvés et des investissements continus dans l'ingénierie des anticorps, la chimie des lieurs, la sélection des charges utiles et les capacités de production.
L'Amérique du Nord demeure structurellement attractive grâce à la concentration de la recherche en oncologie, de la production de produits biologiques, des centres spécialisés en cancérologie et de l'expertise réglementaire. La taille du marché des conjugués anticorps-médicament est soutenue par la densité des essais cliniques, l'infrastructure de remboursement et l'adoption commerciale des thérapies ciblées. Un TCAC régional modélisé de 9,0 à 9,8 % jusqu'en 2034 est soutenu par la maturation des produits en développement et leur expansion à d'autres indications de tumeurs solides.
Analyse et perspectives du marché des médicaments conjugués anticorps-médicament
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 38 à 42 % en 2025 , avec une croissance annuelle composée de 9,0 à 9,8 % entre 2026 et 2034 , grâce à une infrastructure oncologique établie, au développement clinique des ADC, à des centres de traitement spécialisés et à d'importants investissements biopharmaceutiques.
- États-Unis : Les États-Unis devraient représenter 82 à 86 % de la part de l'Amérique du Nord en 2025 , avec un TCAC de 9,1 à 9,9 % entre 2026 et 2034 , reflétant les approbations réglementaires, l'innovation en oncologie et une large adoption commerciale.
- Europe : L'Europe devrait détenir une part de marché de 25 à 29 % en 2025 et connaître une croissance annuelle composée de 8,6 à 9,4 % entre 2026 et 2034 , sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne, grâce à leurs réseaux spécialisés en oncologie et à la recherche biopharmaceutique.
- Asie-Pacifique : La part de marché de l'Asie-Pacifique est estimée à 21-25 % en 2025 , avec une croissance annuelle composée de 10,0 à 11,0 % entre 2026 et 2034 , la Chine, le Japon, la Corée du Sud et l'Australie bénéficiant de l'expansion de leurs filières de production et de leurs capacités de fabrication en oncologie.
- Segment le plus important : Le segment de produits Kadcyla devrait représenter une part de marché de 24 à 28 % en 2025 , avec un TCAC de 7,5 à 8,5 % entre 2026 et 2034 , soutenu par une utilisation établie dans le traitement du cancer du sein HER2-positif.
- Segment à forte croissance : Le segment des centres spécialisés en cancérologie devrait représenter une part de marché de 29 à 33 % en 2025 , avec un TCAC de 10,2 à 11,0 % entre 2026 et 2034 , reflétant une administration concentrée des ADC et des soins oncologiques multidisciplinaires.
- Principales entreprises analysées en détail : Genentech USA, Inc. ; Seagen Inc., une société Pfizer ; F. Hoffmann-La Roche Ltd. ; Takeda Pharmaceuticals ; Pfizer Inc. ; AbbVie Inc. ; Gilead Sciences, Inc. ; ImmunoGen Inc. ; Lonza ; Creative Biolabs.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le processus de développement de produits a évolué, passant des combinaisons traditionnelles de charges utiles cytotoxiques à l'intégration d'anticorps modifiés, à l'optimisation du ratio médicaments/anticorps, à l'utilisation de lieurs clivables et non clivables, et à la différenciation des mécanismes de chargement. Cette évolution a conduit à une spécialisation accrue de la production, incluant la fabrication d'anticorps, la manipulation de charges utiles hautement actives, la conjugaison, l'analyse, ainsi que le remplissage et le conditionnement aseptiques. Cette tendance a renforcé l'importance des partenaires spécialisés en développement et en production.
À l'avenir, la croissance devrait s'étendre géographiquement grâce à l'essor du développement des ADC en Chine, au Japon, en Corée du Sud et sur certains marchés européens. L'expérience acquise avec les nouveaux conjugués réglementaires permettra également de définir des cadres de développement clairs pour les ADC. Les investissements porteront sur différentes classes de charges utiles, les cibles tumorales solides et les combinaisons d'ADC avec des traitements d'immuno-oncologie.
Rapport sur le marché des conjugués anticorps-médicament : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 14,57 milliards de dollars américains |
| Taille du marché d'ici 2034 | 33,59 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 9,72% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des conjugués anticorps-médicament
Le développement du marché des conjugués anticorps-médicament est porté par l'alliance de la médecine de précision en oncologie et du ciblage des agents cytotoxiques. La chaîne d'approvisionnement débute par l'identification de la cible et la sélection des anticorps, suivies de la conception du lieur et de la charge utile, de la conjugaison, de la caractérisation, du développement, des démarches réglementaires et de la production. Du côté de la demande, l'accent est mis sur la population définie par les biomarqueurs, l'extension des lignes thérapeutiques et la preuve clinique d'un bénéfice en termes de survie.
La dynamique de l'offre restera complexe car la production d'ADC implique à la fois la fabrication de produits biologiques et de petites molécules puissantes. C'est pourquoi les entreprises de développement et de fabrication à façon jouent un rôle essentiel dans la production de la charge utile, la chimie des lieurs, la conjugaison, les analyses et les services de remplissage et de conditionnement. Il est important d'anticiper les besoins en capacité afin d'être prêt à une augmentation rapide de la production des produits en phase finale de développement, en cas d'approbation.
Le rapport sur le marché des conjugués anticorps-médicament (ADC) révèle une concurrence entre les plateformes de produits oncologiques et les entreprises technologiques existantes. Genentech USA, Inc. et F. Hoffmann-La Roche Ltd. possèdent une expertise reconnue dans le ciblage de HER2, tandis que Seagen a intégré les ADC au portefeuille de produits de Pfizer Inc. Takeda Pharmaceuticals dispose d'actifs uniques en oncologie, tandis qu'AbbVie Inc. a développé des capacités plus étendues en matière d'ADC pour l'oncologie ciblée. Gilead Sciences, Inc. demeure un acteur stratégique majeur grâce à son portefeuille Immunomedics.
La différenciation technologique devient un facteur clé pour les investissements. ImmunoGen Inc. apporte son expérience en matière de développement d'ADC, Lonza développe et fabrique des ADC, et Creative Biolabs est une société de recherche avancée offrant des services de R&D dans ce domaine. La compétitivité repose désormais sur le choix des cibles, l'innovation des charges utiles, la stabilité des lieurs, l'indice thérapeutique, la capacité de production à grande échelle et la génération de données de combinaison.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des médicaments conjugués anticorps-médicament : perspectives stratégiques
Perspectives régionales
marché des médicaments conjugués anticorps-médicament en Amérique du Nord
On prévoit que l'Amérique du Nord représentera entre 38 % et 42 % du marché des conjugués anticorps-médicament en 2025, avec un taux de croissance annuel composé (TCAC) de 9,0 % à 9,8 % jusqu'en 2034. Les États-Unis dominent ce secteur régional grâce à la présence de nombreux pôles de recherche en oncologie, d'installations de production de produits biologiques, de centres de traitement du cancer et d'un cadre réglementaire bien établi. Le Canada contribue également à ce marché par sa recherche en oncologie et ses infrastructures cliniques spécialisées, malgré un marché moins commercialisé.
Cette région présente plusieurs atouts, notamment l'utilisation généralisée des conjugués anticorps-médicament (ADC) dans le traitement des cancers du sein, des hémopathies malignes, du cancer urothélial et de nouvelles indications dans les tumeurs solides. Les hôpitaux spécialisés intègrent progressivement les ADC dans leurs protocoles de prise en charge multidisciplinaire du cancer, tandis que les grands groupes pharmaceutiques poursuivent le développement de nouvelles générations de molécules et de combinaisons. Les investissements en capital-risque et les accords de licence facilitent également le transfert de technologie des entreprises de biotechnologie vers les sociétés pharmaceutiques.
Marché américain des conjugués anticorps-médicaments
Les États-Unis représentent 82 à 86 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 9,1 à 9,9 %. Leur position dominante s'explique par la rapidité de leurs décisions réglementaires, leur infrastructure étendue pour les essais cliniques et la large disponibilité de services spécialisés en oncologie. De grandes entreprises telles que Genentech USA, Inc., Pfizer Inc., Takeda Pharmaceuticals et AbbVie Inc. possèdent d'importantes capacités de développement et de commercialisation en oncologie.
Les applications thérapeutiques évoluent, passant du ciblage du biomarqueur HER2 bien connu à celui de biomarqueurs tels que TROP2 et BCMA. Les initiatives de la FDA témoignent de l'expansion du domaine, notamment avec l'approbation du datopotamab deruxtecan en janvier 2025 pour le traitement des patientes atteintes d'un cancer du sein métastatique RH+/HER2-.
Marché européen des conjugués anticorps-médicaments
La région représentera une part de marché de 25 à 29 % en 2025, avec un TCAC de 8,6 à 9,4 %, positionnant l'Europe comme le deuxième marché régional. Le plus grand marché national est l'Allemagne, grâce à ses hôpitaux spécialisés en cancérologie et à une infrastructure pharmaceutique solide. Le Royaume-Uni joue un rôle important dans les essais cliniques et les processus d'évaluation des technologies de la santé.
L'Allemagne est réputée pour son système de soins oncologiques performant, ainsi que pour son industrie pharmaceutique et son milieu universitaire de haut niveau. Le Royaume-Uni dispose d'infrastructures de recherche spécialisées en cancérologie et d'une expertise reconnue dans la conduite d'essais cliniques ; toutefois, sa politique de remboursement pourrait impacter les délais d'accès aux traitements. D'autres pays, comme la France, l'Italie et l'Espagne, pourraient également contribuer à la demande grâce à leur système de soins oncologiques et au recours accru aux thérapies ciblées.
Marché des médicaments conjugués anticorps-médicament en Asie-Pacifique
La région Asie-Pacifique devrait contribuer à hauteur de 21 à 25 % à la croissance économique en 2025, avec un taux de croissance annuel composé (TCAC) de 10 à 11 %. Les principaux contributeurs sont la Chine, suivie du Japon et de la Corée du Sud. L'Inde et l'Australie participent également, chacune à leur manière, à la croissance régionale.
La Chine revêt une importance particulière en raison de la croissance de ses investissements nationaux dans les biopharmaceutiques et les conjugués anticorps-médicament (ADC). Le Japon mise sur son industrie pharmaceutique. La Corée du Sud développe sa production de produits biologiques. L'Inde voit croître le nombre de ses patients en oncologie ainsi que ses capacités de production, tandis que l'Australie apporte la recherche clinique. Cette croissance est stimulée par des politiques favorables aux biotechnologies et à la localisation de la production, ainsi que par un meilleur accès aux traitements anticancéreux.
Marché des médicaments conjugués anticorps-médicaments au Moyen-Orient et en Afrique
Le marché des conjugués anticorps-médicament au Moyen-Orient et en Afrique représente une opportunité plus restreinte mais en expansion. L’Arabie saoudite et les Émirats arabes unis sont les moteurs de cette activité dans le Golfe, tandis que l’Afrique du Sud constitue un marché important en oncologie en Afrique. La croissance régionale est soutenue par les investissements dans les infrastructures de santé, les hôpitaux spécialisés et le renforcement des services d’oncologie.
Le Royaume d'Arabie saoudite bénéficie de programmes de transformation du système de santé et du développement d'établissements de soins tertiaires, tandis que les Émirats arabes unis renforcent leurs services spécialisés en cancérologie. L'Afrique du Sud demeure un centre de référence clinique dans la région. Au Moyen-Orient, en Afrique et en Afrique (RoMEA), le coût et la disponibilité des spécialistes limitent l'accès aux traitements oncologiques ciblés.
Analyse de segmentation
Produit
Le segment des produits devrait connaître une croissance annuelle composée (TCAC) de 8,2 % à 9,0 % entre 2026 et 2034. La performance des produits est influencée par des franchises commerciales établies, l'élargissement des indications, la durabilité clinique et la familiarité des médecins avec le produit. Adcertis et Kadcyla constituent des points de référence importants pour évaluer la commercialisation mature des conjugués anticorps-médicament (ADC), tandis que les nouveaux produits rivalisent de plus en plus grâce à des cibles, des charges utiles et des combinaisons thérapeutiques différenciées.
- Adcertis : Adcertis, commercialisé en association avec le brentuximab védotine, conserve une importance stratégique en oncologie hématologique. Son positionnement clinique établi démontre comment un ciblage antigénique validé peut favoriser une utilisation durable des conjugués anticorps-médicament (ADC) dans des protocoles de traitement définis.
- Kadcyla : Kadcyla représente une franchise ADC anti-HER2 mature bénéficiant d’une vaste expérience clinique. Son importance stratégique repose sur sa bonne connaissance par les médecins, la séquence de traitement et sa pertinence continue dans la prise en charge du cancer du sein HER2-positif.
Technologie
Le segment technologique devrait connaître une croissance annuelle composée (TCAC) de 9,4 % à 10,2 % entre 2026 et 2034. La différenciation technologique repose de plus en plus sur la puissance de la charge utile, le comportement du lieur, la précision de la conjugaison, l'indice thérapeutique et la facilité de fabrication. Les plateformes technologiques établies conservent leur pertinence commerciale, tandis que les nouvelles approches visent à améliorer la pénétration tumorale, les effets secondaires, la gestion de la résistance et la tolérance.
- Technologie ImmunoGen : La technologie ImmunoGen est stratégiquement associée à l’innovation en matière de charge utile et de lieur. Son histoire démontre l’importance de combiner des agents cytotoxiques puissants à une libération intracellulaire contrôlée pour obtenir une activité thérapeutique ciblée.
- Technologie de Seattle Genetics : La technologie de Seattle Genetics est associée à la conjugaison ciblée et au développement validé en oncologie. Son influence demeure visible à travers les approches ADC utilisant un ciblage d’anticorps défini, une chimie de liaison et une administration de charge utile cytotoxique puissante.
- Technologie Immunomedics : La technologie Immunomedics est liée au développement d'ADC dirigés contre TROP2 et illustre le potentiel commercial de l'élargissement des classes cibles au-delà des applications HER2 et hématologiques traditionnelles vers les principales populations de tumeurs solides.
Utilisateur final
Le segment des utilisateurs finaux sur le marché des conjugués anticorps-médicament (ADC) devrait connaître une croissance annuelle composée (TCAC) de 9,6 % à 10,5 % entre 2026 et 2034. L’utilisation se concentre de plus en plus dans les établissements capables de réaliser des tests de biomarqueurs, la gestion des perfusions, le suivi de la toxicité et la prise en charge multidisciplinaire du cancer. Les institutions spécialisées sont mieux placées pour adopter plus rapidement les protocoles complexes d’ADC, car elles associent expertise en oncologie, participation aux essais cliniques et services de soutien de pointe.
- Hôpitaux : Les hôpitaux demeurent des points de prestation essentiels car ils fournissent des services de perfusion, des services de pharmacie oncologique, une surveillance en laboratoire et une prise en charge multidisciplinaire nécessaires aux traitements ciblés complexes contre le cancer.
- Centres de cancérologie spécialisés : Les centres de cancérologie spécialisés sont d’une importance stratégique car l’expertise concentrée en oncologie permet la sélection de traitements basée sur les biomarqueurs, la gestion des événements indésirables, la participation à des essais cliniques et l’adoption rapide des nouveaux schémas thérapeutiques ADC approuvés.
- Instituts de recherche universitaires : Les instituts de recherche universitaires contribuent par le biais d’essais menés par des chercheurs, de recherches translationnelles, de découvertes de biomarqueurs et d’évaluations précoces de nouvelles combinaisons d’ADC, soutenant ainsi la production de données probantes avant une adoption commerciale plus large.
- Entreprises de biotechnologie : Les entreprises de biotechnologie utilisent de plus en plus des plateformes spécialisées pour découvrir des cibles, concevoir des anticorps et développer des charges utiles différenciées, créant ainsi des opportunités de partenariat avec de plus grandes organisations pharmaceutiques possédant une infrastructure réglementaire et commerciale.
- Entreprises biopharmaceutiques : Les entreprises biopharmaceutiques demeurent des moteurs majeurs de commercialisation et d’investissement car elles combinent ressources en matière de développement clinique, échelle de production, capacités réglementaires et accès au marché mondial.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Hôpitaux |
Haut |
Réseaux de perfusion |
Mature |
|
Centres spécialisés en cancérologie |
Haut |
Oncologie de précision |
Mise à l'échelle |
|
Instituts de recherche universitaires |
Moyen |
Essais translationnels |
Mise à l'échelle |
|
Entreprises de biotechnologie |
Moyen |
Innovation en matière de charge utile |
Mise à l'échelle |
|
Entreprises biopharmaceutiques |
Haut |
Expansion du portefeuille |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des conjugués anticorps-médicament
Extension de l'utilisation des ADC aux tumeurs solides
Le potentiel de développement s'élargit à mesure que les développeurs explorent, au-delà des indications hématologiques et anti-HER2 établies, les cibles TROP2, HER3, B7-H3, le facteur tissulaire et d'autres cibles associées aux tumeurs. Cette diversification modifie le potentiel commercial, car les tumeurs solides représentent des populations de patients bien plus importantes que de nombreuses indications hématologiques rares. L'impact se fait sentir dans le développement clinique, les tests compagnons, la production et l'infrastructure de traitement en oncologie. Les nouvelles indications offrent également des opportunités pour des traitements plus précoces, des stratégies de maintenance et des protocoles de traitement combinés. Pour les fabricants, l'élargissement des indications peut améliorer l'utilisation des installations et justifier l'investissement dans des capacités de conjugaison dédiées. Pour les professionnels de santé, cette expansion accroît le besoin de protocoles de gestion de la toxicité et de tests de biomarqueurs. Par conséquent, la diversification des cibles devient un déterminant essentiel de la valeur du produit tout au long de son cycle de vie.
Investissement croissant dans les plateformes de charge utile et de liaison différenciées
Les investissements se tournent désormais vers des architectures d'ADC conçues pour surmonter les limitations liées à la résistance de la charge utile, aux fenêtres thérapeutiques étroites, à l'expression hétérogène des antigènes et à une pénétration tumorale insuffisante. De nouveaux inhibiteurs de topoisomérase, des inhibiteurs de microtubules, des agents endommageant l'ADN et de nouvelles classes de charges utiles sont évalués parallèlement à des technologies de liaison améliorées. L'impact commercial est significatif car une différenciation réussie peut protéger les produits de la concurrence directe, même lorsqu'ils ciblent le même antigène. Les organismes de développement allouent donc davantage de ressources aux plateformes technologiques plutôt qu'aux molécules individuelles. Cette approche permet de générer plusieurs candidats cliniques à partir d'une seule technologie sous-jacente et d'améliorer le retour sur investissement des infrastructures de recherche. Elle accroît également la demande en services de caractérisation analytique spécialisée et de production à haute activité, capables de prendre en charge des processus de conjugaison de plus en plus complexes.
Une meilleure intégration des biomarqueurs dans la sélection des traitements
L'oncologie guidée par les biomarqueurs influence de plus en plus le développement des conjugués anticorps-médicament (ADC), car l'expression de la cible, l'hétérogénéité tumorale, les traitements antérieurs et les mécanismes de résistance peuvent affecter la réponse thérapeutique. Des stratégies de sélection des patients plus sophistiquées peuvent améliorer la conception des essais cliniques et favoriser un positionnement différencié lorsque la seule expression d'antigènes à grande échelle est insuffisante. L'impact commercial s'étend aux laboratoires d'anatomopathologie, aux développeurs de diagnostics, aux plateformes de données cliniques et aux entreprises pharmaceutiques qui conçoivent des stratégies de tests compagnons ou complémentaires. Une meilleure segmentation des patients peut également réduire les traitements inutiles et fournir des preuves plus solides pour les discussions sur le remboursement. À mesure que les ADC sont intégrés plus tôt dans les lignes de traitement, les systèmes de santé évalueront de plus en plus la valeur du traitement par le biais de résultats cliniques mesurables plutôt que par la seule nouveauté du produit. Cette tendance favorise les entreprises capables de relier le développement de médicaments au diagnostic translationnel et à la production de données en vie réelle.
Tendances futures du marché des médicaments conjugués anticorps-médicament
Les classes de charges utiles de nouvelle génération vont redéfinir la différenciation des CAN.
Les tendances du marché des conjugués anticorps-médicament s'orientent vers une diversification des charges utiles, les développeurs recherchant des mécanismes permettant de maintenir l'activité contre les tumeurs résistantes aux classes cytotoxiques conventionnelles. Les inhibiteurs de la N-myristoyltransférase, les nouveaux agents endommageant l'ADN, les charges utiles immunomodulatrices et d'autres mécanismes différenciés pourraient élargir la base technologique. Les développements futurs devraient privilégier les charges utiles conservant leur puissance tout en réduisant l'exposition systémique et en améliorant la fenêtre thérapeutique. Les entreprises pourraient de plus en plus concevoir des plateformes modulaires permettant d'associer une seule charge utile à plusieurs anticorps et cibles. Cette architecture pourrait accélérer la génération de candidats et accroître la valeur stratégique des licences technologiques. Les organismes de production auront également besoin de systèmes de confinement et de conjugaison flexibles, capables de gérer diverses chimies de charges utiles tout en garantissant la reproductibilité à l'échelle clinique et commerciale.
Les combinaisons d'ADC s'intégreront de plus en plus à l'immuno-oncologie.
Le développement de combinaisons thérapeutiques devrait devenir une voie majeure pour améliorer la profondeur de la réponse et surmonter la résistance acquise. Les conjugués anticorps-médicament (ADC) pourraient être de plus en plus souvent associés à des inhibiteurs de points de contrôle immunitaire, des thérapies ciblées, des agents endocriniens ou d'autres produits biologiques, leurs mécanismes complémentaires permettant un meilleur contrôle tumoral. Les essais futurs seront probablement davantage axés sur les biomarqueurs, utilisant le phénotype tumoral, les antécédents de traitement et les signatures de résistance pour identifier les patients les plus susceptibles d'en bénéficier. La stratégie commerciale évoluera également vers une approche séquentielle plutôt que vers l'évaluation de chaque ADC individuellement. Les entreprises disposant de franchises oncologiques établies pourraient avoir un avantage, car elles peuvent mener des études de combinaison en utilisant des protocoles de traitement internes contrôlés. Le marché qui en résultera pourrait donc favoriser les entreprises intégrant le développement des ADC à des plateformes oncologiques plus larges, aux outils de diagnostic, aux données cliniques et aux capacités de gestion du cycle de vie des produits.
Opportunités du marché des médicaments conjugués anticorps-médicament
Renforcer les capacités régionales de fabrication et de développement des convertisseurs analogiques-numériques.
Les prévisions du marché des conjugués anticorps-médicament (ADC) indiquent des opportunités significatives pour les fabricants qui développent des capacités régionales de production d'anticorps, de synthèse de la charge utile, de conjugaison, d'analyses et de remplissage stérile. La région Asie-Pacifique est particulièrement attractive car la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie conjuguent une demande croissante en oncologie et une infrastructure biopharmaceutique en plein essor. La production régionale permet de simplifier la chaîne d'approvisionnement, d'améliorer la réactivité aux programmes cliniques et de répondre aux exigences de localisation. Les fabricants sous contrat peuvent capter la demande en développant des plateformes de production d'ADC flexibles, plutôt qu'en se limitant aux seules capacités de production de produits biologiques conventionnels. Les investissements prioritaires doivent inclure le confinement des principes actifs à haute activité, la maîtrise du processus de conjugaison, la comparabilité analytique et des opérations de remplissage et de conditionnement à grande échelle. Les entreprises entrant sur ce segment peuvent également nouer des partenariats stratégiques avec des promoteurs de biotechnologies émergents qui ont besoin d'une production spécialisée avant de disposer d'installations internes à l'échelle commerciale.
Développer des partenariats de plateforme autour des cibles tumorales émergentes
La découverte de cibles thérapeutiques représente une opportunité considérable, car de nombreux antigènes associés aux tumeurs n'ont pas encore donné lieu à des conjugués anticorps-médicament (ADC) commercialement matures. Les entreprises peuvent créer de la valeur en combinant l'ingénierie des anticorps, la validation des cibles, la technologie des charges utiles et l'expertise en biomarqueurs translationnels, plutôt que de se concentrer sur des actifs isolés. Les partenariats permettent de réduire les risques liés au développement en donnant aux petites entreprises de biotechnologie l'opportunité d'apporter leurs capacités de découverte, tandis que les grandes organisations fournissent les ressources cliniques, réglementaires, de production et de commercialisation. Les domaines prioritaires incluent les tumeurs solides hétérogènes, les contextes de maladies résistantes et les cibles présentant des profils d'expression différenciés. Les investisseurs stratégiques doivent évaluer la flexibilité de la plateforme, l'étendue du portefeuille de propriété intellectuelle, la compatibilité des charges utiles et la faisabilité de la production, en complément des données cliniques. Ces critères permettent de distinguer les technologies évolutives des opportunités basées sur un seul actif et d'améliorer la résilience du portefeuille face à une concurrence accrue.
Développements récents
- Juillet 2026 : Novartis AG conclut un accord pour l’acquisition de Myricx Bio pour 1,1 milliard de dollars US, payable immédiatement, auquel peuvent s’ajouter jusqu’à 400 millions de dollars US de paiements d’étape potentiels. Cette transaction permet à Novartis d’intégrer une plateforme de conjugués anticorps-médicament (ADC) inhibiteurs de la N-myristoyltransférase et deux ADC prometteurs, élargissant ainsi son portefeuille de produits oncologiques et ciblant les résistances potentielles aux classes d’agents thérapeutiques établies.
- Juin 2026 : Pfizer Inc. a publié les résultats de phase 3 du sigvotatug vedotin, un conjugué anticorps-médicament (ADC) expérimental ciblant l’intégrine β6, chez des patients atteints d’un cancer bronchique non à petites cellules (CBNPC) non épidermoïde métastatique préalablement traité. L’étude globale n’a pas démontré d’amélioration statistiquement significative de la survie globale, tandis qu’un sous-groupe prédéfini de patients traités en première ligne a montré une tendance à l’efficacité plus marquée, apportant ainsi des éléments importants pour la stratégie de développement des ADC.
- Janvier 2025 : La société Daiichi Sankyo Company, Limited a obtenu l’autorisation de mise sur le marché aux États-Unis pour Datroway, un conjugué anticorps-médicament (ADC) ciblant TROP2, indiqué dans le traitement du cancer du sein métastatique HR+/HER2- ayant déjà reçu un traitement. Cette autorisation s’appuie sur l’étude TROPION-Breast01, dans laquelle Datroway a réduit de 37 % le risque de progression de la maladie ou de décès par rapport à la chimiothérapie.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -