
Mercato dei farmaci coniugati anticuerpo-farmaco: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei farmaci coniugati anticorpo-farmaco (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (Adcertis, Kadcyla); tecnologia (tecnologia ImmunoGen, tecnologia Seattle Genetics, tecnologia Immunomedics); utente finale (ospedali, centri oncologici specializzati, istituti di ricerca accademici, aziende biotecnologiche, aziende biofarmaceutiche, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00016840
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 24, 2026


Dimensioni del mercato nel 2025
14,57 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
33,59 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,72 %
Tasso di crescita
Mercato di riferimento
214,54 miliardi di dollari USA
(2026-2034)
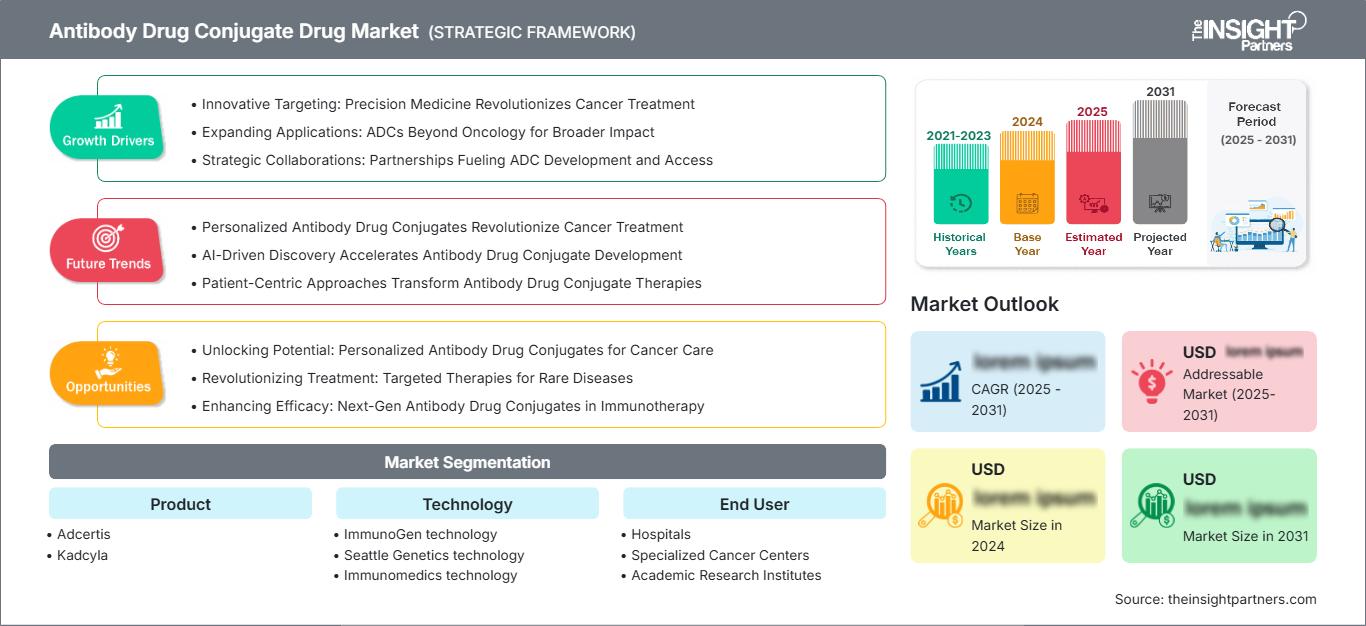
Il mercato dei farmaci coniugati anticorpo-farmaco sta entrando in un periodo di espansione sostenuta, raggiungendo i 14,57 miliardi di dollari nel 2025 e con una proiezione di 33,59 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 9,72% nel periodo 2026-2034 . Tale espansione è supportata da una più ampia adozione clinica delle terapie oncologiche mirate, dalla crescente disponibilità di coniugati anticorpo-farmaco approvati e dai continui investimenti nell'ingegneria degli anticorpi, nella chimica dei linker, nella selezione del carico utile e nelle capacità produttive.
Il Nord America rimane strutturalmente attraente grazie alla concentrazione di ricerca oncologica, produzione di farmaci biologici, centri oncologici specializzati e competenze normative. Le dimensioni del mercato dei farmaci coniugati anticorpo-farmaco sono sostenute dalla densità degli studi clinici, dall'infrastruttura di rimborso e dall'adozione commerciale delle terapie mirate. Un tasso di crescita annuo composto (CAGR) regionale previsto del 9,0-9,8% fino al 2034 è supportato dalla maturazione della pipeline e dall'espansione in ulteriori indicazioni per tumori solidi.
Analisi e approfondimenti sul mercato dei farmaci coniugati anticorpo-farmaco.
- Nord America: Si prevede che il Nord America rappresenterà una quota del 38-42% nel 2025 , con una crescita annua composta (CAGR) del 9,0-9,8% tra il 2026 e il 2034 , grazie a una consolidata infrastruttura oncologica, allo sviluppo clinico di ADC, a centri di trattamento specializzati e a forti investimenti biofarmaceutici.
- USA: Si prevede che gli Stati Uniti rappresenteranno l' 82-86% della quota nordamericana nel 2025 , con un tasso di crescita annuo composto (CAGR) del 9,1-9,9% nel periodo 2026-2034 , grazie alle approvazioni normative, all'innovazione in campo oncologico e all'ampia diffusione commerciale.
- Europa: si prevede che l'Europa deterrà una quota del 25-29% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'8,6-9,4% nel periodo 2026-2034 , trainata da Germania, Regno Unito, Francia, Italia e Spagna grazie a reti oncologiche specializzate e alla ricerca biofarmaceutica.
- Asia-Pacifico: si stima che la regione Asia-Pacifico raggiungerà una quota del 21-25% nel 2025 , con una crescita annua composta (CAGR) del 10-11% nel periodo 2026-2034 , grazie soprattutto a Cina, Giappone, Corea del Sud e Australia, che beneficeranno dell'espansione delle pipeline e della produzione di farmaci oncologici.
- Segmento più ampio: Si prevede che il segmento di mercato del prodotto Kadcyla raggiungerà una quota del 24-28% nel 2025 , con un CAGR del 7,5-8,5% nel periodo 2026-2034 , supportato dal consolidato utilizzo nel trattamento del tumore al seno HER2-positivo.
- Segmento ad alta crescita: si prevede che il segmento dei centri oncologici specializzati detenga una quota di mercato del 29-33% nel 2025 , con un CAGR del 10,2-11,0% nel periodo 2026-2034 , a testimonianza della somministrazione concentrata di ADC e dell'assistenza oncologica multidisciplinare.
- Aziende chiave analizzate nel dettaglio: Genentech USA, Inc.; Seagen Inc., una società Pfizer; F. Hoffmann-La Roche Ltd.; Takeda Pharmaceuticals; Pfizer Inc.; AbbVie Inc.; Gilead Sciences, Inc.; ImmunoGen Inc.; Lonza; Creative Biolabs.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il processo di sviluppo del prodotto si è evoluto dalle tradizionali combinazioni di principi attivi citotossici all'inclusione di anticorpi ingegnerizzati, all'ottimizzazione del rapporto tra farmaci e anticorpi, a linker scindibili e non scindibili e a meccanismi di rilascio del principio attivo differenziati. Ciò ha comportato una maggiore specializzazione nella produzione, che comprende la fabbricazione di anticorpi, la gestione di principi attivi altamente potenti, la coniugazione, l'analisi e il riempimento e confezionamento asettico. Questa tendenza ha accresciuto l'importanza di partner specializzati nello sviluppo e nella produzione.
In futuro, si prevede una crescita a livello geografico grazie all'aumento dello sviluppo di ADC in Cina, Giappone, Corea del Sud e in alcuni mercati europei. Inoltre, grazie all'esperienza maturata con le nuove molecole coniugate, saranno definiti percorsi di sviluppo chiari per gli ADC. Gli investimenti si concentreranno su diverse classi di farmaci, bersagli tumorali solidi e combinazioni di ADC con trattamenti immuno-oncologici.
Ambito del rapporto sul mercato dei farmaci coniugati anticorpali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 14,57 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 33,59 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,72% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei farmaci coniugati anticorpo-farmaco
Lo sviluppo del mercato dei farmaci coniugati anticorpo-farmaco è trainato dalla combinazione della medicina di precisione in oncologia e della somministrazione mirata di farmaci citotossici. La catena di approvvigionamento inizia con l'identificazione del bersaglio e la selezione degli anticorpi, per poi passare alla progettazione del linker e del carico utile, alla coniugazione, alla caratterizzazione, allo sviluppo, alle fasi regolatorie e alla produzione. Dal lato della domanda, si pone maggiore enfasi sulla popolazione definita dai biomarcatori, sull'estensione della linea terapeutica e sulla dimostrazione clinica del beneficio in termini di sopravvivenza.
Le dinamiche dal lato dell'offerta rimarranno complesse, poiché la produzione di ADC coinvolge sia farmaci biologici che la produzione di piccole molecole ad alta potenza. Per questo motivo, le aziende di sviluppo e produzione a contratto (CMD) svolgono un ruolo importante nella produzione del carico utile, nella chimica dei linker, nella coniugazione, nei test analitici e nei servizi di riempimento e confezionamento. È fondamentale valutare la capacità produttiva per essere pronti a un rapido aumento di scala dei prodotti in fase avanzata, qualora venissero approvati.
Il rapporto sul mercato dei farmaci coniugati anticorpo-farmaco (ADC) suggerisce un modello competitivo con piattaforme di prodotti oncologici e aziende tecnologiche già esistenti. Genentech USA, Inc. e F. Hoffmann-La Roche Ltd. vantano una consolidata esperienza nel targeting di HER2, mentre Seagen ha aggiunto gli ADC al portafoglio prodotti di Pfizer Inc. Takeda Pharmaceuticals possiede risorse oncologiche uniche, mentre AbbVie Inc. ha sviluppato capacità più ampie nel campo degli ADC per l'oncologia mirata. Gilead Sciences, Inc. rimane strategicamente importante grazie al portafoglio Immunomedics.
La differenziazione tecnologica diventa un fattore chiave per gli investimenti. ImmunoGen Inc. vanta una consolidata esperienza nello sviluppo di ADC, Lonza sviluppa e produce ADC, mentre Creative Biolabs è un'azienda di ricerca avanzata che offre servizi di R&S nel campo degli ADC. Le posizioni competitive si basano ora sulla scelta dei target, sui nuovi payload, sulla stabilità dei linker, sull'indice terapeutico, sulla scalabilità della produzione e sulla generazione di dati di combinazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei farmaci coniugati anticorpo-farmaco: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei farmaci coniugati anticorpo-farmaco
Si prevede che la regione del Nord America rappresenterà una quota di mercato del 38%-42% nel 2025 nel settore dei farmaci coniugati anticorpo-farmaco, con un tasso di crescita annuo composto (CAGR) del 9,0%-9,8% fino al 2034. Gli Stati Uniti dominano il settore regionale grazie alla presenza di numerosi centri di ricerca oncologica, impianti di produzione di farmaci biologici, centri per la cura del cancro e un processo normativo ben sviluppato. Il Canada contribuisce al mercato con la sua ricerca oncologica e le sue strutture cliniche specializzate, nonostante un mercato meno commercializzato.
Questa regione presenta una serie di fattori positivi, tra cui l'ampio utilizzo degli ADC nel trattamento dei tumori al seno, delle neoplasie ematologiche, del carcinoma uroteliale e di nuove indicazioni nei tumori solidi. Gli ospedali specializzati stanno iniziando a utilizzare la terapia con ADC nell'ambito di approcci multidisciplinari alla cura del cancro, mentre le grandi aziende farmaceutiche continuano a sviluppare nuovi principi attivi e combinazioni. L'attività di venture capital e gli accordi di licenza contribuiscono ulteriormente al trasferimento tecnologico dalle aziende biotecnologiche alle multinazionali farmaceutiche.
Mercato statunitense dei farmaci coniugati anticorpo-farmaco
Gli Stati Uniti rappresentano l'82-86% della quota nordamericana nel settore oncologico nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9,1-9,9%. La loro leadership è frutto di rapidi processi decisionali in ambito normativo, di una vasta infrastruttura per le sperimentazioni cliniche e di un'ampia disponibilità di servizi oncologici specializzati. Aziende leader come Genentech USA, Inc., Pfizer Inc., Takeda Pharmaceuticals e AbbVie Inc. vantano significative capacità di sviluppo o commercializzazione nel settore oncologico.
Le modalità di applicazione si stanno ora spostando dal targeting del noto biomarcatore HER2 a biomarcatori come TROP2 e BCMA. Le attività della FDA dimostrano come il settore si sia ampliato in termini di terapia, includendo l'approvazione di datopotamab deruxtecan nel gennaio 2025 per il trattamento di pazienti sottoposte a terapia per carcinoma mammario metastatico HR-positivo, HER2-negativo.
Mercato europeo dei farmaci coniugati anticorpo-farmaco
La regione rappresenterà una quota del 25-29% nel 2025 con un CAGR dell'8,6-9,4%, posizionando l'Europa come secondo mercato regionale più grande. Il mercato nazionale più grande è la Germania, trainato da ospedali specializzati nella cura del cancro e da una solida infrastruttura dell'industria farmaceutica. Il Regno Unito riveste un ruolo significativo nelle sperimentazioni cliniche e nei processi di valutazione delle tecnologie sanitarie (HTA).
La Germania è nota per avere una solida struttura per il trattamento oncologico, unitamente a un'industria farmaceutica e a un ambiente accademico altamente sviluppati. Il Regno Unito dispone di strutture specializzate per la ricerca sul cancro e di competenze nella conduzione di studi clinici; tuttavia, la politica di rimborso potrebbe influire sui tempi di adozione. Altri Paesi, come Francia, Italia e Spagna, rappresenterebbero ulteriori fonti di domanda grazie ai loro sistemi di assistenza oncologica e al maggiore utilizzo di terapie mirate.
Mercato dei farmaci coniugati anticorpo-farmaco nella regione Asia-Pacifico
Si prevede che la regione APAC contribuirà per il 21-25% nel 2025, con una crescita annua composta (CAGR) del 10-11%. I principali contributori nella regione sono la Cina, seguita da Giappone e Corea del Sud. Anche India e Australia contribuiscono alla crescita regionale, ciascuna a suo modo.
Nello specifico, la Cina è importante per la crescita degli investimenti interni nel settore biofarmaceutico e degli ADC (anticorpi coniugati a farmaci). Il Giappone si basa sulla sua industria farmaceutica. La Corea del Sud sta espandendo la sua produzione di farmaci biologici. L'India sta aumentando il numero di pazienti oncologici e le sue capacità produttive, mentre l'Australia contribuisce alla ricerca clinica. La crescita è trainata dalle politiche di sostegno alle biotecnologie e alla localizzazione della produzione, nonché da un migliore accesso alle terapie oncologiche.
Mercato dei farmaci coniugati anticorpali in Medio Oriente e Africa
Il mercato dei farmaci coniugati anticorpo-farmaco in Medio Oriente e Africa rappresenta un'opportunità, seppur di dimensioni più ridotte, ma in espansione, con l'Arabia Saudita e gli Emirati Arabi Uniti a guidare l'attività nel Golfo e il Sudafrica a fungere da importante mercato oncologico africano. La crescita regionale è supportata dagli investimenti nelle infrastrutture sanitarie, dagli ospedali specializzati e dalla crescente capacità di fornire servizi oncologici.
Il Regno dell'Arabia Saudita sta beneficiando di programmi di trasformazione del sistema sanitario e dello sviluppo di strutture di assistenza terziaria, mentre gli Emirati Arabi Uniti hanno rafforzato la propria offerta di servizi specializzati per la cura del cancro. Il Sudafrica continua a essere un polo di riferimento clinico nella regione. Nell'area del Medio Oriente e dell'Africa (Resto del Medio Oriente e dell'Africa), i costi e la disponibilità di specialisti limitano l'accesso ai farmaci oncologici mirati.
Analisi di segmentazione
Prodotto
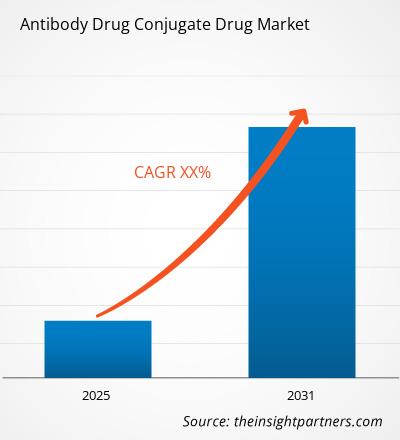
Si prevede che il segmento dei prodotti crescerà a un tasso annuo composto (CAGR) dell'8,2-9,0% nel periodo 2026-2034 . Le performance dei prodotti sono influenzate da franchise commerciali consolidati, dall'espansione delle indicazioni, dalla durabilità clinica e dalla familiarità dei medici. Adcertis e Kadcyla rappresentano importanti punti di riferimento per valutare la commercializzazione di ADC (anticorpi coniugati a farmaci) maturi, mentre i prodotti più recenti sono sempre più competitivi grazie a target, principi attivi e combinazioni di trattamento differenziati.
- Adcertis: Adcertis, commercialmente associato a brentuximab vedotin, mantiene una rilevanza strategica nell'oncologia ematologica. Il suo consolidato posizionamento clinico dimostra come il targeting antigenico validato possa supportare un utilizzo duraturo degli ADC (Antibody-Drug Conjugates) in percorsi terapeutici definiti.
- Kadcyla: Kadcyla rappresenta un franchise ADC (anticorpo-farmaco) maturo, diretto contro HER2, con una vasta esperienza clinica. La sua importanza strategica deriva dalla consolidata familiarità con il farmaco da parte dei medici, dalla sequenza di trattamento e dalla continua rilevanza nella gestione del carcinoma mammario HER2-positivo.
Tecnologia
Si prevede che il segmento tecnologico crescerà a un tasso annuo composto (CAGR) del 9,4-10,2% nel periodo 2026-2034 . La differenziazione tecnologica si concentra sempre più sulla potenza del carico utile, sul comportamento del linker, sulla precisione della coniugazione, sull'indice terapeutico e sulla producibilità. Le piattaforme tecnologiche consolidate rimangono commercialmente rilevanti, mentre i nuovi approcci mirano a migliorare la penetrazione nel tumore, gli effetti collaterali, la gestione della resistenza e la tollerabilità.
- Tecnologia ImmunoGen: La tecnologia ImmunoGen è strategicamente associata all'innovazione in termini di carico utile e linker. Il suo contributo storico dimostra l'importanza di combinare potenti agenti citotossici con un rilascio intracellulare controllato per ottenere un'attività terapeutica mirata.
- Tecnologia di Seattle Genetics: La tecnologia di Seattle Genetics è associata alla coniugazione mirata e allo sviluppo oncologico validato. La sua influenza è ancora visibile attraverso approcci ADC che utilizzano un targeting anticorpale definito, una chimica di linker e un rilascio efficace del carico citotossico.
- Tecnologia Immunomedics: La tecnologia Immunomedics è collegata allo sviluppo di ADC diretti contro TROP2 e illustra il potenziale commerciale dell'espansione delle classi di bersagli, oltre le tradizionali applicazioni HER2 ed ematologiche, verso le principali popolazioni di tumori solidi.
Utente finale
Si prevede che il segmento degli utenti finali nel mercato dei farmaci coniugati anticorpo-farmaco (ADC) crescerà a un tasso annuo composto (CAGR) del 9,6-10,5% nel periodo 2026-2034 . L'utilizzo è sempre più concentrato in strutture in grado di effettuare test sui biomarcatori, gestire le infusioni, monitorare la tossicità e fornire assistenza oncologica multidisciplinare. Le istituzioni specializzate sono in grado di adottare più rapidamente regimi complessi di ADC perché combinano competenze oncologiche con la partecipazione a studi clinici e servizi di supporto avanzati.
- Ospedali: Gli ospedali rimangono punti di erogazione essenziali perché forniscono servizi di infusione, servizi di farmacia oncologica, monitoraggio di laboratorio e gestione multidisciplinare necessari per i trattamenti oncologici mirati e complessi.
- Centri oncologici specializzati: I centri oncologici specializzati rivestono un'importanza strategica perché la concentrazione di competenze oncologiche consente la selezione di trattamenti basata sui biomarcatori, la gestione degli eventi avversi, la partecipazione a studi clinici e la rapida adozione di regimi ADC di recente approvazione.
- Istituti di ricerca accademici: Gli istituti di ricerca accademici contribuiscono attraverso studi clinici guidati da ricercatori, ricerca traslazionale, scoperta di biomarcatori e valutazione precoce di nuove combinazioni di ADC, supportando la generazione di evidenze prima di una più ampia adozione commerciale.
- Aziende biotecnologiche: Le aziende biotecnologiche utilizzano sempre più piattaforme specializzate per scoprire bersagli, progettare anticorpi e sviluppare principi attivi differenziati, creando opportunità di collaborazione con grandi organizzazioni farmaceutiche dotate di infrastrutture normative e commerciali.
- Aziende biofarmaceutiche: Le aziende biofarmaceutiche rimangono i principali motori di commercializzazione e investimento perché combinano risorse per lo sviluppo clinico, capacità produttive su larga scala, competenze normative e accesso al mercato globale.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Ospedali |
Alto |
Reti di infusione |
Maturo |
|
Centri oncologici specializzati |
Alto |
Oncologia di precisione |
Scalatura |
|
Istituti di ricerca accademica |
Mezzo |
Studi traslazionali |
Scalatura |
|
Aziende biotecnologiche |
Mezzo |
Innovazione del carico utile |
Scalatura |
|
Aziende biofarmaceutiche |
Alto |
Espansione del portafoglio |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato dei farmaci coniugati anticorpo-farmaco
Espansione dell'uso degli ADC nei tumori solidi
Le opportunità di sviluppo si stanno ampliando, poiché i ricercatori si stanno spostando dalle consolidate indicazioni ematologiche e HER2 verso TROP2, HER3, B7-H3, fattore tissutale e altri bersagli associati al tumore. Questa diversificazione modifica il potenziale commerciale, in quanto i tumori solidi rappresentano popolazioni di pazienti sostanzialmente più ampie rispetto a molte rare indicazioni ematologiche. L'impatto si estende allo sviluppo clinico, alla diagnostica di accompagnamento, alla produzione e all'infrastruttura di trattamento oncologico. Le nuove indicazioni creano anche opportunità per linee di terapia più precoci, strategie di mantenimento e regimi di combinazione. Per i produttori, indicazioni più ampie possono migliorare l'utilizzo degli impianti e giustificare gli investimenti in capacità di coniugazione dedicate. Per i fornitori, l'espansione aumenta la necessità di protocolli di gestione della tossicità e di test sui biomarcatori. Di conseguenza, la diversificazione dei bersagli sta diventando un fattore determinante per il valore del ciclo di vita del prodotto a lungo termine.
Aumento degli investimenti in piattaforme di payload e di collegamento differenziate
Gli investimenti si stanno spostando verso architetture ADC progettate per superare le limitazioni associate alla resistenza del carico utile, alle ristrette finestre terapeutiche, all'espressione eterogenea dell'antigene e all'insufficiente penetrazione tumorale. Nuovi inibitori della topoisomerasi, inibitori dei microtubuli, agenti che danneggiano il DNA e classi emergenti di carichi utili vengono valutati insieme a tecnologie di linker migliorate. L'effetto commerciale è significativo perché una differenziazione efficace può proteggere i prodotti dalla concorrenza diretta anche quando si rivolgono allo stesso antigene. Le organizzazioni di sviluppo stanno quindi allocando maggiori risorse alle tecnologie di piattaforma piuttosto che alle singole molecole. Questo approccio può creare più candidati clinici da un'unica tecnologia di base e migliorare il ritorno sull'investimento nelle infrastrutture di ricerca. Aumenta inoltre la domanda di servizi specializzati di caratterizzazione analitica e di produzione ad alta potenza in grado di supportare processi di coniugazione sempre più complessi.
Maggiore integrazione dei biomarcatori nella selezione del trattamento
L'oncologia basata sui biomarcatori sta influenzando sempre più lo sviluppo degli ADC (anticorpi coniugati ad anticorpi) poiché l'espressione del target, l'eterogeneità tumorale, l'esposizione a trattamenti precedenti e i meccanismi di resistenza possono influenzare la risposta terapeutica. Strategie di selezione dei pazienti più sofisticate possono migliorare la progettazione degli studi clinici e supportare un posizionamento differenziato laddove la sola espressione di un antigene generico non è sufficiente. L'impatto commerciale si estende ai laboratori di anatomia patologica, agli sviluppatori di diagnostica, alle piattaforme di dati clinici e alle aziende farmaceutiche che progettano strategie di test complementari o di accompagnamento. Una migliore segmentazione dei pazienti può anche ridurre l'esposizione a trattamenti non necessari e supportare dati più chiari per le discussioni sul rimborso. Con l'ingresso degli ADC nelle linee di trattamento più precoci, i sistemi sanitari valuteranno sempre più il valore del trattamento attraverso risultati clinici misurabili piuttosto che sulla sola novità del prodotto. Questa tendenza favorisce le aziende in grado di collegare lo sviluppo di farmaci con la diagnostica traslazionale e la generazione di dati del mondo reale.
Mercato dei farmaci coniugati anticorpo-farmaco: tendenze future
Le classi di payload di nuova generazione rimodelleranno la differenziazione degli ADC
Il mercato dei farmaci coniugati anticorpo-farmaco (ADR) si sta orientando verso una maggiore diversificazione del carico utile, poiché gli sviluppatori ricercano meccanismi che mantengano l'attività contro i tumori resistenti alle classi citotossiche convenzionali. Inibitori della N-miristoiltransferasi, nuovi agenti che danneggiano il DNA, carichi utili immunomodulanti e altri meccanismi differenziati potrebbero ampliare la base tecnologica. Lo sviluppo futuro si concentrerà probabilmente su carichi utili che mantengano la potenza riducendo al contempo l'esposizione sistemica e migliorando la finestra terapeutica. Le aziende potrebbero sempre più spesso costruire piattaforme modulari in cui un singolo carico utile può essere abbinato a più anticorpi e bersagli. Questa architettura potrebbe accelerare la generazione di candidati e aumentare il valore strategico delle licenze tecnologiche. Le organizzazioni di produzione avranno inoltre bisogno di sistemi di contenimento e coniugazione flessibili, in grado di gestire diverse chimiche del carico utile mantenendo la riproducibilità su scala clinica e commerciale.
Le combinazioni di ADC si integreranno sempre più con l'immuno-oncologia
Si prevede che lo sviluppo di terapie di combinazione diventerà una strada fondamentale per migliorare la profondità della risposta e superare la resistenza acquisita. Gli ADC potrebbero essere sempre più spesso associati a inibitori dei checkpoint immunitari, terapie mirate, agenti endocrini o altri farmaci biologici, laddove meccanismi complementari possano produrre un controllo tumorale più efficace. È probabile che i futuri studi clinici siano maggiormente basati su biomarcatori, utilizzando il fenotipo tumorale, la storia dei trattamenti precedenti e le firme di resistenza per identificare i pazienti che hanno maggiori probabilità di trarre beneficio. Anche la strategia commerciale si orienterà verso il sequenziamento piuttosto che verso la valutazione di ciascun ADC come prodotto isolato. Gli sviluppatori con consolidate strategie in ambito oncologico potrebbero avere un vantaggio, in quanto possono condurre studi di combinazione utilizzando protocolli di trattamento controllati internamente. Il mercato risultante potrebbe quindi favorire le aziende che integrano lo sviluppo di ADC con piattaforme oncologiche più ampie, diagnostica, dati clinici e capacità di gestione del ciclo di vita.
Opportunità di mercato per i farmaci coniugati anticorpo-farmaco
Sviluppare la capacità regionale di produzione e sviluppo di ADC
Le previsioni per il mercato dei farmaci coniugati anticorpo-farmaco (ADC) indicano significative opportunità per i produttori che sviluppano capacità regionali per la produzione di anticorpi, la sintesi del carico utile, la coniugazione, i test analitici e il riempimento sterile. L'area Asia-Pacifico è particolarmente attraente perché Cina, Giappone, Corea del Sud, India e Australia combinano una crescente domanda oncologica con infrastrutture biofarmaceutiche in espansione. La produzione regionale può ridurre la complessità della catena di approvvigionamento, migliorare la reattività ai programmi clinici e supportare i requisiti di localizzazione. I produttori a contratto possono intercettare la domanda sviluppando suite ADC flessibili anziché limitarsi alla sola capacità di produzione di farmaci biologici convenzionali. Le priorità di investimento dovrebbero includere il contenimento di farmaci ad alta potenza, il controllo del processo di coniugazione, la comparabilità analitica e operazioni di riempimento e confezionamento scalabili. Le aziende che entrano in questo segmento possono anche costruire relazioni strategiche con sponsor biotecnologici emergenti che necessitano di una produzione specializzata prima di disporre di impianti interni su scala commerciale.
Sviluppare partnership di piattaforma incentrate su bersagli tumorali emergenti
La scoperta di nuovi target rimane un'opportunità considerevole, poiché molti antigeni associati ai tumori non hanno ancora generato franchise di ADC (Antibody-Drug Conjugates) commercialmente maturi. Le aziende possono creare valore combinando l'ingegneria anticorpale, la validazione dei target, la tecnologia del payload e le competenze traslazionali sui biomarcatori, anziché perseguire singoli asset isolati. I modelli di partnership possono ridurre il rischio di sviluppo, consentendo alle piccole aziende biotecnologiche di contribuire con le proprie capacità di scoperta, mentre le organizzazioni più grandi forniscono risorse cliniche, regolatorie, produttive e di commercializzazione. Le aree prioritarie includono tumori solidi eterogenei, contesti di malattia resistenti e target con profili di espressione differenziati. Gli investitori strategici dovrebbero valutare la flessibilità della piattaforma, l'ampiezza della proprietà intellettuale, la compatibilità del payload e la producibilità, oltre alle evidenze cliniche. Tali criteri possono distinguere le tecnologie scalabili dalle opportunità basate su singoli asset e migliorare la resilienza del portafoglio con l'aumentare dell'intensità competitiva.
Sviluppi recenti
- Luglio 2026: Novartis AG ha concordato l'acquisizione di Myricx Bio per 1,1 miliardi di dollari USA in anticipo, più fino a 400 milioni di dollari USA in potenziali pagamenti al raggiungimento di obiettivi prefissati. L'operazione aggiunge una piattaforma di farmaci ADC a base di inibitori della N-miristoiltransferasi e due potenziali ADC di punta, ampliando la pipeline oncologica di Novartis e puntando a contrastare la potenziale resistenza alle classi di farmaci già consolidate.
- Giugno 2026: Pfizer Inc. ha riportato i risultati della Fase 3 per sigvotatug vedotin, un ADC sperimentale diretto contro l'integrina beta-6, in pazienti con NSCLC metastatico non squamoso precedentemente trattati. Lo studio nel suo complesso non ha raggiunto un miglioramento statisticamente significativo della sopravvivenza globale, mentre un sottogruppo predefinito di pazienti trattati in precedenza ha mostrato una tendenza di efficacia più marcata, fornendo importanti evidenze per la strategia di sviluppo degli ADC.
- Gennaio 2025: Daiichi Sankyo Company, Limited ha ottenuto l'approvazione negli Stati Uniti per Datroway, un ADC DXd diretto contro TROP2, per il trattamento del carcinoma mammario metastatico HR-positivo e HER2-negativo precedentemente trattato. L'approvazione si basa sullo studio TROPION-Breast01, in cui Datroway ha ridotto del 37% il rischio di progressione della malattia o di decesso rispetto alla chemioterapia.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -