
Mercado de fármacos conjugados anticuerpo-fármaco: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de fármacos conjugados con anticuerpos y fármacos y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto (Adcertis, Kadcyla); tecnología (tecnología ImmunoGen, tecnología Seattle Genetics, tecnología Immunomedics); usuario final (hospitales, centros oncológicos especializados, institutos de investigación académica, empresas de biotecnología, empresas biofarmacéuticas, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00016840
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 24, 2026


Tamaño del mercado en 2025
14.570 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
33.590 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,72 %
Índice de crecimiento
Mercado potencial
214.540 millones de dólares estadounidenses
(2026-2034)
El mercado de fármacos conjugados anticuerpo-fármaco está entrando en un período de expansión sostenida, alcanzando los 14.570 millones de dólares en 2025 y con una proyección de llegar a los 33.590 millones de dólares en 2034 , lo que representa una tasa de crecimiento anual compuesta (TCAC) del 9,72% durante el período 2026-2034 . Esta expansión se ve respaldada por una mayor adopción clínica de terapias oncológicas dirigidas, una mayor disponibilidad de conjugados anticuerpo-fármaco aprobados y la continua inversión en ingeniería de anticuerpos, química de enlaces, selección de la carga útil y capacidades de fabricación.
América del Norte sigue siendo estructuralmente atractiva debido a su concentración de investigación oncológica, fabricación de productos biológicos, centros oncológicos especializados y experiencia regulatoria. El tamaño del mercado de fármacos conjugados anticuerpo-fármaco se ve respaldado por la densidad de ensayos clínicos, la infraestructura de reembolso y la adopción comercial de terapias dirigidas. Se estima una tasa de crecimiento anual compuesta (TCAC) regional del 9,0-9,8 % hasta 2034, gracias a la maduración de la cartera de productos en desarrollo y su expansión a otras indicaciones de tumores sólidos.
Evaluación y perspectivas del mercado de fármacos conjugados de anticuerpos
- América del Norte: Se prevé que América del Norte represente una cuota del 38-42% en 2025 , con un crecimiento anual compuesto del 9,0-9,8% entre 2026 y 2034 , gracias a la infraestructura oncológica consolidada, el desarrollo clínico de ADC, los centros de tratamiento especializados y la fuerte inversión biofarmacéutica.
- EE. UU.: Se prevé que EE. UU. represente entre el 82 % y el 86 % de la cuota de mercado de Norteamérica en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 9,1 % al 9,9 % durante el período 2026-2034 , lo que refleja las aprobaciones regulatorias, la innovación en oncología y la amplia adopción comercial.
- Europa: Se prevé que Europa alcance una cuota de mercado del 25-29% en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,6-9,4% durante el periodo 2026-2034 , liderada por Alemania, el Reino Unido, Francia, Italia y España a través de redes especializadas en oncología e investigación biofarmacéutica.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 21-25% en 2025 , con un crecimiento anual compuesto del 10,0-11,0% durante el período 2026-2034 , y China, Japón, Corea del Sur y Australia se beneficiarán de la expansión de sus proyectos de investigación y fabricación en el campo de la oncología.
- Segmento más grande: Se estima que el segmento de productos Kadcyla alcanzará una cuota de mercado del 24-28% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 7,5-8,5% durante el período 2026-2034 , respaldada por su uso establecido en el cáncer de mama HER2-positivo.
- Segmento de alto crecimiento: Se estima que el segmento de Centros Oncológicos Especializados alcanzará una cuota de mercado del 29-33% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 10,2-11,0% durante el período 2026-2034 , lo que refleja la administración concentrada de ADC y la atención oncológica multidisciplinaria.
- Empresas clave analizadas en detalle: Genentech USA, Inc.; Seagen Inc., una empresa de Pfizer; F. Hoffmann-La Roche Ltd.; Takeda Pharmaceuticals; Pfizer Inc.; AbbVie Inc.; Gilead Sciences, Inc.; ImmunoGen Inc.; Lonza; Creative Biolabs.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El proceso de desarrollo de productos ha evolucionado desde las combinaciones tradicionales de agentes citotóxicos hasta incluir anticuerpos modificados, la optimización de la proporción entre fármacos y anticuerpos, enlaces escindibles y no escindibles, y mecanismos de administración diferenciados. Esto ha llevado a que la fabricación se especialice, abarcando la producción de anticuerpos, el trabajo con agentes altamente potentes, la conjugación, el análisis y el envasado y acabado aséptico. Esta tendencia ha incrementado la importancia de contar con socios especializados en desarrollo y fabricación.
En el futuro, se prevé un crecimiento en diversas áreas geográficas debido al auge del desarrollo de conjugados anticuerpo-fármaco (ADC) en China, Japón, Corea del Sur y ciertos mercados europeos. Además, se establecerán vías de desarrollo claras para los ADC gracias a la experiencia regulatoria con nuevos conjugados. La inversión se destinará a diferentes clases de fármacos, dianas para tumores sólidos y combinaciones de ADC con tratamientos de inmuno-oncología.
Alcance del informe de mercado de fármacos conjugados con anticuerpos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 14.570 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 33.590 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,72% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de fármacos conjugados anticuerpo-fármaco
El desarrollo del mercado de fármacos conjugados anticuerpo-fármaco se impulsa por la combinación de la medicina de precisión en oncología y la administración dirigida de citotóxicos. La cadena de suministro comienza con la identificación del objetivo y la selección de anticuerpos, seguida del diseño del enlazador y la carga útil, la conjugación, la caracterización, el desarrollo, la regulación y la fabricación. Por el lado de la demanda, se hace mayor hincapié en la población definida por biomarcadores, la extensión de la línea terapéutica y la evidencia clínica del beneficio en la supervivencia.
La dinámica de la oferta seguirá siendo compleja, dado que la producción de ADC implica tanto la fabricación de productos biológicos como de moléculas pequeñas potentes. Por ello, las empresas de desarrollo y fabricación por contrato desempeñan un papel fundamental en la producción de la carga útil, la química de los enlazadores, la conjugación, los análisis y los servicios de envasado y acabado. Es importante considerar la capacidad de producción para estar preparados para la rápida ampliación de la producción de productos en fases avanzadas en caso de su aprobación.
El informe sobre el mercado de fármacos conjugados anticuerpo-fármaco (ADC) sugiere un patrón de competencia con plataformas de productos oncológicos y empresas tecnológicas ya existentes. Genentech USA, Inc. y F. Hoffmann-La Roche Ltd. cuentan con experiencia en la focalización de HER2, mientras que Seagen ha incorporado ADC a la cartera de productos de Pfizer Inc. Takeda Pharmaceuticals posee activos oncológicos únicos, mientras que AbbVie Inc. ha desarrollado capacidades más amplias en ADC para la oncología dirigida. Gilead Sciences, Inc. mantiene una importancia estratégica gracias a su cartera de Immunomedics.
La diferenciación tecnológica se convierte en un factor clave para las inversiones. ImmunoGen Inc. aporta experiencia en el desarrollo de ADC, Lonza desarrolla y fabrica ADC, y Creative Biolabs es una empresa de investigación avanzada que ofrece servicios de I+D en ADC. La competitividad actual depende de la selección de dianas, nuevos fármacos, la estabilidad de los enlazadores, el índice terapéutico, la escalabilidad de la fabricación y la generación de datos de combinación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de fármacos conjugados de anticuerpos: Perspectivas estratégicas
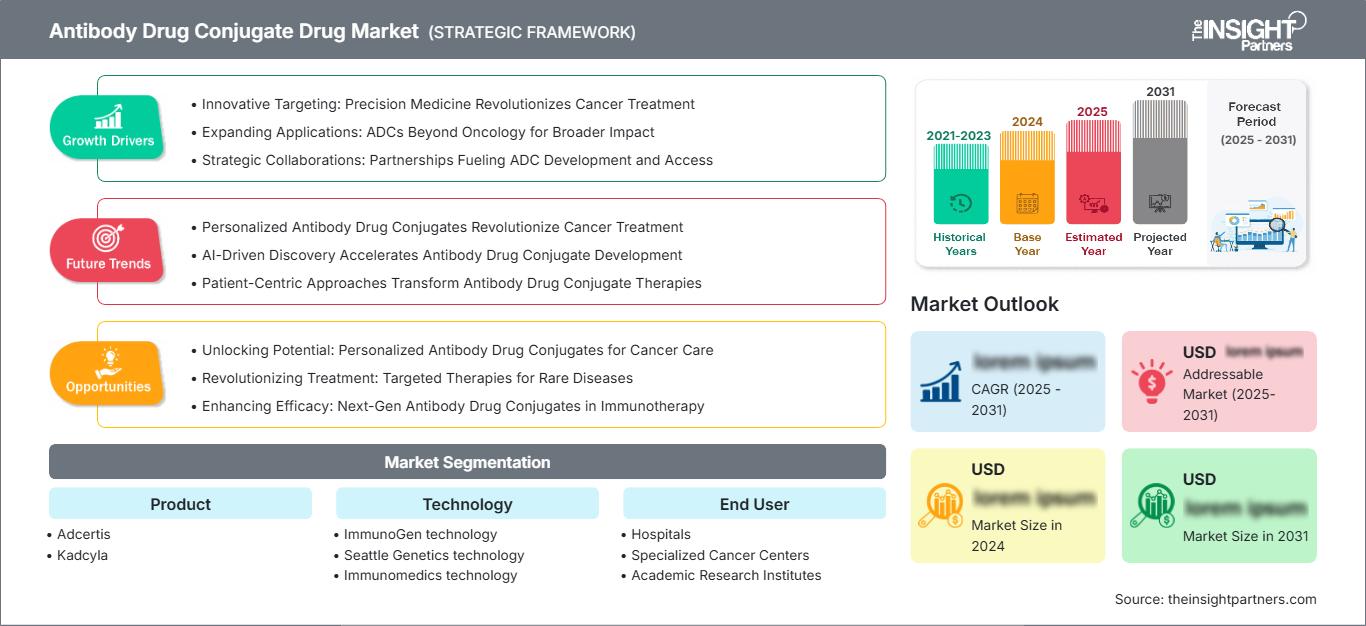
Perspectivas regionales
Mercado norteamericano de fármacos conjugados anticuerpo-fármaco
Se prevé que la región de Norteamérica represente entre el 38 % y el 42 % de la cuota de mercado de los fármacos conjugados anticuerpo-fármaco en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 9,0 % al 9,8 % hasta 2034. Estados Unidos domina el sector regional debido a la prevalencia de clústeres de investigación oncológica, instalaciones de producción de productos biológicos, centros de tratamiento del cáncer y un proceso regulatorio desarrollado. Canadá aporta valor a través de la investigación oncológica y las instalaciones clínicas especializadas, a pesar de tener un mercado menos comercializado.
Esta región presenta varios factores positivos, entre ellos el uso generalizado de conjugados anticuerpo-fármaco (ADC) en cáncer de mama, neoplasias hematológicas, cáncer urotelial y nuevas indicaciones en tumores sólidos. Los hospitales especializados comienzan a utilizar la terapia con ADC en el marco de la atención oncológica multidisciplinaria, mientras que las grandes compañías farmacéuticas continúan desarrollando nuevas generaciones de fármacos y combinaciones. La actividad de capital riesgo y las licencias facilitan aún más la transferencia de tecnología de las empresas biotecnológicas a las farmacéuticas.
Mercado estadounidense de fármacos conjugados anticuerpo-fármaco
Estados Unidos representa entre el 82 % y el 86 % de la cuota de mercado de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,1 % al 9,9 %. Su liderazgo se debe a la rapidez en la toma de decisiones regulatorias, a una amplia infraestructura para ensayos clínicos y a la gran disponibilidad de servicios oncológicos especializados. Empresas importantes como Genentech USA, Inc., Pfizer Inc., Takeda Pharmaceuticals y AbbVie Inc. mantienen una importante capacidad de desarrollo o comercialización en el campo de la oncología.
Los patrones de aplicación están cambiando, pasando de centrarse en el conocido biomarcador HER2 a otros como TROP2 y BCMA. Las actividades de la FDA demuestran la expansión del campo en términos terapéuticos, incluyendo la aprobación de datopotamab deruxtecan en enero de 2025 para el tratamiento de pacientes con cáncer de mama metastásico con receptores hormonales positivos y HER2 negativo.
Mercado europeo de fármacos conjugados anticuerpo-fármaco
La región representa una cuota de mercado del 25-29% en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 8,6-9,4%, lo que posiciona a Europa como el segundo mayor mercado regional. El mayor mercado nacional es Alemania, impulsado por hospitales especializados en cáncer y una sólida infraestructura de la industria farmacéutica. El Reino Unido tiene una presencia importante en los procesos de ensayos clínicos y evaluación de tecnologías sanitarias (ETS).
Alemania es conocida por contar con una sólida infraestructura para el tratamiento oncológico, además de una industria farmacéutica y un ámbito académico altamente desarrollados. El Reino Unido dispone de centros especializados en investigación oncológica y experiencia en la realización de ensayos clínicos; sin embargo, la política de reembolso podría afectar el tiempo de adopción. Otros países, como Francia, Italia y España, constituirían fuentes adicionales de demanda debido a su sistema de atención oncológica y al mayor uso de terapias dirigidas.
Mercado de fármacos conjugados de anticuerpos y fármacos en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico contribuya entre un 21 % y un 25 % en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 10 % al 11 %. Los principales contribuyentes de la región son China, seguida de Japón y Corea del Sur. Por su parte, India y Australia también contribuyen al crecimiento regional, cada una a su manera.
En concreto, China es importante por el crecimiento de la inversión nacional en biofarmacia y conjugados anticuerpo-fármaco (ADC). Japón depende de su industria farmacéutica. Corea del Sur está impulsando la fabricación de productos biológicos. India está aumentando el número de pacientes oncológicos y su capacidad de producción, mientras que Australia aporta investigación clínica. El crecimiento se ve impulsado por las políticas de apoyo a la biotecnología y la localización de la producción, así como por un mejor acceso a las terapias contra el cáncer.
Mercado de fármacos conjugados de anticuerpos y fármacos en Oriente Medio y África
El mercado de fármacos conjugados anticuerpo-fármaco en Oriente Medio y África representa una oportunidad menor, pero en expansión. Arabia Saudita y los Emiratos Árabes Unidos lideran la actividad en el Golfo Pérsico, mientras que Sudáfrica se consolida como un importante mercado oncológico africano. El crecimiento regional se ve impulsado por la inversión en infraestructura sanitaria, hospitales especializados y el aumento de la capacidad de los servicios oncológicos.
El Reino de Arabia Saudita se beneficia de los programas de transformación del sistema de salud y del desarrollo de centros de atención terciaria, mientras que los Emiratos Árabes Unidos han fortalecido sus servicios especializados de atención oncológica. Sudáfrica continúa siendo un centro de referencia clínica en la región. En el resto de Oriente Medio y África, la asequibilidad y la disponibilidad de especialistas limitan el acceso a productos oncológicos específicos.
Análisis de segmentación
Producto
Se prevé que el segmento de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 9,0 % durante el período 2026-2034 . El rendimiento de los productos se ve influenciado por las franquicias comerciales establecidas, la ampliación de las indicaciones, la durabilidad clínica y la familiaridad de los médicos con ellos. Adcertis y Kadcyla constituyen puntos de referencia importantes para evaluar la comercialización de conjugados anticuerpo-fármaco (ADC) maduros, mientras que los productos más recientes compiten cada vez más a través de objetivos, cargas útiles y combinaciones de tratamientos diferenciados.
- Adcertis: Adcertis, comercializado junto con brentuximab vedotin, mantiene una relevancia estratégica en la oncología hematológica. Su posicionamiento clínico consolidado demuestra cómo la focalización antigénica validada puede respaldar el uso duradero de conjugados anticuerpo-fármaco (ADC) en vías de tratamiento definidas.
- Kadcyla: Kadcyla representa una línea de fármacos ADC dirigidos a HER2 consolidada, con amplia experiencia clínica. Su importancia estratégica radica en el conocimiento que ya tienen los médicos sobre el fármaco, la secuencia de tratamiento y su continua relevancia en el manejo del cáncer de mama HER2-positivo.
Tecnología
Se prevé que el segmento de Tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,4 % al 10,2 % durante el período 2026-2034 . La diferenciación tecnológica se centra cada vez más en la potencia del fármaco, el comportamiento del enlazador, la precisión de la conjugación, el índice terapéutico y la facilidad de fabricación. Las plataformas tecnológicas consolidadas siguen siendo relevantes comercialmente, mientras que los enfoques más recientes buscan mejorar la penetración tumoral, los efectos secundarios, el manejo de la resistencia y la tolerabilidad.
- Tecnología ImmunoGen: La tecnología ImmunoGen está estratégicamente asociada con la innovación en agentes terapéuticos y enlaces moleculares. Su trayectoria demuestra la importancia de combinar potentes agentes citotóxicos con una liberación intracelular controlada para lograr una actividad terapéutica dirigida.
- Tecnología de Seattle Genetics: La tecnología de Seattle Genetics se asocia con la conjugación dirigida y el desarrollo oncológico validado. Su influencia sigue siendo visible a través de enfoques de ADC que utilizan anticuerpos específicos, química de enlaces y una potente administración de carga citotóxica.
- Tecnología de Immunomedics: La tecnología de Immunomedics está vinculada al desarrollo de ADC dirigidos a TROP2 e ilustra el potencial comercial de ampliar las clases de objetivos más allá de las aplicaciones hematológicas y de HER2 tradicionales hacia las principales poblaciones de tumores sólidos.
Usuario final
Se prevé que el segmento de usuarios finales en el mercado de fármacos conjugados anticuerpo-fármaco crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,6 % al 10,5 % durante el período 2026-2034 . Su utilización se concentra cada vez más en centros con capacidad para realizar pruebas de biomarcadores, gestionar infusiones, monitorizar la toxicidad y brindar atención oncológica multidisciplinaria. Las instituciones especializadas están mejor posicionadas para adoptar regímenes complejos de ADC con mayor rapidez, ya que combinan la experiencia en oncología con la participación en ensayos clínicos y servicios de apoyo avanzados.
- Hospitales: Los hospitales siguen siendo puntos de atención esenciales porque proporcionan instalaciones para infusiones, servicios de farmacia oncológica, monitorización de laboratorio y gestión multidisciplinar necesarios para los tratamientos oncológicos complejos y específicos.
- Centros Oncológicos Especializados: Los centros oncológicos especializados son estratégicamente importantes porque la concentración de conocimientos especializados en oncología permite la selección de tratamientos basada en biomarcadores, el manejo de eventos adversos, la participación en ensayos clínicos y la rápida adopción de regímenes ADC recientemente aprobados.
- Institutos de Investigación Académica: Los institutos de investigación académica contribuyen mediante ensayos dirigidos por investigadores, investigación traslacional, descubrimiento de biomarcadores y evaluación temprana de nuevas combinaciones de ADC, lo que respalda la generación de evidencia antes de una adopción comercial más amplia.
- Empresas de biotecnología: Las empresas de biotecnología utilizan cada vez más plataformas especializadas para descubrir objetivos, diseñar anticuerpos y desarrollar cargas útiles diferenciadas, lo que crea oportunidades de asociación con organizaciones farmacéuticas más grandes que poseen infraestructura regulatoria y comercial.
- Empresas biofarmacéuticas: Las empresas biofarmacéuticas siguen siendo importantes motores de comercialización e inversión porque combinan recursos de desarrollo clínico, escala de fabricación, capacidades regulatorias y acceso al mercado global.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
hospitales |
Alto |
Redes de infusión |
Maduro |
|
Centros oncológicos especializados |
Alto |
Oncología de precisión |
Escalada |
|
Institutos de Investigación Académica |
Medio |
Ensayos traslacionales |
Escalada |
|
Empresas de biotecnología |
Medio |
Innovación en la carga útil |
Escalada |
|
Compañías biofarmacéuticas |
Alto |
Expansión de la cartera |
Maduro |
Factores de crecimiento y análisis del impacto del mercado de fármacos conjugados con anticuerpos
Expansión del uso de ADC en tumores sólidos
El potencial de desarrollo de fármacos se amplía a medida que los desarrolladores van más allá de las indicaciones hematológicas y basadas en HER2, abarcando TROP2, HER3, B7-H3, factor tisular y otras dianas asociadas a tumores. Esta diversificación modifica el potencial comercial, ya que los tumores sólidos representan poblaciones de pacientes mucho más amplias que muchas indicaciones hematológicas raras. El impacto se extiende al desarrollo clínico, los diagnósticos complementarios, la fabricación y la infraestructura de tratamiento oncológico. Las nuevas indicaciones también crean oportunidades para líneas de tratamiento más tempranas, estrategias de mantenimiento y regímenes combinados. Para los fabricantes, las indicaciones más amplias pueden mejorar la utilización de las plantas y justificar la inversión en capacidad de conjugación específica. Para los proveedores, esta expansión aumenta la necesidad de protocolos de gestión de la toxicidad y pruebas de biomarcadores. En consecuencia, la diversificación de dianas terapéuticas se está convirtiendo en un factor determinante del valor del ciclo de vida del producto a largo plazo.
Incremento de la inversión en plataformas de carga útil y de enlace diferenciadas.
La inversión se está orientando hacia arquitecturas ADC diseñadas para superar las limitaciones asociadas a la resistencia a la carga útil, los estrechos márgenes terapéuticos, la expresión heterogénea de antígenos y la penetración tumoral insuficiente. Se están evaluando nuevos inhibidores de la topoisomerasa, inhibidores de microtúbulos, agentes que dañan el ADN y clases emergentes de cargas útiles, junto con tecnologías de enlace mejoradas. El impacto comercial es significativo, ya que una diferenciación exitosa puede proteger los productos de la competencia directa, incluso cuando se dirigen al mismo antígeno. Por lo tanto, las organizaciones de desarrollo están destinando mayores recursos a las plataformas tecnológicas en lugar de a moléculas individuales. Este enfoque puede generar múltiples candidatos clínicos a partir de una tecnología subyacente y mejorar el retorno de la inversión en infraestructura de investigación. También aumenta la demanda de servicios especializados de caracterización analítica y fabricación de alta potencia, capaces de soportar procesos de conjugación cada vez más complejos.
Mayor integración de biomarcadores en la selección de tratamientos.
La oncología basada en biomarcadores influye cada vez más en el desarrollo de conjugados anticuerpo-fármaco (ADC), ya que la expresión del objetivo, la heterogeneidad tumoral, la exposición previa a tratamientos y los mecanismos de resistencia pueden afectar la respuesta terapéutica. Estrategias más sofisticadas de selección de pacientes pueden mejorar el diseño de los ensayos y respaldar un posicionamiento diferenciado cuando la expresión antigénica amplia por sí sola resulta insuficiente. El impacto comercial se extiende a los laboratorios de patología, los desarrolladores de diagnósticos, las plataformas de datos clínicos y las compañías farmacéuticas que diseñan estrategias de pruebas complementarias o de acompañamiento. Una mejor segmentación de pacientes también puede reducir la exposición innecesaria a tratamientos y proporcionar evidencia más clara para las negociaciones de reembolso. A medida que los ADC se incorporan a líneas de tratamiento más tempranas, los sistemas de salud evaluarán cada vez más el valor del tratamiento a través de resultados clínicos medibles, en lugar de basarse únicamente en la novedad del producto. Esta tendencia favorece a las empresas capaces de conectar el desarrollo de fármacos con el diagnóstico traslacional y la generación de evidencia del mundo real.
Tendencias futuras del mercado de fármacos conjugados con anticuerpos
Las clases de carga útil de próxima generación transformarán la diferenciación de los convertidores analógico-digitales (ADC).
Las tendencias del mercado de fármacos conjugados anticuerpo-fármaco apuntan hacia la diversidad de cargas útiles, a medida que los desarrolladores buscan mecanismos que mantengan su actividad contra tumores resistentes a las clases citotóxicas convencionales. Los inhibidores de la N-miristoiltransferasa, los nuevos agentes que dañan el ADN, las cargas útiles inmunomoduladoras y otros mecanismos diferenciados podrían ampliar la base tecnológica. Es probable que el desarrollo futuro se centre en cargas útiles que mantengan la potencia a la vez que reducen la exposición sistémica y mejoran las ventanas terapéuticas. Las empresas podrían desarrollar cada vez más plataformas modulares en las que una sola carga útil pueda combinarse con múltiples anticuerpos y dianas. Esta arquitectura podría acelerar la generación de candidatos y aumentar el valor estratégico de la concesión de licencias tecnológicas. Las organizaciones de fabricación también necesitarán sistemas de contención y conjugación flexibles, capaces de manejar diversas químicas de cargas útiles, manteniendo la reproducibilidad a escala clínica y comercial.
Las combinaciones de ADC se integrarán cada vez más con la inmuno-oncología.
Se prevé que el desarrollo de combinaciones se convierta en una vía fundamental para mejorar la profundidad de la respuesta y superar la resistencia adquirida. Los ADC podrían combinarse cada vez más con inhibidores de puntos de control, terapias dirigidas, agentes endocrinos u otros productos biológicos, donde los mecanismos complementarios pueden producir un mayor control tumoral. Es probable que los ensayos futuros se basen más en biomarcadores, utilizando el fenotipo tumoral, el historial de tratamientos previos y las firmas de resistencia para identificar a los pacientes con mayor probabilidad de beneficiarse. La estrategia comercial también se orientará hacia la secuenciación en lugar de evaluar cada ADC como un producto aislado. Los desarrolladores con franquicias oncológicas consolidadas podrían tener una ventaja, ya que pueden realizar estudios de combinación utilizando esquemas de tratamiento controlados internamente. Por lo tanto, el mercado resultante podría favorecer a las empresas que integren el desarrollo de ADC con plataformas oncológicas más amplias, diagnósticos, datos clínicos y capacidades de gestión del ciclo de vida.
Oportunidades de mercado para fármacos conjugados de anticuerpos
Desarrollar la capacidad regional de fabricación y desarrollo de ADC.
Las previsiones del mercado de fármacos conjugados anticuerpo-fármaco indican oportunidades significativas para los fabricantes que establezcan capacidades regionales para la producción de anticuerpos, la síntesis de la carga útil, la conjugación, las pruebas analíticas y el llenado estéril. La región de Asia-Pacífico resulta especialmente atractiva, ya que China, Japón, Corea del Sur, India y Australia combinan una creciente demanda oncológica con una infraestructura biofarmacéutica en expansión. La fabricación regional puede reducir la complejidad de la cadena de suministro, mejorar la capacidad de respuesta a los programas clínicos y respaldar los requisitos de localización. Los fabricantes por contrato pueden captar la demanda desarrollando conjuntos flexibles de ADC en lugar de centrarse únicamente en la capacidad de producción de productos biológicos convencionales. Las prioridades de inversión deben incluir la contención de alta potencia, el control del proceso de conjugación, la comparabilidad analítica y las operaciones de llenado y acabado escalables. Las empresas que ingresen a este segmento también pueden establecer relaciones estratégicas con patrocinadores de biotecnología emergentes que requieren fabricación especializada antes de contar con instalaciones internas a escala comercial.
Desarrollar alianzas estratégicas en torno a objetivos tumorales emergentes.
El descubrimiento de dianas terapéuticas sigue siendo una oportunidad importante, ya que muchos antígenos asociados a tumores aún no han dado lugar a franquicias de ADC comercialmente maduras. Las empresas pueden generar valor combinando la ingeniería de anticuerpos, la validación de dianas, la tecnología de carga útil y la experiencia en biomarcadores traslacionales, en lugar de centrarse en activos aislados. Los modelos de colaboración pueden reducir el riesgo de desarrollo al permitir que las empresas biotecnológicas más pequeñas aporten capacidades de descubrimiento, mientras que las organizaciones más grandes proporcionan recursos clínicos, regulatorios, de fabricación y de comercialización. Las áreas prioritarias incluyen tumores sólidos heterogéneos, entornos de enfermedades resistentes y dianas con perfiles de expresión diferenciados. Los inversores estratégicos deben evaluar la flexibilidad de la plataforma, la amplitud de la propiedad intelectual, la compatibilidad de la carga útil y la capacidad de fabricación, junto con la evidencia clínica. Dichos criterios pueden distinguir las tecnologías escalables de las oportunidades de activos individuales y mejorar la resiliencia de la cartera a medida que aumenta la intensidad competitiva.
Novedades recientes
- Julio de 2026: Novartis AG acordó adquirir Myricx Bio por 1100 millones de dólares estadounidenses por adelantado, más hasta 400 millones de dólares estadounidenses en posibles pagos por hitos. Esta transacción incorpora una plataforma de conjugados anticuerpo-fármaco (ADC) inhibidores de la N-miristoiltransferasa y dos fármacos ADC líderes, ampliando así la cartera de productos oncológicos de Novartis y abordando la posible resistencia a las clases de fármacos ya establecidas.
- Junio de 2026: Pfizer Inc. informó los resultados de la fase 3 de sigvotatig vedotin, un conjugado anticuerpo-fármaco (ADC) experimental dirigido a la integrina beta-6, en pacientes con cáncer de pulmón no microcítico metastásico no escamoso previamente tratados. El estudio general no logró una mejora estadísticamente significativa en la supervivencia global, mientras que un subgrupo preespecificado de tratamiento de línea temprana mostró una tendencia de eficacia más fuerte, lo que proporciona evidencia importante para la estrategia de desarrollo de ADC.
- Enero de 2025: Daiichi Sankyo Company, Limited recibió la aprobación en EE. UU. para Datroway, un conjugado anticuerpo-fármaco (ADC) dirigido a TROP2, para el tratamiento del cáncer de mama metastásico con receptores hormonales positivos y HER2 negativo previamente tratado. La aprobación se basó en el estudio TROPION-Breast01, en el que Datroway redujo el riesgo de progresión de la enfermedad o muerte en un 37 % en comparación con la quimioterapia.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -