
Markt für Articulated Bus: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Gelenkbusse (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Gelenktyp (einfach gelenkig, doppelt gelenkig); Antriebsart (Diesel, elektrisch, Hybrid) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00021950
- Kategorie : Automobil- und Transportwesen
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 01, 2026


Marktgröße 2025
22,43 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
43,02 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,48 %
Wachstumsrate
Adressierbarer Markt
310,00 Mrd. US-Dollar
(2026–2034)
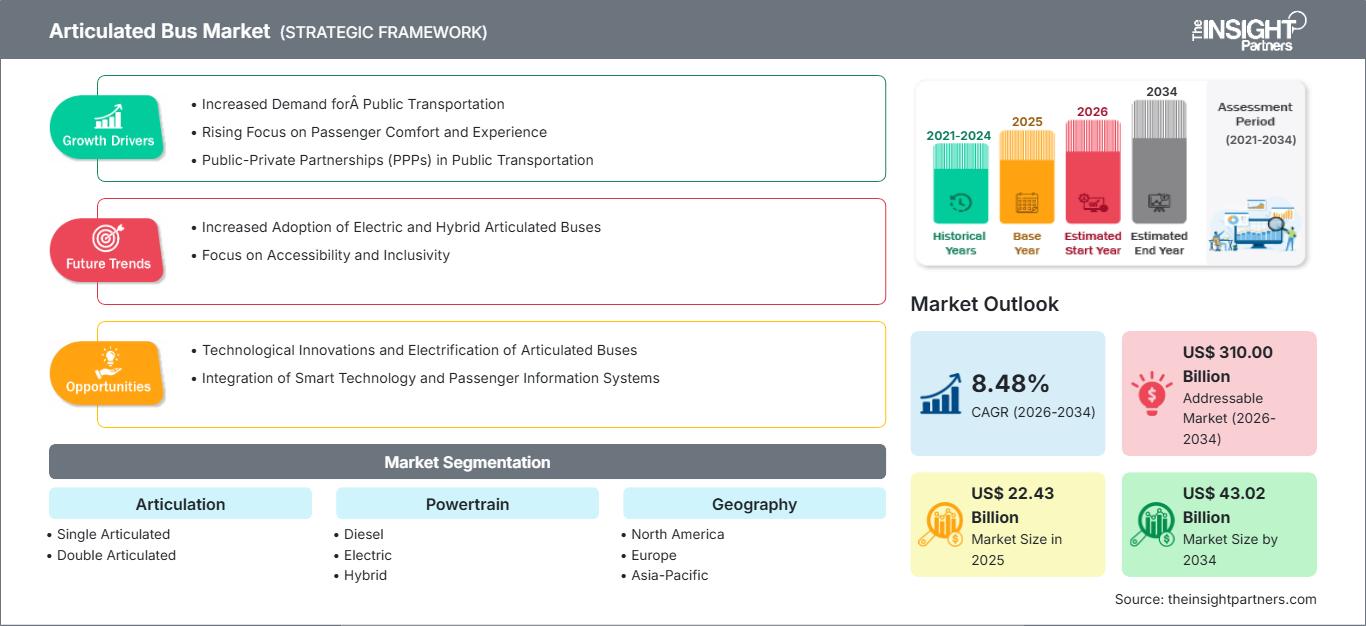
Der Markt für Gelenkbusse wird Prognosen zufolge von 22,43 Milliarden US-Dollar im Jahr 2025 auf 43,02 Milliarden US-Dollar im Jahr 2034 wachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,48 % im Zeitraum 2026–2034 entspricht . Die Marktentwicklung wird durch die Nachfrage nach stadtweiten Nahverkehrsfahrzeugen mit hoher Kapazität, die zunehmende korridorbasierte Mobilitätsplanung und Flottenerneuerungsprogramme geprägt, die größere Busse gegenüber mehreren Standardfahrzeugen bevorzugen.
Der Markt für Gelenkbusse in Nordamerika wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,4 % wachsen. Unterstützt wird dieses Wachstum durch den Ausbau des Bus-Rapid-Transit-Systems, Fördergelder für die Flottenmodernisierung und Programme zur Stauvermeidung in großen Ballungsräumen. Die Nachfrage ist besonders hoch dort, wo Verkehrsbetriebe einen höheren Fahrgastdurchsatz benötigen, ohne ihre Depots zu erweitern – insbesondere auf US-amerikanischen und kanadischen Korridoren mit Kapazitätsengpässen im Berufsverkehr.
Marktanalyse und Einblicke für Gelenkbusse
- Nordamerika hatte 2025 einen Marktanteil von 22–25 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,4 % wachsen, unterstützt durch Flottenerneuerung, staatliche Fördermittel für den öffentlichen Nahverkehr und städtische Hochleistungsstrecken.
- Die USA repräsentierten im Jahr 2025 78–82 % Nordamerikas und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,2 % wachsen, wobei große Verkehrsbetriebe ihre veralteten Fahrzeugflotten ersetzen.
- Europa hielt 2025 einen Marktanteil von 27–30 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,8 % wachsen, wobei Deutschland, Frankreich, Polen, Spanien und Großbritannien führend bei der Beschaffung emissionsfreier Produkte sind.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 35–38 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,1–9,8 % wachsen, wobei China, Indien, Japan, Südkorea und Australien die Haupttreiber sind.
- Größtes Segment: Einzelgelenktaxis hielten 2025 einen Marktanteil von 70–74 % und werden aufgrund der Routenflexibilität voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,9–8,5 % wachsen.
- Wachstumsstarkes Segment: Der Bereich Elektrofahrzeuge hielt 2025 einen Marktanteil von 24–28 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–12,8 % wachsen, da sich die Batteriekapazität verbessert.
- Detaillierte Analyse der wichtigsten Unternehmen : AB Volvo, Ashok Leyland Limited, Scania CV AB, Solaris Bus & Coach sp. z o.o., Proterra Operating Company Inc., Ebusco Holding NV, Daimler Truck AG, Alexander Dennis Limited, New Flyer Industries Canada ULC, OTOKAR Otomotiv ve Savunma Sanayi AS
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Technologiewandel verändert den Markt von einem dieselzentrierten Beschaffungszyklus hin zu einem plattformbasierten Ökosystem, das auf modularen Batterien, vernetzter Diagnostik und Energiemanagement für Depots basiert. Hersteller passen ihre Produktionslinien an, um Niederflurfahrzeuge, Leichtbauweise, leistungsstärkere Akkus und verschiedene Türvarianten zu ermöglichen. Da Verkehrsbetriebe neben den Anschaffungskosten auch die Lebenszykluskosten, die Ersatzteilverfügbarkeit und die Ladekapazität berücksichtigen, gewinnen die Integrationsfähigkeiten der Zulieferer gegenüber den reinen Fahrzeugfunktionen an Bedeutung.
In den nächsten Jahren dürften sich die Beschaffungsprioritäten in Asien-Pazifik, Lateinamerika und dem Nahen Osten hin zu den neuen BRT-Korridoren verlagern, während Europa und Nordamerika sich auf den Ausbau städtischer Busnetze konzentrieren. Staatliche Regulierungen der städtischen Emissionen, staatliche Fördermittel für sauberere Busse und private Investitionen in die Infrastruktur werden den Austauschprozess beschleunigen. Städte mit begrenztem Straßenraum werden voraussichtlich Gelenkbusse bevorzugen, da diese Bauart die Kapazität erhöht, ohne die Anzahl der Fahrer zu erhöhen.
Berichtsumfang zum Markt für Gelenkbusse
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 22,43 Milliarden US-Dollar |
| Marktgröße bis 2034 | 43,02 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,48 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Gelenkbusse
Städtische Verkehrsbetriebe priorisieren das Wachstum des Gelenkbusmarktes , da sich die Fahrgastzahlen erholen, während die Verkehrsunternehmen mit Fahrermangel und Zielen zur Fahrplangenauigkeit konfrontiert sind. Ein Gelenkbus kann auf Hauptstrecken mehrere Standardbusse ersetzen und so den Personalaufwand pro Fahrgastbeförderung reduzieren. Die Wertschöpfungskette umfasst Fahrgestelllieferanten, Karosseriehersteller, Batterieanbieter, Ladeinfrastrukturanbieter, Telematik-Anbieter, Flottenfinanzierer und Wartungspartner.
Die Angebotsdynamik bleibt ungleichmäßig, da lange Fahrzeugrahmen, Gelenkbaugruppen, Akkus und Hochvoltkomponenten spezielle Kapazitäten erfordern. Der Markt profitiert zwar von standardisierten Plattformen, doch der Anpassungsbedarf ist bei Türsystemen, Klimatisierungen, Achslasten und Ladeschnittstellen weiterhin hoch. Behörden müssen daher Liefergeschwindigkeit und technische Eignung für die lokalen Betriebsbedingungen gegeneinander abwägen.
Der Wettbewerb konzentriert sich zunehmend auf Unternehmen mit einem breiten Portfolio an Antriebslösungen und einem zuverlässigen Kundendienstnetz. Die Marktanalyse für Gelenkbusse zeigt, dass AB Volvo, Daimler Truck AG, New Flyer Industries Canada ULC, Solaris Bus & Coach sp. z o.o. und Scania CV AB sich auf Elektro- und Hybridplattformen spezialisieren, während Alexander Dennis Limited, Ashok Leyland Limited, Ebusco Holding NV, Proterra Operating Company Inc. und OTOKAR Otomotiv ve Savunma Sanayi AS regionale und technologiespezifische Nachfrage bedienen.
Investitionen verlagern sich von Fahrzeugen hin zu Ladestationen, Batterieüberwachung, Mitarbeiterschulungen und Serviceverträgen. Anbieter, die Busse inklusive Infrastrukturplanung und Verfügbarkeitsgarantien anbieten können, gewinnen dadurch strategische Vorteile. Dies begünstigt laut Marktprognose für Gelenkbusse eine solide Bilanz, lokale Montagekapazitäten und Referenzflotten in Ballungsräumen mit hoher Verkehrsdichte, wo die Ausfallkosten deutlich höher sind als die Einsparungen bei der Fahrzeugbeschaffung .
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Gelenkbusse: Strategische Einblicke
Regionale Einblicke
Markt für Gelenkbusse in Nordamerika
Nordamerika hatte 2025 einen Marktanteil von 22–25 % und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,4 % wachsen. Die Finanzierung durch Bundes- und Landesverkehrsprogramme unterstützt die Flottenerneuerung, während Städte wie New York, Toronto, Los Angeles, Seattle und Vancouver weiterhin Busse mit hoher Kapazität auf Strecken einsetzen, auf denen der Ausbau des Schienennetzes kostspielig oder verzögert ist.
Der Marktanteil von Gelenkbussen in der Region wird durch ausgereifte Beschaffungssysteme, planbare Austauschzyklen und strenge Barrierefreiheitsstandards aufrechterhalten. Bestellungen von emissionsarmen Dieselfahrzeugen bleiben relevant, wo Reichweite, Wintertauglichkeit und Depotbeschränkungen die Elektrifizierung verlangsamen. Die Nutzung batterieelektrischer Busse nimmt in dicht besiedelten Gebieten mit entsprechenden Ladeinfrastrukturplänen zu, während Hybridplattformen als Übergangslösung für gemischte Einsatzzyklen dienen.
US-Markt für Gelenkbusse
Die USA repräsentierten 2025 78–82 % der nordamerikanischen Nachfrage und werden Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,2 % wachsen. Große Verkehrsbetriebe beschaffen weiterhin 60-Fuß-Busse für stark frequentierte Korridore, Flughafenverbindungen, Universitätsrouten und Bus-Rapid-Transit-Systeme, bei denen die Fahrgastzahlen regelmäßig die Standardbuskapazität übersteigen.
Die starke Präsenz des Unternehmens wird durch New Flyer Industries Canada ULC, Daimler Truck AG, AB Volvo-bezogene Plattformen, Alexander Dennis Limited und Proterra Operating Company Inc. erreicht. Zu den Anwendungstrends zählen der Ersatz von Dieselkraftstoff durch saubere Fahrzeuge, Pilotprojekte mit batterieelektrischen Fahrzeugen und die streckenspezifische Skalierung, sofern Ladestationen verfügbar sind. Der US-Markt ist weiterhin stark spezifikationsorientiert, da Behörden Zuverlässigkeit, lokalen Kundendienst und die Einhaltung von Förderrichtlinien priorisieren.
Markt für Gelenkbusse in Europa
Europa hielt 2025 einen Marktanteil von 27–30 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,8 % wachsen. Deutschland ist aufgrund kommunaler Busunternehmen, städtischer Luftreinhaltebestimmungen und der Verfügbarkeit von Bussen der Daimler Truck AG im Inland führend. In Frankreich, Italien, Spanien, Polen und Großbritannien ist eine zunehmende Beschaffung von elektrischen Gelenkbussen zu verzeichnen.
Großbritannien treibt den Ausbau emissionsfreier Buskorridore durch städtische Kooperationen und die Elektrifizierung von Busdepots voran, wobei der Bedarf vor allem in London, Manchester, Glasgow und Birmingham besteht. Deutschland bleibt dank der Kombination aus Elektrobussen, Wasserstoff-Pilotprojekten und einem gut ausgebauten Wartungsnetzwerk weiterhin führend. Frankreich und Spanien setzen eher auf städtische Umweltzonen.
Markt für Gelenkbusse im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hatte 2025 einen Marktanteil von 35–38 % und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,1–9,8 % wachsen. China ist aufgrund seiner großen Produktionskapazitäten für Elektrobusse und der dichten städtischen Verkehrskorridore führend bei der Beschaffung, während Indien die Modernisierung seiner Busse durch öffentliche Beschaffung und Mobilitätsprogramme auf Landesebene vorantreibt.
Japan, Südkorea und Australien setzen Gelenkfahrzeuge dort ein, wo ein höherer Durchsatz auf Flughafen-, Universitäts- und Stadtverkehrsstrecken erforderlich ist. Der Markt im asiatisch-pazifischen Raum profitiert von der lokalen Fertigung, den Lieferketten für Batterien und dem politischen Interesse an der Reduzierung des städtischen Verkehrsaufkommens. Indien bietet das größte Wachstumspotenzial durch den beschleunigten Ausbau des BRT-Systems und die Erneuerung der städtischen Fahrzeugflotten.
Markt für Gelenkbusse im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,4–7,1 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate sind aufgrund ihrer städtischen Infrastrukturprojekte, der Anbindung von Flughäfen und des Ausbaus ihrer öffentlichen Verkehrsnetze die wichtigsten Märkte für diese Technologie. Südafrika bleibt dank seines BRT-Korridors der führende afrikanische Markt.
Der Energiekontext beeinflusst Kaufentscheidungen in der gesamten Region. Dieseltechnologie dominiert weiterhin dort, wo Kraftstoffverbrauch und Infrastruktur dies ermöglichen. In wohlhabenderen Städten, die in die Netzinfrastruktur investieren können, gewinnt die Elektrotechnologie jedoch an Bedeutung. Die Nachfrage aus der Region RoMEA wird weiterhin projektbezogen sein.
Segmentierungsanalyse
Artikulation
Für den Bereich der Gelenkbusse wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,0–8,6 % prognostiziert. Der Markt für Gelenkbusse in diesem Segment wird durch die Korridordichte, die Kurvenlage, die Depotkonfiguration und die Fahrgastabfertigungsgeschwindigkeit bestimmt. Einzelbusse dominieren, da sie auf bestehende Strecken passen, während Doppelgelenkbusse für BRT-Systeme (Bus Rapid Transit) eingesetzt werden, die eine maximale Kapazität bei geringerer Fahrzeuganzahl erfordern.
- Gelenkbusse haben die stärkste Position, da ihre 18 Meter langen Plattformen für die meisten städtischen Depots, Terminals und Wendekreise geeignet sind und gleichzeitig auf stark frequentierten Hauptstrecken eine deutliche Steigerung der Fahrgastkapazität ermöglichen.
- Doppelgelenkbusse sind für BRT-Korridore mit eigenen Fahrspuren, Einstieg auf Bahnsteigebene und sehr hohen Spitzenlasten von strategischer Bedeutung, ihre Einführung wird jedoch durch die Komplexität der Infrastruktur und des Betriebs eingeschränkt.
Antriebsstrang
Der Antriebssektor wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3–8,9 % wachsen. Das Segment verlagert sich von Diesel- hin zu Elektro- und Hybridantrieben, da Städte die Beschaffung an Emissionsziele und Lebenszykluseffizienz koppeln. Diesel bleibt aufgrund seiner Zuverlässigkeit und der Eignung für lange Strecken relevant, doch gewinnen elektrische Plattformen zunehmend an Bedeutung, insbesondere dort, wo Ladeinfrastruktur, Netzausbau und Batteriegarantien mit der Serviceplanung abgestimmt sind.
- Dieselbusse werden weiterhin häufig eingesetzt, wo Behörden Wert auf eine vorhersehbare Reichweite, etablierte Wartungskompetenzen, einen geringeren Bedarf an Depotumbauten und die sofortige Ersetzung veralteter Flotten mit hoher Kapazität legen.
- Elektrobusse gewinnen zunehmend an strategischer Bedeutung, da sich Batteriedichte, Ladeinteroperabilität und Emissionsfreiheit verbessern, insbesondere auf stark frequentierten Strecken mit vorhersehbaren Fahrplänen und Depotladung.
- Hybridbusse erfüllen die Anforderungen des Übergangs, indem sie den Kraftstoffverbrauch reduzieren, ohne dass eine vollständige Umstellung der Infrastruktur erforderlich ist. Dadurch sind sie nützlich für Verkehrsbetriebe mit gemischtem Streckennetz, die zwischen Emissionszielen und betrieblicher Flexibilität abwägen müssen.
Momentaufnahme der Chancen
|
Antriebsstrang |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Diesel |
Hoch |
Flottenerneuerung |
Reifen |
|
Elektrisch |
Hoch |
Depotladung |
Skalierung |
|
Hybrid |
Medium |
Übergangsflotte |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Gelenkbusse
Verdichtung städtischer Korridore und Ausbau des Bus-Rapid-Transit-Systems
Die zunehmende Verdichtung städtischer Verkehrskorridore führt zu einem steigenden Bedarf an Fahrzeugen, die mehr Fahrgäste befördern können, ohne dass im gleichen Maße Fahrer, Straßen oder Parkplätze benötigt werden. Dies ist eine der Stärken von Gelenkbussen, da die Umsetzung von U-Bahn- oder Stadtbahnsystemen aufgrund der hohen Entwicklungskosten und langen Bauzeiten immer schwieriger wird. Die Entwicklung von Bus-Rapid-Transit-Systemen (BRT) ermöglicht die Nutzung separater Fahrspuren, die Bezahlung außerhalb des Busses und den Einstieg auf Bahnsteigebene. Dadurch können größere Busse mit schienenähnlicher Kapazität, aber bei geringeren Infrastrukturkosten, realisiert werden. Dies führt zu einem erhöhten Bedarf an robusten Achsen, Gelenken, Türkonstruktionen und Innenraum.
Beschaffungsvorschriften für emissionsfreie Beschaffung
Öffentliche Verkehrsbetriebe richten ihre Busbeschaffung an den Klimaschutzrichtlinien der Städte, den Zielen für emissionsarme Gebiete und den Luftreinhaltezielen aus. Diese Entwicklung ist besonders relevant für die Anschaffung von elektrischen Gelenkbussen, da große Strecken mit hoher Kapazität eine deutliche Verbesserung der Sichtbarkeit und eine Reduzierung der Emissionen ermöglichen. Der Prozess erfordert jedoch gut geplante Investitionen in Ladeinfrastruktur, Netzanpassungen, Batterieüberwachung und Notfallmaßnahmen. Öffentliche Verkehrsbetriebe betrachten nun die Gesamtbetriebskosten und nicht nur die Anschaffungskosten. Dies bedeutet, dass sie Unternehmen bevorzugen, die bei der Planung der gesamten Ladeinfrastruktur helfen und Kundendienstleistungen anbieten können.
Flottenerneuerung und Modernisierung der Zuverlässigkeit
Die meisten Verkehrsbetriebe verfügen über veraltete Busflotten, die mit steigenden Wartungskosten, hohem Kraftstoffverbrauch und unbefriedigendem Fahrgastkomfort zu kämpfen haben. Moderne Busse mit hoher Kapazität als Ersatz für die alten Standard- und Gelenkbusse gewährleisten mehr Zuverlässigkeit, weniger Linienausfälle und die Einhaltung der ADA-Standards. Diese Entwicklung geht über die Elektrifizierung hinaus, da saubere Diesel- und Hybridbusse weiterhin relevant sind, insbesondere dort, wo die Ladeinfrastruktur noch nicht verfügbar ist. Modernisierte Flotten ermöglichen es Verkehrsbetrieben außerdem, Telematik, vorausschauende Wartung, Fahrerassistenzsysteme (ADAS) und ein standardisiertes Ersatzteilprogramm einzuführen. Die Marktauswirkungen umfassen eine stetige Nachfrage nach verschiedenen Antriebssystemen, wobei sich die Beschaffung aktuell auf bewährte Plattformen konzentriert.
Zukunftstrends im Markt für Gelenkbusse
Softwaredefinierte Flottenoperationen
Die nächste Phase der Marktentwicklung für Gelenkbusse wird von softwaredefinierten Flottenmanagementsystemen geprägt sein, die Fahrzeuge, Ladegeräte, Depots und Leitstellen vernetzen. Betreiber nutzen Echtzeitdaten zum Batteriezustand, zur Fahrgastauslastung, zum Fahrerverhalten und zum Energieverbrauch der Strecken, um Fahrpläne und Wartungsfenster anzupassen. Dadurch wird die Beschaffung weniger abhängig von statischen Fahrzeugspezifikationen und stärker von Dateninteroperabilität, Cybersicherheit und der Integration des Flottenmanagements. Anbieter, die offene Diagnose-, vorausschauende Wartungs- und Energieoptimierungsplattformen bereitstellen, gewinnen bei Ausschreibungen an Einfluss. Dieser Trend fördert zudem ergebnisorientierte Verträge, in denen Verfügbarkeit, Ladekapazität und Betriebskosten messbare kommerzielle Verpflichtungen darstellen.
Hochleistungsfähige elektrische BRT-Plattformen
Es wird erwartet, dass elektrische BRT-Plattformen von Pilotprojekten zu flächendeckenden Installationen entlang von Buskorridoren übergehen, sobald Batterietechnologien längere Betriebszeiten ermöglichen und das Laden zwischen den Fahrten zum Standard wird. Diese Entwicklung ist besonders ausgeprägt bei Doppel- und langen Einzelgelenkbussen, die auf stark frequentierten Hauptstrecken eingesetzt werden. Die Hersteller werden sich auf Leichtbauweise, Wärmemanagementsysteme, maximale Batteriekapazität und regenerative Bremstechnologie für häufiges Anfahren und Anhalten konzentrieren. Städte werden ihre Depots und Terminals künftig so planen, dass sie diese Fahrzeuge aufnehmen können, anstatt bestehende Anlagen an die Fahrzeuganforderungen anzupassen.
Marktchancen für Gelenkbusse
Integrierte Depot-Elektrifizierungsdienste
Es besteht die Möglichkeit, Gelenkbusse mit Elektroantrieb im Paket mit Depotinfrastruktur, Ladegeräten, Energiemanagement-Software, Netzwerkintegration und Wartungskompetenz anzubieten. Viele Kommunen erkennen die Vorteile der Elektrifizierung ihrer Busse, sehen sich jedoch mit Implementierungsrisiken hinsichtlich Stromversorgung, Ladeinfrastruktur und Fahrplangestaltung konfrontiert. Anbieter, die diese Schwierigkeiten minimieren, werden in der Wertschöpfungskette aufsteigen und höhere Gewinne erzielen als reine Fahrzeugverkäufer. Die Zusammenarbeit mit Energieversorgern, Ladegeräteherstellern und Infrastrukturentwicklern kann den Beschaffungsprozess beschleunigen. Diese Chance ist vor allem für Nordamerika und Europa relevant, wo zwar die finanziellen Mittel vorhanden sind, die Umsetzung jedoch mit Herausforderungen verbunden ist.
Lokale Fertigung für aufstrebende Korridore
Schwellenländer bieten eine praktikable Möglichkeit zur lokalen Montage von Gelenkbussen für BRT-, Flughafen- und Zubringerlinien in Ballungsräumen. Die lokale Produktion kann die Importabhängigkeit verringern, die Chancen auf öffentliche Ausschreibungen verbessern und einen schnelleren Zugang zu Ersatzteilen ermöglichen. Indien, Südostasien, die Golfregion und ausgewählte afrikanische Städte sind besonders relevant, da die Urbanisierung Verkehrsbetriebe dazu drängt, Fahrzeuge mit hoher Kapazität einzusetzen, während Regierungen die Beteiligung der heimischen Industrie fördern. Hersteller können durch die Lokalisierung von Fahrgestellen, Partnerschaften im Karosseriebau oder Technologielizenzierung in diese Märkte einsteigen. Diese Chance erfordert eine disziplinierte Lieferantenentwicklung und Qualitätskontrolle, kann aber langfristige Flottenprogramme ermöglichen, bei denen Preissensibilität und Servicenähe entscheidend sind.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -