
アーティキュレートバス市場:規模・シェア・予測 2034
連接バス市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:連接方式別(単連接、二連接)、パワートレイン別(ディーゼル、電気、ハイブリッド)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00021950
- カテゴリー : 自動車・輸送
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 01, 2026


2025年の市場規模
224億3000 万米ドル
基準年値
2034年の予測
430億 2000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.48 %
成長率
対象市場
3,100 億米ドル
(2026年~2034年)
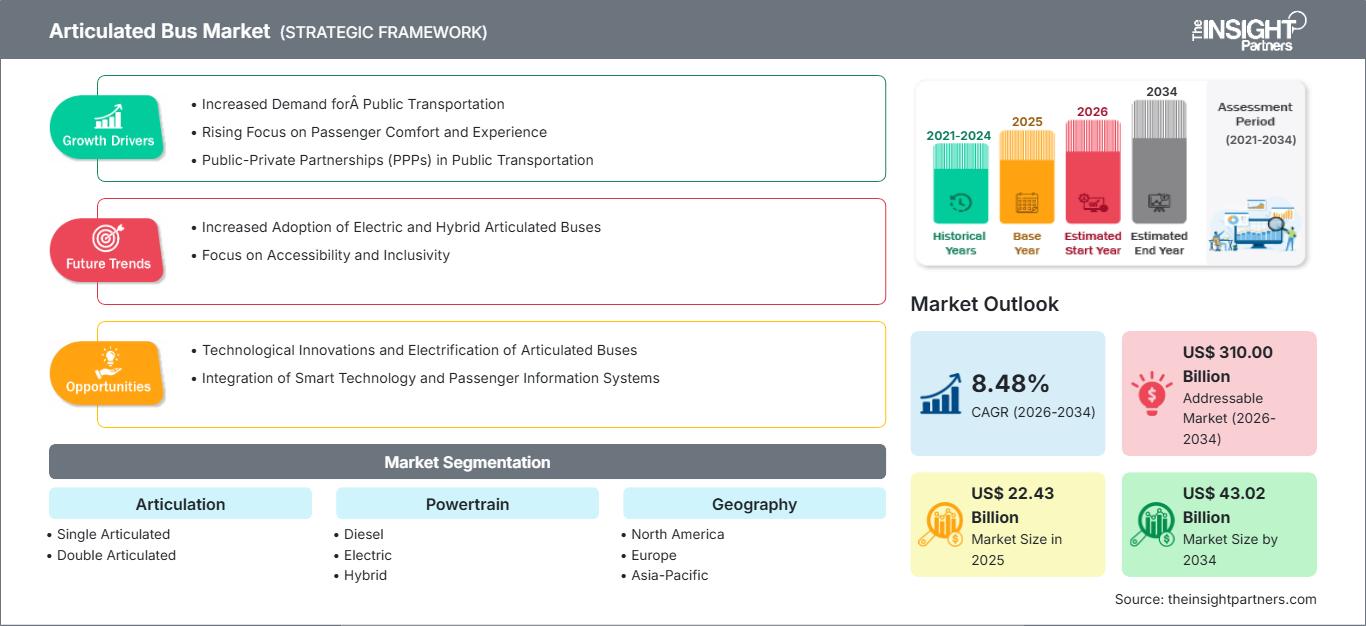
連接バス市場は、 2025年の224億3000万米ドルから2034年には430億2000万米ドルに成長すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)は8.48%となる見込みです。この市場は、大容量の都市交通車両に対する需要、回廊型交通計画の台頭、そして複数の標準車両よりも大型バスを優先する車両更新プログラムによって形成されています。
北米の連接バス市場は、バス高速輸送システムの近代化、車両近代化補助金、大都市圏における交通渋滞緩和プログラムなどを背景に、年平均成長率(CAGR)7.8~8.4%で拡大すると予測されている。特に、ピーク時の輸送能力に制約のある米国およびカナダの主要路線において、車両基地の拡張を伴わずに旅客輸送能力の向上を必要とする機関で、調達活動が最も活発化している。
連接バス市場の評価と洞察
- 北米は2025年には22~25%のシェアを占め、車両の更新、連邦政府の公共交通機関への資金援助、高容量の都市路線に支えられ、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.4%で成長すると予測されている。
- 米国は2025年には北米全体の78~82%を占め、老朽化した車両を更新する大手公共交通機関に牽引され、2026年から2034年にかけて年平均成長率(CAGR)7.6~8.2%で成長すると予測されている。
- 欧州は2025年には27~30%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)7.2~7.8%で成長すると予測されており、ドイツ、フランス、ポーランド、スペイン、英国がゼロエミッション調達をリードする見込みである。
- アジア太平洋地域は2025年には35~38%のシェアを獲得し、中国、インド、日本、韓国、オーストラリアに牽引され、2026年から2034年にかけて年平均成長率(CAGR)9.1~9.8%で成長すると予測されている。
- 最大のセグメント:シングルアーティキュレートは、2025年には市場シェアの70~74%を占め、ルートの柔軟性により、2026年から2034年の間に年平均成長率(CAGR)7.9~8.5%で成長すると予測されています。
- 高成長分野:電気自動車は2025年に24~28%の市場シェアを占め、バッテリー容量の向上に伴い、2026年から2034年の間に年平均成長率(CAGR)11.5~12.8%で成長すると予測されている。
- 詳細に分析された主要企業:AB Volvo、Ashok Leyland Limited、Scania CV AB、Solaris Bus & Coach sp. z oo、Proterra Operating Company Inc.、Ebusco Holding NV、Daimler Truck AG、Alexander Dennis Limited、New Flyer Industries Canada ULC、OTOKAR Otomotiv ve Savunma Sanayi AS
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術革新により、市場はディーゼル車中心の調達サイクルから、モジュール式バッテリー、コネクテッド診断、車両基地のエネルギー管理を中心としたプラットフォーム主導のエコシステムへと変化しつつあります。メーカーは、低床設計、軽量構造、大容量バッテリーパック、多様なドアオプションに対応するため、生産ラインを変更しています。交通機関がライフサイクルコスト、部品の入手可能性、充電機能、そして取得コストを検討する中で、サプライヤーの統合能力は、車両の性能以上に重要になってきています。
今後数年間で、購入の優先順位はアジア太平洋、ラテンアメリカ、中東の新たなBRT路線へと移行する見込みであり、一方、ヨーロッパと北米は都市部のBRT転換に注力するだろう。都市部の排出ガス規制、よりクリーンなバスへの政府資金援助、そしてインフラ整備への民間資金援助が、BRTの置き換えプロセスを加速させるのに役立つだろう。道路スペースが限られている都市部では、運転手の数を増やさずに輸送能力を高めることができる連節バスが選ばれる可能性が高い。
連接バス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 224億3000万米ドル |
| 2034年までの市場規模 | 430億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.48% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
連接バス市場分析
都市部のバス事業者は、乗客数が回復する一方で運転手不足や運行スケジュールの信頼性確保といった課題に直面しているため、連節バス市場の成長を優先的に推進している。連節バス1台で幹線ルート上の複数の標準バスを代替できるため、乗客1人あたりの労働負担を軽減できる。バリューチェーンには、シャーシサプライヤー、車体メーカー、バッテリーサプライヤー、充電システムインテグレーター、テレマティクスベンダー、車両金融会社、メンテナンスパートナーなどが含まれる。
長尺の車両フレーム、ジョイントアセンブリ、バッテリーパック、高電圧部品には専門的な生産能力が必要となるため、供給状況は依然として不安定です。標準化されたプラットフォームは市場にとって有益ですが、ドアシステム、空調パッケージ、車軸荷重、充電インターフェースなど、カスタマイズの必要性は依然として高いままです。そのため、各機関は納入スピードと現地の運用条件への技術的な適合性のバランスを取る必要に迫られています。
競争環境は、幅広い推進システムポートフォリオと信頼できるアフターサービスネットワークを持つ企業を中心に統合されつつあります。連接バス市場の分析によると、AB Volvo、Daimler Truck AG、New Flyer Industries Canada ULC、Solaris Bus & Coach sp. z oo、およびScania CV ABは電気およびハイブリッドプラットフォームを中心に位置づけられている一方、Alexander Dennis Limited、Ashok Leyland Limited、Ebusco Holding NV、Proterra Operating Company Inc.、およびOTOKAR Otomotiv ve Savunma Sanayi ASは地域および技術固有の需要に対応しています。
投資は車両本体だけでなく、充電ステーション、バッテリー監視、従業員研修、サービス契約へとシフトしている。インフラ計画と稼働保証をバスにパッケージ化できるサプライヤーは、戦略的な優位性を獲得している。連接バス市場予測によると、これは、ダウンタイムコストが車両取得コストの削減額を大幅に上回る高密度都市圏での運行において、バランスシートの健全性、現地での組立アクセス、リファレンスフリートを有利にする。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
連接バス市場:戦略的洞察
地域別分析
北米の連接バス市場
北米は2025年には22~25%のシェアを占め、2034年まで年平均成長率(CAGR)7.8~8.4%で拡大すると予測されている。連邦政府および州政府の公共交通プログラムからの資金援助により車両の更新が進められる一方、ニューヨーク、トロント、ロサンゼルス、シアトル、バンクーバーなどの都市では、鉄道拡張が費用がかさむ、あるいは遅れている路線で、引き続き大容量バスの導入が進められている。
この地域の連接バス市場におけるシェアは、成熟した調達システム、予測可能な車両交換サイクル、そして厳格なアクセシビリティ基準によって支えられています。航続距離、冬季性能、そして車両基地の制約が電動化の遅れにつながる地域では、クリーンディーゼル車の需要が依然として高いままです。充電設備を備えた高密度な交通機関ではバッテリー式電気バスの導入が進んでおり、ハイブリッド車は混合運行サイクルにおける移行オプションとして機能しています。
米国連接バス市場
2025年には北米全体の需要の78~82%を米国が占め、2026~2034年には年平均成長率(CAGR)7.6~8.2%で成長すると予測されている。大規模な交通機関は、乗客数が標準バスの定員を定期的に超える幹線道路、空港連絡線、大学路線、バス高速輸送サービス向けに、引き続き60フィートバスを調達している。
同社は、New Flyer Industries Canada ULC、Daimler Truck AG、AB Volvo関連プラットフォーム、Alexander Dennis Limited、およびProterra Operating Company Inc.を通じて強力なプレゼンスを確立しています。アプリケーションのトレンドとしては、クリーンディーゼル代替、バッテリー電気自動車のパイロットプロジェクト、および充電ステーションが利用可能なルート固有の規模拡大などが挙げられます。米国市場は、信頼性、現地サービスサポート、および資金調達規則の遵守を優先する機関が多いため、仕様重視の傾向が続いています。
欧州連接バス市場
欧州は2025年時点で27~30%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)7.2~7.8%で成長すると予測されている。ドイツは、市営バス事業者、都市部の大気汚染規制、そしてダイムラー・トラックAGによる国内でのバス供給体制により、主導的な地位を占めている。フランス、イタリア、スペイン、ポーランド、英国では、電気連節バスの調達が増加している。
英国は都市間の連携や車庫の電化を通じて、ゼロエミッションバス専用レーンの整備を進めており、特にロンドン、マンチェスター、グラスゴー、バーミンガムでそのニーズが高まっている。ドイツは電気バス、水素燃料の実証実験、そして整備体制の強化により、引き続きトップの座を維持している。フランスとスペインは、都市部の低排出ガスゾーンの整備に力を入れている。
アジア太平洋地域における連接バス市場
アジア太平洋地域は2025年には35~38%のシェアを占め、2034年まで年平均成長率(CAGR)9.1~9.8%で成長すると予測されている。中国は電気バスの製造能力が高く、都市部の交通網が発達しているため調達をリードしており、一方インドは公共調達や州レベルの交通計画を通じてバスの近代化を進めている。
日本、韓国、オーストラリアは、空港、大学、都市部といった輸送能力の高い路線で連接バスの導入を進めている。アジア太平洋地域市場は、製造拠点の現地化、バッテリーサプライチェーンの整備、都市部の交通渋滞緩和に向けた政策的関心の高まりといった恩恵を受けている。インドは、BRT(バス高速輸送システム)の拡大と都市部の車両更新が加速する中で、最も大きな成長機会を提供している。
中東・アフリカの連接バス市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)6.4~7.1%で成長すると予測されています。サウジアラビアとアラブ首長国連邦は、都市インフラ整備、空港接続、公共交通網の発展により、この技術にとって最も有力な市場となっています。南アフリカは、BRT(バス高速輸送システム)回廊ネットワークのおかげで、引き続きアフリカ最大の市場となっています。
エネルギー情勢は、地域全体の購買決定に影響を与えている。燃料経済性やインフラ整備状況がディーゼル技術の利用を現実的なものにしている地域では、ディーゼル技術が依然として主流となっているが、送電網インフラへの投資が可能な裕福な都市では、電気技術が普及しつつある。RoMEA(ルーマニア、中東、アフリカ)における需要は、今後もプロジェクト中心となるだろう。
セグメンテーション分析
発音
連接バス市場は、2026年から2034年にかけて年平均成長率(CAGR)8.0~8.6%で成長すると予測されています。このセグメントにおける連接バス市場の範囲は、路線の密度、旋回形状、車庫構成、乗客の乗降速度によって決まります。既存の路線に適合するため、単連接バスが主流となっていますが、少ない車両で最大限の輸送能力を必要とするBRTシステムでは、連接バス2台が選ばれています。
- 連接バスは、18メートルのプラットフォームがほとんどの都市部の車庫、ターミナル、旋回半径に適しており、高頻度運行の幹線路線で乗客収容能力を大幅に向上させることができるため、最も有力な選択肢となっている。
- 連接バスは、専用レーン、プラットフォームレベルでの乗降、そして非常に高いピーク時の乗車率を必要とするBRT(バス高速輸送システム)路線にとって戦略的に重要であるが、インフラや運用上の複雑さによって導入が制限されている。
パワートレイン
パワートレイン市場は、2026年から2034年にかけて年平均成長率(CAGR)8.3~8.9%で成長すると予測されています。都市が調達を排出ガス目標やライフサイクル効率と連動させるにつれ、この分野はディーゼルから電気およびハイブリッド構成へと移行しつつあります。ディーゼルは信頼性と長距離走行において依然として重要ですが、充電設備、送電網のアップグレード、バッテリー保証がサービス計画と整合している分野では、電気プラットフォームが勢いを増しています。
- ディーゼルバスは、航続距離の予測可能性、確立された整備技術、車庫改修の必要性の低さ、老朽化した大容量車両の即時交換を優先する機関において、依然として広く使用されている。
- バッテリー密度、充電の相互運用性、ゼロエミッション規制の向上に伴い、電気バスは戦略的に重要性を増しており、特に運行スケジュールが予測可能で、車庫での充電が可能な高密度路線においてその傾向が顕著である。
- ハイブリッドバスは、インフラ全体を転換することなく燃料消費量を削減することで、移行期のニーズに対応します。そのため、排出量削減目標と運行の柔軟性のバランスを取る必要がある、複数の路線を運行する事業者にとって有用です。
機会の概要
|
パワートレイン |
収益貢献 |
トレンドタグ |
導入段階 |
|
ディーゼル |
高い |
車両更新 |
成熟した |
|
電気 |
高い |
デポ充電 |
スケーリング |
|
ハイブリッド |
中くらい |
移行艦隊 |
スケーリング |
連接バス市場の成長要因と影響分析
都市回廊の高密度化とBRTの拡張
都市部の交通量増加に伴い、より多くの乗客を輸送できる一方で、運転手、道路、駐車場の数を比例して増やす必要のない車両へのニーズが高まっています。これは連節バスの強みの一つであり、地下鉄やライトレールシステムは開発コストが高く、建設期間も長いため、導入がますます困難になっています。BRT(バス高速輸送システム)の開発では、専用レーン、車外運賃徴収、プラットフォームレベルでの乗降が可能となり、鉄道並みの輸送能力を持ちながらインフラコストを削減した大型バスの導入が可能になります。そのため、車軸、連節機構、ドア設計、車内空間の耐久性に対するニーズが高まっています。
ゼロエミッション調達義務
公共交通機関の運営者は、バスの購入を都市の気候変動対策、低排出地域、大気質目標と整合させている。この動きは、特に電気連接バスの購入において顕著である。なぜなら、大容量路線は大きな認知度と排出量削減効果をもたらすからである。しかし、このプロセスには、充電器、送電網の改修、バッテリー管理、緊急対策への綿密な投資が必要となる。公共交通機関の運営者は現在、購入費用だけでなく総所有コストにも着目しており、充電インフラ全体の設計やアフターサービスを提供できる企業を優先的に選んでいる。
車両更新と信頼性向上
ほとんどの公共交通機関は、メンテナンス費用の増加、燃費の悪化、乗客体験の悪化といった問題を抱える古いバス車両を保有しています。老朽化した標準バスや連接バスの代替として最新の大容量バスを導入することで、信頼性の向上、運行中止の減少、ADA基準への準拠が保証されます。充電設備がまだ整備されていない地域では、クリーンディーゼルバスやハイブリッドバスの重要性が依然として高いため、これは電動化にとどまらない推進力となります。車両を近代化することで、交通機関はテレマティクス、予知保全、ADAS、標準化されたスペアパーツプログラムを導入することもできます。市場への影響としては、推進システムの種類による需要が常にある一方で、当面の調達は実績のあるプラットフォームに重点が置かれることが挙げられます。
連接バス市場の将来動向
ソフトウェア定義のフリート運用
連接バス市場の次の段階のトレンドは、車両、充電器、車庫、および制御センターを接続するソフトウェア定義のフリート運用によって形成されるでしょう。運行事業者は、リアルタイムのバッテリー状態、乗客数、運転手の行動、およびルートのエネルギーデータを使用して、スケジュールとメンテナンス期間を調整します。これにより、調達は静的な車両仕様への依存度が低下し、データの相互運用性、サイバーセキュリティ、およびフリート管理の統合への依存度が高まります。オープンな診断、予測保守ツール、およびエネルギー最適化プラットフォームを提供するサプライヤーは、入札において影響力を増すでしょう。このトレンドはまた、稼働時間、充電の可用性、および運用コストのパフォーマンスが測定可能な商業的コミットメントとなる成果ベースの契約を促進します。
高容量電気BRTプラットフォーム
バッテリー技術の進歩により稼働サイクルが長くなり、機会充電がより一般的になるにつれて、電気BRTプラットフォームは試験プロジェクトから路線全体への導入へと移行すると予想されます。この傾向は、乗客数の多い幹線路線を走る連接バスや長尺連接バスにおいて最も顕著です。メーカーは、軽量設計、熱管理システム、バッテリーパックの容量最大化、頻繁な発進・停止に適した回生ブレーキ技術の開発に注力するでしょう。都市は、既存の車両基地やターミナルを車両の要件に合わせて改修するのではなく、これらの車両に対応できるよう、新たな車両基地やターミナルの建設計画を始めるでしょう。
連接バス市場の機会
統合型車両基地電化サービス
連接式電気バスを、車庫インフラ、充電器、エネルギー管理ソフトウェア、ネットワーク統合、メンテナンス技術とセットで提供する機会があります。多くの自治体はバスの電動化の必要性を認識していますが、電力供給、充電器の使用、運行スケジュールに関する導入リスクを抱えています。こうした課題を最小限に抑えるベンダーは、バリューチェーンの上位に位置し、車両のみを販売するベンダーよりも多くの利益を確保できます。電力会社、充電器サプライヤー、インフラ開発者との連携は、購入プロセスを迅速化するのに役立ちます。このような機会は、資金は存在するものの導入に課題を抱える北米とヨーロッパにおいて特に重要です。
新興回廊向けの地域密着型製造
新興市場は、BRT、空港、都市圏フィーダー路線向けの連接バスの現地生産を実現する現実的な機会を提供します。現地生産は、輸入リスクの低減、公共入札への参加資格の向上、サービス部品の迅速な入手を可能にします。インド、東南アジア、湾岸諸国、そして一部のアフリカの都市は、都市化が進み、各機関が高容量車両への移行を迫られる一方で、政府が国内産業の参画を求めていることから、特に注目に値します。メーカーは、シャーシの現地生産、車体製造におけるパートナーシップ、または技術ライセンス供与を通じて参入できます。この機会を実現するには、規律あるサプライヤー開発と品質管理が不可欠ですが、価格感度とサービス拠点の近接性が決定的な要素となる長期的な車両計画を実現できる可能性があります。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -