
Mercado de autobuses articulados: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de autobuses articulados y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por articulación (articulación simple, doble articulación); sistema de propulsión (diésel, eléctrico, híbrido) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00021950
- Categoría : Automoción y transporte
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 01, 2026


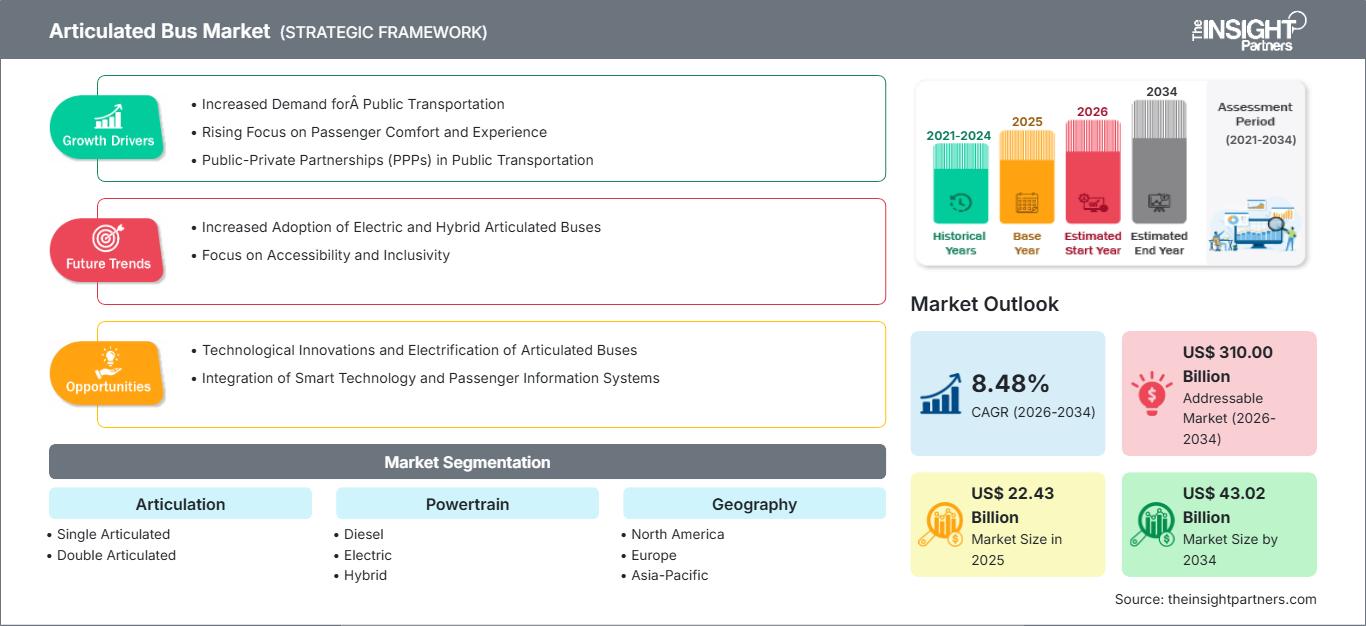
Tamaño del mercado en 2025
22.430 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
43.020 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,48 %
Índice de crecimiento
Mercado potencial
310.000 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de autobuses articulados crezca de 22.430 millones de dólares en 2025 a 43.020 millones de dólares en 2034 , registrando una tasa de crecimiento anual compuesta (TCAC) del 8,48% durante el período 2026-2034 . El mercado está siendo moldeado por la demanda de vehículos de transporte urbano de alta capacidad, la creciente planificación de la movilidad basada en corredores y los programas de renovación de flotas que priorizan los autobuses más grandes sobre las unidades estándar múltiples.
Se prevé que el mercado de autobuses articulados en Norteamérica crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 7,8 % y el 8,4 %, impulsado por las mejoras en el transporte público rápido, las subvenciones para la modernización de flotas y los programas de mitigación de la congestión en las grandes áreas metropolitanas. La demanda es mayor en aquellos lugares donde las agencias requieren un mayor flujo de pasajeros sin ampliar la superficie de las cocheras, especialmente en los corredores de Estados Unidos y Canadá que enfrentan limitaciones de capacidad en las horas pico.
Análisis y perspectivas del mercado de autobuses articulados
- América del Norte representó entre el 22 % y el 25 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,4 % entre 2026 y 2034, gracias a la renovación de la flota, la financiación federal para el transporte público y las rutas urbanas de alta capacidad.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,2 % entre 2026 y 2034, impulsado por las grandes agencias de transporte público que están reemplazando sus flotas obsoletas.
- Europa ostentaba una cuota de mercado del 27-30% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2-7,8% entre 2026 y 2034, con Alemania, Francia, Polonia, España y el Reino Unido a la cabeza en la contratación de productos de cero emisiones.
- La región de Asia-Pacífico acaparó entre el 35 % y el 38 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,1 % al 9,8 % entre 2026 y 2034, impulsada por China, India, Japón, Corea del Sur y Australia.
- Segmento más grande: Los camiones articulados simples representaron entre el 70 % y el 74 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7,9 % al 8,5 % entre 2026 y 2034 debido a la flexibilidad de las rutas.
- Segmento de alto crecimiento: Los vehículos eléctricos representaron entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 11,5 % al 12,8 % entre 2026 y 2034 a medida que mejore la capacidad de las baterías.
- Empresas clave analizadas en detalle : AB Volvo, Ashok Leyland Limited, Scania CV AB, Solaris Bus & Coach sp. z oo, Proterra Operating Company Inc., Ebusco Holding NV, Daimler Truck AG, Alexander Dennis Limited, New Flyer Industries Canada ULC, OTOKAR Otomotiv ve Savunma Sanayi AS
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La migración tecnológica está transformando el mercado, pasando de un ciclo de adquisición centrado en el diésel a un ecosistema basado en plataformas, con baterías modulares, diagnósticos conectados y gestión energética en depósitos. Los fabricantes están modificando sus líneas de producción para adaptarse a diseños de piso bajo, construcción ligera, baterías de mayor capacidad y diversas opciones de puertas. A medida que las agencias de transporte público analizan los costos del ciclo de vida, la disponibilidad de repuestos y la capacidad de carga, además del costo de adquisición, la capacidad de integración de los proveedores cobra mayor importancia que las capacidades del vehículo.
En los próximos años, es probable que las prioridades de compra se orienten hacia los nuevos corredores BRT en Asia Pacífico, Latinoamérica y Oriente Medio, mientras que Europa y Norteamérica se concentrarán en la reconversión de infraestructuras urbanas. La regulación gubernamental de las emisiones urbanas, la financiación pública para autobuses más limpios y la inversión privada en infraestructuras contribuirán a acelerar el proceso de sustitución. Las zonas urbanas con espacio vial limitado probablemente optarán por autobuses articulados, ya que este diseño aumenta la capacidad sin incrementar el número de conductores.
Alcance del informe de mercado de autobuses articulados
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 22.430 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 43.020 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,48% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de autobuses articulados
Los operadores urbanos están priorizando el crecimiento del mercado de autobuses articulados debido a la recuperación del volumen de pasajeros, mientras que las agencias se enfrentan a la escasez de conductores y a la necesidad de cumplir con los plazos establecidos. Un autobús articulado puede reemplazar a varios autobuses convencionales en las rutas principales, lo que reduce la carga de trabajo por pasajero. La cadena de valor incluye proveedores de chasis, fabricantes de carrocerías, proveedores de baterías, integradores de carga, proveedores de telemática, financiadores de flotas y socios de mantenimiento.
La dinámica de la oferta sigue siendo irregular debido a que los chasis largos de los vehículos, los conjuntos de juntas, los paquetes de baterías y los componentes de alto voltaje requieren capacidad especializada. El mercado se beneficia de las plataformas estandarizadas, pero la personalización sigue siendo alta en sistemas de puertas, paquetes de climatización, cargas por eje e interfaces de carga. Por lo tanto, las agencias buscan un equilibrio entre la velocidad de entrega y la adecuación técnica a las condiciones operativas locales.
El entorno competitivo se está consolidando en torno a empresas con amplias carteras de sistemas de propulsión y redes de servicio posventa fiables. El análisis del mercado de autobuses articulados muestra que AB Volvo, Daimler Truck AG, New Flyer Industries Canada ULC, Solaris Bus & Coach sp. z oo y Scania CV AB se están posicionando en torno a plataformas eléctricas e híbridas, mientras que Alexander Dennis Limited, Ashok Leyland Limited, Ebusco Holding NV, Proterra Operating Company Inc. y OTOKAR Otomotiv ve Savunma Sanayi AS atienden a la demanda regional y tecnológicamente específica.
La inversión se está extendiendo más allá de los vehículos hacia estaciones de carga, monitoreo de baterías, capacitación de personal y contratos de servicio. Los proveedores que ofrecen autobuses con planificación de infraestructura y garantías de disponibilidad están ganando ventaja estratégica. Esto favorece la solidez financiera, el acceso a ensamblaje local y las flotas de referencia en operaciones metropolitanas de alta densidad, donde los costos por tiempo de inactividad son considerablemente mayores que los ahorros en la adquisición de vehículos, según el pronóstico del mercado de autobuses articulados .
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de autobuses articulados: Perspectivas estratégicas
Perspectivas regionales
Mercado de autobuses articulados de Norteamérica
América del Norte representó entre el 22 % y el 25 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,4 % hasta 2034. La financiación de los programas de transporte público federales y provinciales respalda la renovación de la flota, mientras que ciudades como Nueva York, Toronto, Los Ángeles, Seattle y Vancouver siguen desplegando autobuses de alta capacidad en corredores donde la expansión del ferrocarril es costosa o se retrasa.
La cuota de mercado de autobuses articulados en la región se sustenta en sistemas de adquisición consolidados, ciclos de reemplazo predecibles y estándares de accesibilidad rigurosos. Los pedidos de vehículos diésel limpios siguen siendo relevantes allí donde la autonomía, el rendimiento en invierno y las limitaciones de las cocheras ralentizan la electrificación. La adopción de vehículos eléctricos de batería está creciendo en agencias con alta densidad de tráfico y planes de recarga, mientras que las plataformas híbridas sirven como opciones de transición para ciclos de trabajo mixtos.
Mercado de autobuses articulados de EE. UU.
En 2025, Estados Unidos representó entre el 78 % y el 82 % de la demanda norteamericana, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,2 % durante el período 2026-2034. Las grandes agencias siguen adquiriendo autobuses de 18 metros (60 pies) para corredores de alta densidad de tráfico, conexiones con aeropuertos, rutas universitarias y servicios de autobús de tránsito rápido, donde la afluencia de pasajeros supera habitualmente la capacidad estándar de los autobuses.
La presencia de la compañía es sólida a través de New Flyer Industries Canada ULC, Daimler Truck AG, las plataformas relacionadas con AB Volvo, Alexander Dennis Limited y Proterra Operating Company Inc. Las tendencias de aplicación incluyen la sustitución de diésel limpio, proyectos piloto de vehículos eléctricos de batería y la ampliación de escala específica para cada ruta donde hay estaciones de carga disponibles. El mercado estadounidense sigue estando muy orientado a las especificaciones, ya que las agencias priorizan la fiabilidad, el soporte técnico local y el cumplimiento de las normas de financiación.
Mercado europeo de autobuses articulados
Europa representó entre el 27 % y el 30 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 7,8 % entre 2026 y 2034. Alemania lidera el mercado gracias a los operadores de autobuses municipales, la normativa sobre la calidad del aire en las ciudades y la disponibilidad de autobuses de Daimler Truck AG en el país. Se observa un aumento en la adquisición de autobuses articulados eléctricos en Francia, Italia, España, Polonia y el Reino Unido.
El Reino Unido avanza en la creación de corredores de autobuses de cero emisiones mediante la colaboración entre ciudades y la electrificación de depósitos, y la necesidad se concentra principalmente en Londres, Manchester, Glasgow y Birmingham. Alemania sigue a la cabeza gracias a la combinación de autobuses eléctricos, proyectos piloto de hidrógeno y ecosistemas de mantenimiento. Francia y España se inclinan más por las zonas urbanas de bajas emisiones.
Mercado de autobuses articulados en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 35 % y el 38 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,1 % al 9,8 % hasta 2034. China lidera las adquisiciones debido a su gran capacidad de fabricación de autobuses eléctricos y a sus densos corredores de transporte urbano, mientras que India está impulsando la modernización de los autobuses mediante la contratación pública y los planes de movilidad a nivel estatal.
Japón, Corea del Sur y Australia están adoptando vehículos articulados en rutas aeroportuarias, universitarias y metropolitanas que requieren mayor capacidad de transporte. El mercado de Asia-Pacífico se beneficia de la localización de la fabricación, las cadenas de suministro de baterías y el interés político en reducir la congestión urbana. India ofrece la mayor oportunidad de crecimiento incremental a medida que se acelera la expansión del BRT y la renovación de la flota urbana.
Mercado de autobuses articulados de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto (CAGR) del 6,4 % al 7,1 % durante el periodo 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos han sido los mercados más destacados para esta tecnología gracias a sus proyectos de infraestructura urbana, la conectividad aeroportuaria y el desarrollo de su red de transporte público. Sudáfrica continúa siendo el principal mercado africano debido a su red de corredores BRT.
El contexto energético influye en las decisiones de compra en toda la región. El uso de la tecnología diésel sigue predominando donde la economía del combustible y la infraestructura lo hacen viable, pero la tecnología eléctrica está ganando terreno en las ciudades más prósperas que pueden invertir en infraestructura de red. La demanda de RoMEA seguirá estando orientada a proyectos.
Análisis de segmentación
Articulación
Se prevé que la articulación de autobuses crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 8,6 % durante el periodo 2026-2034. El alcance del mercado de autobuses articulados en este segmento se define por la densidad de los corredores, la geometría de los giros, la configuración de las cocheras y la velocidad de embarque de pasajeros. Las unidades individuales predominan porque se adaptan a las rutas existentes, mientras que los autobuses articulados dobles se eligen para sistemas BRT que requieren la máxima capacidad con menos vehículos.
- Los autobuses articulados de una sola vía ocupan la posición más ventajosa, ya que sus plataformas de 18 metros se adaptan a la mayoría de las cocheras, terminales y radios de giro urbanos, al tiempo que ofrecen un aumento significativo en la capacidad de pasajeros en las rutas troncales de alta frecuencia.
- Los autobuses de doble articulación son estratégicamente importantes para los corredores BRT con carriles exclusivos, acceso a nivel de andén y cargas máximas muy elevadas, pero su adopción está limitada por la infraestructura y la complejidad operativa.
Tren motriz
Se prevé que el sector de los sistemas de propulsión crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,3 % al 8,9 % durante el periodo 2026-2034. Este segmento está pasando del diésel a las configuraciones eléctricas e híbridas, a medida que las ciudades vinculan la adquisición de vehículos con los objetivos de emisiones y la eficiencia del ciclo de vida. El diésel sigue siendo relevante por su fiabilidad y para rutas largas, pero las plataformas eléctricas están ganando terreno en entornos donde la carga, las mejoras de la red eléctrica y las garantías de las baterías se alinean con la planificación del servicio.
- Los autobuses diésel siguen utilizándose ampliamente en aquellos lugares donde las agencias priorizan la autonomía predecible, las habilidades de mantenimiento establecidas, las menores necesidades de conversión de depósitos y la sustitución inmediata de flotas antiguas de alta capacidad.
- Los autobuses eléctricos están adquiriendo una importancia estratégica a medida que mejoran la densidad de las baterías, la interoperabilidad de la carga y las normativas de cero emisiones, especialmente en rutas concurridas con horarios predecibles y puntos de recarga en las cocheras.
- Los autobuses híbridos satisfacen las necesidades de transición al reducir el consumo de combustible sin necesidad de una conversión completa de la infraestructura, lo que los hace útiles para las agencias de transporte con rutas mixtas que buscan equilibrar los objetivos de emisiones y la flexibilidad operativa.
Resumen de la oportunidad
|
Tren motriz |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Diesel |
Alto |
Renovación de la flota |
Maduro |
|
Eléctrico |
Alto |
Cobro en depósito |
Escalada |
|
Híbrido |
Medio |
Flota de transición |
Escalada |
Factores que impulsan el crecimiento del mercado de autobuses articulados y análisis de su impacto
Densificación de corredores urbanos y expansión del BRT
El auge de los corredores urbanos densos genera una mayor necesidad de vehículos con mayor capacidad de pasajeros, sin requerir un número proporcional de conductores, carreteras o aparcamientos. Esta es una de las ventajas de los autobuses articulados, ya que la implementación de sistemas de metro o tren ligero se vuelve cada vez más compleja debido a su elevado coste de desarrollo y los largos periodos de construcción. El desarrollo de los BRT permite el uso de carriles exclusivos, el pago de tarifas fuera del vehículo y el acceso a nivel de andén, lo que posibilita autobuses más grandes con capacidad similar a la del ferrocarril, pero con un menor coste de infraestructura. Esto conlleva una mayor necesidad de durabilidad en los ejes, la articulación, el diseño de las puertas y el espacio interior.
Mandatos de contratación pública con cero emisiones
Los operadores de transporte público están alineando la compra de autobuses con las políticas de cambio climático de las ciudades, las zonas de bajas emisiones y los objetivos de calidad del aire. Esta tendencia es especialmente relevante para la compra de autobuses eléctricos articulados, ya que las rutas de gran capacidad generan una visibilidad significativa y reducen las emisiones. Sin embargo, el proceso implica una inversión bien planificada en cargadores, modificaciones de la red eléctrica, supervisión de las baterías y medidas de emergencia. Los operadores públicos ahora consideran el costo total de propiedad, en lugar de solo el costo de compra, lo que implica priorizar a las empresas que pueden ayudar en el diseño de toda la infraestructura de carga y brindar servicios posventa.
Sustitución de la flota y modernización de la fiabilidad
La mayoría de las empresas de transporte público cuentan con flotas de autobuses antiguas que experimentan crecientes gastos de mantenimiento, bajo rendimiento de combustible y una experiencia deficiente para los pasajeros. Los autobuses modernos de alta capacidad, como reemplazo de los autobuses estándar y articulados obsoletos, garantizan mayor confiabilidad, menos cancelaciones de rutas y el cumplimiento de las normas ADA. Este es un factor clave que va más allá de la electrificación debido a la continua relevancia de los autobuses diésel limpios e híbridos, donde aún no existen instalaciones de carga. Las flotas modernizadas también pueden ayudar a las agencias a adoptar la telemática, el mantenimiento predictivo, los sistemas ADAS y un programa estandarizado de repuestos. Las implicaciones del mercado incluyen una demanda constante por tipo de sistema de propulsión, mientras que la adquisición inmediata se centra en plataformas probadas.
Tendencias futuras del mercado de autobuses articulados
Operaciones de flota definidas por software
La próxima fase de las tendencias del mercado de autobuses articulados estará marcada por las operaciones de flota definidas por software, que conectan vehículos, cargadores, depósitos y centros de control. Los operadores utilizarán datos en tiempo real sobre el estado de la batería, la ocupación de pasajeros, el comportamiento del conductor y el consumo energético de las rutas para ajustar los horarios y las ventanas de mantenimiento. Esto hará que la adquisición dependa menos de las especificaciones estáticas de los vehículos y más de la interoperabilidad de datos, la ciberseguridad y la integración de la gestión de flotas. Los proveedores que ofrezcan diagnósticos abiertos, herramientas de mantenimiento predictivo y plataformas de optimización energética ganarán influencia en las licitaciones. Esta tendencia también fomentará los contratos basados en resultados, donde el tiempo de actividad, la disponibilidad de carga y el rendimiento de los costes operativos se conviertan en compromisos comerciales medibles.
Plataformas BRT eléctricas de alta capacidad
Se prevé que las plataformas de BRT eléctricas pasen de ser proyectos piloto a instalaciones a lo largo de todo el corredor, a medida que las tecnologías de baterías permitan ciclos de trabajo más prolongados y la carga de oportunidad se generalice. Esta tendencia es más evidente en el caso de los autobuses articulados dobles y simples largos que prestan servicio en líneas principales con alta ocupación. Los esfuerzos de los fabricantes se centrarán en diseños ligeros, sistemas de gestión térmica, maximización de la capacidad de las baterías y tecnología de frenado regenerativo adecuada para arranques y paradas frecuentes. Las ciudades comenzarán a planificar sus cocheras y terminales para dar cabida a estos vehículos, en lugar de modificar las existentes para adaptarlas a sus necesidades.
Oportunidades de mercado para autobuses articulados
Servicios integrados de electrificación de depósitos
Existe la oportunidad de ofrecer autobuses eléctricos articulados en paquetes que incluyan infraestructura de cocheras, cargadores, software de gestión energética, integración de red y servicios de mantenimiento. Muchos municipios reconocen la importancia de electrificar sus autobuses, pero se enfrentan a riesgos en su implementación relacionados con el suministro eléctrico, el uso de cargadores y la programación. Los proveedores que minimicen estas dificultades ascenderán en la cadena de valor y obtendrán mayores beneficios que quienes solo venden vehículos. La cooperación con empresas de servicios públicos, proveedores de cargadores y desarrolladores de infraestructura puede agilizar el proceso de compra. Esta oportunidad es especialmente relevante en Norteamérica y Europa, donde existen fondos, pero la implementación presenta dificultades.
Fabricación localizada para corredores emergentes
Los mercados emergentes ofrecen una oportunidad práctica para el ensamblaje local de autobuses articulados que prestan servicio en rutas de BRT, aeropuertos y transporte metropolitano. La producción local puede reducir la dependencia de las importaciones, mejorar la elegibilidad para licitaciones públicas y facilitar el acceso a repuestos. India, el sudeste asiático, el Golfo Pérsico y algunas ciudades africanas son especialmente relevantes, ya que la urbanización impulsa a las agencias hacia vehículos de alta capacidad, mientras que los gobiernos buscan la participación de la industria nacional. Los fabricantes pueden acceder a estos mercados mediante la localización de chasis, alianzas para la fabricación de carrocerías o licencias de tecnología. Esta oportunidad requiere un desarrollo de proveedores riguroso y un estricto control de calidad, pero puede impulsar programas de flotas a largo plazo donde la sensibilidad al precio y la proximidad del servicio son factores decisivos.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -