
Marché des bus articulés : taille, part de marché et prévisions 2034
Taille et prévisions du marché des autobus articulés (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par type d’articulation (simple articulation, double articulation) ; motorisation (diesel, électrique, hybride) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00021950
- Catégorie : Automobile et transport
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 01, 2026


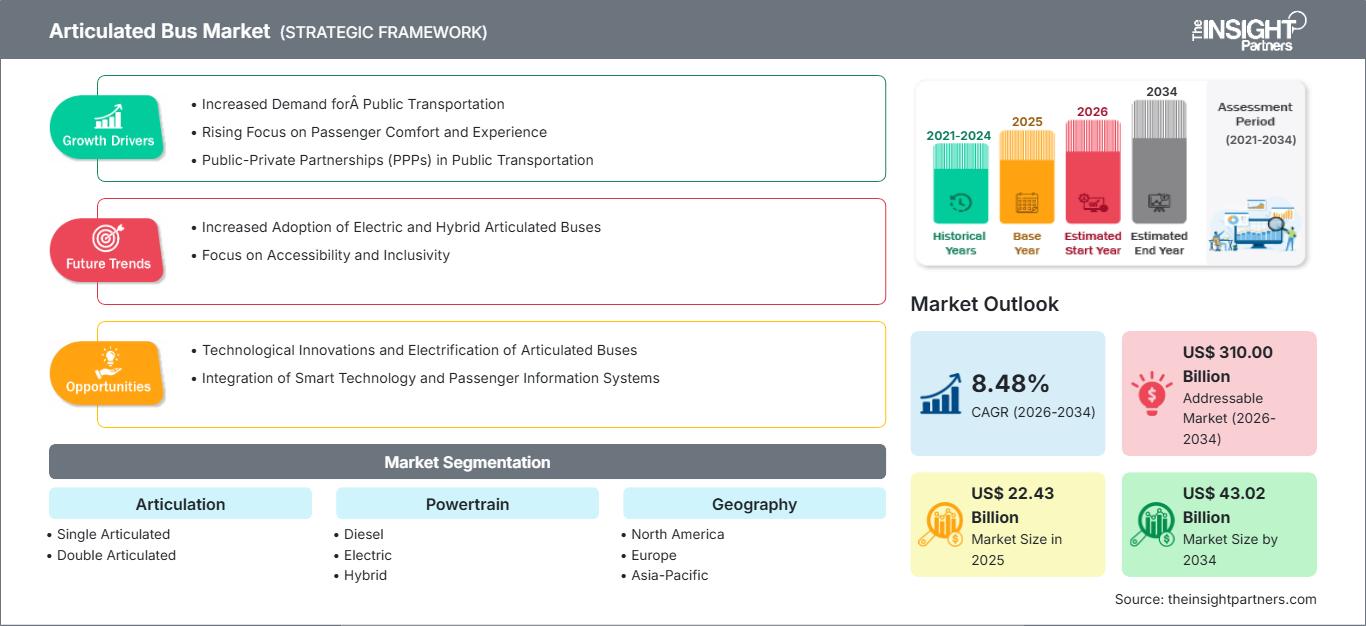
Taille du marché en 2025
22,43 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
43,02 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
8,48 %
taux de croissance
Marché adressable
310 milliards de dollars US
(2026-2034)
Le marché des autobus articulés devrait passer de 22,43 milliards de dollars US en 2025 à 43,02 milliards de dollars US en 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 8,48 % entre 2026 et 2034. Cette croissance est portée par la demande croissante de véhicules de transport urbain à grande capacité, le développement de la planification de la mobilité par corridors et les programmes de renouvellement de flottes privilégiant les autobus de grande capacité plutôt que plusieurs unités standard.
Le marché nord-américain des autobus articulés devrait croître à un taux de croissance annuel composé (TCAC) estimé entre 7,8 % et 8,4 %, grâce à la modernisation des réseaux de bus à haut niveau de service (BHNS), aux subventions pour la modernisation des flottes et aux programmes de réduction de la congestion dans les grandes métropoles. La demande est la plus forte lorsque les agences ont besoin d'augmenter le nombre de passagers transportés sans agrandir leurs dépôts, notamment sur les axes routiers américains et canadiens confrontés à des problèmes de capacité aux heures de pointe.
Analyse et perspectives du marché des autobus articulés
- L'Amérique du Nord représentait une part de 22 à 25 % en 2025 et devrait croître à un TCAC de 7,8 à 8,4 % entre 2026 et 2034, grâce au renouvellement des flottes, au financement fédéral des transports en commun et aux lignes urbaines à haute capacité.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 7,6 à 8,2 % entre 2026 et 2034, principalement grâce au remplacement des flottes vieillissantes par les grandes agences de transport en commun.
- L’Europe détenait une part de marché de 27 à 30 % en 2025 et devrait connaître une croissance annuelle composée de 7,2 à 7,8 % entre 2026 et 2034, l’Allemagne, la France, la Pologne, l’Espagne et le Royaume-Uni étant en tête des achats zéro émission.
- La région Asie-Pacifique a capté une part de marché de 35 à 38 % en 2025 et devrait connaître une croissance annuelle composée de 9,1 à 9,8 % entre 2026 et 2034, tirée par la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie.
- Segment le plus important : Les autobus articulés simples détenaient 70 à 74 % de parts de marché en 2025 et devraient croître à un TCAC de 7,9 à 8,5 % entre 2026 et 2034 grâce à la flexibilité des itinéraires.
- Segment à forte croissance : L'électrique détenait une part de marché de 24 à 28 % en 2025 et devrait croître à un TCAC de 11,5 à 12,8 % entre 2026 et 2034 à mesure que la capacité des batteries s'améliore.
- Principales entreprises analysées en détail : AB Volvo, Ashok Leyland Limited, Scania CV AB, Solaris Bus & Coach sp. z oo, Proterra Operating Company Inc., Ebusco Holding NV, Daimler Truck AG, Alexander Dennis Limited, New Flyer Industries Canada ULC, OTOKAR Otomotiv ve Savunma Sanayi AS
Source: Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique transforme le marché, passant d'un cycle d'approvisionnement centré sur le diesel à un écosystème piloté par des plateformes, articulé autour de batteries modulaires, de diagnostics connectés et d'une gestion énergétique optimisée des dépôts. Les constructeurs adaptent leurs lignes de production pour intégrer des châssis surbaissés, des constructions légères, des batteries plus performantes et diverses options de portes. Face à l'analyse des coûts du cycle de vie, de la disponibilité des pièces détachées et des capacités de recharge, en plus du coût d'acquisition, les sociétés de transport privilégient l'intégration des fournisseurs aux seules caractéristiques techniques des véhicules.
Dans les prochaines années, les priorités d'achat devraient se déplacer vers les nouveaux corridors de bus à haut niveau de service (BHNS) en Asie-Pacifique, en Amérique latine et au Moyen-Orient, tandis que l'Europe et l'Amérique du Nord se concentreront sur la conversion des infrastructures urbaines. La réglementation gouvernementale des émissions urbaines, le financement public de bus plus propres et les investissements privés dans les infrastructures contribueront à accélérer le processus de remplacement. Les zones urbaines où l'espace routier est limité privilégieront probablement les bus articulés, car ce type de bus permet d'accroître la capacité sans augmenter le nombre de conducteurs.
Portée du rapport sur le marché des autobus articulés
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 22,43 milliards de dollars américains |
| Taille du marché d'ici 2034 | 43,02 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,48% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des autobus articulés
Les opérateurs urbains privilégient la croissance du marché des autobus articulés, car le trafic passagers se redresse tandis que les agences sont confrontées à une pénurie de conducteurs et à des objectifs de ponctualité. Un seul autobus articulé peut remplacer plusieurs autobus classiques sur les grands axes, réduisant ainsi le coût du transport par passager. La chaîne de valeur comprend les fournisseurs de châssis, les carrossiers, les fournisseurs de batteries, les intégrateurs de systèmes de recharge, les fournisseurs de solutions télématiques, les sociétés de financement de flottes et les partenaires de maintenance.
La dynamique de l'offre demeure inégale car les châssis longs, les ensembles de joints, les batteries et les composants haute tension nécessitent des capacités spécialisées. Le marché bénéficie de plateformes standardisées, mais la personnalisation reste importante pour les systèmes de portes, les packs de climatisation, les charges par essieu et les interfaces de recharge. Les agences doivent donc trouver un équilibre entre rapidité de livraison et adéquation technique aux conditions d'exploitation locales.
Le marché des autobus articulés se concentre désormais autour d'entreprises disposant d'une large gamme de motorisations et de réseaux après-vente fiables. L' analyse du marché montre qu'AB Volvo, Daimler Truck AG, New Flyer Industries Canada ULC, Solaris Bus & Coach sp. z oo et Scania CV AB se positionnent sur les plateformes électriques et hybrides, tandis qu'Alexander Dennis Limited, Ashok Leyland Limited, Ebusco Holding NV, Proterra Operating Company Inc. et OTOKAR Otomotiv ve Savunma Sanayi AS répondent à des demandes régionales et technologiques spécifiques.
Les investissements ne se limitent plus aux véhicules et s'étendent désormais aux stations de recharge, à la surveillance des batteries, à la formation du personnel et aux contrats de service. Les fournisseurs capables de proposer des solutions complètes incluant la planification des infrastructures et des garanties de disponibilité pour les autobus bénéficient d'un avantage stratégique. Ceci favorise la solidité financière, l'accès aux sites d'assemblage locaux et la constitution de flottes de référence dans les zones métropolitaines à forte densité de trafic, où les coûts d'immobilisation sont nettement supérieurs aux économies réalisées sur l'acquisition de véhicules, selon les prévisions du marché des autobus articulés .
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des autobus articulés : Perspectives stratégiques
Perspectives régionales
marché des autobus articulés en Amérique du Nord
L’Amérique du Nord représentait une part de 22 à 25 % en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,4 % jusqu’en 2034. Le financement des programmes de transport en commun fédéraux et provinciaux soutient le renouvellement des flottes, tandis que des villes comme New York, Toronto, Los Angeles, Seattle et Vancouver continuent de déployer des autobus à grande capacité sur les corridors où l’expansion du réseau ferroviaire est coûteuse ou retardée.
La part de marché des autobus articulés dans la région est maintenue par des systèmes d'approvisionnement éprouvés, des cycles de remplacement prévisibles et des normes d'accessibilité rigoureuses. Les commandes de véhicules diesel propres restent pertinentes là où l'autonomie, les performances hivernales et les contraintes des dépôts freinent l'électrification. L'adoption des véhicules électriques à batterie progresse dans les réseaux denses disposant de plans de recharge, tandis que les plateformes hybrides constituent des solutions de transition pour les cycles d'utilisation mixtes.
Marché américain des autobus articulés
Les États-Unis représentaient 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 7,6 à 8,2 % entre 2026 et 2034. Les grandes agences continuent d'acquérir des autobus de 18 mètres pour les axes à fort trafic, les liaisons aéroportuaires, les lignes universitaires et les services de bus à haut niveau de service où la fréquentation dépasse régulièrement la capacité des autobus standards.
La présence de l'entreprise est forte grâce à New Flyer Industries Canada ULC, Daimler Truck AG, les plateformes liées à AB Volvo, Alexander Dennis Limited et Proterra Operating Company Inc. Les tendances en matière d'applications incluent le remplacement des véhicules diesel propres, les projets pilotes de véhicules électriques à batterie et l'adaptation des itinéraires aux besoins spécifiques des clients disposant d'un service de recharge en dépôt. Le marché américain demeure fortement axé sur les spécifications, car les organismes privilégient la fiabilité, le soutien local du service après-vente et le respect des règles de financement.
Marché européen des autobus articulés
L'Europe détenait une part de marché de 27 à 30 % en 2025 et devrait connaître une croissance annuelle composée de 7,2 à 7,8 % entre 2026 et 2034. L'Allemagne occupe la première place grâce à ses opérateurs de bus municipaux, à sa réglementation sur la qualité de l'air urbain et à la disponibilité des bus de Daimler Truck AG sur son territoire. On observe une augmentation des acquisitions de bus articulés électriques en France, en Italie, en Espagne, en Pologne et au Royaume-Uni.
Le Royaume-Uni progresse dans le développement de corridors de bus zéro émission grâce à la collaboration entre les villes et à l'électrification des dépôts. Les besoins se font principalement sentir à Londres, Manchester, Glasgow et Birmingham. L'Allemagne reste en tête grâce à sa combinaison de bus électriques, de projets pilotes d'hydrogène et d'écosystèmes de maintenance. La France et l'Espagne privilégient quant à elles les zones urbaines à faibles émissions.
Marché des autobus articulés de la région Asie-Pacifique
La région Asie-Pacifique représentait 35 à 38 % du marché en 2025 et devrait connaître une croissance annuelle composée de 9,1 à 9,8 % jusqu'en 2034. La Chine domine les achats grâce à son importante capacité de production d'autobus électriques et à ses denses réseaux de transport urbain, tandis que l'Inde accélère la modernisation de son parc d'autobus par le biais de marchés publics et de programmes de mobilité au niveau des États.
Le Japon, la Corée du Sud et l'Australie adoptent les véhicules articulés pour répondre aux besoins de débit accru des liaisons aéroportuaires, universitaires et métropolitaines. Le marché de la région Asie-Pacifique bénéficie de la localisation de la production, des chaînes d'approvisionnement en batteries et d'une volonté politique de réduire la congestion urbaine. L'Inde offre le plus fort potentiel de croissance, grâce à l'accélération du développement des bus à haut niveau de service (BHNS) et du renouvellement des flottes urbaines.
Marché des autobus articulés au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 6,4 % à 7,1 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis constituent les marchés les plus importants pour cette technologie, grâce à leurs projets d'infrastructures urbaines, à la connectivité de leurs aéroports et au développement de leurs réseaux de transports publics. L'Afrique du Sud demeure le principal marché africain, notamment grâce à son réseau de bus à haut niveau de service (BHNS).
Le contexte énergétique influence les décisions d'achat dans toute la région. L'utilisation du diesel reste prédominante là où le coût du carburant et les infrastructures le rendent viable, mais l'électrique gagne du terrain dans les villes les plus riches qui peuvent investir dans les réseaux électriques. La demande en provenance du Moyen-Orient, d'Afrique et du Nord (RoMEA) restera axée sur les projets.
Analyse de segmentation
Articulation
Le marché des bus articulés devrait connaître une croissance annuelle composée de 8,0 à 8,6 % entre 2026 et 2034. Ce marché est défini par la densité des corridors, la géométrie des virages, la configuration des dépôts et la rapidité d'embarquement des passagers. Les bus simples dominent car ils s'adaptent aux itinéraires existants, tandis que les bus articulés doubles sont privilégiés pour les systèmes de bus à haut niveau de service (BHNS) qui nécessitent une capacité maximale avec un nombre réduit de véhicules.
- Les autobus articulés simples occupent la position la plus avantageuse car leurs quais de 18 mètres conviennent à la plupart des dépôts urbains, des terminaux et des rayons de braquage, tout en offrant des gains significatifs en termes de capacité de passagers sur les lignes principales à haute fréquence.
- Les bus articulés doubles sont stratégiquement importants pour les corridors de bus à haut niveau de service (BHNS) avec des voies dédiées, un embarquement au niveau du quai et des pics de fréquentation très élevés, mais leur adoption est limitée par la complexité des infrastructures et des opérations.
Groupe motopropulseur
Le marché des groupes motopropulseurs devrait connaître une croissance annuelle composée de 8,3 % à 8,9 % entre 2026 et 2034. Ce segment évolue du diesel vers les configurations électriques et hybrides, les villes liant leurs achats aux objectifs d'émissions et à l'efficacité du cycle de vie. Le diesel reste pertinent pour sa fiabilité et les longs trajets, mais les plateformes électriques gagnent du terrain lorsque la recharge, la modernisation du réseau et les garanties des batteries sont intégrées à la planification de la maintenance.
- Les autobus diesel restent largement utilisés lorsque les agences privilégient une autonomie prévisible, des compétences d'entretien établies, des besoins de conversion des dépôts moindres et le remplacement immédiat des flottes vieillissantes à grande capacité.
- Les bus électriques acquièrent une importance stratégique à mesure que la densité des batteries, l'interopérabilité des systèmes de recharge et les exigences en matière de zéro émission s'améliorent, notamment sur les lignes denses avec des horaires prévisibles et une recharge en dépôt.
- Les bus hybrides répondent aux besoins de transition en réduisant la consommation de carburant sans conversion complète de l'infrastructure, ce qui les rend utiles pour les agences à itinéraires mixtes qui doivent concilier objectifs d'émissions et flexibilité opérationnelle.
Aperçu des opportunités
|
Groupe motopropulseur |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Diesel |
Haut |
Renouvellement de la flotte |
Mature |
|
Électrique |
Haut |
Recharge du dépôt |
Mise à l'échelle |
|
Hybride |
Moyen |
Flotte de transition |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des autobus articulés
Densification des corridors urbains et expansion du BRT
L'essor des zones urbaines denses engendre un besoin accru de véhicules capables de transporter un plus grand nombre de passagers sans nécessiter un nombre proportionnel de conducteurs, de routes ou de parkings. C'est l'un des atouts des bus articulés, car la mise en place de métros ou de tramways devient de plus en plus complexe en raison de leurs coûts de développement élevés et de leurs longs délais de construction. Le développement des bus à haut niveau de service (BHNS) permet l'utilisation de voies réservées, la billetterie hors du véhicule et l'embarquement au niveau du quai, rendant ainsi possible la construction de bus plus grands offrant une capacité comparable à celle des trains, mais à un coût d'infrastructure réduit. Ceci implique un besoin accru de robustesse au niveau des essieux, de l'articulation, de la conception des portes et de l'aménagement intérieur.
Obligations d'approvisionnement zéro émission
Les opérateurs de transport public alignent l'achat de bus sur les politiques climatiques des villes, les zones à faibles émissions et les objectifs de qualité de l'air. Cette évolution est particulièrement pertinente pour l'acquisition de bus articulés électriques, car les lignes à grande capacité permettent une visibilité accrue et une réduction significative des émissions. Toutefois, ce processus implique un investissement bien planifié dans les bornes de recharge, les modifications du réseau électrique, la supervision des batteries et les dispositifs d'urgence. Les opérateurs publics considèrent désormais le coût total de possession et non plus seulement le coût d'achat, ce qui les incite à privilégier les entreprises capables de les accompagner dans la conception de l'ensemble de l'infrastructure de recharge et d'assurer le service après-vente.
Remplacement de la flotte et modernisation de la fiabilité
La plupart des entreprises de transport en commun possèdent des flottes d'autobus anciennes dont les coûts d'entretien augmentent, la consommation de carburant est élevée et le confort des passagers est médiocre. Le remplacement des autobus standards et articulés vieillissants par des autobus modernes à grande capacité garantit une meilleure fiabilité, une réduction des annulations de lignes et la conformité aux normes d'accessibilité. Ce facteur de modernisation va au-delà de l'électrification, compte tenu de la pertinence continue des autobus diesel propres et hybrides, pour lesquels les infrastructures de recharge ne sont pas encore disponibles. Les flottes modernisées peuvent également aider les organismes à adopter la télématique, la maintenance prédictive, les systèmes avancés d'aide à la conduite (ADAS) et un programme de pièces de rechange standardisé. Sur le marché, la demande est constante pour chaque type de système de propulsion, tandis que les achats immédiats privilégient les plateformes éprouvées.
Tendances futures du marché des autobus articulés
Opérations de flotte définies par logiciel
La prochaine phase des tendances du marché des autobus articulés sera marquée par la gestion de flotte pilotée par logiciel, connectant véhicules, bornes de recharge, dépôts et centres de contrôle. Les opérateurs exploiteront des données en temps réel sur l'état des batteries, le taux d'occupation, le comportement des conducteurs et la consommation énergétique des itinéraires pour optimiser les horaires et les interventions de maintenance. L'acquisition sera ainsi moins dépendante des spécifications statiques des véhicules et davantage axée sur l'interopérabilité des données, la cybersécurité et l'intégration de la gestion de flotte. Les fournisseurs proposant des solutions de diagnostic ouvertes, des outils de maintenance prédictive et des plateformes d'optimisation énergétique gagneront en influence lors des appels d'offres. Cette tendance favorisera également les contrats axés sur les résultats, où la disponibilité, l'accès aux bornes de recharge et la maîtrise des coûts d'exploitation deviendront des engagements commerciaux mesurables.
Plateformes BRT électriques à haute capacité
On prévoit que les plateformes de bus à haut niveau de service (BHNS) électriques passeront du stade de projets pilotes à celui d'installations généralisées sur l'ensemble du corridor, à mesure que les technologies de batteries permettront des cycles de service plus longs et que la recharge d'opportunité se généralisera. Cette tendance est particulièrement marquée pour les bus articulés doubles et les bus à voie unique longue qui desservent les lignes principales à forte fréquentation. Les efforts des constructeurs se concentreront sur la conception allégée, les systèmes de gestion thermique, l'optimisation de la capacité des batteries et la technologie de freinage régénératif adaptée aux arrêts et démarrages fréquents. Les villes commenceront à concevoir leurs dépôts et terminaux pour accueillir ces véhicules, au lieu de modifier les infrastructures existantes.
Opportunités du marché des autobus articulés
services d'électrification intégrés des dépôts
Il existe une opportunité de proposer des bus électriques articulés avec des solutions complètes incluant l'infrastructure de dépôt, les bornes de recharge, les logiciels de gestion de l'énergie, l'intégration au réseau et les services de maintenance. De nombreuses municipalités reconnaissent l'intérêt de l'électrification des bus, mais la mise en œuvre de ces solutions soulève des risques liés à l'alimentation électrique, à l'utilisation des bornes et à la planification. Les fournisseurs qui minimisent ces difficultés se positionneront sur le segment haut de gamme et dégageront des bénéfices supérieurs à ceux qui vendent uniquement des véhicules. La coopération avec les fournisseurs d'énergie, les fournisseurs de bornes de recharge et les développeurs d'infrastructures peut accélérer le processus d'achat. Cette opportunité est particulièrement pertinente en Amérique du Nord et en Europe, où les fonds existent, mais où la mise en œuvre pose problème.
Production locale pour les corridors émergents
Les marchés émergents offrent une opportunité concrète d'assemblage local d'autobus articulés destinés aux lignes de bus à haut niveau de service (BHNS), aux aéroports et aux lignes de desserte métropolitaines. La production locale permet de réduire la dépendance aux importations, d'améliorer l'accès aux appels d'offres publics et d'accélérer la fourniture de pièces détachées. L'Inde, l'Asie du Sud-Est, les pays du Golfe et certaines villes africaines sont particulièrement pertinents, car l'urbanisation pousse les organismes publics à privilégier les véhicules à grande capacité, tandis que les gouvernements recherchent une participation industrielle nationale. Les constructeurs peuvent s'implanter sur ce marché par le biais de la production locale de châssis, de partenariats pour la fabrication de carrosseries ou de licences technologiques. Cette opportunité exige un développement rigoureux des fournisseurs et un contrôle qualité strict, mais elle peut ouvrir la voie à des programmes de gestion de flottes à long terme où la sensibilité aux prix et la proximité des services sont des facteurs déterminants.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -