
Markt für Bauxite: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Bauxit (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkt (metallurgische Qualität, feuerfeste Qualität); Anwendung (Aluminiumoxidproduktion, Feuerfestmaterialien, Zement, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011865
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 19, 2026


Marktgröße 2025
16,70 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
20,25 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
2,17 %
Wachstumsrate
Adressierbarer Markt
167,59 Mrd. US-Dollar
(2026–2034)
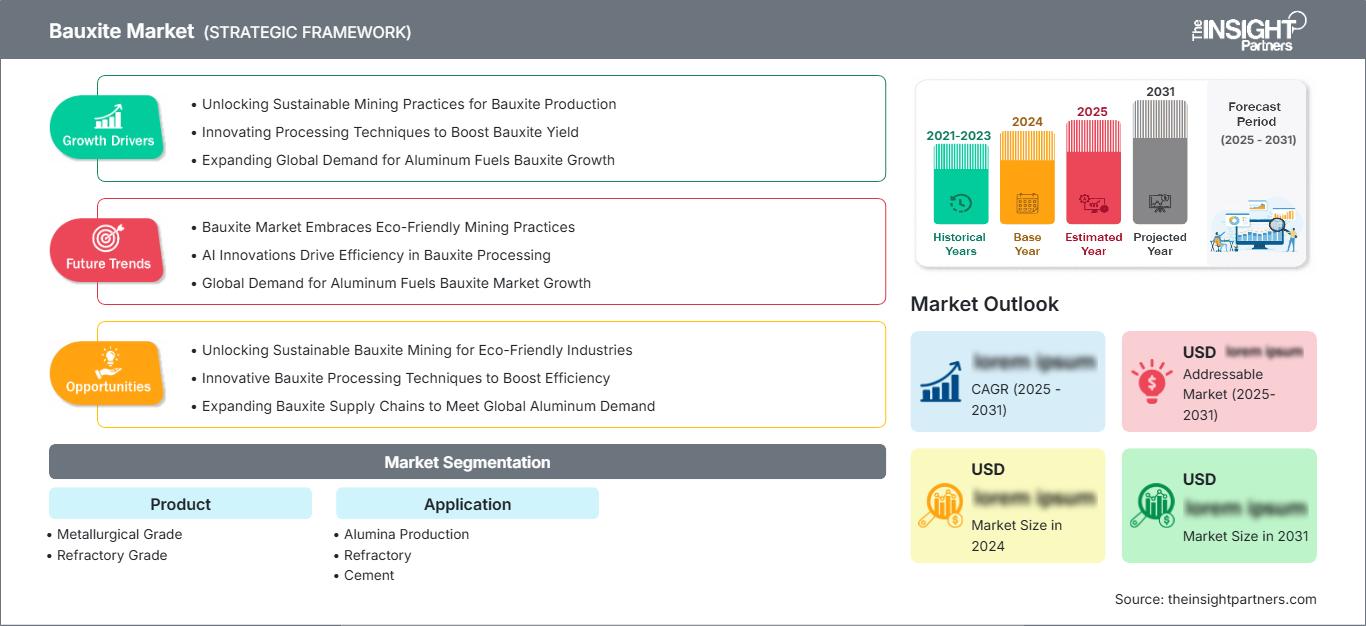
Der Bauxitmarkt wird im Jahr 2025 voraussichtlich ein Volumen von 16,70 Milliarden US-Dollar erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,17 % im Zeitraum 2026–2034 auf 20,25 Milliarden US-Dollar anwachsen. Bauxit ist ein wichtiges Mineralprodukt und integraler Bestandteil der internationalen Aluminium-Wertschöpfungskette. Das Wachstum wird durch die starke Nachfrage nach Aluminiumoxid, Kapazitätserweiterungen, den Abbau von Bauxit sowie Investitionen in die Wertschöpfungskette von der Rohstoffgewinnung bis zur Metallverarbeitung getrieben.
Nordamerika zeichnet sich durch eine hochentwickelte Aluminium-Wertschöpfungskette, eine starke Importabhängigkeit und wachsende Bedenken hinsichtlich der Stabilität der Lieferkette aus. Die Wachstumsaussichten für den Bauxitmarkt werden durch die steigende Nachfrage nach metallurgischen Rohstoffen, Feuerfestmaterialien und Industriemineralien sowie durch Einschränkungen im heimischen Bergbau begünstigt.
Bauxitmarkt: Bewertung und Einblicke
- Nordamerika: Es wird erwartet, dass die Region im Jahr 2025 einen Anteil von 9–11 % am Bauxitmarkt ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 1,8–2,2 % wachsen wird , unterstützt durch den Bedarf an Aluminiumoxidraffination, die Diversifizierung der Importe und die robuste industrielle Nachfrage.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 einen Anteil von 78–82 % am nordamerikanischen Markt ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 1,7–2,1 % wachsen werden , was auf einen starken nachgelagerten Verbrauch und einen begrenzten inländischen Bergbau zurückzuführen ist.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Anteil von 11–13 % halten und im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 1,6–2,0 % verzeichnen wird , wobei Deutschland, Frankreich, Italien, Spanien und Großbritannien die industrielle und feuerfeste Nachfrage aufrechterhalten werden.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 44–47 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,3–2,7 % wachsen , angeführt von China, Indien, Indonesien, Japan und Australien.
- Größtes Segment: Der Marktanteil von metallurgischem Aluminium wird im Jahr 2025 auf 88–91 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,0–2,3 % wachsen , unterstützt durch die Aluminiumoxidproduktion.
- Wachstumsstarkes Segment: Der Marktanteil von feuerfesten Anwendungen wird im Jahr 2025 auf 4–7 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–3,8 % wachsen , unterstützt durch hitzebeständige Industriematerialien.
- Detaillierte Analyse der wichtigsten Unternehmen: Alcoa Corporation, Aluminum Corporation of China Limited, Compagnie des Bauxites de Guinée SA, Emirates Global Aluminum PJSC, Hindalco Industries Limited, National Aluminum Company Limited, Norsk Hydro ASA, Rio Tinto plc, Saudi Arabian Mining Company (Ma'aden), United Company RUSAL, internationale Aktiengesellschaft und Vale SA
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktionssysteme im Bauxitmarkt entwickeln sich von der traditionellen Minenplanung hin zu Ressourcenmanagementsystemen, der Automatisierung des Materialtransports, der digitalen Minenüberwachung und einer verbesserten Erzaufbereitung. Hochwertiges Aufgabematerial ist für die Wirtschaftlichkeit der Aluminiumoxidproduktion entscheidend, da die Optimierung von Abbaufolge, Transport, Rückstandsbehandlung und Rekultivierung zunehmend an Bedeutung gewinnt. Ein solches Produktionssystem zeichnet sich durch einen Fokus auf Kontinuität, Logistik und effiziente Gewinnung langlebiger Ressourcen aus.
Zukünftige Investitionen im Bauxitmarkt werden in Bergbauregionen mit vorhandener Infrastruktur, Ausbaupotenzial der Ressource und integrierten Aluminiumoxid-Produktionsanlagen getätigt. Guinea, Australien, Brasilien, Indien und Indonesien sind von strategischer Bedeutung, während Importeure Wert auf Diversifizierung legen. Landrehabilitierung, Wassernutzung, Biodiversität und die Beziehungen zu den lokalen Gemeinschaften gewinnen bei der Projektentwicklung und den Investitionsausgaben zunehmend an Bedeutung.
Umfang des Bauxit-Marktberichts
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 16,70 Milliarden US-Dollar |
| Marktgröße bis 2034 | 20,25 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 2,17 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Bauxitmarktanalyse
Die Nachfrage auf dem Bauxitmarkt basiert hauptsächlich auf der Aluminiumoxidproduktion, da der Großteil des kommerziell verfügbaren Bauxits im Bayer-Verfahren verarbeitet wird. Folglich hängt das Marktwachstum maßgeblich von der Auslastung der Raffineriekapazitäten, der Aluminiumnachfrage und der Verfügbarkeit wettbewerbsfähiger Erze ab. Die Lieferkette umfasst Exploration, Minenerschließung, Abbau, gegebenenfalls Aufbereitung, Lagerung, Transport per Bahn oder Lkw, Umschlag in Häfen und den Transport zu Raffinerien und Endabnehmern von Aluminium. Zu den wichtigsten Qualitätsmerkmalen zählen der Aluminiumoxidgehalt, der Gehalt an reaktivem Siliciumdioxid, die Feuchtigkeit und das verfügbare Aluminiumoxid. Die Lieferkette ist nach wie vor stark geografisch abhängig und daher anfällig für Einflüsse wie Wetter, Infrastrukturbeschränkungen, Bergbaupolitik, Exportbeschränkungen und geopolitische Entwicklungen.
Die Wettbewerbspositionierung wird zunehmend von der Qualität der Ressourcen, der Minenlebensdauer, der Effizienz der Infrastruktur und der Integration mit Aluminiumoxid- und Aluminiumvorkommen abhängen. Laut einer Analyse des Bauxitmarktes unterscheiden sich die Strategien der großen Produzenten: Die Alcoa Corporation konzentriert sich auf die Integration von der Mine bis zur Metallgewinnung, Rio Tinto plc verlängert die Minenlebensdauer in Australien, Norsk Hydro ASA stärkt ihre Position in der vorgelagerten Wertschöpfungskette in Brasilien und Emirates Global Aluminum PJSC baut seine Lieferbeziehungen zu Guinea aus. Die Aluminum Corporation of China Limited und die National Aluminum Company Limited profitieren von ihrem großen inländischen Industrieökosystem, während Hindalco Industries Limited, die Saudi Arabian Mining Company (Ma'aden), Vale SA, die Compagnie des Bauxites de Guinée SA und die United Company RUSAL, International Public Joint Stock Company, mit differenzierten geografischen Ressourcen und nachgelagerten Verbindungen agieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Bauxitmarkt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Bauxitmarkt
Nordamerika wird im Jahr 2025 voraussichtlich einen Marktanteil von 9–11 % am Bauxitmarkt halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 1,8–2,2 % wachsen. Der regionale Markt ist strukturell von Importen abhängig, da die heimische Bauxitproduktion begrenzt ist, während die nachgelagerte Aluminiumoxid- und Aluminiuminfrastruktur weiterhin auf zuverlässige Rohstoffe angewiesen ist.
Die USA stellen das dominierende regionale Nachfragezentrum dar, gestützt durch Branchen wie Luft- und Raumfahrt, Automobilindustrie, Verpackungsindustrie, Bauwesen und Elektrotechnik, die den Aluminiumverbrauch aufrechterhalten. Die Diversifizierung der Lieferkette bleibt strategisch wichtig, da Importeure Frachtkosten, Qualitätssicherung, geopolitische Risiken und Raffinerieanforderungen berücksichtigen müssen. Kanada trägt durch die Weiterverarbeitung von Aluminium und eine etablierte Handelsinfrastruktur ebenfalls dazu bei.
US-Bauxitmarkt
Die USA halten im Jahr 2025 einen Marktanteil von etwa 78–82 % am nordamerikanischen Bauxitmarkt und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 1,7–2,1 % wachsen. Die Branche ist weiterhin importorientiert, wobei Jamaika, die Türkei, Guyana und Australien bereits als einige der bekanntesten Herkunftsländer identifiziert wurden.
Die Nachfrage nach dem Rohstoff konzentriert sich auf die Aluminiumoxidverarbeitung, Schleifmittel, Zement, Chemikalien und feuerfeste Materialien. Laut USGS beliefen sich die Bauxitimporte im Jahr 2025 auf rund 3,0 Millionen Tonnen, der Inlandsverbrauch auf 1,7 Millionen Tonnen.
Europäischer Bauxitmarkt
Der Anteil Europas am Gesamtmarkt wird für 2025 auf 11-13 % geschätzt und soll im Zeitraum 2026-2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 1,6-2,0 % steigen. Deutschland ist eines der wichtigsten Industriezentren, während Großbritannien, Frankreich, Italien und Spanien die Nachfrage durch die Verwendung von Feuerfestmaterialien, Zement, Aluminiumoxid und technischen Werkstoffen aufrechterhalten.
Der britische Markt wird durch den Mineralienverbrauch, Infrastrukturprojekte und die Nachfrage nach Spezialfeuerfestmaterialien angetrieben. Aufgrund der begrenzten Verfügbarkeit lokaler Ressourcen spielen die Importlogistik und die Einhaltung von Umweltauflagen weiterhin eine wichtige Rolle bei Kaufentscheidungen.
Deutschland verzeichnet weiterhin eine hohe Nachfrage aus der Stahlindustrie, der Gießereibranche, der Feuerfestindustrie, der Automobilindustrie und dem industriellen Fertigungssektor. Konstante chemische Zusammensetzung, zuverlässige Logistik und Materialeffizienz sind wichtige Beschaffungskriterien, die etablierte internationale Lieferanten begünstigen.
Frankreich, Italien und Spanien decken zusammen den europäischen Verbrauch durch die Zement-, Keramik-, Feuerfest-, Metallurgie- und Bauindustrie ab. Bei den Kaufentscheidungen in diesen Ländern legen die Verbraucher Wert auf Materialzertifizierungen und zuverlässige Seefrachtlogistik, während Umweltgenehmigungen und klimaneutrale Produktion eine zunehmend wichtige Rolle spielen.
APAC-Bauxitmarkt
Schätzungen zufolge wird der asiatisch-pazifische Raum (APAC) bis 2034 einen Marktanteil von 44–47 % erreichen und ein jährliches Wachstum von 2,3–2,7 % verzeichnen. Damit wäre er der führende regionale Markt. China ist hierbei führend, während Indien, Indonesien, Australien, Japan und Südkorea für ein vielfältiges Angebot und eine entsprechende Nachfrage sorgen.
China verfügt über große Raffineriekapazitäten und Aluminiumproduktionsanlagen. Australien hat seine Bedeutung als Bergbau- und Exportland behauptet, während Indien und Indonesien ihre heimischen Wertschöpfungsketten ausgebaut haben. Japan und Südkorea spielen eine wichtigere Rolle als industrielle Abnehmer.
Bauxitmarkt im Nahen Osten und Afrika
Die MEA-Region wird bis 2034 ein durchschnittliches jährliches Wachstum von 2,4 % bis 2,8 % verzeichnen, wobei Guinea das wichtigste Zentrum für die vorgelagerten Aluminiumverarbeitungsprozesse darstellt. Saudi-Arabien und die VAE stärken die nachgelagerten Aluminiumverarbeitungsprozesse, während Südafrika zur Deckung des industriellen Bedarfs und zur Bereitstellung von Logistikeinrichtungen beiträgt.
Der Nahe Osten und Afrika (MEA) ist aufgrund hoher Reserven und exportorientierter Bergbauaktivitäten weiterhin von großer Bedeutung. Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) profitieren von integrierten Aluminiuminvestitionen, während Südafrika und die übrigen Teile des MEA-Raums die Bereiche Feuerfestmaterialien, Zement, Infrastruktur und Industriebedarf abdecken.
Segmentierungsanalyse
Produkt
Die Produktsegmentierung definiert einen wichtigen Teil des Bauxitmarktes und spiegelt Unterschiede in der chemischen Zusammensetzung, der Verarbeitbarkeit und den Endverwendungsanforderungen wider. Die metallurgische Kategorie dominiert, da die Aluminiumoxidraffination deutlich mehr Material verbraucht als andere industrielle Anwendungen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 2,0–2,3 % erwartet, gestützt durch die Raffinerieauslastung und die langfristige Aluminiumnachfrage.
- Metallurgische Qualität: Diese Qualität ist nach wie vor das wichtigste Handelsprodukt, da ihre Aluminiumoxidausbeute und ihr Verunreinigungsprofil für Raffinerien mit Bayer-Verfahren geeignet sind. Die Nachfrage hängt eng mit der Raffineriekapazität, den Anforderungen an die Erzqualität und integrierten Lieferverträgen zwischen Mine und Raffinerie zusammen.
- Feuerfeste Qualität: Feuerfeste Werkstoffe werden in industriellen Hochtemperaturanwendungen eingesetzt, bei denen der Aluminiumoxidgehalt, die thermische Stabilität und die Reinheit entscheidend sind. Die Nachfrage besteht in der Stahlindustrie, bei Zementwerken, Gießereien und im Spezialofenbau.
Anwendung
Die Anwendungssegmentierung erfasst die verschiedenen Wertschöpfungspotenziale, die durch die Weiterverarbeitung entstehen. Für dieses Segment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 2,1–2,5 % erwartet , bedingt durch den Aluminiumoxidverbrauch und die zunehmende Verbreitung industrieller Anwendungen, die hitzebeständige mineralische Rohstoffe erfordern.
- Aluminiumoxidproduktion: Diese Anwendung stellt den Hauptbedarfsschwerpunkt dar, da Bauxit der wichtigste Rohstoff für die Aluminiumoxidraffination ist. Langfristige Raffinerieinvestitionen, die Stabilität der Betriebskapazität und die Aluminiumnachfrage bestimmen direkt den Bedarf an Rohstoffen.
- Feuerfeste Werkstoffe: Für Anwendungen im Bereich der feuerfesten Werkstoffe werden mineralische Rohstoffe benötigt, die ihre strukturelle Integrität auch bei extremen Temperaturen gewährleisten. Sie werden unter anderem in der Stahl-, Zement-, Glas- und Nichteisenmetallindustrie sowie in Gießereien eingesetzt, die langlebige Ofenauskleidungen benötigen.
- Zement: Zementhersteller verwenden geeignete Bauxitmaterialien als aluminiumhaltige Rohstoffe und spezielle mineralische Komponenten. Die Nachfrage richtet sich nach dem Infrastrukturbau, der Zementproduktion, der Optimierung der Rohstoffe und den Bemühungen zur Steuerung der Klinkerchemie.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Aluminiumoxidproduktion |
Hoch |
Raffinerie-Rohstoffe |
Reifen |
|
Feuerfest |
Medium |
Ofenauskleidungen |
Skalierung |
|
Zement |
Niedrig |
Aluminiumoxidkorrektur |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Bauxitmarktes
Erweiterung der integrierten Aluminiumoxid- und Aluminiumkapazität
Die Erweiterung und Modernisierung von Aluminiumoxidraffinerien erfordert einen direkten Bedarf an zuverlässigem Bauxit als Rohstoff. Integrierte Produzenten streben zunehmend eine enge Abstimmung zwischen Mine und Raffinerie an, um sich vor Frachtpreisschwankungen, Qualitätsabweichungen und Lieferunterbrechungen zu schützen. Neue oder modernisierte Raffinerien können zudem regionale Beschaffungsmuster verändern, indem sie die Nachfrage nach spezifischen Erzzusammensetzungen steigern, anstatt lediglich die Fördermenge zu erhöhen. Dies begünstigt Lieferanten, die verschiedene Erzkörper mischen und gleichbleibende Spezifikationen gewährleisten können. Die Auswirkungen sind besonders in Asien, dem Nahen Osten und Afrika sichtbar, wo Investitionen die heimischen Wertschöpfungsketten für Aluminium stärken. Für Bergbauunternehmen verbessert die raffineriebezogene Nachfrage die Planungssicherheit für die langfristige Produktion und kann Infrastrukturinvestitionen unterstützen. Für Abnehmer kann eine integrierte Beschaffung die Versorgungssicherheit erhöhen und die mit Spotkäufen verbundenen operativen Risiken reduzieren.
Infrastrukturentwicklung stärkt den Verbrauch von Industriemineralien
Infrastrukturinvestitionen fördern den Verbrauch über die Primäraluminium-Wertschöpfungskette hinaus, indem sie den Bedarf an Zement, Feuerfestmaterialien, Stahl und technischen Baustoffen erhöhen. Diese Branchen verwenden Bauxitprodukte oder Produkte, die Bauxit enthalten, wenn der Aluminiumoxidgehalt, die Härte, die thermische Stabilität oder die chemische Beständigkeit von Vorteil sind. Schwellenländer sind besonders wichtig, da Verkehrsnetze, Industrieanlagen, Wohnungsbau und Energieinfrastruktur kontinuierliche Bautätigkeit erfordern. Die Auswirkungen auf die Nachfrage im Bergbau sind indirekt, aber strukturell bedeutsam, da industrielle Abnehmer die Endverwendungsbasis diversifizieren und eine zusätzliche Nachfrage nach nichtmetallurgischen Rohstoffen schaffen. Auch Anwendungen im Bereich Feuerfestmaterialien profitieren von Kapazitätserweiterungen in der Stahl- und Zementproduktion, wodurch die Bedeutung einer gleichbleibenden Mineralqualität zunimmt. Lieferanten, die mehrere nachgelagerte Anwendungen bedienen können, können daher die Abhängigkeit von einer einzelnen Kundengruppe verringern und die Anlagenauslastung über Marktzyklen hinweg verbessern.
Versorgungssicherheit und geografische Diversifizierung
Die geografische Konzentration hochwertiger Lagerstätten macht Versorgungssicherheit zu einem immer wichtigeren Beschaffungskriterium. Wetterbedingte Störungen, Hafenüberlastung, politische Änderungen, Exportbeschränkungen und betriebsbedingte Einschränkungen durch lokale Gemeinschaften können Lieferungen beeinträchtigen, selbst wenn die zugrunde liegenden Ressourcen reichlich vorhanden sind. Käufer reagieren darauf, indem sie mehrere Beschaffungskanäle entwickeln, strategische Lagerbestände aufbauen und die vertragliche Abdeckung mit etablierten Produzenten ausbauen. Bergbauunternehmen mit diversifizierten geografischen Portfolios können diese Präferenz nutzen, indem sie Kontinuität in verschiedenen Produktionsregionen gewährleisten. Guinea und Australien bleiben besonders wichtig für die Seeversorgung, während Brasilien, Indien und Indonesien zusätzliche regionale Alternativen bieten. Die wirtschaftlichen Auswirkungen reichen über die physische Verfügbarkeit hinaus, da Kunden Lieferanten zunehmend anhand von Kriterien wie Logistikstabilität, Umweltleistung, Rückverfolgbarkeit und der Fähigkeit bewerten, Spezifikationen über mehrere Minen und Mischprogramme hinweg einzuhalten.
Zukunftstrends auf dem Bauxitmarkt
Digitalisierung der Minen- und Hafenabläufe
Die Trends auf dem Bauxitmarkt sind zunehmend mit digitalem Minenmanagement, autonomen Anlagen, vorausschauender Wartung, Fernerkundung und integrierten Logistikplattformen verknüpft. Minenbetreiber nutzen Produktionsdaten in Echtzeit, um Transportzyklen zu optimieren, die Anlagenauslastung zu überwachen, das Haldenmanagement zu verbessern und Lieferungen mit den Anforderungen der Raffinerien abzustimmen. Digitale Systeme können zudem die Erzmischung verbessern, indem sie geologische Informationen mit Verarbeitungsspezifikationen verknüpfen. Im Prognosezeitraum wird die stärkste Verbreitung in Großbetrieben erwartet, wo ein hoher Durchsatz Investitionen in die Technologie rechtfertigt. Die Datenintegration zwischen Minenplanung, Schienennetzen, Häfen und nachgelagerten Raffinerien dürfte an Bedeutung gewinnen, da die Produzenten bestrebt sind, Schwankungen zu reduzieren und die Anlagenproduktivität zu steigern. Das daraus resultierende Betriebsmodell wird voraussichtlich vorausschauende Entscheidungsfindung anstelle von reaktiver Wartung und manueller Produktionssteuerung in den Vordergrund stellen.
Stärkerer Fokus auf Minenrehabilitierung und Ressourceneffizienz
Umweltverträglichkeit wird zunehmend zu einem Kernbestandteil der Minenplanung und nicht mehr erst nach der Produktion berücksichtigt. Produzenten integrieren immer häufiger fortschrittliche Sanierungsmaßnahmen, Biodiversitätsmanagement, Wassermonitoring, Reststoffbehandlung und Landnutzungsplanung in ihre Betriebsmodelle. Diese Entwicklung kann die Minenabfolge, den Kapitalbedarf, Genehmigungsfristen und die Beziehungen zu den lokalen Gemeinschaften beeinflussen. Auch die Ressourceneffizienz gewinnt an Bedeutung durch verbesserte Erzgewinnung, geringeren Materialtransport, optimierten Energieverbrauch und die sinnvolle Nutzung von Bergbaurückständen. Technologien, die Abfallmengen reduzieren oder Sekundäranwendungen ermöglichen, können das Umweltprofil von Bergbaubetrieben verbessern und gleichzeitig zusätzlichen wirtschaftlichen Wert schaffen. Zukünftig werden Käufer Lieferanten zunehmend anhand ihrer Umweltverträglichkeit differenzieren, insbesondere da nachgelagerte Aluminiumproduzenten nach kohlenstoffärmeren und verantwortungsvoller beschafften Rohstoffen suchen.
Bauxit-Marktchancen
Entwicklung strategischer Partnerschaften im Bereich der Rohstoffgewinnung und Metallverarbeitung
Prognosen zum Bauxitmarkt deuten auf die Chance für Produzenten hin, langfristige Beziehungen zu Aluminiumoxidraffinerien und Aluminiumherstellern zu stärken, anstatt sich ausschließlich auf kurzfristige Verkäufe zu verlassen. Strategische Partnerschaften können mehrjährige Lieferverträge, Qualitätsmanagement, Infrastrukturinvestitionen, gemeinsame Logistikplanung und abgestimmte Expansionspläne umfassen. Solche Vereinbarungen können die Beschaffungsunsicherheit für Raffinerien verringern und gleichzeitig Bergbauunternehmen eine bessere Planbarkeit ihrer zukünftigen Produktionsanforderungen ermöglichen. Diese Chancen sind besonders relevant in Regionen, in denen parallel zu Bergbauprojekten neue Raffineriekapazitäten aufgebaut werden. Integrierte Geschäftsstrukturen können zudem Investitionen in Eisenbahnen, Häfen, Schlammleitungen, Lageranlagen und Mischsysteme unterstützen. Unternehmen, die solche Partnerschaften eingehen, können die Anlagenauslastung verbessern und sich weniger anfällig für kurzfristige Rohstoffpreisschwankungen machen, während Kunden eine bessere Kontrolle über die Rohstoffversorgung und die Einhaltung der Spezifikationen erhalten.
Wertstoffrückgewinnung aus Bauxitrückständen und Nebenprodukten
Im Bauxitmarkt eröffnet die zunehmende Bedeutung eines Kreislaufmanagements neue Möglichkeiten zur Wertschöpfung aus den bei Abbau und Verarbeitung anfallenden Materialien. Forschung und kommerzielle Demonstrationsprojekte untersuchen Anwendungsmöglichkeiten für Bauxitrückstände in Baustoffen, zementären Produkten, der Mineraliengewinnung und anderen industriellen Bereichen. Eine erfolgreiche Kommerzialisierung könnte den Lagerbedarf reduzieren, zusätzliche Einnahmequellen generieren und die Umweltbilanz verbessern. Investitionsmöglichkeiten erstrecken sich auf die Charakterisierung von Rückständen, Trenntechnologien, Verarbeitungsanlagen und die Entwicklung nachgelagerter Produkte. Produzenten mit großen Rückstandsbeständen können als Vorreiter agieren, da das verfügbare Material eine solide Testgrundlage bietet. Partnerschaften mit Zementherstellern, Baustoffunternehmen, Universitäten und Technologieentwicklern können die Qualifizierung und Kommerzialisierung beschleunigen. Besonders attraktiv ist diese Chance dort, wo regulatorische Rahmenbedingungen die Rohstoffrückgewinnung fördern und die Abhängigkeit von primären Industriemineralien verringern.
Aktuelle Entwicklungen
- Juli 2026: VBX Limited unterzeichnete eine strategische Rahmenvereinbarung mit einer in Hongkong ansässigen Tochtergesellschaft eines chinesischen Aluminiumkonzerns. Diese Vereinbarung umfasst die Abnahme von Bauxit, potenzielle Projektinvestitionen und die künftige Zusammenarbeit beim Wuudagu-Projekt in Westaustralien. Die geplante Vereinbarung sieht jährliche Abnahmen von 2–3 Millionen Tonnen Bauxit nach Produktionsbeginn vor. Die Preise orientieren sich an einem internationalen Referenzwert und werden an die Erzqualität angepasst.
- Januar 2026: S&P Global Commodity Insights veröffentlichte ab dem 8. Januar 2026 wöchentliche Spotpreisbewertungen für Bauxit nach Platts für CIF China und FOB Guinea. Die Bewertungen legen standardisierte Benchmarks für Bauxit mit 45 % Aluminiumoxid und 3 % Siliziumdioxid bei typischen Ladungsmengen von 170.000 Tonnen fest. Die Initiative trägt dem wachsenden Seehandel Rechnung und sorgt für mehr Preistransparenz entlang der gesamten Bauxit-Wertschöpfungskette.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -