
Mercado de bauxita: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de bauxita y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por producto (grado metalúrgico, grado refractario); aplicación (producción de alúmina, refractarios, cemento, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011865
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 19, 2026


Tamaño del mercado en 2025
16.700 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
20.250 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
2,17 %
Índice de crecimiento
Mercado potencial
167.590 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de la bauxita alcance los 16.700 millones de dólares en 2025 y que crezca hasta los 20.250 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 2,17% durante el periodo 2026-2034. La bauxita es un mineral importante, fundamental para la cadena de valor internacional del aluminio. El crecimiento estará impulsado por la sólida demanda de alúmina, la mejora de la capacidad de producción, la minería y las inversiones en las cadenas de suministro de la minería al metal.
América del Norte se caracteriza por una cadena de valor del aluminio desarrollada, una fuerte dependencia de las importaciones y una creciente preocupación por la seguridad de la cadena de suministro. Las perspectivas de crecimiento para el mercado de la bauxita se ven favorecidas por la creciente demanda de materia prima metalúrgica, refractarios y minerales industriales, junto con las limitaciones en las actividades mineras nacionales.
Análisis y perspectivas del mercado de la bauxita
- América del Norte: Se espera que la región represente una cuota de mercado de bauxita del 9 al 11 % en 2025 y crezca a una tasa de crecimiento anual compuesta (CAGR) del 1,8 al 2,2 % entre 2026 y 2034 , impulsada por las necesidades de refinación de alúmina, la diversificación de las importaciones y una demanda industrial sólida.
- EE. UU.: Se estima que EE. UU. representará entre el 78 % y el 82 % de la cuota de mercado de Norteamérica en 2025 y que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 1,7 % al 2,1 % durante el período 2026-2034 , lo que refleja un fuerte consumo en la cadena de suministro y una minería nacional limitada.
- Europa: Se prevé que Europa represente entre el 11 % y el 13 % del mercado en 2025 y registre una tasa de crecimiento anual compuesta (TCAC) del 1,6 % al 2,0 % durante el período 2026-2034 , con Alemania, Francia, Italia, España y el Reino Unido manteniendo la demanda industrial y de materiales refractarios.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 44-47% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,3-2,7% durante el período 2026-2034 , liderada por China, India, Indonesia, Japón y Australia.
- El segmento más grande, el de grado metalúrgico , se estima que tendrá una cuota de mercado del 88-91% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 2,0-2,3% durante el período 2026-2034 , impulsado por la producción de alúmina.
- Segmento de alto crecimiento: Se estima que la aplicación de materiales refractarios representará entre el 4 % y el 7 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,4 % al 3,8 % durante el período 2026-2034 , gracias al apoyo de los materiales industriales resistentes al calor.
- Empresas clave analizadas en detalle: Alcoa Corporation, Aluminum Corporation of China Limited, Compagnie des Bauxites de Guinée SA, Emirates Global Aluminum PJSC, Hindalco Industries Limited, National Aluminum Company Limited, Norsk Hydro ASA, Rio Tinto plc, Saudi Arabian Mining Company (Ma'aden), United Company RUSAL, sociedad anónima pública internacional y Vale SA.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los sistemas de producción en el mercado de la bauxita están evolucionando desde la planificación minera tradicional hacia sistemas de gestión de recursos, automatización del manejo de materiales, monitoreo digital de las minas y un mejor procesamiento del mineral. La calidad de la materia prima es fundamental para la viabilidad económica del proceso de producción de alúmina, ya que la optimización de la secuencia de extracción, el transporte, el manejo de residuos y la rehabilitación adquieren cada vez mayor importancia. Este sistema de producción se caracterizará por un énfasis en la consistencia, la logística y la recuperación eficiente de recursos de larga duración.
Las futuras inversiones en el mercado de la bauxita se realizarán en distritos mineros con infraestructura ya preparada, potencial de expansión del recurso e instalaciones integradas de producción de alúmina. Guinea, Australia, Brasil, India e Indonesia tienen importancia estratégica, mientras que los importadores priorizan la diversificación. La rehabilitación de tierras, el uso del agua, la biodiversidad y las relaciones con la comunidad están adquiriendo relevancia en el desarrollo de proyectos y en la inversión de capital.
Alcance del informe de mercado de bauxita
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 16.700 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 20.250 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 2,17% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la bauxita
La demanda en el mercado de la bauxita se basa principalmente en la producción de alúmina, ya que la mayor parte de la bauxita disponible comercialmente se procesa mediante el proceso Bayer. Por consiguiente, el crecimiento del mercado dependerá en gran medida del uso de la capacidad de refinación, la demanda de aluminio y la disponibilidad de minerales a precios competitivos. La cadena de suministro incluye la exploración, el desarrollo de minas, la extracción, el beneficio (cuando corresponda), el almacenamiento, el transporte por ferrocarril o carretera, la manipulación en instalaciones portuarias y el transporte a refinerías y usuarios finales de aluminio. Los factores clave de calidad incluyen el contenido de alúmina, el contenido de sílice reactiva, la humedad y la disponibilidad de alúmina. La cadena de suministro sigue dependiendo en gran medida de la geografía y, por lo tanto, es susceptible a las influencias del clima, las limitaciones de infraestructura, las políticas mineras, las restricciones a las exportaciones y la geopolítica.
El posicionamiento competitivo dependerá cada vez más de la calidad de los recursos, la vida útil de las minas, la eficiencia de la infraestructura y la integración con los activos de alúmina y aluminio. Según el análisis de Bauxite Market, las estrategias empleadas por los principales productores difieren: Alcoa Corporation se centra en la integración de la mina al metal, Rio Tinto plc prolonga la vida útil de las minas de Australia, Norsk Hydro ASA refuerza su posición en la fase inicial de la cadena de suministro en Brasil, y Emirates Global Aluminum PJSC refuerza sus suministros conectados con Guinea. Aluminum Corporation of China Limited y National Aluminum Company Limited tienen la ventaja de contar con un amplio ecosistema industrial nacional, mientras que Hindalco Industries Limited, Saudi Arabian Mining Company (Ma'aden), Vale SA, Compagnie des Bauxites de Guinée SA y United Company RUSAL, International Public Joint Stock Company operan a través de activos geográficos diferenciados y conexiones en la fase final de la cadena de suministro.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
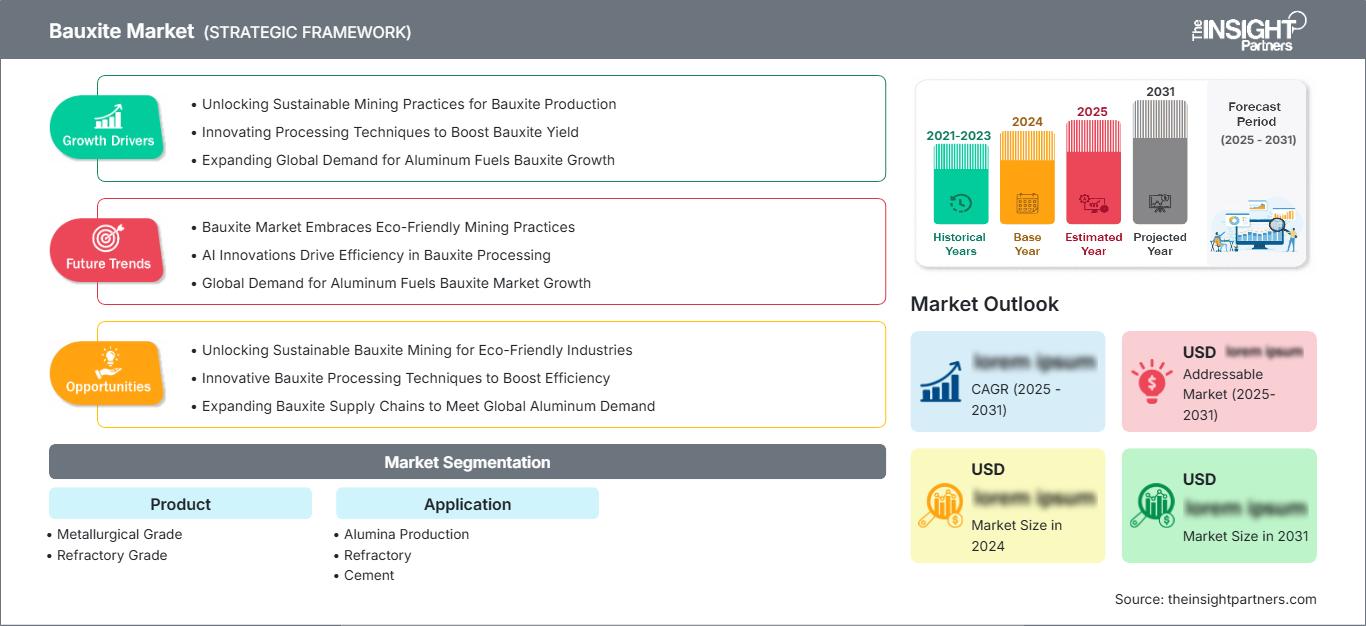
Mercado de la bauxita: Perspectivas estratégicas
Perspectivas regionales
Mercado de bauxita en Norteamérica
Se estima que Norteamérica representará entre el 9 % y el 11 % de la cuota de mercado de la bauxita en 2025 y experimentará un crecimiento anual compuesto del 1,8 % al 2,2 % hasta 2034. El mercado regional depende estructuralmente de las importaciones debido a la limitada producción nacional de bauxita, mientras que la infraestructura de procesamiento de alúmina y aluminio sigue requiriendo materias primas fiables.
Estados Unidos representa el principal centro de demanda regional, impulsado por las aplicaciones aeroespaciales, automotrices, de embalaje, de la construcción y eléctricas que sustentan el consumo de aluminio. La diversificación del suministro sigue siendo estratégicamente importante, ya que los importadores gestionan los costos de flete, la calidad de la materia prima, la exposición geopolítica y los requisitos de las refinerías. Canadá contribuye a través de la producción de aluminio en etapas posteriores de la cadena de valor y una infraestructura comercial consolidada.
Mercado de bauxita de EE. UU.
Estados Unidos representa entre el 78 % y el 82 % de la cuota de mercado de la bauxita en Norteamérica en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 1,7 % al 2,1 % hasta 2034. El sector sigue dependiendo en gran medida de las importaciones, siendo Jamaica, Turquía, Guyana y Australia algunos de los principales proveedores.
La demanda de este producto se centra en el procesamiento de alúmina, abrasivos, cemento, productos químicos y materiales refractarios. Según el USGS, en 2025 las importaciones de bauxita alcanzaron aproximadamente 3 millones de toneladas métricas y el consumo interno fue de 1,7 millones de toneladas.
Mercado europeo de bauxita
Se estima que la contribución de Europa a la cuota de mercado será del 11-13% en 2025, con un crecimiento anual compuesto del 1,6-2,0% durante el periodo 2026-2034. Alemania es uno de los principales centros industriales, mientras que el Reino Unido, Francia, Italia y España satisfacen la demanda mediante el uso de materiales refractarios, cemento, alúmina y materiales de ingeniería.
El segmento del Reino Unido está impulsado por el consumo de minerales, los proyectos de reconstrucción de infraestructuras y la demanda de refractarios especiales. La logística de importación y el cumplimiento de la normativa medioambiental siguen desempeñando un papel importante en la toma de decisiones de compra debido a la limitada disponibilidad de recursos locales.
Alemania mantiene una alta demanda por parte de la industria siderúrgica, la fundición, los refractarios, la automoción y la fabricación industrial. La consistencia química, la logística fiable y la eficiencia de los materiales se convierten en parámetros importantes para la adquisición, favoreciendo a los proveedores internacionales consolidados.
Francia, Italia y España, en conjunto, mantienen el consumo europeo a través de las industrias del cemento, la cerámica, los materiales refractarios, la metalurgia y la construcción. Las tendencias de compra en estos países valoran la certificación de materiales y la fiabilidad de la logística marítima, mientras que los permisos ambientales y la producción neutra en carbono desempeñan un papel cada vez más importante en la toma de decisiones.
Mercado de bauxita en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) representará entre el 44 % y el 47 % del mercado y tendrá una tasa de crecimiento anual compuesta (CAGR) del 2,3 % al 2,7 % hasta 2034, lo que la convierte en el mercado regional líder. China encabeza la lista en este sentido, mientras que India, Indonesia, Australia, Japón y Corea del Sur contribuyen a generar una oferta diversificada y una demanda considerable.
China posee una gran capacidad de refinación, además de instalaciones para la fabricación de aluminio. Australia ha mantenido su relevancia como país minero y exportador, mientras que India e Indonesia han incrementado sus capacidades en la cadena de valor nacional. Japón y Corea del Sur son más relevantes como consumidores industriales.
Mercado de bauxita de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten una tasa de crecimiento anual compuesta (TCAC) del 2,4 % al 2,8 % hasta 2034, siendo Guinea el principal centro de operaciones de la fase inicial. Arabia Saudita y los Emiratos Árabes Unidos impulsan las operaciones de la fase final de la cadena de valor del aluminio, mientras que Sudáfrica contribuye a satisfacer las necesidades de consumo industrial y a la logística.
La región de Oriente Medio y África (MEA) sigue siendo importante debido a sus elevadas reservas y a la actividad minera de exportación. Arabia Saudita y los Emiratos Árabes Unidos cuentan con la ventaja de tener inversiones en aluminio integradas en sus territorios, mientras que Sudáfrica y el resto de MEA ofrecen productos refractarios, cemento, infraestructura y consumo industrial.
Análisis de segmentación
Producto
La segmentación de productos define una parte importante del mercado de la bauxita , reflejando las diferencias en la composición química, la idoneidad para el procesamiento y los requisitos de uso final. La categoría metalúrgica predomina debido a que el refinado de alúmina consume una cantidad sustancialmente mayor de material que las aplicaciones industriales que no utilizan aluminio. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,0 % al 2,3 % durante el período 2026-2034, impulsado por la utilización de las refinerías y la demanda de aluminio a largo plazo.
- Grado metalúrgico: Este grado sigue siendo el principal producto comercial debido a que su rendimiento de alúmina y su perfil de impurezas son adecuados para las refinerías que utilizan el proceso Bayer. La demanda está estrechamente ligada a la capacidad de la refinería, los requisitos de calidad del mineral y los acuerdos integrados de suministro desde la mina hasta la refinería.
- Material refractario: Este material se utiliza en aplicaciones industriales de alta temperatura donde el contenido de alúmina, la estabilidad térmica y el control de impurezas son fundamentales. Su demanda está ligada a la siderurgia, los hornos de cemento, las fundiciones y la construcción de hornos especiales.
Solicitud
La segmentación de aplicaciones abarca los diferentes grupos de valor generados por el procesamiento posterior. Se prevé que este segmento registre una tasa de crecimiento anual compuesta (TCAC) del 2,1 % al 2,5 % durante el período 2026-2034 , impulsada por el consumo de alúmina y la expansión de las aplicaciones industriales que requieren minerales resistentes al calor.
- Producción de alúmina: Esta aplicación representa el principal centro de demanda, ya que la bauxita es la materia prima esencial para el refinado de alúmina. Las inversiones a largo plazo en refinerías, la estabilidad de la tasa de operación y la demanda de aluminio determinan directamente los requisitos de compra.
- Materiales refractarios: Las aplicaciones de materiales refractarios requieren minerales capaces de mantener su integridad estructural a temperaturas extremas. Su consumo se ve impulsado por la industria del acero, el cemento, el vidrio, los metales no ferrosos y las operaciones de fundición que requieren revestimientos duraderos para los hornos.
- Cemento: Los productores de cemento utilizan bauxita adecuada como materia prima que contiene alúmina y componentes minerales especiales. La demanda está ligada a la construcción de infraestructuras, la producción de cemento, la optimización de las materias primas y los esfuerzos por controlar la química del clínker.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Producción de alúmina |
Alto |
Materia prima para refinerías |
Maduro |
|
Refractario |
Medio |
Revestimientos para hornos |
Escalada |
|
Cemento |
Bajo |
Corrección de alúmina |
Maduro |
Factores que impulsan el crecimiento del mercado de la bauxita y análisis de su impacto
Ampliación de la capacidad integrada de alúmina y aluminio.
La expansión y modernización de la capacidad de refinación de alúmina generan una necesidad directa de materia prima de bauxita confiable. Los productores integrados buscan cada vez más la coordinación entre la mina y la refinería para reducir la exposición a la volatilidad del transporte, la inconsistencia de la calidad y las interrupciones del suministro. Las refinerías nuevas o modernizadas también pueden modificar los patrones de abastecimiento regionales al aumentar la demanda de una composición química específica del mineral, en lugar de simplemente aumentar el tonelaje. Esto favorece a los proveedores capaces de mezclar diferentes yacimientos de mineral y mantener especificaciones consistentes. El impacto es particularmente visible en Asia, Oriente Medio y África, donde las inversiones están fortaleciendo las cadenas de valor nacionales del aluminio. Para las empresas mineras, la demanda vinculada a la refinería mejora la visibilidad para la planificación de la producción a largo plazo y puede respaldar la inversión en infraestructura. Para los compradores, el abastecimiento integrado puede mejorar la seguridad del suministro y reducir los riesgos operativos asociados con el abastecimiento puntual.
El desarrollo de infraestructuras fortalece el consumo de minerales industriales.
La inversión en infraestructura impulsa el consumo más allá de la cadena de valor del aluminio primario al incrementar la demanda de cemento, refractarios, acero y materiales de construcción de ingeniería. Estas industrias utilizan productos derivados de la bauxita o que la contienen, donde el contenido de alúmina, la dureza, la estabilidad térmica o el rendimiento químico resultan ventajosos. Las economías emergentes son particularmente importantes, ya que las redes de transporte, las plantas industriales, la vivienda y la infraestructura energética requieren una actividad de construcción constante. El efecto sobre la demanda minera es indirecto, pero estructuralmente significativo, dado que los consumidores industriales diversifican la base de usos finales y generan una demanda adicional de materiales no metalúrgicos. Las aplicaciones refractarias también se benefician del aumento de la capacidad de producción de acero y cemento, lo que incrementa la importancia de una calidad mineral uniforme. Por lo tanto, los proveedores capaces de atender múltiples aplicaciones posteriores pueden reducir la dependencia de un único grupo de clientes y mejorar la utilización de sus activos a lo largo de los ciclos del mercado.
Seguridad del suministro y diversificación geográfica
La concentración geográfica de yacimientos de alta calidad convierte la seguridad del suministro en un criterio de adquisición cada vez más importante. Las perturbaciones climáticas, la congestión portuaria, los cambios en las políticas, las restricciones a la exportación y las limitaciones operativas relacionadas con la comunidad pueden afectar los envíos incluso cuando los recursos subyacentes siguen siendo abundantes. Los compradores están respondiendo desarrollando múltiples canales de abastecimiento, manteniendo inventarios estratégicos y aumentando la cobertura contractual con productores establecidos. Las empresas mineras con carteras geográficas diversificadas pueden aprovechar esta preferencia ofreciendo continuidad en diferentes regiones de producción. Guinea y Australia siguen siendo especialmente importantes para el suministro marítimo, mientras que Brasil, India e Indonesia aportan alternativas regionales adicionales. El impacto comercial va más allá de la disponibilidad física, ya que los clientes evalúan cada vez más a los proveedores en función de la resiliencia logística, el desempeño ambiental, la trazabilidad y la capacidad de mantener las especificaciones en múltiples minas y programas de mezcla.
Tendencias futuras del mercado de la bauxita
Digitalización de las operaciones desde la mina hasta el puerto
Las tendencias del mercado de la bauxita están cada vez más ligadas a la gestión digital de minas, los equipos autónomos, el mantenimiento predictivo, la teledetección y las plataformas logísticas integradas. Los operadores mineros utilizan información de producción en tiempo real para optimizar los ciclos de transporte, supervisar la utilización de los equipos, mejorar la gestión de existencias y coordinar los envíos con los requisitos de la refinería. Los sistemas digitales también pueden mejorar la mezcla de minerales al vincular la información geológica con las especificaciones de procesamiento. Durante el período previsto, se espera una mayor adopción en operaciones a gran escala, donde el alto rendimiento justifica la inversión en tecnología. La integración de datos entre la planificación minera, los sistemas ferroviarios, los puertos y las refinerías posteriores cobrará mayor importancia a medida que los productores busquen reducir la variabilidad y mejorar la productividad de los activos. Es probable que el modelo operativo resultante priorice la toma de decisiones predictivas sobre el mantenimiento reactivo y el control manual de la producción.
Mayor énfasis en la rehabilitación de minas y la eficiencia de los recursos.
El desempeño ambiental se está convirtiendo en un componente fundamental de la planificación minera, en lugar de una consideración posterior a la producción. Los productores integran cada vez más la rehabilitación progresiva, la gestión de la biodiversidad, el monitoreo del agua, el manejo de residuos y la planificación del uso de la tierra en sus modelos operativos. Este cambio puede influir en la secuencia de la mina, los requisitos de capital, los plazos de los permisos y las relaciones con las comunidades locales. La eficiencia de los recursos también está cobrando importancia gracias a una mejor recuperación del mineral, un menor movimiento de materiales, un consumo de energía optimizado y un uso beneficioso de los residuos mineros. Las tecnologías que reducen el volumen de residuos o crean aplicaciones secundarias pueden mejorar el perfil ambiental de las operaciones mineras, a la vez que generan valor económico adicional. Con el tiempo, es posible que los compradores diferencien cada vez más a los proveedores según su desempeño ambiental, especialmente cuando los productores de aluminio buscan materias primas con menor huella de carbono y de origen más responsable.
Oportunidades de mercado de la bauxita
Desarrollo de alianzas estratégicas desde la mina hasta el metal
Las previsiones del mercado de la bauxita indican una oportunidad para que los productores fortalezcan sus relaciones a largo plazo con las refinerías de alúmina y los fabricantes de aluminio, en lugar de depender exclusivamente de las ventas transaccionales. Las alianzas estratégicas pueden combinar acuerdos de suministro plurianuales, gestión de la calidad, inversión en infraestructura, planificación logística compartida y cronogramas de expansión coordinados. Estos acuerdos pueden reducir la incertidumbre en el abastecimiento para las refinerías, al tiempo que brindan a las mineras mayor visibilidad sobre las necesidades futuras de producción. Las oportunidades son particularmente relevantes en regiones donde se está desarrollando nueva capacidad de refinación junto con proyectos mineros. Las estructuras comerciales integradas también pueden respaldar la inversión en ferrocarriles, puertos, oleoductos, instalaciones de almacenamiento y sistemas de mezcla. Las empresas que consigan estas alianzas pueden mejorar la utilización de sus activos y reducir su exposición a las fluctuaciones a corto plazo de los precios de las materias primas, mientras que los clientes obtienen mayor control sobre la continuidad de la materia prima y la consistencia de las especificaciones.
Recuperación de valor a partir de residuos y subproductos de bauxita
En el mercado de la bauxita, la creciente atención a la gestión circular de los recursos crea oportunidades para recuperar valor de los materiales generados durante la minería y el refinado. La investigación y las demostraciones comerciales exploran aplicaciones para los residuos de bauxita en materiales de construcción, productos cementicios, recuperación de minerales y otros usos industriales. Una comercialización exitosa podría reducir los requisitos de almacenamiento, generar ingresos adicionales y mejorar el desempeño ambiental. Las oportunidades de inversión abarcan la caracterización de residuos, las tecnologías de separación, los equipos de procesamiento y el desarrollo de productos derivados. Los productores con grandes inventarios de residuos pueden ser pioneros en la adopción de estas tecnologías, ya que el material disponible proporciona una base de pruebas sustancial. Las alianzas con fabricantes de cemento, empresas de materiales de construcción, universidades y desarrolladores de tecnología pueden acelerar la calificación y la comercialización. Esta oportunidad resulta particularmente atractiva en entornos regulatorios que fomentan la recuperación de recursos y reducen la dependencia de minerales industriales vírgenes.
Novedades recientes
- Julio de 2026: VBX Limited firmó un acuerdo marco estratégico con una filial con sede en Hong Kong de un grupo chino de la industria del aluminio, que abarca la compra de bauxita, la posible inversión en proyectos y la futura colaboración en el proyecto Wuudagu en Australia Occidental. El acuerdo propuesto incluye compras anuales de 2 a 3 millones de toneladas de bauxita una vez que comience la producción, con precios vinculados a un índice de referencia internacional y ajustados según la calidad del mineral.
- Enero de 2026: S&P Global Commodity Insights lanzó evaluaciones semanales de precios spot de bauxita de Platts para CIF China y FOB Guinea, con vigencia a partir del 8 de enero de 2026. Estas evaluaciones introducen referencias estandarizadas para bauxita con un 45 % de alúmina y un 3 % de sílice, con volúmenes de carga típicos de 170 000 toneladas métricas. Esta iniciativa refleja la creciente actividad del comercio marítimo y proporciona mayor transparencia en los precios de los proveedores a lo largo de toda la cadena de valor de la bauxita.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -