
ボクサイット市場:規模・成長・予測 2034
ボーキサイト市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(冶金グレード、耐火グレード)、用途別(アルミナ生産、耐火物、セメント、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00011865
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 19, 2026


2025年の市場規模
167 億米ドル
基準年値
2034年の予測
202億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
2.17 %
成長率
対象市場
1,675億9,000 万米ドル
(2026年~2034年)
ボーキサイト市場規模は、2025年には167億米ドルに達すると予想されており、2026年から2034年にかけて年平均成長率(CAGR)2.17%で成長し、2034年には202億5000万米ドルに達すると予測されています。ボーキサイトは、国際的なアルミニウムバリューチェーンに不可欠な重要な鉱物製品です。この成長は、アルミナに対する堅調な需要、生産能力の増強、採掘、そして採掘から金属加工までのサプライチェーンへの投資によって牽引されるでしょう。
北米は、発達したアルミニウムのバリューチェーン、輸入への高い依存度、そして強靭なサプライチェーンの安全性に対する懸念の高まりを特徴としています。ボーキサイト市場の成長見通しは、冶金原料、耐火物、工業用鉱物に対する需要の高まりと、国内鉱業活動の制約によって支えられています。
ボーキサイト市場の評価と洞察
- 北米:この地域は、アルミナ精製需要、輸入の多様化、堅調な産業需要に支えられ、 2025年にはボーキサイト市場の9~11%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)1.8~2.2%で成長すると予想されています。
- 米国:米国は、2025年には北米全体のシェアの78~82%を占めると推定され、 2026年から2034年にかけて年平均成長率(CAGR)1.7~2.1%で拡大すると予測されている。これは、下流部門の消費が堅調であることと、国内鉱業が限定的であることを反映している。
- ヨーロッパ:ヨーロッパは2025年には11~13%のシェアを占め、 2026~2034年には年平均成長率(CAGR)1.6~2.0%を記録すると予測されており、ドイツ、フランス、イタリア、スペイン、英国が産業および耐火物需要を支えると見込まれています。
- アジア太平洋地域:アジア太平洋地域は2025年には44~47%のシェアを占めると推定されており、中国、インド、インドネシア、日本、オーストラリアが牽引役となり、 2026年から2034年にかけて年平均成長率(CAGR)2.3~2.7%で成長すると予測されている。
- 最大のセグメントである 冶金グレードは、アルミナ生産に支えられ、 2025年には市場シェアの88~91%を占めると推定され、2026~2034年には年平均成長率(CAGR)2.0~2.3%で拡大すると見込まれています。
- 高成長分野: 耐火物用途は、2025年には市場シェアの4~7%を占めると推定されており、耐熱性工業材料に支えられ、2026年から2034年にかけて年平均成長率(CAGR)3.4~3.8%で成長すると予測されています。
- 詳細に分析された主要企業:アルコア、中国アルミニウム株式会社、ギニア・ボーキサイト社、エミレーツ・グローバル・アルミニウム社、ヒンダルコ・インダストリーズ社、ナショナル・アルミニウム社、ノルスク・ハイドロ社、リオ・ティント社、サウジアラビア鉱業会社(マアデン)、ユナイテッド・カンパニー・ルーサール社、国際公開株式会社、ヴァーレ社
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ボーキサイト市場における生産システムは、従来の鉱山計画から資源管理システム、資材搬送の自動化、鉱山のデジタル監視、そしてより高度な選鉱へと発展しつつあります。アルミナ生産プロセスの経済的実現可能性には、高品質な原料が不可欠であり、鉱山の採掘順序、運搬、残渣処理、そして復旧作業の最適化がますます重要になっています。このような生産システムは、一貫性と物流、そして長期にわたる資源の効率的な回収を重視する特徴を持つでしょう。
ボーキサイト市場への今後の投資は、インフラ設備が整っており、資源拡大の可能性があり、アルミナ生産設備が統合された鉱山地域に行われるだろう。ギニア、オーストラリア、ブラジル、インド、インドネシアは戦略的に重要な国であり、輸入業者は多様性を重視している。土地の復旧、水資源の利用、生物多様性、地域社会との関係といった問題は、プロジェクト開発と設備投資においてますます重要になっている。
ボーキサイト市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 167億米ドル |
| 2034年までの市場規模 | 202億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 2.17% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ボーキサイト市場分析
ボーキサイト市場の需要は主にアルミナの生産に基づいており、市販されているボーキサイトのほとんどはバイヤー法で処理されています。したがって、市場の成長は精製能力の利用、アルミニウムの需要、競争力のある価格の鉱石の入手可能性に大きく左右されます。サプライチェーンには、探査、鉱山開発、採掘、該当する場合は選鉱、備蓄、鉄道または道路による輸送、港湾施設での取り扱い、精製所およびアルミニウムの最終使用者への輸送が含まれます。主要な品質要因には、アルミナ含有量、反応性シリカ含有量、水分、および利用可能なアルミナが含まれます。サプライチェーンは依然として地理的に大きく依存しており、天候、インフラの制約、鉱業政策、輸出制限、地政学の影響を受けやすいです。
競争上の優位性は、資源の質、鉱山の寿命、インフラの効率性、アルミナおよびアルミニウム資産との統合にますます依存するようになるだろう。ボーキサイト市場の分析によると、主要生産者が採用している戦略は異なっている。アルコア社は鉱山から金属までの統合に注力し、リオ・ティント社はオーストラリアの鉱山の寿命を延ばし、ノルスク・ハイドロ社はブラジルの上流部門での地位を強化し、エミレーツ・グローバル・アルミニウム社はギニアとのつながりのある供給を強化している。中国アルミニウム社と国立アルミニウム社は、大規模な国内産業エコシステムの優位性を持っている一方、ヒンダルコ・インダストリーズ社、サウジアラビア鉱業会社(マアデン)、ヴァーレ社、ギニア・ボーキサイト社、ユナイテッド・カンパニー・ルーサール社は、地理的に異なる資産と下流部門とのつながりを通じて事業を展開している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ボーキサイト市場:戦略的洞察
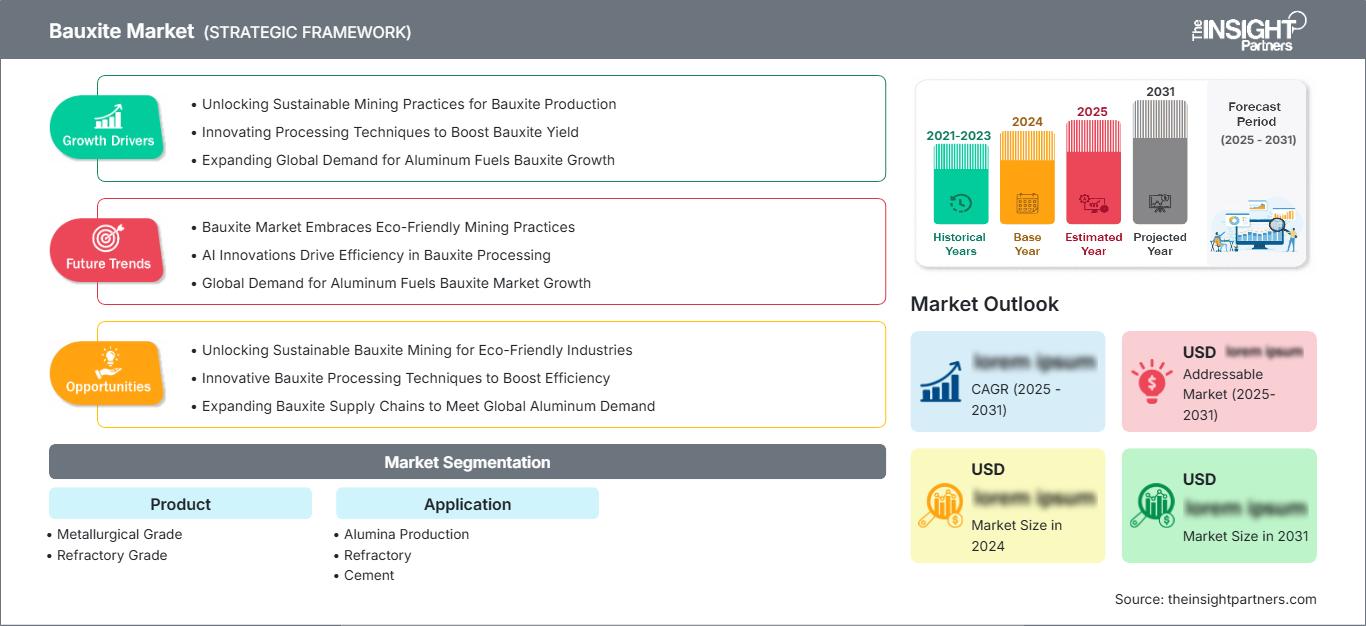
地域別分析
北米ボーキサイト市場
北米は2025年にはボーキサイト市場の9~11%のシェアを占め、2034年まで年平均成長率(CAGR)1.8~2.2%で拡大すると予測されている。国内のボーキサイト生産量が限られているため、地域市場は構造的に輸入に依存しており、下流のアルミナおよびアルミニウム関連インフラは引き続き安定した原料供給を必要としている。
米国は、航空宇宙、自動車、包装、建設、電気機器などの用途に支えられ、アルミニウム消費を支える主要な地域需要拠点となっている。輸入業者は、輸送コスト、供給源の品質、地政学的リスク、精製所の要件などを管理する上で、供給源の多様化を戦略的に重要視している。カナダは、下流のアルミニウム生産と確立された貿易インフラを通じて貢献している。
米国ボーキサイト市場
米国は、2025年の北米ボーキサイト市場シェアの約78~82%を占め、2034年まで年平均成長率(CAGR)1.7~2.1%で成長すると予測されている。この業界は依然として輸入依存型であり、ジャマイカ、トルコ、ガイアナ、オーストラリアなどが既に主要な供給源として挙げられている。
この鉱物資源の需要は、アルミナ加工、研磨材、セメント、化学薬品、耐火材料などの用途に集中している。米国地質調査所(USGS)によると、2025年のボーキサイト輸入量は約300万トン、国内消費量は170万トンと予測されている。
欧州ボーキサイト市場
欧州の市場シェアは2025年には11~13%と推定され、2026年から2034年にかけて年平均成長率(CAGR)1.6~2.0%で増加すると予測されている。ドイツは主要な工業中心地のひとつであり、英国、フランス、イタリア、スペインは耐火物、セメント、アルミナ、エンジニアリング材料などの用途を通じて需要を支えている。
英国市場は、鉱物資源の消費、インフラ再建プロジェクト、特殊耐火物需要によって牽引されています。国内資源の供給が限られているため、輸入物流と環境規制への対応は、依然として購買決定において重要な役割を果たしています。
ドイツでは、鉄鋼、鋳造、耐火物、自動車、および各種工業製品製造業からの高い需要が維持されている。安定した化学組成、信頼性の高い物流、そして材料効率は、実績のある国際的なサプライヤーを選定する上で重要な要素となっている。
フランス、イタリア、スペインの3カ国は、セメント、セラミックス、耐火物、冶金、建設業界を通じて、欧州における消費を支えている。これらの国々では、資材認証と海上物流の信頼性が購買動向において重視される一方、環境許可やカーボンニュートラル生産が意思決定においてますます重要な役割を果たすようになっている。
アジア太平洋地域のボーキサイト市場
アジア太平洋地域は、2034年までに推定44~47%のシェアを占め、年平均成長率(CAGR)は2.3~2.7%で推移し、地域市場を牽引すると予測されている。この点において中国が首位を占め、インド、インドネシア、オーストラリア、日本、韓国が多様な供給と下流需要の創出に貢献している。
中国は大規模な精錬能力とアルミニウム製造施設を有している。オーストラリアは鉱業・輸出国としての地位を維持しており、インドとインドネシアは国内のバリューチェーン能力を強化している。日本と韓国は、下流の産業消費国としてより重要な役割を担っている。
中東・アフリカのボーキサイト市場
中東・アフリカ地域は2034年まで年平均成長率(CAGR)2.4~2.8%で成長すると予測されており、ギニアが上流工程の主要拠点となる。サウジアラビアとアラブ首長国連邦は下流工程のアルミニウム生産を支え、南アフリカは産業消費ニーズへの対応と物流施設の提供に貢献する。
中東・アフリカ地域は、豊富な埋蔵量と輸出鉱業活動により、依然として重要な地域である。サウジアラビアとアラブ首長国連邦は、アルミニウム投資が国内に統合されているという利点を持ち、一方、南アフリカおよびその他の中東・アフリカ地域は、耐火物、セメント、インフラ、産業消費といった分野で優位性を発揮している。
セグメンテーション分析
製品
製品セグメンテーションは、ボーキサイト市場の範囲を定義する重要な要素であり、化学組成、加工適性、最終用途要件の違いを反映しています。冶金分野が市場を牽引しているのは、アルミナ精製が非アルミニウム産業用途よりもはるかに多くの原料を消費するためです。この分野は、精製設備の稼働率と長期的なアルミニウム需要に支えられ、2026年から2034年にかけて年平均成長率(CAGR)2.0~2.3%で拡大すると予測されています。
- 冶金グレード:このグレードは、アルミナ収率と不純物プロファイルがバイヤー法精製に適しているため、主要な商業製品であり続けています。需要は、精製能力、鉱石品質要件、および鉱山から精製所までの供給契約に密接に関連しています。
- 耐火材:耐火材は、アルミナ含有量、熱安定性、不純物制御が極めて重要な高温産業用途に使用されます。需要は、製鉄、セメントキルン、鋳造、特殊炉建設などに関連しています。
応用
用途別セグメンテーションは、下流工程で生み出される様々な価値プールを捉えるものです。このセグメントは、アルミナ消費量の増加と、耐熱性鉱物原料を必要とする産業用途の拡大に支えられ、2026年から2034年にかけて年平均成長率(CAGR)2.1~2.5%を記録すると予想されています。
- アルミナ製造:この用途は、ボーキサイトがアルミナ精製に不可欠な原料であるため、主要な需要源となります。長期的な精製設備投資、稼働率の安定性、およびアルミニウム需要が、購入要件を直接決定します。
- 耐火物:耐火物用途には、極端な高温下でも構造的完全性を維持できる鉱物原料が必要です。鉄鋼、セメント、ガラス、非鉄金属、鋳造などの分野で、耐久性のある炉内張り材が需要を支えています。
- セメント:セメント製造業者は、アルミナ含有原料および特殊鉱物成分として、適切なボーキサイト原料を使用します。需要は、インフラ建設、セメント生産、原材料の最適化、およびクリンカー化学組成の管理努力に連動しています。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
アルミナ製造 |
高い |
製油所の原料 |
成熟した |
|
難燃性 |
中くらい |
炉内張り |
スケーリング |
|
セメント |
低い |
アルミナ補正 |
成熟した |
ボーキサイト市場の成長要因と影響分析
アルミナとアルミニウムの統合生産能力の拡張
アルミナ精製能力の拡張と近代化は、安定したボーキサイト原料に対する直接的な需要を生み出します。統合生産者は、輸送費の変動、品質のばらつき、供給の中断といったリスクを軽減するため、鉱山から精製所までの連携をますます重視するようになっています。新規またはアップグレードされた精製所は、単に処理量を増やすのではなく、特定の鉱石化学組成に対する需要を高めることで、地域的な調達パターンを変える可能性もあります。これは、異なる鉱床をブレンドし、一貫した仕様を維持できる供給業者に有利に働きます。この影響は、投資によって国内のアルミニウムバリューチェーンが強化されているアジア、中東、アフリカで特に顕著です。鉱山会社にとって、精製所と連動した需要は、長期的な生産計画の見通しを向上させ、インフラ投資を支援することができます。購入者にとっては、統合的な調達によって供給の安定性が向上し、スポット調達に伴う運用リスクを軽減することができます。
インフラ整備が工業用鉱物消費を強化
インフラ投資は、セメント、耐火物、鉄鋼、およびエンジニアリング建築材料の需要増加を通じて、アルミニウムの一次サプライチェーンを超えた消費を支えています。これらの産業では、アルミナ含有量、硬度、熱安定性、または化学的性能が有利となるボーキサイト由来またはボーキサイト含有製品が使用されています。新興国は、輸送ネットワーク、工業プラント、住宅、およびエネルギーインフラに持続的な建設活動が必要となるため、特に重要です。鉱業需要への影響は間接的ですが、産業消費者が最終用途基盤を多様化し、非冶金材料に対する需要を増大させるため、構造的に大きな意味を持ちます。耐火物用途も鉄鋼およびセメントの生産能力増強の恩恵を受け、一貫した鉱物品質の重要性が高まります。したがって、複数の下流用途に対応できるサプライヤーは、単一の顧客グループへの依存度を減らし、市場サイクル全体にわたって資産利用率を向上させることができます。
供給の安定性と地理的分散
高品質鉱床が地理的に集中しているため、供給の安定性は調達基準としてますます重要になっています。天候の乱れ、港湾の混雑、政策変更、輸出規制、地域社会に関連する操業上の制約は、基礎となる資源が豊富にある場合でも出荷に影響を与える可能性があります。買い手は、複数の調達チャネルを開発し、戦略的な在庫を維持し、既存の生産者との契約範囲を拡大することで対応しています。地理的に多様なポートフォリオを持つ鉱業会社は、さまざまな生産地域にわたって継続性を提供することで、このニーズに応えることができます。ギニアとオーストラリアは海上輸送による供給において特に重要であり、ブラジル、インド、インドネシアは地域的な代替供給源として貢献しています。商業的な影響は物理的な供給量にとどまらず、顧客は物流の回復力、環境パフォーマンス、トレーサビリティ、複数の鉱山やブレンドプログラムにわたる仕様維持能力に基づいてサプライヤーを評価することが増えています。
ボーキサイト市場の将来動向
鉱山から港湾までの操業のデジタル化
ボーキサイト市場の動向は、デジタル鉱山管理、自律型機器、予知保全、リモートセンシング、統合物流プラットフォームとますます密接に関連しています。鉱山事業者は、リアルタイムの生産情報を活用して、運搬サイクルの最適化、機器稼働率の監視、在庫管理の改善、精製所の要件に合わせた出荷調整を行っています。デジタルシステムは、地質情報と処理仕様を連携させることで、鉱石のブレンド精度を向上させることも可能です。予測期間中、最も普及が進むのは、高スループットが技術投資を正当化する大規模操業です。生産者が変動性を低減し、資産生産性を向上させるためには、鉱山計画、鉄道システム、港湾、下流精製所間のデータ統合がますます重要になります。その結果として構築される運用モデルは、事後保全や手動による生産管理よりも、予知に基づく意思決定を重視するものとなるでしょう。
鉱山跡地復旧と資源効率の向上に重点を置く
環境パフォーマンスは、生産後の考慮事項ではなく、鉱山計画の中核要素になりつつあります。生産者は、先進的な環境修復、生物多様性管理、水質モニタリング、残渣処理、土地利用計画を操業モデルにますます統合しています。この変化は、鉱山の採掘順序、資本要件、許認可のスケジュール、地域社会との関係に影響を与える可能性があります。資源効率も、鉱石回収率の向上、資材移動量の削減、エネルギー消費の最適化、採掘残渣の有効利用を通じて注目を集めています。廃棄物量を削減したり、二次利用を生み出したりする技術は、鉱山操業の環境プロファイルを改善し、同時に経済的価値を高めることができます。将来的には、特に下流のアルミニウム生産者が低炭素でより責任ある方法で調達された原材料を求めている場合、買い手は環境パフォーマンスに基づいて供給者を区別するようになるでしょう。
ボーキサイト市場の機会
鉱山から金属加工までの戦略的パートナーシップの構築
ボーキサイト市場予測によると、生産者は単発的な取引販売に頼るのではなく、アルミナ精製業者やアルミニウムメーカーとの長期的な関係を強化する機会を得ています。戦略的パートナーシップは、複数年にわたる供給契約、品質管理、インフラ投資、物流計画の共有、拡張計画の調整などを組み合わせることができます。このような取り決めにより、精製業者の調達の不確実性を軽減できるだけでなく、鉱山業者は将来の生産要件をより明確に把握できるようになります。特に、鉱山開発プロジェクトと並行して新たな精製能力が開発されている地域では、こうした機会が顕著になります。統合された商業構造は、鉄道、港湾、スラリーパイプライン、貯蔵施設、混合システムへの投資も支援できます。こうしたパートナーシップを確保した企業は、資産利用率を向上させ、短期的な商品価格変動へのエクスポージャーを軽減できる一方、顧客は原料の安定供給と仕様の一貫性をより適切に管理できるようになります。
ボーキサイト残渣および副産物からの価値回収
ボーキサイト市場では、循環型資源管理への注目の高まりにより、採掘および精製過程で発生する材料から価値を回収する機会が生まれています。研究および商業実証では、ボーキサイト残渣を建設資材、セメント系製品、鉱物回収、その他の産業用途に活用する方法が模索されています。商業化が成功すれば、保管要件を削減できるだけでなく、新たな収益源を生み出し、環境パフォーマンスを向上させることも可能です。投資機会は、残渣の特性評価、分離技術、処理設備、下流製品開発など、多岐にわたります。既存の残渣在庫を大量に保有する生産者は、豊富な材料を試験基盤として活用できるため、早期導入者となる可能性があります。セメントメーカー、建設資材会社、大学、技術開発企業との連携により、認証取得と商業化を加速させることができます。特に、規制枠組みが資源回収を促進し、新規工業鉱物への依存度を低減する方向に作用する地域では、この機会は非常に魅力的です。
最近の動向
- 2026年7月:VBX Limitedは、中国のアルミニウム産業グループの香港拠点の子会社と、西オーストラリア州のウーダグ・プロジェクトにおけるボーキサイトの引き取り、潜在的なプロジェクト投資、および将来の協力に関する戦略的枠組み協定を締結した。この協定案には、生産開始後の年間200万~300万トンのボーキサイト購入が含まれており、価格は国際的なベンチマークに連動し、鉱石の品質に応じて調整される。
- 2026年1月:S&Pグローバル・コモディティ・インサイトは、 2026年1月8日より、CIF中国およびFOBギニア向けのプラッツ・ボーキサイトスポット価格評価を毎週開始しました。この評価では、アルミナ含有率45%、シリカ含有率3%のボーキサイトについて、標準的な貨物量17万トンを基準とした標準化されたベンチマークが導入されます。この取り組みは、拡大する海上貿易を反映し、ボーキサイトのバリューチェーン全体における上流価格の透明性を高めるものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -