
铝土矿市场:规模、增长与预测 2034年
铝土矿市场规模及预测(2021-2034 年)、全球及区域份额、趋势和增长机会分析报告涵盖范围:按产品(冶金级、耐火级);应用(氧化铝生产、耐火材料、水泥、其他);以及地理区域(北美、欧洲、亚太地区以及南美和中美洲)划分。
- 状态 : 数据发布
- 报告代码 : TIPRE00011865
- 类别 : 化学品和材料
- 页数 : 150
- 可用报告格式 :


- 最后更新日期 : August 19, 2026


2025年市场规模
167 亿美元
基准年值
2034 年预测
202.5 亿美元
预计到2034年
2026-2034年复合年增长率
2.17 %
增长率
目标市场
1675.9 亿美元
(2026-2034)
预计到2025年,铝土矿市场规模将达到167亿美元,并有望在2026年至2034年期间以2.17%的复合年增长率增长至2034年的202.5亿美元。铝土矿是一种重要的矿产产品,是国际铝价值链的重要组成部分。强劲的氧化铝需求、产能提升、采矿活动以及对从矿山到金属供应链的投资将推动市场增长。
北美拥有发达的铝产业链,但高度依赖进口,且日益担忧供应链的稳定性和安全性。冶金原材料、耐火材料和工业矿物需求的增长,以及国内采矿活动的限制,推动了铝土矿市场的增长前景。
铝土矿市场评估与洞察
- 北美:预计到 2025 年,该地区将占铝土矿市场份额的 9% 至 11% ,并在 2026 年至 2034 年间以 1.8% 至 2.2% 的复合年增长率增长,这得益于氧化铝精炼需求、进口多元化和稳定的工业需求。
- 美国:据估计,到 2025 年,美国将占北美市场份额的 78% 至 82%,并在 2026 年至 2034 年期间以 1.7% 至 2.1% 的复合年增长率增长,这反映了强劲的下游消费和有限的国内采矿业。
- 欧洲:预计到2025 年,欧洲将占据 11-13% 的市场份额,并在 2026-2034 年期间实现1.6-2.0% 的复合年增长率,其中德国、法国、意大利、西班牙和英国将维持工业和耐火材料的需求。
- 亚太地区:预计到 2025 年,亚太地区的市场份额将达到 44% 至 47%,预计在 2026 年至 2034 年期间,年复合增长率将达到 2.3% 至 2.7%,其中中国、印度、印度尼西亚、日本和澳大利亚将引领这一增长。
- 最大细分市场: 冶金级氧化铝预计在 2025 年将占 88-91% 的市场份额,并在 2026-2034 年期间以 2.0-2.3% 的复合年增长率增长,这得益于氧化铝的生产。
- 高增长领域: 预计到 2025 年,耐火材料应用市场份额将达到 4-7% ,预计在 2026-2034 年期间将以 3.4-3.8% 的复合年增长率增长,这得益于耐热工业材料的发展。
- 重点分析的公司包括:美国铝业公司(Alcoa Corporation)、中国铝业股份有限公司(Aluminum Corporation of China Limited)、几内亚铝土矿公司(Compagnie des Bauxites de Guinée SA)、阿联酋环球铝业公司(Emirates Global Aluminum PJSC)、印度铝业有限公司(Hindalco Industries Limited)、国家铝业有限公司(National Aluminum Company Limited)、挪威海德鲁公司(Norsk Hydro ASA)、力拓集团(Rio Tinto plc)、沙特阿拉伯矿业公司(Ma'aden)、俄罗斯铝业联合公司(United Company RUSAL)、国际公共股份公司(International Public Joint Stock Company)和淡水河谷公司(Vale SA)。
资料来源: Insight Partners 根据专有研究、政府出版物、公司年报、投资者报告、行业数据库和专家访谈进行的分析。
铝土矿市场的生产系统正从传统的矿山规划向资源管理系统、物料搬运自动化、矿山数字化监控以及更高效的选矿工艺发展。优质原料对于氧化铝生产过程的经济可行性至关重要,因此,优化矿山开采顺序、运输、残渣处理和矿山复垦变得日益重要。这种生产系统将以注重稳定性、物流效率和长寿命资源的有效回收为特征。
未来对铝土矿市场的投资将集中在基础设施完善、资源具有扩张潜力且拥有综合氧化铝生产设施的矿区。几内亚、澳大利亚、巴西、印度和印度尼西亚具有战略意义,而进口商则强调多样性。土地复垦、水资源利用、生物多样性和社区关系等问题在项目开发和资本支出中日益凸显。
铝土矿市场报告范围
| 报告属性 | 细节 |
|---|---|
| 2025年市场规模 | 167亿美元 |
| 到2034年市场规模 | 202.5亿美元 |
| 全球复合年增长率(2026-2034 年) | 2.17% |
| 史料 | 2021-2024 |
| 预测期 | 2026-2034 |
铝土矿市场分析
铝土矿市场需求主要取决于氧化铝的生产,因为市面上大部分铝土矿都采用拜耳法加工。因此,市场增长将高度依赖于精炼产能利用率、铝需求以及价格具有竞争力的矿石供应。供应链包括勘探、矿山开发、采矿、选矿(如适用)、堆场、铁路或公路运输、港口装卸以及运往精炼厂和最终用户。关键质量因素包括氧化铝含量、活性二氧化硅含量、水分和有效氧化铝含量。该供应链仍然高度依赖地理位置,因此极易受到天气、基础设施限制、采矿政策、出口限制和地缘政治等因素的影响。
竞争地位将越来越取决于资源质量、矿山寿命、基础设施效率以及与氧化铝和铝资产的整合。根据铝土矿市场分析,主要生产商采取的战略各不相同:美国铝业公司(Alcoa Corporation)专注于从矿山到金属的一体化生产;力拓集团(Rio Tinto plc)致力于延长澳大利亚矿山的寿命;挪威海德鲁公司(Norsk Hydro ASA)巩固其在巴西的上游地位;阿联酋环球铝业公司(Emirates Global Aluminum PJSC)则加强其与几内亚的联系。中国铝业股份有限公司(Aluminum Corporation of China Limited)和中国国家铝业股份有限公司(National Aluminum Company Limited)拥有庞大的国内工业生态系统优势,而印度铝业有限公司(Hindalco Industries Limited)、沙特阿拉伯矿业公司(Ma'aden)、淡水河谷公司(Vale SA)、几内亚铝土矿公司(Compagnie des Bauxites de Guinée SA)和俄罗斯铝业联合公司(United Company RUSAL, International Public Joint Stock Company)则依靠差异化的地域资产和下游联系开展业务。
您可以调整的内容
- ● 细分
- ● 地理
- ● 竞争分析
- ● 语言偏好
铝土矿市场:战略洞察
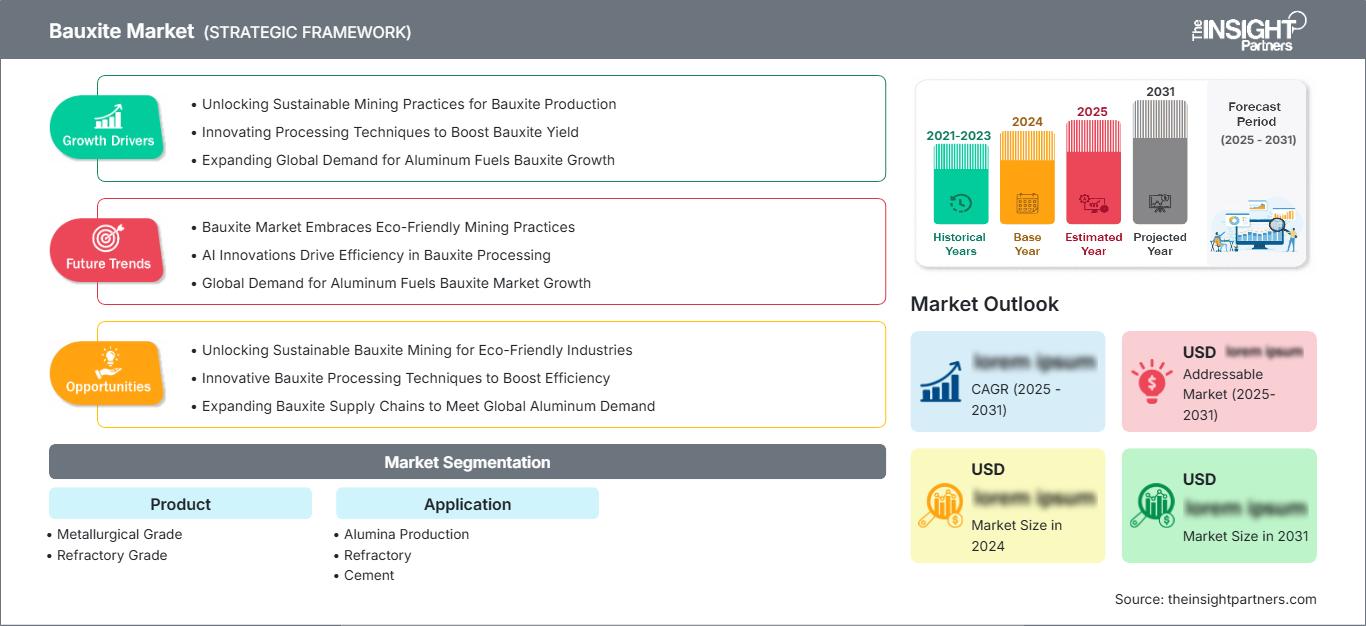
区域洞察
北美铝土矿市场
预计到 2025 年,北美将占据铝土矿市场 9% 至 11% 的份额,并在 2034 年前以 1.8% 至 2.2% 的复合年增长率增长。由于国内铝土矿产量有限,该地区市场在结构上依赖进口,而下游氧化铝和铝基础设施仍然需要可靠的原料。
美国是该地区的主要需求中心,其需求主要来自航空航天、汽车、包装、建筑和电气等行业,这些行业支撑着铝的消费。由于进口商需要控制运费、保证铝源质量、应对地缘政治风险以及满足炼厂要求,因此供应多元化仍然具有重要的战略意义。加拿大则通过下游铝生产和完善的贸易基础设施做出贡献。
美国铝土矿市场
美国约占北美2025年铝土矿市场份额的78%-82%,预计到2034年将以1.7%-2.1%的复合年增长率增长。该行业仍然是一个进口导向型行业,其中牙买加、土耳其、圭亚那和澳大利亚已被确定为一些著名的铝土矿来源国。
该商品的需求主要集中在氧化铝加工、磨料、水泥、化工和耐火材料等领域。据美国地质调查局(USGS)预测,到2025年,铝土矿进口量约为300万吨,国内消费量为170万吨。
欧洲铝土矿市场
预计到 2025 年,欧洲对全球市场份额的贡献将达到 11-13%,并在 2026-2034 年期间以 1.6-2.0% 的复合年增长率增长。德国是主要的工业中心之一,而英国、法国、意大利和西班牙则通过耐火材料、水泥、氧化铝和工程材料的使用来维持需求。
英国市场主要受矿产消耗、基础设施重建项目和特种耐火材料需求驱动。由于本地资源有限,进口物流和环境合规性在采购决策中仍然扮演着重要角色。
德国钢铁行业、铸造业、耐火材料业、汽车制造业和工业制造业对产品的需求依然旺盛。稳定的化学成分、可靠的物流和高效的材料利用率成为采购的重要考量因素,这使得信誉良好的国际供应商成为首选。
法国、意大利和西班牙三国合计通过水泥、陶瓷、耐火材料、冶金和建筑行业维持着欧洲的消费。这些国家的采购趋势重视材料认证和海运物流的可靠性,同时环境许可和碳中和生产在决策中也发挥着越来越重要的作用。
亚太铝土矿市场
据估计,亚太地区将占据全球44-47%的市场份额,到2034年将保持2.3-2.7%的复合年增长率,成为领先的区域市场。中国在这方面处于领先地位,而印度、印度尼西亚、澳大利亚、日本和韩国则共同构成了多元化的供应和下游需求。
中国拥有庞大的炼铝产能和铝生产设施。澳大利亚作为矿业和出口国的地位依然稳固,而印度和印度尼西亚则提升了其国内价值链能力。日本和韩国则更多地扮演着下游工业消费国的角色。
中东和非洲铝土矿市场
到2034年,中东和非洲地区的复合年增长率将达到2.4%-2.8%,其中几内亚是上游业务的主要中心。沙特阿拉伯和阿联酋推动了下游铝业务的发展,而南非则有助于满足工业消费需求并提供物流设施。
中东和非洲地区(MEA)依然十分重要,这得益于该地区丰富的铝矿储量和出口采矿活动。沙特阿拉伯和阿联酋的优势在于其铝业投资已融入国内市场,而南非和中东和非洲其他地区则在耐火材料、水泥、基础设施和工业消费方面具有优势。
细分分析
产品
产品细分是铝土矿市场范围的重要组成部分,反映了不同铝土矿在化学成分、加工适用性和最终用途方面的差异。冶金领域占据主导地位,因为氧化铝精炼消耗的材料远多于非铝工业应用。在精炼厂利用率提高和长期铝需求的支撑下,预计该细分市场在2026年至2034年间将以2.0%至2.3%的复合年增长率增长。
- 冶金级:该等级矿石仍是主要商业产品,因为其氧化铝收率和杂质含量适合拜耳法精炼厂。市场需求与精炼厂产能、矿石质量要求以及矿山到精炼厂的一体化供应协议密切相关。
- 耐火级:耐火级材料适用于对氧化铝含量、热稳定性和杂质控制要求极高的高温工业应用。其需求主要集中在炼钢、水泥窑、铸造和特种炉建造等领域。
应用
应用细分反映了下游加工产生的不同价值池。预计在2026年至2034年期间,该细分市场将以2.1%至2.5%的复合年增长率增长,这主要得益于氧化铝消费量的增长以及对耐热矿物原料需求不断扩大的工业应用。
- 氧化铝生产:由于铝土矿是氧化铝精炼的关键原料,因此该应用领域是主要的需求中心。精炼厂的长期投资、运行稳定性以及铝需求直接决定了采购需求。
- 耐火材料:耐火材料的应用需要能够在极端温度下保持结构完整性的矿物原料。钢铁、水泥、玻璃、有色金属和铸造等行业对耐久炉衬的需求量很大。
- 水泥:水泥生产商使用合适的铝土矿作为含氧化铝原料和特种矿物成分。需求取决于基础设施建设、水泥生产、原材料优化以及熟料化学成分控制等方面的努力。
机遇概览
|
应用 |
收入贡献(高/中/低) |
趋势标签(最多 2 个词) |
采用阶段(新兴/规模化/成熟) |
|
氧化铝生产 |
高的 |
炼油厂原料 |
成熟 |
|
耐火 |
中等的 |
炉衬 |
规模化 |
|
水泥 |
低的 |
氧化铝校正 |
成熟 |
铝土矿市场增长驱动因素及影响分析
扩大综合氧化铝和铝产能
氧化铝精炼产能的扩张和现代化改造直接催生了对可靠铝土矿原料的需求。一体化生产商日益寻求矿山到精炼厂的协调,以降低运费波动、质量不稳定和供应中断带来的风险。新建或升级的精炼厂还可以通过增加对特定矿石化学成分的需求(而非仅仅增加吨位)来改变区域采购格局。这有利于那些能够混合不同矿体并保持规格一致性的供应商。这种影响在亚洲、中东和非洲尤为明显,这些地区的投资正在加强国内铝价值链。对于矿业公司而言,与精炼厂相关的需求提高了长期生产计划的透明度,并能支持基础设施投资。对于买家而言,一体化采购可以提高供应安全,并降低现货采购相关的运营风险。
基础设施建设促进工业矿物消费
基础设施投资通过增加对水泥、耐火材料、钢铁和工程建筑材料的需求,支撑了原铝产业链以外的消费。这些行业使用铝土矿衍生或含铝土矿的产品,尤其注重氧化铝含量、硬度、热稳定性或化学性能。新兴经济体尤为重要,因为交通网络、工业厂房、住房和能源基础设施都需要持续的建设活动。对采矿需求的影响是间接的,但具有结构性意义,因为工业用户实现了终端用途的多元化,并创造了对非冶金材料的增量需求。耐火材料应用也受益于钢铁和水泥产能的增加,从而提升了矿物质量稳定性的重要性。因此,能够服务于多种下游应用的供应商可以降低对单一客户群体的依赖,并在市场周期中提高资产利用率。
供应链安全和地域多元化
优质矿藏的地理集中使得供应安全成为日益重要的采购标准。即使矿藏资源依然丰富,天气变化、港口拥堵、政策调整、出口限制以及社区相关的运营限制等因素都可能影响货物运输。买家正通过开发多元化的采购渠道、维持战略库存以及扩大与现有生产商的合同覆盖范围来应对这一挑战。拥有多元化地域资产组合的矿业公司可以通过在不同生产区域提供持续供应来赢得买家的青睐。几内亚和澳大利亚在海运供应方面仍然至关重要,而巴西、印度和印度尼西亚则提供了其他区域性选择。商业影响不仅限于实际供应,客户还会从物流韧性、环境绩效、可追溯性以及在多个矿山和混合项目中保持产品规格的能力等方面来评估供应商。
铝土矿市场未来趋势
矿山到港口运营的数字化
铝土矿市场的发展趋势日益与数字化矿山管理、自主设备、预测性维护、遥感技术和集成物流平台密切相关。矿业运营商正在利用实时生产信息来优化运输周期、监控设备利用率、改进堆场管理,并协调发货与炼厂需求。数字化系统还可以通过将地质信息与加工规范相结合来改进矿石混合。在预测期内,预计大规模运营中,高产量使得技术投资物有所值,因此这些技术的应用将最为广泛。随着生产商寻求降低波动性并提高资产生产率,矿山规划、铁路系统、港口和下游炼厂之间的数据集成将变得更加重要。由此产生的运营模式可能会更加注重预测性决策,而不是被动维护和人工生产控制。
更加重视矿山修复和资源效率
环境绩效正逐渐成为矿山规划的核心组成部分,而非仅仅是生产后的考量。生产商正日益将渐进式复垦、生物多样性管理、水质监测、残渣处理和土地利用规划融入运营模式。这种转变会影响矿山开采顺序、资本需求、审批时间以及与当地社区的关系。资源效率也日益受到重视,这体现在提高矿石回收率、减少物料运输、优化能源消耗以及对采矿残渣的有效利用等方面。减少废物量或创造二次利用的技术,既能改善采矿作业的环境绩效,又能创造额外的经济价值。随着时间的推移,买家可能会越来越倾向于根据环境绩效来区分供应商,尤其是在下游铝生产商寻求低碳且来源更负责任的原材料的情况下。
铝土矿市场机遇
发展战略性矿山到金属合作伙伴关系
铝土矿市场预测表明,生产商有机会加强与氧化铝精炼商和铝生产商的长期合作关系,而非仅仅依赖交易型销售。战略合作伙伴关系可以整合多年供应协议、质量管理、基础设施投资、共享物流规划和协调的扩张计划。此类安排可以降低精炼商采购的不确定性,同时让矿商更清晰地了解未来的生产需求。在采矿项目与新建精炼产能同步开发的地区,这些机遇尤为突出。一体化的商业结构还可以支持对铁路、港口、矿浆管道、仓储设施和混合系统的投资。达成此类合作关系的公司可以提高资产利用率,降低短期商品价格波动带来的风险,而客户则可以更好地掌控原料的连续性和规格的一致性。
从铝土矿残渣和副产品中回收价值
在铝土矿市场,人们对循环资源管理的日益重视为从采矿和提炼过程中产生的材料中回收价值创造了机遇。研究和商业示范正在探索铝土矿残渣在建筑材料、水泥产品、矿物回收和其他工业用途中的应用。成功的商业化可以减少存储需求,同时创造额外的收入来源并改善环境绩效。投资机会涵盖残渣特性分析、分离技术、加工设备和下游产品开发。拥有大量现有残渣库存的生产商可以成为先行者,因为现有的材料提供了大量的测试基础。与水泥制造商、建筑材料公司、大学和技术开发商建立合作关系可以加速认证和商业化进程。在监管框架鼓励资源回收并减少对原生工业矿物依赖的地区,这一机遇尤其具有吸引力。
最新进展
- 2026年7月:VBX有限公司与一家中国铝业集团的香港子公司签署了一项战略框架协议,内容涵盖西澳大利亚Wuudagu项目的铝土矿承购、潜在项目投资以及未来合作。拟议安排包括,一旦项目投产,VBX有限公司每年采购200万至300万吨铝土矿,价格与国际基准挂钩,并根据矿石质量进行调整。
- 2026年1月:标普全球商品洞察(S&P Global Commodity Insights)于2026年1月8日起推出每周普氏铝土矿现货价格评估,涵盖中国到岸价(CIF China)和几内亚离岸价(FOB Guinea)。该评估引入了含45%氧化铝和3%二氧化硅的铝土矿的标准化基准,典型货运量为17万吨。此举反映了海运贸易的不断增长,并提高了铝土矿价值链上游价格的透明度。
常见问题解答

- 全面的市场规模与预测分析
- 详细的细分市场分析
- 深入的市场动态评估
- 区域及国家级洞察
- 竞争格局与企业对标分析
- 战略性商业情报
客户评价

Insight Partners 的 SCADA 系统市场报告内容全面,对当前趋势和未来预测提供了宝贵的见解。该团队始终高度专业、响应迅速且乐于助人。我们非常满意,强烈推荐他们的服务。
兰·凯德姆 伙伴, Reali Technologies LTD
我请求一份关于特定软件市场的报告,团队在几天内就完成了。报告信息非常相关,而且呈现得非常出色。之后,我请求对报告进行一些修改和补充。团队再次迅速响应,不到一周我就收到了最终报告。
让-埃尔韦·詹恩 主席, 未来分析公司
我们与 Insight Partners 合作进行了一项重要的市场研究和预测。他们清晰地洞察了机遇和风险,帮助我们制定了计划。他们的研究简单易用,数据可靠,帮助我们做出了明智而自信的决策。我们强烈推荐他们。
皮尤什·纳格帕尔 高级副总裁, 远光全球
Insight Partners 凭借其深厚的行业专业知识,提供了富有洞察力、结构合理的市场研究。他们的团队始终专业且响应迅速。用户友好的网站让访问行业报告变得顺畅无阻。我们强烈推荐他们可靠、高质量的研究服务。
安达幸彦 首席执行官, 深蓝有限责任公司
这是我第一次从The Insight Partners购买市场报告。起初我有些犹豫,但访问了他们的网站后,我更放心地冒险购买市场报告。我对报告的质量和客户服务非常满意。我对最初的报告有一些疑问和意见,但在与他们的分析师通过电子邮件沟通了几次后,我相信这份报告可以作为我们战略规划流程的参考。非常感谢您抽出宝贵的时间,让这次体验如此愉快。我一定会向其他人推荐你们的服务,当我们需要更多市场数据时,你们将是我的首选。
约翰·铃木 总裁兼首席执行官、董事会董事, BK科技
感谢您在处理我关于尼日利亚传染病体外诊断市场信息请求的过程中所展现的支持和专业精神。感谢您的耐心、指导,以及您愿意提供的折扣,最终促成了这笔交易。我期待未来与 Insight Partners 继续合作,这一切都要归功于您与我初次接触后留下的良好印象。
奇吉奥克博士 ONYIA 董事总经理, PineCrest 医疗保健有限公司购买理由
- 明智的决策
- 了解市场动态
- 竞争分析
- 客户洞察
- 市场预测
- 风险规避
- 战略规划
- 投资论证
- 识别新兴市场
- 优化营销策略
- 提升运营效率
- 顺应监管趋势




















 获取免费样品 -